
Visión General del Mercado
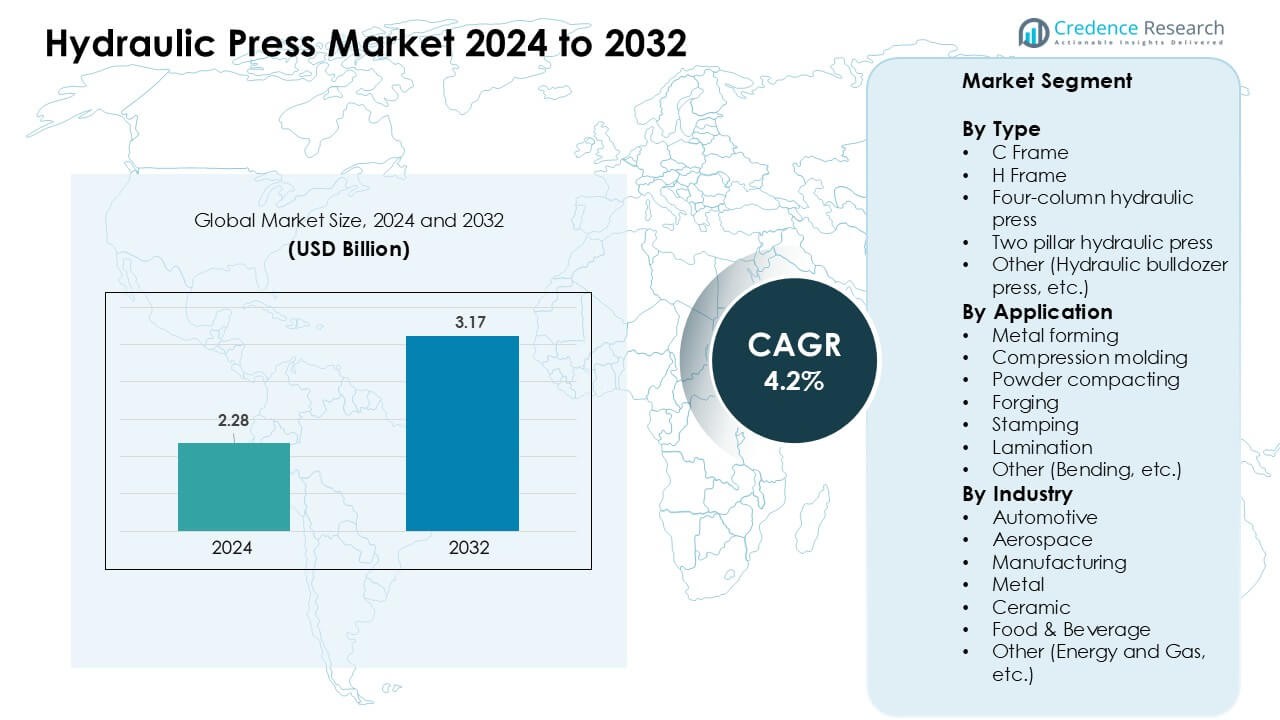
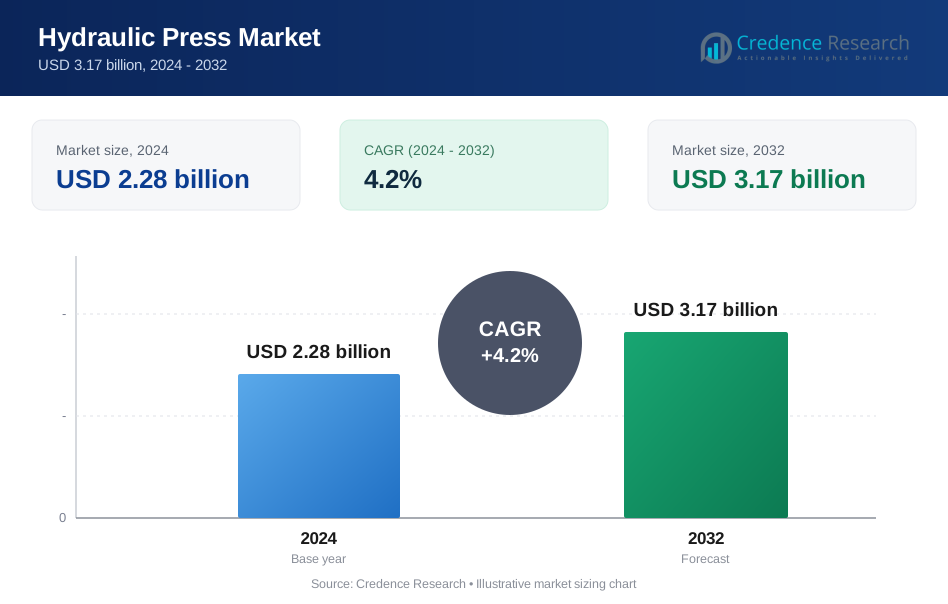
El mercado de prensas hidráulicas fue valorado en USD 2.28 mil millones en 2024 y se anticipa que alcanzará los USD 3.17 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.2 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Prensas Hidráulicas 2024 | USD 2.28 Mil Millones |
| Mercado de Prensas Hidráulicas, CAGR | 4.2 % |
| Tamaño del Mercado de Prensas Hidráulicas 2032 | USD 3.17 Mil Millones |
El mercado de prensas hidráulicas está conformado por actores clave como Schuler, Greenerd Press & Machine Co., DAKE, Asai Corporation, ENERPAC, DORST Technologies GmbH & Co. KG, Betenbender Manufacturing Inc., Beckwood Press, Amino Corporation y Hare Press. Estas empresas compiten a través de sistemas de alta capacidad, plataformas de control automatizadas y tecnologías avanzadas de conformado que apoyan la producción a gran escala en los sectores automotriz, aeroespacial e industrial. La innovación de productos, la ingeniería personalizada y las soluciones hidráulicas energéticamente eficientes fortalecen su presencia global. América del Norte lideró el mercado en 2024 con una participación del 34%, impulsada por fuertes actividades de modernización y alta adopción de equipos de conformado de precisión en los principales centros de manufactura.
Perspectivas del Mercado
- El mercado de prensas hidráulicas alcanzó los USD 28 mil millones en 2024 y se proyecta que alcance los USD 3.17 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.2%.
- La demanda crece a medida que los fabricantes automotrices y aeroespaciales aumentan el uso de sistemas hidráulicos para tareas de conformado de metales de precisión, embutición profunda y modelado de compuestos.
- Las prensas hidráulicas inteligentes con sensores IoT, mantenimiento predictivo y sistemas servo energéticamente eficientes configuran las tendencias emergentes, mientras que las unidades de alta capacidad ganan tracción en aplicaciones de vehículos eléctricos e industria pesada.
- La competencia se intensifica a medida que los actores clave se centran en sistemas de control avanzados, personalización y marcos de alta durabilidad, con segmentos líderes como las prensas de bastidor en C manteniendo una fuerte participación en el rendimiento.
- América del Norte lideró el mercado con una participación del 34% en 2024, seguida por Europa y Asia-Pacífico, mientras que el sector automotriz representó la mayor participación industrial, impulsado por la producción a gran escala de componentes estructurales y de conformado.
Análisis de Segmentación del Mercado:
Por Tipo
Las prensas de bastidor en C lideraron el segmento de tipo en 2024 con aproximadamente el 34% de participación. Este diseño ganó tracción debido a su marco compacto, acceso frontal abierto y menor tiempo de herramientas, lo que ayudó a los talleres a manejar el rápido conformado de metales y tareas de fabricación ligera a media. Los fabricantes adoptaron unidades de bastidor en C porque el diseño facilita los cambios de troqueles y reduce las necesidades de espacio en el suelo. Las prensas de bastidor en H y de cuatro columnas vieron un uso constante en la fabricación pesada, mientras que las prensas hidráulicas de dos pilares y otras sirvieron para trabajos de conformado y reparación de nicho donde se requerían tareas de mayor fuerza o embutición profunda.
- Por ejemplo, Schuler Group suministra prensas hidráulicas de bastidor en H con capacidades superiores a 5,000 kN. Estas prensas se utilizan ampliamente para embutición profunda y conformado de grandes paneles de acero. Las plantas automotrices y de equipos pesados las utilizan para producción repetible de alta carga.
Por Aplicación
La conformación de metales dominó el segmento de aplicación en 2024 con casi un 38% de participación. El segmento creció debido a la alta demanda de conformado de láminas, embutición profunda y doblado de placas en plantas automotrices y de maquinaria. Las empresas prefirieron prensas hidráulicas por su control de fuerza consistente y mejor precisión de conformado en la producción en masa. El moldeo por compresión y la compactación de polvos se expandieron en plásticos y cerámicas, mientras que el forjado y el estampado ganaron tracción en plantas de componentes. La laminación y otros usos de doblado también aumentaron a medida que las industrias buscaban una entrega de presión estable para una calidad de producto uniforme.
- Por ejemplo, Bystronic fabrica prensas plegadoras hidráulicas bajo los modelos Xpert y Xpert Pro. Estos modelos ofrecen fuerzas de prensado de aproximadamente 1,500 kN a 3,200 kN. Se utilizan ampliamente para el doblado de precisión en plantas de fabricación de metales.
Por Industria
El sector automotriz lideró el segmento industrial en 2024 con alrededor del 36% de participación. Los fabricantes de automóviles requerían prensas hidráulicas para la producción de paneles de carrocería, partes del chasis y componentes estructurales, impulsando una fuerte adopción en redes de ensamblaje y proveedores de nivel 1. La industria favoreció estas prensas por su presión repetible, opciones de alto tonelaje y modelado preciso de metales durante la producción de grandes lotes. Los sectores aeroespacial, manufacturero y metalúrgico también dependieron de sistemas hidráulicos para el conformado de aleaciones y modelado preciso. Las industrias cerámica y alimentaria utilizaron prensas para tareas de compactación y embalaje, mientras que los usuarios de energía y gas las adoptaron para la fabricación de componentes pesados.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Conformado de Metales de Precisión
El mercado de prensas hidráulicas crece debido a la creciente necesidad de conformado de metales preciso y complejo en las industrias automotriz, aeroespacial y de maquinaria. Los fabricantes dependen de sistemas hidráulicos porque estas prensas proporcionan fuerza estable, operación suave y control preciso para piezas que requieren tolerancias dimensionales estrictas. El aumento del uso de materiales ligeros en vehículos eleva la demanda de conformado más profundo y modelado a alta presión. Muchas empresas también actualizan unidades mecánicas antiguas a sistemas hidráulicos para mejorar la productividad y reducir el desperdicio. Este cambio impulsa la adopción en líneas de estampado, conformado de paneles y producción de partes estructurales donde la precisión y la repetibilidad impulsan la calidad del producto.
- Por ejemplo, Schuler AG suministra líneas de prensas hidráulicas multietapa para la fabricación de carrocerías automotrices. Las prensas principales pueden alcanzar los 35,000 kN, con prensas posteriores alrededor de 20,000 kN. Estas líneas soportan embutición profunda compleja con calidad estable en todas las etapas de conformado.
Expansión de la Automatización Industrial
La adopción de prensas hidráulicas aumenta a medida que las fábricas invierten en líneas de producción automatizadas. Los fabricantes de prensas integran sensores, válvulas servo y sistemas de control digital para reducir tareas manuales y mejorar la estabilidad del proceso. Las prensas automatizadas soportan tiempos de ciclo más rápidos y permiten a los operadores ejecutar múltiples etapas con menos tiempo de inactividad. Los sistemas de carga y descarga basados en robótica también reducen los riesgos de seguridad y mejoran el flujo de materiales en plantas de alto volumen. Las industrias prefieren prensas hidráulicas automatizadas porque los sistemas monitorean presión, carrera y condición de herramientas en tiempo real. Este movimiento hacia equipos inteligentes y conectados fortalece la demanda en plantas de componentes grandes y redes de proveedores de nivel 1.
Crecimiento en el Procesamiento de Materiales Compuestos y Avanzados
La demanda aumenta a medida que las industrias se orientan hacia los compuestos, los metales en polvo y los plásticos de ingeniería. Las prensas hidráulicas manejan bien estos materiales porque los sistemas proporcionan curvas de presión controladas y un movimiento lento y constante necesario para el moldeo o compactación. Los productores de la industria aeroespacial y de vehículos eléctricos utilizan prensas de alto tonelaje para crear componentes fuertes y ligeros. La metalurgia de polvos gana impulso a medida que los fabricantes adoptan prensas para la densificación, el modelado de piezas compactas y la producción en masa. El uso creciente de materiales de ingeniería en herramientas, piezas de maquinaria y componentes estructurales sostiene una demanda constante. Este crecimiento impulsa a los proveedores a desarrollar diseños de prensas avanzados optimizados para nuevas categorías de materiales.
- Por ejemplo, SMS Group es un proveedor confirmado de grandes sistemas de prensas hidráulicas. La empresa entrega prensas de más de 30,000 kN para el conformado de compuestos y la metalurgia de polvos. Estos sistemas soportan largos tiempos de permanencia con un control de presión preciso para uso aeroespacial.
Tendencias y Oportunidades Clave
Adopción de Prensas Hidráulicas Inteligentes
El mercado observa un fuerte movimiento hacia prensas inteligentes y digitalmente mejoradas. Los fabricantes integran plataformas IoT, software de monitoreo de presión y diagnósticos en tiempo real para mejorar la precisión y reducir el tiempo de inactividad no planificado. Las herramientas de mantenimiento predictivo rastrean el desgaste de los sellos, la temperatura del aceite y los conteos de ciclos, ayudando a los usuarios a reducir averías. Las prensas inteligentes también ajustan los parámetros automáticamente, mejorando la consistencia en plantas de alto volumen. Esta tendencia crea nuevas oportunidades para los proveedores que ofrecen actualizaciones basadas en software. Las industrias que buscan mayor trazabilidad y reducción de desperdicios ven los sistemas hidráulicos inteligentes como un paso importante hacia fábricas totalmente digitales.
- Por ejemplo, los Bosch Rexroth Smart Function Kits Pressing integran sensores, servomotores y controles. El sistema registra datos de fuerza y posición en tiempo real durante cada ciclo de prensado. Esto permite el mantenimiento predictivo y el ajuste automático del proceso en prensas industriales.
Aumento en Sistemas Hidráulicos Eficientes en Energía
Las mejoras enfocadas en la eficiencia crean grandes oportunidades en el mercado. Las bombas de velocidad variable y las unidades servo-hidráulicas ayudan a reducir el uso de energía y la pérdida de calor durante la operación. Los fabricantes se alejan de los sistemas tradicionales de desplazamiento fijo para lograr menores costos operativos. Muchas empresas también valoran las prensas eficientes en energía porque reducen el ruido, extienden la vida útil del aceite y mejoran el rendimiento ambiental. Los gobiernos fomentan una fabricación más limpia, lo que apoya una adopción más rápida de sistemas que ahorran energía. Esta tendencia acelera la innovación de productos centrada en una mejor gestión de la energía y unidades hidráulicas más compactas para entornos de producción modernos.
- Por ejemplo, Bosch Rexroth suministra sistemas de accionamiento de bombas servo-hidráulicas para prensas hidráulicas. El servomotor funciona solo bajo demanda, deteniéndose durante las fases de inactividad. Este diseño permite ahorros de energía de hasta un 70% en comparación con los sistemas convencionales de velocidad constante.
Creciente Demanda de los Sectores de Vehículos Eléctricos y Aeroespacial
Los programas de vehículos eléctricos y aeroespaciales ofrecen fuertes oportunidades de crecimiento. Ambas industrias requieren metales ligeros, piezas compuestas de múltiples capas y componentes estructurales fuertes. Las prensas hidráulicas de alto tonelaje apoyan el estampado profundo, el forjado y la compactación de materiales avanzados utilizados en bandejas de baterías de vehículos eléctricos, estructuras de choque y paneles de aeronaves. Los proveedores se benefician de las crecientes inversiones en plantas de fabricación modernas dedicadas a nuevos proyectos de movilidad. Esta oportunidad se expande aún más a medida que la producción global de vehículos eléctricos escala y los fabricantes de aeronaves aumentan su producción.
Desafíos Clave
Altos Requisitos de Mantenimiento
Las prensas hidráulicas enfrentan desafíos de mantenimiento porque utilizan sistemas de potencia fluida con componentes que se desgastan con el tiempo. La degradación de sellos, la contaminación del aceite, la falla de la bomba y las fluctuaciones de temperatura aumentan la necesidad de inspecciones rutinarias. Muchas fábricas luchan con el tiempo de inactividad cuando ocurren fugas o caídas de presión, especialmente en máquinas más antiguas. Estos problemas aumentan los costos operativos y reducen la productividad. Las pequeñas y medianas empresas a menudo retrasan el mantenimiento, lo que provoca fallos de equipos más frecuentes. El desafío impulsa a los fabricantes a diseñar componentes más duraderos y mejores sistemas de filtración para reducir los problemas del ciclo de vida.
Competencia de Prensas Mecánicas y Servo
Las prensas mecánicas y servo representan una fuerte competencia en aplicaciones que requieren mayor velocidad y menores costos operativos. Los sistemas servo ofrecen control preciso y ciclos más rápidos, lo que atrae a las industrias de electrónica, automotriz y electrodomésticos. Muchos usuarios prefieren prensas con menores necesidades energéticas y mantenimiento reducido. Las prensas hidráulicas siguen siendo esenciales para tareas de alto tonelaje y embutición profunda, pero algunas aplicaciones de rango medio se están desplazando hacia la tecnología servo. Esta presión obliga a los proveedores de prensas hidráulicas a innovar con diseños híbridos y mejores sistemas de control. El desafío crece a medida que más fábricas invierten en equipos impulsados por servo para mejorar la precisión y la eficiencia.
Análisis Regional
Norteamérica
Norteamérica mantuvo aproximadamente un 34% de participación en 2024, impulsada por una fuerte adopción en la fabricación automotriz, aeroespacial e industrial. La región se beneficia de instalaciones de fabricación avanzadas y el uso temprano de sistemas hidráulicos automatizados. Los productores estadounidenses invierten en prensas de alto tonelaje para componentes estructurales, mientras que Canadá apoya la demanda a través de la producción de metales y maquinaria. La integración de robótica, sistemas energéticamente eficientes y monitoreo digital aumentan el reemplazo de unidades mecánicas más antiguas. El enfoque de la región en piezas de vehículos ligeros y el aumento de la fabricación de vehículos eléctricos mantienen la demanda estable. El fuerte gasto de capital y la modernización continua de plantas mantienen la posición líder de Norteamérica en el mercado global de prensas hidráulicas.
Europa
Europa representó casi un 29% de participación en 2024, respaldada por fuertes industrias de maquinaria, aeroespacial y metalurgia. Alemania, Italia y Francia lideran la adopción debido a sus capacidades de ingeniería avanzada y estrictos estándares de calidad. La región favorece las prensas hidráulicas para el conformado de precisión, el moldeo de compuestos y el modelado de aleaciones complejas. Las políticas de sostenibilidad de la UE alientan a las industrias a adoptar sistemas hidráulicos energéticamente eficientes y de bajo ruido. Los proveedores automotrices utilizan prensas para paneles de carrocería, marcos estructurales y componentes ligeros. El crecimiento en programas aeroespaciales y los altos niveles de automatización en las fábricas continúan aumentando la demanda del mercado. Europa sigue siendo un centro técnico clave para la fabricación innovadora de prensas.
Asia-Pacífico
Asia-Pacífico dominó las perspectivas de crecimiento con aproximadamente un 31% de participación en 2024, impulsada por la rápida industrialización en China, India, Japón y Corea del Sur. La expansión de la producción automotriz, la fabricación de metales y la manufactura de electrónica fortalecen la demanda. Las grandes fábricas de la región prefieren prensas hidráulicas para el conformado de alto volumen, estampado y embutición profunda. China lidera la adopción debido a sus fuertes exportaciones de maquinaria, mientras que Japón avanza en tecnología de prensas de precisión. El aumento de la inversión en la fabricación de vehículos eléctricos, piezas aeroespaciales y clústeres de conformado de metales impulsa la penetración del mercado. La mano de obra asequible y la expansión de zonas industriales ayudan a que Asia-Pacífico siga siendo el mercado regional de más rápido crecimiento.
América Latina
América Latina mantuvo cerca del 4% de participación en 2024, respaldada por el crecimiento de las actividades de metalurgia, ensamblaje automotriz y fabricación de maquinaria. Brasil y México impulsan la mayoría de las instalaciones a medida que los fabricantes aumentan la producción de componentes estampados y formados. Las prensas hidráulicas ven un uso creciente en talleres de mantenimiento y unidades de fabricación a mediana escala debido a su versatilidad y menor costo inicial en comparación con los grandes sistemas mecánicos. El desarrollo de infraestructura y la expansión industrial gradual apoyan una demanda constante. Aunque la adopción avanza más lentamente que en las principales regiones, los esfuerzos de modernización y las inversiones en plantas de fabricación mejoran las perspectivas de crecimiento en toda América Latina.
Oriente Medio y África
La región de Oriente Medio y África capturó alrededor del 2% de participación en 2024, reflejando un crecimiento gradual pero constante de la demanda. La adopción aumenta en la fabricación de metales, componentes de petróleo y gas, y manufactura industrial general. Los países del CCG invierten en nueva maquinaria para proyectos de infraestructura y construcción, impulsando la necesidad de prensas hidráulicas de alto tonelaje y de mediana capacidad. Sudáfrica apoya la demanda a través de la fabricación de equipos de minería y talleres de reparación. La base industrial limitada ralentiza la adopción más amplia, pero los programas de diversificación en curso y la expansión manufacturera en la región del Golfo ayudan a crear nuevas oportunidades. La región continúa desarrollándose a medida que la demanda emergente crece en industrias clave.
Segmentaciones del Mercado:
Por Tipo
- Prensa de bastidor en C
- Prensa de bastidor en H
- Prensa hidráulica de cuatro columnas
- Prensa hidráulica de dos pilares
- Otros (Prensa bulldozer hidráulica, etc.)
Por Aplicación
- Conformado de metales
- Moldeo por compresión
- Compactación de polvos
- Forja
- Estampado
- Laminación
- Otros (Doblado, etc.)
Por Industria
- Automotriz
- Aeroespacial
- Manufactura
- Metal
- Cerámica
- Alimentos y Bebidas
- Otros (Energía y Gas, etc.)
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de prensas hidráulicas presenta una fuerte competencia entre fabricantes globales y regionales que se centran en sistemas de alta tonelaje, tecnologías de control automatizado y capacidades de conformado de precisión. Empresas líderes como Schuler, Greenerd Press & Machine Co., DAKE, Asai Corporation, ENERPAC, DORST Technologies GmbH & Co. KG, Betenbender Manufacturing Inc., Beckwood Press, Amino Corporation y Hare Press fortalecen sus posiciones a través de la innovación de productos, soluciones de ingeniería a medida y características avanzadas de seguridad. Muchos proveedores invierten en sistemas servo-hidráulicos, bombas energéticamente eficientes y plataformas de monitoreo basadas en IoT para satisfacer la creciente demanda de operaciones de conformado más inteligentes y rápidas. Las asociaciones con fabricantes automotrices, aeroespaciales e industriales ayudan a expandir el alcance global y respaldan proyectos de instalación a gran escala. Los esfuerzos de modernización continua en aplicaciones de conformado de metales, moldeo de compuestos y forjado intensifican aún más la competencia, empujando a las empresas a mejorar la durabilidad del sistema, la eficiencia del ciclo y la precisión en diversos entornos de producción.
Análisis de Jugadores Clave
- Schuler
- Greenerd Press & Machine Co.
- DAKE
- Asai Corporation
- ENERPAC
- DORST Technologies GmbH & Co. KG
- Betenbender Manufacturing Inc.
- Beckwood Press
- Amino Corporation
- Hare Press
Desarrollos Recientes
- En julio de 2025, Asai Corporation exhibió en MF-TOKYO 2025 (la compañía publicó avisos de exhibición y seguimientos del evento en julio de 2025), subrayando la presencia activa de Asai en ferias comerciales y la promoción de sus líneas de prensas hidráulicas y de ajuste de troqueles.
- En diciembre de 2024, Schuler se asoció con Ceer para suministrar e instalar un taller de prensas totalmente automático para el Complejo de Manufactura Ceer (noticias sobre la asociación del taller de prensas de Schuler / suite digital).
- En julio de 2024, Greenerd Press & Machine Co.: Destacado en la cobertura sobre soluciones personalizadas de prensas hidráulicas con automatización integrada, resaltando el enfoque de Greenerd en prensas hidráulicas a medida y automatización para industrias como la automotriz/electrónica.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Industria y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda aumentará a medida que las industrias adopten sistemas de conformado avanzados para componentes complejos.
- La automatización y el monitoreo digital impulsarán mejoras en grandes plantas de producción.
- Las unidades hidráulicas eficientes en energía ganarán fuerte tracción debido a menores costos operativos.
- Las prensas de alto tonelaje verán un uso más amplio en la producción de baterías de vehículos eléctricos, aeroespacial y de partes estructurales.
- La adopción de tecnología servo-hidráulica se expandirá para una mejor precisión y control de ciclos.
- Las aplicaciones de compuestos y metales en polvo aumentarán la necesidad de prensas de presión controlada.
- Los fabricantes invertirán más en soluciones de mantenimiento predictivo habilitadas para IoT.
- Surgirán diseños de prensas híbridas para competir con prensas mecánicas y servo.
- Asia-Pacífico seguirá siendo una región clave de crecimiento debido a la rápida expansión industrial.
- Los actores globales se centrarán en la personalización y plataformas de prensas modulares para satisfacer diversas necesidades de la industria.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de prensas hidráulicas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de prensas hidráulicas entre 2024 y 2032?
¿Qué segmento del mercado de prensas hidráulicas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de prensas hidráulicas?
¿Quiénes son las empresas líderes en el mercado de prensas hidráulicas?
¿Qué región comandó la mayor parte del mercado de prensas hidráulicas?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de prensas hidráulicas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de prensas hidráulicas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.28 billion → 2032: USD 3.17 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de prensas hidráulicas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de prensas hidráulicas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de prensas hidráulicas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de prensas hidráulicas Market Drivers
- 3.3 Mercado de prensas hidráulicas Market Restraints & Challenges
- 3.4 Mercado de prensas hidráulicas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de prensas hidráulicas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de prensas hidráulicas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de prensas hidráulicas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de prensas hidráulicas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de prensas hidráulicas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de prensas hidráulicas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de prensas hidráulicas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de prensas hidráulicas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de prensas hidráulicas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de prensas hidráulicas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de prensas hidráulicas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de prensas hidráulicas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de prensas hidráulicas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de prensas hidráulicas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de prensas hidráulicas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de prensas hidráulicas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de prensas hidráulicas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de prensas hidráulicas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de prensas hidráulicas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
