
Visión General del Mercado
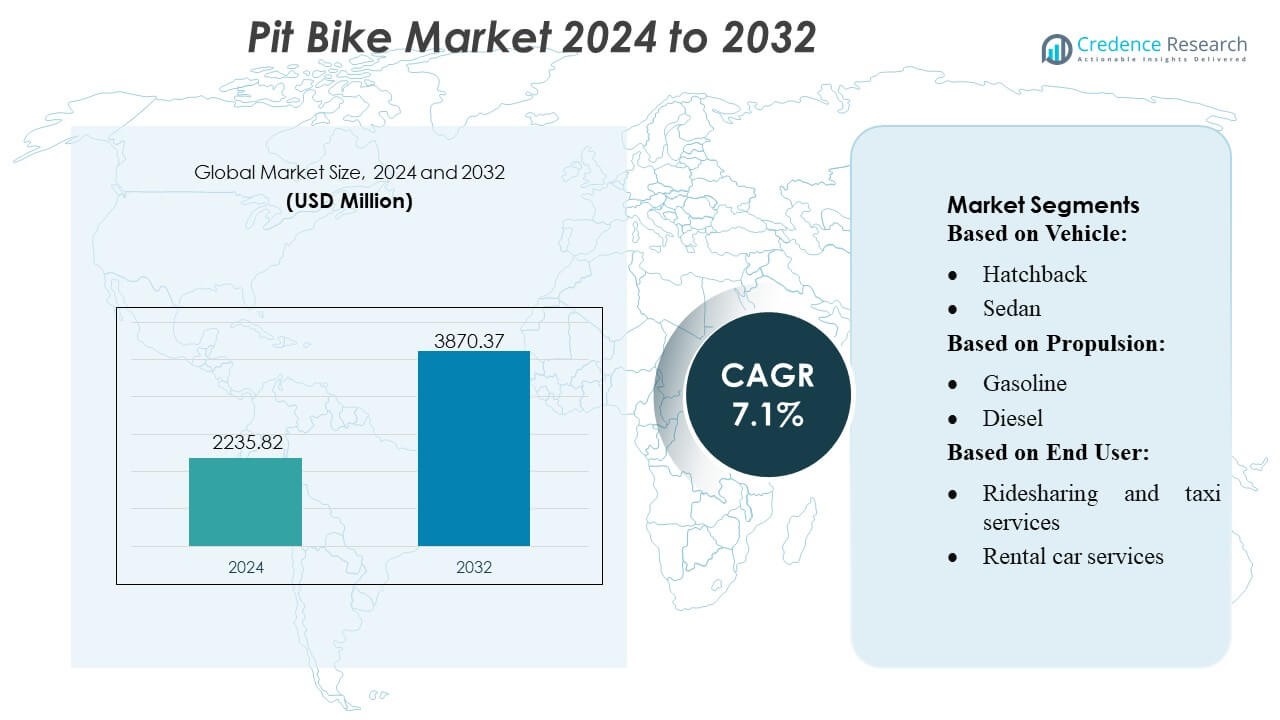
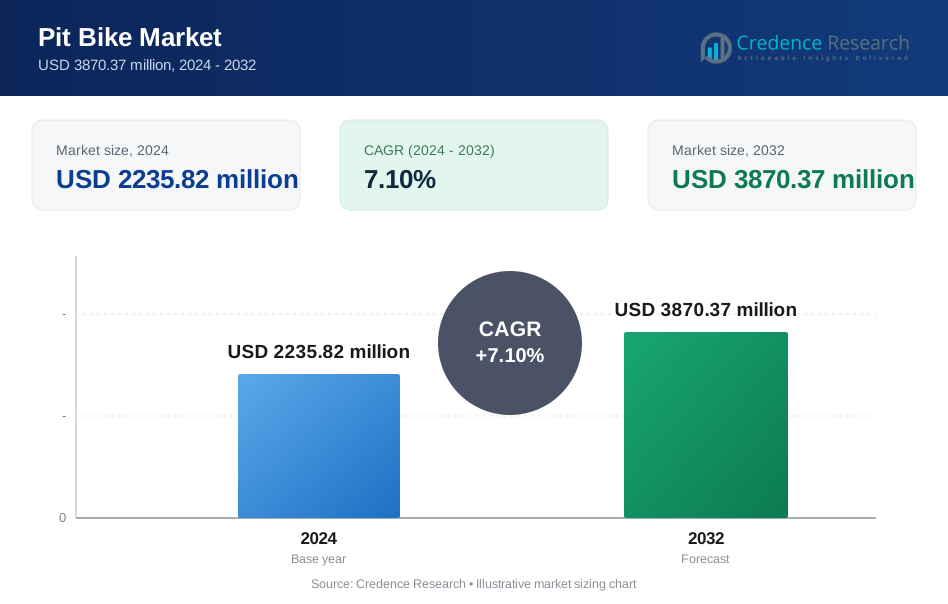
El tamaño del mercado de Pit Bikes fue valorado en USD 2235.82 millones en 2024 y se anticipa que alcanzará los USD 3870.37 millones para 2032, con un CAGR del 7.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pit Bikes 2024 | USD 2235.82 Millones |
| Mercado de Pit Bikes, CAGR | 7.1% |
| Tamaño del Mercado de Pit Bikes 2032 | USD 3870.37 Millones |
El mercado de Pit Bikes está conformado por una mezcla de fabricantes globales que continúan expandiendo el rendimiento del producto, las opciones de personalización y la fortaleza de distribución en aplicaciones recreativas y de entrenamiento. Los actores clave se enfocan en mejorar la fiabilidad del motor, los sistemas de suspensión y los cuadros ligeros para satisfacer la creciente demanda de jóvenes pilotos, academias de deportes de motor y operadores de turismo de aventura. Las estrategias competitivas incluyen un mayor soporte posventa, iniciativas de electrificación y una penetración más profunda de los canales de ventas en línea. América del Norte lidera el mercado global con un 38% exacto de participación, respaldada por una infraestructura de deportes de motor madura, un fuerte poder adquisitivo del consumidor y una adopción generalizada en carreras organizadas y programas de desarrollo de habilidades.
 Perspectivas del Mercado
- El mercado de Pit Bikes fue valorado en USD 2235.82 millones en 2024 y alcanzará los USD 3870.37 millones para 2032, registrando un CAGR del 1%, respaldado por la creciente adopción recreativa y la expansión de la participación en deportes de motor.
- La demanda se fortalece a medida que los modelos compactos equivalentes a hatchbacks poseen aproximadamente un 38% de participación, mientras que las variantes de gasolina lideran con casi un 42%, impulsadas por la asequibilidad, el mantenimiento más sencillo y la fuerte idoneidad para entornos de entrenamiento.
- Las tendencias se inclinan hacia la electrificación, los kits de personalización y la ingeniería de cuadros ligeros, apoyadas por el crecimiento de los programas de carreras juveniles y la expansión de pistas de conducción en interiores y controladas.
- La competencia se intensifica con los fabricantes mejorando los sistemas de suspensión, la fiabilidad del motor y la disponibilidad de mejoras posventa, aunque las altas preocupaciones de seguridad y las regulaciones fragmentadas siguen siendo restricciones clave.
- América del Norte lidera con un 38% exacto de participación regional, seguida por Europa y Asia-Pacífico, beneficiándose de una infraestructura avanzada de deportes de motor, un fuerte gasto del consumidor y un rápido crecimiento en academias de entrenamiento e instalaciones recreativas basadas en alquiler.
Análisis de Segmentación del Mercado:
Por Vehículo
Los hatchbacks mantienen la participación dominante en el mercado de Pit Bikes, capturando casi un 38% de la demanda total debido a su tamaño compacto, eficiencia de costos y fuerte idoneidad para la movilidad de corta distancia. Su uso generalizado en regiones urbanas y semiurbanas refuerza su liderazgo, respaldado por su fácil maniobrabilidad y menores costos de propiedad. Los sedanes y SUV ganan tracción entre los compradores que buscan mayor comodidad y estabilidad, mientras que los autos deportivos y otras categorías de nicho se limitan a usuarios orientados al rendimiento. El creciente tráfico de viajeros, las limitaciones de estacionamiento y las preferencias de asequibilidad continúan posicionando a los hatchbacks a la vanguardia del crecimiento del mercado.
- Por ejemplo, Dust Moto integró un tren motriz eléctrico propietario de 80 voltios en su plataforma de micro-movilidad todoterreno, entregando 42 caballos de fuerza y un par máximo en la rueda de 660 Nm (485 lb-ft), lo que permite una rápida aceleración y un rendimiento de alta resistencia en formatos de vehículos compactos.
Por Propulsión
Los modelos a gasolina dominan el mercado de Pit Bikes con una participación aproximada del 42%, impulsados por su amplia disponibilidad, fuerte soporte en el mercado de repuestos y un rendimiento equilibrado para pilotos recreativos y principiantes. Su precio competitivo y fácil mantenimiento los convierten en la opción preferida en regiones emergentes y desarrolladas. Los modelos eléctricos ganan impulso a medida que los usuarios se inclinan hacia opciones de bajo ruido y bajas emisiones, mientras que las plataformas diésel y FCEV siguen siendo mínimas debido a su limitada idoneidad para diseños ligeros de pit bikes. Los incentivos gubernamentales, las mejoras tecnológicas en baterías compactas y los menores costos operativos están acelerando la transición hacia variantes eléctricas durante el período de pronóstico.
- Por ejemplo, Honda Motor Co., Ltd recientemente avanzó en su línea de motores de pequeña cilindrada con la introducción de su motor SOHC de 125cc refrigerado por aire utilizado en modelos como el Honda Grom, entregando 7.2 kW de potencia máxima y logrando una eficiencia confirmada de 66.7 km/l bajo pruebas WMTC.
Por Usuario Final
Los usuarios comerciales representan el segmento líder en el mercado de Pit Bikes, representando casi el 40% del consumo total debido al uso extensivo en la gestión de eventos, instalaciones de entrenamiento de deportes de motor y parques recreativos. Los operadores de servicios de transporte compartido y taxi utilizan pit bikes de manera limitada para movilidad intra-campus o en zonas controladas, mientras que los servicios de alquiler ganan popularidad entre los proveedores de turismo de aventura. Las flotas corporativas adoptan pit bikes selectivamente para grandes campus industriales y operaciones de apoyo logístico. El dominio de los usuarios comerciales está impulsado por la creciente participación en deportes de motor, la demanda de soluciones de movilidad compacta y las crecientes inversiones en infraestructura recreativa.
Impulsores Clave del Crecimiento
1. Expansión de Actividades Recreativas de Deportes de Motor
El mercado de Pit Bikes crece fuertemente debido al aumento de la participación en eventos recreativos de deportes de motor, programas de entrenamiento todoterreno y ligas de carreras juveniles. Los fabricantes se benefician del aumento de la adopción entre los pilotos aficionados que buscan motos compactas, de bajo costo y fáciles de manejar para el desarrollo de habilidades y actividades deportivas de fin de semana. Las pistas organizadas y las escuelas de entrenamiento se expanden rápidamente en regiones emergentes, fomentando el uso regular y las compras repetidas. El mercado gana más impulso a medida que las asociaciones de deportes de motor promueven categorías de nivel de entrada que dependen en gran medida de las pit bikes para formatos de competencia seguros y accesibles.
- Por ejemplo, Piranha fortaleció su línea de rendimiento con la Piranha P140R, impulsada por un motor de cuatro tiempos YX de 140cc que genera 11 caballos de fuerza documentados y equipada con una transmisión manual de 4 velocidades, un carburador estilo Mikuni de 26 mm y una horquilla delantera de largo recorrido de 735 mm.
2. Aumento de la Adopción para Entrenamiento y Desarrollo de Habilidades
Las academias de entrenamiento e instalaciones de coaching de deportes de motor impulsan una demanda sustancial al usar pit bikes para ejercicios controlados de desarrollo de habilidades y entrenamientos de carreras a nivel principiante. Su diseño ligero, salida de motor manejable y bajos requisitos de mantenimiento los hacen ideales para nuevos pilotos, particularmente niños y aprendices en etapas iniciales. El creciente interés en programas de conducción estructurados y formatos de entrenamiento enfocados en la seguridad fortalece la penetración en el mercado. Los fabricantes también introducen modelos de entrenamiento especializados con suspensión ajustable y durabilidad mejorada, apoyando una adopción más amplia en circuitos profesionales, academias de conducción y centros de desarrollo juvenil.
- Por ejemplo, Pitster Pro amplió su línea orientada a la formación con el Pitster Pro MXR 110, equipado con un motor de cuatro tiempos de 107 cc y combinado con una transmisión semiautomática de 4 velocidades diseñada para un control a nivel principiante, con una potencia típica para su clase.
3. Aumento de la Disponibilidad de Modelos Asequibles y Personalizables
La asequibilidad actúa como un catalizador importante a medida que los fabricantes amplían los modelos de pit bikes de bajo costo con opciones de motor flexibles y componentes personalizables. Los pilotos buscan cada vez más la personalización a través de escapes de posventa, kits gráficos, mejoras de suspensión y piezas de rendimiento, creando un fuerte ecosistema para la venta de accesorios. Las mejoras en la eficiencia de fabricación y las estrategias de localización reducen las barreras de precios en los mercados emergentes. La combinación de un bajo costo de adquisición, una reparación sencilla y amplias opciones de personalización atrae a usuarios recreativos, entusiastas de la aventura y corredores aficionados, reforzando la expansión sostenida del mercado en múltiples segmentos de pilotos.
Tendencias y Oportunidades Clave
1. Crecimiento de las Pit Bikes Eléctricas
Las pit bikes eléctricas emergen como una tendencia prominente respaldada por avances en baterías de iones de litio compactas, reducción de emisiones de ruido y beneficios operativos sin emisiones. Las academias de formación y las pistas cubiertas prefieren cada vez más las variantes eléctricas debido a las ventajas de seguridad y el mínimo mantenimiento. Los fabricantes aprovechan esta tendencia lanzando plataformas eléctricas ligeras optimizadas para jóvenes pilotos y rendimiento en pistas cortas. La expansión de la infraestructura de carga, el aumento de la conciencia ambiental y las políticas de adopción de vehículos eléctricos respaldadas por incentivos crean oportunidades a largo plazo, posicionando a las pit bikes eléctricas como una categoría de alto potencial de crecimiento dentro del mercado.
- Por ejemplo, Kawasaki aceleró su desarrollo de vehículos eléctricos de pequeño formato con el lanzamiento de la bicicleta de equilibrio eléctrica Elektrode, integrando un motor de cubo trasero de 250 vatios, una batería de iones de litio de 36 voltios y 5.1 Ah, y tres modos de velocidad electrónicamente limitados a 8 km/h, 12 km/h y 20 km/h.
2. Creciente Popularidad del Turismo de Aventura y los Servicios de Alquiler
Los operadores de turismo de aventura y los parques de alquiler integran cada vez más las pit bikes en paquetes recreativos diseñados para principiantes y experiencias todoterreno familiares. Este cambio crea oportunidades significativas a medida que los consumidores buscan experiencias de conducción de corta duración y bajo riesgo sin el costo de propiedad. Los destinos turísticos emergentes adoptan soluciones de movilidad todoterreno compactas para mejorar el compromiso del visitante. Los proveedores de servicios de alquiler invierten en flotas de pit bikes duraderas debido a su bajo mantenimiento y alto potencial de rotación. La tendencia fortalece la visibilidad del mercado y amplía la exposición del cliente a la conducción todoterreno de nivel inicial.
- Por ejemplo, Apollo amplió su línea lista para alquiler con el Apollo RFZ 125, que cuenta con un motor monocilíndrico documentado de 124 cc que ofrece una potencia máxima típica en su clase, un carburador de 26 mm y un marco de acero de doble viga reforzado diseñado para durabilidad y rendimiento.
3. Expansión de Piezas de Posventa y Mejoras de Rendimiento
El ecosistema de posventa crece rápidamente a medida que los usuarios demandan mejoras de rendimiento, actualizaciones estéticas y configuraciones personalizadas. Los kits de suspensión, carburadores, piñones, paneles de carrocería y neumáticos de alto agarre experimentan una demanda sostenida. Los fabricantes colaboran con marcas de rendimiento para ofrecer paquetes de mejora aprobados de fábrica, creando nuevas fuentes de ingresos. Esta tendencia apoya una vibrante cultura de modificación, especialmente entre los jóvenes pilotos y corredores aficionados. La expansión del mercado de posventa también mejora el valor del ciclo de vida del producto, haciendo que las pit bikes sean más atractivas para el uso recreativo a largo plazo y fomentando una mayor retención de clientes.
Desafíos Clave
1. Preocupaciones de Seguridad y Riesgos de Lesiones
Los problemas relacionados con la seguridad plantean desafíos continuos ya que las pit bikes son a menudo utilizadas por conductores inexpertos o más jóvenes en entornos no controlados. El riesgo de caídas, manejo inadecuado y la limitada adherencia al equipo de protección afectan la percepción del mercado y restringen la adopción entre compradores cautelosos. Las instituciones de formación mitigan esto a través de programas estructurados, pero los consumidores generales siguen expuestos a riesgos de uso indebido. Los fabricantes responden integrando mejoras en el frenado, características de estabilidad y elementos de diseño protectores, sin embargo, las preocupaciones de seguridad continúan influyendo en el escrutinio regulatorio y limitan la penetración en ciertas regiones.
2. Estándares Regulatorios Limitados a Través de las Regiones
El mercado de las Pit Bikes enfrenta marcos regulatorios fragmentados que gobiernan el uso de vehículos todoterreno, estándares de emisiones y permisos de conducción relacionados con la edad. Las reglas regionales inconsistentes crean cargas de cumplimiento para los fabricantes y restringen el despliegue uniforme de productos. Algunas regiones imponen políticas estrictas de operación en pistas o limitan el uso de tierras públicas, afectando la accesibilidad recreativa. Estas variaciones también impactan el crecimiento de eventos organizados y programas de formación. La falta de estándares armonizados complica la certificación de productos, ralentiza la entrada de nuevos modelos y aumenta la complejidad operativa para los fabricantes globales.
Análisis Regional
Norteamérica
Norteamérica posee la mayor participación de alrededor del 38%, respaldada por una fuerte participación en deportes de motor, infraestructura recreativa madura y el uso generalizado de pit bikes en academias de entrenamiento y circuitos de carreras. EE.UU. domina la demanda regional a medida que los programas de carreras juveniles, eventos todoterreno organizados e instalaciones de deportes de motor profesionales continúan expandiéndose. Los altos ingresos disponibles y los sólidos ecosistemas de posventa fortalecen aún más la adopción. Canadá contribuye de manera constante a través del creciente interés en el trail riding y los parques de aventuras. La región se beneficia de redes de distribuidores bien desarrolladas y una alta aceptación de modelos orientados al rendimiento que atienden tanto a conductores aficionados como competitivos.
Europa
Europa representa casi el 27% del mercado, impulsada por una cultura de deportes de motor estructurada, una fuerte supervisión regulatoria y un aumento en la participación en actividades recreativas todoterreno. Países como Alemania, Francia, Italia y el Reino Unido lideran la adopción debido a academias de entrenamiento establecidas, pistas de carreras dedicadas y alta participación juvenil. La demanda aumenta a medida que los clubes y asociaciones promueven categorías de nivel de entrada que dependen en gran medida de las pit bikes para el entrenamiento controlado. La región también ve un aumento en la tracción de las pit bikes eléctricas debido a las regulaciones de emisiones y restricciones de ruido. Una fuerte presencia manufacturera y capacidades de ingeniería avanzadas apoyan la innovación sostenida de productos.
Asia-Pacífico
Asia-Pacífico captura aproximadamente el 24% de la demanda global, impulsada por comunidades de deportes de motor en expansión, creciente participación juvenil y el crecimiento del turismo de aventura en economías emergentes. China lidera la región con una fuerte capacidad de fabricación y amplia disponibilidad de modelos de bajo costo, mientras que Japón y Australia contribuyen a través de formatos de carreras organizadas y pistas recreativas. El aumento de los ingresos disponibles, la urbanización y el interés en actividades de ocio al aire libre asequibles impulsan la penetración del mercado. La región se beneficia de la creciente disponibilidad de piezas de posventa y la creciente preferencia por bicicletas personalizables. El apoyo gubernamental a la infraestructura recreativa y eventos de deportes de motor fortalece el crecimiento regional a largo plazo.
América Latina
América Latina representa aproximadamente el 7% del mercado de Pit Bike, respaldado por una creciente cultura de conducción todoterreno y una creciente adopción entre los operadores de turismo de aventura. Brasil y México lideran la demanda debido a las comunidades emergentes de deportes de motor y al creciente interés entre los jóvenes pilotos. Las condiciones económicas favorecen los modelos asequibles, lo que impulsa a los fabricantes a expandir las líneas de productos de bajo costo. Los clubes de carreras locales y los parques recreativos promueven eventos estructurados que amplían la participación de los usuarios. Desafíos como la infraestructura de entrenamiento limitada y los marcos regulatorios inconsistentes ralentizan el ritmo, pero la creciente disponibilidad minorista y la expansión del mercado de accesorios contribuyen a un crecimiento constante e incremental en la región.
Medio Oriente y África
La región de Medio Oriente y África representa aproximadamente el 4% de la participación, impulsada por el creciente interés en la conducción recreativa en el desierto, eventos de deportes de motor y actividades todoterreno basadas en el turismo. Los EAU y Arabia Saudita dominan la demanda debido a los crecientes festivales de deportes de motor, el desarrollo de pistas y la creciente participación de los jóvenes. África muestra una adopción gradual liderada por la comunidad de conducción recreativa de Sudáfrica y el creciente uso basado en el turismo. Las restricciones económicas y las redes limitadas de distribuidores restringen una penetración más amplia, pero la creciente inversión en infraestructura deportiva y la expansión de parques de aventuras todoterreno apoyan la expansión gradual del mercado en segmentos específicos.
Segmentaciones del Mercado:
Por Vehículo:
- Hatchback
- Sedán
Por Propulsión:
- Gasolina
- Diésel
Por Usuario Final:
- Servicios de transporte compartido y taxis
- Servicios de alquiler de coches
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto de Medio Oriente y África
Paisaje Competitivo
El mercado de Pit Bike presenta un paisaje competitivo conformado por marcas como Dust Moto, Honda Motor Co., Ltd, Piranha, Pitster Pro, Kawasaki, Apollo, SSR Motorsports, Thumpstar, Yamaha Motor Co., Ltd, y NIU Technologies. El mercado de Pit Bike se define por la innovación continua, la expansión de carteras de productos y un fuerte compromiso con las comunidades de pilotos recreativos y enfocados en el entrenamiento. Los fabricantes enfatizan diseños ligeros, geometrías de suspensión mejoradas y trenes motrices eficientes para mejorar el rendimiento y la seguridad del piloto. El mercado se beneficia del rápido crecimiento en programas de carreras juveniles, turismo de aventura y academias de conducción estructuradas, alentando a las empresas a desarrollar modelos adaptados a principiantes y corredores aficionados. Las pit bikes eléctricas ganan impulso a medida que las marcas invierten en avances en baterías y diseños de bajo ruido adecuados para pistas interiores o reguladas. La expansión del soporte del mercado de accesorios para la personalización, junto con la penetración global de concesionarios y comercio electrónico, fortalece aún más la intensidad competitiva en todas las regiones.
Análisis de Jugadores Clave
- Dust Moto
- Honda Motor Co., Ltd
- Piranha
- Pitster Pro
- Kawasaki
- Apollo
- SSR Motorsports
- Thumpstar
- Yamaha Motor Co., Ltd
- NIU Technologies
Desarrollos Recientes
- En agosto de 2024, Uber y BYD anunciaron una asociación estratégica destinada a integrar 100,000 vehículos eléctricos (EVs) en la plataforma global de transporte de Uber. Esta colaboración de varios años se lanzará inicialmente en Europa y América Latina, con planes de expansión a regiones incluyendo Medio Oriente, Canadá, Australia y Nueva Zelanda. La asociación proporcionará a los conductores de Uber precios competitivos y opciones de financiamiento para vehículos BYD. Esto incluye posibles descuentos en carga, mantenimiento de vehículos y seguros.
- En febrero de 2024, Yamaha Motor Co., Ltd. y Yamaha Motor Racing anunciaron el lanzamiento del éxito deseado en el Circuito Internacional de Sepang cuando el equipo Monster Energy Yamaha MotoGP abrió las puertas de su garaje a un grupo selecto de representantes de medios.
- En noviembre de 2023, la NIU XQi3 Dirt Bike Legal para la Calle está diseñada con tecnologías innovadoras, creada para ser multifuncional, para todo clima, todo terreno y de vanguardia. Este vehículo eléctrico contemporáneo combina la última tecnología y un diseño elegante para ofrecer un emocionante, elegante e inteligente paseo de aventura urbana, para aquellos que buscan emoción en carretera y fuera de ella.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Vehículo, Propulsión, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que la participación en el automovilismo recreativo se expanda en las regiones.
- Las pit bikes eléctricas ganarán una adopción más fuerte debido a las restricciones de ruido y el creciente interés en modelos de bajas emisiones.
- Los fabricantes se centrarán en materiales ligeros y mayor durabilidad para mejorar la seguridad y el rendimiento del piloto.
- Los programas de formación juvenil y los formatos de carreras para principiantes impulsarán una mayor demanda de pit bikes de nivel de entrada.
- Los operadores de turismo de aventura aumentarán las inversiones en flotas para apoyar experiencias guiadas fuera de carretera.
- Las piezas de personalización del mercado de accesorios crecerán a medida que los pilotos busquen mejoras de rendimiento y personalización.
- Los canales de venta en línea se fortalecerán a medida que los consumidores prefieran la compra directa y opciones de comparación fáciles.
- Los sistemas de baterías compactos y modulares mejorarán el alcance y la eficiencia en las variantes eléctricas.
- Los eventos de automovilismo regional se expandirán, creando nuevas oportunidades para los segmentos de alquiler y formación.
- Los fabricantes localizarán estrategias de producción y precios para aumentar la penetración en mercados emergentes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de las Pit Bikes y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de bicicletas de pit entre 2025 y 2032?
¿Qué segmento del mercado de Pit Bikes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Pit Bikes?
¿Quiénes son las empresas líderes en el mercado de Pit Bikes?
¿Qué región comandó la mayor parte del mercado de Pit Bikes en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pit Bikes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pit Bikes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2235.82 million → 2032: USD 3870.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pit Bikes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pit Bikes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pit Bikes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pit Bikes Market Drivers
- 3.3 Mercado de Pit Bikes Market Restraints & Challenges
- 3.4 Mercado de Pit Bikes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pit Bikes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pit Bikes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pit Bikes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pit Bikes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pit Bikes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pit Bikes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pit Bikes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pit Bikes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pit Bikes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pit Bikes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pit Bikes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pit Bikes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pit Bikes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pit Bikes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pit Bikes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pit Bikes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pit Bikes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pit Bikes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pit Bikes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
