
Visión General del Mercado
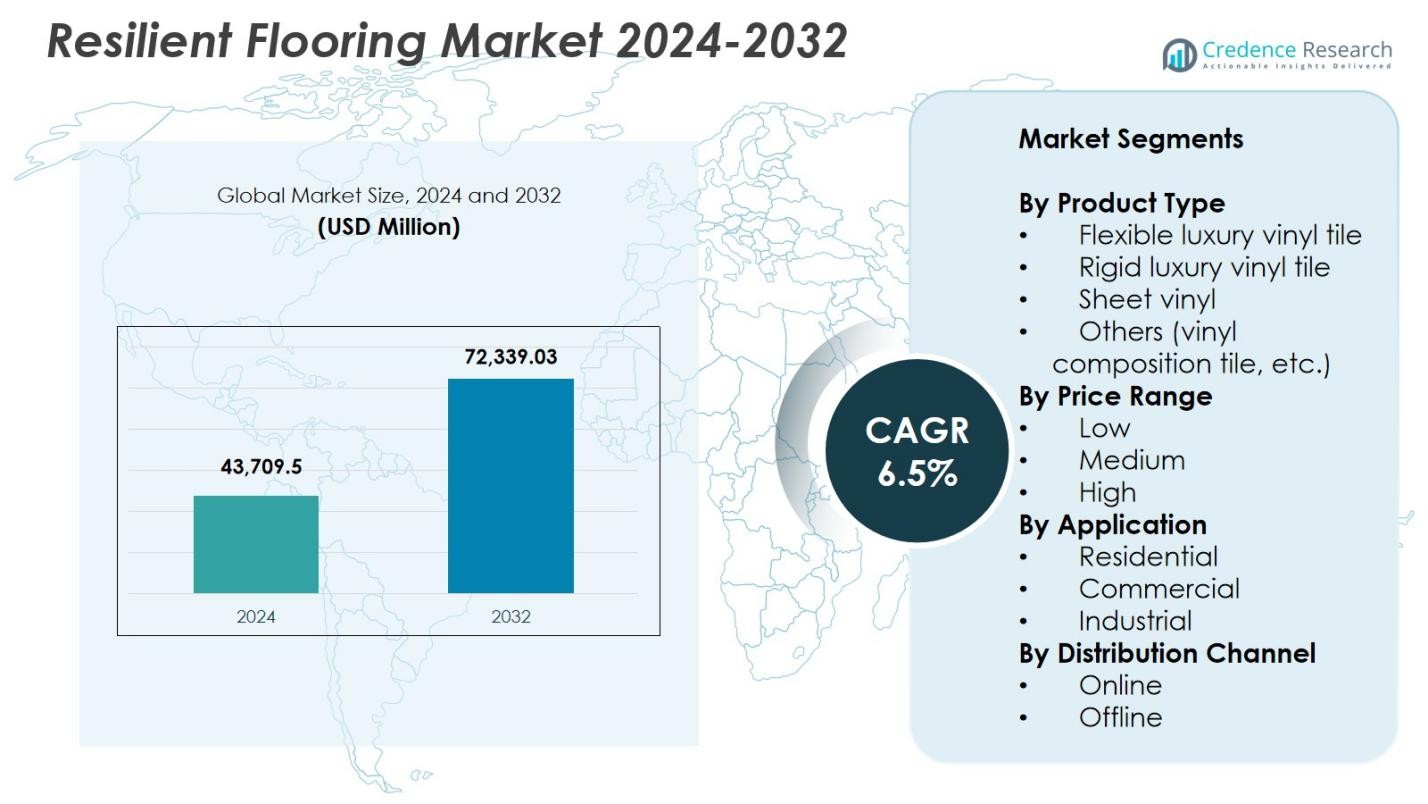
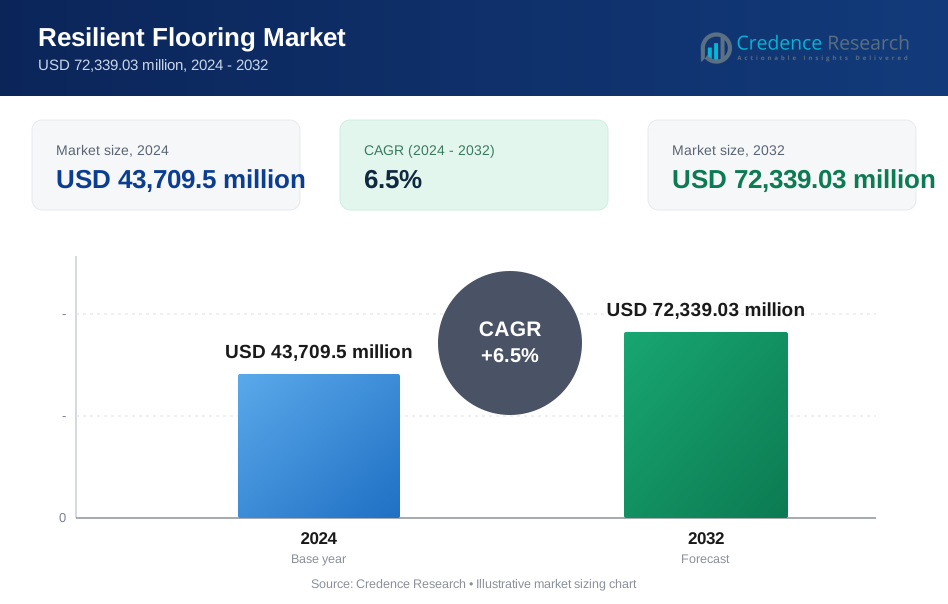
El tamaño del mercado de pisos resilientes fue valorado en USD 43,709.5 millones en 2024 y se anticipa que alcanzará los USD 72,339.03 millones para 2032, con un CAGR del 6.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Pisos Resilientes 2024 | USD 43,709.5 Millones |
| Mercado de Pisos Resilientes, CAGR | 6.5% |
| Tamaño del Mercado de Pisos Resilientes 2032 | USD 72,339.03 Millones |
El mercado de pisos resilientes cuenta con jugadores líderes como Gerflor, Beaulieu, COREtec, Karndean, Interface, Armstrong Flooring, LG Hausys, Forbo, Amtico y Congoleum, todos impulsando el crecimiento a través de la innovación avanzada de productos y la expansión de portafolios de baldosas de vinilo de lujo, vinilo en rollo y pisos de núcleo rígido. Estas empresas se centran en la versatilidad del diseño, mejoras en la durabilidad y el desarrollo de materiales sostenibles para satisfacer la creciente demanda en entornos residenciales, comerciales e institucionales. Regionalmente, Asia Pacífico dominó el mercado con una participación del 34.8% en 2024, apoyada por la rápida urbanización, la construcción a gran escala y la fuerte adopción de soluciones de pisos rentables. América del Norte y Europa siguen, impulsadas por tendencias de renovación y preferencia por materiales de pisos de alto rendimiento y bajo mantenimiento.
Perspectivas del Mercado
- El mercado de pisos resilientes fue valorado en USD 43,709.5 millones en 2024 y se proyecta que crezca a un CAGR del 6.5% hasta 2032.
- El aumento de actividades de renovación y remodelación en los sectores residencial y comercial impulsa la demanda, con el segmento flexible LVT manteniendo una participación del 41.8% debido a su durabilidad, versatilidad de diseño y facilidad de instalación.
- Las tendencias clave incluyen la aceleración de la adopción de soluciones de pisos sostenibles y de bajo VOC, y tecnologías avanzadas de impresión digital que mejoran la personalización y el realismo estético.
- Jugadores líderes como Gerflor, Beaulieu, COREtec, Karndean, Interface, Armstrong Flooring, LG Hausys, Forbo, Amtico y Congoleum expanden portafolios de productos y fortalecen capacidades de manufactura para satisfacer las demandas del mercado en evolución.
- Asia Pacífico lideró con una participación del 34.8% en 2024, seguida por América del Norte con el 32.4% y Europa con el 27.1%, mientras que el segmento de aplicación comercial dominó con una participación del 48.5% impulsada por los requisitos de instalaciones de alto tráfico.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto:
El mercado de pisos resilientes está liderado por el segmento de baldosas de vinilo de lujo flexible (LVT), que representó el 41.8% de participación en 2024, impulsado por su versatilidad de diseño superior, facilidad de instalación y fuerte rendimiento en ambientes propensos a la humedad. El LVT flexible sigue ganando terreno tanto en renovaciones residenciales como comerciales debido a su comodidad al caminar, amplia gama estética y eficiencia de costos. El LVT rígido sigue con una fuerte adopción en áreas de alto tráfico por su estabilidad dimensional, mientras que el vinilo en rollo y otros formatos como el VCT siguen siendo relevantes en aplicaciones sensibles al presupuesto que requieren superficies duraderas y de bajo mantenimiento.
- Por ejemplo, la lámina de vinilo StrataMax Pro de Armstrong maneja tráfico pesado y áreas de alta humedad, mientras que su VCT Standard Excelon utiliza un 85% de piedra caliza en baldosas de 12x12 pulgadas para un uso comercial económico en escuelas y tiendas.
Por rango de precios:
El segmento de rango de precio medio dominó el mercado de pisos resilientes con un 46.3% de participación en 2024, respaldado por su propuesta de valor equilibrada de durabilidad mejorada, opciones de diseño más amplias y adecuación tanto para espacios residenciales como comerciales. Este segmento atrae a consumidores que buscan un rendimiento premium sin el alto costo de las variantes de lujo. El rango de precio alto sigue expandiéndose debido a la creciente demanda de acabados interiores de lujo y tecnologías avanzadas de impermeabilización, mientras que el rango de precio bajo sigue siendo preferido para proyectos a gran escala que priorizan la asequibilidad sobre los beneficios de rendimiento a largo plazo.
- Por ejemplo, las baldosas de vinilo MultiStile™ de Welspun Flooring cuentan con tecnología ScrapeGuard™ con recubrimiento UV para protección contra arañazos y fácil instalación adhesiva, ideal para mejoras residenciales en áreas de alto tráfico.
Por aplicación:
El segmento comercial lideró el mercado de pisos resilientes con un 48.5% de participación en 2024, impulsado por el uso extensivo en espacios comerciales, oficinas, instalaciones de salud y edificios educativos que buscan soluciones de pisos duraderos, fáciles de limpiar y estéticamente adaptables. Los usuarios comerciales prefieren los pisos resilientes por su larga vida útil, resistencia a las manchas y capacidad para soportar un tráfico peatonal intenso. Las aplicaciones residenciales continúan creciendo con el aumento de las actividades de renovación del hogar y la preferencia por superficies impermeables, mientras que el segmento industrial gana terreno en espacios industriales ligeros que requieren materiales de pisos antideslizantes y resistentes al impacto.
Principales impulsores de crecimiento
Aumento de actividades de renovación y remodelación
La creciente inversión global en renovación residencial y comercial impulsa significativamente el mercado de pisos resilientes. Los consumidores prefieren cada vez más opciones de pisos duraderos, resistentes a la humedad y visualmente atractivos como el LVT para modernizar interiores. El aumento en el gasto en mejoras del hogar, la expansión del sector inmobiliario comercial y las actualizaciones en espacios de hospitalidad y venta al por menor refuerzan la demanda. La facilidad de instalación de los pisos resilientes, su menor costo de ciclo de vida y su compatibilidad con sistemas de calefacción por suelo radiante aceleran aún más la adopción. Los desarrolladores también prefieren los pisos resilientes por su capacidad para replicar materiales naturales mientras ofrecen un rendimiento superior bajo un tráfico peatonal intenso.
- Por ejemplo, el Havasu Regional Medical Center renovó su suelo resiliente desgastado utilizando el Sistema Comercial de Bona, completando el proyecto en 18 horas en lugar de más de 72 horas requeridas para un reemplazo completo, ahorrando $20,000 más costos de mano de obra.
Avances Tecnológicos que Mejoran el Rendimiento
Las innovaciones en recubrimientos de superficies, tecnología de núcleo rígido, técnicas de grabado y impresión digital están fortaleciendo el rendimiento del producto y la diversidad de diseño en todo el mercado. Las capas protectoras avanzadas ahora ofrecen una mejor resistencia a los arañazos, impermeabilización y protección contra manchas, haciendo que los suelos resilientes sean adecuados para una gama más amplia de aplicaciones. Los fabricantes están invirtiendo en tecnologías de producción sostenibles y materiales reciclables, alineándose con los estándares globales de construcción ecológica. Estos avances mejoran la vida útil del producto y el realismo estético, atrayendo tanto a compradores comerciales como residenciales que buscan soluciones de suelo duraderas y de alto rendimiento.
- Por ejemplo, el PureGrain Direct Digital Print DLVT de Engineered Floors utiliza tecnología de grabado digital en un núcleo SPC de alta densidad, logrando diseños de alta resolución con cinco veces mayor claridad de color y texturas perfectamente registradas para visuales de madera realistas.
Creciente Adopción en Instalaciones Comerciales e Institucionales
La rápida expansión de los sectores minorista, sanitario, educativo y de hospitalidad impulsa una fuerte adopción de suelos resilientes debido a su durabilidad, beneficios de higiene y facilidad de mantenimiento. Los espacios comerciales requieren materiales que soporten un tráfico peatonal intenso mientras mantienen una calidad visual consistente, haciendo que LVT, vinilo en rollo y productos de núcleo rígido sean las opciones preferidas. El aumento de diseños modernos de oficinas, la construcción incrementada de clínicas y la demanda de suelos antideslizantes en instalaciones públicas impulsan aún más el crecimiento del mercado. Además, los suelos resilientes permiten una instalación más rápida, reduciendo el tiempo de inactividad operativo para entornos de alto tráfico.
Tendencias Clave y Oportunidades
Cambio hacia Soluciones de Suelo Sostenibles y de Baja Emisión
La sostenibilidad está emergiendo como una tendencia definitoria a medida que los fabricantes introducen productos de suelo resiliente con bajo contenido de COV, sin ftalatos y reciclables. Las certificaciones de construcción ecológica como LEED y BREEAM están fortaleciendo la demanda de materiales ambientalmente responsables en proyectos comerciales y residenciales. Los materiales de respaldo bio-basados, la fabricación eficiente en energía y los programas de reciclaje en circuito cerrado presentan oportunidades lucrativas para la innovación. Con los consumidores y las empresas priorizando interiores ecológicos, las marcas que ofrecen declaraciones ambientales transparentes y modelos de suelo circulares ganan una ventaja competitiva en el panorama del mercado en evolución.
- Por ejemplo, Tarkett ha sido pionero en suelos con emisiones ultra bajas de COV desde 2011, con emisiones de 10 a 100 veces por debajo de los estrictos estándares globales y verificadas por Eurofins en niveles de Oro y Platino para la calidad del aire interior.
Expansión de la Impresión Digital y Diseños Personalizables
Las tecnologías avanzadas de impresión digital están permitiendo texturas altamente realistas, mayor precisión de color y diseños de suelo personalizados, desbloqueando oportunidades sustanciales en interiores de hospitalidad, minoristas y residenciales premium. Los patrones personalizados que imitan madera, piedra y cerámica con precisión están impulsando la preferencia por LVT y vinilo en rollo. Este cambio permite a arquitectos y diseñadores una mayor flexibilidad creativa, apoyando conceptos interiores únicos de marca y temáticos. A medida que la personalización se convierte en un factor clave de compra, se espera que los fabricantes que ofrezcan capacidades de diseño ágiles y tiempos de producción más rápidos capturen la creciente demanda del mercado.
- Por ejemplo, la colección Northern Wonder LVT de Mannington Commercial aprovecha la impresión digital para lograr repeticiones de patrones muy largas y colores extendidos que son excepcionalmente difíciles de conseguir con los métodos tradicionales de rotograbado.
Desafíos Clave
Volatilidad en los Precios de Materias Primas
Los precios fluctuantes del PVC, plastificantes, estabilizadores y otros insumos derivados de petroquímicos crean una incertidumbre significativa en los costos para los fabricantes en el Mercado de Pisos Resilientes. Cualquier aumento en los precios del petróleo crudo impacta la adquisición de materiales, los costos de producción y los márgenes de ganancia. Los fabricantes a menudo luchan por equilibrar las presiones de costos sin comprometer la calidad o la asequibilidad para los consumidores. Además, las interrupciones en la cadena de suministro y el endurecimiento de las regulaciones ambientales sobre componentes químicos pueden intensificar aún más la volatilidad, haciendo que las estrategias de precios a largo plazo y la planificación de inventarios sean cada vez más desafiantes para los actores del mercado.
Preocupaciones Ambientales y Limitaciones de Reciclaje
A pesar de los avances en el desarrollo de productos sostenibles, los pisos resilientes enfrentan desafíos relacionados con el reciclaje al final de su vida útil y la gestión de residuos. Muchas estructuras de pisos de múltiples capas son difíciles de reciclar debido a las composiciones de materiales mixtos, lo que limita la circularidad y aumenta las preocupaciones ambientales. Las regulaciones dirigidas a la reducción de residuos plásticos y los estrictos estándares de emisiones añaden cargas de cumplimiento para los fabricantes. Los consumidores y compradores institucionales están examinando cada vez más las huellas ambientales, empujando a las empresas a innovar con materiales reciclables y procesos de fabricación más limpios. Sin embargo, escalar tales tecnologías sigue siendo complejo y costoso para la industria.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 32.4% del Mercado de Pisos Resilientes en 2024, impulsada por una fuerte demanda en renovaciones residenciales, oficinas comerciales, espacios minoristas y edificios institucionales. La región se beneficia de la alta adopción de baldosas de vinilo de lujo debido a su durabilidad, resistencia a la humedad y flexibilidad de diseño. El crecimiento se ve aún más respaldado por el aumento del gasto en mejoras del hogar, la expansión de la construcción de viviendas multifamiliares y la creciente preferencia por soluciones de pisos de bajo mantenimiento. Los fabricantes continúan invirtiendo en líneas de productos tecnológicamente avanzadas y ecológicas que se alinean con los estándares de sostenibilidad, fortaleciendo la penetración de pisos resilientes en los Estados Unidos y Canadá.
Europa
Europa representó una participación del 27.1% del Mercado de Pisos Resilientes en 2024, respaldada por estrictas regulaciones ambientales y una fuerte demanda de instalaciones comerciales e industriales. El énfasis de la región en materiales de construcción sostenibles y pisos de bajo VOC impulsa la adopción de formatos avanzados de vinilo y soluciones de pisos resilientes reciclables. Las crecientes actividades de renovación en los sectores residencial y hotelero mejoran aún más la expansión del mercado. Países como Alemania, el Reino Unido y Francia lideran el consumo debido a las altas inversiones en infraestructura moderna e interiores energéticamente eficientes, mientras que el sur de Europa experimenta un creciente aumento impulsado por el incremento de la construcción y las mejoras en instalaciones relacionadas con el turismo.
Asia Pacífico
Asia Pacífico dominó el mercado global de pisos resilientes con un 34.8% de participación en 2024, impulsado por la rápida urbanización, la expansión de la construcción residencial y el desarrollo comercial a gran escala. El fuerte crecimiento económico en China, India y el sudeste asiático continúa acelerando la demanda de materiales de piso rentables, duraderos y elegantes. La región adopta cada vez más baldosas de vinilo de lujo y vinilo en láminas para viviendas modernas, cadenas minoristas e instalaciones educativas. El aumento de los ingresos disponibles, las iniciativas gubernamentales de vivienda y las crecientes inversiones en ciudades inteligentes fortalecen aún más el impulso del mercado. Además, la presencia de importantes centros de fabricación asegura precios competitivos y una amplia disponibilidad de productos en toda la región.
América Latina
América Latina capturó un 3.4% de participación del mercado de pisos resilientes en 2024, con la demanda influenciada en gran medida por la modernización de la infraestructura y la creciente adopción de pisos de vinilo en proyectos comerciales y residenciales. Brasil y México dominan el consumo debido al desarrollo urbano y la creciente preferencia por opciones de pisos económicos y resistentes a la humedad. El crecimiento está respaldado por la expansión de la construcción minorista, hotelera y de atención médica. El cambio hacia materiales interiores de bajo mantenimiento y la disponibilidad de productos importados de LVT y vinilo en láminas también contribuyen a la expansión del mercado. Sin embargo, las fluctuaciones económicas y la capacidad limitada de fabricación local presentan desafíos para una penetración más amplia del mercado.
Oriente Medio y África
La región de Oriente Medio y África representó un 2.3% de participación en 2024, impulsada por el aumento de la construcción de complejos comerciales, propiedades hoteleras y comunidades residenciales premium. Países como los EAU, Arabia Saudita y Sudáfrica son consumidores clave, impulsados por inversiones en infraestructura moderna y mejoras interiores. La región adopta cada vez más pisos resilientes por su durabilidad, resistencia al calor y adecuación para entornos de alto tráfico. El creciente turismo y la expansión minorista apoyan aún más la demanda. Sin embargo, el crecimiento del mercado se modera por la sensibilidad al precio y la dependencia de las importaciones, aunque las perspectivas a largo plazo siguen siendo positivas con las iniciativas de desarrollo urbano en curso.
Segmentaciones del Mercado:
Por Tipo de Producto
- Baldosa de vinilo de lujo flexible
- Baldosa de vinilo de lujo rígido
- Vinilo en láminas
- Otros (baldosa de composición de vinilo, etc.)
Por Rango de Precios
- Bajo
- Medio
- Alto
Por Aplicación
- Residencial
- Comercial
- Industrial
Por Canal de Distribución
- En línea
- Fuera de línea
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de suelos resilientes presenta a los principales actores como Gerflor, Beaulieu, COREtec, Karndean, Interface, Armstrong Flooring, LG Hausys, Forbo, Amtico y Congoleum, todos impulsando la innovación a través de la diversificación de productos, tecnologías avanzadas y estrategias enfocadas en la sostenibilidad. Estas empresas priorizan la expansión de sus carteras de baldosas de vinilo de lujo, vinilo en rollo y suelos de núcleo rígido para satisfacer la creciente demanda en los sectores residencial, comercial e institucional. Muchos fabricantes invierten fuertemente en impresión digital, técnicas de grabado y materiales ecológicos para mejorar el realismo y el rendimiento del producto. Iniciativas estratégicas como fusiones, expansiones de capacidad y asociaciones de distribución fortalecen su presencia en el mercado global. Además, los esfuerzos continuos de I+D se centran en mejorar la reciclabilidad, fortalecer las capas de desgaste y desarrollar productos de bajo VOC alineados con los estándares de construcción ecológica. A medida que las preferencias de los consumidores se inclinan hacia soluciones de suelos duraderas, flexibles en diseño y rentables, los actores clave continúan mejorando la visibilidad de la marca, optimizando las cadenas de suministro y ampliando las ofertas adaptadas a los requisitos cambiantes de los usuarios finales.
Análisis de los Principales Actores
- Gerflor
- Beaulieu
- COREtec
- Karndean
- Interface
- Armstrong Flooring
- LG Hausys
- Forbo
- Amtico
- Congoleum
Desarrollos Recientes
- En noviembre de 2025, Beaulieu International Group (a través de su subsidiaria New Congol LLC) adquirió los activos de Congoleum Flooring, expandiendo significativamente su presencia en EE. UU. y su cartera de suelos resilientes.
- En 2025, Gerflor Group completó la adquisición de Matter Surfaces, un proveedor estadounidense de sistemas de entrada y productos de superficies arquitectónicas, ampliando las ofertas de suelos comerciales y superficies de Gerflor.
- En diciembre de 2023, Karndean Designflooring adquirió Go Resilient (Canadá), fortaleciendo su presencia en América del Norte y sus capacidades de distribución.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Rango de Precios, Aplicación, Canal de Distribución y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante impulsado por el aumento de actividades de renovación y remodelación en los sectores residenciales y comerciales.
- La demanda de baldosas de vinilo de lujo seguirá fortaleciéndose a medida que los consumidores se inclinen hacia soluciones de pisos duraderas, impermeables y ricas en diseño.
- Los avances tecnológicos en la construcción de núcleo rígido y la impresión digital mejorarán el rendimiento del producto y el realismo estético.
- Las iniciativas de sostenibilidad acelerarán la adopción de materiales de pisos resilientes de bajo VOC, reciclables y de base biológica.
- Los espacios comerciales preferirán cada vez más los pisos resilientes por su durabilidad en áreas de alto tráfico y sus beneficios de bajo mantenimiento.
- Los fabricantes ampliarán las inversiones en procesos de producción ecológicos y programas de reciclaje circular.
- Las economías emergentes impulsarán una demanda significativa debido a la rápida urbanización y la expansión de actividades de construcción.
- Los diseños personalizables y el grabado avanzado apoyarán las tendencias de premiumización en entornos de hospitalidad y venta al por menor.
- Las redes de distribución se fortalecerán a través de asociaciones estratégicas y la expansión del comercio minorista omnicanal.
- La innovación en el rendimiento acústico, la resistencia al impacto y la comodidad bajo los pies mejorará la adopción del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de pisos resilientes y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de pisos resilientes entre 2024 y 2032?
¿Qué segmento del mercado de pisos resilientes tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de pisos resilientes?
¿Quiénes son las empresas líderes en el mercado de pisos resilientes?
¿Qué región tuvo la mayor participación en el mercado de pisos resilientes en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Pisos Resilientes Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Pisos Resilientes Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 43,709.5 million → 2032: USD 72,339.03 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Pisos Resilientes Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Pisos Resilientes Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Pisos Resilientes Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Pisos Resilientes Market Drivers
- 3.3 Mercado de Pisos Resilientes Market Restraints & Challenges
- 3.4 Mercado de Pisos Resilientes Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Pisos Resilientes Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Pisos Resilientes Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Pisos Resilientes category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Pisos Resilientes Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Pisos Resilientes Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Pisos Resilientes market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Pisos Resilientes Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Pisos Resilientes Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Pisos Resilientes Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Pisos Resilientes (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Pisos Resilientes Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Pisos Resilientes Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Pisos Resilientes Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Pisos Resilientes Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Pisos Resilientes Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Pisos Resilientes Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Pisos Resilientes Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Pisos Resilientes Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Pisos Resilientes Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
