
Visión General del Mercado:
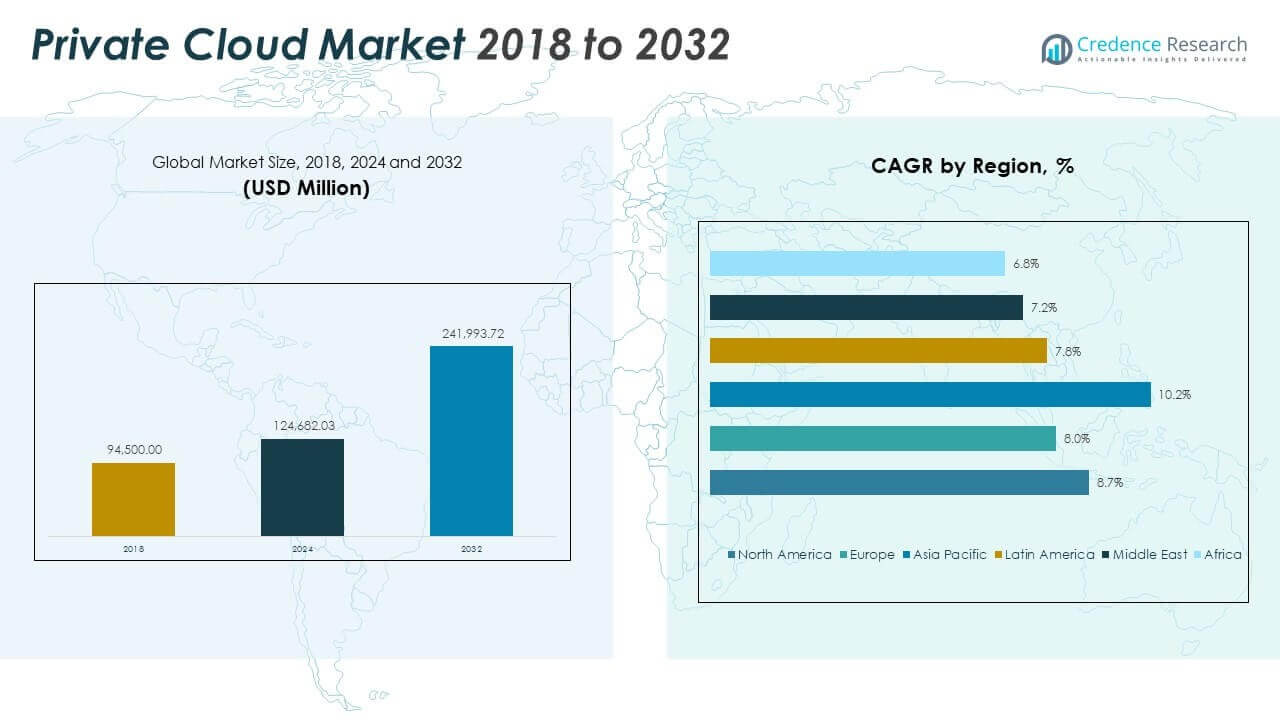
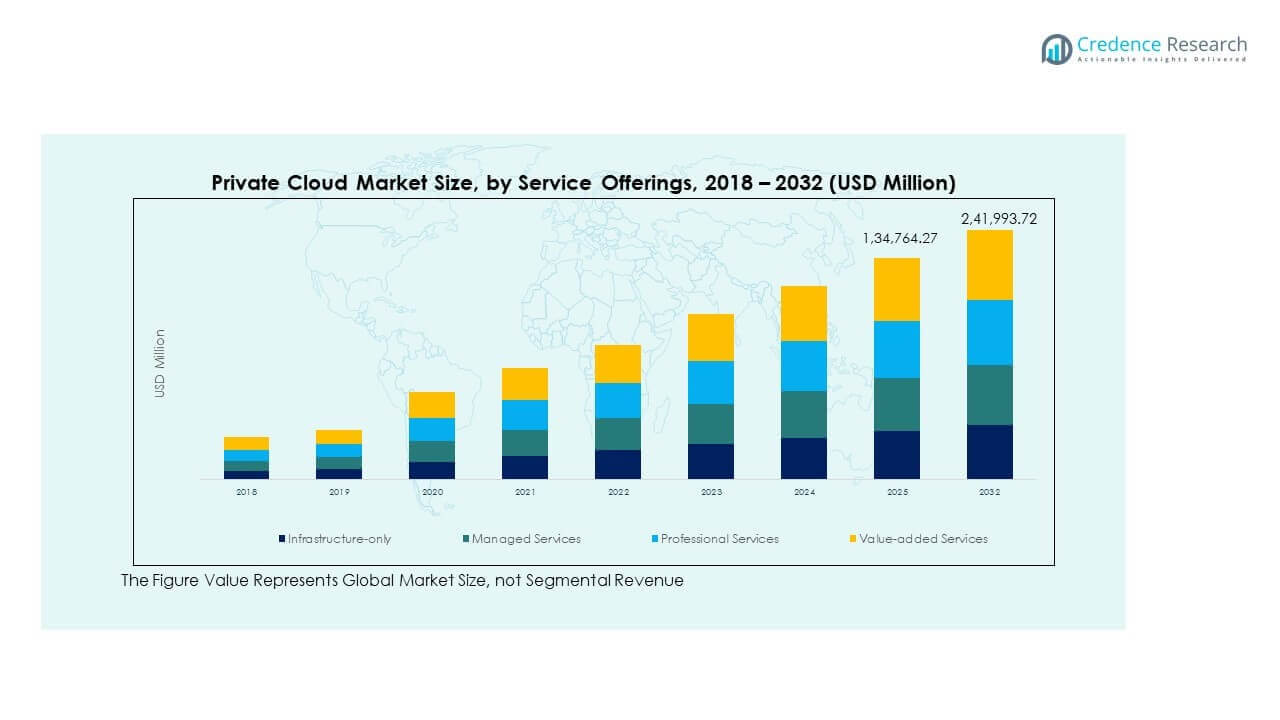
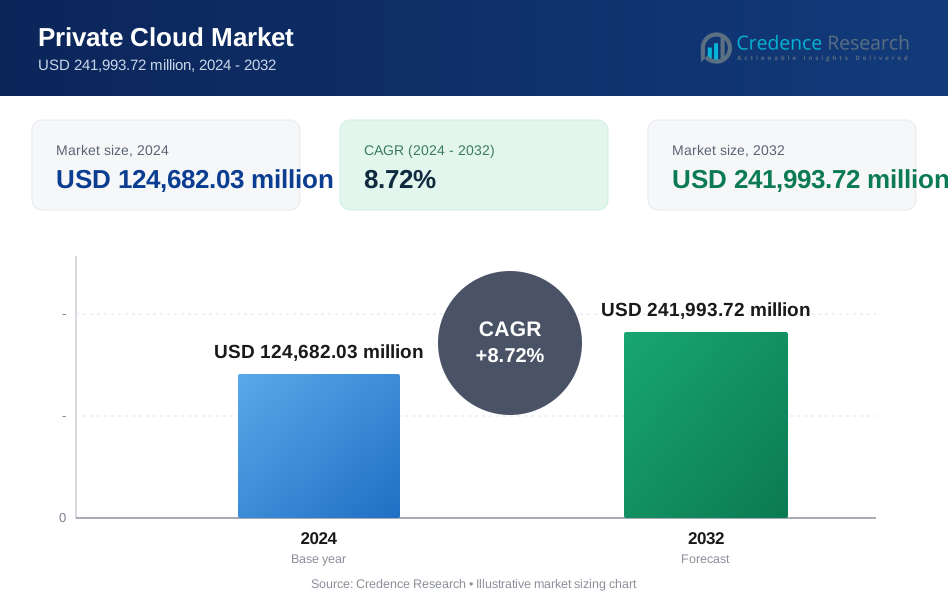
El tamaño del mercado de la nube privada fue valorado en USD 94,500.00 millones en 2018 a USD 1,24,682.03 millones en 2024 y se anticipa que alcanzará USD 2,41,993.72 millones para 2032, con un CAGR de 8.72% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Nube Privada 2024 | USD 1,24,682.03 Millones |
| Mercado de Nube Privada, CAGR | 8.72% |
| Tamaño del Mercado de Nube Privada 2032 | USD 2,41,993.72 Millones |
El mercado se está expandiendo debido a la creciente demanda empresarial de entornos en la nube seguros y conformes. Las organizaciones prefieren configuraciones de nube privada para asegurar el control total sobre los datos, mejorar el rendimiento del sistema y cumplir con las necesidades internas de cumplimiento. Sectores como la salud, BFSI y el gobierno impulsan la adopción debido a mandatos regulatorios y cargas de trabajo de datos sensibles. Las empresas también están modernizando la infraestructura heredada mientras mantienen la seguridad y estabilidad. Las estrategias de TI híbridas aumentan aún más el interés en modelos privados que apoyan transiciones graduales a la nube. La necesidad de infraestructura escalable, combinada con crecientes preocupaciones sobre la soberanía de los datos, posiciona a la nube privada como una inversión estratégica.
Norteamérica lidera el mercado debido a la adopción temprana por parte de las empresas y la alta madurez en la nube. Europa sigue con una demanda impulsada por el GDPR y los requisitos de alojamiento soberano. Asia Pacífico muestra un fuerte crecimiento debido a la rápida digitalización en India, China y el Sudeste Asiático. América Latina y el Medio Oriente están ganando impulso, apoyados por inversiones del sector público. África permanece en la fase inicial de crecimiento pero muestra interés a través de despliegues de nube localizados. Las dinámicas regionales reflejan una mezcla de preparación de infraestructura, aplicación de políticas y necesidades específicas de cada sector.
Perspectivas del Mercado:
- El mercado de la nube privada fue valorado en USD 94,500.00 millones en 2018, alcanzó USD 124,682.03 millones en 2024, y se proyecta que llegue a USD 241,993.72 millones para 2032, creciendo a una tasa compuesta anual (CAGR) de 8.72%.
- América del Norte lideró el mercado en 2024 con una participación del 37.46%, seguida por Europa con el 25.77%, y Asia Pacífico con el 23.48%, impulsadas por una madurez avanzada en la nube y fuertes necesidades de cumplimiento.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR del 10.2% y una participación del 23.48% en 2024, respaldada por la rápida digitalización empresarial y la expansión de infraestructura local.
- Las aplicaciones empresariales tuvieron la mayor participación de carga de trabajo en 2024 con un 38.4%, impulsadas por la demanda de alojamiento estable y seguro de sistemas empresariales críticos.
- Los servicios gestionados representaron el 34.7% del segmento de ofertas de servicios en 2024, reflejando una creciente dependencia de proveedores externos para operaciones en la nube privada.
Impulsores del Mercado:
Creciente Demanda Empresarial de Control de Datos y Garantía de Seguridad
Las empresas priorizan un control sólido sobre cargas de trabajo sensibles y activos de datos. Los entornos de nube privada ofrecen infraestructura dedicada con políticas de acceso definidas. Las industrias reguladas valoran las estructuras de gobernanza predecibles y la preparación para auditorías. Los equipos de seguridad obtienen mejor visibilidad a través de aplicaciones y capas de almacenamiento. Los mandatos de cumplimiento empujan a las empresas hacia arquitecturas de nube aisladas. El mercado de la nube privada se beneficia de marcos internos de riesgo más estrictos. Las empresas reducen la exposición de entornos públicos compartidos. Los líderes empresariales buscan un rendimiento estable para sistemas críticos. Estas necesidades sostienen la adopción a largo plazo de la nube privada.
- Por ejemplo, IBM Cloud implementó su Registro de Contenedores con Notary para la firma de imágenes en cinco regiones, cada una con tres instancias altamente disponibles en dos zonas y TLS de extremo a extremo para el almacenamiento en Cloudant.
Creciente Necesidad de Infraestructura de TI Personalizable y de Alto Rendimiento
Las organizaciones requieren infraestructura adaptada a cargas de trabajo específicas. Las plataformas de nube privada permiten un control detallado sobre el diseño de cómputo y almacenamiento. Las aplicaciones sensibles al rendimiento demandan latencia y rendimiento consistentes. Las empresas evitan los riesgos de vecinos ruidosos comunes en entornos compartidos. Las configuraciones de red personalizadas soportan aplicaciones empresariales complejas. Los equipos de TI alinean la infraestructura con estándares y políticas internas. Esta flexibilidad mejora la eficiencia de las cargas de trabajo en todos los departamentos. Las empresas también mantienen una planificación de capacidad predecible. Tales ventajas refuerzan las decisiones de inversión en la nube privada.
Expansión de Sectores Impulsados por el Cumplimiento y Cargas de Trabajo Críticas
Los sectores de salud, finanzas y gobierno expanden rápidamente sus operaciones digitales. Estos sectores enfrentan estrictas obligaciones de residencia de datos y privacidad. El despliegue de la nube privada apoya las auditorías de cumplimiento interno. Las empresas alojan aplicaciones sensibles sin exposición externa. Los planes de continuidad del negocio dependen de entornos privados estables. Las empresas gestionan cargas de trabajo críticas con ciclos de actualización controlados. Las estrategias de mitigación de riesgos favorecen modelos de infraestructura aislados. Los oficiales de cumplimiento apoyan el uso a largo plazo de la nube privada. La expansión del sector fortalece la demanda del mercado.
- Por ejemplo, Oracle Cloud Infrastructure admite el cumplimiento de HIPAA a través de marcos de implementación seguros, incluidos Security Zones y Oracle Cloud@Customer, permitiendo el procesamiento de datos de salud con controles de residencia y aislamiento reforzados.
Aumento de la Adopción de TI Híbrida y Modernización de Sistemas Legados
Las empresas operan entornos de TI mixtos entre sistemas locales y en la nube. La nube privada conecta la infraestructura tradicional con plataformas modernas. Las aplicaciones heredadas requieren rutas de migración controladas. Los equipos de TI modernizan sistemas sin exposición total a la nube pública. Los modelos híbridos apoyan estrategias de transformación digital por fases. La infraestructura privada se integra sin problemas con herramientas internas. Las empresas protegen inversiones tecnológicas previas a través de actualizaciones graduales. La estabilidad operativa se mantiene intacta durante las transiciones. Este impulsor apoya el crecimiento constante de la nube privada.
Tendencias del Mercado:
Integración de Capacidades de Automatización e Infraestructura Definida por Software
Las plataformas de nube privada adoptan la automatización para la gestión de recursos. Los modelos definidos por software simplifican la orquestación de cómputo y almacenamiento. Los equipos de TI reducen la intervención manual en los entornos. La automatización mejora la velocidad de implementación y la precisión operativa. Los controles basados en políticas mejoran la consistencia de la infraestructura. Las empresas alinean la nube privada con los flujos de trabajo de DevOps. Los portales de autoservicio mejoran la experiencia del usuario interno. La agilidad de la infraestructura se convierte en una ventaja competitiva. Esta tendencia transforma las operaciones de la nube privada.
- Por ejemplo, Cognizant utilizó VMware vRealize Automation para reducir el tiempo de aprovisionamiento de recursos de 10 días a unas pocas horas. Esto permitió la programación automática de operaciones del Día 2, liberando a los administradores de TI de procesos manuales como la liberación de máquinas virtuales e informes de rendimiento.
Preferencia Creciente por Modelos de Servicio de Nube Privada Gestionada
Las empresas buscan reducir la complejidad operativa y la presión de personal. Los servicios de nube privada gestionada abordan las brechas de habilidades internas. Los proveedores de servicios se encargan del mantenimiento y la gestión del ciclo de vida. Las empresas se centran en funciones comerciales clave. Los niveles de servicio predecibles apoyan la planificación operativa. Los modelos gestionados mejoran el tiempo de actividad y el cumplimiento. Las empresas acceden a experiencia avanzada. La visibilidad de costos mejora a través de acuerdos de servicio. Este cambio modifica las expectativas de los compradores.
Adopción de Plataformas de Contenedores en Entornos de Nube Privada
Las organizaciones implementan aplicaciones en contenedores para mayor flexibilidad. La nube privada admite Kubernetes y herramientas de orquestación. Los contenedores mejoran la portabilidad y escalabilidad de las aplicaciones. Los equipos de desarrollo aceleran los ciclos de lanzamiento. Los equipos de infraestructura mantienen el control sobre los entornos. La nube privada alinea la seguridad de los contenedores con las políticas empresariales. El aislamiento de cargas de trabajo mejora la confiabilidad de las aplicaciones. Las empresas modernizan eficientemente las pilas de aplicaciones. La adopción de contenedores transforma el diseño de la nube privada.
- Por ejemplo, una empresa global de procesamiento de pagos utilizó Red Hat OpenShift con vRealize para aprovisionar pilas completas de aplicaciones de 40 horas a 40 minutos. Esto apoyó la orquestación de Kubernetes en entornos de nube privada.
Alineación con Objetivos de Sostenibilidad y Eficiencia Energética
Las empresas se centran en la utilización eficiente de los recursos. La nube privada permite un uso optimizado del hardware. La consolidación de centros de datos reduce el desperdicio de energía. Los equipos de TI monitorean de cerca el consumo de recursos. Los objetivos de sostenibilidad influyen en las decisiones de planificación de infraestructura. Los entornos privados apoyan las estrategias de TI verde. Los ciclos de renovación de hardware mejoran las métricas de eficiencia. Las organizaciones alinean la estrategia de nube con los objetivos ESG. Esta tendencia gana importancia estratégica.
Análisis de Desafíos del Mercado:
Alta Inversión de Capital y Complejidad en la Gestión de Infraestructura
El despliegue de nube privada requiere una inversión inicial significativa. Las empresas financian servidores, almacenamiento y equipos de redes. La planificación de infraestructura demanda experiencia técnica especializada. Las empresas más pequeñas enfrentan restricciones presupuestarias. Los equipos de TI gestionan el ciclo de vida del hardware y las actualizaciones. Los costos operativos siguen siendo más altos que las alternativas públicas. Los errores en la planificación de capacidad aumentan las ineficiencias. La integración con proveedores requiere una coordinación cuidadosa. Estos factores desafían una adopción más amplia en segmentos sensibles al costo.
Escalabilidad Limitada en Comparación con Alternativas de Nube Pública
La escalabilidad de la nube privada depende de la disponibilidad de infraestructura física. Los picos rápidos de carga de trabajo tensionan la capacidad interna. Los ciclos de adquisición ralentizan los tiempos de expansión. Las empresas enfrentan retrasos durante los períodos de alta demanda. La sobreprovisión de infraestructura aumenta los recursos inactivos. La subutilización afecta la eficiencia de costos. Los equipos de TI equilibran la flexibilidad con el control presupuestario. La nube pública sigue siendo atractiva para cargas de trabajo de ráfaga. Los límites de escalabilidad restringen algunos casos de uso.
Oportunidades de Mercado:
Creciente Demanda de Economías Digitales Emergentes y Empresas
Los mercados emergentes expanden las inversiones en infraestructura digital. Las empresas fortalecen los marcos de control interno de TI. La adopción de nube privada aumenta con la conciencia regulatoria. Las necesidades locales de residencia de datos impulsan los despliegues privados. Las firmas de telecomunicaciones y financieras invierten fuertemente. Los programas de digitalización gubernamental apoyan la infraestructura privada. Las empresas modernizan operaciones con entornos controlados. Los centros de datos regionales expanden las ofertas privadas. El potencial de crecimiento sigue siendo fuerte en las regiones en desarrollo.
Expansión de Soluciones de Nube Privada Específicas de la Industria
Los proveedores desarrollan plataformas de nube privada enfocadas en sectores. Los sistemas de salud demandan entornos seguros para datos de pacientes. Las instituciones financieras requieren procesamiento de transacciones de baja latencia. Las empresas manufactureras despliegan nube privada para sistemas operativos. El cumplimiento específico de la industria impulsa soluciones a medida. Los proveedores se diferencian a través de la experiencia vertical. Las empresas adoptan arquitecturas personalizadas con confianza. Esta especialización desbloquea nuevas fuentes de ingresos.
Análisis de Segmentación del Mercado:
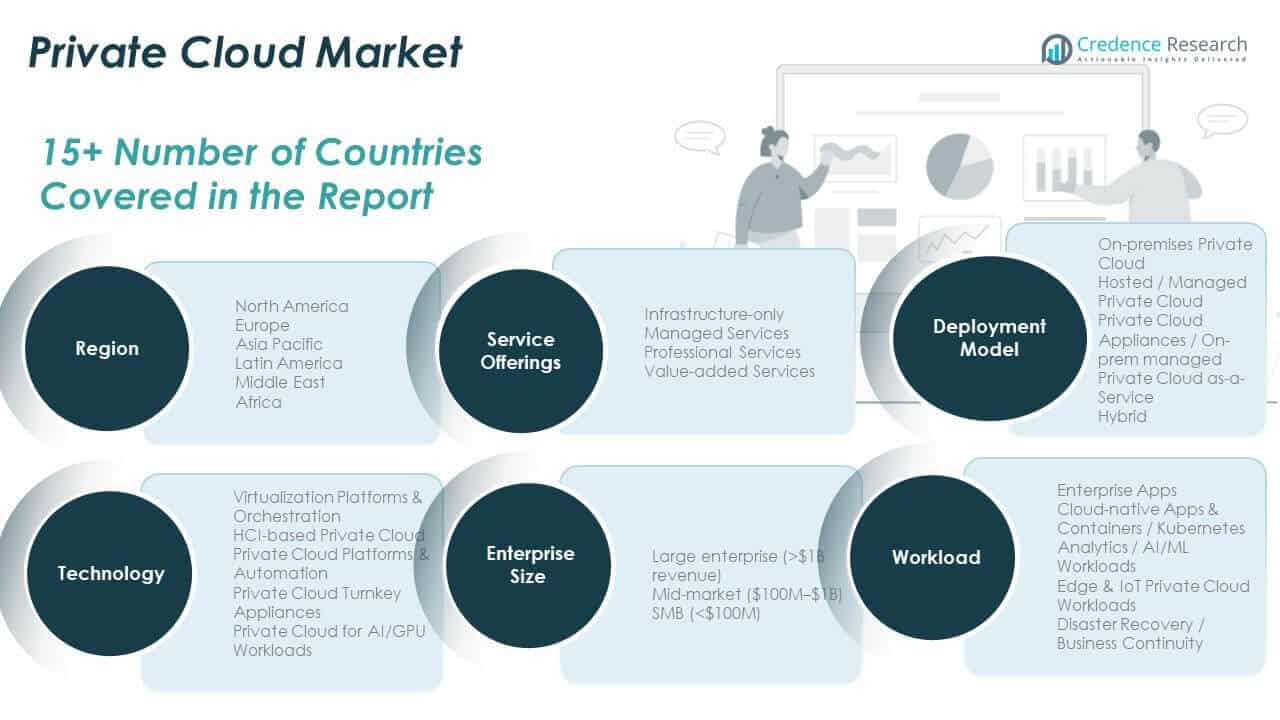
Por ofertas de servicios, el Mercado de Nube Privada ofrece diversos modelos de servicio, con los servicios gestionados liderando debido a la demanda empresarial de experiencia en infraestructura externalizada. Los servicios profesionales y las ofertas de valor agregado apoyan despliegues complejos, mientras que los modelos de solo infraestructura sirven a organizaciones con capacidades internas de TI.
Por frente de implementación, los modelos híbridos dominan debido a la flexibilidad en la gestión de cargas de trabajo e integración. Las nubes privadas alojadas o gestionadas ganan tracción entre las empresas que buscan control sin infraestructura interna. La Nube Privada como Servicio apoya casos de uso escalables para empresas de rápido crecimiento, mientras que las implementaciones en las instalaciones y basadas en dispositivos sirven a sectores impulsados por el cumplimiento.
- Por ejemplo, las implementaciones de nube privada híbrida Nutanix AHV han demostrado resiliencia a gran escala con gestión centralizada a través de miles de nodos, apoyando alta disponibilidad y continuidad del servicio. Las nubes privadas alojadas o gestionadas ganan tracción entre las empresas que buscan control sin mantener infraestructura interna.
Por tecnología, las plataformas de virtualización y las herramientas de orquestación siguen siendo fundamentales en las empresas. Las nubes privadas basadas en HCI permiten una gestión de infraestructura simplificada y escalamiento. Las nubes privadas optimizadas para IA/GPU muestran un rápido crecimiento, impulsadas por las necesidades de análisis y entrenamiento de modelos. Las soluciones de dispositivos llave en mano atraen a empresas medianas que buscan una implementación rápida sin personalización extensa.
Por tamaño de la empresa, las grandes empresas lideran la adopción debido a los altos volúmenes de datos, requisitos de seguridad y presupuestos de TI. Las empresas del mercado medio adoptan cada vez más la nube privada por su escalabilidad y cumplimiento. Las PYMEs son más lentas en invertir debido a las restricciones de costos y habilidades, pero muestran un creciente interés en los modelos alojados.
- Por ejemplo, HPE GreenLake para Nube Privada ofrece un aprovisionamiento 4× más rápido y hasta un 50% menos de TCO para implementaciones a escala de 1 PB. Las empresas del mercado medio adoptan cada vez más la nube privada por su escalabilidad y cumplimiento, mientras que las PYMEs muestran un interés creciente en los modelos alojados a pesar de las limitaciones de costos y habilidades.
Por carga de trabajo, las aplicaciones empresariales siguen siendo el segmento más grande, requiriendo entornos estables y control de datos. Las aplicaciones nativas de la nube y Kubernetes impulsan las tendencias de modernización. Las cargas de trabajo de IA/ML y análisis impulsan la demanda de computación de alto rendimiento. Los casos de uso de Edge e IoT se expanden en los sectores de manufactura y energía. Las soluciones de recuperación ante desastres y continuidad del negocio ven una demanda sostenida, apoyando la resiliencia en las operaciones de TI.
Segmentación:
Por Ofertas de Servicio
- Solo Infraestructura
- Servicios Gestionados
- Servicios Profesionales
- Servicios de Valor Añadido
Por Modelo de Implementación
- Nube Privada en las Instalaciones
- Nube Privada Alojada / Gestionada
- Dispositivos de Nube Privada / Gestionada en las Instalaciones
- Nube Privada como Servicio
- Híbrido
Por Tecnología
- Plataformas de Virtualización & Orquestación
- Nube Privada Basada en HCI
- Plataformas de Nube Privada & Automatización
- Dispositivos Llave en Mano de Nube Privada
- Nube Privada para Cargas de Trabajo de IA/GPU
Por Tamaño de la Empresa
- Gran Empresa (>$1B ingresos)
- Mercado Medio ($100M–$1B)
- PYME (<$100M)
Por Carga de Trabajo
- Aplicaciones Empresariales
- Aplicaciones Nativas de la Nube & Contenedores / Kubernetes
- Analítica / Cargas de Trabajo de IA/ML
- Cargas de Trabajo de Nube Privada en el Borde & IoT
- Recuperación ante Desastres / Continuidad del Negocio
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Nube Privada en América del Norte fue valorado en USD 35,815.50 millones en 2018, alcanzando USD 46,705.14 millones en 2024 y se anticipa que llegará a USD 90,530.29 millones para 2032, con un CAGR del 8.7% durante el período de pronóstico. América del Norte posee la mayor cuota de mercado con aproximadamente el 37.46% en 2024. La región se beneficia de una infraestructura de TI madura y una alta adopción de la nube en sectores como la banca, la salud y el sector público. Las empresas demandan entornos de nube seguros y de alto rendimiento para cargas de trabajo reguladas. Los modelos de nube privada híbrida y gestionada son ampliamente adoptados debido a su flexibilidad y cumplimiento. Los proveedores con sede en EE.UU. lideran la innovación en orquestación e infraestructura impulsada por IA. Las transformaciones nativas de la nube continúan en las empresas Fortune 500. Canadá también muestra crecimiento impulsado por la modernización del sector público. El mercado sigue siendo altamente competitivo con grandes inversiones de proveedores de TI empresariales y de hiperescala.
Europa
El tamaño del mercado de Nube Privada en Europa fue valorado en USD 25,326.00 millones en 2018, alcanzando USD 32,139.62 millones en 2024 y se anticipa que llegará a USD 58,986.61 millones para 2032, con un CAGR del 8.0% durante el período de pronóstico. Europa representa aproximadamente el 25.77% de la cuota global en 2024. Las leyes de protección de datos como el GDPR impulsan a las organizaciones hacia entornos privados. Industrias como las finanzas, la salud y la manufactura lideran en adopción. Las empresas prefieren el alojamiento en la región para cumplir con las normas de soberanía. La demanda de servicios gestionados con valor agregado es alta en los estados miembros de la UE. Alemania, el Reino Unido y Francia dominan la actividad del mercado. Los programas de transformación digital en agencias públicas apoyan las iniciativas de nube privada. Los proveedores localizan sus ofertas para cumplir con las necesidades de cumplimiento específicas de cada país. La adopción se expande de manera constante tanto en Europa Occidental como Oriental.
Asia Pacífico
El tamaño del mercado de la nube privada en Asia Pacífico se valoró en USD 21,168.00 millones en 2018 a USD 29,281.05 millones en 2024 y se anticipa que alcanzará USD 63,233.15 millones para 2032, con un CAGR del 10.2% durante el período de pronóstico. Representa aproximadamente el 23.48% de la cuota global en 2024. El crecimiento está impulsado por el aumento de la inversión en TI empresarial y las políticas de localización de datos. Los gobiernos de China, India y el sudeste asiático fomentan estrategias de prioridad en la nube. Las empresas de servicios financieros, telecomunicaciones y minoristas cambian a modelos privados por control y fiabilidad. Los proveedores de servicios en la nube regionales amplían las ofertas privadas con soporte localizado. Las plataformas de nube privada basadas en HCI y llave en mano ganan popularidad. Los casos de uso de IA/ML e IoT demandan entornos seguros en las instalaciones o híbridos. Las empresas multinacionales escalan operaciones en la nube regionales para cumplir con la normativa local. Asia Pacífico emerge como la región de nube privada de más rápido crecimiento.
América Latina
El tamaño del mercado de la nube privada en América Latina se valoró en USD 6,161.40 millones en 2018 a USD 8,053.21 millones en 2024 y se anticipa que alcanzará USD 14,536.56 millones para 2032, con un CAGR del 7.8% durante el período de pronóstico. Contribuye alrededor del 6.46% de la cuota global en 2024. La adopción se mantiene estable, con Brasil y México liderando la adopción regional. Las empresas en telecomunicaciones, finanzas y gobierno invierten en infraestructura segura. Los modelos de nube privada alojada y servicios gestionados son preferidos debido a las limitadas habilidades internas de TI. Los proveedores de nube se asocian con empresas locales para expandir el acceso. Las discusiones regulatorias sobre la residencia de datos influyen en la planificación de la nube. Las pymes sensibles al costo exploran despliegues híbridos para reducir riesgos. La transformación digital en salud y educación apoya el crecimiento de la infraestructura. La modernización de TI regional continúa expandiendo las oportunidades de nube privada.
Oriente Medio
El tamaño del mercado de la nube privada en Oriente Medio se valoró en USD 3,307.50 millones en 2018 a USD 4,063.82 millones en 2024 y se anticipa que alcanzará USD 7,043.35 millones para 2032, con un CAGR del 7.2% durante el período de pronóstico. Posee alrededor del 3.26% de la cuota global en 2024. Las agendas digitales lideradas por el gobierno en EAU y Arabia Saudita impulsan las inversiones en nube privada. Los proyectos a gran escala de ciudades inteligentes, defensa y salud demandan infraestructura segura. Las empresas en los sectores de petróleo y energía adoptan la nube privada para el control de datos. Los centros de datos regionales se expanden para apoyar el alojamiento local. La nube privada gestionada gana tracción donde las capacidades internas siguen siendo limitadas. El cumplimiento con las regulaciones regionales guía las elecciones de infraestructura. Las asociaciones público-privadas impulsan el despliegue de la nube en sectores críticos. El mercado muestra una madurez gradual en las naciones del CCG.
África
El tamaño del mercado de la nube privada en África se valoró en USD 2,721.60 millones en 2018 a USD 4,439.19 millones en 2024 y se anticipa que alcanzará USD 7,663.76 millones para 2032, con un CAGR del 6.8% durante el período de pronóstico. Representa aproximadamente el 3.56% de la cuota de mercado global en 2024. La adopción está aumentando en Sudáfrica, Nigeria y Kenia debido a la modernización digital gubernamental y empresarial. Los proveedores de servicios en la nube introducen opciones de nube privada alojada e híbrida para empresas locales. Los sectores de telecomunicaciones y banca lideran los despliegues, centrándose en la privacidad de los datos y el tiempo de actividad. Las brechas de infraestructura y los limitados centros de datos regionales restringen la expansión en algunos países. Los proveedores internacionales invierten en ubicaciones de borde para mejorar el alcance del servicio. La nube privada ayuda a apoyar el cumplimiento localizado y la continuidad del negocio. Los programas de capacitación y concienciación ayudan a aumentar la madurez de la nube. El mercado está en una etapa temprana pero muestra un alto potencial.
Análisis de Jugadores Clave:
- VMware
- IBM
- Hewlett Packard (HPE)
- Dell Technologies
- Nutanix
Análisis Competitivo:
El mercado de la nube privada presenta una fuerte competencia entre los proveedores tecnológicos globales enfocados en infraestructura de nube segura y escalable. VMware lidera con sus soluciones de virtualización empresarial y software definido adaptadas para entornos de nube privada. IBM expande su presencia a través de ofertas de nube híbrida integradas con Red Hat OpenShift. Hewlett Packard Enterprise aprovecha su plataforma GreenLake para ofrecer infraestructura como servicio flexible dentro de entornos privados. Dell Technologies proporciona sistemas VxRail y listos para la nube privada alineados con estrategias de centros de datos empresariales. Nutanix fortalece su posición con infraestructura hiperconvergente y automatización para cargas de trabajo nativas de la nube. Los jugadores compiten en flexibilidad de servicio, rendimiento de carga de trabajo y eficiencia de costos. Muestra una innovación constante a través de asociaciones y adquisiciones para mejorar la orquestación, la integración de IA y la seguridad. Los proveedores también se diferencian por capacidades específicas de la industria y ofertas de servicios gestionados. La competencia del mercado se intensifica a medida que más empresas del mercado medio demandan implementaciones de nube privada personalizadas y conformes.
Desarrollos Recientes:
- En diciembre de 2025, Nutanix anunció nuevas capacidades en su Nutanix Cloud Platform (NCP) mejorando la flexibilidad para desplegar y gobernar infraestructura en entornos distribuidos y soberanos, incluyendo asociaciones con OVHcloud para operaciones de nube soberana.
- En diciembre de 2025, IBM anunció su adquisición de Confluent por $11 mil millones con el objetivo de construir una plataforma de datos inteligente para IA generativa empresarial. Este acuerdo enfatiza las implementaciones híbridas de Trae Tu Propia Nube (BYOC) y Confluent Private Cloud, mejorando la conectividad de datos, el procesamiento, la gobernanza y las cargas de trabajo de Kafka para entornos de nube privada.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Ofertas de Servicio, Modelo de Implementación, Tecnología, Tamaño Empresarial, Carga de Trabajo. Detalla a los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura:
- Las empresas ampliarán el uso de la nube privada para cargas de trabajo de IA/ML para satisfacer las necesidades de gobernanza de datos.
- La adopción de nubes privadas alojadas y gestionadas crecerá entre las empresas del mercado medio con personal de TI limitado.
- La infraestructura de nube privada basada en HCI reemplazará las arquitecturas tradicionales en sectores sensibles al rendimiento.
- Los modelos de Nube Privada como Servicio atraerán más demanda de las pymes y empresas con enfoque remoto.
- Las industrias impulsadas por regulaciones continuarán trasladándose hacia plataformas de nube privada compatibles.
- Las implementaciones de Edge e IoT se integrarán con la nube privada para apoyar el procesamiento local en tiempo real.
- La integración de herramientas de automatización y orquestación mejorará la agilidad operativa en todas las implementaciones.
- Los mercados emergentes invertirán en infraestructura de nube privada para fortalecer la soberanía digital.
- Las soluciones específicas de la industria ganarán tracción, especialmente en salud, finanzas y defensa.
- La competencia entre proveedores se intensificará, con un enfoque en la integración vertical y servicios de valor añadido.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Nubes Privadas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la nube privada entre 2024 y 2032?
¿Cuál segmento del mercado de Nube Privada tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la Nube Privada?
¿Quiénes son las empresas líderes en el mercado de la nube privada?
¿Qué región comandó la mayor parte del mercado de Nube Privada en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Nube Privada Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Nube Privada Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 124,682.03 million → 2032: USD 241,993.72 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Nube Privada Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Nube Privada Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Nube Privada Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Nube Privada Market Drivers
- 3.3 Mercado de Nube Privada Market Restraints & Challenges
- 3.4 Mercado de Nube Privada Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Nube Privada Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Nube Privada Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Nube Privada category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Nube Privada Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Nube Privada Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Nube Privada market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Nube Privada Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Nube Privada Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Nube Privada Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Nube Privada (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Nube Privada Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Nube Privada Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Nube Privada Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Nube Privada Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Nube Privada Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Nube Privada Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Nube Privada Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Nube Privada Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Nube Privada Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
