
Visión General del Mercado:
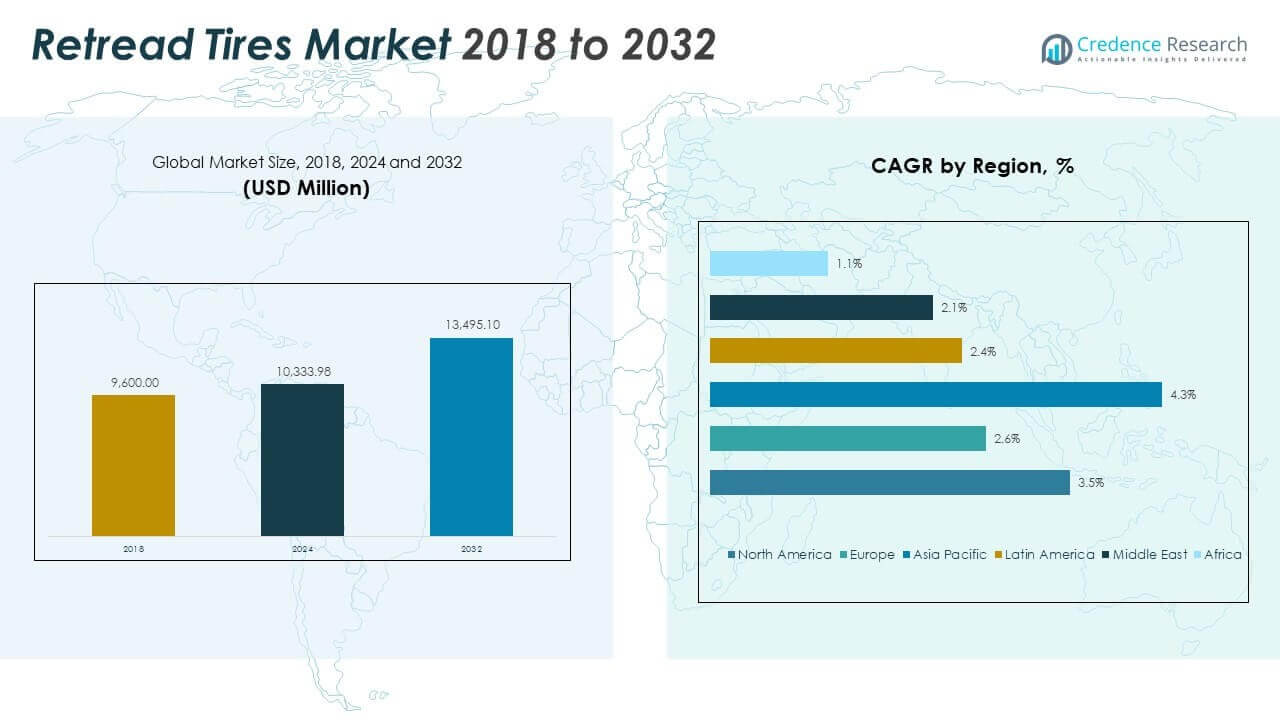
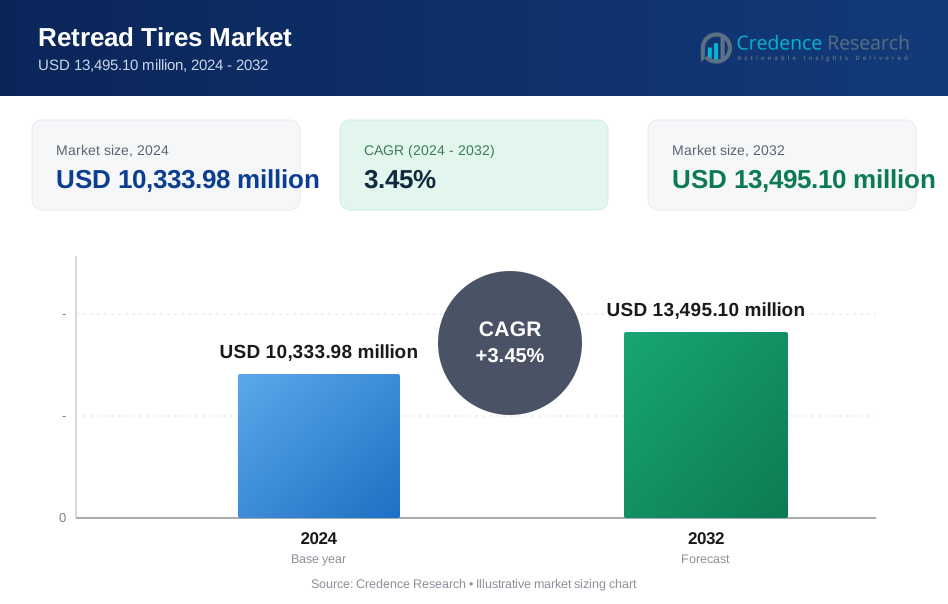
El tamaño del mercado de neumáticos recauchutados se valoró en USD 9,600.00 millones en 2018 a USD 10,333.98 millones en 2024 y se anticipa que alcanzará USD 13,495.10 millones para 2032, con un CAGR de 3.45% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Neumáticos Recauchutados 2024 | USD 10,333.98 millones |
| Mercado de Neumáticos Recauchutados, CAGR | 3.45% |
| Tamaño del Mercado de Neumáticos Recauchutados 2032 | USD 13,495.10 millones |
El mercado está impulsado por la creciente demanda de alternativas de neumáticos rentables en los sectores de logística, minería y transporte comercial. Los operadores de flotas dependen cada vez más de los neumáticos recauchutados para extender la vida útil de los neumáticos y reducir los costos totales de propiedad. Las regulaciones ambientales están fomentando el reciclaje de neumáticos, impulsando la adopción de recauchutados. Los avances tecnológicos han mejorado la durabilidad y el rendimiento de tracción, haciendo que los recauchutados sean más atractivos. Los ciclos de mantenimiento estructurados apoyan la recuperación de carcasas y el uso repetido. Las flotas de transporte público adoptan recauchutados para cumplir con los objetivos presupuestarios sin comprometer la seguridad. La demanda de operaciones de flotas sostenibles también apoya el crecimiento en mercados regulados.
Asia Pacífico lidera el mercado debido a su gran población de vehículos comerciales y alta sensibilidad al costo entre los operadores de flotas. América del Norte mantiene una fuerte demanda respaldada por programas de ciclo de vida de flotas y recuperación estructurada de carcasas. Europa muestra una adopción constante alineada con políticas de economía circular y mandatos de certificación de productos. América Latina y África son mercados emergentes donde la asequibilidad y la creciente actividad de transporte por carretera alimentan el interés en el recauchutado. La adopción en Medio Oriente está respaldada por flotas de logística y construcción que buscan ahorros de costos a largo plazo.
Perspectivas del Mercado:
- El mercado de neumáticos recauchutados fue valorado en USD 9,600.00 millones en 2018, USD 10,333.98 millones en 2024, y se proyecta que alcance USD 13,495.10 millones para 2032, creciendo a una CAGR del 3.45%.
- Asia Pacífico lidera con una participación del 36.76%, impulsada por una fuerte actividad logística, fabricación de bajo costo y el aumento del uso de flotas comerciales. América del Norte tiene un 28.25%, respaldada por programas estructurados de recauchutado. Europa representa el 22.83%, alineándose con los objetivos de sostenibilidad y estándares estrictos de productos.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR del 4.3%, con una demanda impulsada por operadores de flotas sensibles al costo, el aumento del reciclaje de neumáticos y redes de posventa regionales.
- Los vehículos comerciales pesados dominan la segmentación por tipo de vehículo debido a los ciclos de desgaste de larga distancia y la alta recuperación de carcasa, representando la mayor participación de volumen.
- El recauchutado Pre Cure lidera el segmento por tipo de proceso, favorecido por sus menores costos de instalación y su uso generalizado en talleres de recauchutado independientes.
Impulsores del Mercado
Creciente Preferencia por Alternativas de Neumáticos Rentables entre Flotas Comerciales
Las flotas comerciales buscan constantemente soluciones de neumáticos que reduzcan los costos operativos sin comprometer el rendimiento. Los neumáticos recauchutados ofrecen un precio más bajo en comparación con los neumáticos nuevos, apoyando el control de costos en empresas de logística y transporte. Los operadores de flotas obtienen valor al extender la vida útil de los neumáticos a través de ciclos de recauchutado. El mercado de neumáticos recauchutados se beneficia de este cambio hacia la eficiencia operativa a largo plazo. Atiende una amplia gama de aplicaciones en vehículos de carga, pasajeros y minería. Los grandes propietarios de flotas cada vez más formalizan el recauchutado en los programas regulares de mantenimiento. Las asociaciones de OEM con recauchutadores también refuerzan la planificación de adquisiciones. La demanda sigue siendo fuerte en sectores que priorizan el uso de vehículos de alto kilometraje.
- Por ejemplo, Michelin informa que sus neumáticos recauchutados REMIX 2 ofrecen un rendimiento de kilometraje cercano al 95% de los neumáticos nuevos mientras cuestan el 60% del precio de neumáticos nuevos equivalentes.
Políticas Ambientales Más Estrictas que Apoyan las Iniciativas de Reciclaje de Neumáticos a Nivel Global
Las agencias ambientales promueven el recauchutado de neumáticos para reducir los desechos en vertederos y la extracción de materias primas. Las regulaciones en América del Norte y Europa alientan a los operadores de flotas comerciales a reducir las disposiciones de neumáticos. El mercado de neumáticos recauchutados se alinea con los objetivos de sostenibilidad global al minimizar las huellas de carbono y materiales. Apoya la circularidad de recursos al recuperar y reutilizar materiales de carcasa. Las políticas públicas a menudo ofrecen incentivos o mandatos para el recauchutado en flotas de transporte público. Estas medidas refuerzan la responsabilidad del fabricante en la gestión del fin de vida útil de los neumáticos. Los requisitos de cumplimiento también impulsan mejoras en los estándares y certificaciones de recauchutado. Los interesados del mercado obtienen apoyo regulatorio para mejorar la visibilidad y el crecimiento.
Avances Tecnológicos en Equipos de Recauchutado y Formulaciones de Materiales
Las mejoras continuas en la tecnología de recauchutado mejoran el rendimiento de los neumáticos, la seguridad y la fiabilidad del kilometraje. Los compuestos de caucho de la banda de rodadura ahora ofrecen mejor tracción y resistencia al desgaste, incluso en condiciones de carretera exigentes. El mercado de neumáticos recauchutados se beneficia de la automatización en las etapas de raspado, curado e inspección. Esto permite una calidad de salida consistente en instalaciones de recauchutado de alto volumen. Los fabricantes de neumáticos se asocian con proveedores especializados en compuestos para mejorar el rendimiento. Los sistemas de visión artificial y control de calidad ahora detectan daños en la carcasa con mayor precisión. Los recauchutados modernos se asemejan estrechamente a los estándares de neumáticos nuevos, ganándose la confianza de un público más amplio. Los recauchutadores continúan invirtiendo en herramientas de precisión e innovación en compuestos.
- Por ejemplo, el recauchutado pre-moldeado X MULTI ENERGY D de Michelin ofrece un 25% más de vida útil de la banda de rodadura gracias a la tecnología de compuestos de doble energía y una profundidad de banda de rodadura original de 21/32 pulgadas.
La Digitalización de Flotas y el Monitoreo del Ciclo de Vida Basado en Datos Apoyan la Adopción del Recauchutado
Las plataformas digitales permiten a los gestores de flotas rastrear el estado de los neumáticos y optimizar los horarios de recauchutado. Los sistemas de gestión de neumáticos detectan patrones de desgaste y ayudan a planificar el recauchutado con anticipación. El mercado de neumáticos recauchutados se beneficia de decisiones centradas en datos sobre la reutilización de neumáticos. Reduce el tiempo de inactividad al alinear los horarios de recauchutado con la disponibilidad de vehículos. Las herramientas de GPS y telemática también ayudan en el monitoreo del ciclo de vida de los neumáticos. El análisis predictivo ayuda a determinar la viabilidad de la carcasa y el potencial de recauchutado. Los operadores de flotas reducen la frecuencia de reemplazo y los costos de inventario mediante una mejor planificación. El seguimiento inteligente garantiza una mayor eficiencia de recauchutado en flotas de vehículos mixtos.
Tendencias del Mercado
Asociaciones de OEM con Recauchutadores para Ofrecer Servicios Integrados de Ciclo de Vida de Neumáticos
Los fabricantes de equipos originales ahora colaboran con empresas de recauchutado para ofrecer programas de neumáticos empaquetados. Esta tendencia permite a los usuarios finales recibir neumáticos nuevos y servicios de recauchutado garantizados bajo un solo contrato. El mercado de neumáticos recauchutados se adapta a las expectativas de los clientes en torno al soporte completo del ciclo de vida. Fortalece la retención en el mercado de posventa y la lealtad a la marca para los OEM. Los modelos de precios empaquetados permiten una mejor previsión de costos para los operadores de flotas. Las empresas también utilizan el co-branding para promover los estándares de calidad del recauchutado. La integración ayuda a agilizar la devolución de carcasas y la logística de transporte. Este modelo de asociación está ganando terreno en contratos de flotas regionales y nacionales.
- Por ejemplo, Bridgestone lanzó el recauchutado Bandag BDR-AS3 en 2024 para flotas de entrega de paquetes, con un patrón de banda de rodadura no direccional con una profundidad de 22/32 pulgadas que ofrece una mejora del 18% en el desgaste respecto al modelo BDR-AS anterior.
Expansión de los Servicios de Recauchutado en los Sectores de Minería, Militar y Aviación
La demanda de recauchutados de alto rendimiento se está expandiendo más allá de los camiones comerciales hacia industrias especializadas. El sector minero, en particular, se beneficia del recauchutado de neumáticos de gran diámetro para reducir los costos de reemplazo. El mercado de neumáticos recauchutados ahora atiende a flotas militares con recauchutados duraderos y probados que cumplen con los estándares de misión. También está creciendo en la aviación, donde los proveedores de recauchutado certificados cumplen con estrictas directrices de la FAA y la EASA. Estos sectores buscan un rendimiento consistente bajo carga pesada y terreno variable. El proceso de recauchutado apoya la reutilización de neumáticos sin comprometer la seguridad. Nuevas certificaciones y compuestos específicos para segmentos apoyan esta tendencia de diversificación.
Uso de Compuestos Sostenibles y a Base de Bio en Formulaciones de Caucho de Banda de Rodadura
Los recauchutadores de neumáticos están cambiando hacia compuestos ecológicos hechos de materiales naturales o reciclados. Esta tendencia ayuda a reducir la dependencia de insumos derivados del petróleo mientras apoya los objetivos de sostenibilidad. El mercado de neumáticos recauchutados se beneficia de la creciente inversión en química verde y producción más limpia. Permite a los fabricantes de neumáticos cumplir con los objetivos internos de reducción de carbono. Los bioaceites y las alternativas a la sílice mejoran el rendimiento de la banda de rodadura mientras reducen las emisiones. Algunos proveedores ahora promueven procesos de curado con bajo contenido de COV para cumplir con los estándares ambientales. La demanda de compradores conscientes de ESG impulsa esta innovación hacia adelante. Los compuestos ecológicos se están convirtiendo rápidamente en un diferenciador en la calidad del recauchutado.
Aumento de Modelos de Franquicia de Recauchutado en Regiones en Desarrollo para Expansión a Escala
La expansión basada en franquicias está ganando popularidad entre las principales marcas de recauchutado que ingresan a nuevos mercados geográficos. Este modelo permite a los socios locales operar bajo estándares de calidad globales mientras obtienen soporte técnico. El mercado de neumáticos recauchutados ve una creciente inversión en India, el sudeste asiático y América Latina bajo este modelo. Ayuda a las marcas a mantener el control sobre la integridad del proceso y la obtención de materiales. La franquicia apoya la visibilidad uniforme de la marca y la disponibilidad del servicio. Los nuevos participantes reducen los costos de inicio y obtienen un acceso más rápido a los clústeres de demanda establecidos. Los marcos escalables mejoran la replicación de instalaciones y la capacitación de operadores en áreas no explotadas.
- Por ejemplo, Goodyear ha expandido su red de franquicias Wingfoot Commercial Tire Systems en regiones de Asia-Pacífico, incluida India, para equipar instalaciones con tecnología avanzada de recauchutado destinada a mejorar la utilización de carcasas en operaciones de alto volumen.
Análisis de Desafíos del Mercado
Brecha de Percepción de Calidad Entre Neumáticos Recauchutados y Nuevos Entre Algunos Usuarios Finales
Muchos operadores de flotas en regiones sensibles a los costos aún dudan en adoptar neumáticos recauchutados debido a preocupaciones de rendimiento. A pesar de los avances en la calidad de los compuestos y la precisión del proceso, los recauchutados enfrentan escepticismo sobre su seguridad en condiciones de conducción difíciles. El mercado de neumáticos recauchutados continúa abordando este desafío de percepción a través de programas de concienciación y certificaciones. Sufre en mercados donde persisten prácticas de recauchutado informales o no reguladas. Los usuarios finales a menudo asocian fracasos pasados con la categoría más amplia de recauchutados. El acceso limitado a inventarios de carcasas de calidad premium también debilita la confiabilidad del producto. Superar la brecha de confianza sigue siendo esencial para el crecimiento del mercado. Las inversiones en pruebas, seguimiento y branding ayudarán a fortalecer la confianza del comprador.
Volatilidad de Costos de Materias Primas y Restricciones de Disponibilidad de Carcasas Usadas
El precio del caucho de banda de rodadura es sensible a las fluctuaciones en el caucho natural y los insumos derivados del petróleo. La inestabilidad de precios impacta los márgenes de beneficio para los recauchutadores independientes sin capacidades de compra a granel. El mercado de neumáticos recauchutados también enfrenta un acceso desigual a carcasas usadas de calidad, particularmente en economías emergentes. Depende de la disponibilidad de carcasas en buen estado de flotas que siguen una gestión estructurada de neumáticos. Las interrupciones en las redes de recolección o el manejo inadecuado reducen las tasas de recuperación de carcasas. Las flotas más grandes a menudo reutilizan las carcasas internamente, limitando el suministro para recauchutadores a pequeña escala. La inflación de costos de materiales y la calidad inconsistente de las materias primas limitan la planificación de la producción y la escalabilidad.
Oportunidades de Mercado
Programas Liderados por el Gobierno que Promueven el Recauchutado de Neumáticos en Flotas de Transporte Público
Los gobiernos de Asia, América Latina y África están implementando mandatos para apoyar el recauchutado de neumáticos en autobuses públicos y vehículos de carga. Estos programas tienen como objetivo reducir las importaciones de neumáticos nuevos y disminuir el volumen de desechos. El mercado de neumáticos recauchutados se beneficia de los compromisos de las flotas del sector público y de los ciclos de adquisición estructurados. También recibe orientación técnica y apoyo financiero para mejorar los estándares de producción. La colaboración público-privada en la creación de instalaciones de recauchutado aumenta la capacidad local. Estas iniciativas impulsan la adopción a largo plazo, especialmente en ciudades con un creciente número de flotas de autobuses.
Herramientas de Monitoreo Digital Creando Nuevo Valor para Recauchutadores de Nivel 2 y 3
Las plataformas asequibles de seguimiento de neumáticos ahora permiten a los recauchutadores pequeños y medianos ofrecer informes digitales del ciclo de vida. Este cambio mejora la visibilidad del servicio y alinea las ofertas de productos con las expectativas de las flotas. El mercado de neumáticos recauchutados utiliza estas herramientas digitales para cerrar brechas de servicio y mejorar la retención de clientes. También obtiene información sobre tasas de desgaste, ciclos de retorno y tendencias de uso de carcasas. Los recauchutadores más pequeños ahora pueden competir con redes más grandes aprovechando la transparencia del rendimiento y la analítica predictiva.
Análisis de Segmentación del Mercado:
Por Tipo de Vehículo
Los automóviles de pasajeros utilizan neumáticos recauchutados en volúmenes bajos, principalmente en regiones emergentes con consumidores enfocados en el costo. La demanda de recauchutados es mayor entre los vehículos comerciales pesados debido a las operaciones de larga distancia y patrones de desgaste consistentes. Estos vehículos generan altas tasas de recuperación de carcasas y horarios de mantenimiento estructurados, lo que los hace ideales para el recauchutado. Los vehículos comerciales ligeros también contribuyen a los volúmenes crecientes, especialmente en flotas de logística urbana y comercio electrónico. Los vehículos todoterreno en sectores de minería y construcción dependen de recauchutados para reducir los costos de reemplazo de neumáticos en condiciones difíciles. El mercado de neumáticos recauchutados apoya a las cuatro clases de vehículos, con los camiones pesados liderando la adopción debido a la optimización de costos y kilometraje.
- Por ejemplo, el recauchutado UniCircle® Endurance® LHD de Goodyear está diseñado para camiones comerciales de larga distancia con un enfoque en la durabilidad y millas extendidas hasta el retiro, ayudando a los operadores de flotas a lograr un rendimiento consistente y menores costos del ciclo de vida.
Por Tipo de Proceso
El recauchutado de precurado domina debido a los menores costos de equipamiento y flexibilidad operativa. Permite la producción centralizada de caucho de banda de rodadura, apoyando la calidad consistente y el control del proceso. El curado en molde es preferido por instalaciones más grandes y recauchutadores alineados con OEM que requieren una coincidencia de rendimiento más estricta. El curado en molde ofrece una replicación precisa del patrón de banda de rodadura pero requiere una mayor inversión de capital. La categoría "Otros" incluye técnicas híbridas avanzadas o personalizadas que están ganando terreno en segmentos especializados. Cada tipo de proceso atiende diferentes escalas de capacidad y niveles de calidad de producto. Permite al mercado apoyar tanto a usuarios industriales de alto volumen como a pequeños actores regionales de manera efectiva.
Por Canal de Ventas
Los proveedores de servicios independientes dominan la participación en volumen global, especialmente en áreas sensibles al costo y rurales. Estos proveedores ofrecen precios flexibles y recuperación de carcasas localizadas. Los renovadores alineados con OEM se centran en la consistencia de la marca, el soporte de garantía y los contratos nacionales. El canal OEM crece en mercados urbanos y con gran presencia de flotas donde la preferencia de marca y la garantía del ciclo de vida son importantes. Añade valor a través de la monitorización integrada de neumáticos y la logística de retorno. El mercado de neumáticos renovados equilibra ambos canales para asegurar el acceso al servicio en diversos segmentos de usuarios, desde propietarios de vehículos individuales hasta transportistas de carga multinacionales.
- Por ejemplo, el sistema de renovación REMIX de Michelin utiliza tecnología avanzada de compuestos y procesamiento específico de carcasas para ayudar a las flotas comerciales a lograr un rendimiento cercano al de los neumáticos nuevos, mientras apoya la trazabilidad digital de las carcasas renovadas a lo largo de los ciclos de servicio.
Segmentación:
Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Pesados
- Vehículos Comerciales Ligeros
- Vehículos Todoterreno
Por Tipo de Proceso
- Pre Curado
- Curado en Molde
- Otros
Por Canal de Ventas
- Proveedores de Servicios Independientes
- Fabricantes de Equipos Originales (OEM)
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de neumáticos renovados en América del Norte se valoró en USD 2,755.20 millones en 2018 a USD 2,920.32 millones en 2024 y se anticipa que alcanzará USD 3,806.99 millones para 2032, con un CAGR del 3.5% durante el período de pronóstico. América del Norte posee aproximadamente el 28.25% de la participación del mercado global en 2024. La fuerte adopción en flotas de camiones comerciales y transporte público impulsa la demanda. La región se beneficia de una infraestructura de renovación madura, recuperación estructurada de carcasas y apoyo regulatorio para el reciclaje. Las flotas priorizan el control de costos a través de programas de renovación integrados con la gestión de flotas. La alta conciencia y los estrictos estándares de seguridad del producto apoyan una calidad consistente. Los renovadores en EE.UU. a menudo trabajan bajo alianzas con OEM, asegurando la continuidad de la marca. México y Canadá contribuyen al crecimiento transfronterizo a través de la expansión de flotas logísticas. Continúa ganando relevancia en adquisiciones enfocadas en la sostenibilidad.
Europa
El tamaño del mercado de neumáticos recauchutados en Europa se valoró en USD 2,289.60 millones en 2018, alcanzando USD 2,358.97 millones en 2024 y se anticipa que llegará a USD 2,891.36 millones para 2032, con un CAGR del 2.6% durante el período de pronóstico. Europa representa alrededor del 22.83% de los ingresos globales de 2024. La región sigue marcos de economía circular que se alinean bien con el recauchutado de neumáticos. Alemania, Francia e Italia son mercados clave, impulsados por regulaciones de transporte y objetivos de reducción de carbono. La certificación de productos bajo ECE R109 garantiza el cumplimiento de seguridad en todos los estados miembros. Apoya el recauchutado de flotas públicas a través de contratos municipales y esquemas de incentivos. La adopción comercial está liderada por transportistas de larga distancia que buscan beneficios de costo y medioambientales. La disponibilidad limitada de materias primas aumenta el interés en la reutilización de carcasas. Los recauchutadores regionales invierten en la estandarización de procesos para mantener los estándares de calidad.
Asia Pacífico
El tamaño del mercado de neumáticos recauchutados en Asia Pacífico se valoró en USD 3,425.28 millones en 2018, alcanzando USD 3,799.24 millones en 2024 y se anticipa que llegará a USD 5,318.43 millones para 2032, con un CAGR del 4.3% durante el período de pronóstico. Asia Pacífico posee la mayor participación con un 36.76% en 2024. China e India lideran en volumen debido a los amplios sectores de transporte de carga, construcción y minería. Las fuertes redes de posventa y los menores costos de recauchutado apoyan la adopción a gran escala. El mercado se beneficia de la disponibilidad de carcasas usadas a través de canales de recolección informales. El crecimiento también es impulsado por programas gubernamentales de electrificación del transporte que reutilizan activos de neumáticos existentes. Japón y Corea del Sur siguen prácticas de recauchutado premium con afiliaciones OEM. El sudeste asiático ofrece potencial de expansión debido al crecimiento de la logística urbana. Los actores locales se centran en opciones rentables de molde y pre-curado.
América Latina
El tamaño del mercado de neumáticos recauchutados en América Latina se valoró en USD 556.80 millones en 2018, alcanzando USD 593.07 millones en 2024 y se anticipa que llegará a USD 713.49 millones para 2032, con un CAGR del 2.4% durante el período de pronóstico. América Latina contribuye con alrededor del 5.74% de los ingresos del mercado global en 2024. Brasil lidera en el uso de recauchutados debido a su vasto ecosistema de transporte por carretera. La presión económica sobre los operadores de flotas apoya una alta dependencia de soluciones de recauchutado. Los proveedores de servicios independientes dominan la estructura de suministro en la mayoría de los países. Las flotas del sector público, especialmente los autobuses, mantienen ciclos de recauchutado estructurados. Los recauchutadores informales plantean desafíos en la aplicación de la calidad. Las regulaciones locales están mejorando para estandarizar las normas de seguridad. Argentina y Chile también ofrecen crecimiento a través del apoyo a flotas mineras e industriales.
Oriente Medio
El tamaño del mercado de neumáticos recauchutados en Oriente Medio se valoró en USD 364.80 millones en 2018, alcanzando USD 367.82 millones en 2024 y se anticipa que llegará a USD 433.27 millones para 2032, con un CAGR del 2.1% durante el período de pronóstico. La región tiene una participación de mercado del 3.56% en 2024. Las operaciones de flotas en logística, construcción y transporte en campos petroleros apoyan la demanda de recauchutados. Los EAU y Arabia Saudita lideran la adopción debido a la creciente inversión en infraestructura. Los recauchutadores sirven a operadores sensibles al costo a través de servicios localizados. La producción limitada de materias primas fomenta la reutilización y recuperación de carcasas. Apoya los mandatos de sostenibilidad bajo planes de desarrollo nacional. Las importaciones de neumáticos nuevos hacen del recauchutado una medida viable de ahorro de costos. Las asociaciones con OEM son limitadas pero se espera que se expandan.
África
El tamaño del mercado de neumáticos recauchutados en África se valoró en USD 208.32 millones en 2018, alcanzando USD 294.56 millones en 2024 y se anticipa que llegará a USD 331.56 millones para 2032, con un CAGR del 1.1% durante el período de pronóstico. África representa aproximadamente el 2.85% del mercado global en 2024. El mercado está impulsado por propietarios de flotas conscientes del presupuesto que operan en el transporte público y de carga. Sudáfrica lidera con redes de servicios de recauchutado establecidas. Muchos países dependen de las importaciones de neumáticos usados, haciendo del recauchutado una estrategia de extensión esencial. La presencia del sector informal impacta la estandarización y la seguridad. Continúa evolucionando a través del apoyo de programas de desarrollo regional. El aumento de actividades de transporte por carretera incrementa el desgaste de los neumáticos, creando oportunidades de recauchutado a largo plazo. Egipto y Nigeria muestran un potencial creciente a través de la modernización de flotas privadas.
Análisis de los Principales Actores:
- Bridgestone Corporation (Bandag Retreads)
- Michelin (Michelin Retread Technologies)
- Goodyear Tire & Rubber Company
- Continental AG (ContiLifeCycle)
- Marangoni S.p.A.
- Tire Group International (TGI)
- Nokian Tyres
- Oliver Rubber Company
- Kraiburg Austria GmbH & Co. KG
- REMA TIP TOP AG
- Vipal Rubber
- Hawkinson Tire & Retreading
Análisis Competitivo:
El mercado de neumáticos recauchutados muestra una consolidación moderada, con fabricantes de neumáticos globales y empresas especializadas en recauchutado compitiendo en diversas regiones. Actores líderes como Bridgestone, Michelin y Goodyear aprovechan fuertes redes OEM, compuestos de banda de rodadura patentados y sistemas de recauchutado certificados para asegurar contratos de flotas a largo plazo. Favorece a las empresas que controlan tanto el suministro de carcasas como los procesos de recauchutado. Las empresas de tamaño medio compiten a través de su alcance regional, flexibilidad de precios y capacidad de respuesta en el servicio. Los recauchutadores independientes mantienen su relevancia en mercados sensibles al costo mediante operaciones localizadas y tiempos de respuesta más rápidos. La adopción de tecnología en la inspección de calidad y la automatización de procesos crea diferenciación. El enfoque estratégico sigue siendo expandir las redes de franquicias, fortalecer las asociaciones con distribuidores y alinear las ofertas con los objetivos de sostenibilidad. La intensidad competitiva aumenta en Asia Pacífico debido a la oferta fragmentada y la creciente demanda. Las empresas con fuerte confianza de marca y consistencia en los procesos mantienen una clara ventaja en los segmentos de vehículos comerciales.
Desarrollos Recientes:
- En julio de 2024, Bridgestone Corporation (Bandag Retreads) lanzó el recauchutado BDR-AS3 diseñado para aplicaciones de Paquete y Entrega y Entrega de Última Milla. Esta banda de rodadura ofrece una mejor resistencia y costo por milla para las flotas de la cadena de suministro.
- En mayo de 2024, Tireco completó la adquisición de Retread Tire Company, ampliando su capacidad de producción y presencia en el mercado en el este de los Estados Unidos para servir mejor a los clientes comerciales y de flotas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Vehículo, Tipo de Proceso y Canal de Ventas. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las asociaciones OEM-recauchutadores se expandirán en América del Norte y Europa para ofrecer servicios de neumáticos basados en el ciclo de vida.
- Asia Pacífico seguirá siendo la zona de mayor crecimiento debido al aumento de la actividad logística y de flotas fuera de carretera.
- Los mandatos gubernamentales de reciclaje promoverán un uso más amplio de recauchutados en el transporte público y flotas municipales.
- Las mejoras tecnológicas en caucho de banda de rodadura y equipos de curado mejorarán la fiabilidad y tracción de los recauchutados.
- Los modelos de recauchutado de bajo costo crecerán en América Latina y África, liderados por proveedores de servicios locales.
- Los objetivos ESG impulsarán a los operadores de flotas a adoptar recauchutados como una alternativa de ahorro de carbono a los neumáticos nuevos.
- Los modelos de franquicia ayudarán a los actores globales a ingresar a mercados regionales fragmentados con control de calidad.
- El seguimiento de carcasas habilitado por datos mejorará la programación de recauchutados y la planificación del ciclo de vida en grandes flotas.
- Las certificaciones de seguridad y la trazabilidad del producto se volverán críticas para la participación de mercado en regiones desarrolladas.
- Las empresas invertirán en compuestos de banda de rodadura ecológicos y procesamiento sostenible para cumplir con las normas regulatorias.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de neumáticos recauchutados y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de neumáticos recauchutados entre 2024 y 2032?
¿Qué segmento del mercado de neumáticos recauchutados tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de neumáticos recauchutados?
¿Quiénes son las empresas líderes en el mercado de neumáticos recauchutados?
¿Qué región comandó la mayor parte del mercado de neumáticos recauchutados en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Neumáticos Recauchutados Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Neumáticos Recauchutados Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,333.98 million → 2032: USD 13,495.10 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Neumáticos Recauchutados Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Neumáticos Recauchutados Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Neumáticos Recauchutados Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Neumáticos Recauchutados Market Drivers
- 3.3 Mercado de Neumáticos Recauchutados Market Restraints & Challenges
- 3.4 Mercado de Neumáticos Recauchutados Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Neumáticos Recauchutados Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Neumáticos Recauchutados Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Neumáticos Recauchutados category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Neumáticos Recauchutados Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Neumáticos Recauchutados Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Neumáticos Recauchutados market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Neumáticos Recauchutados Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Neumáticos Recauchutados Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Neumáticos Recauchutados Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Neumáticos Recauchutados (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Neumáticos Recauchutados Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Neumáticos Recauchutados Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Neumáticos Recauchutados Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Neumáticos Recauchutados Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Neumáticos Recauchutados Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Neumáticos Recauchutados Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Neumáticos Recauchutados Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Neumáticos Recauchutados Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Neumáticos Recauchutados Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
