
Visión General del Mercado
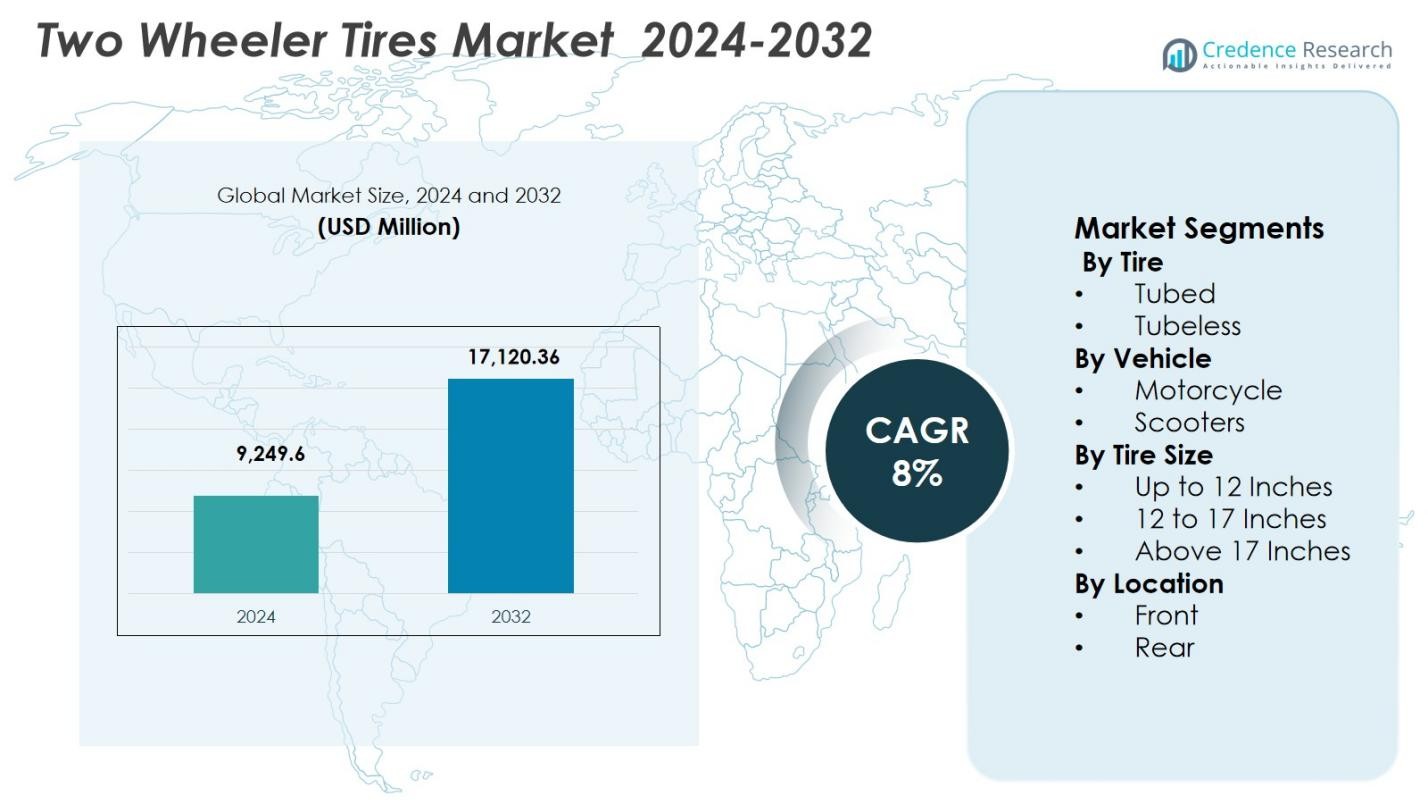
El tamaño del mercado de llantas para vehículos de dos ruedas fue valorado en USD 9,249.6 millones en 2024 y se anticipa que alcanzará USD 17,120.36 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 8% durante el período de pronóstico.| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Llantas para Vehículos de Dos Ruedas 2024 | USD 2745.8 Millones |
| Mercado de Llantas para Vehículos de Dos Ruedas, CAGR | 8% |
| Tamaño del Mercado de Llantas para Vehículos de Dos Ruedas 2032 | USD 9509.24 Millones |
Perspectivas del Mercado
- El mercado de llantas para vehículos de dos ruedas fue valorado en USD 9,249.6 millones en 2024 y se proyecta que alcanzará USD 17,120.36 millones para 2032, creciendo a una CAGR del 8%.
- El aumento del parque de vehículos de dos ruedas, los ciclos frecuentes de reemplazo de llantas y la expansión de la movilidad urbana impulsan fuertemente el crecimiento del mercado de llantas para vehículos de dos ruedas.
- El aumento en la adopción de llantas sin cámara y diseños de llantas específicos para vehículos eléctricos representa una tendencia clave que moldea el mercado de llantas para vehículos de dos ruedas.
- La presión de precios de jugadores no organizados y la volatilidad en los costos de materias primas restringen la expansión de márgenes en el mercado de llantas para vehículos de dos ruedas.
- Asia-Pacífico lidera con una cuota de mercado del 58.6%, mientras que las llantas sin cámara dominan por tipo con una participación del 68.4% y las motocicletas lideran el segmento de vehículos con una participación del 72.1%.
Análisis de Segmentación del Mercado:
Por Llantas: El mercado de llantas para vehículos de dos ruedas por tipo de llanta está liderado por las llantas sin cámara, que representaron el 68.4% de la cuota de mercado en 2024. Las llantas sin cámara dominan debido a su superior resistencia a pinchazos, mayor seguridad en la conducción, mejor disipación de calor y menor riesgo de pérdida repentina de aire. La creciente adopción de ruedas de aleación, la preferencia creciente por llantas de bajo mantenimiento y la creciente penetración de vehículos de dos ruedas premium y de gama media apoyan fuertemente la demanda de llantas sin cámara. Los OEMs estandarizan cada vez más las configuraciones sin cámara, mientras que los consumidores prefieren la vida útil más larga de las llantas y los beneficios de eficiencia de combustible, reforzando el liderazgo del segmento tanto en condiciones de conducción urbana como en carretera.- Por ejemplo, Royal Enfield introdujo ruedas de radios sin cámara para su motocicleta Himalayan 450 en septiembre de 2024, disponibles como opción de fábrica para nuevos compradores o una mejora que cuesta Rs 12,424 para propietarios existentes, mejorando la conveniencia de reparación de pinchazos en terrenos de aventura.
- Por ejemplo, MRF suministra llantas delanteras 90/90-17 y traseras 120/80-17 como ajuste de OEM para los modelos Bajaj Pulsar 150, apoyando la estabilidad del viajero en llantas de 17 pulgadas.
Principales Impulsores del Crecimiento
Aumento del Parque de Vehículos de Dos Ruedas y Demanda de Movilidad Urbana
El mercado de llantas para vehículos de dos ruedas se beneficia fuertemente del creciente parque global de vehículos de dos ruedas, particularmente en economías emergentes donde las motocicletas y scooters sirven como modos principales de transporte diario. La rápida urbanización, la congestión del tráfico y el aumento de los costos de combustible continúan empujando a los consumidores hacia vehículos de dos ruedas rentables. Esto aumenta directamente la demanda de llantas de OEM y crea un gran mercado de reemplazo debido al desgaste frecuente. El crecimiento en la conectividad de última milla, los servicios de transporte compartido y las flotas de entrega aceleran aún más los ciclos de reemplazo de llantas, apoyando un crecimiento sostenido del volumen en regiones urbanas y semiurbanas.- Por ejemplo, MRF suministra llantas a OEMs clave de vehículos de dos ruedas en India, incluidos Honda Activa Electric, Bajaj Chetak y los scooters eléctricos Vida de Hero MotoCorp, apoyando los volúmenes de OEM en medio del aumento de la producción de vehículos eléctricos de dos ruedas.
Crecimiento en la Demanda de Llantas de Reemplazo
La demanda de reemplazo sigue siendo un impulsor central del crecimiento del mercado de llantas para vehículos de dos ruedas, respaldada por vidas útiles de llantas más cortas en comparación con las llantas de vehículos de pasajeros. El uso frecuente, las condiciones de carretera variadas y la exposición a condiciones climáticas extremas aceleran el desgaste de la banda de rodadura, llevando a una mayor frecuencia de reemplazo. Los consumidores cada vez más priorizan la seguridad, el agarre y la durabilidad, impulsando una demanda constante en el mercado de repuestos. La expansión de redes minoristas organizadas, cadenas de distribuidores y plataformas de comercio electrónico ha mejorado la disponibilidad de productos y la visibilidad de marca, fortaleciendo aún más las ventas de reemplazo en motocicletas y scooters en mercados desarrollados y en desarrollo.- Por ejemplo, las flotas de entrega de alimentos y comercio electrónico en India que utilizan vehículos de dos ruedas como los de MRF o CEAT experimentan reemplazos frecuentes de llantas debido a operaciones de alta carga 24/7 en carreteras urbanas, lo que impulsa la demanda de opciones duraderas.
Enfoque Creciente en el Rendimiento y la Seguridad
La creciente conciencia del consumidor sobre la seguridad y el rendimiento en la conducción apoya significativamente el mercado de llantas para vehículos de dos ruedas. Los conductores buscan cada vez más llantas que ofrezcan un agarre superior, estabilidad, eficiencia de frenado y rendimiento en carreteras mojadas. Este cambio es particularmente fuerte entre los propietarios de motocicletas premium y los segmentos de viajeros de alta velocidad. Los fabricantes continúan introduciendo diseños de banda de rodadura avanzados, compuestos a base de sílice y estructuras reforzadas para cumplir con las expectativas de rendimiento en evolución. El énfasis regulatorio en la seguridad vial y los estándares de calidad fomenta aún más la adopción de llantas de mayor calidad, apoyando el crecimiento en valor junto con la expansión en volumen.Tendencias y Oportunidades Clave
Cambio hacia la Adopción de Llantas sin Cámara
El mercado de llantas para vehículos de dos ruedas está presenciando un claro cambio hacia las llantas sin cámara, creando fuertes oportunidades de crecimiento para los fabricantes. Las llantas sin cámara ofrecen una mejor resistencia a pinchazos, mejor disipación de calor, mayor eficiencia de combustible y un mantenimiento más fácil en comparación con las variantes con cámara. Los OEMs estandarizan cada vez más las llantas sin cámara en nuevos modelos de motocicletas y scooters, acelerando la penetración. Esta tendencia abre oportunidades para precios premium, diferenciación tecnológica y productos de mayor margen, particularmente en mercados urbanos donde los consumidores priorizan la conveniencia, la seguridad y la eficiencia de costos a largo plazo.- Por ejemplo, el último modelo 390 Adventure de KTM utiliza ruedas de radios sin cámara de 21 pulgadas delanteras (90/90-21) y 17 pulgadas traseras (130/80-17) con radios montados centralmente patentados y sellos de goma para un rendimiento hermético.
Expansión de Vehículos Eléctricos de Dos Ruedas
La rápida adopción de vehículos eléctricos de dos ruedas presenta una oportunidad significativa dentro del mercado de llantas para vehículos de dos ruedas. Los scooters y motocicletas eléctricas requieren llantas especializadas diseñadas para mayor torque, menor ruido y mayor durabilidad. Los fabricantes están invirtiendo en diseños de llantas específicos para vehículos eléctricos para abordar requisitos de rendimiento únicos. Los incentivos gubernamentales, las iniciativas de electrificación urbana y los objetivos de sostenibilidad están acelerando la penetración de vehículos eléctricos, creando un nuevo grupo de demanda. Esta tendencia apoya el crecimiento impulsado por la innovación y permite a los fabricantes de llantas fortalecer las asociaciones con OEMs emergentes de vehículos eléctricos de dos ruedas.- Por ejemplo, TVS Eurogrip lanzó la llanta ETorq, la primera en India diseñada específicamente para vehículos eléctricos de dos ruedas, con baja resistencia al rodamiento para extender el rango mientras proporciona un agarre superior en condiciones húmedas y secas para manejar el torque instantáneo.
Desafíos Clave
Volatilidad en los Precios de Materias Primas
La fluctuación de los precios de materias primas clave como el caucho natural, el caucho sintético y los derivados del petróleo crudo representa un desafío importante para el mercado de llantas para vehículos de dos ruedas. La volatilidad de costos impacta directamente en los gastos de producción y los márgenes de beneficio, limitando la flexibilidad de precios en mercados altamente competitivos. Los fabricantes más pequeños enfrentan una mayor presión debido a la capacidad limitada de absorción de costos. La inflación sostenida de materias primas puede interrumpir las cadenas de suministro y obligar a los fabricantes a optimizar formulaciones, renegociar contratos con proveedores o absorber costos, lo que podría afectar la rentabilidad a largo plazo y la estabilidad operativa.Intensa Competencia de Precios y Productos Falsificados
El mercado de llantas para vehículos de dos ruedas enfrenta una fuerte presión de precios debido a la presencia de numerosos jugadores regionales y no organizados que ofrecen alternativas de bajo costo. La intensa competencia limita la expansión de márgenes, particularmente en mercados sensibles al precio. Además, la circulación de llantas falsificadas y de calidad inferior socava la reputación de marca y plantea preocupaciones de seguridad. Estos productos a menudo atraen a consumidores conscientes de los costos, impactando las ventas de marcas establecidas. Abordar este desafío requiere un control más fuerte de la distribución, iniciativas de concienciación del consumidor e inversión continua en diferenciación de marca y aseguramiento de calidad.Análisis Regional
Asia-Pacífico
Asia-Pacífico lidera el mercado de llantas para vehículos de dos ruedas con una cuota de mercado del 58.6%, respaldada por una alta penetración de vehículos de dos ruedas, grandes poblaciones de viajeros y fuertes bases de fabricación doméstica. Países como India, China, Indonesia y Vietnam impulsan la demanda de volumen debido a las necesidades de movilidad diaria y el aumento de ingresos disponibles. La región se beneficia de un fuerte ciclo de reemplazo de llantas, la expansión de la infraestructura vial y el crecimiento de vehículos eléctricos de dos ruedas que requieren llantas especializadas. Los fabricantes locales y las marcas globales invierten activamente en expansión de capacidad, localización de productos y redes de distribución rentables, reforzando la posición de Asia-Pacífico como el mercado regional más grande y de más rápido crecimiento.Europa
Europa representa un 17.9% de la cuota de mercado en el mercado de llantas para vehículos de dos ruedas, impulsada por la propiedad de motocicletas premium, estándares de seguridad estrictos y una fuerte demanda de llantas de alto rendimiento y especializadas. Países como Alemania, Italia, Francia y España apoyan una demanda consistente a través del motociclismo recreativo, la cultura del turismo y los scooters de movilidad urbana. El énfasis regulatorio en la calidad de las llantas, el rendimiento de agarre en mojado y la sostenibilidad acelera la adopción de compuestos avanzados y diseños radiales sin cámara. La demanda de reemplazo domina el mercado, mientras que el aumento en la adopción de scooters eléctricos en centros urbanos fortalece aún más las perspectivas de crecimiento regional.América del Norte
América del Norte tiene una cuota de mercado del 12.4% en el mercado de llantas para vehículos de dos ruedas, respaldada por una fuerte demanda de motocicletas de gran peso, motos deportivas y conducción recreativa. Estados Unidos lidera el consumo regional debido a una gran base de propietarios de motocicletas premium y reemplazo frecuente de llantas impulsado por la conducción de rendimiento y el turismo de larga distancia. La alta preferencia del consumidor por llantas de marca, de alta durabilidad y orientadas al rendimiento beneficia a los fabricantes premium. El crecimiento en scooters urbanos y vehículos eléctricos de dos ruedas en ciudades selectas también contribuye a la diversificación del mercado, mientras que los canales de distribución de repuestos establecidos aseguran una demanda estable.América Latina
América Latina representa un 7.1% de la cuota de mercado en el mercado de llantas para vehículos de dos ruedas, impulsada por vehículos de dos ruedas asequibles utilizados para el transporte diario y servicios de entrega. Brasil, México, Colombia y Argentina son contribuyentes clave debido al aumento de la congestión urbana y el crecimiento de la propiedad de vehículos de dos ruedas entre las poblaciones de ingresos medios. El mercado está en gran medida impulsado por el reemplazo, con una fuerte demanda de llantas sin cámara duraderas y rentables adecuadas para condiciones de carretera mixtas. La expansión del comercio electrónico, las plataformas de entrega de alimentos y la logística de última milla continúan aumentando las tasas de desgaste de llantas, apoyando un crecimiento constante de la demanda regional.Oriente Medio y África
La región de Oriente Medio y África representa un 3.9% de la cuota de mercado en el mercado de llantas para vehículos de dos ruedas, respaldada por la creciente adopción de vehículos de dos ruedas en África y la demanda selectiva de motocicletas premium en Oriente Medio. En África, las motocicletas se utilizan ampliamente para el transporte asequible y los servicios de taxi comercial, impulsando una alta demanda de llantas de reemplazo. Países como Nigeria, Kenia y Tanzania siguen siendo mercados clave de volumen. En Oriente Medio, las motocicletas recreativas y de rendimiento apoyan la demanda de segmentos de llantas premium, mientras que las mejoras graduales en la infraestructura y las iniciativas de movilidad urbana ayudan a la expansión del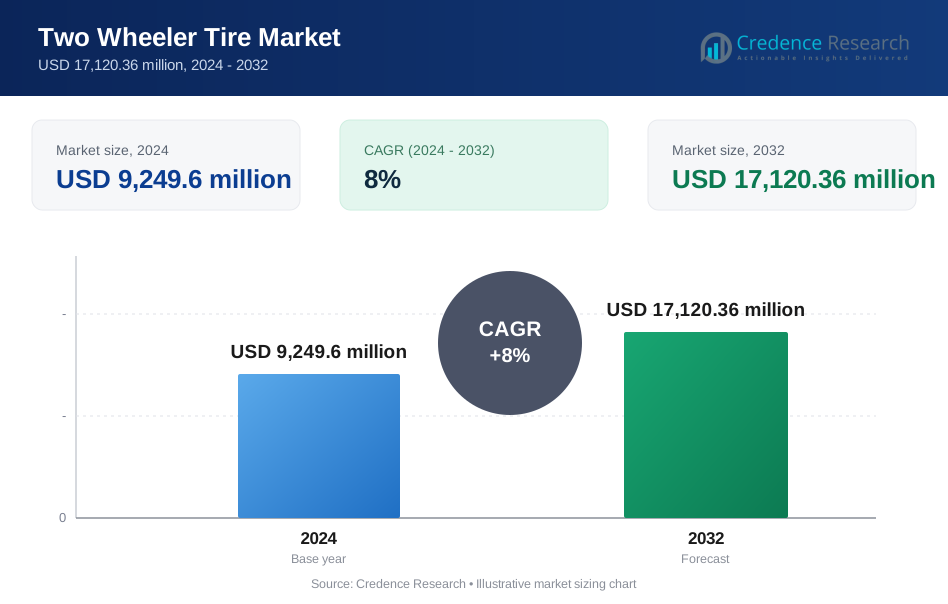
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de neumáticos para motocicletas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de neumáticos para motocicletas entre 2024 y 2032?
¿Cuál segmento del mercado de neumáticos para motocicletas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de neumáticos para motocicletas?
¿Quiénes son las empresas líderes en el mercado de neumáticos para motocicletas?
¿Qué región comandó la mayor parte del mercado de neumáticos para dos ruedas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Neumáticos para Vehículos de Dos Ruedas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Neumáticos para Vehículos de Dos Ruedas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 9,249.6 million → 2032: USD 17,120.36 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Neumáticos para Vehículos de Dos Ruedas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Drivers
- 3.3 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Restraints & Challenges
- 3.4 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Neumáticos para Vehículos de Dos Ruedas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Neumáticos para Vehículos de Dos Ruedas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Neumáticos para Vehículos de Dos Ruedas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Neumáticos para Vehículos de Dos Ruedas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Neumáticos para Vehículos de Dos Ruedas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Neumáticos para Vehículos de Dos Ruedas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Neumáticos para Vehículos de Dos Ruedas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Neumáticos para Vehículos de Dos Ruedas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Neumáticos para Vehículos de Dos Ruedas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Neumáticos para Vehículos de Dos Ruedas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Neumáticos para Vehículos de Dos Ruedas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Neumáticos para Vehículos de Dos Ruedas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Neumáticos para Vehículos de Dos Ruedas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Neumáticos para Vehículos de Dos Ruedas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Neumáticos para Vehículos de Dos Ruedas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Neumáticos para Vehículos de Dos Ruedas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Neumáticos para Vehículos de Dos Ruedas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
