
Visión General del Mercado:
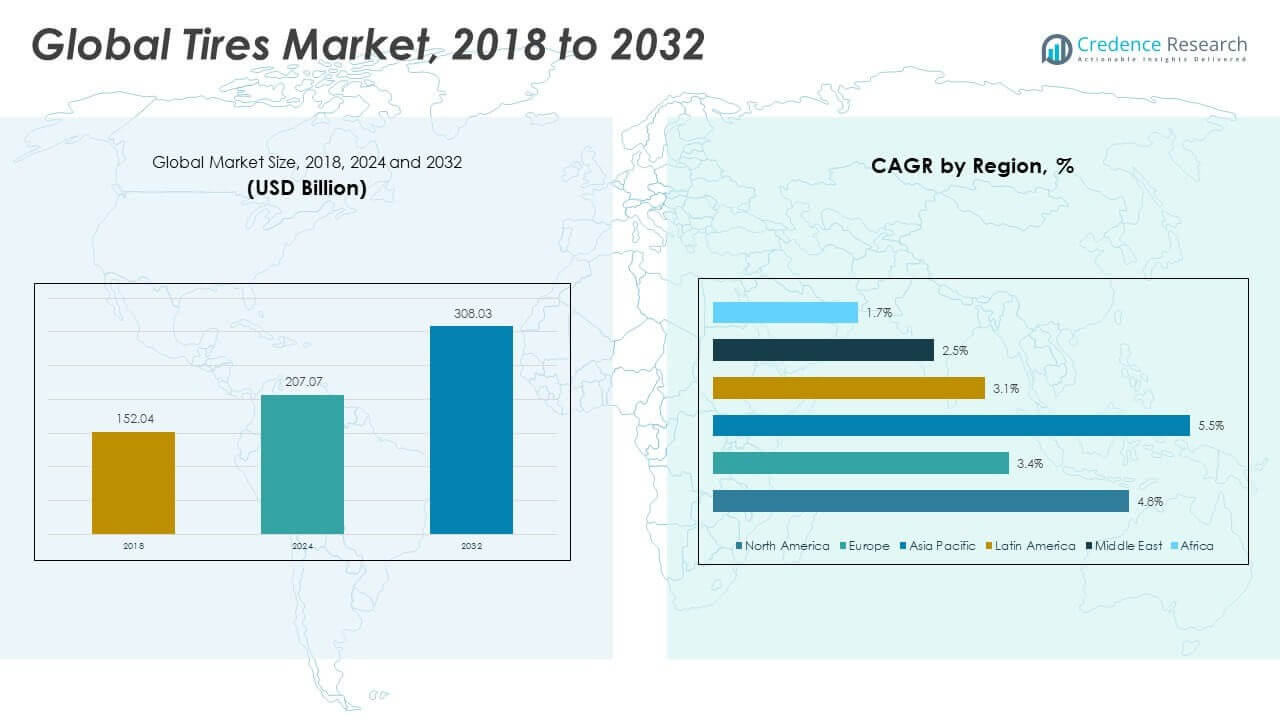
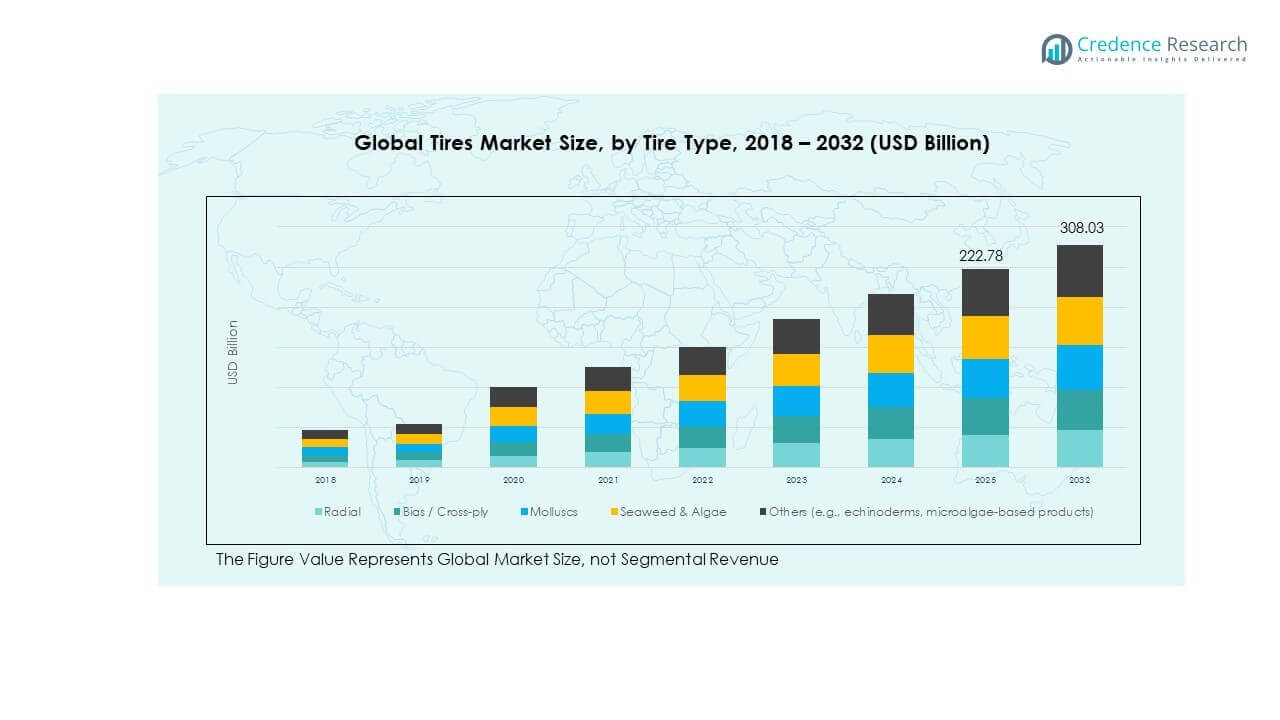
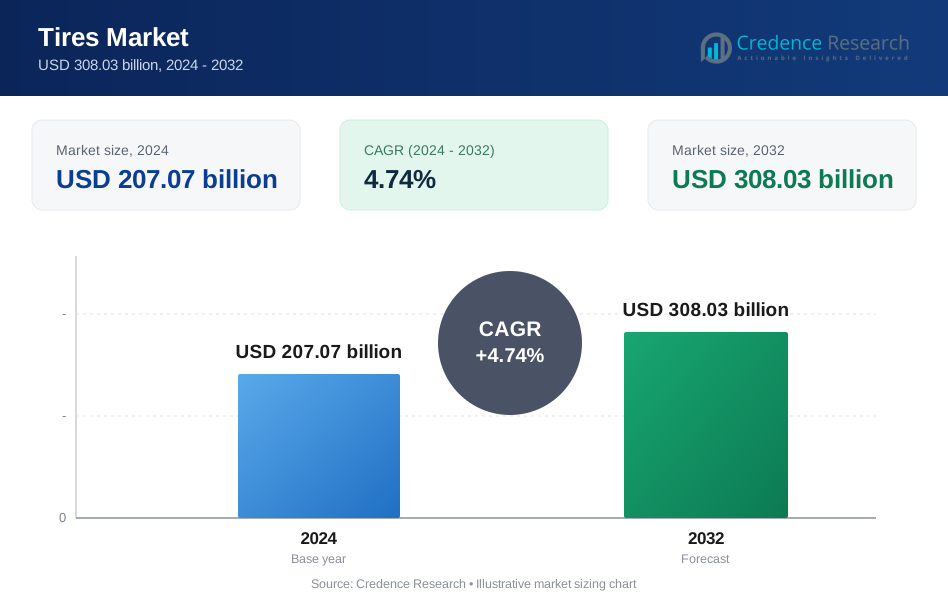
El tamaño del Mercado Global de Neumáticos se valoró en USD 152.04 mil millones en 2018 a USD 207.07 mil millones en 2024 y se anticipa que alcanzará USD 308.03 mil millones para 2032, con un CAGR de 4.74% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Neumáticos 2024 | USD 207.07 mil millones |
| Mercado de Neumáticos, CAGR | 4.74% |
| Tamaño del Mercado de Neumáticos 2032 | USD 308.03 mil millones |
El mercado crece debido a la producción constante de vehículos en los segmentos de pasajeros y comerciales. El aumento de los viajes urbanos incrementa los ciclos de reemplazo de neumáticos en vehículos de uso diario. Los operadores de flotas se centran en la seguridad y la eficiencia del combustible, impulsando la demanda de neumáticos avanzados. El crecimiento de los vehículos eléctricos apoya la demanda de neumáticos de baja resistencia al rodamiento. La expansión de la infraestructura aumenta el movimiento de carga y el uso de neumáticos para trabajos pesados. Los consumidores muestran una mayor preferencia por neumáticos premium y para todas las estaciones. Las estrictas normas de seguridad impulsan el reemplazo regular de neumáticos. Las redes minoristas mejoradas aumentan el alcance del producto. Los avances tecnológicos mejoran la durabilidad y el rendimiento del kilometraje.
Asia Pacífico lidera el mercado debido a la fuerte fabricación de vehículos y grandes flotas de vehículos. China e India impulsan la demanda de volumen de vehículos de pasajeros y comerciales. América del Norte se mantiene fuerte debido a las altas tasas de reemplazo y la adopción de neumáticos premium. Europa muestra una demanda estable respaldada por estándares de seguridad y el uso de neumáticos de invierno. El sudeste asiático emerge con el aumento de la propiedad de vehículos y proyectos viales. América Latina muestra un crecimiento gradual a medida que mejora la movilidad. Oriente Medio y África ganan tracción por la expansión logística y la demanda de vehículos todoterreno.
Perspectivas del Mercado:
- El mercado global de neumáticos fue valorado en USD 152.04 mil millones en 2018, alcanzó USD 207.07 mil millones en 2024, y se proyecta que llegue a USD 308.03 mil millones para 2032, creciendo a una tasa compuesta anual del 4.74%, respaldado por el uso constante de vehículos y la demanda de reemplazo.
- Asia Pacífico lidera con aproximadamente el 49% de participación, impulsado por la alta producción de vehículos y volúmenes de vehículos de dos ruedas, seguido por América del Norte con casi el 28% debido a fuertes ciclos de reemplazo, y Europa con alrededor del 15% apoyado por normas de seguridad y el uso de neumáticos estacionales.
- Asia Pacífico sigue siendo la región de más rápido crecimiento con casi el 49% de participación, respaldada por el aumento de la urbanización, la expansión de flotas logísticas y el creciente uso personal de vehículos en China, India y el sudeste asiático.
- Los neumáticos radiales representan la participación dominante del segmento con aproximadamente el 75%, reflejando la preferencia por la eficiencia de combustible, la mayor vida útil de la banda de rodadura y la amplia adopción en vehículos de pasajeros y comerciales.
- Los neumáticos diagonales tienen cerca del 25% de participación, respaldados por su uso en vehículos todoterreno, agrícolas e industriales donde la resistencia a la carga y el rendimiento robusto son críticos.
Impulsores del Mercado:
Aumento de la Producción Global de Vehículos en los Segmentos de Pasajeros y Comerciales
El crecimiento de la producción de vehículos respalda la demanda constante de neumáticos en todas las regiones. Los automóviles de pasajeros impulsan el consumo de neumáticos de alto volumen en todo el mundo. Los vehículos comerciales requieren neumáticos duraderos para operaciones de larga distancia. El mercado global de neumáticos se beneficia de la expansión de flotas logísticas. El crecimiento de la movilidad urbana aumenta el uso diario de vehículos. Un mayor kilometraje acelera los ciclos de desgaste de los neumáticos. Los fabricantes de automóviles mantienen una producción estable a pesar de los cambios económicos. Este patrón sostiene la demanda de equipos originales. La demanda de reemplazo sigue siendo fuerte en los mercados maduros.
Expansión de la Infraestructura Vial y Redes de Transporte de Carga
La expansión de la infraestructura vial impulsa el movimiento de vehículos en todas las regiones. El transporte de carga depende de camiones con necesidades frecuentes de reemplazo de neumáticos. Los proyectos de carreteras aumentan la actividad de transporte de larga distancia. Los vehículos de construcción requieren soluciones de neumáticos de alta resistencia. Los operadores de flotas priorizan la fiabilidad y la capacidad de carga de los neumáticos. Los fabricantes de neumáticos alinean sus productos con las variaciones de calidad de las carreteras. El gasto en infraestructura pública apoya el uso sostenido de vehículos. Este impulsor fortalece la demanda en los segmentos comerciales.
- Por ejemplo, el Grupo DHL opera una flota de entrega global donde más del 40%, aproximadamente 39,100 vehículos a principios de 2025, son eléctricos, como parte de una estrategia más amplia para aumentar la participación de vehículos eléctricos en su flota de recogida y entrega al 66% para 2030.
Creciente Enfoque en la Seguridad Vehicular y Normas de Cumplimiento Regulatorio
Las normas de seguridad influyen en los ciclos regulares de inspección y reemplazo de neumáticos. Los reguladores imponen estándares de profundidad de banda de rodadura y rendimiento. Los propietarios de vehículos reemplazan los neumáticos antes para cumplir con las normas de seguridad. El mercado global de neumáticos se alinea con las necesidades de cumplimiento más estrictas. Los fabricantes de equipos originales integran neumáticos aprobados para cumplir con las normas de certificación. La conciencia del consumidor sobre la seguridad vial sigue aumentando. Las normas de seguros también apoyan el reemplazo oportuno de neumáticos. Estos factores apoyan una demanda constante en el mercado de posventa.
Aumento de la Preferencia del Consumidor por la Movilidad Personal y la Propiedad de Automóviles
La demanda de movilidad personal sigue siendo fuerte en las economías en desarrollo. El aumento de los niveles de ingresos apoya las compras de vehículos por primera vez. Los viajeros urbanos prefieren el transporte privado por conveniencia. Esta tendencia respalda un crecimiento constante en las ventas de neumáticos. Los mercados de vehículos usados también expanden la demanda de reemplazo. La movilidad compartida todavía requiere cambios frecuentes de neumáticos. Los patrones de viaje estacionales aumentan la intensidad del desgaste. Este comportamiento sostiene el consumo de neumáticos a largo plazo.
Tendencias del Mercado:
Cambio Hacia Neumáticos Premium Con Características de Rendimiento Mejoradas
Los consumidores muestran un mayor interés en las categorías de neumáticos premium. Las características de rendimiento atraen a los compradores en los mercados urbanos. Las marcas de neumáticos se centran en la comodidad y la reducción de ruido. El Mercado Global de Neumáticos refleja un aumento en las compras basadas en el valor. Los compradores buscan una vida útil más larga de la banda de rodadura y estabilidad. Los segmentos premium ganan participación en los mercados de reemplazo. La confianza en la marca juega un papel importante en la selección. Los minoristas promueven activamente las características de valor añadido de los neumáticos.
- Por ejemplo, Michelin afirma que sus gamas de neumáticos premium ofrecen hasta un 20% más de vida útil de la banda de rodadura gracias a la tecnología avanzada de compuestos de sílice.
Creciente Adopción De Neumáticos Diseñados Para Vehículos Eléctricos E Híbridos
Los vehículos eléctricos requieren neumáticos con menor resistencia al rodamiento. Los fabricantes diseñan neumáticos para apoyar la eficiencia de la batería. La reducción de ruido sigue siendo un enfoque clave del producto. La optimización del peso también gana importancia para los neumáticos de vehículos eléctricos. Esta tendencia difiere de los impulsores de demanda de vehículos tradicionales. Las asociaciones con OEM apoyan la adopción temprana de neumáticos específicos para vehículos eléctricos. El refinamiento tecnológico mejora la aceptación del producto. El crecimiento de los vehículos eléctricos apoya una demanda de neumáticos nicho pero en aumento.
- Por ejemplo, Continental informa que su neumático EcoContact 6 reduce la resistencia al rodamiento en aproximadamente un 15%, ayudando a extender el rango de conducción de vehículos eléctricos bajo pruebas estandarizadas.
Aumento De La Demanda De Soluciones De Neumáticos Para Todas Las Estaciones Y Adaptables Al Clima
La variabilidad climática aumenta la demanda de opciones de neumáticos versátiles. Los neumáticos para todas las estaciones reducen la necesidad de múltiples juegos. Los consumidores valoran la conveniencia y la usabilidad durante todo el año. Los fabricantes de neumáticos invierten en diseños de banda de rodadura adaptables. El Mercado Global de Neumáticos refleja un comportamiento de compra impulsado por el clima. Las regiones con inviernos suaves prefieren productos para todas las estaciones. Los minoristas educan a los compradores sobre el equilibrio de rendimiento. Esta tendencia redefine las estrategias de mezcla de productos.
Expansión De La Venta Minorista Organizada De Neumáticos Y Canales De Venta Digitales
Las cadenas minoristas organizadas expanden el alcance del servicio y la confianza. Las plataformas en línea simplifican la selección y comparación de neumáticos. Las herramientas digitales apoyan la precisión del ajuste y la claridad de precios. Los consumidores prefieren experiencias de compra transparentes. Las asociaciones de instalación fortalecen el crecimiento de las ventas en línea. Las marcas invierten en plataformas directas al consumidor. Esta tendencia mejora la accesibilidad al mercado. La eficiencia de distribución sigue mejorando de manera constante.
Análisis De Desafíos Del Mercado:
Volatilidad En Los Precios De Materias Primas E Incertidumbre En La Cadena De Suministro
La fabricación de neumáticos depende de insumos de caucho y petroquímicos. La volatilidad de precios afecta la planificación de costos para los productores. Las interrupciones en la cadena de suministro impactan la obtención oportuna de materias primas. El Mercado Global de Neumáticos enfrenta presión de márgenes por las oscilaciones de costos. Los fabricantes luchan por trasladar los costos a los compradores rápidamente. Los contratos a largo plazo limitan la flexibilidad de precios a corto plazo. La gestión de inventarios se vuelve compleja durante las fluctuaciones. Este desafío afecta tanto a los segmentos OEM como al mercado de repuestos.
Regulaciones Ambientales Y Preocupaciones De Eliminación Para Neumáticos Al Final De Su Vida Útil
Las normas ambientales endurecen los requisitos de gestión de residuos. La eliminación de neumáticos crea cargas regulatorias y de cumplimiento. La infraestructura de reciclaje sigue siendo desigual en las regiones. Los fabricantes enfrentan mayores costos de cumplimiento y procesamiento. El escrutinio público del impacto ambiental sigue aumentando. Los métodos sostenibles de eliminación requieren inversión de capital. Los actores más pequeños enfrentan una mayor presión operativa. Este desafío influye en las prácticas a largo plazo de la industria.
Oportunidades De Mercado:
Potencial De Crecimiento En Mercados Automotrices Emergentes Y Regiones Inexploradas
Las economías emergentes muestran tasas crecientes de propiedad de vehículos. El desarrollo de carreteras apoya un uso más amplio de vehículos. El mercado global de neumáticos puede expandirse a través de la producción local. Los modelos de neumáticos asequibles se adaptan a compradores sensibles al costo. La expansión de la distribución mejora el acceso al mercado rural. Las asociaciones con distribuidores regionales mejoran la penetración. La demanda del mercado de repuestos crece con el envejecimiento de los vehículos. Estas regiones ofrecen potencial de volumen a largo plazo.
Avance En Tecnologías De Neumáticos Sostenibles Y De Alto Rendimiento
Los materiales sostenibles crean nuevas vías de diferenciación de productos. Los fabricantes invierten en neumáticos reciclables y de bajo impacto. Los diseños de alto rendimiento atraen a compradores premium. La innovación tecnológica apoya ciclos de vida más largos de los neumáticos. La colaboración con OEM acelera la adopción de productos. Los conceptos de neumáticos inteligentes mejoran el monitoreo y la seguridad. Estas innovaciones abren nuevas fuentes de ingresos. La demanda futura favorece soluciones avanzadas y sostenibles.
Análisis De Segmentación De Mercado:
Por Tipo De Vehículo
Los automóviles de pasajeros representan la mayor demanda de neumáticos debido a los altos niveles de propiedad. Los vehículos comerciales ligeros apoyan ciclos de reemplazo constantes en la logística urbana. Los vehículos comerciales pesados requieren neumáticos duraderos para operaciones de larga distancia. Las motocicletas impulsan la demanda de volumen en mercados sensibles al costo. Los vehículos fuera de carretera atienden necesidades de construcción, minería y agricultura. Cada clase de vehículo demanda características distintas de carga y durabilidad. El diseño del producto se alinea estrechamente con la intensidad de uso. Esta segmentación define las prioridades de producción.
- Por ejemplo, Bajaj Auto vendió aproximadamente 3.44 millones de motocicletas en el año fiscal 2023, apoyando la demanda sostenida de neumáticos para motocicletas en mercados emergentes. La cifra fue precisamente de 3,442,839 unidades en los mercados nacionales y de exportación, una disminución del 10% respecto al año fiscal anterior.
Por Tipo De Neumático
Los neumáticos radiales dominan debido a la eficiencia de combustible y una vida útil más larga de la banda de rodadura. Los neumáticos diagonales mantienen relevancia en el uso fuera de carretera e industrial. Los diseños radiales se adaptan a flotas de pasajeros y comerciales. Las estructuras diagonales soportan cargas pesadas en terrenos difíciles. Los fabricantes equilibran costo y rendimiento en ambos tipos. Las mejoras tecnológicas favorecen la adopción de radiales. Los patrones de uso regionales guían la mezcla de productos. Esta división define la selección de materiales.
- Por ejemplo, Bridgestone informa que los neumáticos radiales ofrecen hasta un 10% menos de resistencia al rodamiento en comparación con los neumáticos diagonales, mejorando la eficiencia de combustible de las flotas.
Por Categoría De Producto
Los neumáticos OEM dependen de las tendencias de producción de vehículos. Los neumáticos de repuesto generan una demanda recurrente estable. El envejecimiento de los vehículos apoya el crecimiento del mercado de posventa. El mercado global de neumáticos depende de los ciclos de reemplazo para la estabilidad del volumen. Las asociaciones OEM apoyan el posicionamiento de la marca. Los compradores de repuestos valoran la durabilidad y el equilibrio de precios. El alcance de la distribución influye en el rendimiento de la categoría. Ambos segmentos sostienen el flujo de ingresos.
Por tamaño de llanta
Hasta 12 pulgadas sirven para vehículos de dos ruedas y compactos. De 13 a 15 pulgadas dominan los automóviles de pasajeros masivos. De 16 a 18 pulgadas apoyan a los SUV y sedanes premium. De 19 a 21 pulgadas se dirigen a vehículos de alto rendimiento. Más de 21 pulgadas están destinadas a usos especiales y todoterreno. El tamaño de la llanta refleja la evolución del diseño del vehículo. La premiumización eleva la demanda de llantas más grandes. Este segmento guía la planificación de la capacidad.
Por temporada
Los neumáticos de verano lideran en climas cálidos. Los neumáticos de invierno siguen siendo esenciales en regiones frías. Los neumáticos para todas las estaciones ganan tracción por su conveniencia. Los compradores prefieren la usabilidad durante todo el año. La variabilidad climática moldea la demanda estacional. La orientación minorista influye en la selección. El equilibrio de rendimiento impulsa la adopción. La estacionalidad afecta la planificación del inventario.
Por canal de distribución
Los canales OEM aseguran volúmenes de fábrica. Los distribuidores de neumáticos y cadenas minoristas dominan las ventas de repuestos. Los canales en línea crecen gracias a la conveniencia y la transparencia de precios. Los supermercados atienden a compradores con presupuesto limitado en regiones selectas. La mezcla de canales afecta la visibilidad de la marca. El soporte de servicio fortalece las ventas fuera de línea. Las herramientas digitales mejoran la confianza del comprador. La estrategia de distribución impulsa el alcance del mercado.
Segmentación:
Por Tipo de Vehículo- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Motocicletas
- Vehículos Todo Terreno
- Neumáticos Radiales
- Neumáticos Diagonales
- Neumáticos OEM
- Neumáticos de Reemplazo
- Hasta 12 Pulgadas
- 13–15 Pulgadas
- 16–18 Pulgadas
- 19–21 Pulgadas
- Más de 21 Pulgadas
- Neumáticos de Verano
- Neumáticos de Invierno
- Neumáticos para Todas las Estaciones
- Canal OEM
- Distribuidores de Neumáticos y Cadenas de Venta al por Menor
- Canales de Venta Online
- Supermercados e Hipermercados
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de neumáticos en América del Norte se valoró en USD 43.56 mil millones en 2018 a USD 58.39 mil millones en 2024 y se anticipa que alcanzará USD 87.23 mil millones para 2032, con un CAGR del 4.8% durante el período de pronóstico. América del Norte representa casi el 28% de la cuota del mercado global para 2032. La alta propiedad de vehículos respalda una demanda de reemplazo constante. Las camionetas pickup y los SUV impulsan la adopción de tamaños de llanta más grandes. La fuerte actividad de transporte por carretera sostiene la demanda de neumáticos comerciales. Los estándares de seguridad fomentan el reemplazo oportuno de neumáticos. La penetración de neumáticos premium sigue siendo alta. Las redes de venta al por menor organizadas mejoran el acceso. Los consumidores enfocados en la tecnología apoyan la adopción de neumáticos avanzados.
Europa
El tamaño del mercado de neumáticos en Europa se valoró en USD 26.81 mil millones en 2018 a USD 34.40 mil millones en 2024 y se anticipa que alcanzará USD 46.24 mil millones para 2032, con un CAGR del 3.4% durante el período de pronóstico. Europa contribuye con aproximadamente el 15% de la cuota del mercado global. Los automóviles de pasajeros dominan los patrones de demanda regional. Las regulaciones de neumáticos estacionales apoyan el uso de neumáticos de invierno. Un fuerte enfoque en la seguridad y el rendimiento influye en el comportamiento de compra. Los ciclos de reemplazo se mantienen estables en las economías maduras. Los neumáticos premium y para todas las estaciones ganan aceptación. Las normas ambientales moldean el desarrollo de productos. La demanda de OEM se mantiene constante.
Asia Pacífico
El tamaño del mercado de neumáticos globales de Asia Pacífico fue valorado en USD 67.89 mil millones en 2018 a USD 95.81 mil millones en 2024 y se anticipa que alcanzará USD 151.03 mil millones para 2032, con un CAGR del 5.5% durante el período de pronóstico. Asia Pacífico posee la mayor participación con casi el 49% para 2032. La alta producción de vehículos impulsa la demanda de OEM. Las motocicletas generan grandes volúmenes de ventas. La expansión de flotas logísticas apoya la demanda de neumáticos comerciales. La urbanización incrementa las necesidades de movilidad personal. La demanda de reemplazo crece con el envejecimiento de los vehículos. La fabricación local mejora la eficiencia de costos. Las economías emergentes impulsan el crecimiento a largo plazo.
América Latina
El tamaño del mercado de neumáticos globales de América Latina fue valorado en USD 7.18 mil millones en 2018 a USD 9.66 mil millones en 2024 y se anticipa que alcanzará USD 12.72 mil millones para 2032, con un CAGR del 3.1% durante el período de pronóstico. América Latina representa aproximadamente el 4% de la cuota de mercado global. Los vehículos de pasajeros lideran el consumo regional. Las mejoras en la infraestructura vial apoyan el uso de vehículos. La demanda de reemplazo sigue siendo la principal fuente de ingresos. La sensibilidad al precio influye en las decisiones de compra. La producción local apoya la estabilidad del suministro. La dependencia de importaciones moldea las tendencias de precios. El crecimiento sigue siendo gradual pero constante.
Oriente Medio
El tamaño del mercado de neumáticos globales de Oriente Medio fue valorado en USD 4.31 mil millones en 2018 a USD 5.37 mil millones en 2024 y se anticipa que alcanzará USD 6.76 mil millones para 2032, con un CAGR del 2.5% durante el período de pronóstico. La región posee casi el 2% de la cuota global. El alto uso de SUV impulsa la demanda de neumáticos duraderos. Las condiciones climáticas extremas afectan las tasas de desgaste. La actividad de construcción apoya la demanda de neumáticos fuera de carretera. Los ciclos de reemplazo siguen siendo frecuentes. La dependencia de importaciones influye en los precios del mercado. La expansión de flotas apoya la demanda comercial. El crecimiento del mercado se mantiene moderado.
África
El tamaño del mercado de neumáticos globales de África fue valorado en USD 2.28 mil millones en 2018 a USD 3.44 mil millones en 2024 y se anticipa que alcanzará USD 4.05 mil millones para 2032, con un CAGR del 1.7% durante el período de pronóstico. África contribuye alrededor del 1% del mercado global. Las importaciones de vehículos usados moldean la demanda de reemplazo. Las condiciones de las carreteras aumentan la frecuencia de desgaste de los neumáticos. Las compras enfocadas en costos dominan el comportamiento del consumidor. El transporte comercial apoya una demanda constante. Las redes de distribución siguen fragmentadas. La producción local sigue siendo limitada. Existe potencial a largo plazo con el desarrollo de infraestructuras.
Análisis de Jugadores Clave:
- Michelin Group
- Bridgestone Corporation
- Goodyear Tire & Rubber Company
- Continental AG
- Pirelli & C. S.p.A
Análisis Competitivo:
El mercado global de neumáticos presenta una fuerte competencia entre fabricantes multinacionales y regionales. Los principales actores compiten en calidad de producto, durabilidad y confianza de marca. Refleja altas barreras de entrada debido a la fabricación intensiva en capital y necesidades de escala. Las grandes empresas mantienen amplios portafolios de productos a través de segmentos de vehículos. Las asociaciones OEM siguen siendo una palanca competitiva crítica. La presencia en el mercado de reemplazo apoya la estabilidad de ingresos a largo plazo. La diferenciación tecnológica fortalece el posicionamiento premium. La expansión geográfica ayuda a las empresas a equilibrar los ciclos de demanda regional. Las inversiones estratégicas se centran en la eficiencia y la sostenibilidad.
Desarrollos Recientes:
- Gemspring Capital Management, LLC completó la adquisición del Negocio de Productos Químicos de Polímeros de Goodyear el 3 de noviembre de 2025. La transacción incluyó dos plantas de fabricación en Houston y Beaumont, Texas, así como una instalación de investigación y desarrollo en Akron, Ohio. El Negocio de Productos Químicos de Polímeros es un productor líder de caucho sintético que atiende a los principales fabricantes de neumáticos y diversos mercados finales, incluidos los sectores de alimentos, médicos, artículos deportivos, plásticos termoestables, adhesivos y embalajes. Goodyear retuvo sus instalaciones químicas en Niagara Falls, Nueva York, y Bayport, Texas, posicionándose para centrarse en sus operaciones principales de neumáticos mientras desbloquea el potencial de crecimiento independiente para el segmento de productos químicos de polímeros bajo la nueva propiedad de capital privado.
- Pirelli lanzó el Cinturato Winter 3, un neumático de invierno de alto rendimiento para sedanes y crossovers, el 7 de octubre de 2025. El neumático fue desarrollado utilizando técnicas avanzadas de desarrollo virtual y pruebas independientes por Dekra y TÜV, que verificaron características superiores de rendimiento en nieve y mojado. El Cinturato Winter 3 presenta un diseño de banda de rodadura optimizado con un canal central en zigzag para mejorar la evacuación del agua, laminillas optimizadas y Dientes Snow Keeper en los bloques para un mejor agarre nieve sobre nieve. El proceso de desarrollo reconciliaba características de rendimiento históricamente opuestas mediante metodologías de simulación sofisticadas, reduciendo la necesidad de prototipos físicos al tiempo que lograba resultados de ingeniería más precisos y minimizaba los plazos de desarrollo.
- The Goodyear Tire & Rubber Company anunció el 22 de octubre de 2025 el lanzamiento de tres nuevos neumáticos todoterreno diseñados para satisfacer diversas demandas de los consumidores en múltiples segmentos de vehículos y condiciones de uso. El Wrangler Outbound AT está dirigido a SUVs y camiones ligeros listos para la aventura, con refuerzo de Kevlar de DuPont para una mayor durabilidad y una garantía limitada de vida útil de la banda de rodadura de 65,000 millas. Este neumático combina una tracción agresiva en tierra y grava con un confort refinado en carretera. El Wrangler Workhorse AT 2 está diseñado para aplicaciones comerciales y de uso intensivo, ofreciendo un mejor agarre en condiciones húmedas con una designación de invierno Three-Peak Mountain Snowflake y una garantía de vida útil de la banda de rodadura de 55,000 millas. Finalmente, el Wrangler ElectricDrive AT está diseñado específicamente para SUVs y camionetas eléctricas, incorporando paredes laterales reforzadas con aramida, un compuesto de baja resistencia al rodamiento para preservar la autonomía de conducción, Cristales Arctic Grip para el rendimiento en hielo y el compuesto Green Trace con materiales reciclados y renovables. La nueva línea fortalece la posición competitiva de Goodyear en el segmento de neumáticos todoterreno de rápido crecimiento.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Por Tipo de Vehículo, Por Tipo de Neumático, Por Categoría de Producto, Por Tamaño de Llanta, Por Temporada y Por Segmentos de Canal de Distribución. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión del parque vehicular continuará apoyando la demanda estable de neumáticos de reemplazo en todas las regiones.
- La adopción de neumáticos premium aumentará a medida que los consumidores prioricen la comodidad, la seguridad y la durabilidad.
- El crecimiento de los vehículos eléctricos impulsará la demanda de neumáticos de bajo ruido y baja resistencia al rodamiento.
- Asia Pacífico seguirá siendo el principal motor de crecimiento debido al aumento de la propiedad de vehículos.
- Las plataformas de ventas digitales mejorarán el acceso y la transparencia de precios para los compradores.
- Los objetivos de sostenibilidad influirán en los materiales de los neumáticos y en los procesos de producción.
- La expansión de flotas sostendrá la demanda de neumáticos comerciales y de uso intensivo.
- Los tamaños de llanta más grandes ganarán mayor aceptación con el aumento de la penetración de SUV.
- Las redes de venta minorista organizadas fortalecerán la eficiencia de la distribución en el mercado de repuestos.
- La innovación continua de productos apoyará la competitividad a largo plazo y la estabilidad de márgenes.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de neumáticos a nivel global y cuál es su tamaño proyectado para 2032?
¿A qué tasa compuesta anual de crecimiento se proyecta que crecerá el mercado global de neumáticos entre 2025 y 2032?
¿Qué segmento del mercado global de neumáticos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de neumáticos?
¿Quiénes son las empresas líderes en el mercado global de neumáticos?
¿Qué región tuvo la mayor participación en el mercado global de neumáticos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de neumáticos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de neumáticos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 207.07 billion → 2032: USD 308.03 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de neumáticos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de neumáticos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de neumáticos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de neumáticos Market Drivers
- 3.3 Mercado de neumáticos Market Restraints & Challenges
- 3.4 Mercado de neumáticos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de neumáticos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de neumáticos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de neumáticos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de neumáticos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de neumáticos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de neumáticos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de neumáticos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de neumáticos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de neumáticos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de neumáticos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de neumáticos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de neumáticos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de neumáticos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de neumáticos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de neumáticos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de neumáticos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de neumáticos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de neumáticos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de neumáticos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
