
Visión General del Mercado:
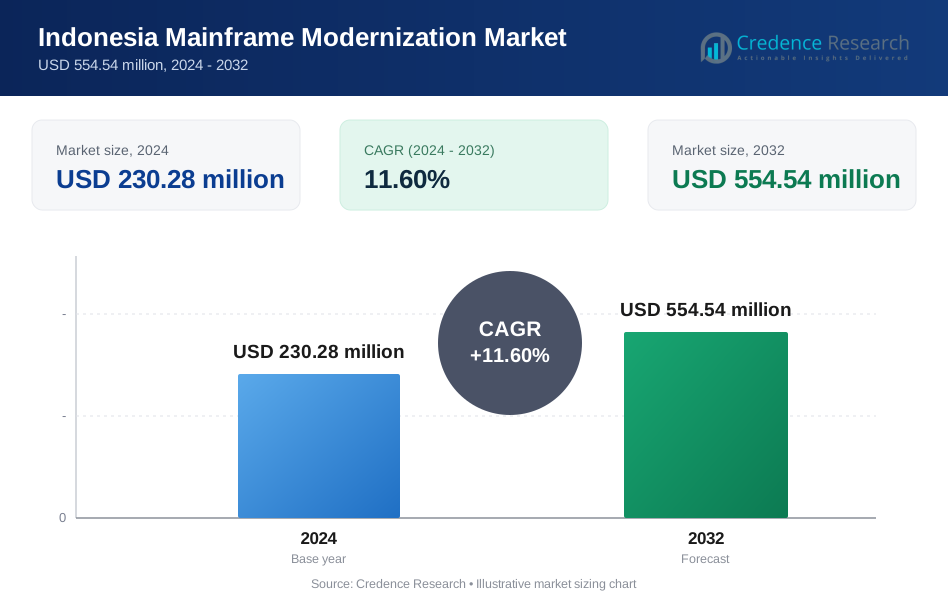
El tamaño del Mercado de Modernización de Mainframe en Indonesia fue valorado en USD 113.20 millones en 2018, alcanzando USD 230.28 millones en 2024 y se anticipa que llegará a USD 554.54 millones para 2032, con un CAGR del 11.60% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Modernización de Mainframe en Indonesia 2024 | USD 230.28 millones |
| Mercado de Modernización de Mainframe en Indonesia, CAGR | 11.60% |
| Tamaño del Mercado de Modernización de Mainframe en Indonesia 2032 | USD 554.54 millones |
El mercado crece debido a la creciente demanda de sistemas centrales ágiles. Las empresas reemplazan mainframes heredados para mejorar la velocidad y la resiliencia. La expansión de la banca digital impulsa las actualizaciones de plataformas en instituciones financieras. La adopción de la nube apoya caminos de modernización híbridos con menor riesgo. La presión regulatoria aumenta la necesidad de sistemas seguros y conformes. La escasez de talento empuja a las empresas hacia herramientas automatizadas y servicios gestionados. El control de costos sigue siendo un fuerte motivo para refactorizar cargas de trabajo. La integración de API permite lanzamientos de productos más rápidos. Los líderes empresariales priorizan el tiempo de actividad y la escalabilidad. Las herramientas modernas reducen la deuda técnica y mejoran los resultados de la experiencia del cliente.
India lidera la adopción debido a su fuerte capacidad de servicios de TI y grandes bases empresariales. Los principales bancos y aseguradoras aceleran los programas de modernización a nivel nacional. Indonesia emerge rápidamente con el crecimiento de la banca digital y fintech. Los esfuerzos de digitalización gubernamental apoyan las actualizaciones del sector público. Los centros urbanos impulsan la demanda a través de infraestructura preparada para la nube. Los integradores de sistemas regionales fortalecen las capacidades de entrega. Los pares del sudeste asiático muestran un creciente interés a medida que las cargas de trabajo se expanden. Las operaciones transfronterizas favorecen plataformas estandarizadas. Las regulaciones locales moldean las estrategias de migración por fases. Los ecosistemas de talento influyen en la velocidad de ejecución a nivel de país.

Perspectivas del Mercado:
- El tamaño del mercado de modernización de mainframes en Indonesia fue de USD 113.20 millones en 2018, alcanzó USD 230.28 millones en 2024, y se proyecta que llegará a USD 554.54 millones para 2032, expandiéndose a una tasa compuesta anual del 11.60% durante el período de pronóstico.
- India posee alrededor del 62% de participación, Indonesia representa el 38% de participación, mientras que otros mercados cercanos del sudeste asiático permanecen marginales, impulsados por la sólida base de servicios de TI de India y la rápida expansión de la banca digital en Indonesia.
- Indonesia representa la región de más rápido crecimiento con casi un 38% de participación, respaldada por el crecimiento de fintech, programas digitales públicos y la creciente adopción de infraestructura urbana preparada para la nube.
- Por enfoque de modernización, Rehost (lift-and-shift) lidera con aproximadamente un 30% de participación, seguido por habilitación y encapsulación de API con casi 25%, reflejando la demanda de una transformación más rápida y de menor riesgo.
- Refactors contribuyen con cerca del 20% de participación, mientras que reescritura/reconstrucción completa y otros juntos representan alrededor del 25%, mostrando una adopción equilibrada de estrategias de modernización profundas y por fases.
Impulsores del Mercado:
Creciente Necesidad de Agilidad en Sistemas Centrales y Continuidad del Negocio
El mercado de modernización de mainframes en Indonesia gana impulso por la demanda empresarial de agilidad. Los sistemas heredados limitan la velocidad de respuesta al cambio del mercado. Los bancos y aseguradoras requieren ciclos de lanzamiento de productos más rápidos. Las cargas de trabajo centrales deben soportar necesidades de procesamiento en tiempo real. Los altos volúmenes de transacciones demandan un rendimiento estable del sistema. Los riesgos de inactividad empujan a las empresas hacia caminos de modernización. Esto apoya una mejor resiliencia de las cargas de trabajo en todas las operaciones. Los responsables de la toma de decisiones prefieren plataformas con mayor flexibilidad.
- Por ejemplo, los sistemas IBM Z ofrecen un 99.999% de disponibilidad, apoyando el procesamiento ininterrumpido para grandes bancos globales. Los responsables de la toma de decisiones prefieren plataformas con mayor flexibilidad.
Presión de Cumplimiento Regulatorio en Sectores Financieros y Públicos
Los marcos regulatorios endurecen las normas de seguridad de datos e informes. Los reguladores financieros imponen estrictos estándares de preparación para auditorías. Los mainframes heredados enfrentan límites en la automatización del cumplimiento. Las empresas modernizan sistemas para cumplir con los plazos de informes. Los mandatos de ciberseguridad requieren capas de control de acceso más fuertes. Esto permite mejorar las herramientas de gobernanza y monitoreo. Las reformas digitales del sector público apoyan las actualizaciones de sistemas. Los costos de cumplimiento impulsan la planificación de transformación a largo plazo.
- Por ejemplo, los principales bancos que utilizan plataformas alineadas con ISO 27001 mejoraron los tiempos de respuesta de auditoría a través de informes de cumplimiento automatizados. Los costos de cumplimiento impulsan la planificación de transformación a largo plazo.
Optimización de Costos y Objetivos de Sostenibilidad de Infraestructura a Largo Plazo
Los costos operativos siguen siendo altos para los sistemas de mainframe envejecidos. El mantenimiento de hardware crea una carga de capital recurrente. Las empresas buscan estructuras de costos predecibles a lo largo del tiempo. Las plataformas modernas reducen la dependencia de sistemas propietarios. Esto apoya una mejor utilización de recursos en todas las cargas de trabajo. Los planificadores de presupuesto prefieren modelos de infraestructura escalables. Los líderes tecnológicos se centran en el control de costos del ciclo de vida. La modernización se alinea con los objetivos de eficiencia financiera.
Escasez de Profesionales Calificados en Sistemas Legados en las Empresas
El talento experimentado en mainframe sigue disminuyendo regionalmente. La jubilación de la fuerza laboral aumenta la exposición al riesgo operativo. Capacitar a nuevo personal requiere una alta inversión de tiempo. Las empresas adoptan la modernización para reducir la dependencia de habilidades. Permite el uso de habilidades de desarrollo ampliamente disponibles. Los servicios gestionados ganan preferencia entre las grandes empresas. La automatización reduce la intervención manual en el sistema. Las brechas de talento aceleran las decisiones de transformación.
Tendencias del Mercado:
Adopción de Enfoques de Modernización Híbrida sobre Modelos de Reemplazo Completo
Las empresas prefieren hoy estrategias de modernización por fases. Los modelos híbridos equilibran el riesgo y la estabilidad operativa. Los sistemas centrales permanecen activos durante los ciclos de transformación. La integración en la nube apoya la migración gradual de cargas de trabajo. Reduce la interrupción de operaciones críticas para la misión. Los líderes tecnológicos favorecen arquitecturas de coexistencia. Los proveedores de herramientas diseñan soluciones para entornos mixtos. Esta tendencia remodela las estructuras de los proyectos de modernización.
- Por ejemplo, Microsoft Azure Hybrid permite que las cargas de trabajo vinculadas a mainframe se integren con servicios en la nube utilizados por más del 95% de las empresas Fortune 500. Esta tendencia remodela las estructuras de los proyectos de modernización.
Preferencia Creciente por la Habilitación de API y Arquitecturas Orientadas a Servicios
Las organizaciones exponen funciones de mainframe a través de APIs. Las capas de servicio mejoran la interoperabilidad del sistema. Los canales digitales requieren una integración de backend sin fisuras. Permite una colaboración más rápida con socios y fintech. La adopción de microservicios apoya enfoques de desarrollo modular. Las empresas desacoplan las interfaces de usuario de la lógica central. La apertura de la plataforma se convierte en un factor clave de selección. La capacidad de integración define el éxito de la modernización.
- Por ejemplo, DBS Bank opera más de 1,000 APIs seguras, apoyando la integración rápida de socios en servicios bancarios digitales. La capacidad de integración define el éxito de la modernización.
Papel Aumentado de los Integradores de Sistemas y Proveedores Especializados en Modernización
Las grandes empresas dependen de la experiencia externa para la ejecución. Los integradores de sistemas gestionan programas de migración complejos. Los ecosistemas de proveedores se expanden en India e Indonesia. Mejora el acceso a marcos de modernización probados. Los proveedores ofrecen aceleradores de transformación específicos de dominio. La mitigación de riesgos impulsa la preferencia por la subcontratación. Los contratos de soporte a largo plazo ganan tracción. La capacidad del proveedor influye en la confianza del comprador.
Cambio Hacia la Modernización Centrada en Datos y Preparación para Analítica
Las empresas se enfocan en desbloquear el valor de los datos heredados. Las plataformas modernas mejoran la accesibilidad y calidad de los datos. La adopción de analítica requiere pipelines de datos más rápidos. Apoya el uso avanzado de informes e insights. Los paneles en tiempo real mejoran los procesos de toma de decisiones. La gobernanza de datos mejora a través de arquitecturas modernas. Las empresas alinean la modernización con las hojas de ruta de analítica. La estrategia de datos da forma a las prioridades del sistema.
Análisis de Desafíos del Mercado:
Alta Complejidad de Transformación y Exposición al Riesgo Operativo
La modernización de mainframe implica profundas dependencias del sistema. La lógica de negocio permanece incrustada en el código heredado. Los errores de migración pueden interrumpir servicios críticos. Las empresas enfrentan una tolerancia limitada al tiempo de inactividad. Los ciclos de prueba extienden significativamente los plazos de los proyectos. Exige una fuerte gobernanza y control de cambios. La alineación de las partes interesadas resulta difícil entre departamentos. Las preocupaciones de riesgo ralentizan la velocidad de toma de decisiones.
Restricciones Presupuestarias Y Cronogramas Inciertos De Retorno De Inversión
La modernización requiere un alto compromiso financiero inicial. La estimación de costos sigue siendo difícil en entornos heredados. Los beneficios a menudo aparecen durante largos períodos. Los equipos financieros cuestionan la realización inmediata del valor. Complica la aprobación de grandes programas. La incertidumbre económica ajusta aún más los presupuestos de TI. Las prioridades digitales competidoras diluyen el enfoque de financiación. La claridad del ROI sigue siendo un obstáculo clave.

Oportunidades De Mercado:
Expansión De La Banca Digital Y Plataformas Digitales Gubernamentales
El crecimiento de la banca digital aumenta la presión sobre los sistemas centrales. Las plataformas digitales públicas requieren soporte de backend escalable. Las empresas se modernizan para satisfacer la demanda de servicios ciudadanos. Crea nuevas líneas de proyectos para los proveedores. Las iniciativas digitales intersectoriales expanden la demanda direccionable. Las agendas digitales nacionales apoyan el acceso a la financiación. La estandarización de plataformas fomenta implementaciones repetidas. El crecimiento se alinea con los objetivos de transformación digital.
Aumento De La Demanda De Modernización Gestionada Y Servicios Basados En Resultados
Las empresas buscan modelos de entrega y costos predecibles. La modernización gestionada reduce la carga de ejecución interna. Los proveedores ofrecen estructuras de compromiso basadas en resultados. Mejora el reparto de riesgos entre las partes interesadas. Los modelos de suscripción ganan aceptación entre las grandes empresas. Los contratos de servicio a largo plazo aseguran la continuidad operativa. Los socios locales fortalecen la capacidad de entrega. La innovación en servicios abre nuevas fuentes de ingresos.
Análisis De Segmentación De Mercado:
Por Tipo De Servicio
La modernización de aplicaciones tiene una fuerte demanda debido a las necesidades de renovación del código heredado. Las empresas actualizan aplicaciones centrales para mejorar la velocidad y flexibilidad. La modernización de infraestructura apoya la preparación para la nube híbrida y la resiliencia del sistema. La modernización de datos y bases de datos permite un mejor acceso, gobernanza y uso analítico. La automatización de QA y pruebas reduce el riesgo de migración y asegura la continuidad del servicio. Los servicios de aplicaciones gestionadas ganan tracción debido a las brechas de habilidades y necesidades de tiempo de actividad. El mercado de modernización de mainframes en Indonesia se beneficia de carteras de servicios que equilibran la transformación con la estabilidad operativa. Refleja la preferencia del comprador por el soporte de modernización de extremo a extremo.
- Por ejemplo, Accenture aplica herramientas de prueba automatizadas que reducen los ciclos de prueba de regresión de mainframes en más del 50% en grandes programas bancarios. Refleja la preferencia del comprador por el soporte de extremo a extremo.
Por Enfoque De Modernización
Las estrategias de rehost atraen a las empresas que buscan menor riesgo y ejecución más rápida. Los enfoques de reescritura y reconstrucción completa apoyan objetivos de transformación profunda. La habilitación de API y encapsulación mejoran la interoperabilidad con plataformas digitales. El refactorización ayuda a retener la lógica de negocio mientras mejora la mantenibilidad. Otros enfoques abordan requisitos de sistemas específicos y transiciones por fases. Los compradores seleccionan métodos basados en la tolerancia al riesgo y el alcance del presupuesto. Apoya rutas de migración flexibles en entornos complejos.
- Por ejemplo, Kyndryl ofrece migraciones de mainframe lift-and-shift que preservan la lógica de transacciones existente mientras se integran con plataformas modernas en la nube. Soporta rutas de migración flexibles a través de entornos complejos.
Por Sector Industrial
Los servicios bancarios y financieros lideran la demanda debido a los altos volúmenes de transacciones. Las compañías de seguros modernizan los sistemas de pólizas y reclamaciones para mejorar la eficiencia. Las agencias gubernamentales actualizan las plataformas de impuestos y beneficios para mejorar la escalabilidad. Las empresas de TI y telecomunicaciones alinean los sistemas centrales con los servicios digitales. Las empresas minoristas se modernizan para apoyar las operaciones omnicanal. Las empresas de manufactura y logística se centran en la integración de procesos y la fiabilidad. Esto refleja fuertes patrones de adopción específicos por sector en toda la región.
Segmentación:
- Por Tipo de Servicio
- Modernización de Aplicaciones
- Modernización de Infraestructura
- Modernización de Datos y Bases de Datos
- QA y Pruebas Automatizadas
- Servicios de Aplicaciones Gestionadas
- Por Enfoque de Modernización
- Rehost (Lift-and-Shift)
- Reescritura / Reconstrucción Completa
- Habilitación y Encapsulación de API
- Refactorizaciones
- Otros
- Por Sector Industrial
- Banca y Servicios Financieros
- Seguros
- Gobierno (Sistemas de Impuestos y Beneficios)
- TI y Telecomunicaciones
- Minorista
- Gran Manufactura / Logística
- Otros

Análisis Regional:
Liderazgo de India en Modernización Empresarial y Capacidad de Servicio
India ancla el Mercado de Modernización de Mainframe en Indonesia con una participación dominante en los ingresos. Grandes bancos, aseguradoras y unidades del sector público impulsan frecuentes actualizaciones de sistemas centrales. Los principales proveedores de servicios de TI crean un ecosistema profundo para la consultoría y ejecución. India mantiene una mayor cuota de mercado debido a mayores volúmenes de acuerdos y tamaños de ticket más grandes. Una infraestructura digital y en la nube sólida respalda programas de modernización complejos. Las iniciativas digitales del gobierno empujan a los ministerios hacia arquitecturas escalables y seguras. Se beneficia de grupos de talento maduros y marcos de entrega establecidos.
Adopción Acelerada de Indonesia y Expansión de la Línea de Modernización
Indonesia contribuye con una parte más pequeña pero en rápida expansión del mercado. Bancos locales, fintechs y operadores de telecomunicaciones modernizan plataformas para apoyar a los usuarios digitales. Las agencias gubernamentales trasladan cargas de trabajo heredadas hacia sistemas integrados orientados al ciudadano. La cuota de mercado de Indonesia aumenta a medida que más proyectos pasan de piloto a despliegue completo. Los proveedores de servicios locales se asocian con integradores globales para cerrar brechas de capacidad. Los centros de datos en la nube en ciudades clave apoyan modelos de modernización híbridos. Refleja un fuerte impulso de las estrategias de inclusión financiera y gobierno electrónico.
Sinergias Transfronterizas y Posicionamiento Regional entre India e Indonesia
India e Indonesia juntas representan el alcance regional completo del Mercado de Modernización de Mainframe en Indonesia. India contribuye con la mayor parte, mientras que Indonesia proporciona un complemento de rápido crecimiento. Los proyectos transfronterizos utilizan centros de entrega indios para atender eficientemente a los clientes indonesios. Los proveedores globales aprovechan los centros de excelencia indios y los socios locales indonesios. Temas regulatorios compartidos en banca y servicios públicos apoyan plantillas de modernización reutilizables. La transferencia de conocimiento entre los dos mercados fortalece la calidad y velocidad de los proyectos. Posiciona a la región como un clúster estratégico para la transformación de mainframe en Asia Pacífico.
Análisis de Jugadores Clave:
- IBM
- Microsoft Corporation
- Wipro
- Kyndryl
- DXC Technology Company
- Avanade Inc.
- HCL Tech
- NTT Data Inc.
- Accenture
Análisis Competitivo:
El panorama competitivo del Mercado de Modernización de Mainframe en Indonesia refleja una fuerte presencia de líderes tecnológicos globales e integradores de sistemas regionales. Los grandes proveedores compiten a través de una profunda experiencia en mainframe, alianzas en la nube y carteras de servicios integrales. IBM, Microsoft, Accenture y Kyndryl aprovechan la profundidad de la plataforma y las largas relaciones empresariales. Las empresas de TI indias fortalecen posiciones a través de una entrega rentable y conocimiento del dominio. La competencia se centra en la velocidad de migración, el control de riesgos y el soporte post-modernización. Favorece a los proveedores con marcos de modernización híbridos y sólidas credenciales de seguridad. Las asociaciones estratégicas y las ofertas enfocadas en verticales determinan la diferenciación en India e Indonesia.
Desarrollos Recientes:
- Avanade, la empresa conjunta de servicios de consultoría y tecnología centrada en Microsoft entre Accenture y Microsoft, anunció una expansión significativa en India el 10 de diciembre de 2025, para captar la creciente demanda de servicios de inteligencia artificial y transformación en la nube impulsados por Microsoft. Esta expansión refleja el reconocimiento estratégico de Avanade de que India representa un mercado de crecimiento crítico para soluciones modernas de nube e IA, aprovechando sus capacidades existentes en servicios de aplicaciones en la nube y transformación digital. La expansión posiciona a Avanade para servir a empresas indias que buscan modernizar sistemas heredados y acelerar su viaje de IA a través de la tecnología de Microsoft y la experiencia de implementación de Accenture.
- En India, IBM ha realizado inversiones sustanciales en capacidades de modernización de mainframe a lo largo de 2025. El 13 de agosto de 2025, IBM inauguró oficialmente su nuevo Centro de Experiencia del Cliente en India en Mumbai, una instalación estratégica diseñada para apoyar la adopción de tecnologías de inteligencia artificial, nube híbrida y computación cuántica por parte de las empresas indias. Esta expansión refleja el compromiso a largo plazo de IBM con el mercado indio e incluye una Carta de Intención (LOI) con el Gobierno de Maharashtra para explorar oportunidades para apoyar las iniciativas de computación cuántica del estado, alineándose con la Misión Cuántica Nacional de India y la visión más amplia de una India desarrollada (Viksit Bharat).
- Impulsando este impulso, IBM anunció una colaboración estratégica significativa con BharatGen el 17 de septiembre de 2025, para avanzar en la adopción de inteligencia artificial en toda India. Esta asociación aprovecha los Modelos de Lenguaje Grande (LLMs) y multimodales soberanos de BharatGen adaptados al paisaje lingüístico y cultural único de India, combinados con la experiencia de IBM en gobernanza de datos y tecnología de entrenamiento de modelos. La iniciativa se centra en desarrollar modelos de IA específicamente adecuados para dominios y lenguajes índicos, con aplicaciones que abarcan los sectores de educación, agricultura, banca, salud y servicios ciudadanos, críticos para la agenda de transformación digital de India.
- Más prominentemente, IBM anunció una asociación transformadora con Bharti Airtel el 15 de octubre de 2025, para aumentar la infraestructura de Airtel Cloud del gigante de las telecomunicaciones. Esta alianza estratégica combina la fiabilidad de grado telco y las capacidades de residencia de datos de Airtel con el liderazgo en la nube y las tecnologías de IA de IBM diseñadas específicamente para cargas de trabajo de mainframe e industrias reguladas. Bajo esta asociación, la plataforma watsonx de IBM y Red Hat OpenShift AI permitirán a las empresas escalar cargas de trabajo de IA de manera eficiente a través de entornos de nube híbrida, incluidos implementaciones en las instalaciones, multi-nube y en el borde. Notablemente, la asociación incluye la expansión de las zonas de disponibilidad de Airtel en India de cuatro a diez, con dos nuevas Regiones Multizona (MZRs) planificadas para Mumbai y Chennai, mejorando la resiliencia similar a mainframe para aplicaciones críticas para la misión.
- Wipro fortaleció sus capacidades globales de servicios de ingeniería y su cartera de inteligencia artificial a través de una adquisición significativa. El 21 de agosto de 2025, Wipro anunció su intención de adquirir la división de Soluciones de Transformación Digital (DTS) del fabricante estadounidense de equipos de audio HARMAN por USD 375 millones. Esta adquisición se completó el 1 de diciembre de 2025, marcando un momento transformador para la expansión global de la empresa tecnológica india. La adquisición incorpora a más de 5,600 empleados del segmento DTS de HARMAN en América del Norte, Europa y Asia a la estructura de Wipro, expandiendo significativamente sus capacidades de servicios de ingeniería de productos y transformación digital.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Servicio, Enfoque de Modernización y segmentos de Vertical de Industria. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las empresas priorizarán la modernización por fases para controlar el riesgo y proteger el tiempo de actividad.
- Las arquitecturas híbridas seguirán siendo centrales en las estrategias de sistemas principales.
- La demanda de servicios de modernización gestionados aumentará debido a la falta de talento.
- La habilitación de API ganará enfoque para apoyar la expansión de canales digitales.
- La modernización del sector público se acelerará bajo los objetivos de gobernanza digital.
- La banca y los seguros mantendrán los volúmenes de proyectos más altos.
- Los proveedores invertirán en automatización para acortar los tiempos de migración.
- Las asociaciones en la nube influirán en las decisiones de selección de proveedores.
- Los centros de entrega regionales apoyarán los modelos de ejecución transfronterizos.
- La preparación en seguridad y cumplimiento guiará las elecciones de plataformas a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de modernización de mainframes en Indonesia y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de modernización de mainframes de Indonesia entre 2024 y 2032?
¿Qué segmento del mercado de modernización de mainframes en Indonesia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de modernización de mainframes en Indonesia?
¿Quiénes son las empresas líderes en el mercado de modernización de mainframes en Indonesia?
¿Qué región comandó la mayor parte del mercado de modernización de mainframes de Indonesia en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Modernización de Mainframe en Indonesia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Modernización de Mainframe en Indonesia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 230.28 million → 2032: USD 554.54 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Modernización de Mainframe en Indonesia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Modernización de Mainframe en Indonesia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Modernización de Mainframe en Indonesia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Modernización de Mainframe en Indonesia Market Drivers
- 3.3 Mercado de Modernización de Mainframe en Indonesia Market Restraints & Challenges
- 3.4 Mercado de Modernización de Mainframe en Indonesia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Modernización de Mainframe en Indonesia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Modernización de Mainframe en Indonesia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Modernización de Mainframe en Indonesia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Modernización de Mainframe en Indonesia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Modernización de Mainframe en Indonesia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Modernización de Mainframe en Indonesia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Modernización de Mainframe en Indonesia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Modernización de Mainframe en Indonesia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Modernización de Mainframe en Indonesia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Modernización de Mainframe en Indonesia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Modernización de Mainframe en Indonesia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Modernización de Mainframe en Indonesia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Modernización de Mainframe en Indonesia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Modernización de Mainframe en Indonesia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Modernización de Mainframe en Indonesia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Modernización de Mainframe en Indonesia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Modernización de Mainframe en Indonesia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Modernización de Mainframe en Indonesia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Modernización de Mainframe en Indonesia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
