
Descripción General del Mercado:
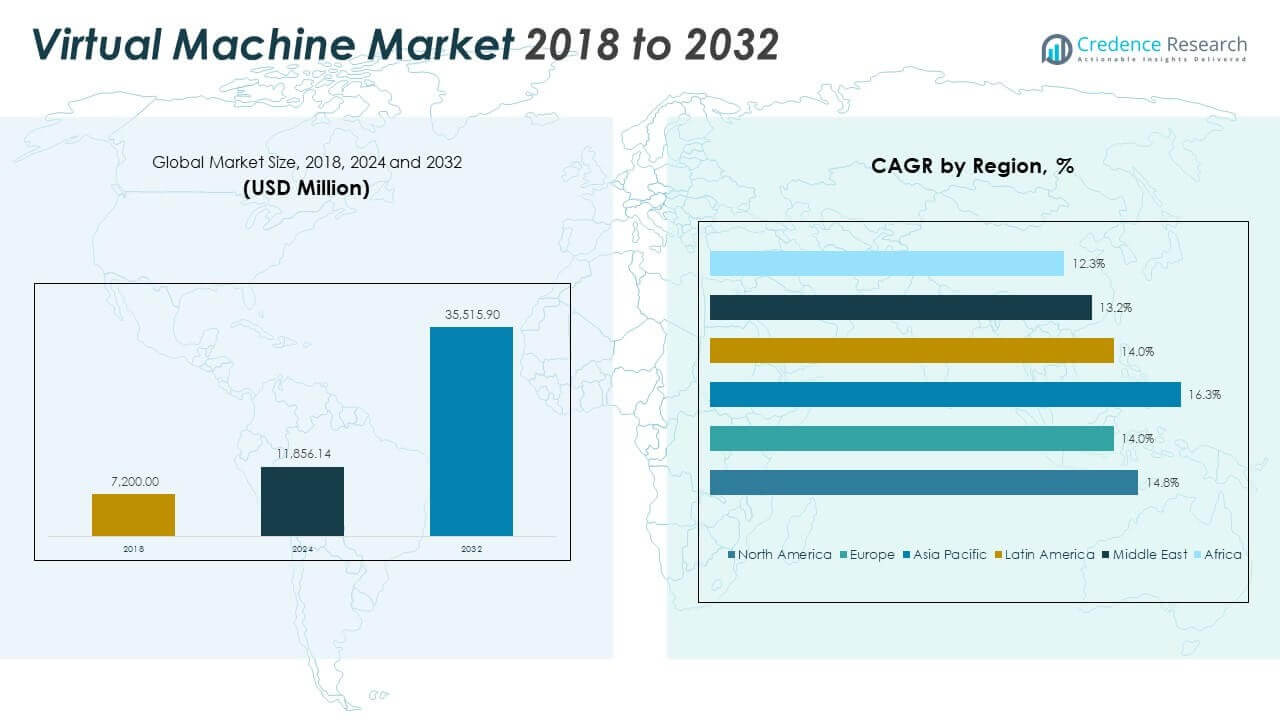
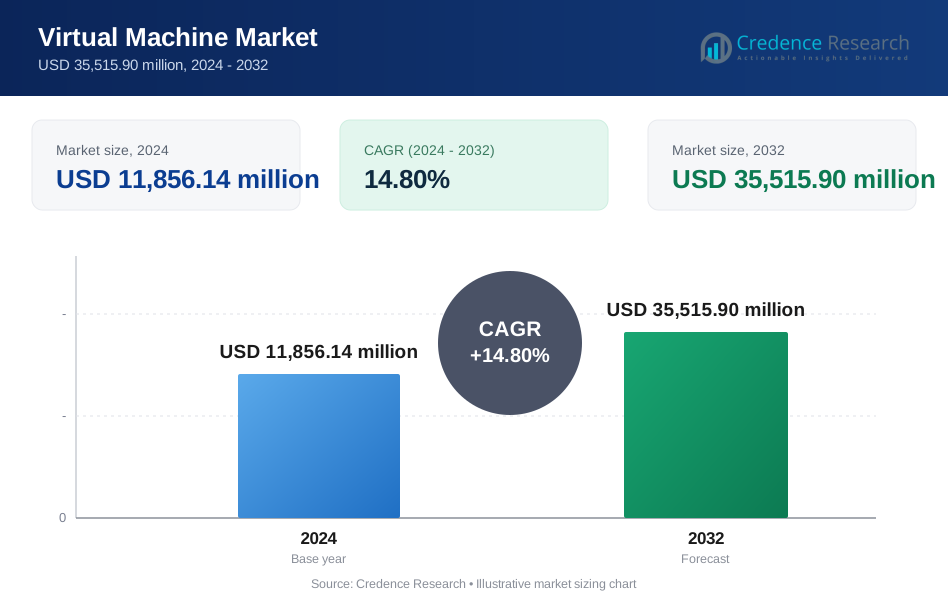
El tamaño del mercado de máquinas virtuales se valoró en USD 7,200.00 millones en 2018, alcanzó USD 11,856.14 millones en 2024 y se anticipa que llegará a USD 35,515.90 millones para 2032, con un CAGR del 14.80% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Máquinas Virtuales 2024 | USD 11,856.14 Millones |
| Mercado de Máquinas Virtuales, CAGR | 14.80% |
| Tamaño del Mercado de Máquinas Virtuales 2032 | USD 35,515.90 Millones |
La fuerte demanda de infraestructura de TI flexible y eficiente impulsa el crecimiento del mercado. Las empresas utilizan máquinas virtuales para reducir la dependencia del hardware y mejorar el uso de recursos. La adopción de la nube acelera el uso en entornos públicos, privados e híbridos. Las organizaciones dependen de las máquinas virtuales para un despliegue más rápido de aplicaciones y pruebas más seguras. Los modelos de trabajo remoto aumentan la demanda de escritorios virtuales y acceso seguro. Las prácticas de DevOps también expanden el uso en flujos de trabajo de desarrollo y pruebas. El mejor control de cargas de trabajo apoya el tiempo de actividad y la calidad del servicio. El control de costos sigue siendo un factor clave de decisión.
América del Norte lidera el mercado debido a la adopción temprana de la nube y la gran capacidad de los centros de datos. Estados Unidos impulsa el uso en los sectores de tecnología, finanzas y salud. Europa sigue con una adopción constante respaldada por la transformación digital y las necesidades de cumplimiento de datos. Asia Pacífico está emergiendo rápidamente, liderada por China, India y el sudeste asiático. La rápida digitalización y la inversión en la nube apoyan el crecimiento regional. América Latina, Oriente Medio y África muestran una expansión gradual a través de asociaciones en la nube y modernización de TI.
Perspectivas del Mercado:
- El mercado de máquinas virtuales se valoró en USD 7,200.00 millones en 2018, USD 11,856.14 millones en 2024, y se proyecta que alcance USD 35,515.90 millones para 2032, creciendo a un CAGR del 14.80%.
- En 2024, América del Norte tenía la mayor participación de mercado con un 37.5%, seguida por Europa con un 24.4% y Asia Pacífico con un 24.3%, impulsada por la adopción temprana de la nube, el gasto en TI empresarial y la preparación regulatoria.
- Asia Pacífico es la región de más rápido crecimiento con un CAGR del 16.3%, respaldada por una fuerte migración a la nube en China, India y el sudeste asiático.
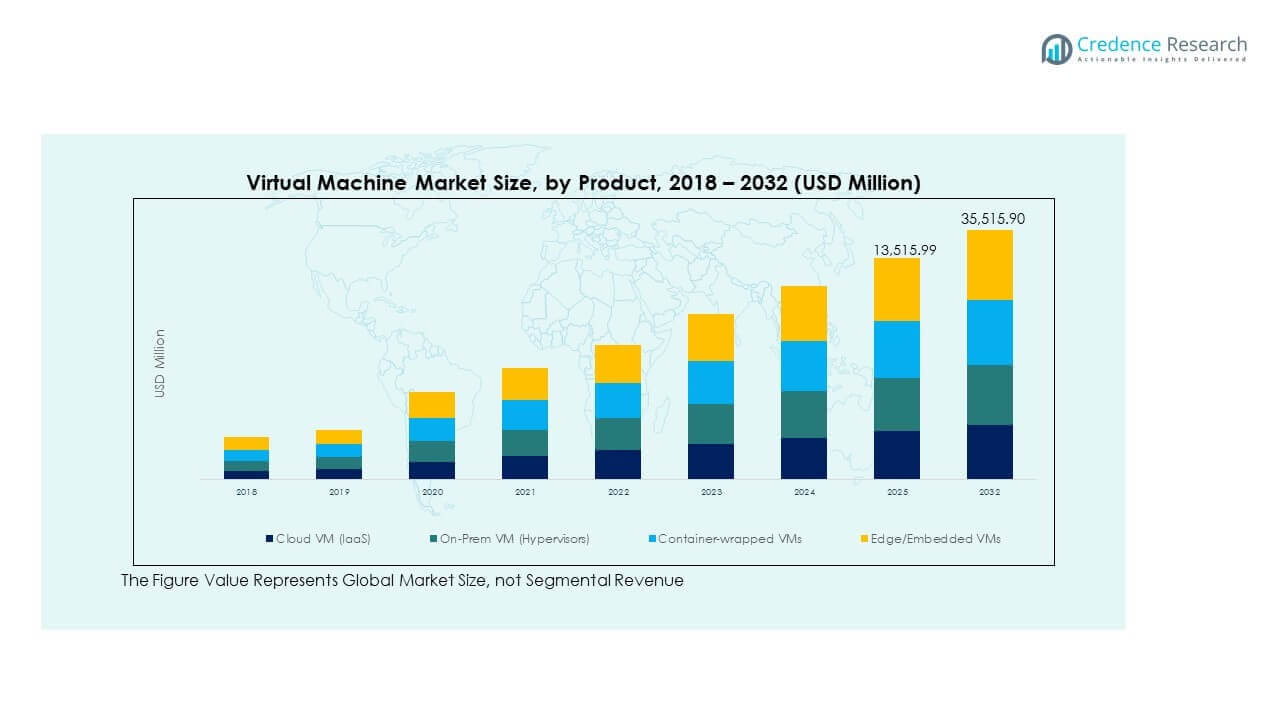
- La VM en la nube (IaaS) representó la mayor participación de producto en 2024, representando aproximadamente el 30–32% del mercado total debido a su escalabilidad y adopción empresarial.
- Las VM locales (hipervisores) y las VM envueltas en contenedores siguieron, con participaciones combinadas de más del 40%, respaldadas por necesidades de infraestructura híbrida y entornos DevOps.
Impulsores del Mercado
Aumento de la Necesidad de Utilización Eficiente de Recursos en Diversos Entornos de TI
Las empresas buscan reducir los costos de hardware y mejorar la eficiencia del servidor adoptando máquinas virtuales. Ejecutar múltiples sistemas operativos en una sola máquina permite un mejor aprovechamiento de la potencia de cómputo. Esta eficiencia respalda operaciones de TI más ágiles y reduce el costo total de propiedad. El mercado de máquinas virtuales se beneficia de las empresas que buscan reducir la cantidad de servidores físicos y optimizar el espacio en racks. Esto apoya la gestión simplificada del centro de datos y el control centralizado. Las organizaciones valoran la agrupación de recursos y la asignación dinámica para cargas de trabajo variables. Esto mejora la agilidad y el tiempo de actividad para servicios críticos. La eficiencia de costos y la flexibilidad operativa son los principales impulsores de compra.
- Por ejemplo, el servidor PowerEdge R720 de Dell ejecutando VMware vSphere 5 ha sido utilizado en entornos empresariales para consolidar múltiples cargas de trabajo de Exchange, reduciendo la huella de hardware y mejorando la eficiencia energética, con implementaciones reportadas que soportan miles de usuarios por host.
Rápida Expansión de los Servicios en la Nube e Infraestructura de Computación Escalable
Los servicios en la nube públicos y privados dependen en gran medida de las máquinas virtuales para ofrecer infraestructura escalable. Los proveedores de servicios en la nube utilizan máquinas virtuales para aislar las cargas de trabajo de los clientes y mejorar el tiempo de actividad del servicio. El cambio hacia implementaciones multi-nube e híbridas refuerza la necesidad de una provisión consistente de máquinas virtuales. Las máquinas virtuales basadas en la nube simplifican la migración de cargas de trabajo y la entrega de servicios globales. El mercado de máquinas virtuales se beneficia de aplicaciones nativas de la nube y herramientas de orquestación de contenedores. La demanda aumenta a medida que las empresas digitalizan los sistemas de backend y lanzan plataformas remotas. La escalabilidad de las máquinas virtuales se alinea bien con el tráfico de usuarios impredecible y las tareas intensivas en cómputo. Soporta estrategias de escalado horizontal y vertical en arquitecturas de nube.
Creciente Demanda de DevOps, CI/CD y Entornos de Prueba en el Desarrollo de Software
Los desarrolladores de software dependen de las máquinas virtuales para crear entornos repetibles y aislados para pruebas y despliegues. Las máquinas virtuales ayudan a simular diferentes sistemas operativos y configuraciones durante las compilaciones de software. La capacidad de crear instantáneas, retrocesos y entornos clonados mejora la precisión en la depuración. El mercado de máquinas virtuales crece con el uso creciente de pipelines CI/CD en flujos de trabajo ágiles. Permite la automatización y velocidad en los ciclos de lanzamiento de software. Las máquinas virtuales ofrecen flexibilidad en entornos de desarrollo, pruebas y producción. Los equipos de DevOps aprovechan las máquinas virtuales para mejorar la fiabilidad del despliegue. También soporta la creación de entornos aislados para aplicaciones y pruebas de compatibilidad previas al lanzamiento.
- Por ejemplo, las instantáneas de VMware vSphere se utilizan comúnmente en pipelines CI/CD para permitir un rápido retroceso durante los ciclos de prueba. En pruebas de referencia utilizando FIO con un tamaño de bloque de 16KB, los entornos virtualizados demostraron un rendimiento de I/O consistente adecuado para cargas de trabajo de desarrollo.
Creciente Adopción del Trabajo Remoto y la Infraestructura de Escritorio Virtual (VDI)
El cambio hacia modelos de trabajo remoto e híbrido ha creado demanda de soluciones de escritorio virtual. Las empresas implementan máquinas virtuales para alojar de manera segura escritorios y aplicaciones para usuarios remotos. Las máquinas virtuales ayudan a proteger datos sensibles mientras permiten el acceso remoto a través de túneles seguros. El mercado de máquinas virtuales crece a medida que la adopción de VDI se expande en sectores como la salud, la educación y las finanzas. Los equipos de TI se benefician de la gestión centralizada, la aplicación de políticas y el parcheo en tiempo real. Reduce la necesidad de mantenimiento de endpoints y limita las vulnerabilidades a nivel de dispositivos. Las máquinas virtuales soportan configuraciones de traer tu propio dispositivo (BYOD) sin comprometer la seguridad empresarial. Las soluciones VDI mejoran la movilidad y productividad de la fuerza laboral.
Tendencias del Mercado
Aumento de la Adopción de Hipervisores de Código Abierto y Herramientas de Virtualización Impulsadas por la Comunidad
Las empresas están recurriendo a hipervisores de código abierto como KVM y Xen para un despliegue rentable de máquinas virtuales. Estas herramientas ofrecen mayor personalización y evitan el bloqueo del proveedor. El soporte impulsado por la comunidad acelera la innovación de características y la corrección de vulnerabilidades. El mercado de máquinas virtuales observa un interés constante en ecosistemas de máquinas virtuales no propietarios. Las organizaciones utilizan pilas de código abierto para laboratorios internos, dispositivos de borde y sistemas escalables. Estos hipervisores se integran bien con herramientas de automatización basadas en Linux. La tendencia se alinea con una adopción más amplia de infraestructura abierta y estrategias de optimización de costos. Las máquinas virtuales de código abierto ganan terreno en instituciones educativas, startups y pymes.
- Por ejemplo, Red Hat migró su plataforma de virtualización RHEL 6 a KVM, reemplazando a Xen como el hipervisor predeterminado. Este cambio permitió despliegues escalables con mejor aislamiento y rendimiento, con pruebas de referencia que mostraron que KVM iguala o supera el rendimiento de Xen en cargas de trabajo empresariales.
Integración de Inteligencia Artificial y Automatización para la Optimización de Máquinas Virtuales
Se están desplegando herramientas de IA para gestionar el equilibrio de carga de trabajo de las máquinas virtuales, la detección de fallos y la escalabilidad predictiva. Estos sistemas monitorean el uso de recursos y ajustan la asignación de máquinas virtuales automáticamente. El mercado de máquinas virtuales ve a los proveedores incorporando IA en plataformas de orquestación y monitoreo. La sintonización automática del uso de CPU, memoria y almacenamiento mejora el rendimiento. Reduce el tiempo de inactividad, la intervención manual y las configuraciones incorrectas. Las herramientas impulsadas por IA también mejoran la eficiencia energética apagando dinámicamente las máquinas virtuales inactivas. Las empresas utilizan IA para anticipar las necesidades de recursos basadas en patrones de uso. Estas tendencias apoyan entornos virtuales más auto-reparables e inteligentes.
- Por ejemplo, un marco CNN-LSTM pronosticó la utilización de recursos de máquinas virtuales a través de métricas de CPU y memoria, ayudando a reducir problemas de equilibrio de carga y sobreaprovisionamiento durante simulaciones de nube híbrida.
La Virtualización en el Borde Permite el Uso de Máquinas Virtuales Ligeras en Entornos de Baja Latencia
La computación en el borde impulsa la demanda de máquinas virtuales que operan en infraestructuras compactas y distribuidas. Se están desplegando máquinas virtuales ligeras cerca de puntos finales de IoT y estaciones base 5G. El mercado de máquinas virtuales se adapta a los requisitos de rendimiento en áreas de bajo ancho de banda y alta respuesta. Las máquinas virtuales en el borde soportan la entrega de contenido, análisis en tiempo real y procesamiento localizado. Estos entornos priorizan un pequeño tamaño, tiempos de arranque rápidos y aislamiento seguro. Los proveedores ofrecen micro-máquinas virtuales para soportar alta disponibilidad en ubicaciones restringidas. El crecimiento de sistemas autónomos, automatización industrial y AR/VR apoya aún más esta tendencia. La virtualización en el borde asegura una disponibilidad de cómputo sin interrupciones sin dependencias centralizadas.
Aumento de Máquinas Virtuales en Laboratorios de Ciberseguridad y Entornos de Informática Forense
Los equipos de ciberseguridad utilizan máquinas virtuales (VM) aisladas para probar malware, simular ataques y realizar ingeniería inversa. Las VM protegen los sistemas físicos mientras permiten un análisis conductual en profundidad. El mercado de máquinas virtuales se beneficia del uso ampliado en campos de ciberseguridad y laboratorios de formación en forense. Los analistas despliegan VM desechables para examinar archivos desconocidos y rastrear vectores de ataque. Las instantáneas de VM ayudan a capturar estados del sistema durante simulaciones de intrusión. Las agencias gubernamentales y las empresas utilizan VM para mejorar la respuesta a incidentes y la formación de analistas. Los entornos controlados limitan la exposición durante las pruebas de vulnerabilidad. La demanda de entornos seguros y reproducibles impulsa la adopción en centros de operaciones de seguridad.
Análisis de Desafíos del Mercado
Sobrecarga de Recursos y Cuellos de Botella de Rendimiento en Entornos Virtuales de Alta Densidad
Aunque las máquinas virtuales mejoran la flexibilidad, también introducen latencia y sobrecarga de recursos. Ejecutar múltiples VM en un solo host sobrecarga los subsistemas de CPU, memoria y almacenamiento. La degradación del rendimiento se hace evidente en aplicaciones intensivas en I/O o en tiempo real. El mercado de máquinas virtuales enfrenta desafíos cuando las organizaciones intentan escalar sin una planificación adecuada de la infraestructura. La sobresuscripción de recursos puede llevar a respuestas lentas y cargas de trabajo inestables. Gestionar la proliferación de VM y asegurar la equidad de recursos sigue siendo difícil. Los operadores deben implementar protocolos estrictos de gobernanza, monitoreo y planificación de capacidad. La optimización del rendimiento en todos los hosts requiere habilidades especializadas y una optimización constante.
Riesgos de Seguridad Debido a Escape de VM, Configuraciones Incorrectas y Vulnerabilidades del Hipervisor
Los entornos virtuales pueden introducir nuevos riesgos de ciberseguridad si no se configuran adecuadamente. Los ataques de escape de VM, donde una VM huésped accede al host, representan amenazas serias. Los conmutadores virtuales mal configurados, los hipervisores desactualizados o el aislamiento débil aumentan la exposición. El mercado de máquinas virtuales debe abordar los riesgos vinculados a la multi-tenencia y el acceso no autorizado. Las interfaces de administración y los puntos finales de API se convierten en superficies de ataque. Las organizaciones luchan por mantener la higiene de parches en grandes flotas de VM. El cumplimiento normativo también se vuelve complejo en redes dinámicas y virtualizadas. La segmentación efectiva, el cifrado y el monitoreo son críticos para mitigar riesgos.
Oportunidades del Mercado
Expansión de Máquinas Virtuales en Mercados Emergentes a Través de Ofertas de Nube Asequibles
Los proveedores de nube están introduciendo servicios específicos por región para apoyar a las pequeñas y medianas empresas (PYMES) y startups en países en desarrollo. Estos proveedores ofrecen soluciones basadas en VM que reducen los costos de inversión en TI y mejoran el acceso a herramientas modernas. El mercado de máquinas virtuales gana tracción en regiones como el sudeste asiático, América Latina y África. Los centros de datos localizados y los servicios de nube híbrida crean nueva demanda de VM en educación, comercio minorista y comercio electrónico. Esto apoya el crecimiento digital en mercados desatendidos.
Creciente Uso de Máquinas Virtuales en Educación, Simulación y Laboratorios Basados en Habilidades
Las instituciones académicas y las plataformas de aprendizaje en línea utilizan máquinas virtuales (VM) para enseñar software, codificación y ciberseguridad. Los laboratorios virtuales ayudan a replicar entornos del mundo real para la formación práctica. El mercado de máquinas virtuales se beneficia de la creciente demanda de configuraciones remotas, escalables y reiniciables. Los estudiantes pueden acceder a un aprendizaje práctico sin necesidad de laboratorios físicos. Las VM apoyan certificaciones, simulaciones y pruebas en entornos aislados en diversas disciplinas.
Análisis de Segmentación del Mercado:
Por Producto
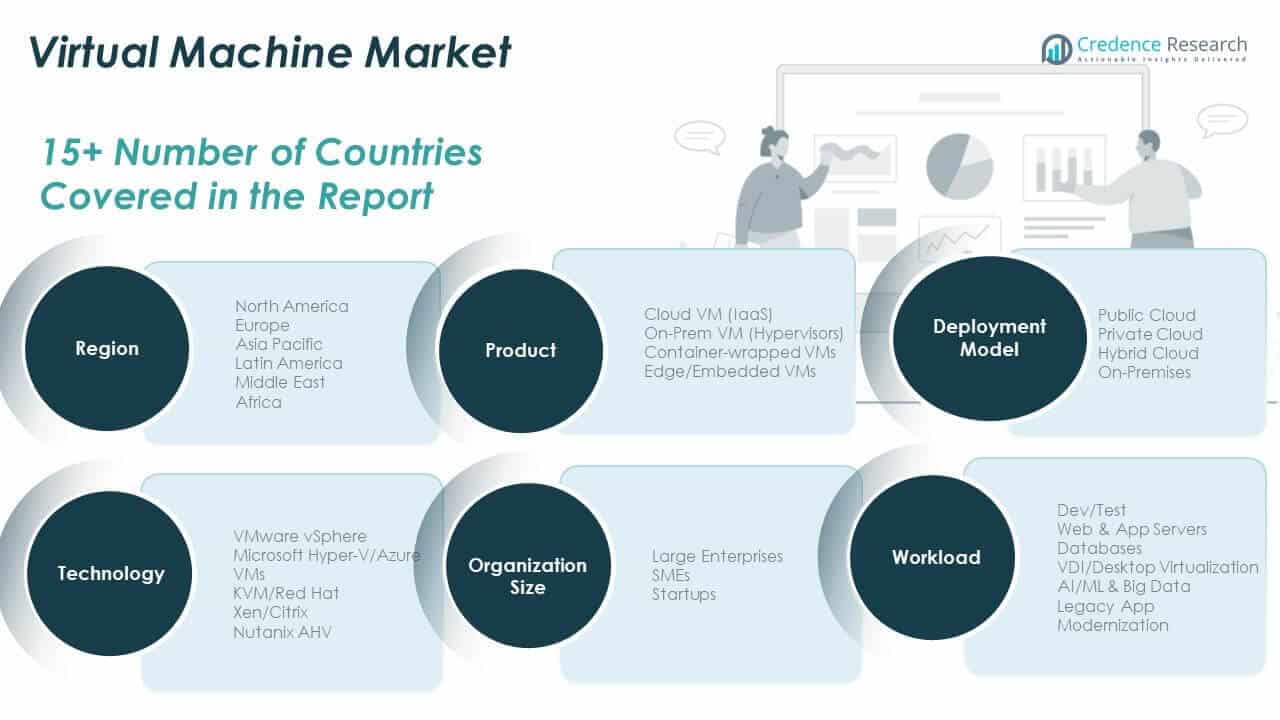
El mercado de máquinas virtuales está impulsado por la fuerte adopción de VM en la nube (IaaS) en empresas que buscan infraestructura escalable. Soporta cargas de trabajo dinámicas y permite acceso global con una inversión física mínima. Las VM locales (hipervisores) continúan sirviendo a sectores con requisitos estrictos de regulación y seguridad. Las VM encapsuladas en contenedores están ganando impulso entre los equipos de DevOps que gestionan microservicios. Las VM de borde/embebidas están surgiendo en entornos de computación en tiempo real y localizados como el comercio minorista, telecomunicaciones y automatización industrial.
- Por ejemplo, AWS se compromete a un tiempo de actividad mensual del 99.99% para EC2 en implementaciones multi-AZ bajo su SLA. Esto soporta cargas de trabajo dinámicas y permite acceso global con una inversión física mínima, reforzando su papel en entornos de nube virtualizada.
Por Modelo de Implementación
La nube pública sigue siendo el modelo de implementación dominante debido a su flexibilidad, facilidad de acceso y ventajas de costo. La implementación en nube híbrida está aumentando rápidamente a medida que las empresas equilibran la colocación de cargas de trabajo entre sistemas en la nube y en las instalaciones. La nube privada sirve a industrias con datos sensibles y necesidades de cumplimiento. Los modelos en las instalaciones continúan en entornos de TI con gran carga heredada que priorizan el control interno y la infraestructura fija.
Por Tecnología
VMware vSphere lidera el panorama tecnológico debido a sus robustas herramientas de virtualización de nivel empresarial. Microsoft Hyper-V y Azure VMs le siguen de cerca, especialmente entre infraestructuras de TI centradas en Windows. KVM / Red Hat ofrecen flexibilidad de código abierto y son preferidos en ecosistemas basados en Linux. Las soluciones Xen / Citrix soportan la virtualización de escritorios y el acceso remoto seguro. Nutanix AHV está expandiendo su presencia en entornos hiperconvergentes y multinube.
- Por ejemplo, Hyper-V en Windows Server 2022 soporta hasta 24 TB de RAM por VM, permitiendo una virtualización de alto rendimiento para aplicaciones que requieren mucha memoria. KVM / Red Hat proporcionan flexibilidad de código abierto y siguen siendo preferidos en entornos basados en Linux por sus características de escalabilidad e integración.
Por Tamaño de Organización
Las grandes empresas representan la mayor parte de la adopción, impulsadas por operaciones de TI complejas y globales. Las pymes están adoptando máquinas virtuales para reducir los costos de infraestructura física mientras mantienen la escalabilidad. Las startups aprovechan las VM para el desarrollo rápido de aplicaciones, pruebas e implementaciones nativas en la nube, a menudo utilizando arquitecturas ligeras y modulares.
Por Carga de Trabajo
Los entornos de desarrollo y prueba son las cargas de trabajo de VM más comunes, ofreciendo configuraciones aisladas y repetibles. Los servidores web y de aplicaciones les siguen a medida que las funciones comerciales principales se trasladan en línea. Las bases de datos, VDI y cargas de trabajo de IA/ML requieren alto rendimiento y flexibilidad de recursos. La modernización de aplicaciones heredadas también impulsa el uso de VM, ayudando a las empresas a cambiar de sistemas obsoletos sin una replatformación completa.
Segmentación:
Por Producto
- VM en la Nube (IaaS)
- VM en Local (Hipervisores)
- VMs Envueltas en Contenedores
- VMs de Borde/Empotradas
Por Modelo de Despliegue
- Nube Pública
- Nube Privada
- Nube Híbrida
- En Local
Por Tecnología
- VMware vSphere
- Microsoft Hyper-V / Azure VMs
- KVM / Red Hat
- Xen / Citrix
- Nutanix AHV
Por Tamaño de la Organización
- Grandes Empresas
- PYMEs
- Startups
Por Carga de Trabajo
- Desarrollo/Pruebas
- Servidores Web & Aplicaciones
- Bases de Datos
- VDI / Virtualización de Escritorio
- IA/ML & Big Data
- Modernización de Aplicaciones Legadas
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Máquinas Virtuales en América del Norte fue valorado en USD 2,728.80 millones en 2018 a USD 4,441.24 millones en 2024 y se anticipa que alcanzará USD 13,286.56 millones para 2032, con un CAGR del 14.8% durante el período de pronóstico. América del Norte posee la mayor participación del mercado global de Máquinas Virtuales, representando aproximadamente el 37.5% en 2024. Este liderazgo está respaldado por un ecosistema de nube maduro, una amplia presencia de centros de datos y fuertes presupuestos de TI empresariales. EE.UU. sigue siendo el principal impulsor, con alta adopción en los sectores de BFSI, salud y tecnología. La infraestructura de escritorio virtual y el desarrollo de aplicaciones nativas de la nube están extendidos en las organizaciones. Jugadores clave como Microsoft, VMware y AWS mantienen ciclos de innovación agresivos en esta región. Los requisitos de cumplimiento normativo también impulsan la adopción de la virtualización en industrias sensibles. La demanda de estrategias de nube híbrida continúa fortaleciendo las perspectivas del mercado regional.
Europa
El tamaño del mercado de máquinas virtuales en Europa se valoró en USD 1,828.80 millones en 2018, alcanzando USD 2,890.20 millones en 2024 y se anticipa que llegará a USD 8,159.87 millones para 2032, con un CAGR del 14.0% durante el período de pronóstico. Europa representa alrededor del 24.4% de la cuota de mercado global en 2024. La región muestra un crecimiento constante debido a la transformación digital en la manufactura, el gobierno y los servicios financieros. Países como Alemania, el Reino Unido y Francia invierten en infraestructura de nube híbrida y despliegues de computación en el borde. El GDPR y otras leyes de cumplimiento regional fomentan entornos virtuales seguros y flujos de datos controlados. Las empresas europeas están adoptando máquinas virtuales encapsuladas en contenedores e hipervisores de código abierto para la optimización de costos. Las iniciativas de TI verde también favorecen las máquinas virtuales debido a la reducción del consumo de energía y la consolidación de hardware. El crecimiento del trabajo remoto ha impulsado aún más la demanda de escritorios virtuales en los sectores público y privado.
Asia Pacífico
El tamaño del mercado de máquinas virtuales en Asia Pacífico se valoró en USD 1,670.40 millones en 2018, alcanzando USD 2,879.21 millones en 2024 y se anticipa que llegará a USD 9,564.46 millones para 2032, con un CAGR del 16.3% durante el período de pronóstico. Asia Pacífico posee una cuota de mercado del 24.3% en 2024, emergiendo como el segmento regional de más rápido crecimiento. La fuerte adopción de la nube en China, India, Japón y el sudeste asiático está impulsando la demanda de virtualización. Los gobiernos y las empresas de telecomunicaciones invierten fuertemente en infraestructura de centros de datos para apoyar las economías digitales. Las pymes en la región utilizan máquinas virtuales para escalar operaciones sin una alta inversión de capital. La demanda está aumentando en el comercio electrónico, fintech y servicios móviles donde la agilidad es crucial. Los proveedores tecnológicos regionales ofrecen plataformas de virtualización competitivas, impulsando la adopción local. La necesidad de computación en el borde de baja latencia también aumenta el interés en máquinas virtuales integradas para aplicaciones en tiempo real.
América Latina
El tamaño del mercado de máquinas virtuales en América Latina se valoró en USD 561.60 millones en 2018, alcanzando USD 917.55 millones en 2024 y se anticipa que llegará a USD 2,588.04 millones para 2032, con un CAGR del 14.0% durante el período de pronóstico. La región contribuye con alrededor del 7.7% a la cuota de mercado global en 2024. El crecimiento está liderado por Brasil y México, donde se están llevando a cabo esfuerzos de migración a la nube y modernización de TI. Las empresas buscan infraestructura rentable para apoyar cargas de trabajo de desarrollo y pruebas. Las expansiones de centros de datos regionales por parte de proveedores globales apoyan despliegues más amplios de máquinas virtuales. Las startups en fintech, educación y logística están adoptando entornos virtuales para una escalabilidad flexible. Las mejoras en conectividad también apoyan un uso más amplio de escritorios virtuales alojados en la nube. Las asociaciones de nube pública con empresas de telecomunicaciones regionales están haciendo la virtualización más accesible para empresas medianas.
Oriente Medio
El tamaño del mercado de máquinas virtuales en Oriente Medio se valoró en USD 252.00 millones en 2018, alcanzando USD 386.43 millones en 2024 y se anticipa que llegará a USD 1,033.71 millones para 2032, con un CAGR del 13.2% durante el período de pronóstico. Tiene una cuota de mercado del 3.3% en 2024, impulsada por estrategias de nube primero en los EAU, Arabia Saudita e Israel. Los gobiernos y las empresas están adoptando máquinas virtuales para agilizar la modernización de infraestructuras. La demanda es fuerte en sectores de petróleo y gas, banca y defensa que necesitan entornos de cómputo seguros y aislados. Los centros de datos regionales de AWS, Oracle y Microsoft apoyan el crecimiento de máquinas virtuales en modelos IaaS e híbridos. Iniciativas como ciudades inteligentes y centros de innovación en IA están aumentando la dependencia de entornos virtuales escalables. La región también se enfoca en la nube privada y el despliegue de máquinas virtuales en las instalaciones debido a las políticas de localización de datos.
África
El tamaño del mercado de máquinas virtuales en África fue valorado en USD 158.40 millones en 2018, alcanzando USD 341.50 millones en 2024 y se anticipa que llegará a USD 883.25 millones para 2032, con un CAGR del 12.3% durante el período de pronóstico. África representa un 2.9% de la cuota del mercado global en 2024. El crecimiento está impulsado por la expansión de la infraestructura digital en Sudáfrica, Nigeria y Kenia. La adopción de la nube está aumentando entre las telecomunicaciones, los servicios públicos y las pymes que buscan herramientas de TI flexibles. Las máquinas virtuales ofrecen opciones de cómputo de bajo costo para startups e instituciones educativas. Los proveedores de nube internacionales están colaborando con actores regionales para desplegar servicios locales. La demanda de plataformas de aprendizaje remoto y e-salud apoya el uso de VDI y VM ligeras. A pesar de los desafíos de infraestructura, la región presenta un potencial a largo plazo para la expansión de la tecnología de virtualización.
Análisis de los principales actores:
- VMware (Broadcom)
- Microsoft (Hyper‑V / Azure VMs)
- Amazon Web Services (EC2)
- Google Cloud (Compute Engine)
- Oracle (VM / Infraestructura en la nube)
Análisis Competitivo:
El mercado de máquinas virtuales presenta un panorama competitivo liderado por proveedores tecnológicos globales que ofrecen plataformas de virtualización y nube de pila completa. VMware (Broadcom) mantiene una fuerte presencia empresarial con su ecosistema vSphere e integración de nube híbrida. Microsoft continúa expandiendo los servicios de Hyper-V y Azure VM a través de una amplia compatibilidad y adopción empresarial. Amazon Web Services domina el espacio IaaS con EC2, mientras que Google Cloud gana terreno con Compute Engine para desarrolladores y cargas de trabajo de IA. Oracle fortalece su posición con servicios de VM integrados en su infraestructura en la nube. Se observa una creciente competencia de soluciones de código abierto como KVM y Red Hat, favorecidas por su personalización y menor TCO. El mercado ve estrategias activas en fusiones, lanzamientos de nuevos productos y expansiones regionales. Los actores se enfocan en la optimización de cargas de trabajo, la orquestación de VM basada en IA y la integración de contenedores. Ecosistemas de marca fuertes, modelos de precios y asociaciones determinan el posicionamiento a largo plazo en este mercado.
Desarrollos Recientes:
- En octubre de 2025, Cisco lanzó la serie de switches Nexus N9100, impulsada por el silicio Ethernet NVIDIA Spectrum-X, integrado con NVIDIA para infraestructura de IA. Esto apoya fábricas de IA compatibles con NVIDIA Cloud Partner y tejidos de alta velocidad para cargas de trabajo de máquinas virtuales.
- En agosto de 2025, Amazon Web Services lanzó un nuevo servicio de VMware ofreciendo la integración de VMware Cloud Foundation como el último proveedor de nube importante en hacerlo, siguiendo a Microsoft Azure y Google Cloud VMware Engine.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Producto, Modelo de Implementación, Tamaño de la Organización, Tecnología y Carga de Trabajo. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción nativa de la nube impulsará una alta demanda de máquinas virtuales escalables en configuraciones IaaS e híbridas.
- La IA y la automatización mejorarán la gestión del ciclo de vida de las máquinas virtuales, mejorando la orquestación de cargas de trabajo y la eficiencia de recursos.
- Las máquinas virtuales en el borde y embebidas se expandirán en fábricas inteligentes, telecomunicaciones y entornos de análisis en tiempo real.
- Las máquinas virtuales encapsuladas en contenedores ganarán tracción a medida que las empresas equilibren seguridad y portabilidad en el despliegue de microservicios.
- El crecimiento en DevOps y las canalizaciones CI/CD apoyará el uso de máquinas virtuales para pruebas, etapas y cargas de trabajo de preproducción.
- La Infraestructura de Escritorio Virtual (VDI) verá una adopción constante en sectores remotos y sensibles a la seguridad.
- Los hipervisores de código abierto aumentarán la competencia en el mercado, especialmente entre las pymes y las startups tecnológicas.
- Las grandes empresas continuarán dominando el uso debido a la extensa virtualización en operaciones globales.
- La demanda de Asia Pacífico superará a otras regiones, impulsada por la infraestructura digital y la expansión de servicios en la nube.
- El cumplimiento normativo y la localización de datos aumentarán los despliegues de máquinas virtuales en nubes privadas e híbridas a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Máquinas Virtuales y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Máquinas Virtuales entre 2024 y 2032?
¿Qué segmento del mercado de máquinas virtuales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de máquinas virtuales?
¿Quiénes son las empresas líderes en el mercado de máquinas virtuales?
¿Qué región comandó la mayor parte del mercado de máquinas virtuales en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Máquinas Virtuales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Máquinas Virtuales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 11,856.14 million → 2032: USD 35,515.90 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Máquinas Virtuales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Máquinas Virtuales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Máquinas Virtuales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Máquinas Virtuales Market Drivers
- 3.3 Mercado de Máquinas Virtuales Market Restraints & Challenges
- 3.4 Mercado de Máquinas Virtuales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Máquinas Virtuales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Máquinas Virtuales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Máquinas Virtuales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Máquinas Virtuales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Máquinas Virtuales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Máquinas Virtuales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Máquinas Virtuales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Máquinas Virtuales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Máquinas Virtuales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Máquinas Virtuales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Máquinas Virtuales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Máquinas Virtuales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Máquinas Virtuales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Máquinas Virtuales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Máquinas Virtuales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Máquinas Virtuales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Máquinas Virtuales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Máquinas Virtuales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Máquinas Virtuales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
