
Visión General del Mercado
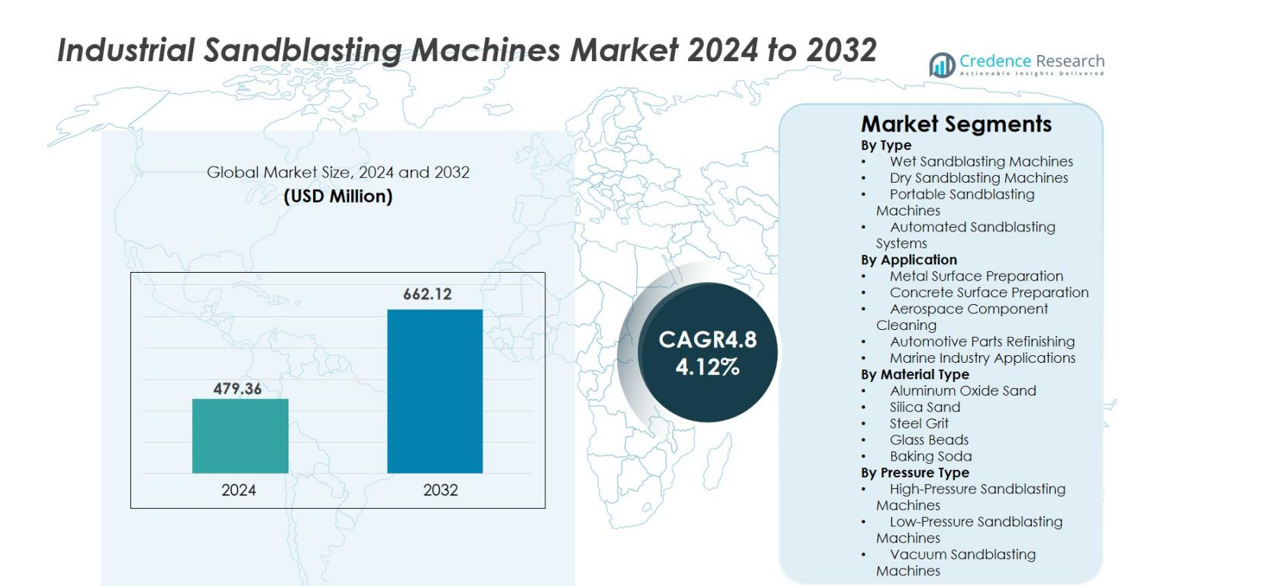
El tamaño del mercado de Máquinas de Chorro de Arena Industrial fue valorado en USD 479.36 millones en 2024 y se anticipa que alcanzará los USD 662.12 millones para 2032, con un CAGR del 4.12% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Máquinas de Chorro de Arena Industrial 2024 | USD 479.36 millones |
| Máquinas de Chorro de Arena Industrial, CAGR | 4.12% |
| Tamaño del Mercado de Máquinas de Chorro de Arena Industrial 2032 | USD 662.12 millones |
El mercado de Máquinas de Chorro de Arena Industrial está impulsado por la fuerte participación de fabricantes líderes como Clemco Industries, Airblast, Axxiom Manufacturing, ABShot Tecnics, Applied Concepts, ACE, Trinity Tool, Midwest Finishing Systems, Ningbo Qianfeng Machinery y Abrasive Blasting Service & Supplies. Estas empresas fortalecen la presencia en el mercado a través de sistemas de chorro avanzados secos, húmedos, automatizados y portátiles diseñados para precisión industrial y alta eficiencia operativa. América del Norte lideró el mercado global con una participación del 32.7% en 2024, respaldada por una fuerte demanda de MRO aeroespacial, repintado automotriz, mantenimiento marino y rehabilitación de infraestructura a gran escala. Europa y Asia-Pacífico siguen de cerca con actividades industriales y manufactureras en expansión.
Perspectivas del Mercado
- El mercado de Máquinas de Chorro de Arena Industrial alcanzó los USD 479.36 millones en 2024 y se proyecta que alcanzará los USD 662.12 millones para 2032, creciendo a un CAGR del 4.12% durante el período de pronóstico, impulsado por el aumento de las necesidades de preparación de superficies industriales.
- La fuerte demanda de Máquinas de Chorro de Arena Seco, con una participación del 41.6%, apoya la expansión del mercado a medida que los fabricantes priorizan la limpieza de alta eficiencia y la preparación de recubrimientos.
- Una tendencia importante que está dando forma al mercado es el cambio hacia sistemas de chorro automatizados, de bajo polvo y monitoreados digitalmente, mejorando la precisión y la seguridad en aplicaciones aeroespaciales, automotrices y marinas.
- Jugadores clave como Clemco Industries, Airblast, Axxiom Manufacturing y ABShot Tecnics expanden sus carteras con soluciones de chorro avanzadas para satisfacer los requisitos industriales en evolución.
- América del Norte lideró con una participación del 32.7%, seguida por Europa con un 27.3% y Asia-Pacífico con un 29.8%, mientras que la Preparación de Superficies Metálicas se mantuvo como el segmento de aplicación líder con una participación del 37.4% en 2024.
Análisis de Segmentación del Mercado
Por Tipo
El mercado de máquinas de chorro de arena industrial muestra una fuerte adopción en las categorías de tipo, con las máquinas de chorro de arena en seco dominando el segmento con una participación del 41.6% en 2024. Su liderazgo se debe a su alta versatilidad, fuerte capacidad de eliminación de material y uso generalizado en limpieza industrial pesada. Los sistemas automatizados de chorro de arena también ganan impulso debido al aumento de la automatización en fábricas y los requisitos de precisión en plantas aeroespaciales y automotrices. Las máquinas de chorro de arena portátiles siguen siendo esenciales para el mantenimiento en campo y aplicaciones marinas. Las máquinas de chorro de arena húmedo se benefician de la reducción de emisiones de polvo, apoyando el cumplimiento de seguridad, aunque siguen siendo secundarias debido a una menor eficiencia de eliminación en comparación con los sistemas secos.
- Por ejemplo, el equipo de chorro abrasivo de vapor EcoQuip 2 de Graco supuestamente reduce el polvo en el aire hasta en un 92% en comparación con operaciones de chorro en seco equivalentes, convirtiéndolo en una opción sólida para proyectos donde la supresión de polvo y el cumplimiento son críticos.
Por Aplicación
Dentro de las aplicaciones, la preparación de superficies metálicas lideró el segmento con una participación del 37.4% en 2024, respaldada por un uso extensivo en talleres de fabricación, astilleros, refinerías y reacondicionamiento de piezas automotrices. La alta demanda de eliminación de corrosión, preparación de recubrimientos y limpieza de soldaduras impulsa la adopción en conglomerados industriales. El reacondicionamiento de piezas automotrices y la limpieza de componentes aeroespaciales continúan expandiéndose debido al aumento de la restauración, limpieza de componentes ligeros y operaciones de mantenimiento. La preparación de superficies de concreto se beneficia de las mejoras en infraestructura, mientras que las aplicaciones en la industria marina crecen debido a la creciente demanda de limpieza de cascos y preparación de superficies antiincrustantes.
- Por ejemplo, los sistemas de preparación de superficies de Wheelabrator se utilizan en los principales astilleros para la limpieza de soldaduras y eliminación de escamas, con casos documentados que muestran ganancias de productividad en líneas de fabricación de acero a través de salas de chorro automatizadas y rodillos.
Por Tipo de Material
El segmento de tipo de material está dominado por arena de óxido de aluminio, con una participación del 33.9% en 2024, atribuida a su alta dureza, reciclabilidad y adecuación para el chorro de precisión en la industria aeroespacial, acabado de metales y mantenimiento de maquinaria. El granallado de acero también mantiene una fuerte demanda para limpieza agresiva y perfilado de superficies, especialmente en astilleros y fabricación pesada. Las perlas de vidrio ganan adopción para el granallado y acabado cosmético en automoción y electrónica. La arena de sílice, aunque ampliamente utilizada, experimenta una reducción en la preferencia debido a restricciones regulatorias. El bicarbonato de sodio sigue creciendo para aplicaciones de limpieza delicada debido a sus características no abrasivas y ecológicas.
Impulsores Clave del Crecimiento
Aumento de la Demanda de Preparación de Superficies en Manufactura e Infraestructura
El mercado de máquinas de chorro de arena industrial crece significativamente a medida que los fabricantes y desarrolladores de infraestructura priorizan la preparación de superficies precisa y eficiente. El aumento en la fabricación de estructuras metálicas, tuberías, componentes automotrices y elementos de construcción impulsa la demanda de chorro abrasivo para eliminar óxido, recubrimientos e impurezas. La expansión de la automatización industrial mejora los requisitos de productividad, alentando a las industrias a adoptar sistemas de chorro de alto rendimiento. El aumento en las mejoras de infraestructura global, actividades de reacondicionamiento y aplicaciones de soldadura acelera aún más la adopción, haciendo que los sistemas de chorro de arena sean indispensables para lograr un perfilado de material consistente y una adhesión de recubrimiento a largo plazo.
- Por ejemplo, los sistemas robóticos de preparación de superficies con chorro de arena de Guyson Corporation se utilizan para la limpieza precisa de componentes aeroespaciales y de turbinas, lo que permite un tratamiento de chorro automatizado y consistente que apoya un alto rendimiento en operaciones de fabricación o mantenimiento.
Expansión del Mantenimiento Aeroespacial, Automotriz y Marino
El crecimiento está fuertemente impulsado por el aumento de las actividades de mantenimiento, reparación y revisión (MRO) en los sectores aeroespacial, automotriz y marino. Los fabricantes dependen en gran medida de sistemas de chorro avanzados para limpiar componentes de precisión, reacondicionar piezas de motores, eliminar recubrimientos y preparar superficies para repintado. Los materiales ligeros en la industria aeroespacial requieren soluciones de chorro controladas, mientras que la remanufactura automotriz y la limpieza de cascos marinos generan una demanda continua. La creciente adopción de recubrimientos sostenibles y tratamientos anticorrosión amplifica la necesidad de sistemas de chorro eficientes, apoyando la expansión del mercado a largo plazo en estas industrias de alto valor.
- Por ejemplo, las instalaciones MRO aprobadas por Boeing utilizan sistemas de chorro de medios especializados y altamente controlados, como el Chorro de Medios Plásticos (PMB), para eliminar de manera segura los recubrimientos de componentes específicos de aluminio y compuestos robustos. Este método está cuidadosamente regulado por estrictas especificaciones de ingeniería (por ejemplo, Boeing PS12115) para garantizar una preparación de superficie uniforme sin dañar las estructuras ligeras, un requisito crítico para reparaciones específicas dentro de las flotas modernas.
Adopción de Soluciones de Chorro de Arena Automatizadas y Portátiles
La automatización y la movilidad juegan roles cruciales en el impulso del crecimiento del mercado, a medida que las industrias se orientan hacia procesos de chorro de alta eficiencia con menor dependencia laboral. Los sistemas de chorro de arena automatizados mejoran la consistencia, minimizan el error humano y apoyan la fabricación a gran escala, particularmente en los sectores aeroespacial, de petróleo y gas, y de ingeniería pesada. Mientras tanto, las máquinas de chorro de arena portátiles ganan tracción en el mantenimiento marino, proyectos de construcción y reparaciones industriales in situ, donde la movilidad y la flexibilidad son vitales. Esta demanda dual fortalece la penetración general del mercado, respaldada por avances en tecnología de control de polvo, mecanismos de seguridad para operadores y sistemas de monitoreo integrados.
Tendencias y Oportunidades Clave
Transición hacia Tecnologías de Chorro Ambientalmente Cumplidoras y de Bajo Polvo
Una tendencia importante que está moldeando el Mercado de Máquinas de Chorro de Arena Industrial es la transición hacia sistemas de chorro ecológicos y de bajas emisiones. La presión regulatoria sobre el uso de arena de sílice y la generación de polvo impulsa a los fabricantes a innovar con sistemas de chorro húmedo, chorro al vacío y sistemas automatizados cerrados. Esta transición abre oportunidades significativas para los productores de equipos que ofrecen colectores de polvo avanzados, sistemas de abrasivos de circuito cerrado y alternativas de medios ambientalmente seguros. A medida que las industrias buscan cumplir con estándares de seguridad y ambientales más estrictos, la demanda de tecnologías modernas y cumplidoras crece rápidamente en aplicaciones de fabricación, marinas y automotrices.
- Por ejemplo, los Sistemas AEROLYTE DryStrip de Clemco son ampliamente utilizados en centros MRO aeroespaciales para limpiar piezas de composite y aluminio utilizando medios plásticos de baja emisión de polvo, apoyando la eliminación de recubrimientos de manera segura y sin residuos, sin exposición a sílice.
Integración de Monitoreo Digital, Automatización y Robótica
La integración de tecnologías digitales representa una gran oportunidad para los actores del mercado. Las máquinas de chorro de arena inteligentes equipadas con sensores, control de dosificación automatizado y monitoreo remoto mejoran la precisión, reducen el consumo de abrasivos y aumentan la seguridad del operador. Las soluciones de chorro basadas en robótica se adoptan cada vez más en los sectores aeroespacial y automotriz para manejar geometrías complejas y procesos repetitivos. El mantenimiento predictivo, los diagnósticos en tiempo real y el análisis de datos fortalecen aún más la eficiencia operativa. A medida que la Industria 4.0 se acelera, los fabricantes de equipos de chorro de arena encuentran nuevas vías de crecimiento al ofrecer sistemas de chorro inteligentes e interconectados.
- Por ejemplo, los sistemas de chorro automatizados SmartLine de Wheelabrator utilizan diagnósticos digitales integrados y módulos de control que rastrean los ciclos de la máquina, el estado de las piezas de desgaste y los intervalos de mantenimiento para una operación continua en plantas de manufactura.
Desafíos Clave
Restricciones Regulatorias y Presiones de Cumplimiento Ambiental
El mercado enfrenta desafíos debido al endurecimiento de las regulaciones sobre el uso de arena de sílice, emisiones de partículas y estándares de seguridad del operador. El cumplimiento de las directivas de OSHA, EPA y la UE obliga a las empresas a invertir en mecanismos avanzados de control de polvo y alternativas abrasivas más seguras, aumentando los costos operativos. Muchos talleres pequeños y medianos luchan por actualizar sistemas obsoletos, lo que lleva a una adopción más lenta. La necesidad de equipos especializados de filtración, contención y protección añade complejidad, limitando el despliegue generalizado en industrias sensibles a los costos y regiones con marcos regulatorios menos estrictos.
Altos Costos de Mantenimiento y Escasez de Operadores Calificados
Las máquinas industriales de chorro de arena requieren mantenimiento regular debido al desgaste abrasivo en boquillas, mangueras, cabinas de chorro y turbinas, lo que resulta en gastos operativos significativos. La escasez de operadores calificados complica aún más el uso eficiente de las máquinas, particularmente para aplicaciones de alta precisión en los sectores aeroespacial y energético. El tiempo de inactividad causado por fallas de equipo, mala gestión de abrasivos o manejo inadecuado impacta directamente en la productividad. Los requisitos de capacitación y los protocolos de seguridad aumentan las cargas de costos para las industrias que dependen de procesos de chorro manuales o semiautomatizados, planteando un desafío persistente para la expansión del mercado.
Análisis Regional
América del Norte
América del Norte lidera el Mercado de Máquinas de Chorro de Arena Industrial con una participación del 32.7% en 2024, impulsada por la fuerte demanda de reacondicionamiento automotriz, MRO aeroespacial, mantenimiento marino y fabricación industrial a gran escala. EE.UU. domina el consumo regional debido a las altas inversiones en rehabilitación de infraestructura, mantenimiento de activos de petróleo y gas, y tecnologías de tratamiento de superficies automatizadas. La creciente adopción de sistemas controlados por polvo y ambientalmente compatibles apoya el avance del mercado. Canadá contribuye de manera constante a través del crecimiento en las industrias de fabricación de metales y construcción naval. La modernización continua de las plantas de manufactura fortalece aún más la dependencia de la región en equipos avanzados de chorro de arena.
Europa
Europa representó el 27.3% del mercado de máquinas de arenado industrial en 2024, respaldado por una fuerte demanda de limpieza de componentes aeroespaciales, reacondicionamiento de piezas automotrices y tratamiento de superficies marinas. Alemania, Italia y Francia lideran la región con fuertes clústeres de ingeniería y manufactura que adoptan sistemas de arenado automatizados para cumplir con estrictas regulaciones ambientales y de seguridad laboral. El impulso de la región por materiales abrasivos sostenibles y tecnologías de arenado en circuito cerrado acelera la innovación. Los astilleros en los Países Bajos y Noruega crean una demanda adicional, mientras que la renovación de la infraestructura industrial envejecida continúa reforzando el crecimiento constante del mercado en toda Europa.
Asia-Pacífico
Asia-Pacífico emergió como la región de más rápido crecimiento con una participación del 29.8% en 2024, impulsada por la rápida industrialización, la expansión de centros de manufactura y el aumento de actividades de construcción en China, India, Japón y Corea del Sur. La región se beneficia de una fuerte demanda de preparación de superficies metálicas y de concreto en las industrias automotriz, de maquinaria pesada y marina. China lidera en producción a gran escala y adopción de sistemas de arenado automatizados, mientras que India ve un aumento en la demanda de reparación de barcos y mejoras de infraestructura. Las inversiones gubernamentales en modernización industrial y manufactura orientada a la exportación refuerzan significativamente la expansión del mercado regional.
América Latina
América Latina tuvo una participación del 5.9% del mercado de máquinas de arenado industrial en 2024, impulsada por el creciente uso en mantenimiento de petróleo y gas, reacondicionamiento de embarcaciones marinas e industrias de fabricación de metales. Brasil y México siguen siendo los mayores contribuyentes debido a sus fuertes bases de manufactura automotriz e industrial. Las mejoras de infraestructura y el mantenimiento de plataformas offshore apoyan una demanda constante de soluciones de preparación de superficies. La región adopta gradualmente tecnologías de arenado portátiles y automatizadas para mejorar la eficiencia operativa. Sin embargo, las fluctuaciones económicas y la adopción limitada de sistemas de arenado avanzados plantean desafíos, aunque la continua industrialización apoya un crecimiento moderado.
Oriente Medio y África
La región de Oriente Medio y África representó el 4.3% del mercado de máquinas de arenado industrial en 2024, respaldada por una amplia demanda en mantenimiento de infraestructura de petróleo y gas, reacondicionamiento de maquinaria pesada y operaciones marinas. Los países del Golfo, particularmente Arabia Saudita y los Emiratos Árabes Unidos, invierten en equipos de arenado avanzados para apoyar el mantenimiento de tuberías, mejoras de refinerías y operaciones de astilleros. África contribuye a través de actividades de minería, construcción y reparación industrial. El creciente enfoque regulatorio en el control del polvo y la seguridad del operador fomenta la adopción de tecnologías de arenado modernas, aunque las limitaciones presupuestarias en los mercados en desarrollo limitan la penetración de sistemas de alta gama.
Segmentaciones del Mercado
Por Tipo
- Máquinas de Arenado Húmedo
- Máquinas de Arenado Seco
- Máquinas de Arenado Portátiles
- Sistemas de Arenado Automatizados
Por Aplicación
- Preparación de Superficies Metálicas
- Preparación de Superficies de Concreto
- Limpieza de Componentes Aeroespaciales
- Reacondicionamiento de Piezas Automotrices
- Aplicaciones en la Industria Marina
Por Tipo de Material
- Arena de Óxido de Aluminio
- Arena de Sílice
- Granalla de Acero
- Perlas de Vidrio
- Bicarbonato de Sodio
Por Tipo de Presión
- Máquinas de Arenado de Alta Presión
- Máquinas de Arenado de Baja Presión
- Máquinas de Arenado al Vacío
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de máquinas de arenado industrial presenta actores clave como Clemco Industries, Airblast, Axxiom Manufacturing, ABShot Tecnics, Applied Concepts, ACE, Trinity Tool, Midwest Finishing Systems, Ningbo Qianfeng Machinery y Abrasive Blasting Service & Supplies. El mercado refleja una mezcla diversa de fabricantes globales, especialistas regionales e innovadores impulsados por la tecnología que ofrecen sistemas de arenado en seco, húmedo, automatizados y portátiles. Las empresas líderes se centran en expandir sus carteras de productos, integrar tecnologías avanzadas de control de polvo y mejorar las capacidades de automatización para cumplir con los crecientes estándares de seguridad y eficiencia. Las inversiones estratégicas en I+D apoyan el desarrollo de sistemas ambientalmente compatibles y soluciones de arenado de precisión para los sectores aeroespacial, automotriz, marino y de fabricación pesada. Las asociaciones con distribuidores, la expansión en mercados emergentes y las soluciones industriales personalizadas fortalecen la posición competitiva. A medida que crece la demanda de sistemas de arenado de alto rendimiento y habilitados digitalmente, los actores priorizan cada vez más la innovación, la fiabilidad operativa y el soporte de servicio para mantener el liderazgo en el mercado.
Análisis de Actores Clave
- ACE
- Trinity Tool
- ABShot Tecnics
- Applied Concepts
- Airblast
- Axxiom Manufacturing
- Clemco Industries
- Midwest Finishing Systems
- Ningbo Qianfeng Machinery
- Abrasive Blasting Service & Supplies
Desarrollos Recientes
- En agosto de 2025, BlastOne anunció una asociación estratégica con las firmas de inversión Kaltroco y Five V Capital para acelerar la innovación y el crecimiento global.
- En junio de 2025, Medical Manufacturing Technologies (MMT) anunció la adquisición de Comco, un líder reconocido en el sector de micro-arenado de precisión.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Tipo de Material, Tipo de Presión y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de máquinas de chorro de arena industrial experimentará un crecimiento constante a medida que las industrias prioricen la preparación de superficies eficiente y consistente.
- La adopción de sistemas de chorro de arena automatizados aumentará a medida que los fabricantes busquen mayor precisión y menor dependencia de la mano de obra.
- Las tecnologías de chorro de arena compatibles con el medio ambiente y de baja emisión de polvo ganarán fuerte tracción debido al endurecimiento de las regulaciones de seguridad globales.
- El monitoreo digital, la robótica y las características de control inteligente se convertirán en estándar en los equipos de chorro de arena avanzados.
- La demanda de operaciones de MRO en la industria aeroespacial, automotriz y marina continuará fortaleciendo la expansión del mercado a largo plazo.
- Las máquinas de chorro de arena portátiles verán un uso creciente en proyectos de construcción, reparación marina y mantenimiento en campo.
- Los materiales abrasivos ecológicos reemplazarán a los medios basados en sílice, fomentando prácticas industriales sostenibles.
- Las economías emergentes impulsarán una demanda significativa a través de la expansión de la manufactura y el desarrollo de infraestructura.
- La integración de mantenimiento predictivo y componentes energéticamente eficientes mejorará la vida útil y la fiabilidad del equipo.
- Los fabricantes se centrarán cada vez más en soluciones personalizadas para satisfacer requisitos específicos de la industria y complejidades de aplicación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de máquinas de chorro de arena industrial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de máquinas de chorro de arena industrial entre 2024 y 2032?
¿Cuáles son los principales factores de crecimiento que impulsan el mercado global de máquinas de chorro de arena industrial?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de máquinas de chorro de arena industrial?
¿Quiénes son las empresas líderes en el mercado de máquinas de chorro de arena industrial?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Máquinas de Arenado Industrial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Máquinas de Arenado Industrial Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 479.36 Million → 2032: USD 662.12 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Máquinas de Arenado Industrial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Máquinas de Arenado Industrial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Máquinas de Arenado Industrial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Máquinas de Arenado Industrial Market Drivers
- 3.3 Mercado de Máquinas de Arenado Industrial Market Restraints & Challenges
- 3.4 Mercado de Máquinas de Arenado Industrial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Máquinas de Arenado Industrial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Máquinas de Arenado Industrial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Máquinas de Arenado Industrial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Máquinas de Arenado Industrial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Máquinas de Arenado Industrial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Máquinas de Arenado Industrial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Máquinas de Arenado Industrial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Máquinas de Arenado Industrial Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Máquinas de Arenado Industrial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Máquinas de Arenado Industrial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Máquinas de Arenado Industrial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Máquinas de Arenado Industrial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Máquinas de Arenado Industrial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Máquinas de Arenado Industrial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Máquinas de Arenado Industrial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Máquinas de Arenado Industrial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Máquinas de Arenado Industrial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Máquinas de Arenado Industrial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Máquinas de Arenado Industrial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
