
Visión General del Mercado
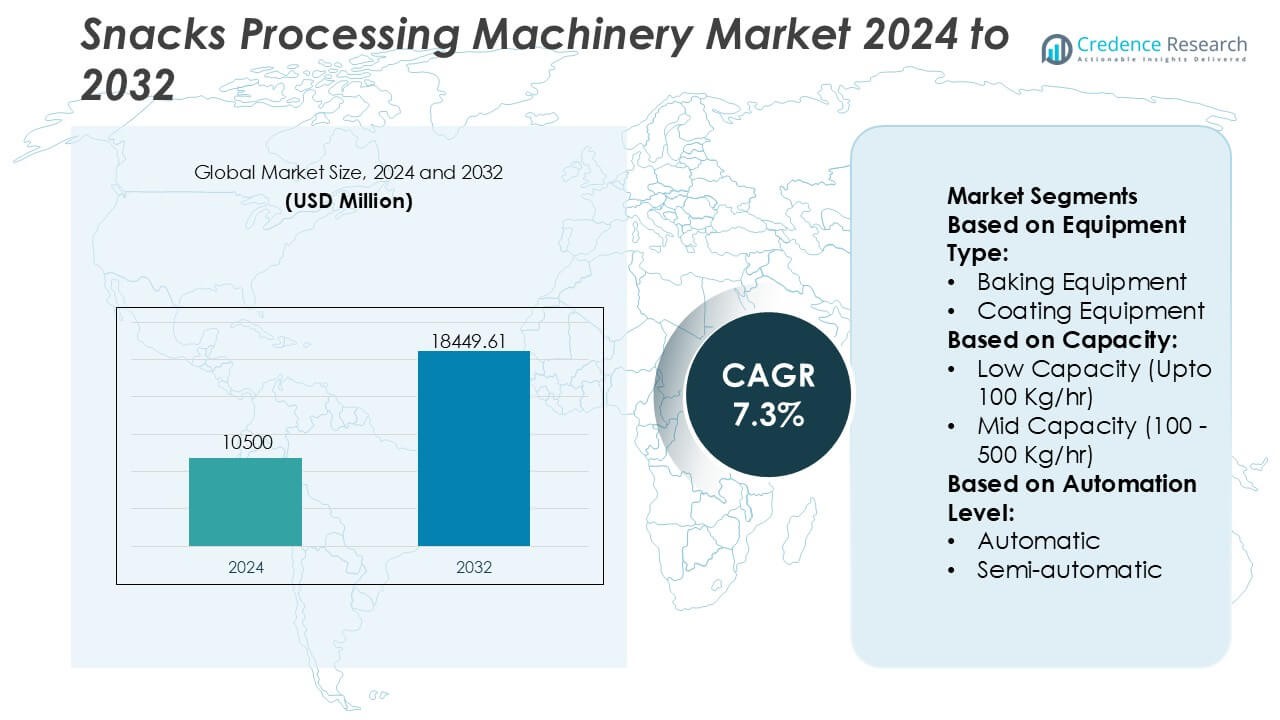
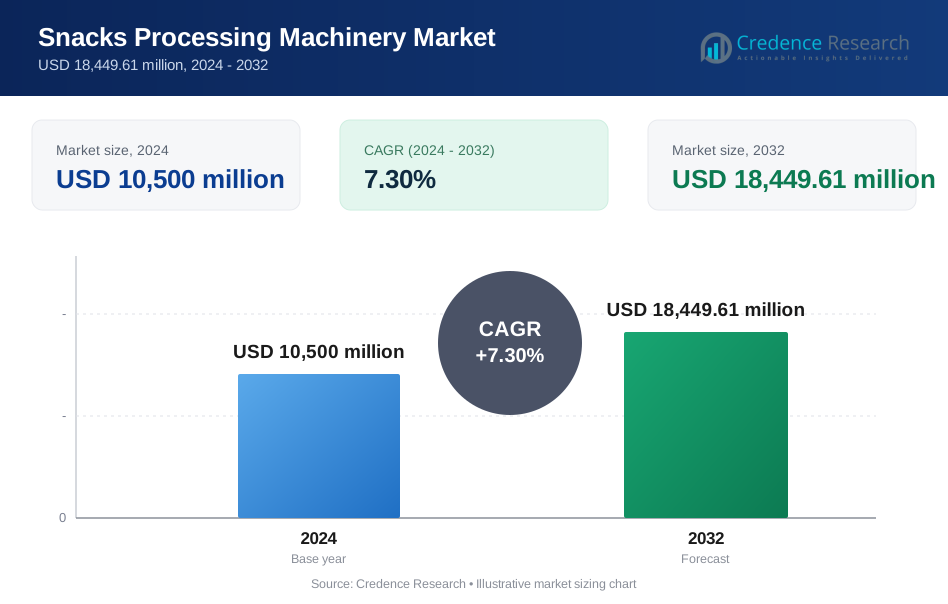
El tamaño del mercado de maquinaria para el procesamiento de snacks se valoró en 10,500 millones de USD en 2024 y se anticipa que alcanzará los 18,449.61 millones de USD para 2032, con un CAGR del 7.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Maquinaria para el Procesamiento de Snacks 2024 | USD 10,500 Millones |
| Mercado de Maquinaria para el Procesamiento de Snacks, CAGR | 7.3% |
| Tamaño del Mercado de Maquinaria para el Procesamiento de Snacks 2032 | USD 18,449.61 Millones |
El mercado de maquinaria para el procesamiento de snacks está conformado por líderes globales como Douglas Machine Inc., Krones AG, Maillis Group, Tetra Laval International S.A., Syntegon Technology GmbH, I.M.A. Industria Macchine Automatiche S.p.A., Rovema GmbH, Langley Holding plc, KHS Group y SIG, cada uno avanzando en capacidades tecnológicas a través de la automatización, diseños energéticamente eficientes y soluciones de procesamiento integradas. Estas empresas se enfocan en sistemas de monitoreo inteligentes, líneas de extrusión de alta precisión y equipos modulares adaptados a la expansión de portafolios de snacks. Asia-Pacífico ocupa la posición regional líder con una cuota de mercado exacta del 34%, impulsada por una fuerte demanda de los consumidores, rápida expansión industrial y crecientes inversiones en instalaciones de fabricación de snacks automatizadas y de alta capacidad.
Perspectivas del Mercado
- El tamaño del mercado de maquinaria para el procesamiento de snacks alcanzó los 10,500 millones de USD en 2024 y se proyecta que llegue a los 18,449.61 millones de USD para 2032 con un CAGR del 7.3%, reflejando una expansión sostenida a largo plazo.
- La fuerte demanda de sistemas de extrusión, fritura y envasado de alta capacidad impulsa el crecimiento del mercado, respaldada por el aumento del consumo de snacks listos para comer y funcionales en los mercados globales.
- Los principales actores, incluidos Douglas Machine Inc., Krones AG, Maillis Group, entre otros, fortalecen la competitividad a través de la automatización, maquinaria energéticamente eficiente e integración de sistemas modulares.
- Los costos de equipos intensivos en capital y la necesidad de operadores calificados siguen siendo restricciones clave, limitando la adopción entre procesadores pequeños y medianos y ralentizando los ciclos de modernización.
- Asia-Pacífico lidera con una participación del 34%, mientras que el equipo de extrusión mantiene la participación dominante en el segmento, respaldado por la expansión de la fabricación a gran escala y la fuerte demanda de formatos de snacks diversos.
Análisis de Segmentación del Mercado:
Por Tipo de Equipo
El mercado de maquinaria para el procesamiento de snacks demuestra una fuerte tracción en múltiples categorías de equipos, con el equipo de extrusión ocupando la posición dominante con una participación de mercado estimada del 32%. Su liderazgo surge de la alta eficiencia de producción, la conformación uniforme del producto y la compatibilidad con diversas formulaciones de snacks, incluidos los snacks inflados y productos extruidos listos para comer. Los sistemas de horneado y recubrimiento ganan demanda por el creciente cambio hacia snacks más saludables y no fritos, mientras que los equipos de fritura y tostado siguen siendo esenciales para las líneas de productos tradicionales. El equipo de envasado muestra una adopción estable debido a la necesidad de velocidad, precisión y extensión de la vida útil. El crecimiento en todas las categorías se ve reforzado por las actualizaciones de automatización y la necesidad de maquinaria energéticamente eficiente.
- Por ejemplo, Douglas Machine Inc. mejoró la capacidad de rendimiento en sus plataformas de embalaje automatizadas para lavado, como el cartoner Vectra, al integrar sistemas de control de movimiento accionados por servomotor que pueden alcanzar tasas de ciclo de hasta 300 cajas por minuto.
Por Capacidad
En términos de capacidad de producción, el segmento de Alta Capacidad domina el mercado con aproximadamente un 46% de participación, respaldado por fabricantes de snacks a gran escala que expanden el rendimiento para satisfacer el creciente consumo en mercados urbanos y orientados a la exportación. La maquinaria de alta capacidad ofrece una producción consistente, costos de producción por unidad reducidos y una fiabilidad operativa superior, lo que la convierte en la opción preferida para los actores establecidos. Los sistemas de capacidad media experimentan demanda entre procesadores medianos que buscan una escalabilidad flexible, mientras que las unidades de baja capacidad atraen a pequeñas empresas o startups que ingresan a categorías de snacks de nicho. La selección de capacidad refleja fuertemente los objetivos de producción, las necesidades de optimización energética y las preferencias cambiantes de los consumidores que favorecen formatos de snacks diversificados.
- Por ejemplo, el sistema de embalaje modular Varioline de Krones AG integra el manejo de múltiples formatos con una capacidad de salida de hasta 104,000 contenedores por hora o 720 ciclos por hora en aplicaciones retornables, y admite numerosos cambios de formato por línea.
Por Nivel de Automatización
A través de los niveles de automatización, el segmento Automático lidera con casi un 54% de participación en el mercado, impulsado por procesadores que priorizan la reducción de mano de obra, la mejora de la higiene y una mayor precisión operativa. Los sistemas automáticos apoyan el procesamiento continuo, el control de calidad en tiempo real y cambios rápidos, lo que los hace ideales para la producción de snacks de alto volumen. La maquinaria semiautomática sigue siendo relevante para los fabricantes regionales que equilibran costo y eficiencia, mientras que el equipo manual atiende a pequeños operadores que producen variantes de snacks artesanales o personalizados. El cambio hacia maquinaria totalmente automatizada y habilitada para datos se acelera debido a los crecientes requisitos de seguridad alimentaria, la demanda de calidad de producto consistente y el enfoque de la industria en minimizar el tiempo de inactividad operativo.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Snacks Listos para Comer y de Conveniencia
El creciente consumo global de productos de snacks listos para comer y de conveniencia acelera significativamente la demanda de maquinaria de procesamiento avanzada. Los fabricantes adoptan extrusores, freidoras y sistemas de recubrimiento de alta eficiencia para apoyar la producción continua de gran volumen y mantener una calidad de producto consistente. Los cambios en los estilos de vida, la rápida urbanización y el aumento de la frecuencia de consumo de snacks fortalecen la necesidad de maquinaria automatizada y confiable capaz de producir formatos diversos. Los consumidores prefieren snacks horneados, inflados y funcionales, impulsando la inversión en equipos flexibles que apoyan cambios rápidos de recetas y ciclos de producción enfocados en la innovación.
- Por ejemplo, Maillis Group informa datos de rendimiento verificados en sus sistemas de automatización de flejado y final de línea basados en MOSCA, donde su modelo SoniXs MP-6 T integra sellado ultrasónico con una tasa de ciclo documentada de hasta 58 ciclos por minuto y logra una resistencia típica de la junta de sellado de hasta el 80% de la resistencia a la tracción de la correa.
Expansión de Líneas de Procesamiento Automatizadas e Integradas
La industria experimenta un fuerte impulso de crecimiento debido a la creciente adopción de líneas de producción totalmente automatizadas que mejoran la producción, reducen la intervención humana y mejoran los estándares de higiene. Los sistemas automatizados permiten el monitoreo en tiempo real, la dosificación precisa de ingredientes y la fritura o extrusión uniforme, elevando la eficiencia de producción. Los procesadores de alimentos integran cada vez más robótica y controles habilitados por sensores en unidades de mezcla, formación y envasado para minimizar errores operativos. Este cambio hacia la automatización fortalece la eficiencia de costos a largo plazo y respalda la calidad constante demandada por las marcas de snacks globales y regionales.
- Por ejemplo, Tetra Laval International S.A., a través de Tetra Pak, documenta que su Tetra Pak® Continuous Freezer integra un sistema de control de incorporación de aire automatizado capaz de mantener la precisión de sobrecarga dentro de (pm 0.5) unidades, mientras que el Tetra Pak® High Shear Mixer ofrece una homogeneización de lotes verificada utilizando un diseño de rotor-estator para generar fuerzas de cizallamiento intensas de manera eficiente.
Innovación en Formulaciones de Snacks Saludables y Funcionales
Los consumidores conscientes de la salud impulsan la demanda de maquinaria que apoye la producción de snacks bajos en aceite, horneados, ricos en fibra y enriquecidos con proteínas. Los fabricantes de equipos responden desarrollando hornos energéticamente eficientes, sistemas de recubrimiento de precisión y extrusores avanzados capaces de manejar granos alternativos e ingredientes de origen vegetal. El creciente interés en snacks sin gluten, con etiquetas limpias y enriquecidos con nutrientes amplía los requisitos de maquinaria para un procesamiento suave, gestión controlada de la humedad y mejora de la texturización. Esta tendencia alienta a los fabricantes a priorizar equipos modulares y flexibles que permitan la innovación continua de productos.
Tendencias y Oportunidades Clave
Creciente Adopción de Tecnologías de IoT, IA y Monitoreo Inteligente
La industria presencia un aumento en la digitalización, con sensores habilitados por IoT, optimización de procesos impulsada por IA y herramientas de mantenimiento predictivo que mejoran el rendimiento de las máquinas. Estas tecnologías ayudan a reducir el tiempo de inactividad, mejorar el control de temperatura y humedad, y respaldar la trazabilidad de extremo a extremo. La maquinaria inteligente fortalece los ciclos de mantenimiento preventivo, reduce los riesgos operativos y proporciona a los fabricantes conocimientos basados en datos para mejorar el rendimiento y reducir el desperdicio. Este avance se alinea con el creciente enfoque del sector en entornos de procesamiento inteligentes y automatizados.
- Por ejemplo, IMA afirma tener una amplia experiencia e innovación: el Grupo IMA informa tener más de 600 patentes concedidas y más de 60 años de experiencia en el diseño y fabricación de maquinaria de automatización y envasado.
Cambio Hacia Maquinaria Sostenible y Energéticamente Eficiente
El aumento de los costos de energía y los estándares ambientales más estrictos crean fuertes oportunidades para la maquinaria de procesamiento sostenible. Los fabricantes desarrollan cada vez más freidoras de bajas emisiones, sistemas de horneado con recuperación de calor y unidades de ventilación optimizadas que reducen el consumo de combustible. La demanda crece por equipos diseñados para minimizar el uso de aceite, mejorar el manejo de desechos y apoyar materiales de embalaje reciclables o biodegradables. La innovación impulsada por la sostenibilidad fortalece la posición competitiva mientras aborda las expectativas ambientales de los productores y minoristas de snacks globales.
- Por ejemplo, el amplio compromiso de Rovema con los materiales de embalaje sostenibles a través de su centro técnico en Fernwald, la empresa realiza más de 130 pruebas de aplicación anuales con películas de embalaje alternativas, renovables o reciclables para verificar la integridad del sellado, la tasa de producción y la compatibilidad, permitiendo a los clientes cambiar a películas delgadas o de material mono sin comprometer el rendimiento.
Desafíos Clave
Alta Inversión de Capital para Maquinaria Avanzada
El costo de adquirir equipos de procesamiento automatizados y tecnológicamente avanzados presenta un gran desafío para los fabricantes pequeños y medianos. La alta inversión inicial, los costos de instalación y la necesidad de operadores capacitados restringen la adopción, especialmente en los mercados emergentes. Las empresas enfrentan dificultades para justificar los gastos sin un crecimiento garantizado del volumen o ciclos de demanda estables. El acceso limitado a financiamiento ralentiza aún más los esfuerzos de modernización, ampliando la brecha tecnológica entre las grandes corporaciones y los procesadores locales más pequeños.
Requisitos estrictos de seguridad alimentaria y cumplimiento normativo
El cumplimiento de las regulaciones de seguridad alimentaria en evolución ejerce presión operativa sobre los fabricantes para mantener estándares rigurosos de limpieza, trazabilidad y sanitización de máquinas. El equipo debe cumplir con estrictas pautas relacionadas con la seguridad de los materiales, el control de la contaminación y el diseño higiénico. No alinearse con las expectativas regulatorias puede llevar a retiros de productos, sanciones o interrupciones operativas. Cumplir con estos estándares requiere actualizaciones continuas, mantenimiento especializado e inversiones en automatización sanitaria, lo que desafía a las empresas con recursos limitados.
Análisis Regional
América del Norte
América del Norte posee aproximadamente el 28% del mercado de maquinaria para el procesamiento de snacks, respaldada por una fuerte demanda de productos de snack convenientes, premium y funcionales. Los fabricantes a gran escala priorizan sistemas automatizados de extrusión, fritura y envasado para mantener una calidad constante y reducir la dependencia laboral. La alta capacidad de inversión acelera la adopción de maquinaria habilitada para IoT y tecnologías de mantenimiento predictivo. La industria madura de snacks de la región, junto con regulaciones estrictas de seguridad alimentaria, impulsa actualizaciones continuas de equipos. La innovación en snacks a base de plantas y con etiquetas limpias fortalece aún más la demanda de maquinaria tanto en marcas establecidas como en procesadores especializados emergentes.
Europa
Europa captura aproximadamente el 24% del mercado global, impulsada por la creciente preferencia por variedades de snacks saludables, horneados y bajos en grasa. Los fabricantes invierten en maquinaria sostenible y energéticamente eficiente para cumplir con estrictos estándares ambientales y de seguridad alimentaria. El crecimiento en snacks extruidos, variedades gourmet y productos orgánicos de marca privada impulsa la demanda de líneas de procesamiento flexibles y modulares. La adopción tecnológica sigue siendo fuerte en Alemania, el Reino Unido, Italia y Francia, donde los productores enfatizan la automatización y el control de precisión. La avanzada base de ingeniería de la región respalda la fabricación de equipos de alta calidad, reforzando la influencia de Europa en la innovación y exportación de maquinaria.
Asia-Pacífico
Asia-Pacífico lidera el mercado con una participación estimada del 34% , impulsada por la rápida urbanización, el consumo creciente de la clase media y el aumento de la capacidad de producción de snacks en China, India, Japón y el sudeste asiático. Los fabricantes adoptan sistemas de extrusión, fritura y envasado de alta capacidad para satisfacer la demanda doméstica de gran volumen. La producción de maquinaria competitiva en costos en China fortalece las capacidades de suministro regional. La creciente preferencia por snacks al estilo occidental, junto con un fuerte crecimiento en formatos tradicionales salados, acelera las actualizaciones de maquinaria. Las inversiones en automatización y diseño higiénico aumentan a medida que los procesadores regionales amplían operaciones y buscan estrategias de fabricación orientadas a la exportación.
América Latina
América Latina representa casi el 8% del mercado, respaldada por el creciente consumo de snacks en Brasil, México, Argentina y Chile. Los procesadores regionales se centran en maquinaria de capacidad media para equilibrar la asequibilidad y la eficiencia. La expansión de snacks de panadería, productos extruidos a base de maíz y snacks tostados con sabor impulsan la modernización de la maquinaria. La adopción de sistemas automatizados sigue siendo moderada, pero aumenta a medida que los fabricantes buscan mejorar la higiene, reducir el desperdicio y mejorar la consistencia. Las fluctuaciones económicas locales influyen en los ciclos de inversión, pero la creciente demanda urbana y la expansión minorista sostienen los requisitos de maquinaria a largo plazo.
Oriente Medio & África
La región de Oriente Medio & África tiene alrededor del 6% de participación, impulsada por la creciente demanda de snacks empaquetados y el aumento de inversiones en instalaciones locales de procesamiento de alimentos. El crecimiento en snacks fritos, snacks horneados y productos extruidos fomenta la adopción de equipos versátiles y de bajo mantenimiento. Los EAU, Arabia Saudita y Sudáfrica lideran la adopción tecnológica, mientras que los mercados emergentes se centran en sistemas rentables. La expansión de los canales minoristas, el consumo de alimentos impulsado por el turismo y las iniciativas gubernamentales para fortalecer la fabricación doméstica apoyan la demanda de maquinaria. Los desafíos de infraestructura y el acceso limitado a la automatización de alta gama restringen una penetración más rápida, pero presentan oportunidades de crecimiento a largo plazo.
Segmentaciones del Mercado:
Por Tipo de Equipo:
- Equipos de Horneado
- Equipos de Recubrimiento
Por Capacidad:
- Baja Capacidad (Hasta 100 Kg/h)
- Capacidad Media (100 - 500 Kg/h)
Por Nivel de Automatización:
- Automático
- Semi-automático
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio & África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de maquinaria de procesamiento de snacks presenta una mezcla diversa de líderes globales, incluidos Douglas Machine Inc., Krones AG, Maillis Group, Tetra Laval International S.A., Syntegon Technology GmbH, I.M.A. Industria Macchine Automatiche S.p.A., Rovema GmbH, Langley Holding plc, KHS Group y SIG. Estas empresas fortalecen sus posiciones en el mercado a través de actualizaciones tecnológicas continuas, carteras de maquinaria impulsadas por la automatización y diseños de sistemas energéticamente eficientes adaptados a la producción de snacks de alto volumen. Los fabricantes líderes se centran en líneas de procesamiento inteligentes, soluciones avanzadas de extrusión y fritura, y maquinaria de envasado integrada que apoyan la precisión, la higiene y la flexibilidad operativa. Muchos actores invierten en plataformas de monitoreo digital, herramientas de mantenimiento predictivo y componentes habilitados para IoT para mejorar la fiabilidad de la producción y reducir el tiempo de inactividad. Las asociaciones estratégicas, las expansiones regionales y las adquisiciones dirigidas permiten a estas empresas expandir su presencia global y mejorar las redes de servicio postventa. Sus capacidades de innovación, combinadas con una sólida experiencia en ingeniería, crean un entorno competitivo centrado en la calidad, la eficiencia y las soluciones de fabricación modulares.
Análisis de Jugadores Clave
- Douglas Machine Inc.
- Krones AG
- Maillis Group
- Tetra Laval International S.A.
- Syntegon Technology GmbH
- M.A. Industria Macchine Automatiche S.p.A.
- Rovema GmbH
- Langley Holding plc
- Grupo KHS
- SIG
Desarrollos Recientes
- En julio de 2024, Amcor se asoció con Lorenz Snacks para presentar su nuevo empaque reciclable mientras que Lorenz Lentil Coated Peanuts, avanzando en los movimientos de Lorenz hacia una mayor sostenibilidad. El nuevo empaque creado por Amcor se basa en su cartera AmPrima® de soluciones de mono-material reciclables.
- En julio de 2024, el MTL (Monoblock Top Loader) de Cama Group es una máquina de embalaje secundario modular y altamente avanzada, que presenta un innovador sistema de transporte de carros magnéticos (ACOPOStrak) para el manejo flexible de productos variados, permitiendo que hasta tres líneas de productos diferentes alimenten un solo cargador para paquetes de variedad eficientes, mejorando la velocidad, minimizando el espacio y permitiendo cambios rápidos y automatizados para las industrias de alimentos y cuidado personal.
- En junio de 2024, Bühler lanzó el molino de rodillos Arrakis, un sucesor del icónico Airtronic, mejorando la eficiencia y consistencia en la molienda de granos para snacks y panadería, con características de autolimpieza, actualizaciones más fáciles y mejor seguridad alimentaria a través de raspadores patentados para tolerancias más estrictas y mejor calidad del producto, alineándose con los objetivos más amplios de Bühler para la sostenibilidad e innovación en el sector de procesamiento de alimentos.
- En febrero de 2024, IMA Group, un productor de máquinas automáticas para el procesamiento y embalaje de productos farmacéuticos, alimentarios y de baterías, presentó dos inteligencias artificiales (IA). El grupo introduce dos soluciones de vanguardia: IMA Sandbox e IMA AlgoMarket, con el objetivo de mejorar aún más la eficiencia y efectividad de los servicios ofrecidos.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo de Equipo, Capacidad, Nivel de Automatización y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de líneas de procesamiento de snacks altamente automatizadas se acelerará para mejorar la consistencia de la producción y reducir la dependencia de la mano de obra.
- Aumentará la adopción de maquinaria habilitada para IoT para apoyar el monitoreo en tiempo real y el mantenimiento predictivo.
- Los fabricantes invertirán en equipos flexibles capaces de manejar formulaciones de snacks más saludables, horneados y funcionales.
- Los diseños de maquinaria energéticamente eficientes y de bajas emisiones ganarán una mayor preferencia en la industria.
- El uso de granos alternativos e ingredientes de origen vegetal impulsará la innovación en tecnologías avanzadas de extrusión.
- Las líneas de procesamiento con capacidades de cambio rápido se expandirán para apoyar la diversificación de productos.
- Las mejoras en el diseño higiénico fortalecerán el cumplimiento de la maquinaria con los estándares globales de seguridad alimentaria.
- Los fabricantes regionales actualizarán a sistemas de capacidad media y alta para satisfacer el aumento de los volúmenes de producción.
- La integración de la robótica en las operaciones de embalaje y manejo aumentará en las principales instalaciones.
- Los proveedores de equipos ampliarán los ecosistemas de servicios enfocados en el soporte digital, la optimización y la gestión del ciclo de vida.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria para el procesamiento de snacks y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria para el procesamiento de snacks entre 2024 y 2032?
¿Qué segmento del mercado de maquinaria de procesamiento de snacks tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria para el procesamiento de snacks?
¿Quiénes son las empresas líderes en el mercado de maquinaria para el procesamiento de snacks?
¿Qué región comandó la mayor parte del mercado de maquinaria para el procesamiento de snacks en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria para el Procesamiento de Snacks Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria para el Procesamiento de Snacks Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 10,500 million → 2032: USD 18,449.61 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria para el Procesamiento de Snacks Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria para el Procesamiento de Snacks Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria para el Procesamiento de Snacks Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria para el Procesamiento de Snacks Market Drivers
- 3.3 Mercado de Maquinaria para el Procesamiento de Snacks Market Restraints & Challenges
- 3.4 Mercado de Maquinaria para el Procesamiento de Snacks Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria para el Procesamiento de Snacks Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria para el Procesamiento de Snacks Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria para el Procesamiento de Snacks category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria para el Procesamiento de Snacks Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria para el Procesamiento de Snacks Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria para el Procesamiento de Snacks market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria para el Procesamiento de Snacks Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria para el Procesamiento de Snacks Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria para el Procesamiento de Snacks Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria para el Procesamiento de Snacks (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria para el Procesamiento de Snacks Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria para el Procesamiento de Snacks Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria para el Procesamiento de Snacks Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria para el Procesamiento de Snacks Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria para el Procesamiento de Snacks Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria para el Procesamiento de Snacks Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria para el Procesamiento de Snacks Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria para el Procesamiento de Snacks Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria para el Procesamiento de Snacks Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
