
Visión General del Mercado
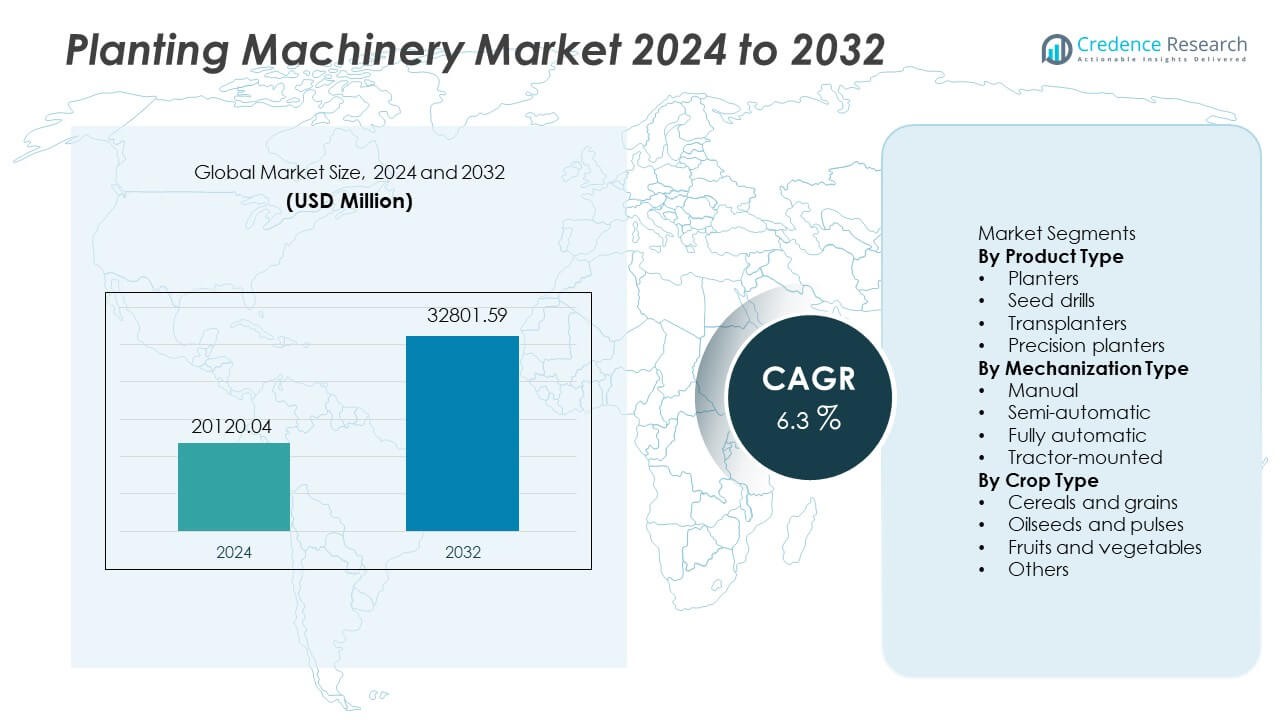
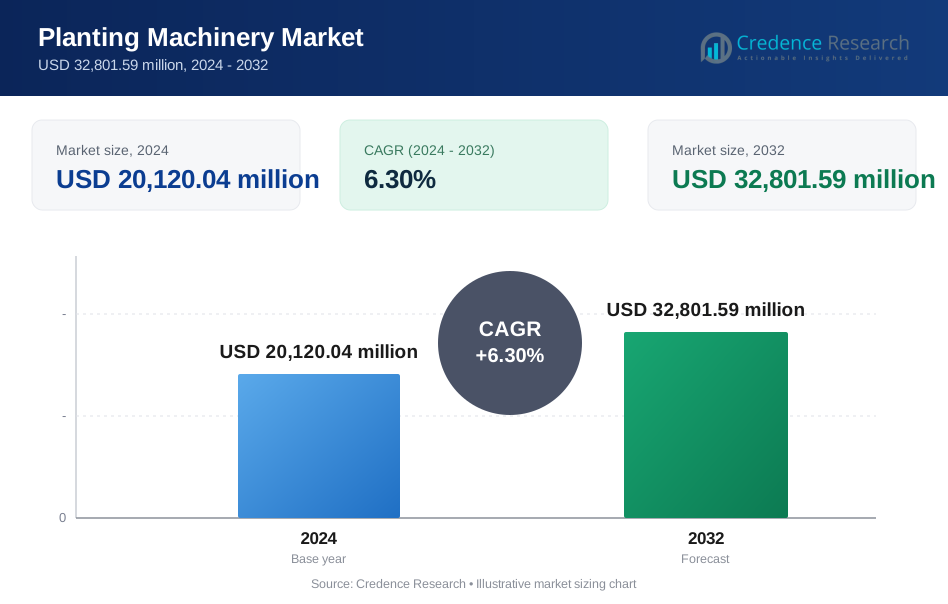
El mercado de maquinaria de plantación fue valorado en USD 20,120.04 millones en 2024 y se proyecta que alcance USD 32,801.59 millones para 2032, registrando un CAGR del 6.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Maquinaria de Plantación 2024 | USD 20,120.04 Millones |
| Mercado de Maquinaria de Plantación, CAGR | 6.3% |
| Tamaño del Mercado de Maquinaria de Plantación 2032 | USD 32,801.59 Millones |
John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Mahindra & Mahindra, Kverneland Group, Great Plains Manufacturing, Yanmar y Amazone son empresas líderes en el mercado de maquinaria de plantación y continúan desarrollando plataformas de plantación de precisión, sistemas avanzados de medición y equipos monitoreados digitalmente para mejorar la eficiencia en el campo y la precisión en la colocación de semillas. Estos actores se centran en soluciones de plantación montadas en tractores y totalmente automáticas para apoyar a las grandes granjas comerciales en las principales regiones agrícolas. Asia Pacífico sigue siendo la región dominante con una participación del 33% debido a la extensa cultivo de cereales y arroz, fuertes programas gubernamentales de mecanización y una mayor adopción de sistemas de plantación de alta capacidad en China, India y el sudeste asiático.
Perspectivas del Mercado
- El mercado de maquinaria de plantación alcanzó USD 20,120.04 millones en 2024 y se proyecta que alcance USD 32,801.59 millones para 2032 con un CAGR de 6.3.
- La expansión de la agricultura comercial, la creciente escasez de mano de obra y un mayor enfoque en la mejora del rendimiento impulsan la adopción del mercado, mientras que las sembradoras tienen una participación del 41% porque apoyan el cultivo de grandes cereales y granos.
- Las tendencias clave incluyen la plantación de precisión, la guía GPS, la medición automática de semillas y la maquinaria conectada que apoyan la plantación sostenible y optimizan la producción de cultivos con una reducción de la mano de obra en el campo.
- La competencia se fortalece a medida que John Deere, CNH Industrial, AGCO y Kubota despliegan plataformas de precisión, sembradoras totalmente automáticas y fabricación localizada para aumentar el alcance global y el soporte postventa.
- Asia Pacífico lidera la demanda regional con una participación del 33%, seguida por América del Norte con un 31% y Europa con un 28%, mientras que la maquinaria montada en tractores tiene una participación del 54% debido al fuerte uso en granjas medianas y grandes en las principales regiones productoras.
 Análisis de Segmentación del Mercado:
Por Tipo de Producto
Las sembradoras tienen una participación del 41% en el segmento de productos y siguen siendo la maquinaria dominante debido a su adopción generalizada en las granjas comerciales dedicadas al cultivo de cereales y cultivos en hileras. Estas máquinas aumentan la precisión en la colocación de semillas, reducen la mano de obra manual y ofrecen una cobertura de campo más rápida. Las sembradoras de semillas crecen a medida que los mercados emergentes adoptan la siembra mecanizada para trigo y legumbres. Las trasplantadoras ganan importancia en la horticultura y el cultivo de arroz, mientras que las sembradoras de precisión expanden su uso en la agricultura de alto valor debido al espaciamiento controlado y la medición digital. Las sembradoras mantienen el liderazgo debido a la mayor superficie agrícola y la creciente demanda de soluciones que mejoran la productividad en las principales regiones agrícolas.
- Por ejemplo, la sembradora ExactEmerge de John Deere admite la siembra a alta velocidad de hasta 16 km por hora y utiliza el sistema de entrega BrushBelt que coloca las semillas con una precisión probada en más de 25 ensayos de campo diferentes en América del Norte y Europa.
Por Tipo de Mecanización
Las máquinas montadas en tractores representan un 54% de la participación del segmento de mecanización, impulsadas por su fuerte uso en la agricultura de mediana a gran escala, especialmente para cereales y oleaginosas. Las plataformas montadas en tractores se integran fácilmente con el equipo agrícola existente y ofrecen alta eficiencia en el campo. Los sistemas totalmente automáticos se expanden debido a la siembra de precisión y la reducción de la dependencia de la mano de obra. Los sistemas semiautomáticos siguen siendo relevantes para las granjas de tamaño medio, mientras que las herramientas manuales continúan en la agricultura de pequeños agricultores en países en desarrollo. La maquinaria montada en tractores domina a medida que los agricultores buscan mayor productividad y un rendimiento de siembra consistente en diversas condiciones del suelo.
- Por ejemplo, el Precision Disk 500T de CNH Industrial se acopla directamente a los tractores y cubre un amplio ancho de trabajo en una sola pasada, mientras que los trasplantadores de arroz montados en tractores de Kubota colocan las plántulas de manera eficiente, lo cual fue confirmado en varias publicaciones de pruebas de campo.
Por Tipo de Cultivo
Los cereales y granos comandan un 59% de la participación del segmento de cultivos porque el cultivo global de trigo, maíz y arroz requiere maquinaria de plantación de alta capacidad y ciclos de siembra oportunos. El aumento de la demanda de alimentos y el crecimiento de la población promueven la mecanización en las regiones productoras de cereales, especialmente en Asia y África. Las oleaginosas y legumbres se expanden mediante el creciente cultivo de soja y la creciente demanda de cultivos de proteínas vegetales. Las frutas y verduras adoptan maquinaria de precisión para la plantación controlada en horticultura. Los cereales siguen siendo dominantes debido a las grandes áreas de cultivo, el apoyo gubernamental a los cultivos básicos y la adopción continua de sistemas de plantación mecanizados.
Principales Impulsores del Crecimiento
Aumento de la Mecanización y Disminución de la Disponibilidad de Mano de Obra Agrícola
La creciente escasez de mano de obra y los salarios rurales más altos impulsan a las granjas a pasar de la plantación manual al equipo mecanizado que apoya operaciones de campo más rápidas y mayor productividad. Los agricultores adoptan sembradoras y trasplantadoras para asegurar una siembra uniforme y reducir la presión de tiempo durante las temporadas pico. La agricultura comercial crece en los países en desarrollo a medida que los gobiernos invierten en programas de modernización, acceso al crédito y subsidios para equipos. La mecanización se vuelve esencial para las granjas más grandes enfocadas en una mayor producción y mejor uniformidad de cultivos.
- Por ejemplo, el trasplantador de arroz MP461 de Mahindra & Mahindra ayuda a cubrir un área significativa cada día y reduce los pasos de trabajo manual utilizando un sistema de cinta alimentadora ancha y un arreglo de plantación de doble acción con horquilla en H y varilla de empuje, asegurando una plantación uniforme de plántulas de arroz.
Aumento de la Demanda de Mayores Rendimientos de Cultivos
La demanda mundial de alimentos sigue aumentando debido al crecimiento de la población y al incremento del consumo de cereales y oleaginosas. Los sembradores de precisión y la maquinaria automatizada proporcionan un mejor espaciamiento de las semillas, una colocación más profunda y un mejor contacto con el suelo, lo que mejora la germinación y el rendimiento. La mejora en la eficiencia de la siembra reduce las pérdidas de cultivos y aumenta la eficiencia en la utilización de semillas en grandes plantaciones. Los agricultores adoptan maquinaria moderna para lograr una producción a gran escala y mejorar el retorno de la inversión a través de una mayor productividad de los cultivos.
- Por ejemplo, las unidades de siembra de precisión de CLAAS pueden contribuir a un aumento del rendimiento en pruebas de maíz realizadas por la Sociedad Alemana de Agricultura (DLG), respaldadas por el control electrónico de profundidad y el monitoreo de la caída de semillas en múltiples hileras.
Iniciativas Gubernamentales que Apoyan la Agricultura Moderna
Muchos países ofrecen programas de subsidios, préstamos a bajo interés y misiones de tecnología agrícola para fomentar la compra de maquinaria de siembra. Los gobiernos promueven la mecanización agrícola para cultivos básicos bajo programas de seguridad alimentaria y marcos de sostenibilidad. Las políticas apoyan la adopción de sistemas de siembra para arroz, trigo y oleaginosas para reducir la dependencia de la siembra manual. Estas iniciativas amplían la penetración tecnológica en la agricultura rural y fomentan la modernización a largo plazo.
Tendencias Clave y Oportunidades
Expansión de la Agricultura de Precisión y Equipos Digitales
Sembradoras y maquinaria de precisión equipadas con GPS, sensores IoT y controles de tasa variable apoyan la colocación precisa de semillas y el monitoreo en tiempo real del campo. Los sistemas digitales mejoran la toma de decisiones, reducen el desperdicio de insumos y apoyan la siembra automatizada. Los agricultores adoptan plataformas inteligentes para analizar datos del suelo, optimizar la profundidad de las semillas y rastrear patrones de crecimiento de los cultivos. Estos sistemas abren oportunidades para la venta de maquinaria avanzada y plataformas de servicios digitales para grandes granjas.
- Por ejemplo, la guía StarFire RTK de John Deere ofrece precisión de pasada a pasada y soporta el control de semillas a tasa variable. El sistema proporciona correcciones altamente precisas y repetibles, permitiendo una guía más ajustada, menos superposición y una mayor eficiencia.
Crecimiento en la Agricultura Controlada y Cultivos de Alto Valor
El aumento en la adopción de la horticultura y la agricultura en invernaderos incrementa el uso de trasplantadoras y sembradoras de precisión para frutas y verduras. Los agricultores se trasladan a cultivos de alto valor para mejorar los ingresos de la granja y reducir la dependencia de los cereales básicos. La agricultura en ambientes controlados utiliza sistemas automatizados para la colocación de semillas y el espaciamiento de plantas. Estas tendencias desbloquean oportunidades para maquinaria especializada diseñada para horticultura y modelos de agricultura intensiva.
- Por ejemplo, la trasplantadora de arroz NSPU-68C de Kubota coloca eficientemente muchas plántulas en múltiples hileras y se ha utilizado en varias pruebas de campo para el espaciamiento uniforme y la evaluación operativa general.
Desafíos Clave
Alto Costo Inicial y Acceso Limitado para Pequeños Agricultores
La maquinaria de siembra requiere una alta inversión de capital, especialmente los sistemas totalmente automáticos y de precisión, lo que limita su uso por pequeños agricultores. Los desafíos de financiamiento, el alto costo de mantenimiento y los gastos de reemplazo de piezas crean barreras de adopción en regiones en desarrollo. La falta de financiamiento asequible reduce la capacidad de compra para pequeñas granjas. Estas limitaciones ralentizan la adopción de maquinaria avanzada.
Capacitación Limitada y Habilidades Operativas
Los sistemas avanzados de siembra requieren conocimientos técnicos para ajustar el espaciamiento de semillas, calibrar medidores y mantener sensores. La infraestructura de capacitación limitada y el soporte técnico en regiones rurales restringen el uso eficiente. Los agricultores que carecen de habilidades operativas enfrentan riesgos de averías y subutilización de la maquinaria, reduciendo los retornos esperados y ralentizando la penetración del mercado en zonas agrícolas en desarrollo.
Análisis Regional
Norteamérica
Norteamérica posee un 31% del mercado de maquinaria de plantación, respaldado por grandes granjas comerciales, mecanización avanzada e inversión continua en plantación de precisión. Estados Unidos lidera debido a la alta adopción de sembradoras habilitadas con GPS y un fuerte enfoque en la producción de cereales a gran escala. Canadá expande la plantación mecanizada en granos y oleaginosas a través de programas de agricultura moderna. Los agricultores adoptan maquinaria automatizada para reducir la mano de obra y aumentar la eficiencia de la plantación. La creciente demanda de sistemas de tasa variable y monitoreo en tiempo real fortalece la adopción regional. Las actualizaciones continuas de los sistemas de plantación y las sólidas redes de distribuidores impulsan una mayor expansión del mercado en los principales estados agrícolas.
Europa
Europa representa un 28% del mercado impulsado por políticas de agricultura sostenible, tecnología agrícola avanzada y fuerte demanda de sembradoras de precisión. Alemania, Francia e Italia invierten en sistemas de plantación automatizados para mejorar el rendimiento de los cultivos y cumplir con los objetivos de sostenibilidad. Las regulaciones de la UE fomentan la reducción del desperdicio de semillas, la protección del suelo y modelos de plantación eficientes. Los agricultores utilizan tecnologías digitales y maquinaria conectada para el control de la plantación en tiempo real. El crecimiento en la producción de oleaginosas apoya a las sembradoras modernas, mientras que las inversiones en agricultura inteligente impulsan la mecanización. La investigación continua y la innovación en equipos apoyan la adopción del mercado a largo plazo.
Asia Pacífico
Asia Pacífico posee un 33% del mercado debido a la extensa cultivación de cereales y arroz en China, India y el sudeste asiático. Los gobiernos ofrecen subsidios, programas de crédito e incentivos para la modernización agrícola para apoyar la plantación mecanizada. La agricultura de arroz, trigo y maíz en grandes campos requiere maquinaria de plantación de alta capacidad. La creciente escasez de mano de obra y las crecientes preocupaciones sobre la seguridad alimentaria impulsan la adopción de sembradoras automatizadas. Los fabricantes locales fortalecen el suministro de máquinas rentables en los mercados regionales. La creciente agricultura comercial, especialmente en China e India, apoya la expansión del mercado a largo plazo en las zonas rurales de Asia.
América Latina
América Latina posee un 5% del mercado respaldado por el creciente cultivo de soja y maíz en Brasil y Argentina. Las granjas comerciales adoptan sembradoras de precisión y equipos montados en tractores para mejorar la calidad de la plantación y reducir la mano de obra manual. La agricultura orientada a la exportación fomenta la inversión en maquinaria de plantación de alta capacidad. La mecanización crece a medida que los gobiernos proporcionan financiamiento para mejoras agrícolas. Los agricultores adoptan máquinas automatizadas para lograr una mayor productividad en grandes tierras de cultivo. Las estrategias agroindustriales regionales apoyan una mayor adopción de sistemas de plantación en cultivos enfocados en la exportación. La creciente conciencia sobre la gestión del suelo influye en la selección de maquinaria en las regiones agrícolas.
Oriente Medio y África
Oriente Medio y África representan un 3% del mercado impulsado por la mecanización gradual y la expansión de programas de seguridad alimentaria. La agricultura en áreas áridas y semiáridas requiere maquinaria avanzada para el cultivo de cereales y granos. Las iniciativas gubernamentales fomentan la mecanización para reducir la dependencia de importaciones de cultivos básicos. Las asociaciones internacionales y las importaciones de equipos apoyan la exposición a maquinaria de plantación avanzada. La escasez de mano de obra y el aumento del costo de la agricultura manual incrementan la adopción de sistemas automatizados. Las preocupaciones sobre la gestión del agua impulsan el interés en soluciones de plantación de precisión que maximizan la productividad de los cultivos en climas desafiantes.
Segmentaciones del Mercado:
Por Tipo de Producto
- Sembradoras
- Sembradoras de grano
- Transplantadoras
- Sembradoras de precisión
Por Tipo de Mecanización
- Manual
- Semi-automático
- Totalmente automático
- Montado en tractor
Por Tipo de Cultivo
- Cereales y granos
- Oleaginosas y legumbres
- Frutas y verduras
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation, CLAAS, Mahindra & Mahindra, Kverneland Group, Great Plains Manufacturing, Yanmar y Amazone lideran el mercado de Maquinaria de Siembra y continúan ampliando carteras a través de sembradoras, trasplantadoras y sistemas de siembra de precisión. Estas empresas se centran en soluciones de agricultura de precisión como la guía GPS, la dosificación de semillas y el seguimiento de datos en tiempo real que apoyan una mayor precisión en la siembra y reducen el desperdicio de insumos. Los fabricantes amplían la presencia regional a través de redes de concesionarios e instalaciones de producción localizadas para servir a grandes zonas agrícolas en Asia y América del Norte. Las inversiones en sembradoras totalmente automáticas y sensores avanzados fortalecen la competitividad del producto. Las empresas también colaboran con firmas de agritech para desarrollar plataformas digitales que apoyan decisiones de siembra inteligentes y mantenimiento predictivo. La competencia aumenta a medida que los fabricantes regionales introducen maquinaria rentable adaptada para granjas pequeñas y medianas.
Análisis de Jugadores Clave
- John Deere
- CNH Industrial
- AGCO Corporation
- Kubota Corporation
- CLAAS
- Mahindra & Mahindra
- Kverneland Group
- Great Plains Manufacturing
- Yanmar
- Amazone
Desarrollos Recientes
- En noviembre de 2025, CNH Industrial destacó avances en innovaciones agrícolas - robótica, automatización e IA en su "Día de la Tecnología 2025", subrayando el impulso hacia la agricultura inteligente.
- En septiembre de 2025, CNH Industrial, bajo su marca New Holland, anunció planes para construir una nueva y más grande planta de fabricación de tractores en India.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Tipo de Mecanización, Tipo de Cultivo y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- Los sembradores de precisión se expandirán con GPS y monitoreo del suelo en tiempo real.
- Los sistemas totalmente automáticos ganarán adopción entre las grandes granjas comerciales.
- Los trasplantadores crecerán en horticultura y en entornos de agricultura protegida.
- Las plataformas digitales guiarán la profundidad de siembra, el espaciamiento y las decisiones de plantación.
- La siembra a tasa variable mejorará la utilización de semillas y el rendimiento.
- Los sistemas basados en sensores apoyarán la agricultura sostenible y el cuidado del suelo.
- Los subsidios gubernamentales seguirán apoyando la modernización en regiones en desarrollo.
- La fabricación localizada fortalecerá el acceso a maquinaria en mercados rurales.
- La robótica y los sembradores autónomos emergerán en operaciones agrícolas avanzadas.
- Los modelos de plantación basados en datos apoyarán una producción predecible y reducirán el riesgo de plantación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de maquinaria de plantación y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de maquinaria de plantación entre 2024 y 2032?
¿Qué segmento del mercado de maquinaria de plantación tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de maquinaria de siembra?
¿Quiénes son las empresas líderes en el mercado de maquinaria de plantación?
¿Qué región comandó la mayor parte del mercado de maquinaria de plantación en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Maquinaria de Siembra Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Maquinaria de Siembra Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 20,120.04 million → 2032: USD 32,801.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Maquinaria de Siembra Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Maquinaria de Siembra Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Maquinaria de Siembra Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Maquinaria de Siembra Market Drivers
- 3.3 Mercado de Maquinaria de Siembra Market Restraints & Challenges
- 3.4 Mercado de Maquinaria de Siembra Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Maquinaria de Siembra Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Maquinaria de Siembra Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Maquinaria de Siembra category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Maquinaria de Siembra Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Maquinaria de Siembra Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Maquinaria de Siembra market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Maquinaria de Siembra Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Maquinaria de Siembra Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Maquinaria de Siembra Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Maquinaria de Siembra (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Maquinaria de Siembra Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Maquinaria de Siembra Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Maquinaria de Siembra Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Maquinaria de Siembra Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Maquinaria de Siembra Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Maquinaria de Siembra Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Maquinaria de Siembra Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Maquinaria de Siembra Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Maquinaria de Siembra Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
