
Visión General del Mercado:
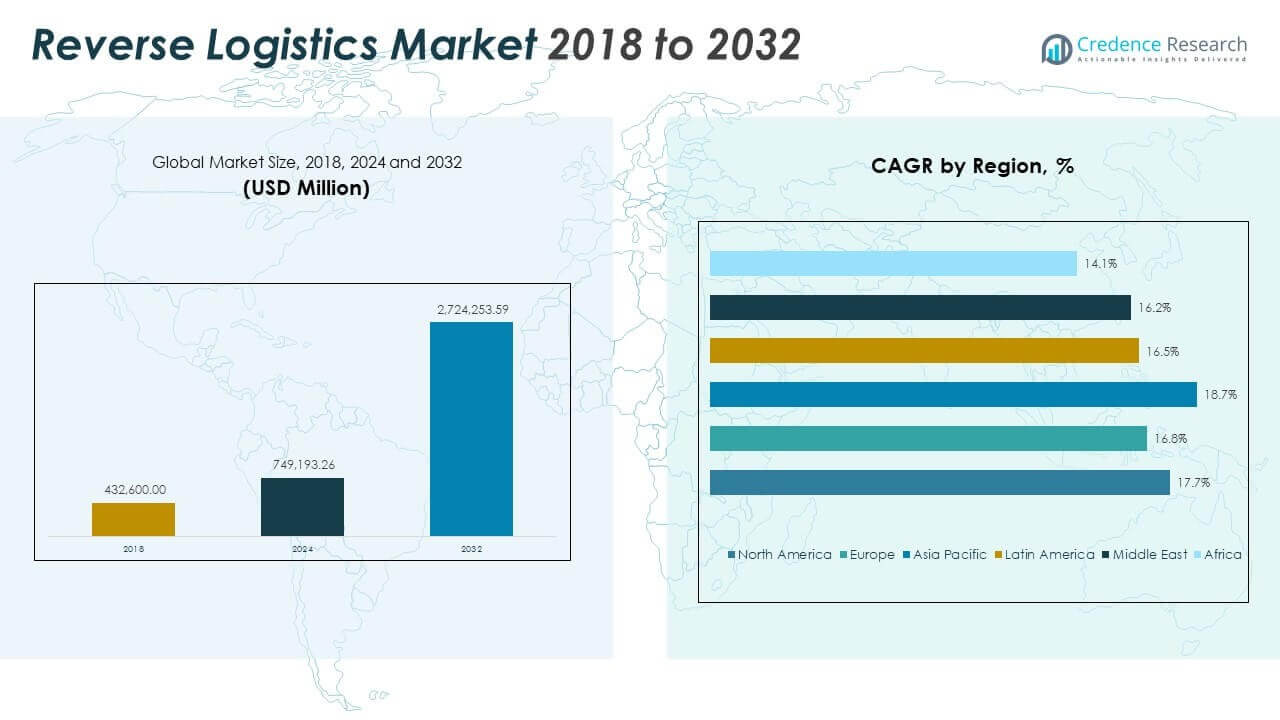
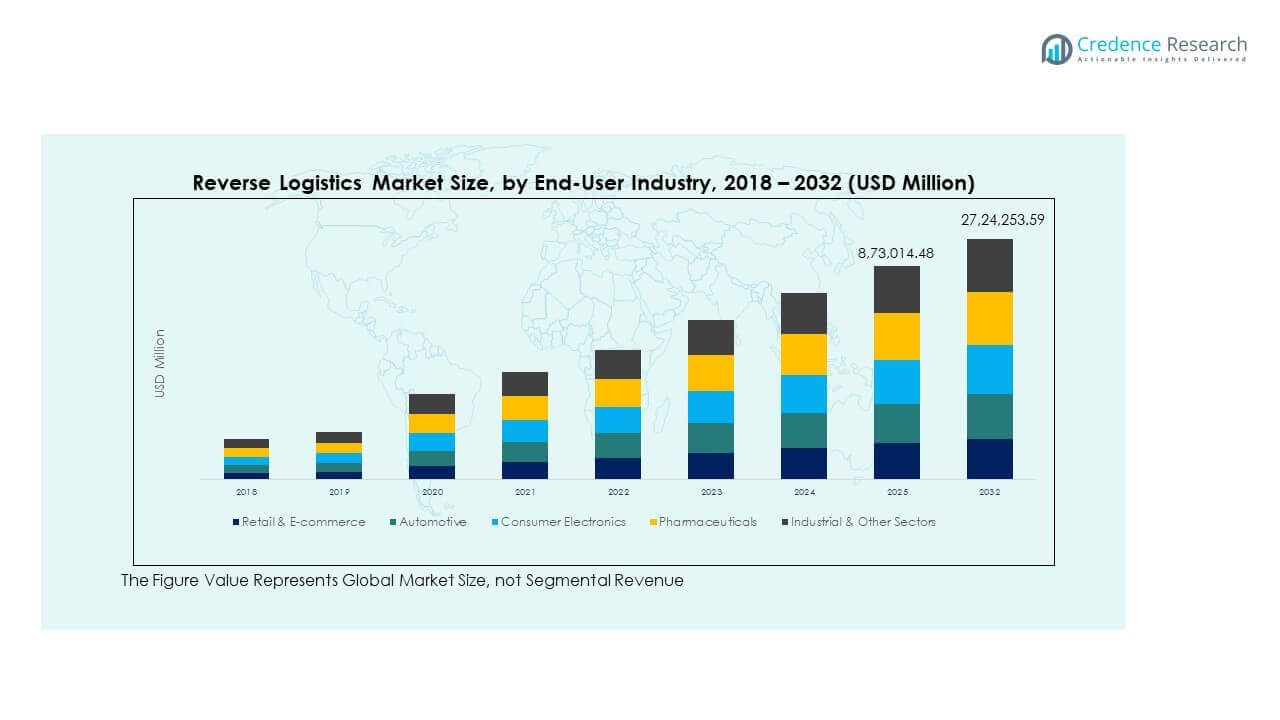
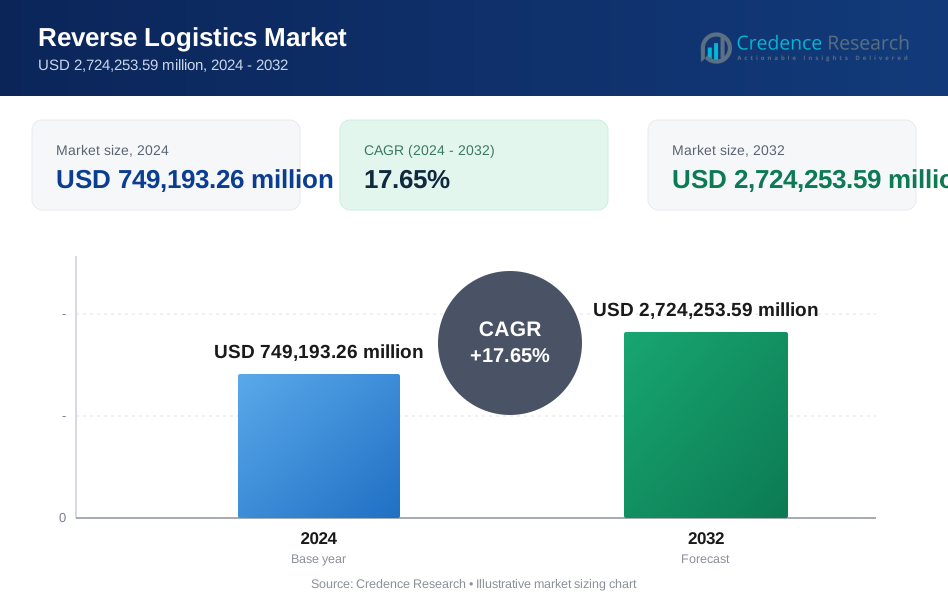
El tamaño del mercado de logística inversa fue valorado en USD 432,600.00 millones en 2018 a USD 749,193.26 millones en 2024 y se anticipa que alcanzará USD 2,724,253.59 millones para 2032, con un CAGR del 17.65% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Logística Inversa 2024 | USD 749,193.26 Millones |
| Mercado de Logística Inversa, CAGR | 17.65% |
| Tamaño del Mercado de Logística Inversa 2032 | USD 2,724,253.59 Millones |
El mercado crece debido al aumento de devoluciones de productos en los sectores de comercio electrónico, minorista y electrónica. Las empresas se centran en un manejo eficiente de devoluciones para reducir pérdidas y proteger el valor de la marca. Los objetivos de sostenibilidad impulsan a las empresas a recuperar, reutilizar y reciclar productos. La presión regulatoria apoya sistemas estructurados de devolución y eliminación. Las estrategias de control de costos fomentan la recuperación de activos en lugar de cancelaciones. La demanda de los clientes por políticas de devolución simples aumenta el enfoque operativo en los flujos inversos. La adopción de tecnología mejora el seguimiento, la clasificación y la precisión en la toma de decisiones. Estos impulsores fortalecen el papel de la logística inversa en las cadenas de suministro.
América del Norte y Asia Pacífico lideran el mercado debido a la fuerte actividad de comercio electrónico y redes logísticas maduras. Estados Unidos, China e India muestran altos volúmenes de devoluciones en el comercio minorista y la electrónica. Europa sigue con un fuerte énfasis en prácticas de economía circular y devoluciones impulsadas por el cumplimiento. Países como Alemania, el Reino Unido y Francia mantienen sistemas avanzados de recuperación. América Latina y Oriente Medio emergen con creciente penetración minorista e inversión en logística. África muestra un crecimiento en etapa inicial apoyado por la urbanización y la expansión del comercio digital.
Perspectivas del Mercado:
- El tamaño del mercado de Logística Inversa creció de 432,600.00 millones de USD en 2018 a 749,193.26 millones de USD en 2024 y se proyecta que alcance los 2,724,253.59 millones de USD para 2032, registrando una CAGR del 17.65% durante el período de pronóstico.
- En 2024, las tres principales participaciones regionales fueron Asia Pacífico (35.68%), América del Norte (29.27%) y Europa (23.53%), impulsadas por infraestructura avanzada, altos volúmenes de devoluciones y un enfoque regulatorio en la sostenibilidad.
- Asia Pacífico emergió como la región de más rápido crecimiento con una CAGR del 18.7%, impulsada por la alta penetración del comercio electrónico, grandes bases de manufactura y creciente inversión en sistemas de logística inversa.
- Las Devoluciones Comerciales (B2B & B2C) representaron el segmento más grande por tipo de devolución, reflejando altos volúmenes de los canales minoristas y en línea que demandan procesos de devolución eficientes.
- Transporte & Logística dominaron el segmento de tipo de servicio, debido a su papel central en el manejo, recolección y redistribución de bienes devueltos a través de industrias y regiones.
Impulsores del Mercado
El Fuerte Crecimiento del Comercio Electrónico Está Impulsando Altos Volúmenes de Devoluciones en Todos los Sectores
El comercio minorista en línea ha creado un fuerte aumento en las devoluciones de productos en categorías como ropa, electrónica y bienes de consumo. El mercado de Logística Inversa se está expandiendo debido a la creciente necesidad de manejar estas devoluciones de manera efectiva. Las empresas están invirtiendo en infraestructura para apoyar una recolección, clasificación y reenvío de productos más rápidos. Las altas tasas de devolución en las compras en línea empujan a las empresas a optimizar los flujos inversos. Las marcas que ofrecen devoluciones gratuitas y fáciles necesitan sistemas confiables para recuperar el valor del producto. El comercio electrónico también impulsa la demanda de soluciones automatizadas de devolución para reducir los retrasos operativos. Esto alienta a los proveedores de logística a mejorar la flexibilidad y la velocidad de manejo. Estos factores mantienen la logística inversa como un elemento central del crecimiento del comercio digital.
- Por ejemplo, Amazon procesó aproximadamente de 1.2 a 1.5 mil millones de paquetes devueltos anualmente para 2025, con tasas de devolución en categorías que van del 5% al 15%, lo que se mantuvo ligeramente por debajo del promedio de la industria minorista de EE. UU. del 16.9%, según lo informado por NRF y Appriss Retail.
Los Compromisos de Sostenibilidad Están Impulsando el Crecimiento en Programas de Reciclaje y Reutilización
Los objetivos de sostenibilidad corporativa impulsan a las empresas a reducir el desperdicio y el uso de vertederos mediante la recuperación de productos. El mercado de Logística Inversa se beneficia de las crecientes inversiones en redes de reparación, reacondicionamiento y reciclaje. Las marcas ahora ven los programas de recuperación y la recuperación de activos como fundamentales para el cumplimiento ambiental. Los gobiernos introducen mandatos de economía circular, instando a las empresas a recuperar y procesar productos usados. Minoristas y fabricantes utilizan cada vez más partes y empaques reciclados. Esto les ayuda a cumplir con los objetivos ESG y reducir la presión de abastecimiento. Los sistemas de reciclaje también generan ahorros de costos al extraer materiales utilizables. Esta alineación de objetivos empresariales y estándares de sostenibilidad apoya el crecimiento de la logística inversa.
Las Estrategias de Optimización de Costos Fomentan Inversiones en Recuperación de Activos
Las empresas buscan reducir las amortizaciones y optimizar el inventario a través de operaciones de cadena de suministro inversa. El mercado de logística inversa apoya estos esfuerzos al permitir la recuperación de valor de bienes dañados, excedentes u obsoletos. Las empresas mejoran la rentabilidad reutilizando activos devueltos, en lugar de desecharlos. Una logística inversa efectiva reduce los costos de eliminación y los gastos de mantenimiento de inventario. Ayuda a equilibrar la demanda y la oferta en entornos de manufactura esbelta. Las empresas adoptan tecnologías como IoT y blockchain para un mejor seguimiento de devoluciones. La recuperación de activos extiende los ciclos de vida de los productos y reduce el costo total de propiedad. Este enfoque operativo incrementa la importancia de la logística inversa en la planificación de suministros.
- Por ejemplo, Walmart aprovecha IoT para el seguimiento de devoluciones, reduciendo los costos de eliminación en línea con las tendencias de comercio electrónico que manejan millones de artículos excedentes anualmente.
La Colaboración Entre Fabricantes y Minoristas Mejora la Eficiencia del Proceso y la Experiencia del Cliente
Las asociaciones entre marcas y proveedores de logística son clave para un procesamiento de devoluciones más rápido y la satisfacción del cliente. El mercado de logística inversa se beneficia de plataformas conjuntas y sistemas tecnológicos compartidos. Los minoristas externalizan la gestión de devoluciones para reducir la complejidad interna. Los socios logísticos aportan experiencia en la recolección y consolidación multipunto. Una coordinación eficiente asegura menos retrasos y una mejor utilización de activos. El intercambio de datos en tiempo real apoya la visibilidad a lo largo de las rutas de devolución de productos. Fortalece el servicio postventa y la lealtad a la marca. Estos marcos colaborativos apoyan soluciones de logística inversa escalables y flexibles en diversas industrias.
Tendencias del Mercado
Uso De Tecnologías Inteligentes Para Mejorar La Visibilidad Y Trazabilidad De La Logística Inversa
La adopción de tecnología está transformando la gestión de devoluciones a través de la automatización, sensores y seguimiento en tiempo real. El mercado de logística inversa está presenciando un creciente uso de IoT, RFID y GPS para monitorear los bienes devueltos a lo largo de su viaje. Las empresas despliegan IA para clasificación, evaluación de condiciones y planificación de almacenes. Estas herramientas mejoran la precisión en la clasificación y el reabastecimiento de inventario. Las plataformas basadas en la nube conectan minoristas, clientes y socios logísticos para un flujo de datos sin interrupciones. Apoya la toma de decisiones precisa y reduce la pérdida o el mal manejo. El análisis predictivo pronostica volúmenes de devoluciones para una mejor optimización de rutas. Los sistemas inteligentes minimizan los puntos de contacto manuales y mejoran la velocidad.
Aumento De Los Programas De Retiro De Electrónicos De Consumo Y Electrodomésticos Entre Los OEM
Grandes volúmenes de electrónicos ingresan a los flujos inversos debido a actualizaciones, devoluciones por garantía o recuperación al final de su vida útil. El mercado de logística inversa está viendo programas ampliados por parte de los OEM para el reciclaje, reacondicionamiento y reventa de dispositivos. Las leyes de Responsabilidad Extendida del Productor (EPR) apoyan rutas de devolución estructuradas. Los consumidores prefieren marcas que ofrecen opciones sencillas de recogida y reembolso o reemplazo. Los sistemas de retiro reducen el impacto ambiental mientras crean canales de inventario reacondicionado. Ayuda a los fabricantes a reducir el costo de adquisición y la dependencia de materias primas. Las cadenas de suministro inversas para electrónicos ahora incluyen diagnósticos y reacondicionamiento certificado. Esta tendencia apoya tanto la sostenibilidad como el crecimiento de ventas secundarias.
Desarrollo De Centros Especializados De Logística Inversa En Redes De Distribución Urbana
Las áreas urbanas enfrentan presión por entregas de alta densidad y el aumento de volúmenes de devoluciones. El mercado de logística inversa está viendo el surgimiento de centros de devolución localizados para mejorar el tiempo de respuesta. Estos centros manejan la recogida, inspección, reparación y reposición en ciclos cortos. Las empresas de logística construyen micro-hubs para aliviar la congestión y mejorar el tiempo de respuesta. Los flujos inversos se procesan cerca del cliente, reduciendo los costos de transporte. Los minoristas se benefician de una reventa o reciclaje más rápido del inventario devuelto. También mejora la satisfacción del cliente a través de reembolsos o intercambios más rápidos. Estos nodos urbanos apoyan la escalabilidad de la logística inversa en grandes ciudades.
- Por ejemplo, LoadUp lanzó una división dedicada en junio de 2024 para minoristas de muebles de comercio electrónico para optimizar los ingresos de logística inversa de devoluciones, mejorar la coordinación de recogida y mejorar las soluciones de reventa y eliminación.
Creciente Enfoque En El Mercado De Bienes Reacondicionados Y Su Integración Con Las Cadenas De Suministro Inversas
Los bienes reacondicionados presentan opciones rentables para compradores conscientes del valor. El mercado de logística inversa apoya este cambio al alimentar productos recuperados en canales de reacondicionamiento certificados. Los minoristas y OEMs ahora venden unidades reacondicionadas a través de canales formales con respaldo de garantía. Los consumidores ven estos productos como alternativas sostenibles y asequibles. Esto apoya la demanda en teléfonos inteligentes, laptops, electrodomésticos y herramientas. El auge de los mercados de reventa B2B acelera la extensión del ciclo de vida del producto. El reacondicionamiento está estrechamente vinculado con la logística inversa en los flujos de trabajo de inspección, reparación y reventa. Esta tendencia construye modelos de negocio circulares en sectores de bienes duraderos.
- Por ejemplo, LSPedia se asoció con Pharma Logistics en agosto de 2024 para mejorar la distribución inversa farmacéutica con mejor trazabilidad y eficiencia.
Análisis De Desafíos Del Mercado
Falta De Estandarización En Procesos Inversos A Través De Industrias Y Regiones
El mercado de logística inversa enfrenta desafíos por flujos de trabajo fragmentados y políticas de devolución variables. Las empresas a menudo operan sin protocolos estándar para clasificación, seguimiento o reposición. Esta inconsistencia aumenta los retrasos operativos y las ineficiencias de costos. La logística de devoluciones transfronterizas implica requisitos complejos de aduanas, inspección y cumplimiento. Las empresas más pequeñas carecen de sistemas para gestionar eficientemente grandes volúmenes de devoluciones. La inconsistencia en el etiquetado, documentación y embalaje añade errores de procesamiento. Afecta la visibilidad y el control a través de cadenas de suministro multipartitas. Esta falta de alineación dificulta lograr escala y eficiencia en operaciones inversas globales.
Cargas Operativas Y De Costos En La Gestión Eficiente De Devoluciones De Alto Volumen
Los altos volúmenes de devoluciones ejercen presión sobre almacenes, mano de obra y sistemas de transporte. El mercado de logística inversa debe abordar la presión de costos de las actividades de manejo, inspección y reposición. Muchas devoluciones implican daños parciales o embalajes incompletos, requiriendo intervención manual. Estos procesos aumentan los costos generales sin un valor de reventa garantizado. Los picos estacionales crean cuellos de botella de capacidad en clasificación y almacenamiento. Los centros de logística inversa enfrentan desafíos de personal y espacio durante los períodos pico. Las limitaciones de los sistemas de TI dificultan la visibilidad a través de devoluciones multicanal. Sin automatización de procesos, los flujos inversos reducen los márgenes de beneficio para los vendedores.
Oportunidades de Mercado
Expansión de Programas de Economía Circular en los Sectores de Retail, Automotriz y Electrónica
El Mercado de Logística Inversa tiene un fuerte potencial para habilitar modelos de suministro circular. Los gobiernos y las corporaciones están ampliando los sistemas de reparación, reutilización y reciclaje para reducir el desperdicio. Apoya la creación de valor a largo plazo del producto más allá de las ventas iniciales. Las marcas invierten en enfoques de diseño para la recuperación para simplificar la extracción y reutilización de partes. Las redes de logística inversa impulsan estos sistemas con un retorno y redistribución de activos eficientes.
Aumento de la Demanda de Proveedores Profesionales de Logística Inversa en Mercados Emergentes Las economías emergentes ofrecen oportunidades significativas para servicios de logística inversa de terceros. Las empresas buscan proveedores especializados para gestionar el creciente número de devoluciones en retail y electrónica. Estos mercados necesitan vías de retorno estructuradas para apoyar el crecimiento en el comercio electrónico y las importaciones. El Mercado de Logística Inversa se beneficiará de las inversiones regionales en centros de procesamiento, optimización de rutas y herramientas de automatización.
Análisis de Segmentación del Mercado:
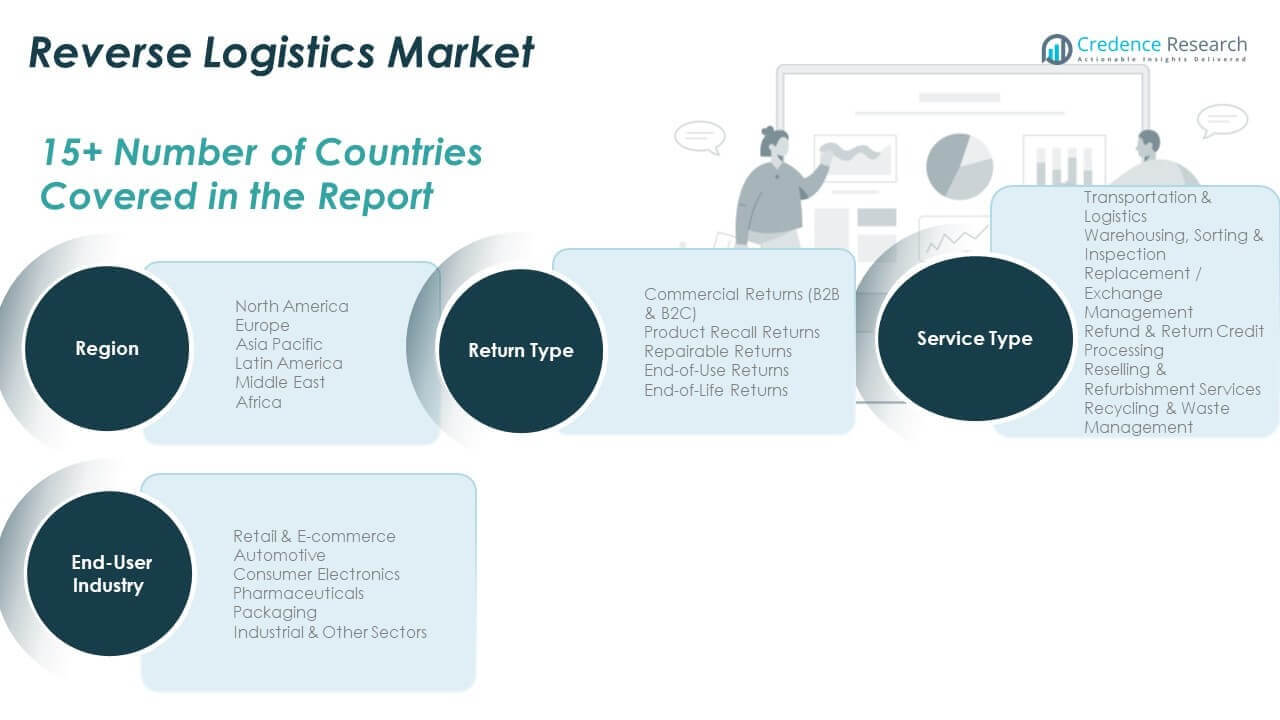
Por Tipo de Devolución, el Mercado de Logística Inversa está estructurado en múltiples categorías de devolución, con las devoluciones comerciales (B2B y B2C) formando la mayor parte del volumen. Las devoluciones por retiro de producto exigen un estricto cumplimiento regulatorio y ciclos de recuperación rápidos, especialmente en los sectores automotriz y electrónico. Las devoluciones reparables apoyan ciclos de vida extendidos del producto a través de flujos de trabajo de reacondicionamiento. Las devoluciones al final del uso permiten la recuperación de activos en los sectores de alquiler, leasing y tecnología, mientras que las devoluciones al final de la vida son vitales para los programas de reciclaje enfocados en la sostenibilidad.
- Por ejemplo, a partir de 2025, Dell Technologies ha recuperado más de 2.8 mil millones de libras de electrónicos usados a nivel mundial desde 2007 a través de sus programas de recuperación y reciclaje de activos. Sus Servicios de Recuperación de Activos (ARS) ofrecen logística inversa de extremo a extremo para la retirada de activos de TI, apoyando los objetivos globales de economía circular en más de 170 países.
Por tipo de servicio, el transporte y la logística lideran el segmento debido a su papel en la recolección, redistribución y eliminación de productos. Los servicios de almacenamiento, clasificación e inspección aseguran una evaluación precisa de la condición y la optimización de rutas. La gestión de reemplazo o intercambio mejora la satisfacción del cliente, mientras que el procesamiento de reembolsos y créditos asegura la transparencia financiera. Los servicios de reventa y reacondicionamiento crean ingresos adicionales a partir de bienes usados. Los servicios de reciclaje y gestión de residuos están ganando prominencia debido a las crecientes regulaciones ambientales.
Por usuario final, la segmentación muestra que el retail y el comercio electrónico son sectores dominantes debido a las altas tasas de devolución de productos y ciclos de entrega cortos. El sector automotriz aprovecha la logística inversa para la recuperación de piezas y el manejo de garantías. La electrónica de consumo contribuye significativamente a través de devoluciones vinculadas a actualizaciones, defectos y productos al final de su vida útil. Las farmacéuticas dependen de sistemas de devolución seguros y conformes para gestionar artículos caducados o dañados. Los sectores de embalaje e industrial adoptan la logística inversa para reducir el desperdicio y gestionar materiales reutilizables de manera eficiente. El Mercado de Logística Inversa se adapta a las demandas específicas de cada sector a través de soluciones personalizadas de devolución y recuperación.
- Por ejemplo, el Informe de Impacto Ambiental de los Servicios de Recuperación de Activos de Dell cuantifica los resultados de retirar 27,000 dispositivos, proporcionando visibilidad en tiempo real sobre cuántos activos fueron revendidos, reciclados o aprovechados para piezas, apoyando la sostenibilidad y el seguimiento de cumplimiento.
Segmentación:
Por Tipo de Devolución
- Devoluciones Comerciales (B2B & B2C)
- Devoluciones por Retiro de Producto
- Devoluciones Reparables
- Devoluciones de Fin de Uso
- Devoluciones de Fin de Vida Útil
Por Tipo de Servicio
- Transporte & Logística
- Almacenamiento, Clasificación & Inspección
- Gestión de Reemplazo / Intercambio
- Procesamiento de Reembolsos & Créditos de Devolución
- Servicios de Reventa & Renovación
- Reciclaje & Gestión de Residuos
Por Industria de Usuario Final
- Venta al por Menor & Comercio Electrónico
- Automotriz
- Electrónica de Consumo
- Farmacéutica
- Empaquetado
- Industrial & Otros Sectores
Por Región
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Análisis Regional:
Norteamérica
El tamaño del mercado de logística inversa en Norteamérica fue valorado en USD 128,741.76 millones en 2018 a USD 219,658.97 millones en 2024 y se anticipa que alcanzará USD 797,393.93 millones para 2032, con un CAGR de 17.7% durante el período de pronóstico. Norteamérica representó aproximadamente 29.27% del mercado global en 2024. La región se beneficia de ecosistemas de comercio electrónico maduros, infraestructura logística avanzada y un fuerte enfoque en el procesamiento de devoluciones. EE.UU. impulsa el dominio regional a través de altas tasas de devolución minorista y cadenas de suministro inversas estructuradas. Los principales proveedores de logística operan extensas redes inversas, respaldadas por automatización y análisis. Los minoristas invierten en plataformas omnicanal que integran estrechamente los servicios de devolución. Los sectores de electrónica, ropa y automotriz lideran los volúmenes de devolución. El mercado de logística inversa aquí prioriza la velocidad, la experiencia del cliente y el cumplimiento normativo en los flujos B2B y B2C.
Europa
El tamaño del mercado de logística inversa en Europa fue valorado en USD 106,246.56 millones en 2018 a USD 176,339.61 millones en 2024 y se anticipa que alcanzará USD 603,020.78 millones para 2032, con un CAGR del 16.8% durante el período de pronóstico. Europa contribuyó alrededor del 23.53% del mercado global en 2024. La región enfatiza la sostenibilidad, impulsando sistemas robustos para el reciclaje, la reutilización y la renovación. Las directivas de la UE promueven los principios de economía circular, obligando a los fabricantes a recuperar bienes post-consumo. Alemania, Francia y el Reino Unido lideran en eficiencia e innovación en logística inversa. Los sectores de electrónica y farmacéutica generan altos volúmenes de devoluciones conformes. Las empresas aprovechan los modelos de logística verde para minimizar residuos y cumplir con los objetivos de emisiones. El mercado de logística inversa aquí se adapta a estrictas estructuras regulatorias mientras apoya los flujos inversos transfronterizos en una zona económica unificada.
Asia Pacífico
El tamaño del mercado de logística inversa en Asia Pacífico fue valorado en USD 149,679.60 millones en 2018 a USD 267,346.47 millones en 2024 y se anticipa que alcanzará USD 1,044,208.58 millones para 2032, con un CAGR del 18.7% durante el período de pronóstico. Asia Pacífico tuvo la mayor participación del mercado global en 2024, estimada en 35.68%. El alto consumo de productos, la intensidad manufacturera y el crecimiento del comercio electrónico impulsan la escala de la región. China, India, Japón y el Sudeste Asiático ven crecientes inversiones en infraestructura inversa. La creciente conciencia sobre las regulaciones ambientales apoya la expansión de los servicios de reciclaje y renovación. Los proveedores de logística desarrollan centros regionales para gestionar las devoluciones de manera eficiente. La adopción de tecnología apoya el seguimiento en tiempo real y la automatización. El mercado de logística inversa se beneficia de la escalabilidad de volumen y las iniciativas de economía circular lideradas por el gobierno en los mercados clave.
América Latina
El tamaño del mercado de logística inversa en América Latina fue valorado en USD 25,090.80 millones en 2018 a USD 42,996.19 millones en 2024 y se anticipa que alcanzará USD 144,031.26 millones para 2032, con un CAGR del 16.5% durante el período de pronóstico. América Latina tuvo una participación del 5.73% del mercado global en 2024. Brasil y México son los principales adoptantes de sistemas estructurados de logística inversa. Los sectores de retail, electrónica y automotriz generan flujos significativos de devoluciones. El creciente comercio digital acelera la demanda de soluciones de gestión de devoluciones. Las brechas de infraestructura y las cadenas de suministro fragmentadas presentan desafíos operativos. Las empresas dependen de socios logísticos de terceros para gestionar las devoluciones de manera eficiente. Sigue siendo un mercado en desarrollo con una creciente demanda de soluciones integradas y rentables. El mercado de logística inversa aquí está posicionado para expandirse a través de inversiones en optimización de redes y plataformas tecnológicas.
Oriente Medio
El tamaño del mercado de logística inversa en Oriente Medio fue valorado en USD 16,438.80 millones en 2018 a USD 26,666.41 millones en 2024 y se anticipa que alcanzará USD 87,463.52 millones para 2032, con un CAGR del 16.2% durante el período de pronóstico. En 2024, la región tuvo el 3.56% del mercado global. Los altos volúmenes de importación en electrónica de consumo y piezas automotrices generan flujos inversos constantes. Los países del CCG están invirtiendo en centros logísticos para mejorar el procesamiento de devoluciones y la reducción de residuos. Los minoristas adoptan modelos omnicanal para manejar solicitudes de devolución en canales físicos y en línea. Los gobiernos apoyan iniciativas de reciclaje y recuperación de residuos electrónicos. La expansión de la infraestructura mejora la conectividad regional y reduce el tiempo del ciclo de devoluciones. Refleja una creciente conciencia regional sobre los modelos de economía circular. El mercado de logística inversa aquí se beneficia de las crecientes expectativas de los consumidores y el apoyo regulatorio.
África
El tamaño del mercado de logística inversa en África se valoró en USD 6,402.48 millones en 2018, alcanzando USD 16,185.61 millones en 2024 y se anticipa que llegará a USD 48,135.52 millones para 2032, con un CAGR del 14.1% durante el período de pronóstico. África representó el 2.15% del mercado global en 2024. La región está en una etapa temprana de desarrollo de logística inversa, con infraestructura desigual y seguimiento digital limitado. Sudáfrica y Egipto lideran la actividad regional debido a bases minoristas e industriales más fuertes. Las redes informales manejan devoluciones significativas de productos en mercados rurales. El crecimiento en devoluciones de dispositivos móviles y productos reacondicionados impulsa la demanda de sistemas organizados. Los proveedores de logística internacionales expanden operaciones para capturar volúmenes crecientes. Se ve potencial en construir cadenas de suministro inversas estructuradas para beneficios tanto ambientales como económicos. El mercado de logística inversa está ganando tracción a través de la colaboración público-privada y programas de sostenibilidad respaldados por donantes.
Análisis de Jugadores Clave:
- DB Schenker (Deutsche Bahn AG)
- Deutsche Post AG
- FedEx Corporation
- Kintetsu World Express, Inc.
- United Parcel Service, Inc. (UPS)
- Yusen Logistics Co., Ltd.
- RLG Systems AG
- Core Logistic Private Limited
- Safexpress Pvt. Ltd.
- H. Robinson Worldwide, Inc.
Análisis Competitivo:
El mercado de logística inversa presenta una mezcla de gigantes logísticos globales y jugadores regionales especializados. Grandes empresas como DB Schenker, FedEx, UPS y Deutsche Post AG dominan con infraestructura extensa, carteras de servicios integrados y alcance global. Refleja una fuerte competencia impulsada por la innovación en automatización, seguimiento y sostenibilidad. Los jugadores invierten en centros inversos dedicados, clasificación basada en IA y plataformas de gestión de devoluciones. Empresas regionales como Safexpress y Core Logistic atienden demandas de nicho en mercados locales. Las empresas persiguen fusiones, adquisiciones y asociaciones para expandir capacidades de servicio y presencia geográfica. La personalización, velocidad y eficiencia de costos siguen siendo diferenciadores clave. Los líderes del mercado se enfocan en la visibilidad de extremo a extremo, la optimización de devoluciones impulsada por tecnología y la integración de cadenas de suministro circulares. El mercado de logística inversa exige un refinamiento continuo de procesos y adaptabilidad para satisfacer flujos de devolución específicos de la industria y estándares regulatorios en evolución.
Desarrollos Recientes:
- En enero de 2025, DHL Supply Chain adquirió Inmar Supply Chain Solutions, un proveedor de soluciones de devoluciones para el comercio electrónico minorista. En este acuerdo, DHL ganó 14 centros de devolución y alrededor de 800 asociados, posicionándose como el mayor proveedor de logística inversa en América del Norte mientras mejora sus capacidades en remarketing de productos y análisis.
- En abril de 2025, DB Schenker, bajo Deutsche Bahn AG, completó su adquisición por parte de DSV marcando un cambio importante en el sector logístico relevante para la logística inversa a través de capacidades mejoradas de la cadena de suministro global.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Devolución, Tipo de Servicio e Industria de Usuario Final. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La logística inversa se convertirá en un elemento central de las estrategias de economía circular en los sectores de electrónica, automotriz y minorista.
- La adopción de plataformas de gestión de devoluciones impulsadas por IA optimizará la clasificación, inspección y reintegración de inventarios.
- Los minoristas integrarán la logística inversa en los sistemas de cumplimiento omnicanal para mejorar la satisfacción del cliente.
- Las regulaciones gubernamentales fortalecerán los mandatos de devolución, especialmente en la gestión de residuos de envases y electrónicos.
- El crecimiento del mercado de bienes reacondicionados impulsará una mayor demanda de flujos de productos reparables y de fin de uso.
- Los proveedores de logística expandirán los centros regionales para reducir el tiempo de tránsito de devoluciones y optimizar las redes inversas.
- La demanda de transporte inverso eficiente en carbono promoverá asociaciones de logística verde y electrificación de flotas.
- El análisis de datos jugará un papel crítico en la previsión de volúmenes de devoluciones y la optimización de la planificación de recursos.
- Las economías emergentes experimentarán un rápido crecimiento en la infraestructura y servicios de logística inversa formalizada.
- La integración de blockchain mejorará la trazabilidad y el cumplimiento a lo largo de las cadenas de suministro de devoluciones de múltiples niveles.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de logística inversa y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de logística inversa entre 2024 y 2032?
¿Qué segmento del mercado de logística inversa tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de logística inversa?
¿Quiénes son las empresas líderes en el mercado de logística inversa?
¿Qué región comandó la mayor parte del mercado de logística inversa en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Logística Inversa Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Logística Inversa Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 749,193.26 million → 2032: USD 2,724,253.59 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Logística Inversa Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Logística Inversa Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Logística Inversa Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Logística Inversa Market Drivers
- 3.3 Mercado de Logística Inversa Market Restraints & Challenges
- 3.4 Mercado de Logística Inversa Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Logística Inversa Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Logística Inversa Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Logística Inversa category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Logística Inversa Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Logística Inversa Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Logística Inversa market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Logística Inversa Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Logística Inversa Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Logística Inversa Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Logística Inversa (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Logística Inversa Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Logística Inversa Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Logística Inversa Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Logística Inversa Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Logística Inversa Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Logística Inversa Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Logística Inversa Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Logística Inversa Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Logística Inversa Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
