
Visión General del Mercado
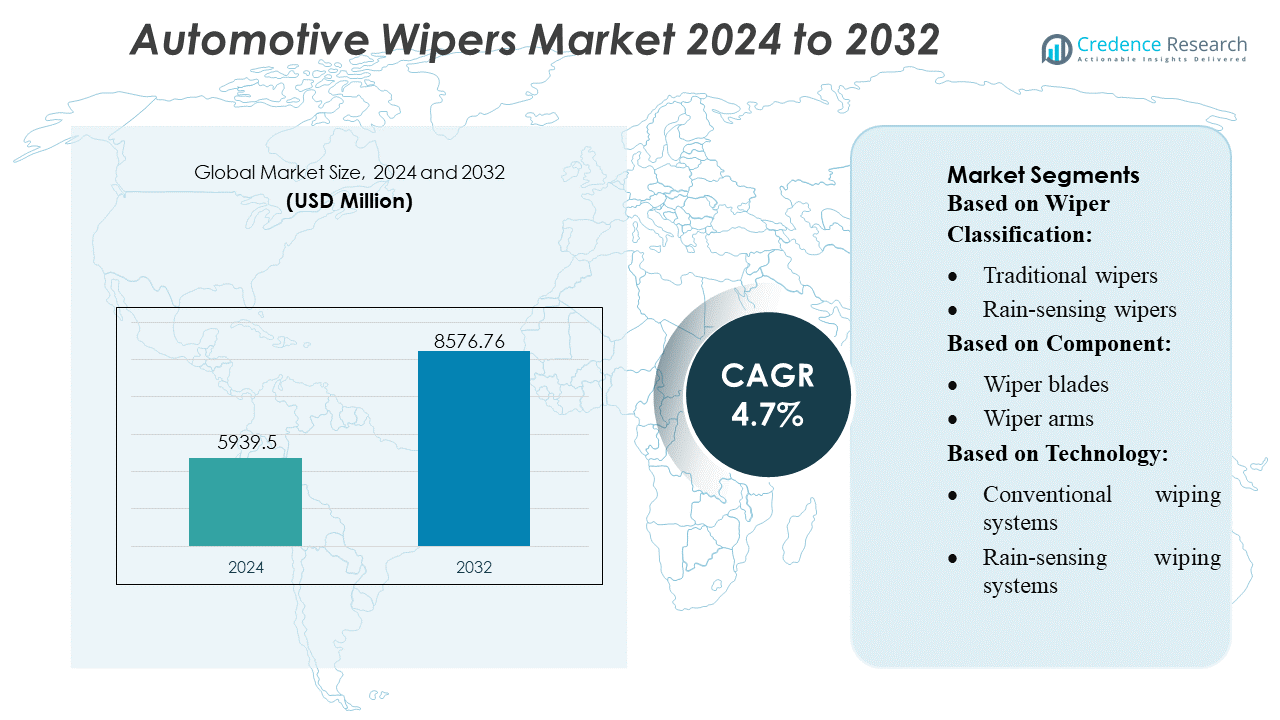
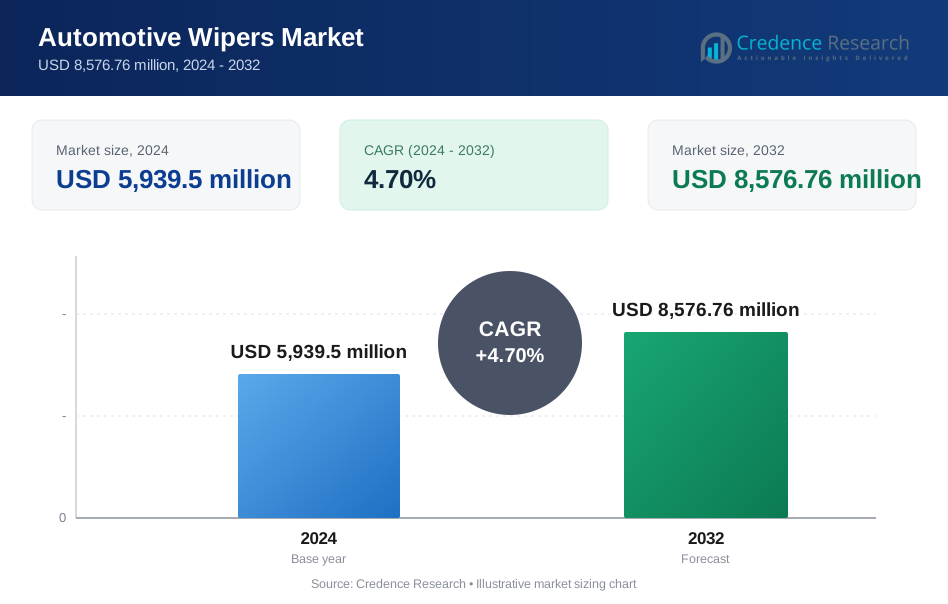
El tamaño del mercado de limpiaparabrisas automotrices fue valorado en USD 5939.5 millones en 2024 y se anticipa que alcanzará USD 8576.76 millones para 2032, con un CAGR del 4.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Limpiaparabrisas Automotrices 2024 | USD 5939.5 Millones |
| Mercado de Limpiaparabrisas Automotrices, CAGR | 4.7% |
| Tamaño del Mercado de Limpiaparabrisas Automotrices 2032 | USD 8576.76 Millones |
El mercado de limpiaparabrisas automotrices está conformado por proveedores OEM globalmente establecidos y fabricantes de componentes especializados que compiten a través de avances en materiales de las cuchillas, eficiencia de los motores y tecnologías de limpieza habilitadas por sensores. Las empresas líderes fortalecen sus carteras con cuchillas de haz aerodinámico, durabilidad para todo clima y sistemas compatibles con ADAS que apoyan los requisitos de seguridad vehicular en evolución. Las prioridades estratégicas incluyen la expansión de la producción regional, la penetración en el mercado de repuestos y la integración de componentes energéticamente eficientes adecuados para vehículos eléctricos. Asia-Pacífico sigue siendo el mercado regional dominante con una participación exacta del 42%, impulsado por la alta producción de vehículos, la creciente demanda de movilidad y la rápida adopción de soluciones avanzadas de visibilidad en los segmentos de vehículos de pasajeros y comerciales.
Perspectivas del Mercado
- El mercado alcanzó USD 5,939.5 millones en 2024 y se proyecta que alcanzará USD 8,576.76 millones para 2032, expandiéndose a un CAGR del 4.7%.
- Los avances en cuchillas de haz aerodinámico, motores de limpiaparabrisas eficientes y sistemas de detección de lluvia integrados en ADAS impulsan la demanda, mientras que los OEM y los especialistas en componentes compiten a través de la durabilidad, la reducción de ruido y soluciones de limpieza optimizadas para vehículos eléctricos.
- Los limpiaparabrisas con detección de lluvia tienen la participación tecnológica dominante con aproximadamente 48–50%, respaldados por el aumento de la instalación en vehículos de pasajeros de gama media y regulaciones de seguridad de visibilidad.
- Asia-Pacífico lidera con una participación regional exacta del 42%, impulsada por la fabricación automotriz de alto volumen, el rápido crecimiento de la movilidad urbana y fuertes ciclos de reemplazo en el mercado de repuestos; Europa sigue con una elevada adopción de ensamblajes de limpiaparabrisas premium listos para ADAS.
- Las restricciones en la cadena de suministro de compuestos de caucho y el aumento de los costos de materias primas limitan los márgenes, mientras que los competidores expanden la producción regional y las ofertas de mercado de repuestos para mejorar la resiliencia y mantener la consistencia del rendimiento en diversas condiciones climáticas.
Análisis de Segmentación del Mercado:
Por Clasificación de Limpiaparabrisas
Los limpiaparabrisas tradicionales dominan el mercado de limpiaparabrisas automotrices con una participación estimada del 58–60%, impulsados por su menor costo, instalación sencilla y amplia compatibilidad en vehículos de pasajeros y comerciales. Su probada fiabilidad en climas variados y facilidad de reemplazo fortalecen su continua preferencia entre los OEM y proveedores del mercado de repuestos. Los limpiaparabrisas con detección de lluvia ganan adopción en vehículos de gama media a alta a medida que los fabricantes de automóviles integran características ADAS, mientras que los limpiaparabrisas traseros siguen siendo estándar en hatchbacks y SUV para mejorar la visibilidad trasera. Los limpiaparabrisas de faros cumplen un papel de nicho en modelos premium que requieren un rendimiento de iluminación mejorado.
- Por ejemplo, TI ofrece circuitos integrados de controladores de motor calificados para automóviles, como el DRV8245HQPWPRQ1, que pueden entregar hasta 32 A de corriente de salida, operar en un amplio rango de suministro (4.5–35 V, hasta 40 V máximo absoluto) y funcionar en un rango de temperatura de –40 °C a +125 °C.
Por Componente
Las escobillas limpiaparabrisas tienen la mayor participación, representando alrededor del 52–54% del mercado, respaldadas por ciclos de reemplazo frecuentes, avances en materiales y un creciente enfoque del consumidor en la visibilidad al conducir. Su demanda aumenta con la adopción de diseños de escobillas de haz y híbridas que mejoran la calidad de limpieza y la durabilidad. Los brazos y motores de limpiaparabrisas mantienen una demanda constante impulsada por OEM, mientras que las bombas y boquillas de lavado se benefician del crecimiento en la producción de vehículos. Los sensores de lluvia se expanden rápidamente a medida que los fabricantes incorporan características de visibilidad inteligente en plataformas de vehículos conectados y semiautónomos.
- Por ejemplo, los circuitos integrados de sensores de efecto Hall de alta precisión de Infineon, como el TLE493D-W2B6, ofrecen detección magnética lineal con una resolución de hasta 65 µT y operan en temperaturas de –40 °C a +125 °C.
Por Tecnología
Los sistemas de limpieza convencionales siguen siendo la tecnología dominante con una participación estimada del 62–64%, sostenida por su asequibilidad, simplicidad mecánica y presencia establecida en vehículos de mercado masivo. Su fiabilidad y facilidad de servicio refuerzan la amplia utilización por parte de OEM, especialmente en modelos de nivel de entrada y gama media. Los sistemas de limpieza con detección de lluvia continúan escalando con la creciente penetración de ADAS y características de confort en vehículos nuevos. Las escobillas limpiaparabrisas calefactadas ganan tracción en regiones de clima frío, ya que mejoran la eficiencia de descongelación y previenen la acumulación de hielo, alineándose con los requisitos de seguridad y rendimiento en invierno.
Principales Impulsores de Crecimiento
- Aumento de la Producción de Vehículos y Expansión del Parque Automotor Global
El mercado de limpiaparabrisas automotrices crece de manera constante a medida que aumenta la producción global de vehículos y se expande el parque automotor activo, particularmente en economías emergentes. Los fabricantes de automóviles integran sistemas de limpiaparabrisas más duraderos y de alto rendimiento para cumplir con los estándares de seguridad y las expectativas de los consumidores de mejorar la visibilidad en climas diversos. El crecimiento en SUVs y crossovers fortalece aún más la demanda, ya que estos modelos requieren conjuntos de escobillas más grandes con motores más fuertes. La expansión de la flota de vehículos de pasajeros y comerciales alimenta continuamente las ventas en el mercado de repuestos, reforzando la estabilidad de ingresos a largo plazo para los fabricantes de componentes y proveedores OEM integrados.
- Por ejemplo, los MOSFETs de silicio de Infineon proporcionan baja resistencia de encendido (R_DS(on) alrededor de 9.9 mΩ) y manejo de corriente continua de hasta 33 A a 25 °C, operando en un amplio rango de suministro, permitiendo accionamientos de motor de alta eficiencia en aplicaciones donde la gestión de energía es crítica.
- Avances en Tecnologías de Limpiaparabrisas Basadas en Sensores y Automatizadas
La innovación tecnológica acelera la expansión del mercado a medida que los fabricantes adoptan sistemas de detección de lluvia, control de velocidad adaptativo y soluciones de mejora de visibilidad respaldadas por IA. Los vehículos modernos cuentan cada vez más con sensores de lluvia ópticos e infrarrojos, permitiendo funciones de limpieza automatizadas que mejoran la comodidad y seguridad del conductor. La integración con sistemas avanzados de asistencia al conductor (ADAS) también respalda el crecimiento, ya que los sistemas de limpiaparabrisas deben sincronizarse con cámaras, lidar y radar para mantener campos de sensores despejados. Los OEM priorizan los módulos de limpiaparabrisas inteligentes con control basado en microprocesadores, fortaleciendo la adopción en el segmento premium y creando nuevas oportunidades para los proveedores de electrónica a nivel de componentes.
- Por ejemplo, el sensor de temperatura digital de alta precisión ADT7420 de Analog Devices ofrece una precisión de ±0.25 °C desde –40 °C hasta +125 °C, lo que lo hace adecuado para sistemas de limpiaparabrisas calefactados que evitan la formación de hielo en climas fríos.
- Aumento de la Adopción de Materiales para Todo Clima y Alta Durabilidad
La demanda aumenta por limpiaparabrisas avanzados diseñados con caucho de silicona, bordes recubiertos de grafito y estructuras de haz aerodinámico que ofrecen un rendimiento superior en condiciones climáticas extremas. Estos materiales extienden la vida útil del producto, reducen el ruido y aseguran una eficiencia de limpieza constante, atrayendo tanto a clientes OEM como del mercado de repuestos. Las regiones con fuertes lluvias o nevadas prefieren cada vez más las cuchillas optimizadas para invierno y las soluciones de limpiaparabrisas calefactados. Los fabricantes invierten en moldes de precisión, brazos de limpiaparabrisas resistentes a la corrosión y un par motor mejorado para cumplir con las expectativas de durabilidad, fortaleciendo el crecimiento del mercado a través de actualizaciones de productos y ciclos de reemplazo a largo plazo.
Tendencias y Oportunidades Clave
- Expansión de Sistemas de Limpiaparabrisas Inteligentes, Conectados y Compatibles con ADAS
Una tendencia importante implica el cambio hacia sistemas de limpiaparabrisas inteligentes que se integran con plataformas de conectividad de vehículos y características ADAS. Los fabricantes de automóviles exploran patrones de limpieza autoajustables, alertas de diagnóstico y sistemas que comunican el estado de desgaste de las cuchillas al conductor o centros de servicio. Los módulos de visión asistida por cámara requieren parabrisas consistentemente limpios, abriendo oportunidades para el desempañado automatizado, recubrimientos hidrofóbicos y sincronización inteligente de limpiaparabrisas. A medida que los vehículos autónomos se expanden, la necesidad de sistemas de mantenimiento de visibilidad ultra confiables se convierte en una frontera clave de innovación para los proveedores.
- Por ejemplo, STMicroelectronics ofrece los interruptores de potencia inteligentes de lado alto VND5T100 y VND5T035AK, que cuentan con una limitación de corriente (típica) de 22 A y 42 A, respectivamente. Operan en rangos de voltaje de 8–36 V e incluyen protección integrada contra sobrecorriente y térmica.
- Crecimiento en Personalización del Mercado de Repuestos y Actualizaciones de Cuchillas Premium
La creciente preferencia del consumidor por cuchillas de haz premium, estructuras híbridas y variantes para todas las estaciones crea fuertes oportunidades en el mercado de repuestos. Los minoristas informan una creciente adopción de cuchillas a base de silicona conocidas por su durabilidad extendida y operación más silenciosa. Los conductores reemplazan cada vez más las cuchillas de goma tradicionales con diseños aerodinámicos y de alto rendimiento que mejoran la estabilidad de limpieza a velocidades más altas. El comercio electrónico acelera la visibilidad del producto, permitiendo a las marcas promover kits específicos para ajuste y servicios de reemplazo basados en suscripción. Esta tendencia beneficia a las empresas que ofrecen diseños diferenciados, materiales de brazo a prueba de corrosión y mecanismos de fácil instalación.
- Por ejemplo, el CI controlador de puente H MC33887 de NXP está diseñado para controlar motores de CC automotrices, lo que lo convierte en un bloque de construcción técnicamente apropiado para sistemas como los motores de limpiaparabrisas.
- Enfoque Creciente en Sistemas de Limpiaparabrisas Eficientes en Energía y de Bajo Ruido
Los fabricantes diseñan cada vez más motores de limpiaparabrisas de bajo ruido y bajo consumo utilizando circuitos magnéticos mejorados, conjuntos de engranajes compactos y componentes optimizados para la fricción. Los vehículos eléctricos impulsan esta oportunidad, ya que sus cabinas silenciosas requieren sistemas acústicamente optimizados y una operación de limpiaparabrisas eficiente en energía para preservar el rango de conducción. Los brazos y motores de limpiaparabrisas ligeros también apoyan los objetivos de sostenibilidad al reducir la masa del vehículo. Los proveedores invierten en simulaciones, perfiles de cuchillas informados por CFD y carcasas amortiguadas para reducir el ruido operativo y la elevación del viento, alineándose con los requisitos de OEM para un mayor confort en la cabina.
Desafíos Clave
- Alta Sensibilidad al Precio y Competencia Intensa en el Mercado de Repuestos
El segmento de repuestos enfrenta una intensa competencia de precios, particularmente en regiones en desarrollo donde los consumidores a menudo priorizan los reemplazos de bajo costo sobre los productos de calidad premium. Esta dinámica presiona a los fabricantes a equilibrar las mejoras de rendimiento con la optimización de costos. Los actores del sector no organizado que producen cuchillas de bajo costo desafían aún más a los proveedores de marca, limitando los márgenes y ralentizando la adopción de materiales avanzados. Los OEM también negocian agresivamente los precios de los componentes, obligando a los proveedores a optimizar operaciones mientras mantienen la innovación. Estas dinámicas competitivas crean restricciones persistentes de rentabilidad para los fabricantes de cuchillas y motores.
- Problemas de Durabilidad en Climas Extremos y Limitaciones en el Rendimiento de Materiales
A pesar de los avances, los sistemas de limpiaparabrisas continúan enfrentando degradación del rendimiento en climas severos caracterizados por calor extremo, temperaturas de congelación y fuertes precipitaciones. Los materiales de goma pueden endurecerse, agrietarse o perder elasticidad, reduciendo la efectividad del limpiado y requiriendo reemplazos frecuentes. La acumulación de hielo puede forzar los motores y dañar los marcos de las cuchillas, mientras que la exposición a los rayos UV acorta la vida útil de las cuchillas en regiones cálidas. Estas limitaciones empujan a los fabricantes a invertir en polímeros avanzados, recubrimientos y estructuras reforzadas, sin embargo, la inflación de costos de materiales y las limitaciones técnicas dificultan la escalabilidad rápida de soluciones altamente duraderas.
Análisis Regional
Norteamérica
Norteamérica representa alrededor del 28% del mercado de limpiaparabrisas automotrices, respaldado por un gran parque vehicular, alta adopción de SUVs y camionetas, y reemplazos frecuentes relacionados con limpiaparabrisas debido a diversas condiciones climáticas. La región se beneficia de una fuerte integración de tecnologías de sensores de lluvia y limpiaparabrisas calefactados por parte de los OEM, particularmente en los segmentos de vehículos premium y eléctricos. La demanda de repuestos sigue siendo sólida ya que los consumidores prefieren cuchillas de silicona de alta durabilidad y de haz para un mejor rendimiento en nieve y fuertes lluvias. El énfasis regulatorio en la seguridad vial, junto con lanzamientos continuos de modelos por parte de los principales fabricantes de automóviles, refuerza una demanda estable de productos en los Estados Unidos y Canadá.
Europa
Europa asegura casi el 25% del mercado global, impulsada por estrictas normas de seguridad vehicular, instalación generalizada de sistemas avanzados de asistencia al conductor y fuerte demanda de tecnologías de limpiaparabrisas premium. Los países del norte y centro de Europa experimentan temporadas de invierno prolongadas, lo que aumenta la adopción de cuchillas calefactadas y motores de alto torque. Los OEM en Alemania, Francia y el Reino Unido priorizan cada vez más los sistemas de limpiaparabrisas energéticamente eficientes y de bajo ruido alineados con las tendencias de movilidad eléctrica. La región también muestra una fuerte demanda de repuestos ya que los conductores reemplazan frecuentemente las cuchillas debido a la nieve, acumulación de hielo y exposición a la sal de carreteras, reforzando el crecimiento constante de ingresos para los proveedores de componentes.
Asia-Pacífico
Asia-Pacífico lidera el mercado con una participación estimada del 42%, respaldada por altos volúmenes de producción de vehículos en China, Japón, India y Corea del Sur. La rápida urbanización, la expansión de la propiedad de clase media y los sólidos ecosistemas de fabricación de OEM aceleran la demanda a gran escala de sistemas de limpiaparabrisas rentables. El creciente interés en SUVs compactos y vehículos premium fortalece el interés en cuchillas de haz aerodinámicas y con sensores de lluvia. El crecimiento del mercado de repuestos se ve impulsado por la variabilidad climática, desde fuertes monzones en el sudeste asiático hasta nevadas en Japón, lo que provoca reemplazos frecuentes. Las inversiones en la fabricación local de componentes, combinadas con el aumento de la adopción de vehículos eléctricos, posicionan a la región como el mercado más influyente para futuras innovaciones en limpiaparabrisas.
América Latina
América Latina representa aproximadamente 3% del mercado global, con un crecimiento influenciado por la expansión del ensamblaje automotriz en Brasil, México y Argentina. La región experimenta ventas constantes en el mercado de repuestos debido a los climas tropicales, las lluvias estacionales y la creciente disponibilidad de importaciones de limpiaparabrisas de gama media. Sin embargo, las fluctuaciones económicas limitan la adopción de limpiaparabrisas premium y mantienen los ciclos de reemplazo sensibles al precio. La demanda se fortalece a medida que los OEM aumentan la producción de vehículos pequeños y medianos adaptados para el uso urbano. La introducción gradual de sistemas de detección de lluvia en modelos de alta gama y la creciente distribución de comercio electrónico para piezas de repuesto crean oportunidades, aunque la penetración general sigue siendo menor que en las regiones desarrolladas.
Oriente Medio y África
La región de Oriente Medio y África representa casi el 2% del mercado de limpiaparabrisas automotrices, moldeada por una producción vehicular modesta, una creciente movilidad urbana y redes de distribución de repuestos en expansión. Los climas cálidos dominan gran parte de la región, lo que acelera la degradación del caucho y provoca reemplazos repetidos de las hojas. Sudáfrica y las naciones del CCG contribuyen principalmente a la demanda a nivel de OEM, particularmente para SUVs y flotas comerciales. Aunque las tecnologías avanzadas de limpiaparabrisas muestran una penetración limitada, las importaciones premium ganan gradualmente tracción entre los propietarios de vehículos de lujo. La diversificación económica, el desarrollo de infraestructura y el aumento de las ventas de automóviles de pasajeros apoyan el crecimiento incremental del mercado en los principales grupos regionales.
Segmentaciones del Mercado:
Por Clasificación de Limpiaparabrisas:
- Limpiaparabrisas tradicionales
- Limpiaparabrisas con sensor de lluvia
Por Componente:
- Hojas de limpiaparabrisas
- Brazos de limpiaparabrisas
Por Tecnología:
- Sistemas de limpieza convencionales
- Sistemas de limpieza con sensor de lluvia
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Limpiaparabrisas Automotrices incluye DENSO Corporation, DOGA Group, HELLA GmbH & Co. KGaA, Magneti Marelli S.p.A., Mitsuba Corporation, PEWAG Schneeketten GmbH, Robert Bosch GmbH, Tenneco Inc., TRICO Products Corporation y Valeo SA. El mercado de limpiaparabrisas automotrices presenta una mezcla equilibrada de proveedores globales de nivel 1, fabricantes de componentes especializados y marcas de repuestos en rápida expansión que compiten en tecnología, durabilidad y eficiencia de costos. Las empresas se centran en avanzar en la aerodinámica de las hojas de haz, mejorar el rendimiento del par motor e integrar módulos inteligentes de detección de lluvia para apoyar la creciente adopción de vehículos equipados con ADAS. El entorno competitivo recompensa cada vez más a los proveedores capaces de ofrecer sistemas ligeros, eficientes en energía y de bajo ruido alineados con los requisitos de los vehículos eléctricos. Los fabricantes también fortalecen su posicionamiento en el mercado a través de la expansión regional de la producción, la innovación de materiales y el control de calidad digitalizado. Mientras tanto, las marcas de repuestos enfatizan los ciclos de reemplazo orientados al valor, los diseños resistentes a la corrosión y una mayor penetración del comercio electrónico para capturar la demanda recurrente.
Análisis de Jugadores Clave
- Mitsuba Corporation
- TRICO Products Corporation
- Grupo DOGA
- Tenneco Inc.
- Valeo SA
- HELLA GmbH & Co. KGaA
- Robert Bosch GmbH
- PEWAG Schneeketten GmbH
- Magneti Marelli S.p.A.
- DENSO Corporation
Desarrollos Recientes
- En junio de 2025, Petra Automotive lanzó PetraBlades Premium Beam Wiper Blades, enfocándose en un rendimiento superior, durabilidad en condiciones climáticas adversas y visibilidad mejorada, alineándose con las tendencias de productos automotrices avanzados en el mercado en crecimiento, según lo confirmado por informes de la industria y las redes sociales de Petra Automotive.
- En mayo de 2025, Tata Motors lanzó el Nuevo Altroz en India a un precio inicial aproximado, posicionándolo como un hatchback premium con un diseño audaz, interiores lujosos y características avanzadas. El vehículo ahora incluye características pioneras en su segmento, como manijas de puerta al ras, luces traseras LED Infinity, faros delanteros LED Luminate con DRL y una parrilla frontal 3D.
- En abril de 2025, KIMBLADE innovó con KIMBLADE X, las últimas características con una cuchilla rectangular de múltiples juntas que elimina el ruido inverso. Inspirada en los sistemas de suspensión de vehículos, se mantiene equilibrada y mantiene un contacto constante con el parabrisas, resultando en una limpieza más silenciosa, duradera y de alto rendimiento.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- El mercado se desplazará hacia sistemas de limpiaparabrisas inteligentes e integrados con sensores que mejoren la visibilidad y apoyen funciones avanzadas de asistencia al conductor.
- Los fabricantes aumentarán la adopción de materiales duraderos como silicona y compuestos para extender la vida útil de las cuchillas y mejorar el rendimiento en climas extremos.
- La expansión de los vehículos eléctricos impulsará la demanda de motores de limpiaparabrisas silenciosos y eficientes en energía, así como diseños de cuchillas aerodinámicas.
- Los OEM integrarán funciones de limpieza automatizadas que se ajusten automáticamente según la intensidad de la lluvia, la claridad del parabrisas y las condiciones de conducción.
- El mercado de posventa crecerá a medida que los consumidores prefieran cuchillas premium de haz y soluciones de reemplazo de fácil instalación.
- Las tecnologías de monitoreo digital ganarán terreno, permitiendo el mantenimiento predictivo y alertas de desgaste de cuchillas.
- Los fabricantes de automóviles utilizarán componentes de limpiaparabrisas livianos para apoyar la eficiencia del vehículo y los objetivos de reducción de emisiones.
- Los sistemas de limpiaparabrisas con calefacción verán una adopción más amplia en regiones frías debido a su mejor rendimiento en invierno.
- Los proveedores expandirán las capacidades de fabricación regional para cumplir con los requisitos de abastecimiento local de los OEM.
- La colaboración entre fabricantes de limpiaparabrisas y desarrolladores de sensores ADAS acelerará el desarrollo de sistemas de visibilidad de próxima generación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de limpiaparabrisas automotrices y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de limpiaparabrisas automotrices entre 2024 y 2032?
¿Qué segmento del mercado de limpiaparabrisas automotrices tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de limpiaparabrisas automotrices?
¿Quiénes son las empresas líderes en el mercado de limpiaparabrisas automotrices?
¿Qué región comandó la mayor parte del mercado de limpiaparabrisas automotrices en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Limpiaparabrisas Automotrices Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Limpiaparabrisas Automotrices Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,939.5 million → 2032: USD 8,576.76 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Limpiaparabrisas Automotrices Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Limpiaparabrisas Automotrices Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Limpiaparabrisas Automotrices Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Limpiaparabrisas Automotrices Market Drivers
- 3.3 Mercado de Limpiaparabrisas Automotrices Market Restraints & Challenges
- 3.4 Mercado de Limpiaparabrisas Automotrices Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Limpiaparabrisas Automotrices Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Limpiaparabrisas Automotrices Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Limpiaparabrisas Automotrices category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Limpiaparabrisas Automotrices Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Limpiaparabrisas Automotrices Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Limpiaparabrisas Automotrices market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Limpiaparabrisas Automotrices Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Limpiaparabrisas Automotrices Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Limpiaparabrisas Automotrices Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Limpiaparabrisas Automotrices (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Limpiaparabrisas Automotrices Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Limpiaparabrisas Automotrices Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Limpiaparabrisas Automotrices Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Limpiaparabrisas Automotrices Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Limpiaparabrisas Automotrices Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Limpiaparabrisas Automotrices Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Limpiaparabrisas Automotrices Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Limpiaparabrisas Automotrices Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Limpiaparabrisas Automotrices Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
