
Visión General del Mercado:
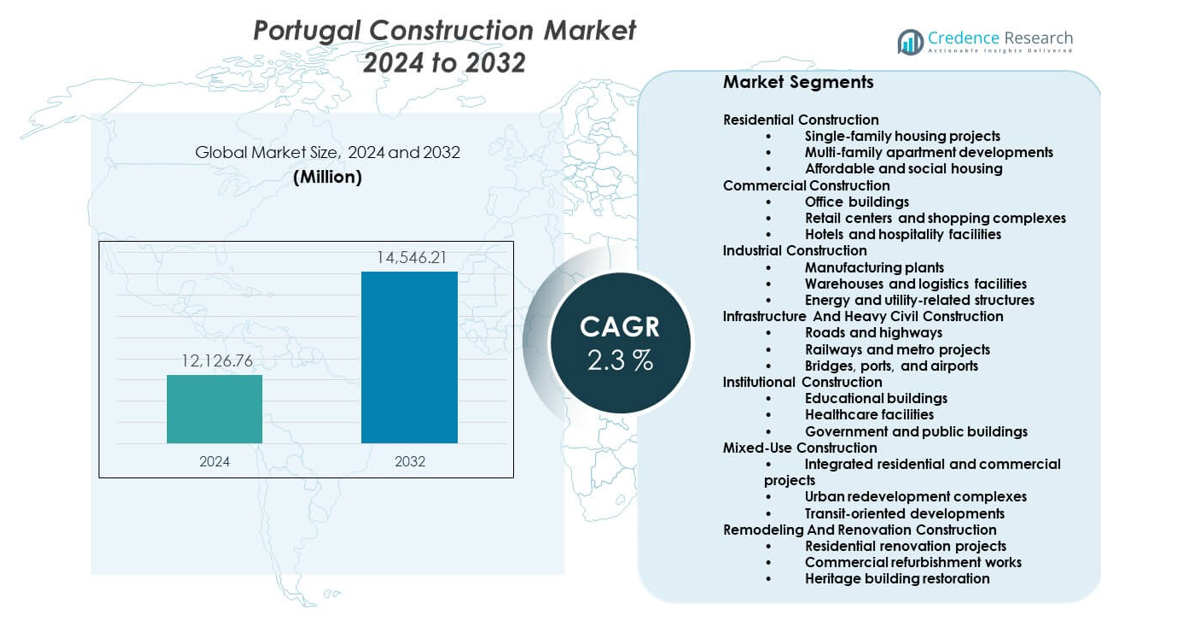
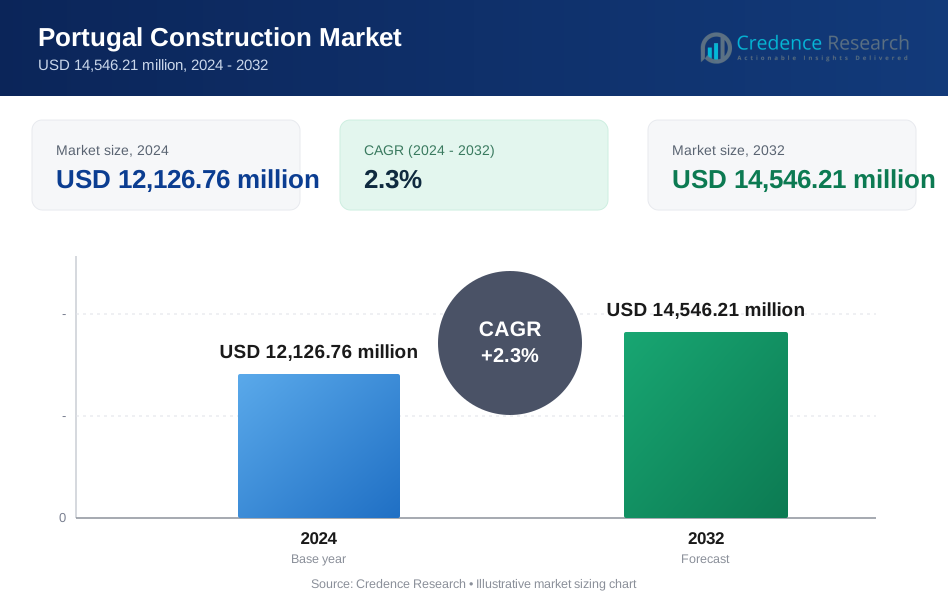
Se proyecta que el Mercado de la Construcción en Portugal crezca de USD 12,126.76 millones en 2024 a USD 14,546.21 millones para 2032, con un CAGR del 2.3% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de la Construcción en Portugal 2024 | USD 12,126.76 millones |
| Mercado de la Construcción en Portugal, CAGR | 2.3% |
| Tamaño del Mercado de la Construcción en Portugal 2032 | USD 14,546.21 millones |
Los impulsores del mercado incluyen la demanda de vivienda, mejoras en infraestructura y objetivos de sostenibilidad. El crecimiento de la población urbana apoya nuevos desarrollos residenciales. Los programas gubernamentales fomentan edificios energéticamente eficientes y la rehabilitación sísmica. Los proyectos de infraestructura se centran en carreteras, ferrocarriles y puertos para mejorar la logística. La recuperación del turismo apoya hoteles, resorts e instalaciones públicas. La inversión extranjera respalda la construcción comercial y logística. Las herramientas digitales mejoran la planificación de proyectos y el control de costos. La escasez de mano de obra calificada aumenta el enfoque en la productividad. Estos factores apoyan una actividad de construcción estable en todos los segmentos.
La actividad regional se concentra alrededor de los principales centros económicos. Lisboa lidera debido a la renovación urbana y la demanda de vivienda. Oporto sigue con crecimiento comercial y mejoras en el transporte. Las regiones costeras se benefician de la construcción impulsada por el turismo. El Algarve muestra una demanda constante de proyectos de hospitalidad y residenciales. Las regiones interiores siguen siendo mercados emergentes con crecimiento liderado por infraestructura. El comercio transfronterizo apoya activos logísticos cerca de España. Los programas de financiación regional ayudan a equilibrar las brechas de desarrollo. Estos patrones dan forma a la demanda de construcción en todo Portugal.
Perspectivas del Mercado:
- El Mercado de la Construcción en Portugal se situó en USD 12,126.76 millones en 2024 y alcanzará USD 14,546.21 millones para 2032, con un CAGR del 2.3%, respaldado por una inversión pública y privada constante.
- El Área Metropolitana de Lisboa lidera con un 38% de participación debido a la densa demanda urbana, seguida por el Norte con un 27% por el crecimiento industrial y logístico, y el Centro con un 20% por proyectos de infraestructura e institucionales.
- El Algarve es la región de más rápido crecimiento con un 15% de participación, impulsada por proyectos de hospitalidad liderados por el turismo y desarrollo residencial costero.
- La infraestructura y la construcción civil pesada representan aproximadamente un 34% de participación, lideradas por carreteras, ferrocarriles, puertos y líneas de financiación pública a largo plazo.
- La construcción residencial representa casi un 28% de participación, respaldada por la demanda de vivienda urbana, actividad de renovación y programas de vivienda asequible.
Impulsores del Mercado:
Gasto Sostenido en Infraestructura Pública y Enfoque en la Reurbanización Urbana
La inversión gubernamental apoya el transporte, los servicios públicos y las instalaciones públicas a nivel nacional. Los programas de renovación urbana se centran en distritos envejecidos y centros de ciudades. Estos proyectos mejoran la movilidad y el acceso a servicios. Las mejoras en viviendas públicas fortalecen la infraestructura social. El gasto municipal asegura una demanda constante de contratistas. La estabilidad política apoya la confianza en la planificación a largo plazo. El Mercado de la Construcción en Portugal se beneficia de tuberías de infraestructura predecibles. Apoya un crecimiento equilibrado en obras civiles y edificios.
- Por ejemplo, Infraestruturas de Portugal completó la modernización del corredor ferroviario de la Línea del Norte cubriendo más de 100 km, aumentando la capacidad de la línea y reduciendo los tiempos de viaje mediante la mejora de los sistemas de señalización y vías.
Demanda de Vivienda Residencial Impulsada por la Urbanización y Cambios Demográficos
El crecimiento de la población urbana aumenta la demanda de viviendas. Los programas de vivienda asequible apoyan grandes proyectos residenciales. La actividad de renovación aumenta debido al stock de edificios antiguos. Las mejoras energéticas mejoran la seguridad y la eficiencia. Los desarrolladores se centran en formatos de vivienda de uso mixto. El acceso a hipotecas apoya la confianza del comprador. La concentración de población sostiene los volúmenes de construcción urbana. Mantiene un flujo constante de proyectos residenciales.
- Por ejemplo, el Grupo Casais entregó más de 1,200 unidades residenciales en Lisboa y Oporto entre 2021 y 2024, incluyendo edificios de alta eficiencia certificados bajo estándares energéticos de Clase A.
Recuperación del Turismo Apoyando la Actividad de Construcción Comercial y de Hospitalidad
El crecimiento del turismo apoya hoteles, resorts y activos de ocio. Los operadores de hospitalidad invierten en mejoras de capacidad. Los proyectos de uso mixto satisfacen necesidades minoristas y de ocio. Las regiones costeras atraen fuerte inversión privada. Las comodidades públicas cerca de áreas turísticas se expanden. La demanda estacional da forma a la entrega de proyectos por fases. El Mercado de la Construcción en Portugal se beneficia de la demanda vinculada al turismo. Apoya el desarrollo comercial a largo plazo.
Políticas Ambientales y Requisitos de Cumplimiento de Eficiencia Energética
Las normas de construcción verde moldean los estándares de construcción. Los mandatos energéticos apoyan la actividad de reacondicionamiento. Los incentivos públicos fomentan materiales de bajo carbono. Los desarrolladores adoptan prácticas de diseño sostenible. Los sistemas renovables se integran en nuevos proyectos. El cumplimiento mejora la durabilidad y el valor de los activos. Los objetivos ambientales influyen en las aprobaciones de proyectos. Fortalece la demanda de soluciones de construcción conformes.
Tendencias del Mercado:
Creciente Uso de la Construcción Modular y Sistemas de Edificación Prefabricados
Los constructores adoptan métodos modulares para reducir los plazos. La prefabricación mejora el control de calidad en el sitio. La escasez de mano de obra apoya la producción fuera del sitio. La certeza de costos mejora la planificación presupuestaria. Los proyectos residenciales adoptan formatos modulares más rápidamente. Los activos de hospitalidad favorecen la instalación rápida. El Mercado de la Construcción en Portugal muestra una adopción modular constante. Mejora la eficiencia en áreas urbanas densas.
Digitalización de la Planificación de la Construcción y Prácticas de Gestión de Proyectos
Las empresas de construcción adoptan herramientas de diseño digital. BIM mejora la coordinación entre las partes interesadas. Los sistemas de seguimiento de costos apoyan el control financiero. La programación digital reduce los riesgos de retraso. El uso de datos mejora la asignación de recursos. Las herramientas en la nube ganan adopción entre pequeñas empresas. El Mercado de la Construcción en Portugal avanza en madurez digital. Apoya la ejecución transparente de proyectos.
- Por ejemplo, Mota-Engil aplica flujos de trabajo BIM Nivel 2 en grandes proyectos de infraestructura, coordinando más de 15 disciplinas por proyecto y reduciendo el retrabajo a través de modelos digitales completamente integrados.
Preferencia Por Desarrollos Urbanos Compactos De Uso Mixto
Los desarrolladores prefieren activos residenciales y comerciales integrados. La escasez de tierra impulsa formatos de construcción verticales. Los diseños caminables se alinean con los objetivos de planificación urbana. El comercio minorista se integra con viviendas y oficinas. El acceso al transporte guía la selección de sitios. Los diseños compactos mejoran la eficiencia del uso del suelo. El Mercado de la Construcción en Portugal refleja cambios en el estilo de vida urbano. Apoya desarrollos de mayor densidad.
Aumento Del Énfasis En Proyectos De Renovación Y Reutilización Adaptativa
La demanda de renovación supera a las nuevas construcciones en las ciudades. Los activos históricos requieren mejoras estructurales. Las reformas energéticas ganan prioridad en las aprobaciones. La reutilización adaptativa apoya la reurbanización comercial. Las regulaciones favorecen proyectos liderados por la preservación. El carácter urbano da forma al alcance del diseño. El Mercado de la Construcción en Portugal se adapta a la demanda de renovación. Equilibra las necesidades de patrimonio y modernización.
Análisis De Desafíos Del Mercado:
Escasez De Mano De Obra Calificada Y Restricciones De Capacidad Laboral
La oferta de mano de obra calificada sigue siendo limitada en todas las regiones. Una fuerza laboral envejecida afecta la productividad en el sitio. Las brechas de capacitación impactan la calidad de la construcción. Los costos laborales aumentan constantemente. Los contratistas más pequeños enfrentan presión para contratar. Los cronogramas de proyectos enfrentan riesgos laborales. El Mercado de la Construcción en Portugal experimenta tensión de capacidad. Aumenta la dependencia de modelos de subcontratación.
Volatilidad De Costos De Materiales Y Procesos Regulatorios Complejos
Los precios de los materiales de construcción fluctúan con frecuencia. La interrupción de la cadena de suministro aumenta el riesgo de adquisición. Las aprobaciones de permisos retrasan el inicio de proyectos. Las regulaciones locales varían entre municipios. El cumplimiento añade carga administrativa. Los retrasos en el financiamiento afectan los desarrollos privados. El Mercado de la Construcción en Portugal enfrenta incertidumbre en la ejecución. Requiere una gestión más fuerte de costos y riesgos.
Oportunidades Del Mercado:
Expansión De Proyectos De Reforma Verde Y Mejora Energética
Los propietarios de edificios buscan mejoras en eficiencia energética. La demanda de reformas crece en activos residenciales. Los incentivos públicos apoyan programas de mejora. Los contratistas obtienen oportunidades recurrentes de proyectos. El cumplimiento energético mejora la competitividad de los activos. La tecnología mejora la calidad de ejecución de reformas. El Mercado de la Construcción en Portugal se beneficia del enfoque en sostenibilidad. Apoya el crecimiento a largo plazo de la renovación.
Modernización De Infraestructura E Iniciativas De Desarrollo Regional
Las mejoras en el transporte crean nueva demanda de construcción. Los proyectos portuarios y logísticos apoyan el crecimiento del comercio. Las regiones interiores ganan desarrollo liderado por infraestructura. La financiación pública mejora la conectividad regional. Los contratistas se expanden más allá de los centros urbanos. Las economías locales atraen proyectos privados. El Mercado de la Construcción en Portugal gana profundidad regional. Apoya una actividad de construcción nacional equilibrada.
Análisis De Segmentación Del Mercado:
Construcción Residencial
La construcción residencial abarca viviendas unifamiliares, apartamentos multifamiliares y proyectos de vivienda asequible. La demanda urbana apoya el desarrollo de apartamentos en las principales ciudades. Los programas de vivienda social sostienen la participación pública y privada. Las renovaciones y mejoras energéticas mejoran la calidad de la vivienda. Este segmento muestra una demanda estable en todos los grupos de ingresos.
- Por ejemplo, Teixeira Duarte Engenharia ha completado varios proyectos de construcción y rehabilitación en el área metropolitana de Lisboa, como la rehabilitación del edificio Corte Real de 1,654 m² para apartamentos turísticos y un importante trabajo de refuerzo de infraestructuras en la ribera de Lisboa. La empresa participa activamente en iniciativas de investigación y desarrollo sobre soluciones sostenibles y eficiencia energética en la construcción, alineándose con las regulaciones energéticas portuguesas y las mejores prácticas de la industria.
Construcción Comercial
La construcción comercial incluye oficinas, centros comerciales y activos de hospitalidad. Los proyectos de oficinas se centran en espacios flexibles y energéticamente eficientes. El desarrollo minorista se alinea con formatos de uso mixto. Los hoteles y resorts se benefician de la demanda turística. El segmento apoya una inversión privada constante.
- Por ejemplo, la red local de VINCI Energies en Portugal, que incluye unidades de negocio como Sotécnica y Longo Plano, aplica soluciones de alta eficiencia en sus proyectos, como la recuperación de agua de los sistemas de calefacción y aire acondicionado en el aeropuerto de Faro para su reutilización en operaciones de limpieza, reduciendo así la extracción de recursos hídricos. El grupo más amplio de VINCI Construction está involucrado en varios proyectos de construcción a gran escala a nivel mundial, incluidos complejos hoteleros y desarrollos urbanos, y busca consistentemente una alta eficiencia energética y sostenibilidad en todas sus operaciones.
Construcción Industrial
La construcción industrial atiende a plantas de manufactura, almacenes logísticos y estructuras de servicios públicos. El crecimiento en logística apoya la expansión de almacenes. Las mejoras industriales aumentan la automatización y eficiencia. Las instalaciones relacionadas con la energía apoyan las necesidades de suministro nacional. Este segmento está estrechamente vinculado con el comercio y las exportaciones.
Infraestructura y Construcción Civil Pesada
La infraestructura cubre carreteras, ferrocarriles, puentes, puertos y aeropuertos. La financiación pública apoya la modernización del transporte. Los proyectos de ferrocarril y metro mejoran la movilidad urbana. Las mejoras portuarias apoyan los flujos comerciales. El segmento proporciona visibilidad de proyectos a largo plazo.
Construcción Institucional
Los proyectos institucionales incluyen escuelas, hospitales y edificios públicos. El gasto gubernamental apoya los activos de salud y educación. Los diseños modernos mejoran la seguridad y la capacidad. Este segmento asegura una demanda constante del sector público.
Construcción de Uso Mixto
Los proyectos de uso mixto integran viviendas, oficinas y comercio minorista. La reurbanización urbana favorece diseños compactos. Los proyectos orientados al tránsito mejoran el uso del suelo. Este segmento se alinea con los objetivos de planificación urbana.
Remodelación y Renovación de Construcción
La renovación incluye mejoras residenciales, reformas comerciales y restauración de patrimonio. Los edificios envejecidos impulsan la demanda de reacondicionamiento. Las normas de preservación apoyan una restauración cuidadosa. Este segmento crece más rápido en áreas urbanas.
Construcción Especializada y Ambiental
El trabajo especializado cubre reparaciones estructurales, sistemas MEP y equipamientos. La construcción ambiental incluye tratamiento de agua, instalaciones de residuos y apoyo a renovables. Los objetivos de sostenibilidad apoyan este segmento. El mercado de la construcción en Portugal gana resiliencia a través de la demanda diversificada de segmentos.
Segmentación:
Construcción Residencial
- Proyectos de viviendas unifamiliares
- Desarrollos de apartamentos multifamiliares
- Viviendas asequibles y sociales
Construcción Comercial
- Edificios de oficinas
- Centros comerciales y complejos de compras
- Hoteles e instalaciones de hospitalidad
Construcción Industrial
- Plantas de fabricación
- Almacenes e instalaciones logísticas
- Estructuras relacionadas con la energía y los servicios públicos
Infraestructura y Construcción Civil Pesada
- Carreteras y autopistas
- Proyectos ferroviarios y de metro
- Puentes, puertos y aeropuertos
Construcción Institucional
- Edificios educativos
- Instalaciones de salud
- Edificios gubernamentales y públicos
Construcción de Uso Mixto
- Proyectos integrados residenciales y comerciales
- Complejos de reurbanización urbana
- Desarrollos orientados al tránsito
Remodelación y Renovación de Construcción
- Proyectos de renovación residencial
- Trabajos de remodelación comercial
- Restauración de edificios patrimoniales
Construcción Especializada
- Servicios de reparación estructural
- Trabajos mecánicos y eléctricos
- Servicios de acabado y equipamiento
Construcción Ambiental
- Instalaciones de tratamiento de agua
- Infraestructura de gestión de residuos
- Estructuras de apoyo a energías renovables
Análisis Regional:
Área Metropolitana de Lisboa
El Área Metropolitana de Lisboa posee la mayor participación del Mercado de la Construcción de Portugal, representando aproximadamente el 38% de la actividad total. La fuerte demanda de vivienda apoya proyectos residenciales y de uso mixto. El desarrollo de oficinas se beneficia de los servicios empresariales y la inversión extranjera. Las mejoras en el transporte mejoran la movilidad urbana y el acceso logístico. Los edificios públicos y la infraestructura social reciben financiación constante. El turismo apoya proyectos hoteleros y de remodelación. Sigue siendo el principal centro de construcción debido a la concentración económica.
Región Norte
La región Norte representa casi el 27% de la cuota de mercado. Oporto impulsa el desarrollo comercial, residencial e infraestructural. La construcción industrial apoya las actividades manufactureras y orientadas a la exportación. Las instalaciones logísticas se expanden cerca de puertos y autopistas. Los proyectos de renovación urbana mejoran los distritos más antiguos. Los proyectos de transporte público y carreteras fortalecen la conectividad regional. Muestra un crecimiento equilibrado en los segmentos públicos y privados.
Regiones Centro y Algarve
La región Centro representa alrededor del 20% de la actividad de construcción. Los proyectos de infraestructura y los edificios institucionales apoyan el desarrollo regional. Los parques industriales y los activos logísticos reciben inversión gradual. El Algarve tiene cerca del 15% de la cuota de mercado, impulsado por la construcción orientada al turismo. Los proyectos de hospitalidad, ocio y residenciales dominan la demanda local. Las mejoras en la infraestructura pública apoyan el crecimiento poblacional estacional. Refleja patrones de construcción específicos de la región dentro del Mercado de la Construcción de Portugal.
Análisis de Jugadores Clave:
- Mota-Engil
- Teixeira Duarte
- Martifer
- Grupo Casais
- Zagope
- Vinci
- Ferrovial
- Sacyr
- ACCIONA
Análisis Competitivo:
El mercado de la construcción en Portugal presenta una fuerte competencia entre contratistas nacionales e internacionales. Los principales actores compiten a través de carteras de proyectos diversificadas, experiencia técnica y contratos públicos a largo plazo. Las grandes empresas se centran en proyectos de infraestructura, energía y transporte, mientras que las empresas medianas fortalecen posiciones en la construcción residencial y comercial. Las asociaciones estratégicas ayudan a las empresas a gestionar proyectos complejos y la exposición al riesgo. El control de costos, la velocidad de ejecución y el cumplimiento normativo siguen siendo diferenciadores clave. Las herramientas digitales apoyan la precisión en la planificación y la transparencia. Muestra una consolidación moderada, con jugadores establecidos que tienen ventaja en obras a gran escala y del sector público.
Desarrollos Recientes:
- En diciembre de 2025, Grupo Casais anunció la adquisición de la unidad productiva de Terratest en España, una transacción histórica que mejora la capacidad del grupo en toda la Península Ibérica. La adquisición incluye un parque industrial, maquinaria avanzada, dos fábricas y un equipo altamente cualificado de 300 empleados concentrados en Madrid, Cartagena y Sevilla. Este movimiento estratégico fortalece las capacidades de Casais en construcción especializada y geotecnia, con planes de integración de Terratest con la filial existente de Casais, Ancorpor, para establecer un Centro Ibérico de Geotecnia. La transacción demuestra la estrategia de especialización e internacionalización de Casais, con planes de inversión significativa en la modernización de la fábrica de Sevilla y la actualización de equipos utilizando sistemas SAP avanzados y herramientas digitales. Anteriormente, en marzo de 2025, Casais Entirez, una asociación entre Grupo Casais y Nahaz Investment Group, fue destacada como una colaboración estratégica que lleva los 60 años de experiencia en construcción sostenible de Casais al mercado de Arabia Saudita. Esta empresa conjunta tiene como objetivo introducir tecnologías de construcción de vanguardia en Arabia Saudita y apoyar los objetivos de la Visión 2030 del país.
- En agosto de 2025, Visabeira Indústria anunció una oferta pública de adquisición obligatoria para todas las acciones de Martifer que aún no estaban controladas por sí misma, el grupo I'M (propiedad de los hermanos Carlos y Jorge Martins) y Mota-Engil, que juntos poseían el 87.4% del capital. La oferta de adquisición se lanzó a €2.057 por acción, siguiendo un acuerdo previo de accionistas que definía los términos de control. La oferta resultó de un acuerdo tripartito entre las tres empresas con modificaciones a los términos originales de su acuerdo de accionistas. Martifer cerró 2024 con un beneficio neto de €23 millones, lo que representa un aumento del 16.8% en comparación con €19.7 millones en 2023, marcando el mejor resultado de la compañía desde 2009. El sólido desempeño de la empresa fue impulsado por importantes contratos firmados en diciembre de 2023, incluyendo un acuerdo de €300 millones con el Estado portugués para construir seis Buques de Patrulla Oceánica, y un contrato de €103 millones con el armador japonés Ryobi Holdings para la construcción de cruceros de lujo.
- En julio de 2025, el consorcio llamado LusoLav fue oficialmente adjudicado con el contrato de concesión para la primera fase del proyecto de Ferrocarril de Alta Velocidad Porto-Lisboa. El consorcio estableció una empresa específica, Avan Norte – Gestión de la Ferrovia de Alta Velocidad, que firmó el contrato de concesión de 30 años con Infraestruturas de Portugal el 29 de julio de 2025.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en construcción residencial, construcción comercial, construcción industrial, infraestructura y construcción civil pesada, construcción institucional, construcción de uso mixto, construcción de remodelación y renovación, construcción especializada y construcción ambiental. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La modernización de la infraestructura seguirá siendo un pilar clave de crecimiento.
- La demanda residencial se mantendrá estable en los centros urbanos.
- Los proyectos de renovación superarán a las nuevas construcciones en las ciudades.
- Las normas de sostenibilidad influirán en las elecciones de materiales y diseño.
- Las herramientas digitales mejorarán la eficiencia y el control de los proyectos.
- Los desarrollos de uso mixto ganarán una aceptación más amplia.
- La recuperación del turismo apoyará la construcción hotelera.
- El desarrollo regional se expandirá más allá de las principales metrópolis.
- La escasez de mano de obra calificada impulsará el enfoque en la productividad.
- La colaboración público-privada apoyará la estabilidad a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la construcción en Portugal y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la construcción en Portugal entre 2025 y 2032?
¿Qué segmento del mercado de la construcción en Portugal tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la construcción en Portugal?
¿Quiénes son las empresas líderes en el mercado de la construcción en Portugal?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de la Construcción en Portugal Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de la Construcción en Portugal Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12,126.76 million → 2032: USD 14,546.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de la Construcción en Portugal Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de la Construcción en Portugal Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de la Construcción en Portugal Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de la Construcción en Portugal Market Drivers
- 3.3 Mercado de la Construcción en Portugal Market Restraints & Challenges
- 3.4 Mercado de la Construcción en Portugal Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de la Construcción en Portugal Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de la Construcción en Portugal Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de la Construcción en Portugal category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de la Construcción en Portugal Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de la Construcción en Portugal Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de la Construcción en Portugal market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de la Construcción en Portugal Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de la Construcción en Portugal Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de la Construcción en Portugal Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de la Construcción en Portugal (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de la Construcción en Portugal Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de la Construcción en Portugal Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de la Construcción en Portugal Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de la Construcción en Portugal Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de la Construcción en Portugal Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de la Construcción en Portugal Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de la Construcción en Portugal Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de la Construcción en Portugal Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de la Construcción en Portugal Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
