
Visión General del Mercado:
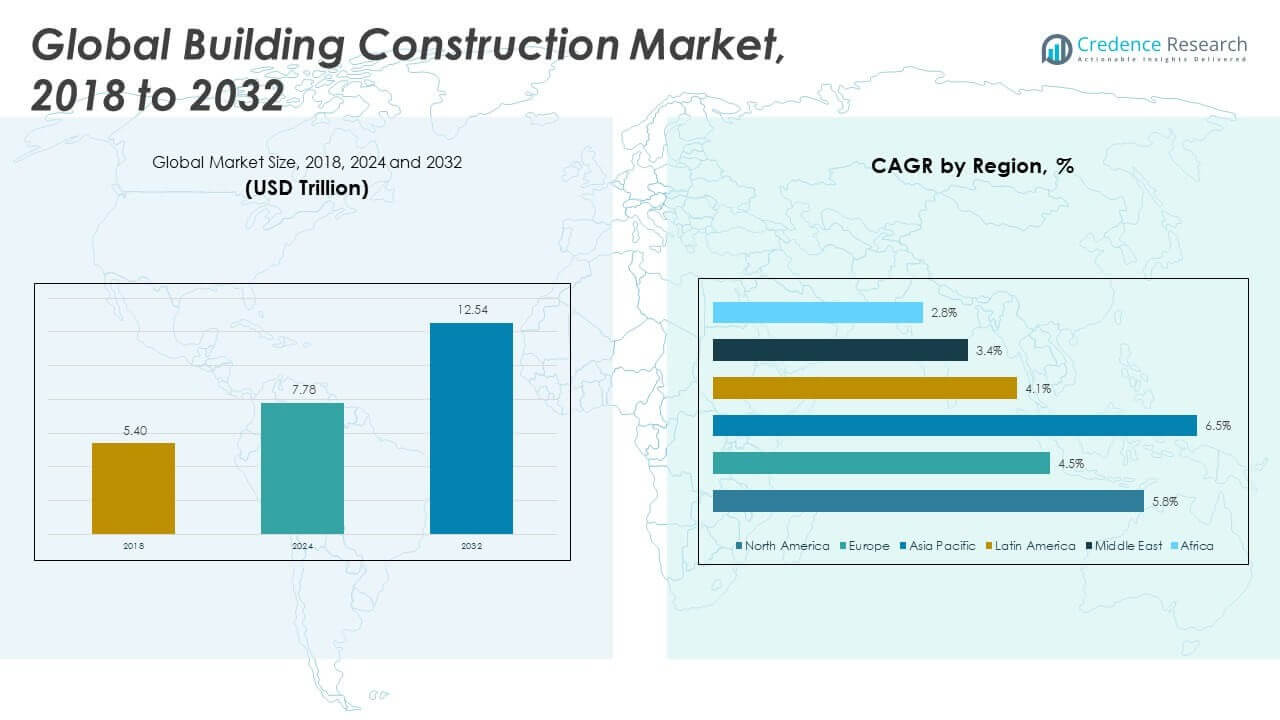
El tamaño del mercado global de la construcción de edificios se valoró en USD 5.40 billones en 2018, alcanzando USD 7.78 billones en 2024 y se anticipa que llegará a USD 12.54 billones para 2032, con un CAGR del 5.73% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Construcción de Edificios 2024 | USD 7.78 billones |
| Mercado de Construcción de Edificios, CAGR | 5.73% |
| Tamaño del Mercado de Construcción de Edificios 2032 | USD 12.54 billones |
El crecimiento del mercado está impulsado por la rápida urbanización y la creciente demanda de viviendas en economías desarrolladas y en desarrollo. Los gobiernos priorizan la vivienda asequible, los desarrollos vinculados al transporte y las instalaciones públicas. Los desarrolladores privados invierten en proyectos de uso mixto y rascacielos para maximizar la eficiencia del suelo. La adopción de la construcción modular y la prefabricación mejora la velocidad de los proyectos y el control de costos. Los objetivos de sostenibilidad impulsan el uso de diseños energéticamente eficientes y materiales ecológicos. Las herramientas digitales como BIM mejoran la precisión de la planificación y reducen los riesgos de construcción. Las mejoras en la productividad laboral también apoyan el crecimiento a largo plazo.
Asia Pacífico lidera el mercado debido al desarrollo urbano a gran escala en China, India y el sudeste asiático. América del Norte se mantiene fuerte, respaldada por la demanda de renovación comercial y reemplazo residencial. Europa muestra un crecimiento estable impulsado por mejoras en edificios energéticamente eficientes y cumplimiento normativo. Oriente Medio avanza a través de grandes proyectos comerciales y turísticos respaldados por el gasto gubernamental. América Latina emerge gradualmente a medida que se reducen las brechas de infraestructura en las principales economías. África muestra un crecimiento en etapa inicial, liderado por las necesidades de vivienda e infraestructura pública en centros urbanos clave.
Perspectivas del Mercado:
- El mercado global de construcción de edificios fue valorado en USD 5.40 billones en 2018, alcanzó USD 7.78 billones en 2024, y se proyecta que llegue a USD 12.54 billones para 2032, expandiéndose a una tasa compuesta anual de 5.73%.
- Asia Pacífico posee aproximadamente el 46% de participación, seguido por América del Norte con el 27% y Europa con el 18%, impulsado por la urbanización, el gasto en infraestructura y ecosistemas de construcción maduros.
- Asia Pacífico es la región de más rápido crecimiento con un 46% de participación, respaldada por grandes programas de vivienda, expansión de infraestructura y fuerte inversión pública en China e India.
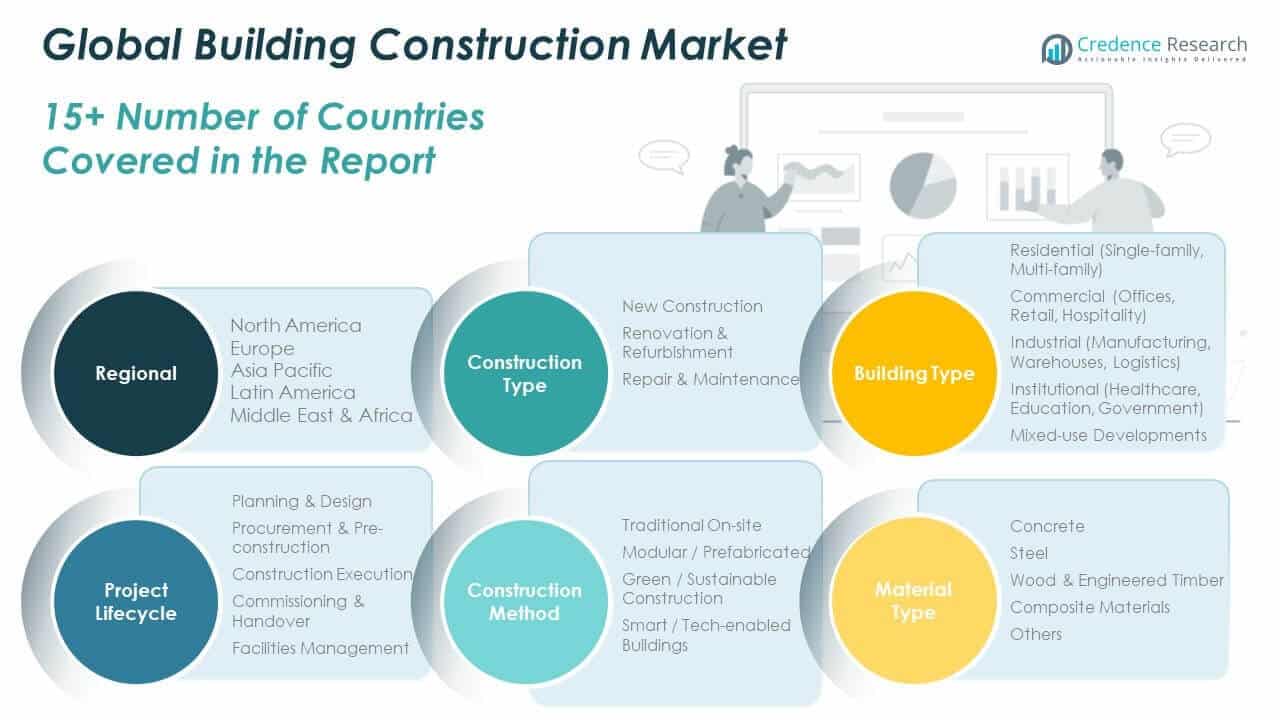
- La nueva construcción domina por tipo de construcción con casi un 55% de participación, reflejando una fuerte demanda de proyectos residenciales, comerciales e infraestructurales a nivel mundial.
- La renovación y remodelación representan aproximadamente el 30% de participación, mientras que la reparación y mantenimiento tienen aproximadamente un 15%, respaldados por el envejecimiento del stock de edificios y las necesidades de gestión del ciclo de vida de los activos.
Impulsores del Mercado:
Demanda de Vivienda Urbana y Expansión Demográfica en Todas las Regiones
El mercado global de construcción de edificios se beneficia del rápido crecimiento poblacional en los centros urbanos. Las ciudades expanden la oferta de viviendas para satisfacer las presiones migratorias. Los gobiernos promueven proyectos residenciales para segmentos de ingresos medios y asequibles. Los desarrolladores se enfocan en la construcción vertical para ahorrar terreno. La escasez de viviendas apoya el lanzamiento constante de proyectos. El acceso a hipotecas mejora la participación de los compradores. Las conexiones de infraestructura urbana aumentan la viabilidad de los proyectos. La demanda de vivienda a largo plazo sostiene las líneas de construcción.
- Por ejemplo, en 2025, China State Construction Engineering Corporation reportó contratos de construcción relacionados con viviendas recién firmados que superaron los RMB 1.1 billones durante los primeros cinco meses del año, destacando su papel dominante en la entrega residencial urbana a gran escala. La compañía también reveló contratos totales recién firmados por encima de los RMB 4 billones en todos los sectores para finales de 2025, subrayando su escala de ejecución inigualable en el mercado de la construcción de China.
Gasto en Infraestructura Pública y Programas Nacionales de Desarrollo
El mercado global de construcción de edificios se beneficia del apoyo de programas de inversión en infraestructura pública. Los gobiernos financian escuelas, hospitales y edificios vinculados al transporte. Las asignaciones presupuestarias favorecen los activos públicos de larga duración. La expansión de la infraestructura social mejora el acceso a servicios regionales. Los proyectos liderados por el estado reducen la exposición al riesgo del sector privado. Las licitaciones públicas aseguran cargas de trabajo constantes para los contratistas. La alineación de infraestructura fortalece los planes de desarrollo regional. La actividad de construcción se beneficia de la continuidad de políticas.
- Por ejemplo, Vinci Construction entregó más de 70,000 proyectos anualmente, aprovechando una amplia experiencia en el sector público, que ha incluido la entrega de varios hospitales en toda Europa, algunos con capacidades superiores a 500 camas.
Expansión del Bienes Raíces Comerciales y Demanda de Instalaciones Empresariales
El mercado global de construcción de edificios avanza a través del desarrollo de espacios comerciales. Los parques de oficinas apoyan las estrategias de expansión corporativa. Los complejos comerciales se adaptan a formatos de uso mixto. Los edificios logísticos apoyan las cadenas de suministro modernas. La construcción de hospitalidad se alinea con los planes de crecimiento del turismo. Los desarrolladores buscan diseños de edificios flexibles. Los distritos de negocios urbanos atraen capital a largo plazo. Los activos comerciales mejoran la diversificación de carteras.
Adopción de Tecnología y Optimización del Proceso de Construcción
El mercado global de la construcción avanza a través de esfuerzos de modernización de procesos. Las herramientas de planificación digital mejoran la precisión del diseño. El software de gestión de proyectos reduce los retrasos en el cronograma. La prefabricación apoya una ejecución más rápida en el sitio. La automatización mejora los niveles de productividad laboral. Los sistemas de control de calidad reducen los riesgos de rehacer trabajos. La adopción de tecnología mejora la transparencia de costos. La eficiencia de los procesos fortalece la competitividad de los contratistas.
Tendencias del Mercado:
Cambio Hacia Prácticas de Construcción Sostenibles y Eficientes en Energía
El mercado global de la construcción muestra un fuerte cambio hacia los objetivos de sostenibilidad. Los constructores adoptan materiales y diseños eficientes en energía. Las certificaciones verdes influyen en las especificaciones de los proyectos. Los desarrolladores apuntan a menores costos operativos del ciclo de vida. Los clientes demandan una reducción de la huella ambiental. El aislamiento y los sistemas inteligentes ganan un uso más amplio. La sostenibilidad mejora el valor de los activos a largo plazo. La alineación regulatoria apoya las tendencias de construcción verde.
- Por ejemplo, Skanska informó que el 100% de sus desinversiones de oficinas comerciales en 2024 fueron certificadas LEED Oro o superior (o estándares equivalentes como BREEAM Excelente), apoyadas por una reducción del 61% en las emisiones de carbono de Alcance 1 y 2 lograda a través de soluciones como el concreto de bajo carbono.
Preferencia Creciente Por Desarrollos de Uso Mixto y Alta Densidad
El mercado global de la construcción refleja un crecimiento en proyectos de uso mixto. Los desarrolladores combinan espacios residenciales, comerciales y de oficinas. Los diseños de alta densidad maximizan el uso del suelo urbano. Los desarrollos integrados reducen la dependencia del transporte. Los urbanistas favorecen diseños urbanos compactos. Los inversores prefieren flujos de ingresos diversificados. Los activos de uso mixto mejoran la estabilidad de ocupación. Los estilos de vida urbanos apoyan este modelo de desarrollo.
- Por ejemplo, Bouygues Construction (a través de subsidiarias como Linkcity) ha entregado importantes distritos de uso mixto en ciudades europeas que integran torres residenciales con zonas comerciales y de oficinas, como el Hallsville Quarter en Londres o el eco-barrio XXL en Marsella, donde las remodelaciones en varias fases frecuentemente alcanzan o superan los 100,000 a 250,000 metros cuadrados en área total de piso.
Expansión de Métodos de Construcción Modular y Prefabricada
El mercado global de la construcción adopta la construcción modular a gran escala. La prefabricación acorta los tiempos de construcción en el sitio. Los procesos controlados en fábrica mejoran la consistencia de calidad. La escasez de mano de obra impulsa la adopción de la producción fuera del sitio. Los sistemas modulares reducen el desperdicio de materiales. La logística de transporte mejora la previsibilidad del proyecto. Los desarrolladores se benefician de una entrega más rápida del proyecto. El control de costos fortalece el impulso de adopción.
Creciente Enfoque en el Diseño Digital y la Modelación de Información de Construcción
El mercado global de la construcción adopta la integración del diseño digital. BIM mejora la coordinación entre las partes interesadas del proyecto. La detección de conflictos reduce los retrasos en la construcción. Los gemelos digitales apoyan la gestión del ciclo de vida de los activos. La planificación basada en datos mejora la precisión de la previsión de costos. Las herramientas de colaboración mejoran la comunicación del contratista. La adopción digital mejora los niveles de transparencia. La tecnología apoya la ejecución de proyectos complejos.
Análisis de Desafíos del Mercado:
Volatilidad Creciente de los Precios de Materiales y Restricciones en la Cadena de Suministro
El mercado global de la construcción de edificios enfrenta presiones por las fluctuaciones de precios de los materiales. Los costos del acero y el cemento fluctúan con frecuencia. Las interrupciones en la cadena de suministro retrasan los cronogramas de los proyectos. La dependencia de las importaciones aumenta el riesgo de adquisición. Los contratistas enfrentan desafíos de compresión de márgenes. Los largos ciclos de adquisición afectan la precisión de la planificación. La gestión de inventarios se vuelve más compleja. La volatilidad de los costos limita la previsibilidad del presupuesto.
Escasez de Mano de Obra Calificada y Complejidad en la Ejecución de Proyectos
El mercado global de la construcción de edificios enfrenta restricciones en la disponibilidad de mano de obra calificada. Las fuerzas laborales envejecidas reducen la capacidad comercial. Las brechas de capacitación afectan los niveles de productividad. El cumplimiento de la seguridad aumenta los requisitos de la fuerza laboral. Los diseños complejos incrementan el riesgo de ejecución. Los retrasos en los proyectos tensan las finanzas de los desarrolladores. La escasez de talento aumenta los costos salariales. La planificación de la fuerza laboral sigue siendo un desafío crítico.
Oportunidades del Mercado:
Urbanización de Mercados Emergentes y Desarrollo de Brechas de Infraestructura
El mercado global de la construcción de edificios tiene una fuerte oportunidad en las economías emergentes. La rápida urbanización crea escasez de viviendas. Las brechas de infraestructura apoyan proyectos públicos y privados. Los gobiernos fomentan la participación de inversión extranjera. Los planes maestros urbanos desbloquean grandes carteras de proyectos. El crecimiento poblacional sostiene la demanda a largo plazo. Los desarrolladores acceden a nuevos segmentos de clientes. Las ciudades emergentes ofrecen potencial de crecimiento escalable.
Ciudades Inteligentes y Proyectos de Edificación Digitalmente Integrados
El mercado global de la construcción de edificios se beneficia de las iniciativas de ciudades inteligentes. Las ciudades adoptan marcos de infraestructura conectada. Los edificios integran sistemas de monitoreo digital. Las soluciones de gestión energética mejoran los resultados de eficiencia. La construcción inteligente atrae a inversores institucionales. Las asociaciones público-privadas apoyan el despliegue de tecnología. La infraestructura digital mejora el rendimiento de los activos. Los proyectos impulsados por la innovación expanden las oportunidades futuras.
Análisis de Segmentación del Mercado:
Por Tipo de Construcción
El mercado global de la construcción de edificios muestra una fuerte demanda en actividades de nueva construcción, renovación y reparación. La nueva construcción lidera debido a la expansión urbana y el crecimiento de la infraestructura. La renovación y rehabilitación ganan tracción en economías maduras con un parque de edificios envejecido. La reparación y el mantenimiento aseguran la seguridad de los activos y el cumplimiento normativo. Las instalaciones públicas impulsan una demanda constante de rehabilitación. Los propietarios privados se centran en el control de costos del ciclo de vida. Esto apoya una distribución equilibrada de ingresos a través de las fases de construcción.
- Por ejemplo, ACS Group informó que la tecnología avanzada y la infraestructura digital, como los centros de datos, fueron los principales impulsores del crecimiento en 2025, con más del 55% de los nuevos pedidos dirigidos específicamente a estos segmentos de alto crecimiento.
Por Tipo de Edificio
Los edificios residenciales representan una gran parte debido a la demanda de vivienda. Los proyectos comerciales se expanden con las necesidades de oficinas, ventas al por menor y hospitalidad. La construcción industrial apoya el crecimiento de la manufactura y la logística. Los edificios institucionales aumentan a través de inversiones en educación y salud. Los desarrollos de uso mixto atraen a los desarrolladores al diversificar las fuentes de ingresos. La densidad urbana apoya formatos de proyectos integrados. Se beneficia de la demanda diversificada de uso final.
- Por ejemplo, Skanska ha desarrollado un total acumulado de más de 4 millones de metros cuadrados de espacio comercial a nivel mundial hasta la fecha, manteniendo una cartera diversificada en los sectores de construcción, residencial e institucional.
Por Ciclo de Vida del Proyecto
Las etapas de planificación y diseño ganan importancia a través de requisitos complejos del proyecto. La adquisición y pre-construcción enfatizan el control de costos y riesgos. La ejecución de la construcción sigue siendo la fase de actividad más grande. La puesta en marcha y entrega aseguran la preparación operativa. La gestión de instalaciones gana valor con el cuidado de activos a largo plazo. La integración del ciclo de vida mejora la eficiencia del proyecto. Apoya oportunidades de servicio de larga duración.
Por Método de Construcción
Los métodos tradicionales en el sitio mantienen una amplia adopción debido a su flexibilidad. Los métodos modulares y prefabricados mejoran la velocidad y el control de calidad. La construcción verde se alinea con los mandatos de sostenibilidad. Los edificios inteligentes y habilitados por tecnología integran sistemas digitales. La selección del método depende de la escala y ubicación del proyecto. Se adapta a las necesidades de eficiencia en evolución.
Por Tipo de Material
El concreto domina debido a su resistencia y disponibilidad. El acero apoya estructuras de gran altura e industriales. La madera y la madera ingenierizada ganan uso en proyectos de baja altura. Los materiales compuestos mejoran la durabilidad y el rendimiento. Otros materiales abordan necesidades de diseño especializadas. Refleja la diversidad de materiales en los tipos de proyectos.
Por Modelo de Adquisición
El modelo Diseño–Licitación–Construcción sigue siendo común en proyectos del sector público debido a las necesidades de transparencia. El modelo Diseño–Construcción gana adopción para una entrega más rápida y responsabilidad de un solo punto. Los modelos EPC y llave en mano son adecuados para activos industriales e infraestructurales complejos. Las estructuras APP y BOT apoyan grandes proyectos públicos con participación de capital privado. Los marcos de reparto de riesgos influyen en la selección del modelo. Equilibra el control, el costo y la velocidad de entrega.
Por Tamaño del Proyecto (CAPEX)
Los proyectos por debajo de USD 10 millones dominan el volumen a través de pequeñas obras residenciales y de renovación. Los proyectos de tamaño medio entre USD 10–100 millones apoyan la demanda comercial e institucional. Los grandes proyectos en el rango de USD 100–500 millones incluyen desarrollos urbanos de uso mixto y vinculados a infraestructuras. Los mega proyectos por encima de USD 500 millones involucran aeropuertos, centros de transporte y activos a escala de ciudad. La intensidad de capital da forma a la participación de los contratistas. Apoya perfiles de ingresos variados a través de escalas.
Segmentación:
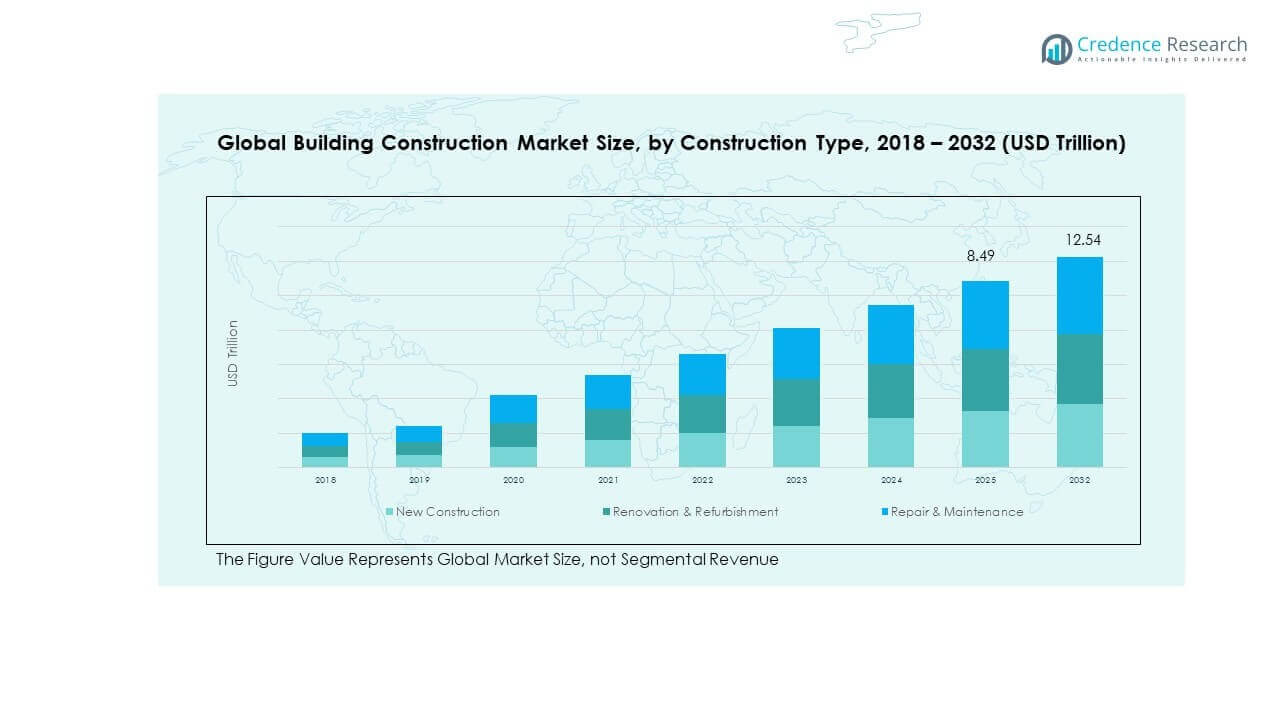
Por Tipo de Construcción
- Nueva Construcción
- Renovación & Reacondicionamiento
- Reparación & Mantenimiento
Por Tipo de Edificio
- Residencial
- Comercial
- Industrial
- Institucional
- Desarrollos de Uso Mixto
Por Ciclo de Vida del Proyecto
- Planificación y Diseño
- Adquisiciones y Pre-construcción
- Ejecución de la Construcción
- Puesta en Marcha y Entrega
- Gestión de Instalaciones
Por Método de Construcción
- Tradicional In-situ
- Modular / Prefabricado
- Construcción Verde / Sostenible
- Edificios Inteligentes / Tecnológicos
Por Tipo de Material
- Concreto
- Acero
- Madera y Madera Ingenierizada
- Materiales Compuestos
- Otros
Por Modelo de Adquisición
- Diseño–Licitación–Construcción
- Diseño–Construcción
- EPC / Llave en Mano
- Modelos PPP / BOT
Por Tamaño del Proyecto (CAPEX)
- < USD 10 Millones
- USD 10–100 Millones
- USD 100–500 Millones
- USD 500 Millones+
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de la construcción de edificios en América del Norte fue valorado en USD 1.48 billones en 2018 a USD 2.09 billones en 2024 y se anticipa que alcanzará USD 3.39 billones para 2032, con un CAGR del 5.8% durante el período de pronóstico. El mercado global de construcción de edificios sigue siendo maduro en América del Norte debido a la demanda constante de reemplazo residencial y renovación de infraestructura. Los proyectos comerciales se centran en centros logísticos, oficinas y centros de datos. El gasto del sector público apoya a las escuelas y edificios vinculados al transporte. La construcción industrial se alinea con el crecimiento de la manufactura avanzada. Los estándares regulatorios enfatizan la seguridad y la calidad. La inversión privada se mantiene estable. La región mantiene alrededor del 27% de la cuota de mercado en 2024.
Europa
El tamaño del mercado de la construcción de edificios en Europa fue valorado en USD 1.05 billones en 2018 a USD 1.43 billones en 2024 y se anticipa que alcanzará USD 2.11 billones para 2032, con un CAGR del 4.5% durante el período de pronóstico. El mercado global de construcción de edificios en Europa se centra en la renovación y mejoras energéticamente eficientes. Los activos residenciales y comerciales envejecidos impulsan la demanda de renovación. Los edificios institucionales se expanden a través de proyectos de salud y educación. Las normas de sostenibilidad moldean las elecciones de materiales y diseño. La demanda de vivienda urbana se mantiene estable. Europa del Este apoya la nueva construcción incremental. La región representa aproximadamente el 18% de la cuota de mercado.
Asia Pacífico El tamaño del mercado de la construcción de edificios en Asia Pacífico se valoró en USD 2.39 billones en 2018, alcanzando USD 3.57 billones en 2024 y se anticipa que llegará a USD 6.10 billones para 2032, con un CAGR del 6.5% durante el período de pronóstico. El mercado global de construcción de edificios encuentra su mayor base en Asia Pacífico. La rápida urbanización impulsa la demanda residencial. China e India anclan grandes proyectos de infraestructura. El sudeste asiático apoya la expansión comercial e industrial. Los programas gubernamentales de vivienda aumentan la actividad en volumen. Los desarrolladores privados se centran en proyectos de uso mixto. La región comanda casi el 46% del mercado.
América Latina
El tamaño del mercado de la construcción de edificios en América Latina se valoró en USD 0.25 billones en 2018, alcanzando USD 0.36 billones en 2024 y se anticipa que llegará a USD 0.51 billones para 2032, con un CAGR del 4.1% durante el período de pronóstico. El mercado global de construcción de edificios en América Latina crece a través de la demanda de vivienda urbana y las brechas de infraestructura. Los proyectos públicos apoyan una actividad constante. La construcción comercial sigue siendo selectiva. Brasil y México lideran la producción regional. Las condiciones de financiamiento influyen en el cronograma de los proyectos. La construcción residencial domina los volúmenes. La región posee cerca del 5% del mercado.
Oriente Medio
El tamaño del mercado de la construcción de edificios en Oriente Medio se valoró en USD 0.15 billones en 2018, alcanzando USD 0.19 billones en 2024 y se anticipa que llegará a USD 0.26 billones para 2032, con un CAGR del 3.4% durante el período de pronóstico. El mercado global de construcción de edificios en Oriente Medio depende de inversiones lideradas por el gobierno. Los mega proyectos impulsan la demanda comercial y de uso mixto. Los desarrollos turísticos y de transporte apoyan la actividad. La construcción residencial se alinea con el crecimiento poblacional. Los países del Golfo dominan el gasto regional. Las líneas de proyectos permanecen concentradas. La región representa alrededor del 2% del mercado.
África
El tamaño del mercado de la construcción de edificios en África se valoró en USD 0.09 billones en 2018, alcanzando USD 0.14 billones en 2024 y se anticipa que llegará a USD 0.18 billones para 2032, con un CAGR del 2.8% durante el período de pronóstico. El mercado global de construcción de edificios en África se encuentra en una etapa inicial pero en expansión. La escasez de viviendas impulsa la demanda residencial. La infraestructura pública apoya escuelas y hospitales. Los centros urbanos lideran la actividad de construcción. La inversión privada sigue siendo cautelosa. Las limitaciones de la cadena de suministro afectan la velocidad de ejecución. La región posee alrededor del 2% del mercado.
Análisis de Jugadores Clave:
- China State Construction Engineering Corporation
- Vinci
- Grupo ACS
- Bouygues Construction
- Skanska
Análisis Competitivo:
El mercado global de construcción de edificios presenta una intensa competencia entre grandes contratistas multinacionales y fuertes jugadores regionales. Las empresas líderes compiten a través de la escala de los proyectos, el alcance geográfico y la capacidad de ejecución. Las firmas se centran en carteras diversificadas en segmentos residenciales, comerciales e infraestructurales. La fortaleza en la licitación estratégica y la estabilidad del balance influyen en la obtención de contratos. La adopción de tecnología mejora el control de costos y la velocidad de entrega de proyectos. La capacidad de sostenibilidad fortalece el posicionamiento en proyectos públicos e institucionales. Las empresas regionales retienen ventaja en regulaciones locales y acceso a mano de obra. Permanece moderadamente fragmentado a pesar de la presencia de líderes globales.
Desarrollos Recientes:
- En enero de 2026, Bouygues lanzó una nueva División de Construcción uniendo a Colas, Bouygues Construction y Bouygues Immobilier bajo una sola estructura para impulsar sinergias y crecimiento. La división supervisa más de €27 mil millones en ingresos y 100,000 empleados en todo el mundo, enfocándose en la coordinación y eficiencia.
- En diciembre de 2025, Vinci Compass, parte del grupo Vinci, completó la adquisición de una participación de control del 50.1% en Verde Asset Management, agregando aproximadamente R$16 mil millones en activos bajo gestión. Este acuerdo fortalece la plataforma de Productos y Soluciones de Inversión Global de Vinci y se espera que incremente en dos dígitos las ganancias por acción relacionadas con tarifas.
- En junio de 2025, el brazo de construcción del Grupo ACS, Dragados, adquirió la firma chilena Fleischmann para potenciar sus capacidades en la construcción de centros de datos e infraestructura digital. La medida se alinea con el Plan Nacional de Centros de Datos de Chile y mejora la presencia de ACS en América Latina para proyectos de tecnología avanzada.
- En mayo de 2025, China State Construction Engineering Corporation (CSCEC) firmó una asociación estratégica con MODENA E&C para acelerar proyectos de construcción global utilizando tecnología de Construcción Modular Integrada (MIC). La colaboración apunta a empresas conjuntas en los sectores de infraestructura, construcción, vivienda, planta y energía en mercados como China, Indonesia, Rusia, Uzbekistán y el CCG.
Cobertura del Informe:
El informe de investigación ofrece un análisis profundo basado en Tipo de Construcción, Tipo de Edificio, Ciclo de Vida del Proyecto, Método de Construcción, Tipo de Material, Modelo de Adquisición y Tamaño del Proyecto (CAPEX). Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El crecimiento de la población urbana continuará sosteniendo la demanda de construcción a largo plazo en desarrollos residenciales y de uso mixto.
- Los programas de infraestructura pública apoyarán tuberías de proyectos estables en instalaciones de transporte, salud y educación.
- Los estándares de sostenibilidad influirán cada vez más en el diseño de edificios, la selección de materiales y las prácticas de construcción.
- Los métodos de construcción modular y prefabricada ganarán mayor aceptación debido a los beneficios de velocidad y calidad.
- Las herramientas digitales de gestión de proyectos mejorarán la precisión de la planificación, el control de costos y la eficiencia de ejecución.
- Los desarrollos de uso mixto se expandirán para abordar la densidad urbana, las necesidades de estilo de vida y los desafíos de escasez de tierras.
- El capital privado favorecerá activos de construcción resilientes con retornos predecibles y larga vida operativa.
- Las iniciativas de desarrollo de la fuerza laboral crecerán para abordar la escasez de mano de obra calificada y las brechas de productividad.
- Los requisitos de cumplimiento normativo jugarán un papel más importante en la configuración de los tiempos de aprobación y la viabilidad de los proyectos.
- Las economías emergentes ofrecerán oportunidades de crecimiento más fuertes respaldadas por la urbanización y la inversión en infraestructura.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado para el Mercado Global de Construcción de Edificios y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado global de construcción de edificios entre 2025 y 2032?
¿Qué segmento del mercado global de construcción de edificios tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado global de construcción de edificios?
¿Quiénes son las empresas líderes en el mercado global de la construcción de edificios?
¿Qué región tuvo la mayor participación en el mercado global de construcción de edificios en 2024?
¿Qué región tuvo la mayor participación en el mercado global de construcción de edificios en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de la Construcción de Edificios Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de la Construcción de Edificios Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 7.78 trillion → forecast year: USD 12.54 trillion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de la Construcción de Edificios Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de la Construcción de Edificios Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de la Construcción de Edificios Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de la Construcción de Edificios Market Drivers
- 3.3 Mercado de la Construcción de Edificios Market Restraints & Challenges
- 3.4 Mercado de la Construcción de Edificios Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de la Construcción de Edificios Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de la Construcción de Edificios Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de la Construcción de Edificios category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de la Construcción de Edificios Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de la Construcción de Edificios Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de la Construcción de Edificios market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de la Construcción de Edificios Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de la Construcción de Edificios Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de la Construcción de Edificios Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de la Construcción de Edificios (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de la Construcción de Edificios Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de la Construcción de Edificios Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de la Construcción de Edificios Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de la Construcción de Edificios Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de la Construcción de Edificios Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de la Construcción de Edificios Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de la Construcción de Edificios Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de la Construcción de Edificios Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de la Construcción de Edificios Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
