
Descripción General del Mercado:
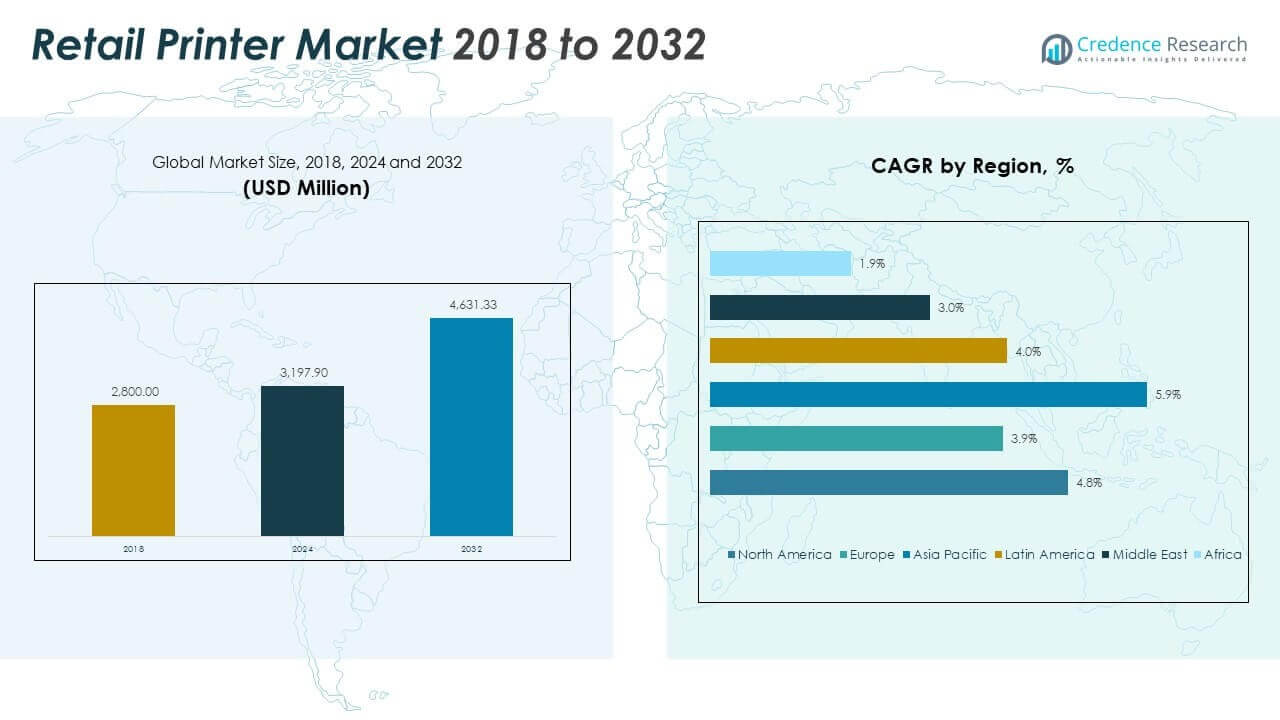
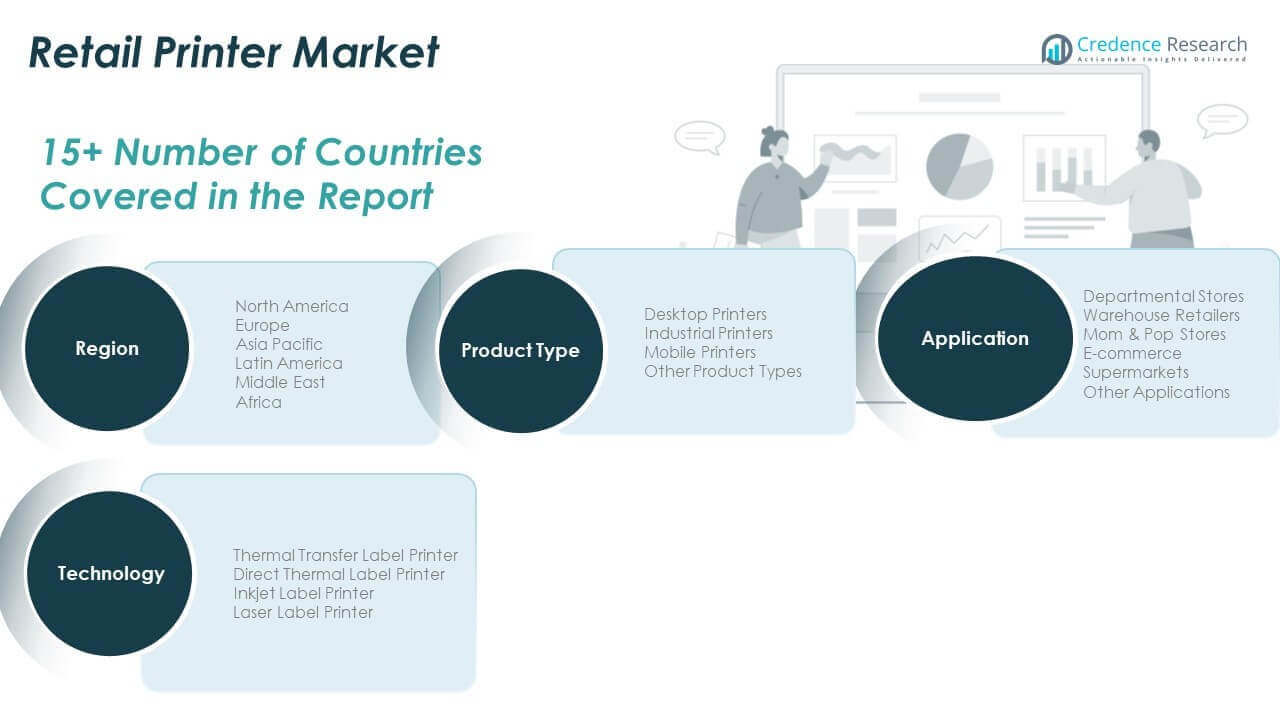
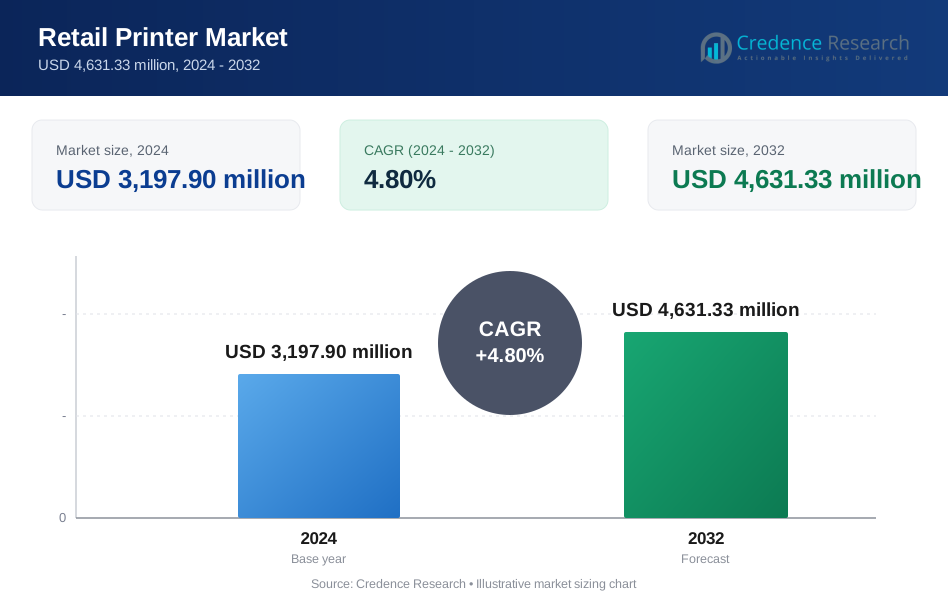
El tamaño del mercado de impresoras minoristas fue valorado en USD 2,800.00 millones en 2018 a USD 3,197.90 millones en 2024 y se anticipa que alcanzará USD 4,631.33 millones para 2032, con un CAGR del 4.80% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Impresoras Minoristas 2024 | USD 3,197.90 Millones |
| Mercado de Impresoras Minoristas, CAGR | 4.80% |
| Tamaño del Mercado de Impresoras Minoristas 2032 | USD 4,631.33 Millones |
El mercado de impresoras minoristas crece debido a la expansión del comercio minorista organizado y los sistemas de facturación digital. Los minoristas adoptan impresoras para mejorar la velocidad de pago y la precisión de la facturación. La implementación de POS aumenta las necesidades de impresión de recibos y etiquetas. La gestión de inventarios depende del etiquetado de productos y códigos de barras. El cumplimiento del comercio electrónico impulsa la demanda de etiquetas de envío y devolución. Los requisitos regulatorios de facturación sostienen el uso de impresoras. La estandarización de hardware en las tiendas apoya la demanda de reemplazo. Las impresoras compactas y térmicas ganan preferencia debido a sus bajas necesidades de mantenimiento.
Norteamérica lidera debido a la infraestructura minorista avanzada y la alta penetración de POS. Estados Unidos sigue siendo un contribuyente clave con grandes cadenas minoristas y centros de comercio electrónico. Europa sigue con una fuerte demanda de impresión impulsada por el cumplimiento en los supermercados. Asia Pacífico emerge como la región de más rápido crecimiento impulsada por China e India. La rápida formalización del comercio minorista y los pagos digitales apoyan la adopción. América Latina muestra un progreso constante a través de la modernización minorista. Medio Oriente y África siguen emergiendo debido al desarrollo gradual de infraestructura.
Perspectivas del Mercado:
- El mercado de impresoras minoristas alcanzó los USD 2,800.00 millones en 2018, se expandió a USD 3,197.90 millones en 2024 y se proyecta que alcanzará los USD 4,631.33 millones para 2032, creciendo a una tasa compuesta anual del 4.80% impulsada por la expansión de POS y la digitalización minorista.
- América del Norte dominó con aproximadamente el 35.4% de participación en 2024, seguida por Asia Pacífico con el 30.8% y Europa con el 21.6%, respaldada por una infraestructura minorista madura, alta densidad de transacciones y fuertes requisitos de cumplimiento.
- Asia Pacífico emergió como la región de más rápido crecimiento y mantuvo casi el 30.8% de participación en 2024, impulsada por la formalización minorista en China e India, la rápida expansión de supermercados y la creciente adopción de pagos digitales.
- Por tipo de producto y aplicación, las impresoras de escritorio e industriales juntas representaron casi el 68% de participación, mientras que los supermercados y las tiendas departamentales contribuyeron con alrededor del 46% de participación, reflejando una alta frecuencia de facturación y operaciones centralizadas de tiendas.
- Por tecnología, las soluciones de impresión térmica mantuvieron aproximadamente el 64% de participación, respaldadas por necesidades de mantenimiento bajas, salida más rápida y adecuación para la impresión de recibos y etiquetas de alto volumen en el comercio minorista.
Impulsores del Mercado:
Expansión del Comercio Minorista Organizado e Infraestructura de Punto de Venta a Través de Formatos
El mercado de impresoras minoristas se beneficia del crecimiento constante en formatos de comercio minorista organizado en todo el mundo. Supermercados, hipermercados y tiendas especializadas invierten en sistemas de facturación estructurados. Los minoristas dependen de las impresoras para asegurar operaciones de pago rápidas y precisas. La expansión de POS incrementa la demanda de dispositivos de impresión de recibos y etiquetas. Las cadenas minoristas estandarizan el hardware en todas las ubicaciones para lograr consistencia. Esto apoya un mejor control de transacciones y calidad en el servicio al cliente. Los modelos de franquicia aumentan aún más las necesidades de despliegue de impresoras. La digitalización minorista sostiene la demanda de equipos a largo plazo. Los programas de automatización minorista refuerzan las actualizaciones de impresoras. Los planes de expansión de tiendas también aumentan los volúmenes de instalación.
Creciente Necesidad de Facturación Precisa, Seguimiento de Inventario e Identificación de Productos
El mercado de impresoras minoristas gana tracción por la demanda de registros de transacciones precisos. Los minoristas priorizan la facturación sin errores para mantener la confianza del cliente. Las impresoras de códigos de barras y etiquetas mejoran la visibilidad del stock en los estantes. Las auditorías de inventario dependen de una identificación clara de los productos. Ayuda a los minoristas a reducir el desabastecimiento y los problemas de desajuste de stock. Los productos de alta rotación requieren actualizaciones frecuentes de etiquetas. Las normas de cumplimiento minorista fomentan los registros impresos. Estos factores refuerzan el uso continuo de impresoras. Los gerentes de tienda dependen de los datos impresos para la conciliación diaria. La preparación para auditorías aumenta la dependencia de la documentación física.
Crecimiento del Cumplimiento de Comercio Electrónico y Operaciones Minoristas Multicanal
El mercado de impresoras minoristas recibe apoyo del crecimiento del comercio minorista multicanal. Las tiendas manejan pedidos en línea junto con ventas presenciales. Las notas de empaque, etiquetas de devolución y facturas necesitan impresión confiable. Los minoristas integran impresoras con sistemas de gestión de pedidos. Mejora la velocidad de cumplimiento y la precisión de los pedidos. Los modelos de entrega en el mismo día aumentan la frecuencia de impresión. Los servicios de clic y recogida también dependen de etiquetas impresas. Este impulsor expande el uso más allá de los mostradores de pago. La logística inversa también requiere una salida consistente de etiquetas. Los centros de cumplimiento aumentan la densidad de impresoras por ubicación.
- Por ejemplo, Amazon utiliza impresoras de etiquetas industriales, incluidas soluciones de Honeywell, en su red de cumplimiento en EE. UU. para apoyar la impresión de etiquetas de envío de alto volumen y el procesamiento rápido de pedidos para operaciones de entrega el mismo día y al día siguiente.
Cumplimiento Normativo Y Requisitos De Documentación De Facturas Fiscales
El mercado de impresoras para el comercio minorista avanza debido a los requisitos normativos de facturación. Los gobiernos exigen facturas fiscales impresas en muchas regiones. Los minoristas mantienen registros de transacciones para auditorías. Garantiza el cumplimiento de las leyes de protección al consumidor. Las impresoras térmicas se adaptan a las necesidades de facturación de alto volumen. Los sistemas minoristas alinean el hardware con las normas fiscales. Las pequeñas tiendas adoptan impresoras conformes para seguridad legal. La presión normativa sostiene una demanda estable. La aplicación de políticas aumenta la frecuencia de inspecciones. La precisión en la documentación se convierte en una prioridad operativa.
- Por ejemplo, Reliance Retail ha implementado impresoras de recibos térmicos en su extensa red de tiendas en India para apoyar la facturación conforme al GST, la generación rápida de facturas y las operaciones estandarizadas de POS durante auditorías regulatorias y períodos de máxima actividad minorista.
Tendencias Del Mercado:
Cambio Hacia Dispositivos De Impresión Minorista Compactos Y Eficientes En Espacio
El mercado de impresoras para el comercio minorista refleja un claro cambio hacia diseños de hardware compactos. Los minoristas prefieren dispositivos que se ajusten a espacios de mostrador limitados. Las tiendas urbanas operan con huellas más pequeñas. Mejora la organización del mostrador y el movimiento del personal. Las impresoras portátiles ganan terreno en tiendas emergentes. Los conceptos de pago móvil también apoyan esta tendencia. Los minoristas valoran la facilidad de colocación e instalación. Los formatos compactos influyen en las estrategias de diseño de productos. La estética del hardware gana atención en las tiendas modernas. Las unidades ligeras facilitan las necesidades de reubicación.
Aumento De La Adopción De Soluciones De Impresión Inalámbricas Y Conectadas A La Nube
Las tendencias del mercado de impresoras para el comercio minorista se inclinan hacia opciones de conectividad inalámbrica. Los minoristas reducen el desorden de cables en los diseños de tiendas. Los sistemas POS basados en la nube se integran directamente con las impresoras. Permite el monitoreo remoto y el control de dispositivos. Los equipos centrales gestionan el estado de las impresoras en todos los puntos de venta. Las actualizaciones de software se implementan sin acceso físico. Esta tendencia apoya redes minoristas escalables. La conectividad mejora la flexibilidad operativa. Los dispositivos en red apoyan una solución de problemas más rápida. El control centralizado reduce los costos de soporte.
- Por ejemplo, la gestión de flotas en la nube de Lexmark se integra con Microsoft Universal Print para permitir la gestión remota de dispositivos y el envío de trabajos de impresión basados en la nube sin requerir aplicaciones locales en PC.
Preferencia Por Tecnologías De Impresión De Bajo Mantenimiento Y Eficientes En Energía
El mercado de impresoras para el comercio minorista muestra una creciente preferencia por soluciones de bajo mantenimiento. Los minoristas buscan reducir el tiempo de inactividad y los costos de servicio. Las impresoras térmicas atraen atención debido a la menor cantidad de piezas móviles. Reduce la frecuencia de reemplazo de consumibles. Los dispositivos eficientes en energía se alinean con los objetivos de control de costos. Las cadenas minoristas rastrean de cerca los gastos operativos. Las operaciones sostenibles de las tiendas también influyen en la adquisición. La eficiencia da forma a las decisiones de compra. La cobertura de garantía afecta la selección de modelos. La evaluación del costo del ciclo de vida guía a los equipos de adquisición.
Personalización Y Branding A Través De Recibos Y Etiquetas Impresas
El Mercado de Impresoras para Retail destaca el creciente enfoque en la personalización de impresiones. Los minoristas utilizan recibos para mensajes de marca. El contenido promocional aparece en los comprobantes de transacción. Apoya el marketing sin gasto adicional en medios. Las etiquetas llevan logotipos y detalles de cumplimiento. Los programas de lealtad se integran con cupones impresos. La impresión personalizada mejora el compromiso del cliente. La marca añade valor estratégico a las impresoras. Las campañas estacionales impulsan actualizaciones de contenido. Los puntos de contacto impresos refuerzan el recuerdo de la marca.
- Por ejemplo, la impresora móvil RJ-4230B de Brother ofrece una resolución de 203 dpi en etiquetas de 3 pulgadas, permitiendo la impresión clara de códigos de barras y códigos QR para el uso de cupones y programas de lealtad en entornos minoristas.
Análisis de Desafíos del Mercado:
Alta Inversión Inicial en Hardware y Ciclos de Reemplazo Continuos
El Mercado de Impresoras para Retail enfrenta presión de costos por las necesidades de inversión en hardware. Los pequeños minoristas luchan con los gastos iniciales de compra. Las cadenas de tiendas múltiples reemplazan dispositivos en ciclos fijos. Esto tensiona los presupuestos de capital con el tiempo. El hardware importado aumenta la exposición a costos. Los contratos de mantenimiento se suman a los costos totales de propiedad. Los mercados sensibles al precio retrasan las actualizaciones. El control de costos sigue siendo un desafío central. Los límites presupuestarios ralentizan la renovación tecnológica. Las opciones de arrendamiento siguen siendo limitadas en muchas regiones.
Obsolescencia Tecnológica y Problemas de Compatibilidad con Sistemas POS
El Mercado de Impresoras para Retail enfrenta desafíos por las rápidas actualizaciones de sistemas. Las actualizaciones de software POS requieren hardware compatible. Las impresoras antiguas no soportan nuevas interfaces. Esto crea retrasos en la integración durante los ciclos de renovación del sistema. Los minoristas enfrentan interrupciones durante los reemplazos. El bloqueo de proveedores limita la flexibilidad. La reentrenamiento del personal añade carga operativa. La alineación tecnológica requiere una planificación cuidadosa. Los períodos de transición impactan la productividad de la tienda. Las pruebas de compatibilidad aumentan el tiempo de implementación.
Oportunidades del Mercado:
Potencial No Explotado en Mercados Minoristas Emergentes y Ciudades de Segundo Nivel
El Mercado de Impresoras para Retail tiene una fuerte oportunidad en regiones emergentes. El retail organizado se expande más allá de las grandes ciudades. Las ubicaciones de segundo y tercer nivel adoptan sistemas POS. Esto impulsa las instalaciones de impresoras por primera vez. Los minoristas locales modernizan las prácticas de facturación. Los modelos de impresoras asequibles se adaptan a estos mercados. Las asociaciones de distribución apoyan un mayor alcance. El potencial de expansión sigue siendo significativo. La digitalización gubernamental apoya la adopción. La formalización del retail fortalece las perspectivas de demanda.
Integración con el Retail Inteligente y Tecnologías de Tiendas Automatizadas
El Mercado de Impresoras para Retail puede beneficiarse de la adopción del retail inteligente. Las cajas automáticas y los estantes digitales requieren soporte de impresión. Complementa los modelos de tienda de autoservicio e híbridos. El retail basado en datos utiliza identificadores impresos para el seguimiento. Los sistemas de inventario basados en IA se integran con impresoras de etiquetas. Las tiendas inteligentes demandan dispositivos de salida confiables. Los proveedores pueden ofrecer soluciones integradas. La innovación abre nuevos caminos de ingresos. Las tiendas piloto validan casos de uso avanzados. Las asociaciones tecnológicas mejoran la profundidad de las soluciones.
Análisis de Segmentación del Mercado:
El Mercado de Impresoras para Retail muestra una clara diferenciación
Por tipo de producto basado en la escala de la tienda y la carga de trabajo. Las impresoras de escritorio sirven a establecimientos pequeños y medianos que requieren dispositivos compactos y rentables. Las impresoras industriales apoyan entornos de alto volumen con salida continua de etiquetas y recibos. Las impresoras móviles ganan demanda en formatos de venta minorista flexibles y modelos de venta asistida. Otros tipos de productos abordan necesidades específicas como configuraciones de quioscos y tiendas especializadas. La selección de productos depende de la velocidad de impresión, durabilidad y limitaciones de espacio. Los minoristas alinean la elección del dispositivo con la intensidad de las transacciones. La fiabilidad del hardware influye en las decisiones de adquisición a largo plazo.
- Por ejemplo, la serie T600 de impresoras industriales de TSC está diseñada para operaciones de alto volumen y múltiples sitios con salida consistente de etiquetas. La serie admite velocidades de impresión rápidas, construcción duradera y rendimiento estable adecuado para entornos de etiquetado continuo en retail y logística.
Por aplicación, las tiendas departamentales y supermercados representan los principales centros de demanda debido a la alta cantidad de transacciones diarias. Los minoristas de almacenes dependen de impresoras para el etiquetado a granel y el movimiento de stock. Las tiendas de barrio adoptan modelos básicos para cumplir con la facturación. El comercio electrónico impulsa la demanda de etiquetas de envío y documentación de devoluciones. Soporta la integración con plataformas de gestión de pedidos. Otras aplicaciones incluyen tiendas de conveniencia y establecimientos especializados. La diversidad de aplicaciones sostiene una demanda constante en los formatos de venta minorista. La frecuencia de uso varía según el tamaño de la tienda y el modelo de ventas.
Por tecnología, las impresoras de etiquetas de transferencia térmica ganan tracción para necesidades de etiquetado duraderas y de larga vida. Las impresoras de etiquetas térmicas directas son adecuadas para tareas de impresión rápidas y a corto plazo. Las impresoras de etiquetas de inyección de tinta soportan requisitos de color y marca. Las impresoras de etiquetas láser sirven para casos de uso especializados y de bajo volumen. El mercado de impresoras minoristas se beneficia de la elección tecnológica basada en la calidad de impresión, el costo y las necesidades de mantenimiento. Los minoristas evalúan la disponibilidad de consumibles y los costos del ciclo de vida. La adopción de tecnología se alinea con los objetivos de eficiencia operativa.
- Por ejemplo, la impresora industrial CL4NX Plus de SATO admite un ancho de impresión máximo de aproximadamente 104 mm y ofrece una resolución de 203 dpi. La impresora ofrece transferencia térmica de alta velocidad e impresión térmica directa, lo que la hace adecuada para la producción de códigos de barras y etiquetas duraderas en entornos de venta al por menor y logística.
Segmentación:
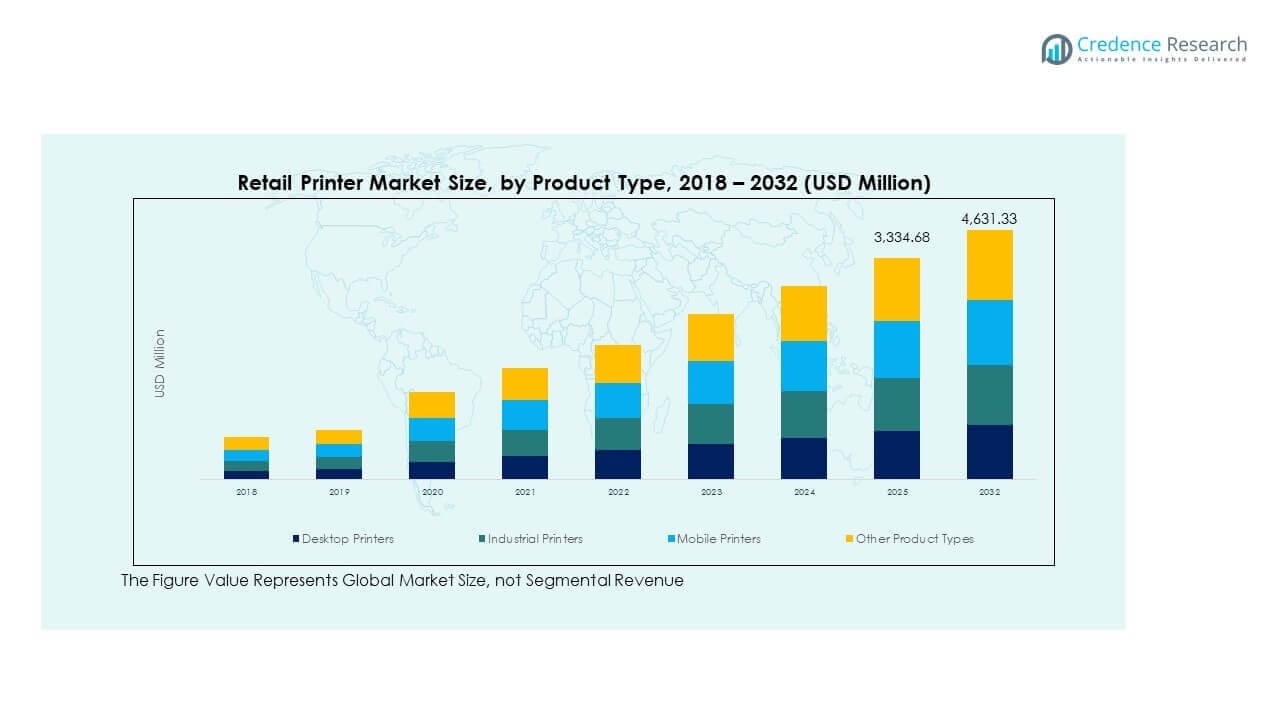
Por Tipo de Producto
- Impresoras de Escritorio
- Impresoras Industriales
- Impresoras Móviles
- Otros Tipos de Productos
Por Aplicación
- Grandes Almacenes
- Minoristas de Almacén
- Tiendas de Barrio
- Comercio Electrónico
- Supermercados
- Otras Aplicaciones
Por Tecnología
- Impresoras de Etiquetas por Transferencia Térmica
- Impresoras de Etiquetas Térmicas Directas
- Impresoras de Etiquetas de Inyección de Tinta
- Impresoras de Etiquetas Láser
Por Región
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
Norteamérica
El tamaño del mercado de impresoras para el comercio minorista en Norteamérica se valoró en USD 1,002.40 millones en 2018, alcanzando USD 1,130.76 millones en 2024 y se anticipa que llegará a USD 1,635.33 millones para 2032, con un CAGR del 4.8% durante el período de pronóstico. La región mantuvo una participación de mercado de casi el 35.36% en 2024. El mercado de impresoras para el comercio minorista en Norteamérica sigue siendo maduro y orientado a la tecnología. Las grandes cadenas minoristas dependen de hardware POS estandarizado en las tiendas. Se beneficia de la adopción temprana de impresoras inalámbricas y habilitadas para la nube. EE. UU. lidera la demanda debido a los altos volúmenes de transacciones. Canadá apoya el crecimiento a través de la penetración del comercio minorista organizado. Los requisitos de cumplimiento minorista sostienen la demanda de impresión de recibos. Los centros de cumplimiento de comercio electrónico aumentan el uso de impresoras de etiquetas. Los ciclos de renovación de hardware permanecen consistentes. La presencia de proveedores apoya una demanda de reemplazo estable.
Europa
El tamaño del mercado de impresoras minoristas en Europa se valoró en USD 632.80 millones en 2018 a USD 690.02 millones en 2024 y se anticipa que alcanzará USD 934.38 millones para 2032, con un CAGR del 3.9% durante el período de pronóstico. La región representó el 21.58% de la cuota de mercado en 2024. El mercado de impresoras minoristas en Europa refleja una fuerte influencia regulatoria. Los minoristas cumplen con estrictas normas de facturación y documentación. Alemania, Francia y el Reino Unido lideran la demanda. Apoya el uso constante de impresoras térmicas. Los supermercados y las tiendas especializadas dominan las instalaciones. La digitalización minorista avanza a un ritmo controlado. La fiabilidad del hardware sigue siendo una prioridad. El sur de Europa muestra un crecimiento moderado en la adopción. Europa del Este ofrece un potencial de expansión gradual.
Asia Pacífico
El tamaño del mercado de impresoras minoristas en Asia Pacífico se valoró en USD 831.60 millones en 2018 a USD 984.46 millones en 2024 y se anticipa que alcanzará USD 1,548.26 millones para 2032, con un CAGR del 5.9% durante el período de pronóstico. La región representó el 30.78% de la cuota de mercado en 2024. El mercado de impresoras minoristas en Asia Pacífico muestra un fuerte impulso de expansión. China e India impulsan el volumen a través de la formalización minorista. Gana apoyo de la rápida adopción de POS. Las tiendas de conveniencia y los supermercados se expanden rápidamente. Japón y Corea del Sur se centran en mejoras de eficiencia. Las impresoras móviles ganan tracción en el comercio minorista urbano. El crecimiento del comercio electrónico apoya la demanda de etiquetas. La fabricación local mejora el acceso al suministro. Los mercados sensibles al precio favorecen dispositivos compactos.
América Latina
El tamaño del mercado de impresoras minoristas en América Latina se valoró en USD 207.20 millones en 2018 a USD 234.69 millones en 2024 y se anticipa que alcanzará USD 318.96 millones para 2032, con un CAGR del 4.0% durante el período de pronóstico. La región capturó el 7.34% de la cuota de mercado en 2024. El mercado de impresoras minoristas en América Latina crece con la modernización minorista. Brasil y Argentina lideran la demanda regional. Se beneficia de las actualizaciones de POS en áreas urbanas. El comercio minorista organizado se expande gradualmente. Las pequeñas tiendas adoptan impresoras de nivel básico. Las necesidades de cumplimiento apoyan la impresión de recibos. La volatilidad económica limita las actualizaciones rápidas. Los distribuidores locales moldean el acceso de los proveedores. La demanda sigue centrada en el reemplazo.
Oriente Medio
El tamaño del mercado de impresoras minoristas en Oriente Medio se valoró en USD 79.80 millones en 2018 a USD 83.44 millones en 2024 y se anticipa que alcanzará USD 104.69 millones para 2032, con un CAGR del 3.0% durante el período de pronóstico. La región tuvo el 2.61% de la cuota de mercado en 2024. El mercado de impresoras minoristas en Oriente Medio se alinea con el crecimiento del comercio minorista basado en centros comerciales. Los países del CCG lideran la adopción. Apoya sistemas POS modernos en grandes tiendas. El comercio minorista impulsado por el turismo sostiene el uso de impresoras. Israel muestra una demanda centrada en la tecnología. Los pequeños minoristas adoptan impresoras a un ritmo más lento. La dependencia de las importaciones influye en los precios. La digitalización minorista sigue siendo selectiva. La expansión sigue la inversión en infraestructura.
África
El tamaño del mercado de impresoras minoristas en África se valoró en USD 46.20 millones en 2018 a USD 74.52 millones en 2024 y se anticipa que alcanzará USD 89.71 millones para 2032, con un CAGR del 1.9% durante el período de pronóstico. La región representó el 2.33% de la cuota de mercado en 2024. El mercado de impresoras minoristas en África permanece en una etapa temprana. Sudáfrica lidera la adopción minorista estructurada. Gana tracción por la penetración de POS en ciudades. El comercio minorista informal limita el despliegue generalizado. La asequibilidad del hardware influye en los patrones de demanda. Las importaciones dominan los canales de suministro. La fiabilidad de la energía afecta la elección de dispositivos. La digitalización gubernamental apoya el crecimiento gradual. El potencial a largo plazo sigue sin explotarse.
Análisis de Jugadores Clave:
- Zebra Technologies Corporation
- Epson Corporation
- Toshiba TEC Corporation
- Honeywell International Inc.
- Bixolon Co., Ltd.
- Avery Dennison Corporation
- Brother Industries, Ltd.
- Star Micronics Co., Ltd.
- SATO Holdings Corporation
- TSC Auto ID Technology Co., Ltd.
- Postek Electronics Co., Ltd.
Análisis Competitivo:
El mercado de impresoras para retail presenta competencia entre fabricantes globales y proveedores regionales. Los principales jugadores se centran en la fiabilidad del producto, la velocidad de impresión y la compatibilidad del sistema. Se beneficia de una fuerte presencia de marca y redes de distribución establecidas. Las empresas invierten en carteras de impresoras térmicas y móviles para abordar diversas necesidades minoristas. Las asociaciones estratégicas con proveedores de POS fortalecen el acceso al mercado. Los proveedores enfatizan el soporte de servicio y la cobertura de garantía para retener a los clientes. La competencia de precios sigue siendo intensa en los segmentos de nivel de entrada. La innovación se centra en diseños compactos y conectividad inalámbrica. Los jugadores regionales compiten a través de ofertas rentables. El posicionamiento en el mercado depende de la profundidad tecnológica y el alcance al cliente.
Desarrollos Recientes:
- En octubre de 2025, Epson Corporation anunció la integración de sus impresoras térmicas de recibos POS en la plataforma de exhibición minorista Converge Take-a-Ticket de OnQ, mejorando las experiencias de compra simplificadas para minoristas al conectarse con sistemas de inventario y comercio electrónico.
- En enero de 2025, Lexmark anunció nuevas impresoras listas para retail en NRF 2025. La compañía presentó su familia de impresoras A3 y multifuncionales (MFPs) de la Serie 9, diseñadas para mejorar la eficiencia operativa y las ventas para minoristas. Estos dispositivos marcan una actualización significativa adaptada para entornos minoristas.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Aplicación y Tecnología. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La expansión de la automatización minorista mantendrá la demanda de impresoras en funciones de pago, inventario y cumplimiento en formatos minoristas grandes y pequeños.
- Las impresoras inalámbricas y preparadas para la nube ganarán prioridad a medida que los minoristas estandaricen las plataformas centralizadas de POS y gestión de tiendas.
- La adopción de impresoras compactas y móviles aumentará en tiendas con espacio limitado y modelos de venta asistida en entornos minoristas urbanos.
- Las tecnologías de impresión térmica seguirán dominando debido a las menores necesidades de mantenimiento y al rendimiento constante en entornos de alta transacción.
- Las operaciones de comercio electrónico aumentarán el despliegue de impresoras para etiquetas de envío, procesamiento de devoluciones y flujos de trabajo de verificación de pedidos.
- Los mercados emergentes apoyarán el crecimiento del volumen a través de la formalización minorista y las instalaciones de hardware POS por primera vez.
- La impresión impulsada por el cumplimiento seguirá siendo crítica debido a los requisitos de facturación fiscal y documentación de auditoría en todas las regiones.
- Los ciclos de renovación de hardware impulsarán compras repetidas a medida que los minoristas actualicen dispositivos heredados a sistemas modernos compatibles.
- El enfoque en la sostenibilidad influirá en el diseño de productos a través de la eficiencia energética y el uso reducido de consumibles.
- La diferenciación competitiva dependerá de la fiabilidad, el soporte de servicio y la integración con los ecosistemas de software minorista.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de impresoras de venta al por menor y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de impresoras de retail entre 2024 y 2032?
¿Qué segmento del mercado de impresoras de venta al por menor tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de impresoras de venta al por menor?
¿Quiénes son las empresas líderes en el mercado de impresoras de venta al por menor?
¿Qué región comandó la mayor parte del mercado de impresoras de venta al por menor en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Impresoras Minoristas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Impresoras Minoristas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,197.90 million → 2032: USD 4,631.33 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Impresoras Minoristas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Impresoras Minoristas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Impresoras Minoristas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Impresoras Minoristas Market Drivers
- 3.3 Mercado de Impresoras Minoristas Market Restraints & Challenges
- 3.4 Mercado de Impresoras Minoristas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Impresoras Minoristas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Impresoras Minoristas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Impresoras Minoristas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Impresoras Minoristas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Impresoras Minoristas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Impresoras Minoristas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Impresoras Minoristas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Impresoras Minoristas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Impresoras Minoristas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Impresoras Minoristas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Impresoras Minoristas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Impresoras Minoristas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Impresoras Minoristas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Impresoras Minoristas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Impresoras Minoristas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Impresoras Minoristas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Impresoras Minoristas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Impresoras Minoristas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Impresoras Minoristas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
