
Visión General del Mercado
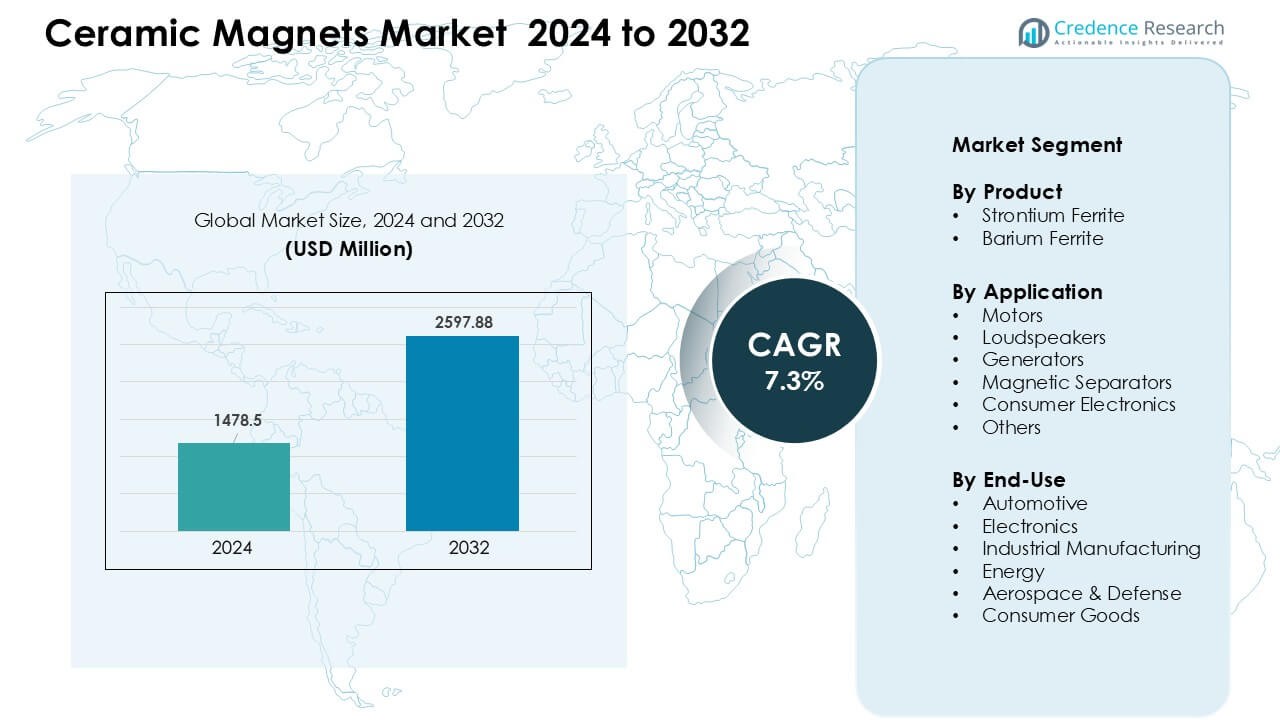
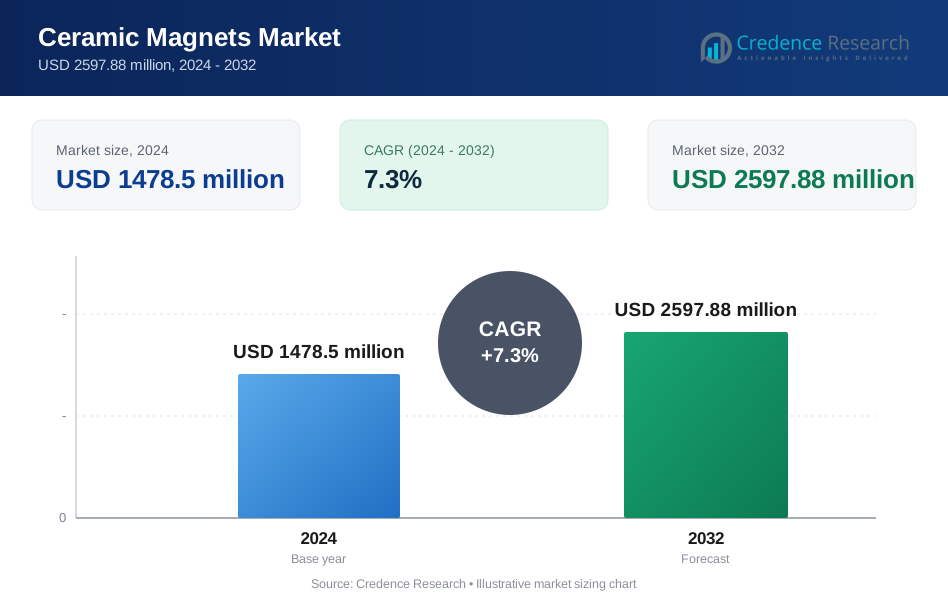
El mercado de imanes cerámicos fue valorado en USD 1478.5 millones en 2024 y se anticipa que alcanzará USD 2597.88 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.3% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Imanes Cerámicos 2024 | USD 1478.5 Millones |
| Mercado de Imanes Cerámicos, CAGR | 7.3% |
| Tamaño del Mercado de Imanes Cerámicos 2032 | USD 2597.88 Millones |
Asia-Pacífico lideró el mercado de imanes cerámicos en 2024 con aproximadamente el 42% de participación, impulsado por la producción a gran escala de motores, electrónica de consumo y componentes automotrices. Las empresas clave que moldean el mercado incluyen TDK Corporation, Hitachi Metals, Adams Magnetic Products, Arnold Magnetic Technologies, DMEGC, Ningbo Yunsheng, Galaxy Magnets, Sinomag, Ningbo Ketian Magnet y Eclipse Magnetics. Estos actores se centran en la fabricación de imanes de ferrita de alto volumen, procesamiento rentable y mejoras de rendimiento a través de la sinterización avanzada y el refinamiento de materiales. Las fuertes asociaciones con OEMs automotrices, de electrodomésticos e industriales apoyan una adopción más amplia, mientras que la expansión de la capacidad en China y Japón fortalece el liderazgo de la región en el suministro global de imanes cerámicos.
Perspectiva del Mercado
- El mercado de imanes cerámicos fue valorado en USD 1478.5 millones en 2024 y se proyecta que alcanzará USD 2597.88 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 7.3%.
- La demanda creció a medida que los fabricantes de automóviles y electrónica aumentaron el uso de imanes de ferrita en motores, sensores, altavoces y componentes de electrodomésticos debido a su bajo costo y fuerte estabilidad térmica.
- Las principales tendencias incluyen la creciente adopción de diseños de motores optimizados en costo, mayor uso en sistemas energéticamente eficientes y expansión de imanes cerámicos en automatización y equipos industriales pequeños.
- La competencia se intensificó entre los principales actores como TDK Corporation, Hitachi Metals, Adams Magnetic Products, Arnold Magnetic Technologies, DMEGC y Ningbo Yunsheng, apoyada por la expansión de la capacidad y la mejora del procesamiento de imanes de ferrita.
- Asia-Pacífico tuvo la mayor participación con un 42%, seguido por Europa con un 26%, mientras que el segmento de motores dominó las aplicaciones con un 42% de participación, apoyado por la fuerte producción de sistemas de motores relacionados con automóviles y electrodomésticos.
 Análisis de Segmentación del Mercado:
Por Producto
La ferrita de estroncio mantuvo la participación dominante en 2024 en el mercado de imanes cerámicos. Los fabricantes prefirieron este material debido a sus fuertes propiedades magnéticas, producción rentable y amplia disponibilidad. La demanda se mantuvo alta en aplicaciones automotrices, electrónicas de consumo e industriales porque la ferrita de estroncio soporta un rendimiento estable en entornos de alta temperatura. La ferrita de bario continuó sirviendo usos de nicho en medios de grabación y componentes electromagnéticos, pero su participación permaneció menor debido a su menor fuerza magnética en comparación con la ferrita de estroncio y la reducción de su adopción en la electrónica moderna.
- Por ejemplo, un estudio académico reciente sobre imanes de SrFe₁₂O₁₉ sinterizados logró una coercitividad de 164 kA/m junto con una densidad relativa del 93%, demostrando que los procesos de sinterización modernos pueden producir imanes de ferrita de estroncio de alta densidad y robustos, adecuados para uso industrial.
Por Aplicación
Los motores representaron la mayor participación en 2024 con aproximadamente el 42% del mercado de imanes cerámicos. Los motores eléctricos en sistemas automotrices, unidades HVAC, electrodomésticos y maquinaria industrial dependían en gran medida de los imanes cerámicos debido a su bajo costo y alta resistencia a la desmagnetización. Los altavoces y generadores siguieron con una demanda constante de los fabricantes de equipos de audio y dispositivos de generación de energía. Los separadores magnéticos crecieron en industrias de procesos como el reciclaje y la minería, mientras que la electrónica de consumo vio un uso estable en sensores y dispositivos compactos. Otras aplicaciones se expandieron gradualmente con el aumento de las necesidades de automatización.
- Por ejemplo, en operaciones de minería y reciclaje, los separadores basados en imanes cerámicos se utilizan ampliamente; la fiabilidad y durabilidad de los imanes de ferrita los hacen ideales para separar impurezas ferrosas del mineral o materiales reciclados sin problemas frecuentes de reemplazo o desmagnetización.
Por Uso Final
El sector automotriz se mantuvo como el segmento de uso final dominante en 2024 con cerca del 36% de participación. Los imanes cerámicos apoyaron ventanas eléctricas, sistemas ABS, bombas eléctricas, módulos de encendido y componentes de vehículos híbridos, lo que mantuvo una fuerte demanda en la producción global de vehículos. La electrónica ocupó el siguiente lugar debido al creciente uso en sensores, altavoces y pequeños motores. La fabricación industrial utilizó imanes cerámicos en cintas transportadoras, robótica y controles de maquinaria. Las aplicaciones energéticas se expandieron con sistemas de turbinas eólicas y pequeños generadores, mientras que los segmentos aeroespacial y de bienes de consumo añadieron una demanda de nicho pero creciente para piezas magnéticas ligeras y duraderas.
Principales Impulsores del Crecimiento
Aumento de la Demanda de Aplicaciones Automotrices y de Vehículos Eléctricos
Los productores automotrices aumentaron la adopción de imanes cerámicos debido a su bajo costo, fuerza magnética estable y amplia tolerancia a la temperatura. Los motores eléctricos, ventanas eléctricas, sistemas ABS, bombas de combustible, módulos de encendido y sistemas de vehículos híbridos dependen de los imanes de ferrita para un funcionamiento fiable. A medida que la producción de vehículos eléctricos se expande globalmente, los fabricantes de automóviles prefieren los imanes cerámicos para ensamblajes de motores no críticos porque reducen el costo del sistema y requieren una fabricación menos compleja. Los motores de tracción de vehículos eléctricos dependen más de los imanes de tierras raras, pero los imanes cerámicos aún apoyan sistemas auxiliares que ocupan una parte significativa de la lista de materiales del vehículo. El aumento de la producción de vehículos eléctricos de dos ruedas y sistemas híbridos compactos también impulsa la demanda. El cambio global hacia la eficiencia de combustible y la electrificación continúa expandiendo el uso en la electrónica automotriz, sistemas de gestión térmica y actuadores a bordo. Estos factores juntos fortalecen el consumo de imanes cerámicos y crean un camino de crecimiento estable a largo plazo.
- Por ejemplo, Ola Electric (un fabricante indio de vehículos eléctricos) anunció recientemente el desarrollo de un motor basado en imanes de ferrita para vehículos de dos ruedas para reducir la dependencia de materiales de tierras raras, subrayando que los imanes de ferrita siguen siendo ventajosos para segmentos de movilidad sensibles al costo.
Crecimiento en la Electrónica de Consumo y Producción de Pequeños Motores
Los fabricantes de electrónica de consumo utilizan imanes de cerámica en altavoces, sensores, ventiladores de refrigeración, temporizadores y pequeños motores eléctricos, lo que mantiene la demanda constante a medida que aumentan los envíos de dispositivos. Los imanes de ferrita ofrecen una fuerte resistencia a la corrosión, alta coercitividad y un costo muy bajo, lo que los hace adecuados para electrodomésticos producidos en masa, dispositivos electrónicos personales y equipos domésticos. El aumento de dispositivos para el hogar inteligente, productos de audio compactos y dispositivos portátiles apoya una adopción más amplia. Los pequeños motores utilizados en ventiladores, mezcladoras, lavadoras, unidades de HVAC y electrodomésticos robóticos dependen en gran medida de los imanes de cerámica porque el material proporciona un comportamiento magnético estable y soporta la producción a gran escala. Segmentos emergentes como los dispositivos portátiles inteligentes, productos de micromovilidad y sistemas mecatrónicos de bajo consumo también integran imanes de ferrita para una funcionalidad eficiente. Esta expansión continua en la fabricación de pequeños electrodomésticos y electrónica refuerza el crecimiento del mercado global y amplía la base de clientes.
- Por ejemplo, muchos altavoces y sistemas de audio para el hogar de gama media y económica continúan utilizando imanes de ferrita porque ofrecen una fuerza de campo magnético adecuada (típicamente alrededor de 0.2–0.5 Tesla) para el funcionamiento de la bobina de voz del altavoz, manteniendo bajos los costos de producción.
Automatización Industrial y Expansión de la Manufactura
La automatización industrial aceleró el uso de imanes de cerámica en sistemas robóticos, transportadores, separadores magnéticos, bombas y maquinaria de procesamiento. Las fábricas requieren componentes magnéticos confiables y asequibles que resistan el calor, la vibración y ciclos de trabajo prolongados. Los imanes de cerámica satisfacen estas necesidades y apoyan las actualizaciones de automatización en sectores como metales, procesamiento de alimentos, reciclaje y embalaje. Los separadores magnéticos que utilizan imanes de ferrita ayudan a mejorar la pureza del material y reducir los costos operativos, lo que impulsa la adopción en industrias de manejo a granel. A medida que la modernización industrial continúa en economías emergentes, los fabricantes invierten en sistemas automatizados que dependen de motores, sensores y actuadores construidos con imanes de cerámica. El crecimiento global en herramientas de maquinaria, sistemas HVAC y ventiladores industriales añade una demanda adicional. El movimiento más amplio hacia fábricas inteligentes y mantenimiento predictivo aumenta la instalación de motores y unidades de detección, reforzando el consumo de imanes de cerámica en industrias pesadas y ligeras.
Tendencias Clave & Oportunidades
Cambio Hacia Diseños de Motores Optimizados en Costos
Los fabricantes desarrollan cada vez más motores optimizados en costos para electrodomésticos, sistemas automotrices y maquinaria industrial para equilibrar el rendimiento con la asequibilidad. Los imanes de cerámica juegan un papel clave en este cambio porque reducen el costo del material mientras mantienen un rendimiento magnético funcional. Muchas empresas reemplazan imanes de tierras raras en sistemas no críticos con ferrita de estroncio para reducir la dependencia de cadenas de suministro volátiles de tierras raras. Esta tendencia abre nuevas oportunidades en motores de ventiladores, motores BLDC, bombas y componentes automotrices auxiliares. La innovación en métodos de moldeo, sinterización y alineación de granos de imanes de ferrita también mejora el rendimiento, permitiendo que los imanes de cerámica sirvan para aplicaciones más amplias. A medida que los fabricantes buscan alternativas de menor costo sin comprometer la fiabilidad, los imanes de cerámica ganan un atractivo más fuerte en mercados tanto maduros como emergentes.
- Por ejemplo, una investigación reciente que combina nanohilos de FeCo con polvo de hexaferrita de estroncio produjo un imán unido con coercitividad superior a 199 kA/m y una relación de remanencia superior a 0.76, ofreciendo aproximadamente un 20 % más de remanencia y un ~48 % más de producto energético que los imanes de hexaferrita pura convencionales, convirtiéndolos en candidatos competitivos para diseños de motores sin tierras raras.
Creciente Adopción en Energía Renovable y Sistemas Eficientes en Energía
La energía renovable y las tecnologías de eficiencia energética crean nuevas posibilidades para el uso de imanes de cerámica, especialmente en pequeños generadores eólicos, microturbinas y dispositivos auxiliares de conversión de energía. Los imanes de ferrita ofrecen resistencia a la corrosión y una fuerza magnética estable, lo que los hace adecuados para entornos exteriores difíciles. El impulso por electrodomésticos y sistemas industriales eficientes en energía apoya una mayor producción de motores y sopladores que utilizan imanes de cerámica. Las unidades de HVAC, los sistemas de ventilación y las bombas de calor dependen cada vez más de motores basados en ferrita para cumplir con las normas de eficiencia energética. Las inversiones en expansión en sistemas de energía distribuida y dispositivos de energía de bajo voltaje ofrecen oportunidades emergentes para los imanes de cerámica. A medida que las regulaciones de sostenibilidad se fortalecen, las tecnologías de motores que ahorran energía aumentarán aún más la integración de imanes de cerámica en varios sectores.
- Por ejemplo, se ha demostrado un prototipo de un generador de imán permanente para pequeñas turbinas eólicas (usando ferrita en lugar de imanes de tierras raras) que ilustra que los imanes de cerámica pueden usarse en generadores de energía renovable donde el costo y la resistencia a la corrosión son más importantes que el flujo magnético máximo.
Desafíos Clave
Competencia de Imanes de Tierras Raras en Aplicaciones de Alto Rendimiento
La electrónica de alto rendimiento, los motores de tracción de vehículos eléctricos, los sistemas aeroespaciales y la robótica avanzada prefieren imanes de tierras raras como el neodimio-hierro-boro (NdFeB) debido a su mayor densidad magnética y eficiencia. Esto crea un gran desafío para los imanes de cerámica, que no pueden igualar estos requisitos de alta fuerza magnética. A medida que las industrias buscan sistemas más pequeños, ligeros y eficientes en energía, la demanda puede desplazarse hacia soluciones de tierras raras para aplicaciones críticas. Los imanes de cerámica siguen siendo relevantes para usos sensibles al costo, pero enfrentan limitaciones para lograr alto torque, miniaturización y diseños de alta densidad de potencia. Esta brecha de rendimiento restringe la penetración en mercados premium.
Fluctuación en la Calidad de Materias Primas y Restricciones de Fabricación
Los imanes de cerámica dependen de la disponibilidad constante de óxido de hierro y carbonato de estroncio, y las fluctuaciones en la calidad de las materias primas afectan el rendimiento magnético y la confiabilidad general. Los procesos de fabricación como la sinterización, el moldeo y la alineación de granos requieren un control estricto para mantener la uniformidad en grandes volúmenes. Cualquier desviación puede reducir la fuerza magnética o aumentar las tasas de defectos, elevando los costos operativos para los productores. La producción también demanda procesos intensivos en energía, lo que expone a los fabricantes a precios de energía en aumento y desafíos de cumplimiento ambiental. Estas restricciones limitan la capacidad de escalar la producción rápidamente y mantener la estabilidad de precios en mercados globales competitivos.
Análisis Regional
América del Norte
América del Norte representó aproximadamente el 22% del mercado de imanes de cerámica en 2024, respaldada por una fuerte demanda de los sectores automotriz, HVAC, electrodomésticos de consumo y automatización industrial. EE. UU. lideró la adopción debido a la alta producción de pequeños motores, sensores y altavoces. El crecimiento en la fabricación de componentes para vehículos eléctricos y sistemas de energía renovable aumentó el uso de imanes de ferrita en motores y generadores auxiliares. La presencia de fabricantes de equipos de automatización y las actualizaciones continuas en maquinaria industrial apoyaron un consumo constante. Los avances en robótica, dispositivos inteligentes para el hogar y automatización de almacenes reforzaron la demanda regional de imanes de cerámica rentables en múltiples segmentos de uso final.
Europa
Europa representó casi el 26% del mercado de imanes cerámicos en 2024, impulsado por una fuerte producción automotriz, fabricación de electrodomésticos energéticamente eficientes y automatización industrial. Alemania, Francia e Italia siguieron siendo los principales usuarios debido a sistemas de motores avanzados y alta adopción de imanes de ferrita en unidades HVAC, herramientas eléctricas y sistemas robóticos. Las regulaciones de la UE que promueven la sostenibilidad y la reducción de la dependencia de tierras raras apoyaron un uso más amplio de imanes cerámicos en ensamblajes de motores no críticos. Las aplicaciones de energía renovable, como pequeños generadores eólicos y microturbinas, también aumentaron su uso. La fuerte demanda de electrónica de consumo, equipos industriales y movilidad eléctrica impulsó aún más el crecimiento regional.
Asia-Pacífico
Asia-Pacífico dominó el mercado de imanes cerámicos en 2024 con casi un 42% de participación, impulsado por la producción a gran escala de electrónica de consumo, componentes automotrices, pequeños motores y electrodomésticos. China, Japón, Corea del Sur e India lideraron la fabricación debido a cadenas de suministro robustas, productores de imanes de ferrita establecidos y una alta producción de electrónica. La expansión de la producción de vehículos eléctricos en China e India impulsó el creciente uso de imanes cerámicos en motores auxiliares y electrónica automotriz. La automatización industrial, la robótica y los electrodomésticos energéticamente eficientes continuaron acelerando la demanda. La región también se benefició de la disponibilidad de materias primas rentables y el rápido crecimiento industrial en aplicaciones de fabricación, HVAC y robótica.
América Latina
América Latina mantuvo cerca del 6% de participación del mercado de imanes cerámicos en 2024, respaldada por la creciente adopción en componentes automotrices, electrodomésticos y maquinaria industrial. Brasil y México lideraron la demanda debido a la expansión de las operaciones de ensamblaje de vehículos, el aumento del uso de pequeños motores y las crecientes inversiones en automatización de la fabricación. La producción de electrodomésticos en Brasil y Argentina también contribuyó a un mayor consumo de imanes de ferrita en compresores, ventiladores y equipos de audio. Las industrias de minería y reciclaje adoptaron separadores magnéticos, impulsando el uso industrial. El crecimiento gradual en energía renovable y generadores a pequeña escala ofreció oportunidades emergentes dentro de los mercados en desarrollo de la región.
Oriente Medio y África
La región de Oriente Medio y África representó alrededor del 4% del mercado de imanes cerámicos en 2024, impulsada por la creciente demanda en equipos industriales, sistemas HVAC y componentes automotrices. Países como los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica adoptaron imanes cerámicos en ventiladores, bombas y sistemas de automatización para apoyar la expansión de la infraestructura comercial e industrial. Las operaciones mineras en África utilizaron separadores magnéticos para el procesamiento de materiales, contribuyendo a una demanda industrial constante. El crecimiento en electrodomésticos y pequeños motores apoyó una adopción más amplia. Aunque el tamaño del mercado sigue siendo más pequeño que en otras regiones, la expansión de la infraestructura y la industrialización continúan creando nuevas oportunidades.
Segmentaciones del Mercado:
Por Producto
- Ferrita de Estroncio
- Ferrita de Bario
Por Aplicación
- Motores
- Altavoces
- Generadores
- Separadores Magnéticos
- Electrónica de Consumo
- Otros
Por Uso Final
- Automotriz
- Electrónica
- Manufactura Industrial
- Energía
- Aeroespacial y Defensa
- Bienes de Consumo
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de imanes cerámicos presenta una fuerte competencia liderada por empresas como TDK Corporation, Hitachi Metals, Adams Magnetic Products, Ningbo Yunsheng, Arnold Magnetic Technologies, DMEGC, Galaxy Magnets, Sinomag, Ningbo Ketian Magnet y Eclipse Magnetics. Estas empresas se centran en la producción de imanes de ferrita de alto volumen, el refinamiento de materiales y tecnologías mejoradas de sinterización para fortalecer el rendimiento y reducir defectos. Muchas firmas expanden su capacidad en Asia-Pacífico para satisfacer la creciente demanda de los sectores automotriz, de electrónica de consumo y automatización industrial. Las prioridades estratégicas incluyen la optimización de costos, la seguridad de materias primas y procesos avanzados de moldeo. Los fabricantes líderes también invierten en formas de imanes personalizadas para motores, altavoces y sensores, apoyando diversas aplicaciones finales. Las asociaciones con OEMs de automoción y electrónica ayudan a asegurar contratos a largo plazo, mientras que el desarrollo continuo de grados de ferrita resistentes a la corrosión y de alta coercitividad mejora la competitividad global.
Análisis de Jugadores Clave
- Adams Magnetic Products Co.
- Earth-Panda Advance Magnetic Material Co., Ltd.
- Arnold Magnetic Technologies
- Daido Steel Co., Ltd.
- Eclipse Magnetics Ltd.
- Electron Energy Corp.
- Goudsmit Magnetics Group
- Hangzhou Permanent Magnet Group
- Magnequench International, LLC
- Ningbo Yunsheng Co., Ltd.
Desarrollos Recientes
- En octubre de 2025, Goudsmit Magnetics Group Goudsmit emitió una actualización sobre las nuevas restricciones de exportación chinas en imanes de tierras raras, advirtiendo a los clientes sobre retrasos en los tiempos de entrega para imanes que contienen HRE debido a los requisitos de licencias de exportación.
- En junio de 2025, Ningbo Yunsheng Co., Ltd. Ningbo Yunsheng anunció que una parte (capacidad de 5,000 mt) de su Proyecto de Fabricación Inteligente de Imanes Permanentes de Tierras Raras de Alto Rendimiento de 15,000 mt se volvió operativo. La expansión de capacidad tiene como objetivo aumentar la escala de producción y fortalecer la cuota de mercado.
- En abril de 2025, China introdujo nuevos controles de exportación más estrictos que requieren licencias especiales para siete elementos de tierras raras de medio a pesado, así como compuestos relacionados, metales e imanes.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Producto, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de imanes cerámicos aumentará a medida que los fabricantes de automóviles y electrodomésticos expandan la producción de motores y sensores.
- La adopción de vehículos eléctricos impulsará el uso en motores auxiliares y electrónica de vehículos.
- El crecimiento de la electrónica de consumo apoyará un mayor consumo en altavoces, ventiladores y dispositivos compactos.
- La automatización industrial aumentará el uso de imanes en cintas transportadoras, bombas y sistemas robóticos.
- Los fabricantes invertirán en grados de ferrita mejorados con mejor coercitividad y durabilidad.
- La presión de costos fomentará la sustitución de imanes de tierras raras en aplicaciones no críticas.
- Los sistemas HVAC y electrodomésticos energéticamente eficientes impulsarán una adopción más amplia de imanes.
- Los mercados emergentes expandirán la capacidad de producción para satisfacer la creciente demanda regional.
- El uso de separadores magnéticos crecerá en las industrias de reciclaje, minería y procesos.
- La innovación en procesos de moldeo y sinterización mejorará el rendimiento y apoyará nuevas aplicaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de imanes de cerámica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de imanes de cerámica entre 2024 y 2032?
¿Qué segmento del mercado de imanes de cerámica tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de imanes de cerámica?
¿Quiénes son las empresas líderes en el mercado de imanes de cerámica?
¿Qué región tenía la mayor participación en el mercado de imanes cerámicos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de imanes de cerámica Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de imanes de cerámica Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1478.5 million → 2032: USD 2597.88 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de imanes de cerámica Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de imanes de cerámica Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de imanes de cerámica Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de imanes de cerámica Market Drivers
- 3.3 Mercado de imanes de cerámica Market Restraints & Challenges
- 3.4 Mercado de imanes de cerámica Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de imanes de cerámica Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de imanes de cerámica Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de imanes de cerámica category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de imanes de cerámica Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de imanes de cerámica Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de imanes de cerámica market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de imanes de cerámica Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de imanes de cerámica Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de imanes de cerámica Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de imanes de cerámica (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de imanes de cerámica Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de imanes de cerámica Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de imanes de cerámica Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de imanes de cerámica Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de imanes de cerámica Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de imanes de cerámica Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de imanes de cerámica Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de imanes de cerámica Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de imanes de cerámica Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
