
Visión General del Mercado
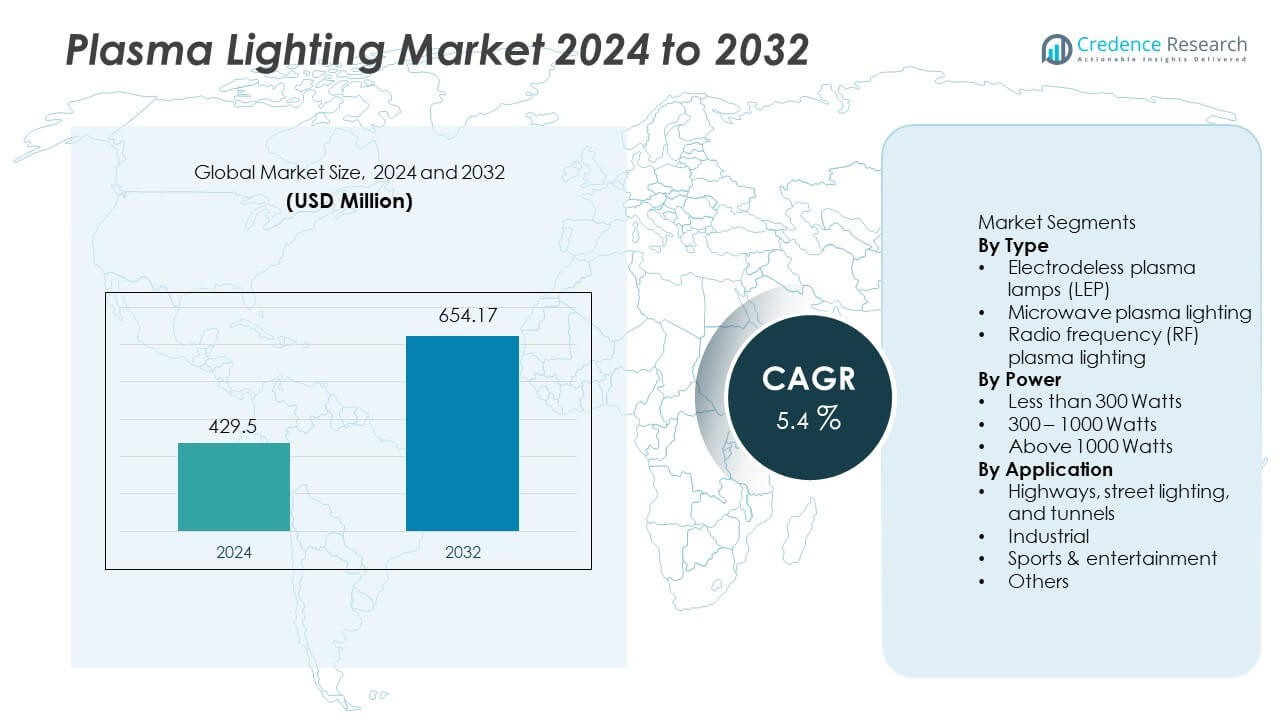
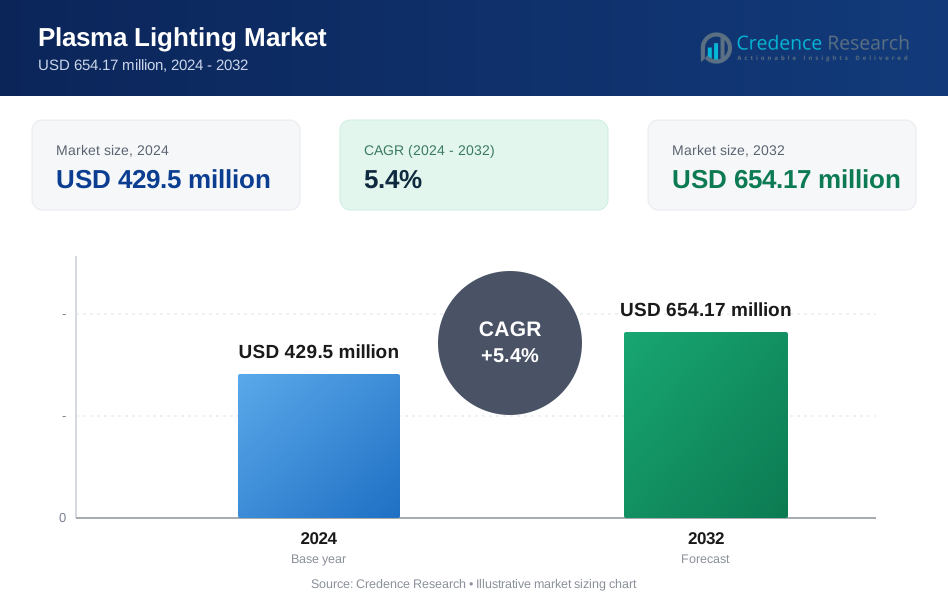
El mercado de iluminación de plasma fue valorado en USD 429.5 millones en 2024 y se proyecta que alcance USD 654.17 millones para 2032, registrando un CAGR del 5.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Iluminación de Plasma 2024 | USD 429.5 Millones |
| Mercado de Iluminación de Plasma, CAGR | 5.4% |
| Tamaño del Mercado de Iluminación de Plasma 2032 | USD 654.17 Millones |
Los principales actores en el mercado de iluminación de plasma incluyen Hive Lighting, Solaronix, Topanga USA, Ceravision, Plasma International, Ushio Lighting, Luxim Corporation, Gavita Holland, Ka Shui International y M B Tech. Estos fabricantes se centran en sistemas de iluminación de alta intensidad que apoyan la iluminación de ciudades inteligentes, operaciones industriales y aplicaciones exteriores de gran área. Asia Pacífico lidera el mercado con una participación del 33%, impulsada por el rápido desarrollo urbano y el creciente interés en infraestructura de transporte en China e India. América del Norte sigue con una participación del 30%, respaldada por mejoras en túneles y carreteras, mientras que Europa mantiene una participación del 27% debido a sólidos programas de sostenibilidad y modernización de infraestructura en las principales economías.
Perspectivas del Mercado
- El mercado de iluminación de plasma alcanzó USD 429.5 millones en 2024 y llegará a USD 654.17 millones para 2032 con un CAGR del 5.4% durante el período de pronóstico.
- El crecimiento de la infraestructura y la creciente necesidad de iluminación exterior eficiente en energía impulsan una adopción constante, con lámparas de plasma sin electrodos manteniendo una participación del 46% apoyadas por una fuerte iluminación y larga vida útil en iluminación pública y entornos industriales.
- Las tendencias del mercado muestran un aumento en el uso de controles inteligentes, monitoreo remoto y tecnologías de descarga de plasma de larga duración que apoyan la modernización industrial y sistemas avanzados de iluminación urbana en regiones en desarrollo.
- La actividad competitiva se centra en plataformas de alta intensidad, sistemas de microondas y RF, y componentes resistentes al calor, mientras que la alta inversión inicial y la competencia de tecnologías LED siguen siendo las principales restricciones en aplicaciones sensibles al costo.
- Asia Pacífico lidera la demanda regional con una participación del 33%, seguida por América del Norte con un 30% y Europa con un 27%, respaldada por proyectos de transporte inteligente y programas de iluminación exterior a gran escala en autopistas, túneles y corredores industriales.
Análisis de Segmentación del Mercado:
Por Tipo
Las lámparas de plasma sin electrodos lideran este segmento con una participación del 46%, respaldadas por la eficiencia energética y la larga vida útil en aplicaciones de iluminación industrial y exterior. Estas lámparas ofrecen una alta salida de lúmenes y un rendimiento estable para necesidades de iluminación continua en grandes espacios exteriores. La iluminación de plasma por microondas sigue debido a la fuerte adopción en entornos de alta potencia que requieren brillo confiable y ciclos de mantenimiento reducidos. La iluminación de plasma por radiofrecuencia atiende aplicaciones de nicho donde el control de frecuencia específico y la calidad de iluminación son importantes. La creciente demanda de iluminación avanzada en proyectos de infraestructura y urbanos fortalece la preferencia por sistemas sin electrodos con menor costo operativo.
- Por ejemplo, la lámpara STA 41-02 LEP (plasma emisor de luz) de Luxim produce una gran cantidad de lúmenes y funciona durante decenas de miles de horas, lo que la hace adecuada para aplicaciones de alta intensidad como luces de calles y luminarias de grandes estacionamientos.
Por Potencia
La categoría de 300–1000 vatios tiene una participación del 49%, impulsada por la fuerte demanda en iluminación industrial de mediana a gran escala, infraestructura pública y instalaciones comerciales. Estos sistemas ofrecen una intensidad de iluminación equilibrada mientras controlan el consumo de energía en entornos de operación de larga duración. Los productos de menor potencia respaldan instalaciones más pequeñas como corredores de calles o sitios industriales compactos. La iluminación de plasma de más de 1000 vatios sirve en entornos especializados de alta resistencia, estadios y patios industriales con cobertura de grandes áreas. La demanda aumenta a medida que las autoridades públicas adoptan iluminación de potencia media eficiente para reducir los ciclos de mantenimiento y mejorar el rendimiento energético en programas de infraestructura urbana.
- Por ejemplo, las luminarias de plasma ionCORE de Ceravision van de 100 vatios hasta 5,000 vatios, lo que permite la cobertura de grandes estadios y patios industriales con una sola lámpara.
Por Aplicación
Las autopistas, iluminación de calles y túneles representan la mayor aplicación con una participación del 48%, respaldada por inversiones gubernamentales en iluminación urbana inteligente y mejoras en la seguridad vial. La iluminación de plasma ofrece alta intensidad y visibilidad a larga distancia que apoya condiciones de conducción nocturna seguras. Las instalaciones industriales siguen debido a las necesidades de cobertura de grandes áreas y la iluminación resistente al calor en zonas de producción. Las aplicaciones deportivas y de entretenimiento requieren alta densidad de lúmenes e iluminación uniforme durante eventos y transmisiones. La adopción crece a medida que los municipios actualizan las redes de iluminación pública e integran sistemas de plasma energéticamente eficientes para infraestructura exterior y de tránsito en muchas regiones en desarrollo.
 Principales Impulsores de Crecimiento
Aumento de la Demanda de Iluminación de Alta Intensidad y Eficiencia Energética
La demanda de iluminación eficiente en energía crece a medida que los gobiernos promueven soluciones de iluminación de bajo carbono. La iluminación de plasma proporciona una fuerte salida de lúmenes y una larga vida útil para autopistas, túneles y entornos industriales. Estos sistemas ayudan a reducir el uso de electricidad y el costo de mantenimiento en aplicaciones de larga duración. Las mejoras en infraestructura en regiones en desarrollo impulsan nuevas instalaciones en iluminación pública. Las industrias adoptan el plasma debido a su alto brillo y carga térmica reducida en entornos de alta resistencia. El aumento de los precios de la energía apoya la adopción de iluminación que ahorra costos en espacios exteriores y comerciales.
- Por ejemplo, Gavita Holland informa que los accesorios de plasma ofrecen una eficacia fotónica particular en aplicaciones de horticultura controlada, apoyando la reducción de carga térmica en salas de cultivo selladas.
Desarrollo de Infraestructura y Proyectos de Expansión Urbana
Los crecientes programas de infraestructura amplían las necesidades de iluminación de calles y túneles. Las iniciativas de ciudades inteligentes promueven la iluminación exterior avanzada con control remoto y monitoreo de rendimiento. Las regulaciones de seguridad vial impulsan el reemplazo de lámparas antiguas con unidades de plasma de alta intensidad. Nuevas autopistas, redes de metro y corredores de transporte apoyan el crecimiento de instalaciones. Las inversiones gubernamentales en proyectos de iluminación pública abren una demanda más amplia para sistemas duraderos de alta salida. La expansión urbana en Asia y Oriente Medio fortalece las oportunidades a largo plazo para los proveedores de iluminación de plasma.
- Por ejemplo, Ushio Lighting destaca las lámparas de descarga de alta intensidad con una alta temperatura de color, proporcionando iluminación de alta visibilidad adecuada para grandes áreas al aire libre y entornos industriales.
Expansión de la Adopción en Áreas Industriales y Deportivas
Las instalaciones industriales adoptan la iluminación de plasma por sus ciclos de trabajo prolongados, resistencia al calor y cobertura de grandes áreas. Los deportes y estadios requieren una iluminación uniforme y alta densidad de lúmenes para eventos profesionales y necesidades de transmisión. La iluminación de plasma permite una visibilidad clara con un deslumbramiento reducido, apoyando la seguridad de jugadores y audiencia. Los usuarios industriales cambian de lámparas convencionales de alta presión a soluciones de plasma que reducen los intervalos de reemplazo y las paradas de mantenimiento. El crecimiento en lugares de entretenimiento e infraestructura de eventos al aire libre fomenta la adopción de plataformas de iluminación de alta potencia.
Tendencias y Oportunidades Clave
Integración de Controles Inteligentes y Monitoreo Remoto
La iluminación de plasma integra sistemas de control inteligentes que permiten la operación remota, el ajuste de intensidad y el seguimiento del rendimiento. El monitoreo inteligente mejora el uso de energía y gestiona el mantenimiento a través de análisis predictivos. Las municipalidades adoptan iluminación conectada para apoyar los estándares de ciudades inteligentes y la seguridad vial. Los proveedores desarrollan plataformas digitales que optimizan la iluminación y extienden la vida útil de los componentes. Esta tendencia crea nuevas oportunidades para modelos de iluminación basados en servicios en áreas urbanas.
- Por ejemplo, Topanga USA desarrolló luminarias de plasma utilizando controladores RF que tenían capacidades de control, permitiendo ajustes en el nivel de luz y teniendo potencial para un buen mantenimiento de lúmenes durante un número significativo de horas de operación.
Reemplazo de Lámparas HID y de Alta Presión Envejecidas
Muchas regiones todavía dependen de lámparas HID envejecidas en redes de iluminación pública. La iluminación de plasma ofrece una alternativa de larga vida que reduce el costo operativo y el tiempo de inactividad. Las iniciativas gubernamentales para iluminación sostenible aceleran el reemplazo de sistemas de sodio de alta presión y halogenuros metálicos. Las instalaciones deportivas y unidades industriales adoptan soluciones de plasma para mejorar el brillo y la visibilidad. La demanda impulsada por el reemplazo apoya una adopción constante en mercados en desarrollo.
- Por ejemplo, las fuentes de luz de plasma de Solaronix proporcionan un espectro de luz continuo similar al del sol que puede lograr calificaciones de Clase A bajo estándares de prueba relevantes, con una vida útil excepcional de muchos miles de horas.
Desafíos Clave
Alta Inversión Inicial y Competitividad de Costos
La iluminación de plasma requiere una inversión inicial más alta en comparación con las lámparas tradicionales. Las pequeñas municipalidades y las industrias sensibles al costo enfrentan barreras para la adopción. Los sistemas LED también compiten en costo, ahorro de energía y disponibilidad estándar. Estos factores limitan la penetración del plasma en segmentos competitivos en precio. Los proveedores necesitan demostrar ahorros a largo plazo y beneficios de mantenimiento para justificar la adopción.
Creciente Competencia de Tecnologías LED
La iluminación LED continúa avanzando en brillo, eficiencia y durabilidad. Muchas aplicaciones cambian del plasma al LED debido a su menor costo y mayor disponibilidad de productos. La innovación continua en LED desafía a los proveedores de plasma a diferenciarse en función del rendimiento. La presión competitiva impulsa a los fabricantes de plasma a mejorar la eficiencia del sistema y reducir el consumo de energía en instalaciones de gran área.
Análisis Regional
Norteamérica
América del Norte tiene una participación del 30%, impulsada por la adopción temprana de iluminación eficiente en energía en carreteras, túneles e instalaciones industriales. Estados Unidos invierte en sistemas de transporte inteligentes que requieren iluminación de alta intensidad y bajo mantenimiento. Las agencias públicas reemplazan las lámparas HID antiguas con soluciones de plasma para reducir costos operativos y mejorar la visibilidad. Las plantas industriales adoptan iluminación de plasma para cobertura de grandes áreas y resistencia al calor en ciclos de trabajo prolongados. Los programas de sostenibilidad municipal fomentan una adopción más amplia en redes de iluminación pública. La demanda también crece en recintos deportivos que requieren alta densidad de lúmenes y visibilidad uniforme para eventos profesionales.
Europa
Europa representa una participación del 27%, respaldada por estrictas regulaciones energéticas y políticas de sostenibilidad que favorecen sistemas de iluminación de larga vida. Países como Alemania, Francia y el Reino Unido invierten en iluminación avanzada para exteriores y carreteras. La adopción de iluminación de plasma aumenta en grandes autopistas y proyectos de túneles que requieren gran brillo y estabilidad térmica. La fuerte base industrial de la región apoya la instalación en almacenes, plantas de procesamiento e instalaciones logísticas. La sustitución de lámparas de sodio de alta presión continúa bajo iniciativas de ahorro energético. La modernización de infraestructuras en Europa del Este también contribuye a la expansión del mercado de sistemas de iluminación de plasma duraderos.
Asia Pacífico
Asia Pacífico lidera el mercado con una participación del 33%, impulsada por la rápida urbanización, la expansión de redes viales y proyectos de construcción a gran escala. China e India continúan desplegando iluminación de plasma en carreteras, pasos elevados e infraestructura pública. El crecimiento industrial en el sudeste asiático apoya la adopción en fábricas y centros logísticos. El aumento del enfoque en la eficiencia operativa fomenta el reemplazo de lámparas convencionales en espacios comerciales. Los recintos deportivos y de entretenimiento también invierten en sistemas de plasma de alta intensidad para estadios y eventos al aire libre. Las iniciativas gubernamentales que promueven la iluminación pública eficiente fortalecen la demanda a largo plazo en mercados en desarrollo.
América Latina
América Latina representa una participación del 8%, respaldada por la expansión de la infraestructura urbana y programas mejorados de seguridad vial en Brasil y México. Las autoridades públicas adoptan iluminación de alta intensidad para túneles y carreteras donde la durabilidad y el bajo mantenimiento son importantes. Los usuarios industriales adoptan soluciones de plasma para grandes almacenes, sitios mineros y zonas exteriores de trabajo pesado. Las mejoras en estadios y la construcción comercial apoyan la adopción selectiva en áreas metropolitanas. Sin embargo, las restricciones presupuestarias ralentizan el reemplazo de sistemas HID antiguos en municipios más pequeños. La modernización gradual de infraestructuras y el aumento de los costos energéticos fomentan la inversión a largo plazo en iluminación eficiente.
Oriente Medio y África
Oriente Medio y África tienen una participación del 2%, impulsada por la instalación enfocada en zonas industriales de alta temperatura, proyectos de petróleo y gas, e instalaciones al aire libre. El desarrollo de infraestructura en el Golfo apoya la demanda de iluminación de larga vida en túneles, carreteras y puertos. Los grandes eventos deportivos internacionales en Oriente Medio también favorecen la iluminación de alta intensidad para estadios. África ve una penetración limitada debido a la sensibilidad al costo y al desarrollo más lento de infraestructuras. Sin embargo, la mejora de las redes urbanas y la actividad industrial en países como Sudáfrica apoyan el crecimiento gradual de sistemas de iluminación avanzados en regiones seleccionadas.
Segmentaciones del Mercado:
Por Tipo
- Lámparas de plasma sin electrodos (LEP)
- Iluminación de plasma por microondas
- Iluminación de plasma por radiofrecuencia (RF)
Por Potencia
- Menos de 300 vatios
- 300 – 1000 vatios
- Más de 1000 vatios
Por Aplicación
- Autopistas, alumbrado público y túneles
- Industrial
- Deportes y entretenimiento
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Iluminación de Plasma presenta empresas clave como Hive Lighting, Solaronix, Topanga USA, Ceravision, Plasma International, Ushio Lighting, Luxim Corporation, Gavita Holland, Ka Shui International y M B Tech. Los principales actores se centran en soluciones de plasma de alta intensidad que ofrecen un fuerte rendimiento lumínico, durabilidad y larga vida útil en entornos exteriores e industriales. Muchas empresas invierten en tecnologías avanzadas de descarga de plasma, plataformas de microondas y RF, y componentes resistentes al calor que soportan largos ciclos de operación en túneles, estadios y áreas industriales de alta resistencia. Los proveedores también amplían las capacidades de control inteligente y los sistemas de monitoreo remoto para mejorar el rendimiento energético y reducir los requisitos de mantenimiento. Las asociaciones estratégicas con desarrolladores de infraestructuras e industriales impulsan la adopción en ciudades inteligentes y proyectos de transporte. La presión continua de las tecnologías LED motiva a los fabricantes a mejorar la eficiencia, reducir costos y expandir la idoneidad de aplicaciones en mercados globales.
Análisis de Jugadores Clave
- Hive Lighting
- Solaronix
- Topanga USA
- Ceravision
- Plasma International
- Ushio Lighting
- Luxim Corporation
- Gavita Holland
- Ka Shui International
- M B Tech
Desarrollos Recientes
- En enero de 2024, Excelitas Technologies Corp. anunció que había adquirido el negocio Noblelight del Grupo Heraeus, una empresa de tecnología con sede en Alemania. Noblelight proporciona soluciones de luz infrarroja y ultravioleta (IR/UV) para aplicaciones industriales, científicas y médicas.
- En diciembre de 2023, Lumartix desarrolló un simulador solar que permite realizar pruebas de envejecimiento, caracterización y estabilización. El simulador fue denominado Solixon, que cuenta con características para simulación solar y remojo de luz. Los dispositivos Solixon utilizan el motor de luz de plasma de Lumartix como tecnología alternativa a la lámpara de arco de Xenón, que se dice es de bajo mantenimiento.
- En diciembre de 2023, Ushio Inc. y TNO, una organización de investigación y tecnología de los Países Bajos, consolidaron aún más su relación con un nuevo acuerdo dirigido al mantenimiento y la asociación durante un período de cinco años. Ushio proporcionó a TNO una fuente de luz EUV de alta intensidad para su uso en la instalación EBL2 de TNO.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Potencia, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda futura aumentará debido a los crecientes proyectos de iluminación de infraestructura.
- La iluminación exterior y de carreteras se expandirá a medida que aumenten las redes urbanas.
- Los sistemas de potencia media crecerán en aplicaciones industriales y comerciales.
- Las plataformas de alta intensidad ganarán uso en estadios y lugares de eventos.
- Los sistemas inteligentes de monitoreo y control apoyarán la gestión energética.
- La sustitución de lámparas HID continuará en redes de iluminación pública.
- La tecnología de plasma se centrará en una vida útil más larga y resistencia al calor.
- Las iniciativas de reducción de costos mejorarán la penetración del mercado en nuevas regiones.
- La integración con plataformas de ciudades inteligentes abrirá oportunidades adicionales.
- La competencia de las tecnologías LED impulsará mejoras en el rendimiento.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la iluminación por plasma y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de iluminación por plasma entre 2024 y 2032?
¿Qué segmento del mercado de iluminación por plasma tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la iluminación por plasma?
¿Quiénes son las empresas líderes en el mercado de la iluminación por plasma?
¿Qué región comandó la mayor parte del mercado de Iluminación de Plasma en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Iluminación de Plasma Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Iluminación de Plasma Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 429.5 million → 2032: USD 654.17 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Iluminación de Plasma Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Iluminación de Plasma Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Iluminación de Plasma Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Iluminación de Plasma Market Drivers
- 3.3 Mercado de Iluminación de Plasma Market Restraints & Challenges
- 3.4 Mercado de Iluminación de Plasma Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Iluminación de Plasma Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Iluminación de Plasma Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Iluminación de Plasma category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Iluminación de Plasma Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Iluminación de Plasma Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Iluminación de Plasma market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Iluminación de Plasma Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Iluminación de Plasma Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Iluminación de Plasma Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Iluminación de Plasma (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Iluminación de Plasma Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Iluminación de Plasma Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Iluminación de Plasma Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Iluminación de Plasma Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Iluminación de Plasma Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Iluminación de Plasma Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Iluminación de Plasma Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Iluminación de Plasma Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Iluminación de Plasma Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
