
Visión General del Mercado
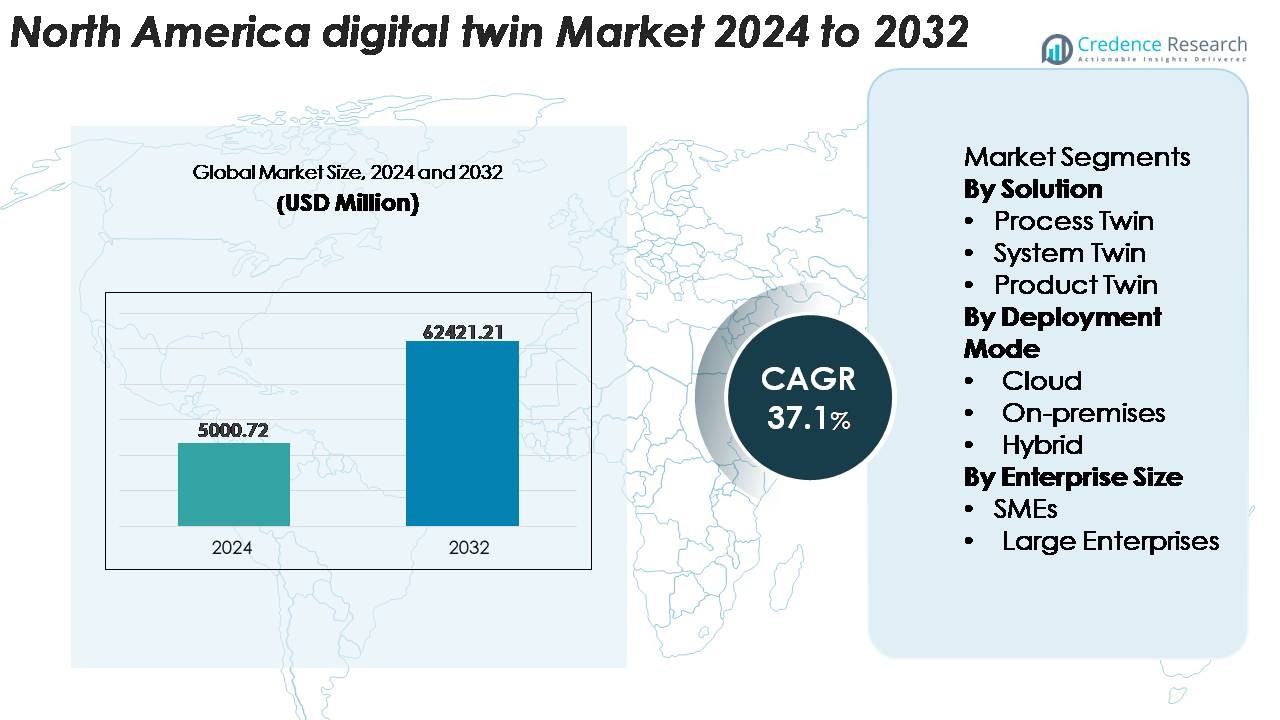
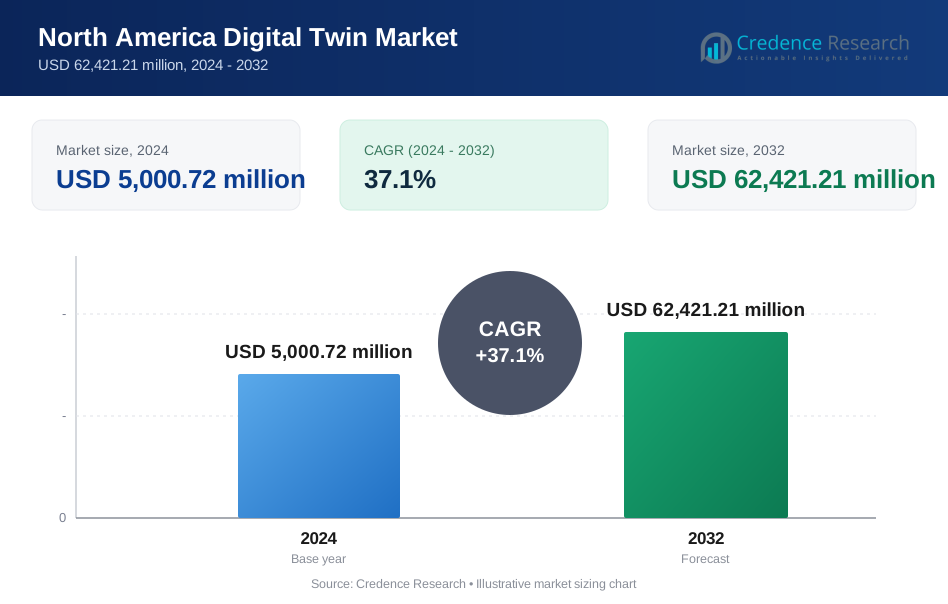
El mercado de gemelos digitales en América del Norte fue valorado en USD 5,000.72 millones en 2024 y se proyecta que alcance los USD 62,421.21 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 37.1% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del mercado de gemelos digitales en América del Norte 2024 | USD 5,000.72 Millones |
| Mercado de gemelos digitales en América del Norte, CAGR | 37.1% |
| Tamaño del mercado de gemelos digitales en América del Norte 2032 | USD 62,421.21 Millones |
El mercado de gemelos digitales en América del Norte está conformado por líderes tecnológicos e industriales como IBM, Microsoft, PTC, Siemens, General Electric, Oracle, Autodesk, ANSYS y Dassault Systèmes, cada uno ofreciendo plataformas avanzadas de simulación, integración de IoT y análisis predictivo impulsado por IA. Estas empresas fortalecen su presencia regional a través de suites de gemelos digitales basadas en la nube, herramientas de inteligencia operativa en tiempo real y soluciones de ingeniería específicas para cada sector. Estados Unidos sigue siendo el mercado regional dominante, capturando aproximadamente el 82% del total de la participación norteamericana debido a su sólido ecosistema de transformación digital, amplia automatización industrial y rápida adopción en los sectores aeroespacial, manufacturero, automotriz y energético.
Perspectivas del Mercado
- El mercado de gemelos digitales en América del Norte fue valorado en USD 5,000.72 millones en 2024 y se proyecta que alcance los USD 62,421.21 millones para 2032, expandiéndose a una CAGR del 37.1% durante 2025–2032.
- El crecimiento del mercado está impulsado por la rápida digitalización industrial, una fuerte penetración del IoT y la creciente adopción del mantenimiento predictivo habilitado por IA, con el Gemelo de Producto liderando el segmento de soluciones con más del 45% de participación debido a su uso extensivo en ciclos de diseño automotriz y manufactura.
- Las tendencias clave incluyen la integración de simulaciones impulsadas por IA, la expansión de gemelos operativos habilitados por edge, y el aumento del despliegue en infraestructuras inteligentes y sistemas energéticos.
- La intensidad competitiva es alta, con IBM, Microsoft, Siemens, PTC, ANSYS, GE y Dassault Systèmes moldeando el panorama a través de plataformas en la nube escalables, análisis en tiempo real y soluciones de ingeniería enfocadas en sectores, aunque los altos costos de integración siguen siendo una restricción.
- Regionalmente, EE.UU. domina con ~82% de participación, seguido por Canadá con ~12% y México con ~6%, reflejando diferentes niveles de madurez digital y automatización industrial en la región.
Análisis de Segmentación del Mercado:
Por Solución
En el mercado de gemelos digitales de América del Norte, el Gemelo de Producto emerge como el subsegmento dominante, manteniendo la mayor participación debido a su uso extensivo en el monitoreo del rendimiento de activos, mantenimiento predictivo y optimización del ciclo de vida en los sectores de manufactura, automotriz, aeroespacial y energético. Las organizaciones despliegan gemelos a nivel de producto para simular el comportamiento, mejorar la precisión de la ingeniería y reducir los ciclos de prototipado físico. Las soluciones de Gemelo de Proceso continúan ganando tracción en industrias con flujos de trabajo complejos, mientras que la adopción de Gemelo de Sistema se acelera en redes de servicios públicos y logística. El dominio del Gemelo de Producto está impulsado por la alta adopción del desarrollo de productos digitalizados y la creciente integración con plataformas IoT y PLM.
- Por ejemplo, apoya los despliegues a gran escala de gemelos de producto a través de su plataforma Teamcenter, que gestiona más de 7 millones de usuarios con licencia en todo el mundo y maneja configuraciones de productos que contienen más de 150,000 componentes individuales en programas complejos como ensamblajes aeroespaciales.
Por Modo de Despliegue
El modelo de despliegue en la nube representa la mayor participación en América del Norte, impulsado por la rápida escalabilidad, menor inversión inicial e integración sin problemas con flujos de datos IoT en tiempo real. Las empresas prefieren plataformas de gemelos digitales basadas en la nube para monitoreo remoto, operaciones en múltiples sitios y análisis continuos en activos distribuidos. Los despliegues en las instalaciones siguen siendo relevantes en industrias altamente reguladas como la aeroespacial, defensa y farmacéutica debido a estrictos requisitos de control de datos. El despliegue híbrido se está expandiendo a medida que las organizaciones combinan el procesamiento local para datos sensibles con análisis basados en la nube para simulaciones complejas. El dominio de la nube está impulsado por iniciativas aceleradas de migración a la nube y alta adopción de ecosistemas industriales SaaS.
- Por ejemplo, Microsoft Azure Digital Twins admite entornos basados en gráficos que contienen millones de entidades y relaciones de gemelos digitales, lo que permite a los grandes clientes industriales simular fábricas enteras o redes de servicios públicos en tiempo real.
Por Tamaño de Empresa
Las grandes empresas representan el subsegmento dominante, capturando la mayor cuota de mercado debido a sus fuertes capacidades financieras, amplias bases de activos y hojas de ruta de transformación digital establecidas. Los principales actores en manufactura, energía, automotriz y servicios públicos implementan programas de gemelos digitales a gran escala para optimizar operaciones, mejorar el mantenimiento predictivo y reducir el tiempo de inactividad del sistema. Las pymes están aumentando la adopción a medida que las soluciones modulares basadas en suscripción reducen las barreras de entrada; sin embargo, los presupuestos limitados y las complejidades de integración ralentizan su penetración. El liderazgo de las grandes empresas está impulsado por inversiones multimillonarias en infraestructura IoT, plataformas de análisis en tiempo real y tecnologías avanzadas de simulación.
Principales Impulsores del Crecimiento
Rápida Digitalización Industrial e Integración de Ecosistemas de Activos Habilitados por IoT
El rápido cambio de América del Norte hacia la Industria 4.0 acelera significativamente la adopción de gemelos digitales a medida que las empresas expanden el monitoreo impulsado por IoT, el mantenimiento predictivo y la optimización de activos en tiempo real en instalaciones industriales. Los fabricantes, servicios públicos, redes de transporte y operadores de energía despliegan cada vez más sistemas ricos en sensores que generan telemetría de alta frecuencia esencial para simulaciones precisas de gemelos digitales. La presencia generalizada de equipos conectados y el fuerte despliegue de 5G en la región mejoran aún más la sincronización en tiempo real entre los activos físicos y las réplicas digitales. Las industrias aprovechan estas capacidades para aumentar la confiabilidad del equipo, extender la vida útil de los activos, reducir la variabilidad operativa y agilizar los ciclos de ingeniería. A medida que el análisis predictivo y el mantenimiento basado en condiciones se convierten en estándar, los gemelos digitales evolucionan de herramientas de innovación opcionales a plataformas operativas críticas para la misión. Esta integración cada vez más profunda entre los ecosistemas IoT y los modelos de simulación es un impulsor principal que fortalece la expansión del mercado.
- Por ejemplo, la plataforma industrial IoT de Siemens, conocida como Insights Hub (anteriormente MindSphere), procesa grandes cantidades de datos para permitir flujos de telemetría de alta resolución para simulaciones de gemelos digitales y análisis avanzados, apoyando las operaciones industriales y la optimización.
Fuerte Adopción en Sectores de Alto Valor como Aeroespacial, Automotriz y Energía
El liderazgo de América del Norte en sectores de ingeniería de alto valor impulsa una amplia demanda de modelado, pruebas y gestión del ciclo de vida habilitados por gemelos digitales. Las organizaciones aeroespaciales y de defensa utilizan gemelos para simular sistemas de propulsión, optimizar el rendimiento de la aviónica y validar componentes críticos de seguridad sin pruebas físicas extensas. Los OEM automotrices despliegan gemelos digitales para diagnósticos de baterías de vehículos eléctricos, simulaciones térmicas y desarrollo de vehículos autónomos, reduciendo los costosos ciclos de prototipado. Mientras tanto, los operadores de energía confían en gemelos a nivel de planta y red para monitorear turbinas, transformadores, subestaciones y activos en alta mar. Estas industrias manejan sistemas complejos con altos costos de inactividad, lo que hace que los gemelos digitales sean esenciales para la continuidad operativa y la agilidad en ingeniería. Su inversión sostenida en plataformas avanzadas de simulación, análisis en tiempo real e integración edge-cloud fortalece la penetración de gemelos digitales en toda la región.
- Por ejemplo, en la industria aeroespacial, el entorno de gemelos digitales de Rolls-Royce monitorea más de 13,000 motores de aviones en servicio activo, generando más de 70 billones de puntos de datos al año para modelado de rendimiento y mantenimiento predictivo.
Expansión de Infraestructura Inteligente, Ciudades Inteligentes y Programas de Digitalización Pública a Gran Escala
La creciente inversión de América del Norte en infraestructura inteligente impulsa significativamente el crecimiento del mercado de gemelos digitales a medida que los gobiernos y municipios integran plataformas de simulación para mejorar la planificación urbana, la asignación de recursos y la resiliencia de la infraestructura. Las ciudades despliegan gemelos digitales para la gestión del tráfico, optimización de servicios públicos, modelado de riesgos de inundación y pronóstico de eficiencia energética. Los operadores de infraestructura utilizan gemelos para evaluar la integridad estructural de puentes, túneles, redes ferroviarias y edificios públicos a través de sistemas de monitoreo en tiempo real. Los gemelos digitales también apoyan la planificación de respuesta a emergencias, pruebas de escenarios y modelado ambiental. Los programas de innovación a nivel federal y estatal fomentan la adopción en iniciativas de modernización de infraestructura pública, estimulando la participación de proveedores y la colaboración intersectorial. A medida que las ciudades expanden las redes de sensores y los centros de comando digital, los gemelos digitales se convierten en fundamentales para la gobernanza predictiva y la planificación de infraestructura a largo plazo, impulsando una adopción regional sostenida.
Tendencias y Oportunidades Clave
Creciente Adopción de Simulación Impulsada por IA, Optimización Autónoma y Gemelos de Autoaprendizaje
Una tendencia clave del mercado se centra en integrar motores avanzados de IA y aprendizaje automático en plataformas de gemelos digitales para permitir la toma de decisiones autónoma y el comportamiento de activos autooptimizados. Los gemelos mejorados con IA analizan continuamente conjuntos de datos históricos, en tiempo real y predictivos para generar recomendaciones automatizadas, permitiendo a los operadores minimizar fallos, optimizar el rendimiento y mejorar la precisión de las simulaciones de ingeniería. Las empresas norteamericanas invierten cada vez más en herramientas de simulación impulsadas por IA para la detección de anomalías, predicción automática de fallos y pronóstico de procesos en tiempo real. Esta oportunidad se expande aún más a medida que los gemelos mejorados con aprendizaje automático evolucionan hacia sistemas de circuito cerrado capaces de autocorregir desviaciones operativas. La convergencia de IA, motores de simulación de próxima generación e inteligencia de borde posiciona a los gemelos digitales como sistemas de inteligencia estratégica en lugar de meras réplicas visuales, creando un fuerte impulso de adopción en entornos industriales modernos.
- Por ejemplo, BMW Group utiliza la simulación de IA impulsada por NVIDIA Omniverse para operar gemelos digitales en 31 plantas de fabricación, permitiendo el modelado físico a escala de fábrica y la coordinación robótica en tiempo real.
Expansión de la Colaboración Interindustrial y Ecosistemas de Gemelos Interoperables
Una oportunidad creciente surge del desarrollo de ecosistemas de gemelos digitales interoperables capaces de integrar datos de múltiples dominios: plantas de fabricación, redes eléctricas, redes logísticas, sistemas de salud y edificios inteligentes. Las industrias norteamericanas adoptan cada vez más arquitecturas abiertas, API multiplataforma y modelos de datos estandarizados para permitir la visibilidad a nivel de sistema en entornos complejos con múltiples partes interesadas. Esta tendencia permite a las empresas escalar desde gemelos de un solo activo a réplicas operativas de múltiples plantas, múltiples flotas o a nivel de ciudad. La colaboración entre proveedores de nube, vendedores de simulación, empresas de ingeniería y OEM industriales fortalece las sinergias del ecosistema. A medida que más organizaciones demandan monitoreo unificado, análisis compartido y marcos de decisión a escala de ecosistema, la interoperabilidad se convierte en un poderoso catalizador de crecimiento, transformando los despliegues de gemelos digitales en grandes infraestructuras digitales integradas.
- Por ejemplo, la plataforma Azure Digital Twins de Microsoft admite modelos de gráficos que contienen millones de nodos y relaciones interconectados, lo que permite la sincronización multidominio en fábricas, edificios y redes de servicios públicos.
Crecimiento de Gemelos Operacionales en Tiempo Real y Habilitados por el Borde
Una tendencia importante que está dando forma a la región es el auge de los gemelos digitales habilitados por la computación en el borde, capaces de realizar modelado en tiempo real y toma de decisiones local cerca del activo físico. Las industrias que manejan operaciones sensibles al tiempo, como la distribución de energía, la logística autónoma, la manufactura pesada y el petróleo y gas, se benefician del procesamiento a nivel de borde que reduce la latencia y mejora la precisión operacional. La convergencia de puertas de enlace en el borde, redes industriales y soluciones de cómputo de baja latencia permite a las organizaciones desplegar gemelos más cerca de la fuente de datos, mejorando la capacidad de respuesta y la fiabilidad. Esta tendencia abre nuevas oportunidades para gemelos operacionales que apoyan procesos críticos que requieren sincronización continua y análisis instantáneos.
Desafíos Clave
Altos Costos de Implementación e Integración Compleja con Infraestructura Legada
A pesar del fuerte crecimiento, la adopción de gemelos digitales en América del Norte enfrenta desafíos debido a los altos costos iniciales de configuración, requisitos de integración complejos y la necesidad de importantes actualizaciones de infraestructura digital. Muchas instalaciones industriales operan con máquinas heredadas, sistemas desconectados y redes SCADA obsoletas que requieren una modernización significativa antes de establecer entornos de gemelos digitales en tiempo real. La integración de fuentes de datos heterogéneas, garantizar la compatibilidad entre sensores, software y sistemas de simulación, y mantener una sincronización precisa requieren una inversión sustancial. Las pequeñas empresas enfrentan limitaciones presupuestarias, mientras que las grandes empresas enfrentan largos ciclos de implementación e integración compleja en múltiples sitios. Estas barreras financieras y operativas ralentizan la escalabilidad, particularmente en sectores intensivos en activos.
Aumento de Riesgos de Gobernanza de Datos, Ciberseguridad y Preocupaciones sobre la Fiabilidad del Modelo
Las plataformas de gemelos digitales procesan continuamente grandes volúmenes de datos operativos, de ingeniería y generados por sensores, aumentando las preocupaciones sobre ciberseguridad, integridad de datos y cumplimiento. La duplicación en tiempo real de sistemas de infraestructura crítica, como redes eléctricas, plantas de manufactura y redes de transporte, convierte a los gemelos en posibles objetivos de ciberataques. Garantizar la confidencialidad de los datos, la fiabilidad del modelo y una comunicación bidireccional segura se convierte en un gran desafío. Además, modelos inexactos o motores de simulación mal calibrados pueden resultar en predicciones engañosas, interrupciones operativas o riesgos de seguridad. Abordar estas vulnerabilidades requiere cifrado robusto, marcos de confianza cero, validación continua y manejo de datos conforme a las regulaciones, lo que añade complejidad a la adopción generalizada.
Análisis Regional
Estados Unidos
Estados Unidos domina el mercado de gemelos digitales en América del Norte, representando aproximadamente el 82% de la participación regional, impulsado por la adopción a gran escala en manufactura, automotriz, aeroespacial, energía y programas de infraestructura inteligente. El fuerte ecosistema del país de proveedores de nube, vendedores de software de simulación, empresas de ingeniería digital y redes industriales habilitadas por 5G acelera el despliegue a lo largo de las cadenas de valor industrial. Las empresas estadounidenses lideran la integración de mantenimiento predictivo potenciado por IA, gemelos de gestión del ciclo de vida y gemelos operacionales a nivel de sistema. Las altas inversiones en iniciativas de Industria 4.0, programas federales de infraestructura inteligente y transformación digital en corporaciones Fortune 500 continúan posicionando a EE.UU. como el motor de crecimiento central dentro de la región.
Canadá
Canadá representa alrededor del 12% del mercado de gemelos digitales de América del Norte, respaldado por la creciente adopción en servicios públicos de energía, infraestructura pública, operaciones mineras y clústeres de manufactura avanzada en Ontario y Quebec. Las empresas canadienses aprovechan los gemelos digitales para la confiabilidad de los activos, el monitoreo ambiental y las iniciativas de modernización de la red. Los programas de innovación respaldados por el gobierno aceleran el uso de gemelos en el desarrollo de ciudades inteligentes, modelado de transporte y sectores intensivos en carbono como el petróleo y gas. La creciente colaboración entre universidades, empresas de ingeniería y operadores industriales fortalece el despliegue impulsado por la investigación. Aunque más pequeño que el mercado de EE. UU., Canadá está expandiendo constantemente su presencia a través de estrategias de digitalización específicas y una creciente inversión en automatización industrial.
México
México representa aproximadamente el 6% del mercado de gemelos digitales de América del Norte, con un crecimiento concentrado en la fabricación automotriz, ensamblaje de electrónicos y centros de automatización industrial a lo largo de los principales corredores industriales. La creciente red de instalaciones de manufactura impulsadas por nearshoring en el país aumenta la demanda de gemelos digitales para mejorar la eficiencia de producción, minimizar el tiempo de inactividad y mejorar el control de calidad. La adopción se ve además respaldada por OEMs multinacionales que integran herramientas de monitoreo y simulación en tiempo real en las plantas locales. Aunque la penetración de gemelos digitales sigue en una etapa inicial debido a limitaciones de infraestructura, la rápida expansión industrial y el aumento de inversiones tecnológicas posicionan a México como un contribuyente de crecimiento emergente en la región.
Segmentaciones del Mercado:
Por Solución
- Gemelo de Proceso
- Gemelo de Sistema
- Gemelo de Producto
Por Modo de Despliegue
- Nube
- En las instalaciones
- Híbrido
Por Tamaño de Empresa
- PYMEs
- Grandes Empresas
Por Geografía
- EE. UU.
- Canadá
- México
Panorama Competitivo
El panorama competitivo del mercado de gemelos digitales de América del Norte está definido por una fuerte presencia de líderes tecnológicos globales, proveedores de automatización industrial y especialistas en simulación de ingeniería que compiten por ofrecer soluciones de gemelos digitales avanzadas, escalables y específicas para cada sector. Jugadores clave como IBM, Microsoft, PTC, Siemens, General Electric, Dassault Systèmes, ANSYS, Oracle y Autodesk se centran en integrar plataformas en la nube, análisis en tiempo real y modelado impulsado por IA para apoyar despliegues a nivel de múltiples activos, múltiples sistemas y empresas. Estas compañías invierten fuertemente en expandir ecosistemas de socios en los dominios de manufactura, aeroespacial, automotriz, energía e infraestructura inteligente para fortalecer la interoperabilidad y acelerar la adopción por parte de los clientes. Iniciativas estratégicas como mejoras de plataforma, colaboraciones en ingeniería digital y adquisición de startups enfocadas en simulación o IoT intensifican aún más la competencia. Además, proyectos de alto valor en mantenimiento predictivo, modernización de la red y puesta en marcha virtual atraen a grandes clientes empresariales, reforzando la consolidación del mercado entre los proveedores establecidos. A pesar de la fuerte innovación, nuevos participantes que ofrecen capacidades especializadas de análisis y gemelos en el borde continúan diversificando la dinámica competitiva.
Análisis de Jugadores Clave
- Microsoft
- Hexagon
- GE Vernova
- Dassault Systèmes
- Amazon Web Services (AWS)
- Siemens
- Rockwell Automation
Desarrollos Recientes
- En 2025, GE Vernova también compartió un artículo dedicado a la tecnología de gemelos digitales y análisis para la optimización de activos.
- En 2024, Hexagon anunció una colaboración con Microsoft para mejorar las operaciones industriales a través de una plataforma SaaS nativa en la nube.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Solución, modo de implementación, tamaño de la empresa y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de modelos de gemelos digitales en tiempo real impulsados por IA se acelerará a medida que las industrias prioricen las operaciones predictivas y la automatización.
- La adopción de gemelos a escala empresarial y multisistema crecerá a medida que las organizaciones expandan la transformación digital a través de activos interconectados.
- Los gemelos digitales habilitados para el borde ganarán tracción para apoyar procesos industriales críticos de baja latencia.
- La integración de gemelos digitales con redes 5G mejorará el flujo de datos, la precisión de simulación y la visibilidad operativa remota.
- Los proyectos de modernización de ciudades inteligentes e infraestructuras dependerán cada vez más de los gemelos digitales para la planificación, monitoreo y gestión de la resiliencia.
- La colaboración entre proveedores de nube, vendedores de simulación y OEM industriales se profundizará para crear plataformas unificadas e interoperables.
- Los sectores de manufactura, automotriz, aeroespacial y energético continuarán impulsando los mayores volúmenes de implementación.
- La adopción entre las pymes aumentará a medida que las soluciones de gemelos digitales modulares y basadas en suscripción reduzcan las barreras de implementación.
- Las iniciativas de sostenibilidad impulsarán a las industrias a usar gemelos para la optimización energética y el monitoreo de emisiones.
- El impulso regulatorio hacia la ingeniería digital y la digitalización de infraestructuras fortalecerá la expansión del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de gemelos digitales en América del Norte y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de gemelos digitales en América del Norte entre 2025 y 2032?
¿Cuál segmento de gemelos digitales de América del Norte tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de gemelos digitales en América del Norte?
¿Quiénes son las empresas líderes en el mercado de gemelos digitales en América del Norte?
¿Qué región tuvo la mayor participación en el mercado de gemelos digitales de América del Norte en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Gemelos Digitales de América del Norte Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Gemelos Digitales de América del Norte Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 5,000.72 million → 2032: USD 62,421.21 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Gemelos Digitales de América del Norte Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Gemelos Digitales de América del Norte Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Gemelos Digitales de América del Norte Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Gemelos Digitales de América del Norte Market Drivers
- 3.3 Mercado de Gemelos Digitales de América del Norte Market Restraints & Challenges
- 3.4 Mercado de Gemelos Digitales de América del Norte Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Gemelos Digitales de América del Norte Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Gemelos Digitales de América del Norte Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Gemelos Digitales de América del Norte category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Gemelos Digitales de América del Norte Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Gemelos Digitales de América del Norte Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Gemelos Digitales de América del Norte market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Gemelos Digitales de América del Norte Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Gemelos Digitales de América del Norte Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Gemelos Digitales de América del Norte Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Gemelos Digitales de América del Norte (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Gemelos Digitales de América del Norte Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Gemelos Digitales de América del Norte Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Gemelos Digitales de América del Norte Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Gemelos Digitales de América del Norte Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Gemelos Digitales de América del Norte Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Gemelos Digitales de América del Norte Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Gemelos Digitales de América del Norte Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Gemelos Digitales de América del Norte Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Gemelos Digitales de América del Norte Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
