
Visión General del Mercado
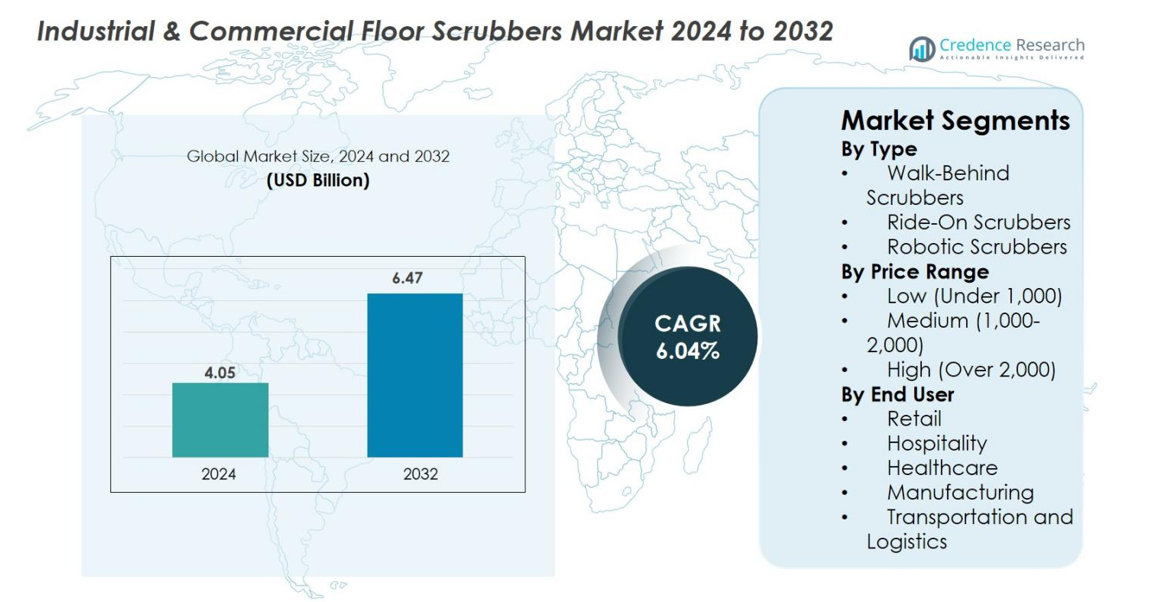
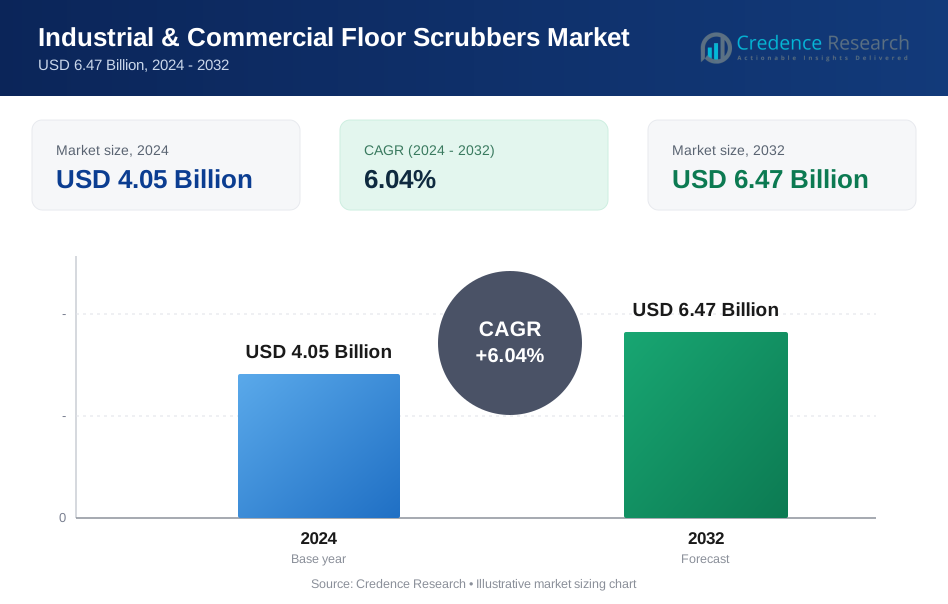
El tamaño del mercado de fregadoras industriales y comerciales se valoró en USD 4.05 mil millones en 2024 y se anticipa que alcanzará USD 6.47 mil millones para 2032, con un CAGR del 6.04% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fregadoras Industriales y Comerciales 2024 | USD 4.05 mil millones |
| Mercado de Fregadoras Industriales y Comerciales, CAGR | 6.04% |
| Tamaño del Mercado de Fregadoras Industriales y Comerciales 2032 | USD 6.47 mil millones |
El mercado de fregadoras industriales y comerciales cuenta con una fuerte participación de jugadores líderes como Tennant Company, Nilfisk Group, Hako GmbH, Diversey Inc., Numatic International, Dulevo S.p.A., Powr-Flite, Amano Corporation, Polivac International y TRUVOX International, todos los cuales se centran en tecnologías de limpieza avanzadas, automatización y diseños energéticamente eficientes para fortalecer su presencia en el mercado. América del Norte emergió como la región líder con una participación del 34.2% en 2024, impulsada por la alta adopción de soluciones de limpieza automatizadas y sólidos estándares de gestión de instalaciones. Europa siguió con una participación del 29.6%, respaldada por estrictas regulaciones de higiene y una fuerte demanda de equipos de limpieza sostenibles en los sectores comerciales e industriales.
Perspectivas del Mercado
- El mercado de fregadoras industriales y comerciales se valoró en USD 4.05 mil millones en 2024 y se proyecta que alcance USD 6.47 mil millones para 2032, creciendo a un CAGR del 6.04%.
- La fuerte demanda es impulsada por el aumento de los estándares de higiene, la rápida modernización de instalaciones y el creciente uso de fregadoras automatizadas en entornos minoristas, de salud, hospitalidad e industriales; las fregadoras de arrastre lideraron el mercado con una participación del 46.8%.
- Las tendencias clave incluyen la expansión de fregadoras autónomas y habilitadas para IoT, diseños enfocados en la sostenibilidad y el creciente uso de baterías de iones de litio para mejorar la eficiencia y reducir los costos operativos.
- La competencia en el mercado está determinada por fabricantes como Tennant Company, Nilfisk Group, Hako GmbH y Diversey Inc., que se centran en la automatización, la innovación de productos y la expansión de redes de servicio para fortalecer su presencia.
- Regionalmente, América del Norte tuvo una participación del 34.2% en 2024, seguida por Europa con un 29.6% y Asia-Pacífico con un 24.7%, respaldada por un sólido crecimiento de la infraestructura comercial y la creciente adopción de tecnologías de limpieza avanzadas.
Análisis de Segmentación del Mercado
Por Tipo
Los fregadores de piso de tipo manual dominaron el mercado de fregadores industriales y comerciales en 2024 con una participación del 46.8%, impulsados por su asequibilidad, facilidad de maniobra y adecuación para espacios comerciales pequeños a medianos. Los fregadores de tipo montado continúan ganando terreno a medida que las grandes instalaciones industriales priorizan una mayor productividad de limpieza y la reducción de costos laborales. Los fregadores robóticos, aunque con una participación menor, están expandiéndose rápidamente debido a las tendencias de automatización, la escasez de mano de obra y la mayor adopción en aeropuertos, almacenes y entornos minoristas modernos. Los avances en sensores, navegación con IA y eficiencia de baterías aceleran aún más la demanda en este segmento.
- Por ejemplo, a menudo se recomienda un fregador de tipo manual para clínicas, pequeñas tiendas minoristas o edificios de oficinas con pasillos estrechos debido a su "tamaño compacto y fácil maniobrabilidad".
Por Rango de Precios
El rango de precios medios (USD 1,000–2,000) lideró el mercado con una participación del 42.5% en 2024, respaldado por una fuerte adopción de pequeñas y medianas empresas que buscan soluciones de limpieza duraderas y rentables. Este rango ofrece un equilibrio óptimo entre rendimiento y asequibilidad, lo que lo hace popular en instalaciones minoristas, de hospitalidad y de atención médica. Los fregadores de bajo precio atraen a compradores conscientes del presupuesto pero ofrecen durabilidad limitada, mientras que los fregadores de alto precio ganan adopción en espacios industriales y logísticos donde las características avanzadas, los tanques de alta capacidad y la automatización justifican la inversión premium.
- Por ejemplo, los fregadores económicos que están muy por debajo del rango de precio medio tienden a tener una capacidad de tanque limitada, tamaño de cepillo y vida útil de la batería, lo que los hace menos duraderos o efectivos para el uso comercial regular.
Por Usuario Final
El segmento minorista tuvo la mayor participación con un 29.7% en 2024, impulsado por un alto tráfico peatonal, estrictos estándares de limpieza y una demanda continua de mantenimiento eficiente de pisos. Los sectores de hospitalidad y atención médica también muestran una fuerte adopción al priorizar la higiene y la eficiencia operativa. Las instalaciones de manufactura y logística invierten cada vez más en fregadores robustos y automatizados para cumplir con los estándares regulatorios y mejorar la productividad. El crecimiento en todas las categorías de usuarios finales está respaldado por el aumento de la subcontratación de gestión de instalaciones, la conciencia sobre la higiene y la expansión de la infraestructura comercial.
Principales Impulsores de Crecimiento
Aumento de los Estándares de Higiene y Cumplimiento Regulatorio
El creciente énfasis en la higiene, la sanidad y la seguridad en el lugar de trabajo sigue siendo una fuerza importante que acelera la adopción de fregadores industriales y comerciales. Industrias como la atención médica, el procesamiento de alimentos, el comercio minorista y la hospitalidad operan bajo estrictas regulaciones de limpieza que requieren una sanitización frecuente y consistente de los pisos. Los métodos tradicionales de limpieza manual no cumplen con los estándares modernos de control microbiano, eficiencia y uniformidad, lo que obliga a las organizaciones a invertir en fregadores avanzados. La conciencia post-pandemia ha amplificado las expectativas de entornos públicos limpios, impulsando la demanda de soluciones de fregado eficientes, compatibles con productos químicos y de secado rápido. Los marcos regulatorios en torno a la seguridad en el lugar de trabajo también fomentan la limpieza mecanizada para reducir los riesgos de resbalones y la contaminación cruzada. A medida que aumentan los tamaños de las instalaciones y se ajustan los presupuestos de mantenimiento, las empresas priorizan equipos que mejoren la productividad de limpieza mientras reducen los costos operativos a largo plazo.
- Por ejemplo, en grandes instalaciones y almacenes, las fregadoras industriales son más efectivas que las mopas para eliminar bacterias, grasa y alérgenos del suelo, combinando solución de limpieza, fregado mecánico y extracción al vacío en una sola pasada para obtener resultados más profundos e higiénicos.
Automatización y Avances Tecnológicos en Equipos de Limpieza
La innovación tecnológica juega un papel significativo en la transformación del panorama de las fregadoras, con la automatización, la integración de IoT, la navegación por IA y los diseños energéticamente eficientes que están redefiniendo las expectativas de los usuarios. Las fregadoras modernas ofrecen características inteligentes como mapeo de rutas, monitoreo de rendimiento en tiempo real, alertas de mantenimiento predictivo y uso optimizado de agua y detergente. Las fregadoras robóticas autónomas, equipadas con sensores, LiDAR y algoritmos de aprendizaje automático, se despliegan cada vez más en aeropuertos, cadenas minoristas y centros logísticos para reducir la dependencia laboral y mejorar la consistencia de la limpieza. Los avances en baterías extienden los tiempos de funcionamiento y reducen el tiempo de inactividad, mejorando la eficiencia en grandes instalaciones. Las fregadoras conectadas que comparten datos de uso ayudan a los gerentes de instalaciones a optimizar los horarios de limpieza y reducir el desperdicio de recursos. Estos cambios tecnológicos apoyan los objetivos de sostenibilidad mientras redefinen la eficiencia operativa en entornos comerciales.
- Por ejemplo, la fregadora robótica T7AMR de Tennant, impulsada por BrainOS, utiliza LiDAR y sensores 3D para la navegación autónoma y ha sido desplegada en aeropuertos y cadenas minoristas para mejorar la consistencia y reducir la dependencia laboral.
Crecimiento de la Infraestructura Comercial y Servicios de Gestión de Instalaciones
La rápida expansión de establecimientos comerciales, incluidos supermercados, centros comerciales, hoteles, hospitales, almacenes e instalaciones de fabricación, continúa impulsando una fuerte demanda de fregadoras. El auge del comercio minorista organizado en economías en desarrollo aumenta la demanda de operaciones de limpieza eficientes a gran escala a medida que se intensifica el tráfico peatonal. El crecimiento global de la externalización de la gestión de instalaciones impulsa aún más la adopción, ya que los proveedores de servicios priorizan equipos modernos que mejoran la productividad y reducen la dependencia laboral. Las instalaciones industriales dependen cada vez más de la limpieza mecanizada para apoyar auditorías de seguridad, reducir la acumulación de polvo y proteger maquinaria sensible. Las tendencias de urbanización aumentan el número de espacios comerciales que requieren limpieza frecuente. Los modelos de instalaciones enfocados en la sostenibilidad también fomentan la adopción de fregadoras energéticamente eficientes con menores costos de ciclo de vida, haciendo de la limpieza mecanizada un componente central de la excelencia operativa.
Tendencias y Oportunidades Clave
Rápida Adopción de Tecnologías de Fregadoras Autónomas e Inteligentes
Una de las tendencias más transformadoras en el mercado es la rápida adopción de fregadoras autónomas y habilitadas por IA. Las organizaciones que enfrentan escasez de mano de obra o altos costos laborales de limpieza recurren cada vez más a soluciones robóticas que operan de manera independiente y ofrecen resultados de limpieza consistentes. Las fregadoras inteligentes equipadas con sensores IoT, telemática y paneles de control remoto permiten a los gerentes de instalaciones rastrear el rendimiento, optimizar las rutas de limpieza e identificar necesidades de mantenimiento en tiempo real. La integración con sistemas de gestión de edificios mejora la automatización y agiliza los flujos de trabajo. Esta tendencia abre oportunidades para servicios basados en suscripción, diagnósticos remotos y software de gestión de flotas. Industrias con grandes áreas de suelo, como aeropuertos, centros de distribución y grandes formatos minoristas, están adoptando fregadoras inteligentes para mejorar la eficiencia y la limpieza. A medida que la robótica se vuelve más asequible y confiable, se espera que la adopción se acelere a nivel mundial.
- Por ejemplo, el T7AMR de Tennant, impulsado por BrainOS, se despliega ampliamente en aeropuertos y cadenas minoristas, donde sus sensores de navegación y detección de obstáculos basados en IA permiten una operación autónoma con mínima intervención humana.
Sostenibilidad y Soluciones de Limpieza Energéticamente Eficientes
Un fuerte cambio hacia procesos de limpieza ambientalmente responsables está creando oportunidades sustanciales para los fabricantes que ofrecen tecnologías de fregado sostenibles. Los usuarios finales buscan cada vez más equipos que reduzcan el consumo de agua, minimicen el uso de productos químicos y ofrezcan un rendimiento energéticamente eficiente. Tecnologías como los sistemas de reciclaje de agua, opciones de limpieza sin químicos y baterías de iones de litio están ganando terreno a medida que las organizaciones enfatizan el cumplimiento ambiental. Industrias como la salud y la hospitalidad priorizan los protocolos de limpieza ecológica para apoyar la calidad del aire interior y los objetivos ESG. Los fabricantes con componentes reciclables, sistemas de cepillos duraderos y operación de bajo ruido se alinean bien con las expectativas cambiantes de los compradores. A medida que la sostenibilidad se convierte en un criterio central de compra, las empresas que ofrecen productos eco-certificados y evaluaciones transparentes del ciclo de vida están en posición de capturar una participación significativa del mercado.
- Por ejemplo, la tecnología ec-H2O NanoClean® de Tennant convierte el agua corriente en una solución de limpieza, eliminando la necesidad de productos químicos tradicionales y ayudando a las instalaciones a reducir el impacto ambiental.
Desafíos Clave
Altos Costos Iniciales y Restricciones Presupuestarias para Pequeñas Empresas
A pesar de los beneficios a largo plazo de la limpieza mecanizada, la alta inversión inicial sigue siendo un obstáculo importante, especialmente para las pequeñas y medianas empresas. Muchas organizaciones continúan utilizando métodos de limpieza manual debido a los menores costos iniciales, aunque los gastos laborales a largo plazo son mayores. Los fregadores avanzados, especialmente los modelos robóticos y de conductor, requieren un desembolso de capital sustancial, limitando la adopción en mercados sensibles al costo. Sectores como pequeñas tiendas minoristas, operadores locales de hospitalidad e instalaciones públicas a menudo enfrentan restricciones presupuestarias que dificultan la adopción de tecnología. Los costos adicionales de mantenimiento, piezas de repuesto y servicio periódico aumentan aún más el costo total de propiedad. Los programas de financiamiento, arrendamiento y alquiler pueden reducir las barreras, pero la accesibilidad varía ampliamente según la región. Para expandir la penetración en el mercado, los fabricantes deben equilibrar la innovación con la asequibilidad y ofrecer opciones de adquisición flexibles.
Complejidad Operativa y Necesidad de Mantenimiento Especializado
La complejidad operativa asociada con los fregadores de pisos modernos presenta otro desafío, ya que estas máquinas requieren personal capacitado para su correcta operación, solución de problemas y mantenimiento. Los fregadores robóticos dependen de sistemas de navegación sofisticados, sensores y software que pueden abrumar al personal no capacitado, lo que lleva a un uso inadecuado o a un rendimiento de limpieza reducido. Los requisitos de mantenimiento para baterías, cepillos, filtros y actualizaciones de software pueden crear cargas operativas adicionales. La capacitación inadecuada a menudo resulta en tiempos de inactividad frecuentes y mayores costos de reparación. La disponibilidad de técnicos capacitados varía según la región, causando retrasos en el servicio. Las instalaciones que pasan de la limpieza manual a la mecanizada también enfrentan resistencia a la adopción y ajustes en el flujo de trabajo. Abordar estos problemas requiere interfaces de máquina intuitivas, programas de capacitación integrales, un fuerte soporte postventa y diseños de mantenimiento simplificados para garantizar un rendimiento consistente y confiable.
Análisis Regional
América del Norte
América del Norte lideró el Mercado de Fregadoras Industriales y Comerciales con una participación del 34.2% en 2024, impulsada por la fuerte adopción de equipos de limpieza automatizados en cadenas minoristas, aeropuertos, instalaciones de salud y grandes complejos industriales. La región se beneficia de prácticas avanzadas de gestión de instalaciones, altos costos laborales que fomentan la mecanización y la rápida integración de fregadoras robóticas en espacios comerciales. Las estrictas regulaciones de higiene y la fuerte demanda de reemplazo fortalecen aún más el crecimiento del mercado. La creciente inversión en edificios inteligentes y sistemas de limpieza habilitados para IoT continúa acelerando la adopción, posicionando a América del Norte como un mercado maduro y orientado a la tecnología para fregadoras de alto rendimiento.
Europa
Europa representó el 29.6% de la participación del Mercado de Fregadoras Industriales y Comerciales en 2024, respaldada por estrictas regulaciones ambientales, modernización generalizada de instalaciones y demanda de tecnologías de limpieza sostenibles. Industrias como la hospitalidad, la salud, la manufactura y el transporte priorizan fregadoras de alta eficiencia para cumplir con los estándares de higiene y seguridad. La fuerte presencia de fabricantes establecidos de equipos de limpieza en la región mejora aún más la innovación y adopción de productos. El creciente interés en modelos de bajo ruido, eficientes en energía y ecológicos se alinea con la agenda de sostenibilidad de Europa. El aumento en el despliegue de fregadoras robóticas en aeropuertos, centros logísticos y tiendas minoristas continúa avanzando en el crecimiento del mercado de la región.
Asia-Pacífico
Asia-Pacífico capturó el 24.7% de la participación en 2024 y representa la región de más rápido crecimiento, impulsada por la rápida urbanización, la expansión de la infraestructura comercial y el aumento de inversiones en la gestión moderna de instalaciones. Países como China, India, Japón y Corea del Sur están experimentando una fuerte demanda de centros comerciales, instalaciones de manufactura, hospitales y centros de transporte. La escasez de mano de obra y el aumento de los niveles salariales en los mercados desarrollados de APAC fomentan aún más la adopción de fregadoras automatizadas. El creciente énfasis en la higiene en el lugar de trabajo, impulsado por la conciencia de salud pública, impulsa la adopción en sectores comerciales. Las iniciativas gubernamentales que apoyan ciudades inteligentes e infraestructura digital añaden impulso a la adopción de tecnología de limpieza avanzada.
América Latina
América Latina tuvo una participación del 7.4% del Mercado de Fregadoras Industriales y Comerciales en 2024, con un crecimiento respaldado por la expansión de formatos minoristas, el aumento de inversiones en hospitalidad y la modernización de prácticas de limpieza industrial. Países como Brasil, México y Chile están adoptando cada vez más soluciones de limpieza mecanizadas para mejorar la eficiencia operativa y el cumplimiento de la higiene. Las restricciones presupuestarias continúan frenando la penetración de modelos robóticos de alta gama, pero la demanda de fregadoras de rango medio sigue siendo fuerte. El fortalecimiento de la subcontratación de gestión de instalaciones y el desarrollo mejorado de infraestructura comercial contribuyen a una expansión constante del mercado en toda la región.
Medio Oriente y África
La región de Medio Oriente y África representó el 4.1% de la participación en 2024, impulsada por la expansión de establecimientos comerciales, el rápido desarrollo de la infraestructura de hospitalidad y turismo, y el crecimiento de grandes instalaciones públicas como aeropuertos y centros de salud. Los países del Golfo, en particular, están invirtiendo fuertemente en tecnologías de limpieza automatizadas para mantener altos estándares de limpieza en espacios comerciales premium. Las instalaciones industriales en África están gradualmente transitando hacia la limpieza mecanizada a medida que la modernización se acelera. Aunque la adopción sigue siendo menor que en otras regiones, el creciente desarrollo urbano y los contratos de gestión de instalaciones apoyan el crecimiento del mercado a largo plazo.
Segmentaciones del Mercado
Por Tipo
- Fregadoras de Suelo a Pie
- Fregadoras de Suelo con Conductor
- Fregadoras Robóticas
Por Rango de Precios
- Bajo (Menos de 1,000)
- Medio (1,000-2,000)
- Alto (Más de 2,000)
Por Usuario Final
- Venta al por Menor
- Hostelería
- Sanidad
- Manufactura
- Transporte y Logística
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del Mercado de Fregadoras de Suelo Industriales y Comerciales se caracteriza por la presencia de fabricantes globales establecidos junto a jugadores emergentes enfocados en la automatización, cada uno esforzándose por fortalecer su posición en el mercado a través de la innovación, la diversificación de productos y la expansión geográfica. Empresas clave como Tennant Company, Nilfisk Group, Hako GmbH, Diversey Inc., Numatic International, Dulevo S.p.A., Powr-Flite, Amano Corporation, Polivac International y TRUVOX International invierten activamente en tecnologías que mejoran la eficiencia de limpieza, reducen la dependencia de la mano de obra y apoyan los objetivos de sostenibilidad. Los fabricantes se centran cada vez más en fregadoras autónomas, sistemas de baterías de iones de litio, operación silenciosa y monitoreo habilitado para IoT para satisfacer los requisitos en evolución de la gestión de instalaciones. Las iniciativas estratégicas, incluidas fusiones, asociaciones, modelos de arrendamiento de equipos y expansión del servicio postventa, juegan un papel crucial en el fortalecimiento de la presencia de la marca. La creciente preferencia por soluciones robóticas está remodelando la competencia, alentando a los jugadores a integrar navegación por IA, telemática y análisis de datos en tiempo real para diferenciar sus ofertas y capturar oportunidades emergentes en los sectores comercial e industrial.
Análisis de Jugadores Clave
- Nilfisk Group
- TRUVOX International
- Compañía Tennant
- Dulevo S.p.A.
- Powr-Flite
- Diversey, Inc
- Numatic International
- Hako GmbH
- Polivac International Company Ltd
- Corporación Amano
Desarrollos Recientes
- En septiembre de 2025, DAILIS anunció un programa de preventa para nuevos fregadoras de pisos y exhibió en la Exposición Internacional de Limpieza de Rusia, señalando sus esfuerzos de expansión en el espacio de fregadoras comerciales.
- En mayo de 2024, Nilfisk Group se asoció con LionsBot para lanzar una avanzada máquina de limpieza autónoma para limpieza comercial/industrial.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Rango de Precios, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado crecerá de manera constante a medida que las tecnologías de automatización y limpieza inteligente sean ampliamente adoptadas en instalaciones comerciales e industriales.
- Las fregadoras de pisos robóticas verán una rápida adopción impulsada por la escasez de mano de obra y la creciente demanda de soluciones de limpieza autónomas.
- Las fregadoras habilitadas para IoT se expandirán a medida que las organizaciones prioricen el monitoreo del rendimiento en tiempo real y el mantenimiento predictivo.
- Las iniciativas de sostenibilidad impulsarán la demanda de sistemas de limpieza eficientes en energía, de bajo consumo de agua y sin químicos.
- La tecnología de baterías de iones de litio reemplazará los sistemas de energía convencionales, permitiendo tiempos de funcionamiento más largos y ciclos de carga más rápidos.
- Los sectores enfocados en la higiene, como la salud, la hospitalidad y el comercio minorista, aumentarán aún más la inversión en equipos de limpieza avanzados.
- Los modelos basados en servicios y suscripciones para el uso y mantenimiento de equipos ganarán popularidad entre los usuarios finales.
- El rápido desarrollo de infraestructura comercial en Asia-Pacífico y Medio Oriente impulsará significativamente la demanda futura.
- Los fabricantes se centrarán en innovaciones que mejoren la maniobrabilidad, reduzcan el ruido y aumenten la eficiencia del diseño compacto.
- La integración de fregadoras con sistemas de gestión de edificios y plataformas de instalaciones automatizadas se volverá más común.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de fregadoras de suelo industriales y comerciales, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de fregadoras de pisos industriales y comerciales entre 2025 y 2032?
¿Qué segmento de fregadoras de pisos industriales y comerciales tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de fregadoras de suelo industriales y comerciales?
¿Quiénes son las empresas líderes en el mercado de fregadoras de suelos industriales y comerciales?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fregadoras de Suelos Industriales y Comerciales Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fregadoras de Suelos Industriales y Comerciales Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4.05 Billion → 2032: USD 6.47 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fregadoras de Suelos Industriales y Comerciales Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Drivers
- 3.3 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Restraints & Challenges
- 3.4 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fregadoras de Suelos Industriales y Comerciales Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fregadoras de Suelos Industriales y Comerciales Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fregadoras de Suelos Industriales y Comerciales category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fregadoras de Suelos Industriales y Comerciales Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fregadoras de Suelos Industriales y Comerciales market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fregadoras de Suelos Industriales y Comerciales Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fregadoras de Suelos Industriales y Comerciales Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fregadoras de Suelos Industriales y Comerciales (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fregadoras de Suelos Industriales y Comerciales Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fregadoras de Suelos Industriales y Comerciales Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fregadoras de Suelos Industriales y Comerciales Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fregadoras de Suelos Industriales y Comerciales Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fregadoras de Suelos Industriales y Comerciales Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fregadoras de Suelos Industriales y Comerciales Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fregadoras de Suelos Industriales y Comerciales Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fregadoras de Suelos Industriales y Comerciales Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fregadoras de Suelos Industriales y Comerciales Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
