
Visión General del Mercado de Firmas Digitales en India:
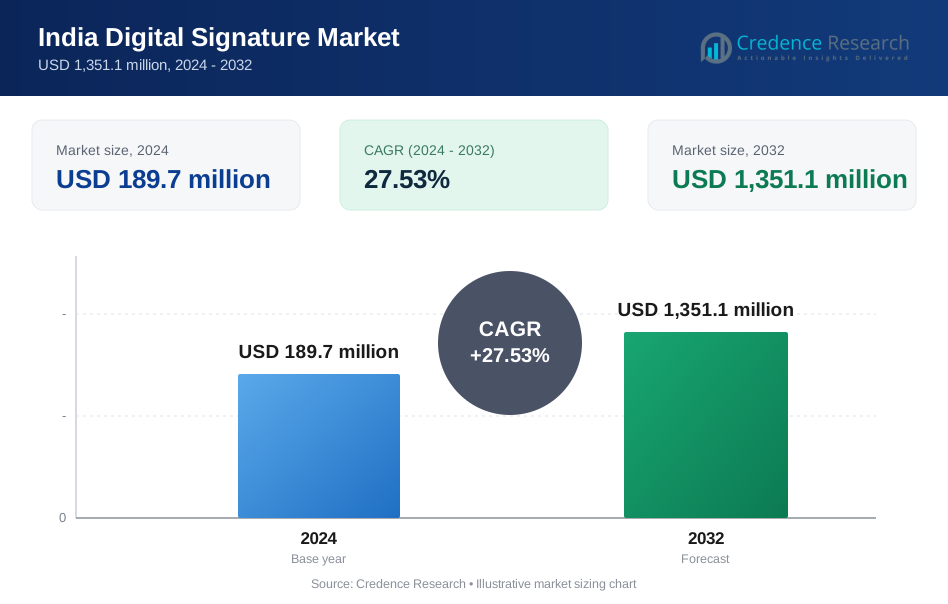
El tamaño del mercado de firmas digitales en India se valoró en USD 19.9 millones en 2018, alcanzando USD 189.7 millones en 2024 y se anticipa que llegará a USD 1,351.1 millones para 2032, con un CAGR del 27.53% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Firmas Digitales en India 2024 | USD 189.7 millones |
| Mercado de Firmas Digitales en India, CAGR | 27.53% |
| Tamaño del Mercado de Firmas Digitales en India 2032 | USD 1,351.1 millones |
eMudhra Limited lidera el mercado de firmas digitales en India con sus soluciones avanzadas de PKI y una amplia base de clientes en los sectores BFSI, gubernamental y empresarial. Otros actores importantes incluyen Sify Technologies, nCode Solutions (NSDL), Capricorn Technologies, VSign Technologies y Entrust, cada uno ofreciendo servicios de firmas digitales certificadas alineados con los marcos regulatorios indios. Estas empresas compiten en características de seguridad, flexibilidad de implementación y cumplimiento. El norte de India emerge como la región dominante, representando el 31% del total de la cuota de mercado en 2024. El liderazgo de la región se debe a la fuerte adopción gubernamental, la digitalización del sector público y la presencia de importantes instituciones financieras y organismos reguladores.

Perspectivas del Mercado de Firmas Digitales en India
- El mercado de firmas digitales en India se valoró en USD 189.7 millones en 2024 y se espera que alcance USD 1,351.1 millones para 2032, creciendo a un CAGR del 27.53%.
- La rápida digitalización en los sectores BFSI, gubernamental y de salud está impulsando la demanda de documentación segura y sin papel y autenticación de identidad.
- Las soluciones basadas en la nube lideran con más del 68% de participación en implementación, mientras que el software tiene una participación del 62% por componente debido a su fácil integración y bajo costo.
- eMudhra Limited, Sify Technologies y nCode de NSDL dominan el panorama competitivo a través de plataformas impulsadas por el cumplimiento y servicios de confianza digital específicos del sector.
- El norte de India lidera regionalmente con un 31% de cuota de mercado, apoyado por una alta adopción gubernamental, seguido por el sur de India con un 27% debido a la adopción tecnológica por parte de las empresas.
Análisis de Segmentación del Mercado de Firmas Digitales en India:
Por Componente
En 2024, el segmento de software mantuvo la participación dominante en el mercado de firmas digitales de India, representando más del 62% de los ingresos totales. Este dominio se debe a la adopción generalizada de plataformas de firma segura integradas en los flujos de trabajo empresariales. Las firmas digitales basadas en software ofrecen mayor escalabilidad, facilidad de integración con sistemas existentes y características de verificación en tiempo real. Los mandatos regulatorios y las iniciativas de digitalización lideradas por el gobierno han acelerado las implementaciones de software en empresas del sector financiero y público. Además, el aumento en la autenticación remota y la demanda de flujos de trabajo de documentos seguros continúan reforzando la preferencia por el software sobre las ofertas de servicios independientes.
- Por ejemplo, Zoho Sign permite flujos de trabajo que completan la firma de documentos hasta un 80% más rápido que los métodos tradicionales, mejorando el tiempo de respuesta para los contratos comerciales.
Por Despliegue
El despliegue basado en la nube emergió como el segmento líder en 2024, contribuyendo con casi el 68% de la cuota de mercado. Su dominio se debe a los bajos costos iniciales, la implementación más rápida y las ventajas de escalabilidad, especialmente entre las pymes y las empresas ágiles. Las plataformas de firmas digitales basadas en la nube permiten acceso seguro a través de geografías y soportan la colaboración de documentos en tiempo real. A medida que más empresas transitan hacia modelos SaaS, la demanda de plataformas de firma nativas en la nube sigue creciendo. Las características de seguridad mejoradas, el cumplimiento con las regulaciones de la Ley de TI y las integraciones API sin problemas han impulsado aún más la adopción de la nube en los sectores de BFSI, gobierno y salud.
- Por ejemplo, el servicio en la nube de Adobe Acrobat Sign permite a los usuarios enviar, firmar y gestionar documentos digitales desde cualquier lugar sin instalaciones de software local.
Por Tamaño de Organización
Las grandes empresas dominaron el mercado de firmas digitales de India por tamaño de organización en 2024, capturando aproximadamente el 59% de la cuota de mercado. Estas empresas a menudo gestionan grandes volúmenes de documentación y requieren autenticación optimizada en todos los departamentos. La implementación a nivel empresarial de herramientas de automatización de flujos de trabajo, junto con el cumplimiento regulatorio estricto, impulsa la adopción a gran escala. Sin embargo, las pymes están ganando terreno rápidamente debido a los modelos en la nube rentables y el apoyo gubernamental para la transformación digital. Iniciativas como Digital India y los incentivos de digitalización para las MIPYMES han fomentado un uso más amplio de las firmas electrónicas entre las pequeñas empresas que buscan mejorar la eficiencia operativa.
Principales Impulsores de Crecimiento del Mercado de Firmas Digitales en India
Digitalización Liderada por el Gobierno y Mandatos Regulatorios
El impulso del gobierno indio hacia la gobernanza digital es un catalizador clave para el mercado de firmas digitales. Iniciativas como Digital India, programas de e-Gobernanza y la implementación de e-firmas bajo la Ley de Tecnología de la Información de 2000 han establecido un marco legal sólido para su uso. Organismos reguladores como SEBI y RBI exigen firmas digitales para procesos financieros y de cumplimiento específicos, acelerando la adopción institucional. Además, los requisitos de presentación electrónica para GST, impuestos sobre la renta y asuntos corporativos hacen que el uso de firmas digitales sea aún más necesario. Las organizaciones del sector público, incluidas las entidades municipales y los servicios públicos, están cambiando activamente a flujos de trabajo sin papel. Estas iniciativas reducen significativamente el tiempo de respuesta y mejoran la transparencia. El reconocimiento legal en expansión de las firmas electrónicas en contratos, licitaciones y presentaciones de auditoría sigue generando confianza en todos los sectores. A medida que estas exigencias evolucionan, crean una demanda sostenida de soluciones de firma escalables, seguras y conformes, particularmente entre las empresas de BFSI, gobierno y legales.
- Por ejemplo, la plataforma DigiLocker administrada por el gobierno facilitó la emisión de 9.4 mil millones de documentos e integraciones de e-firma para reducir el papeleo físico a nivel nacional.
Necesidad Creciente de Autenticación Segura y Eficiente
Con el aumento de casos de falsificación de documentos, robo de identidad y delitos cibernéticos, las empresas están priorizando la autenticación digital segura y verificable. Las firmas digitales proporcionan un método a prueba de manipulaciones para verificar la identidad de los firmantes, asegurando la integridad y el origen de los documentos firmados. Esto es especialmente crítico para sectores altamente regulados como BFSI, salud y servicios legales. A diferencia de las firmas manuales, las alternativas digitales reducen el riesgo de fraude y eliminan los retrasos en el manejo físico. Las empresas también buscan una mayor eficiencia en los flujos de trabajo de firma; las e-firmas ayudan a reducir los tiempos de respuesta de días a minutos. La integración con sistemas de planificación de recursos empresariales (ERP), gestión de relaciones con clientes (CRM) y almacenamiento en la nube mejora la agilidad operativa general. A medida que los modelos de trabajo remoto e híbrido ganan terreno, la necesidad de transacciones digitales seguras y de extremo a extremo sigue creciendo. Esta creciente demanda de herramientas de autenticación que sean seguras y escalables impulsa una adopción robusta en todas las industrias.
- Por ejemplo, las plataformas de e-firma como DocuSign soportan firmas a prueba de manipulaciones basadas en PKI con rastros de auditoría completos que registran cada acción y marca de tiempo.
Expansión de Soluciones de Firma Basadas en la Nube Entre las PYMEs
La disponibilidad de soluciones de firma digital basadas en la nube a precios flexibles ha abierto las puertas para una adopción masiva, especialmente entre la gran base de PYMEs de India. Estas empresas generalmente carecen de la infraestructura de TI para implementar y mantener sistemas de firma locales. Las soluciones en la nube ofrecen una configuración rápida, baja inversión de capital y la capacidad de escalar el uso según la necesidad. A medida que las MIPYMEs digitalizan cada vez más los procesos de facturación, recursos humanos, legales y de adquisiciones, las firmas basadas en la nube proporcionan una herramienta conveniente y conforme. Los proveedores ofrecen APIs plug-and-play que se integran fácilmente con herramientas de productividad y software de contabilidad, permitiendo experiencias de usuario sin fricciones. Además, la creciente conciencia sobre la seguridad de datos, los requisitos de cumplimiento y las eficiencias sin papel ha fomentado la adopción. El apoyo del gobierno para la digitalización de las PYMEs a través de subsidios y portales como GeM y el Registro Udyam impulsa aún más esta tendencia. Como resultado, las plataformas de firma basadas en SaaS se están convirtiendo en un habilitador estratégico para la productividad y el cumplimiento de las PYMEs en la economía digital en evolución de India.
Tendencias y Oportunidades Clave del Mercado de Firmas Digitales en India
Integración de Firmas Digitales con Plataformas de Automatización de Flujos de Trabajo
Una de las tendencias más notables en el mercado de firmas digitales de India es la integración de herramientas de firma electrónica con plataformas más amplias de gestión de flujos de trabajo y documentos. Las empresas ya no tratan las firmas digitales como herramientas independientes, sino como componentes clave dentro de sistemas automatizados para adquisiciones, incorporación de personal de recursos humanos, gestión del ciclo de vida de contratos y aprobaciones financieras. Este cambio permite la firma, seguimiento y archivo de documentos de manera fluida dentro de plataformas unificadas. Herramientas como Zoho Sign, Adobe Acrobat Sign y DocuSign ofrecen APIs y complementos que se integran con Microsoft 365, Google Workspace, SAP y Salesforce. Esto mejora la velocidad operativa, elimina silos de datos y asegura el cumplimiento normativo. Las empresas se benefician de pistas de auditoría, control de versiones y copias de seguridad en la nube, todo crítico para entornos de alta confianza. La creciente demanda de automatización de procesos digitales de extremo a extremo, especialmente en sectores como TI, logística e inmobiliario, presenta oportunidades significativas para que los proveedores combinen firmas digitales con soluciones más amplias de flujos de trabajo digitales.
- Por ejemplo, la API de eSignature de DocuSign procesa firmas automatizadas a través de más de 1,000 aplicaciones conectadas, mejorando las pistas de auditoría y el archivo en la nube.
Creciente Demanda de los Sectores de Salud, Educación y Legal
Aunque los sectores BFSI y gubernamental siguen siendo los mayores usuarios de firmas digitales, la demanda emergente de servicios de salud, educación y legales está creando nuevas oportunidades de mercado. En el sector de salud, los hospitales y aseguradoras utilizan firmas digitales para formularios de consentimiento, recetas electrónicas y procesamiento de reclamaciones, mejorando la seguridad y el cumplimiento de las regulaciones de datos de pacientes. En el sector educativo, las universidades están digitalizando transcripciones, registros de admisión y certificados de exámenes para reducir el fraude y agilizar los flujos de trabajo administrativos. Las firmas legales y notarios adoptan firmas digitales para contratos, declaraciones juradas y acuerdos con clientes, reduciendo el papeleo y permitiendo servicios remotos. Estos sectores, anteriormente dependientes de la verificación en persona o en papel, ahora están adoptando herramientas de firma electrónica como parte de sus estrategias de transformación digital. Con la creciente aceptación de interacciones remotas y necesidades de cumplimiento, estos sectores representan un potencial no explotado para los proveedores de firmas digitales que apuntan a instituciones medianas y grandes en ciudades de nivel 1 y nivel 2 en India.

Desafíos Clave del Mercado de Firmas Digitales en India
Conciencia y Adopción Limitadas entre Microempresas
A pesar del creciente uso entre grandes empresas y negocios medianos, la conciencia sobre las soluciones de firma digital sigue siendo limitada entre las microempresas y empresas informales de India. Muchas pequeñas empresas no están familiarizadas con la validez legal, la facilidad de uso y los beneficios de seguridad de las firmas digitales. Estas empresas a menudo carecen de infraestructura digital o alfabetización digital para adoptar estas herramientas de manera independiente. La sensibilidad al costo, la dependencia de procesos manuales y la falta de soporte de proveedores localizados dificultan aún más la adopción. Además, persiste la percepción de que las firmas digitales son complejas o solo necesarias para presentaciones gubernamentales. Esta brecha en la conciencia ralentiza la penetración generalizada, especialmente en áreas rurales y semiurbanas. Cerrar esta brecha requiere esfuerzos colaborativos entre proveedores de soluciones, asociaciones industriales y agencias gubernamentales para ofrecer educación, capacitación y soluciones asequibles adaptadas a este segmento.
Preocupaciones sobre la Privacidad de Datos y la Ciberseguridad
La seguridad de los datos sigue siendo una barrera importante para las organizaciones que consideran la adopción de firmas digitales. Las empresas son cada vez más cautelosas respecto a la privacidad de los documentos firmados, especialmente al usar plataformas basadas en la nube. Las preocupaciones sobre filtraciones de datos, acceso no autorizado y ataques de phishing pueden retrasar o limitar la implementación. El proceso de firma digital implica almacenar documentos sensibles y credenciales de los firmantes, convirtiéndolo en un objetivo para las amenazas cibernéticas. Aunque la mayoría de los proveedores siguen estándares como PKI (Infraestructura de Clave Pública) y cifrado AES, no todos los usuarios confían en estas protecciones. El cumplimiento de las leyes de protección de datos de India, como la Ley de Protección de Datos Personales Digitales, añade complejidad para proveedores y usuarios. Las empresas también buscan transparencia respecto a la residencia de los datos, las pistas de auditoría y la emisión de certificados. Para superar este desafío, los proveedores deben priorizar la transparencia, auditorías de seguridad regulares y un cifrado robusto mientras educan a los usuarios sobre las salvaguardas implementadas para generar confianza.
Análisis Regional del Mercado de Firmas Digitales en India
Norte de India
El norte de India representó la mayor parte del mercado de firmas digitales de India en 2024, contribuyendo con casi 31% de los ingresos totales. Este dominio se debe a la alta concentración de oficinas gubernamentales, empresas del sector público y grandes empresas en Delhi, Haryana y Uttar Pradesh. La rápida digitalización de los procesos administrativos e iniciativas de gobierno electrónico han impulsado la demanda. Además, sectores como BFSI y servicios legales han visto una fuerte adopción debido a los mandatos de cumplimiento. La presencia de múltiples centros de datos y centros tecnológicos respalda aún más el despliegue de plataformas de firma en la nube en esta región.
Sur de India
El sur de India mantuvo aproximadamente 27% de la cuota de mercado en 2024, impulsado por una fuerte adopción en los sectores de TI, telecomunicaciones y salud. Grandes centros tecnológicos como Bengaluru, Hyderabad y Chennai han acelerado el uso de herramientas de firma digital integradas en los flujos de trabajo empresariales. La región se beneficia de infraestructura avanzada, alta alfabetización digital y la presencia de proveedores líderes de SaaS. Los proyectos gubernamentales en Andhra Pradesh y Telangana que promueven las firmas electrónicas para servicios ciudadanos han apoyado aún más el crecimiento del mercado. Las pymes y startups en la región están adoptando cada vez más modelos basados en la nube para optimizar operaciones, contribuyendo a la expansión del segmento.
Oeste de India
India Occidental contribuyó con alrededor del 22% del total de la cuota de mercado en 2024, liderada por la demanda de instituciones financieras y empresas corporativas en Maharashtra y Gujarat. El papel de Mumbai como capital financiera de India ha impulsado la adopción de firmas digitales en operaciones bancarias, de seguros y legales. Las empresas en Pune y Ahmedabad también están impulsando la adopción a través de procesos digitalizados de adquisiciones y recursos humanos. Las plataformas gubernamentales de contratación electrónica y los servicios públicos digitales en Gujarat apoyan el crecimiento. La región muestra un fuerte interés en herramientas de autenticación seguras y conformes, especialmente a medida que las empresas se desplazan hacia la documentación sin papel para cumplir con los objetivos regulatorios y de ESG.
India Oriental
India Oriental capturó casi el 13% de la cuota de mercado en 2024, con un uso creciente en agencias gubernamentales, instituciones educativas y empresas medianas en estados como Bengala Occidental, Odisha y Jharkhand. Aunque la adopción es menor en comparación con otras regiones, las inversiones continuas en infraestructura digital y la digitalización de los servicios públicos están expandiendo el mercado. Kolkata sirve como un centro regional para los servicios BFSI y TI, fomentando la demanda de flujos de trabajo de documentos seguros. Los esquemas de gobernanza electrónica a nivel estatal han introducido firmas electrónicas en servicios centrados en el ciudadano. A medida que crece la conciencia entre las pymes y los bancos cooperativos, se espera que la región experimente un crecimiento constante en el período de pronóstico.
India Nororiental
India Nororiental representó la menor participación, con aproximadamente el 7% en 2024, principalmente debido a la infraestructura digital limitada y la menor densidad empresarial. Sin embargo, la región muestra una mejora gradual a través del aumento en la implementación de soluciones de firmas electrónicas en esquemas de bienestar público, banca rural e iniciativas educativas. Los proyectos de conectividad liderados por el gobierno y los esfuerzos de inclusión digital bajo el programa Digital India están sentando las bases para la adopción futura. Estados como Assam y Meghalaya están experimentando con servicios digitales basados en la nube, incluida la documentación electrónica en tareas administrativas. Con iniciativas de alcance y capacitación dirigidas por proveedores, India Nororiental presenta un potencial emergente para la expansión del mercado en los próximos años.
Segmentaciones del Mercado de Firmas Digitales en India:
Por Componente
- Software
- Servicios
Por Despliegue
- Basado en la nube
- En las instalaciones
Por Tamaño de la Organización
- Pymes
- Grandes Empresas
Por Industria del Usuario Final
- BFSI (Banca, Servicios Financieros y Seguros)
- TI y Telecomunicaciones
- Gobierno
- Salud
- Otros
Por Geografía
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- Noreste de India

Panorama Competitivo
El mercado de firmas digitales en India presenta una combinación de autoridades certificadoras nacionales y proveedores globales de ciberseguridad que compiten en la fiabilidad del producto, el cumplimiento y las capacidades de integración. eMudhra Limited lidera el mercado con una sólida base de clientes, servicios de confianza digital de amplio alcance y fuertes afiliaciones gubernamentales. Otros actores clave como Sify Technologies, nCode Solutions (NSDL), Capricorn Technologies y VSign Technologies también poseen participaciones significativas debido a sus soluciones certificadas y su enfoque en clientes del sector legal, bancario y público. Nuevos participantes como IDSign y XtraTrust CA están expandiéndose con ofertas rentables y centradas en la nube dirigidas a las PYME. Jugadores internacionales como Entrust están ganando terreno al ofrecer plataformas SaaS escalables con cifrado mejorado. El mercado se caracteriza por la continua innovación en la verificación de identidad, la gestión del ciclo de vida de los certificados y la integración de flujos de trabajo. Las asociaciones con proveedores de soluciones de TI, la alineación con el cumplimiento normativo y la infraestructura de soporte al cliente siguen siendo diferenciadores clave que impulsan la competencia en el panorama evolutivo de firmas digitales en India.
Análisis de Jugadores Clave del Mercado de Firmas Digitales en India
- eMudhra Limited
- Sify Technologies
- nCode Solutions (NSDL)
- Capricorn Technologies
- VSign Technologies
- IDSign
- Entrust
- PantaSign
- XtraTrust CA
- Otros Jugadores Clave
Desarrollos Recientes
- En febrero de 2025, PantaSign ha estado promoviendo activamente sus soluciones avanzadas de firmas digitales, enfatizando la encriptación basada en PKI, la autenticación multifactor y experiencias de firma en la nube sin interrupciones. Aunque no se menciona específicamente el lanzamiento de un nuevo producto o una asociación importante en 2025, PantaSign continúa expandiendo su alcance ofreciendo soluciones específicas para la industria y un sólido soporte al cliente, reforzando su papel como una Autoridad de Certificación confiable en el panorama de firmas digitales de India.
- En febrero de 2023, Zoho introdujo mejoras significativas en su servicio Zoho Sign, específicamente dirigidas a Proveedores de Software Independientes (ISVs) y Fabricantes de Equipos Originales (OEMs). El servicio mejorado permite la integración sin problemas de las capacidades de firma digital de Zoho en productos de terceros, con APIs completas, SDKs móviles, autenticación de Inicio de Sesión Único (SSO) y personalización de marca. Este movimiento tiene como objetivo expandir la adopción de firmas digitales en diversos ecosistemas de software y fortalecer la posición de Zoho en el mercado de firmas digitales en India.
- En enero de 2023, DocuSign entró en una asociación estratégica con TechnoBind para llevar su tecnología de eSignature al mercado indio. Esta colaboración apoya la iniciativa Digital India y aprovecha la suite de aplicaciones de DocuSign, incluyendo eSignature, gestión del ciclo de vida de contratos y herramientas de creación de documentos, para optimizar los procesos de acuerdos para las empresas indias. Se espera que la asociación acelere la adopción de acuerdos digitales seguros y promueva la transformación digital en diversos sectores en India.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Despliegue, Tamaño de la Organización, Industria del Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La adopción de firmas digitales seguirá aumentando en los sectores gubernamental, BFSI, sanitario y legal.
- Los modelos de implementación basados en la nube dominarán debido a su flexibilidad, rentabilidad y facilidad de escalado.
- Las pymes aumentarán la adopción impulsadas por programas de concienciación y apoyo a la transformación digital del gobierno.
- Las herramientas de firma basadas en software seguirán siendo la opción preferida debido a su integración fluida con los sistemas empresariales.
- La integración con herramientas de gestión documental y automatización de flujos de trabajo se convertirá en un requisito estándar para las empresas.
- Las mejoras en ciberseguridad y el cumplimiento de las leyes de protección de datos en evolución impulsarán la innovación de productos.
- La adopción regional se profundizará a medida que mejore la infraestructura digital en el este y noreste de India.
- Los proveedores ampliarán sus ofertas con soporte multilingüe y plataformas móviles para llegar a un público más amplio.
- Los actores globales y nacionales intensificarán la competencia ofreciendo soluciones combinadas de nube y firma electrónica.
- Las campañas de concienciación y la claridad regulatoria desempeñarán un papel crítico en el impulso de la adopción entre las microempresas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de firmas digitales en India y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de firmas digitales en India entre 2024 y 2032?
¿Qué segmento del mercado de firmas digitales en India tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de firmas digitales en India?
¿Quiénes son las empresas líderes en el mercado de Firmas Digitales en India?
¿Qué región comandó la mayor parte del mercado de firmas digitales en India en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Firmas Digitales en India Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Firmas Digitales en India Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 189.7 million → 2032: USD 1,351.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Firmas Digitales en India Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Firmas Digitales en India Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Firmas Digitales en India Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Firmas Digitales en India Market Drivers
- 3.3 Mercado de Firmas Digitales en India Market Restraints & Challenges
- 3.4 Mercado de Firmas Digitales en India Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Firmas Digitales en India Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Firmas Digitales en India Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Firmas Digitales en India category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Firmas Digitales en India Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Firmas Digitales en India Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Firmas Digitales en India market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Firmas Digitales en India Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Firmas Digitales en India Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Firmas Digitales en India Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Firmas Digitales en India (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Firmas Digitales en India Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Firmas Digitales en India Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Firmas Digitales en India Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Firmas Digitales en India Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Firmas Digitales en India Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Firmas Digitales en India Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Firmas Digitales en India Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Firmas Digitales en India Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Firmas Digitales en India Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
