
Visión General del Mercado
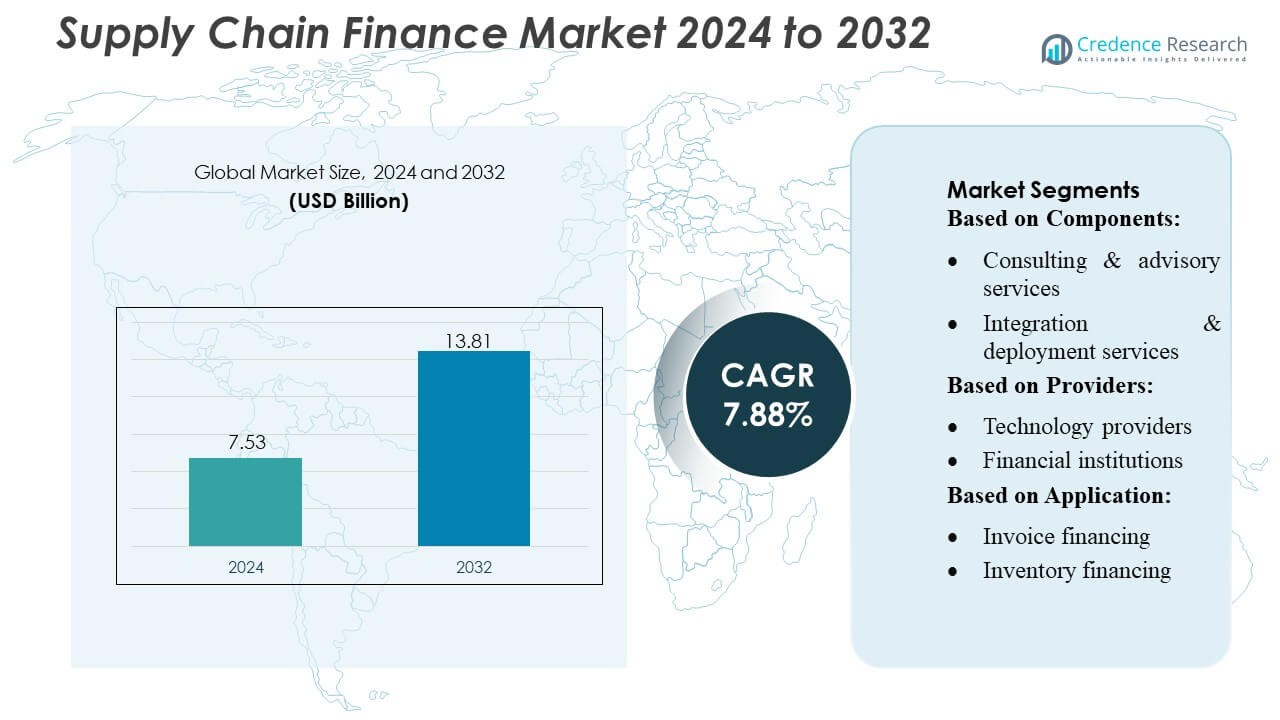
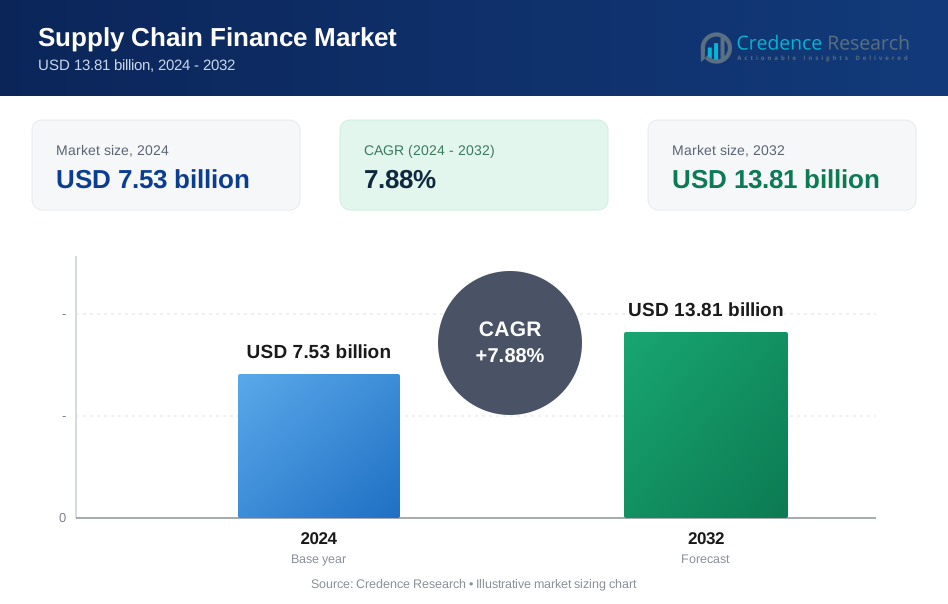
El tamaño del mercado de financiamiento de la cadena de suministro fue valorado en USD 7.53 mil millones en 2024 y se anticipa que alcanzará los USD 13.81 mil millones para 2032, con un CAGR de 7.88% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Financiamiento de la Cadena de Suministro 2024 | USD 7.53 Mil Millones |
| Mercado de Financiamiento de la Cadena de Suministro, CAGR | 7.88% |
| Tamaño del Mercado de Financiamiento de la Cadena de Suministro 2032 | USD 13.81 Mil Millones |
El mercado de financiamiento de la cadena de suministro es altamente competitivo, con actores clave impulsando la innovación y expandiendo su alcance global. Empresas como Kinaxis, Maersk Group, Genpact Limited, Lockheed Martin Corporation, Aera Technology, Capgemini SA, JDA Software Group, Inc., International Business Machines Corporation, Birst, Inc., y Accenture PLC están a la vanguardia, ofreciendo plataformas digitales avanzadas, análisis impulsados por IA y soluciones habilitadas por blockchain para optimizar el capital de trabajo, automatizar procesos y mejorar las relaciones con los proveedores. Estos actores se centran en asociaciones estratégicas, innovación de productos y expansión geográfica para fortalecer sus posiciones en el mercado. América del Norte lidera el mercado global, representando aproximadamente el 35% del total de la participación, respaldada por una alta adopción de soluciones de financiamiento de la cadena de suministro basadas en la nube, una infraestructura financiera robusta y la presencia de grandes corporaciones multinacionales que buscan una gestión eficiente de la liquidez y mitigación de riesgos a través de cadenas de suministro complejas.
Perspectivas del Mercado
- El mercado de financiamiento de la cadena de suministro fue valorado en USD 7.53 mil millones en 2024 y se proyecta que alcanzará los USD 13.81 mil millones para 2032, creciendo a un CAGR de 7.88% durante el período de pronóstico.
- El crecimiento está impulsado por la creciente demanda de optimización del capital de trabajo, la adopción de plataformas habilitadas por IA y el aumento de la digitalización en las empresas para mejorar el flujo de efectivo y las relaciones con los proveedores.
- Las tendencias clave incluyen la integración de blockchain para financiamiento comercial seguro, la adopción de descuentos dinámicos y el financiamiento vinculado a ESG ganando tracción entre las corporaciones, mientras que las pymes acceden cada vez más a soluciones digitales de financiamiento de la cadena de suministro.
- El mercado es altamente competitivo, con los principales actores centrados en análisis impulsados por IA, plataformas basadas en la nube, asociaciones estratégicas, innovación de productos y expansión geográfica para fortalecer sus posiciones.
- América del Norte lidera con una participación de mercado del 35% debido a una infraestructura financiera sólida y una alta adopción de soluciones digitales, seguida por Europa y Asia-Pacífico, con financiamiento de facturas y descuentos dinámicos como segmentos de aplicación dominantes.
Análisis de Segmentación del Mercado:
Por Componentes
El mercado de financiamiento de la cadena de suministro por componentes se segmenta principalmente en plataformas y servicios, con los servicios divididos en consultoría y asesoría, integración y despliegue, y soporte y mantenimiento. Las plataformas dominan este segmento, capturando una participación de mercado estimada del 55-60% debido a la creciente adopción de soluciones basadas en la nube que optimizan la visibilidad de las transacciones y mejoran la gestión de la liquidez. El crecimiento es impulsado por empresas que buscan plataformas automatizadas y escalables para mejorar la eficiencia de la cadena de suministro y reducir los costos operativos, mientras que los servicios apoyan la implementación sin problemas, la personalización y la optimización continua del sistema.
- Por ejemplo, la plataforma RapidResponse® basada en la nube de Kinaxis informó recientemente un aumento del 17% en sus ingresos SaaS durante el cuarto trimestre, destacando cómo las soluciones de plataformas escalables atraen a empresas que buscan una orquestación de la cadena de suministro automatizada y en tiempo real.
Por Proveedores
En el segmento de proveedores, los proveedores de tecnología, las instituciones financieras y los proveedores de soluciones de la cadena de suministro atienden diferentes necesidades del ecosistema. Las instituciones financieras tienen la participación dominante, representando aproximadamente el 50% del mercado, ya que aprovechan sus capacidades de préstamo y experiencia en gestión de riesgos para facilitar el financiamiento de facturas y el financiamiento comercial. El crecimiento del segmento es impulsado por la creciente demanda de soluciones de cadena de suministro respaldadas por crédito, asociaciones más fuertes entre bancos y corporaciones, y avances en plataformas fintech que mejoran la velocidad y transparencia del financiamiento.
- Por ejemplo, la suite financiera impulsada por IA de Genpact recientemente permitió a un distribuidor global procesar más de 3 millones de facturas anualmente, con más del 40% de ellas ahora manejadas sin intervención humana, lo que subraya cómo los proveedores de soluciones de la cadena de suministro pueden ofrecer servicios respaldados por crédito y habilitados para financiamiento que reflejan las capacidades bancarias tradicionales.
Por Aplicación
El mercado de financiamiento de la cadena de suministro por aplicación incluye financiamiento de facturas, financiamiento de inventario, financiamiento comercial y de exportación, descuentos dinámicos, y factoring y factoring inverso. El financiamiento de facturas lidera este segmento con alrededor del 40-45% de participación de mercado, impulsado por la necesidad de las empresas de mejorar el flujo de caja, reducir las brechas de capital de trabajo y mantener relaciones con los proveedores. El aumento de los volúmenes de comercio global, la integración de herramientas de evaluación crediticia basadas en IA y la preferencia por programas de pago anticipado apoyan la adopción generalizada, mientras que los descuentos dinámicos y el factoring inverso ganan tracción entre las corporaciones que buscan optimizar los costos de adquisición y el compromiso con los proveedores.
Principales Impulsores del Crecimiento
- Aumento de la Demanda para la Optimización del Capital de Trabajo: Las empresas están adoptando cada vez más soluciones de financiamiento de la cadena de suministro para optimizar el capital de trabajo y mejorar la liquidez. El aumento de los volúmenes de comercio y las complejas cadenas de suministro globales han creado la necesidad de una mejor gestión del flujo de efectivo, reduciendo la dependencia de la financiación tradicional. Las organizaciones aprovechan soluciones como el financiamiento de facturas y el descuento dinámico para acelerar los cobros, mejorar las relaciones con los proveedores y mantener la eficiencia operativa. Este impulsor se ve respaldado por el creciente énfasis en la visibilidad en tiempo real de las cuentas por pagar y por cobrar, lo que permite una toma de decisiones más rápida y minimiza los cuellos de botella financieros.
- Por ejemplo, Lockheed Martin generó 6,972 millones en efectivo neto de actividades operativas durante 2024, lo que resultó en 5,287 millones de flujo de caja libre, demostrando cómo una gestión eficiente del capital de trabajo y del flujo de caja puede generar una liquidez sustancial.
- Transformación Digital y Avances Tecnológicos: La adopción de tecnologías avanzadas, incluyendo IA, blockchain y plataformas en la nube, está impulsando el crecimiento del mercado. Estas innovaciones permiten la automatización, una mayor transparencia y una mejor evaluación de riesgos en los procesos de financiamiento de la cadena de suministro. Los análisis de datos en tiempo real ayudan a las instituciones a monitorear la salud financiera, optimizar los límites de crédito y reducir los riesgos de fraude. Además, la integración fluida con sistemas ERP y herramientas de incorporación digital mejora la experiencia del usuario y la eficiencia operativa, atrayendo tanto a grandes corporaciones como a pymes para implementar soluciones de financiamiento de la cadena de suministro impulsadas por tecnología.
- Por ejemplo, la plataforma nativa de la nube Aera Decision Cloud de Aera Technology recientemente permitió a una empresa global de bienes de consumo envasados mejorar el rendimiento del inventario en un 20% mediante la detección de demanda en tiempo real y el equilibrio entre oferta y demanda, mejorando la utilización del capital de trabajo y reduciendo el desperdicio.
- Fuerte Participación de Instituciones Financieras: Las instituciones financieras continúan desempeñando un papel crítico en impulsar la adopción del financiamiento de la cadena de suministro. Los bancos y prestamistas no bancarios proporcionan soluciones respaldadas por crédito, permitiendo a los proveedores acceder a pagos anticipados mientras aseguran la mitigación de riesgos para los compradores. Las asociaciones estratégicas entre bancos y proveedores de tecnología amplían el alcance del servicio, agilizan la incorporación y ofrecen tasas de financiación competitivas. Esta participación activa mejora la confianza, fomenta una adopción más amplia en las industrias y estimula la inversión en soluciones innovadoras que apoyan el financiamiento comercial, el factoring y el reverse factoring.
Tendencias y Oportunidades Clave
- Creciente Adopción del Descuento Dinámico: El descuento dinámico está emergiendo como una tendencia clave, permitiendo a los compradores ofrecer descuentos por pago anticipado a los proveedores a cambio de montos de factura reducidos. Este enfoque beneficia a ambas partes al mejorar el flujo de efectivo del proveedor y permitir a los compradores optimizar los costos de adquisición. El aumento de la conciencia sobre los programas de pago anticipado y la integración con plataformas automatizadas está impulsando la adopción. Las empresas están explorando herramientas de optimización de descuentos basadas en IA para equilibrar las necesidades de liquidez y ahorros, presentando oportunidades significativas para que los proveedores de tecnología innoven y capturen cuota de mercado.
- Por ejemplo, la solución AI.Payables de Capgemini automatizó la facturación para un cliente multinacional, aumentando las tasas de procesamiento de facturas automatizadas en un 90% y permitiendo un aumento del 25% en la utilización de descuentos por pago anticipado.
- Expansión en Mercados Emergentes: Los mercados emergentes en Asia-Pacífico, América Latina y África presentan oportunidades lucrativas para los proveedores de financiamiento de la cadena de suministro. La rápida industrialización, el aumento de los volúmenes de comercio y el acceso limitado al crédito tradicional en estas regiones aumentan la demanda de soluciones de financiamiento. Las corporaciones e instituciones financieras están expandiendo su presencia para apoyar a las pymes y empresas medianas, fomentando la inclusión financiera y fortaleciendo la resiliencia de la cadena de suministro. Se espera que esta tendencia acelere la penetración en el mercado y el crecimiento de ingresos, particularmente en sectores como la manufactura, el comercio minorista y la logística.
- Por ejemplo, la plataforma de análisis nativa de la nube de Birst impulsa la cadena de suministro digital de un cliente importante, permitiendo un aumento de cinco veces en las rotaciones de inventario y logrando una tasa de entrega a tiempo del 99% mientras consolida datos de más de 300 fuentes dispares cada siete minutos.
- Integración de Prácticas de Financiamiento Sostenible y ESG: El financiamiento de la cadena de suministro vinculado a la sostenibilidad está ganando terreno a medida que las empresas se enfocan en el cumplimiento ESG y la obtención responsable. Los compradores prefieren cada vez más a proveedores con prácticas sostenibles y los incentivan a través de condiciones de financiamiento favorables. Esta tendencia impulsa la innovación en soluciones de financiamiento verde y mejora las iniciativas de responsabilidad social corporativa. Integrar criterios ESG en el financiamiento de la cadena de suministro no solo fortalece las relaciones con los proveedores, sino que también crea nuevas oportunidades para que las instituciones financieras y los proveedores de tecnología desarrollen productos ecológicos que se alineen con los objetivos de sostenibilidad global.
Desafíos Clave
- Cumplimiento Regulatorio y Complejidad Transfronteriza: Los proveedores de financiamiento de la cadena de suministro enfrentan desafíos relacionados con la evolución de las regulaciones, especialmente en el comercio transfronterizo. Los diversos marcos legales, el cumplimiento fiscal y los estándares variables de informes de crédito complican los procesos de financiamiento. Asegurar el cumplimiento de las regulaciones locales e internacionales aumenta los costos operativos y ralentiza la implementación. Las instituciones financieras y las corporaciones deben navegar por complejas reglas de financiamiento comercial, leyes contra el lavado de dinero y requisitos de privacidad de datos, lo que puede obstaculizar la escalabilidad y retrasar el despliegue de soluciones a través de cadenas de suministro globales.
- Integración y Barreras Tecnológicas: Integrar plataformas de financiamiento de la cadena de suministro con sistemas ERP existentes y procesos corporativos sigue siendo un desafío, particularmente para las pymes con infraestructura de TI limitada. Los sistemas heredados, las inconsistencias de datos y la falta de protocolos estandarizados pueden impedir la automatización y los análisis en tiempo real. Además, la adopción de tecnologías avanzadas como la IA y blockchain requiere una inversión sustancial y personal capacitado. Estas barreras tecnológicas y de integración pueden restringir el crecimiento del mercado, especialmente entre las empresas más pequeñas que buscan soluciones de financiamiento de la cadena de suministro rentables, sin problemas y fáciles de usar.
Análisis Regional
América del Norte
América del Norte domina el mercado de financiamiento de la cadena de suministro con una cuota de mercado de aproximadamente el 35%, impulsada por la fuerte adopción de plataformas digitales, una infraestructura financiera robusta y altos volúmenes de comercio. Estados Unidos lidera la región, impulsado por grandes corporaciones multinacionales que buscan una gestión eficiente del capital de trabajo y soluciones de financiamiento para proveedores. Los avances tecnológicos, incluyendo la evaluación de riesgos impulsada por IA y el financiamiento comercial basado en blockchain, aceleran la adopción en sectores como la manufactura, el comercio minorista y la logística. El crecimiento se ve además respaldado por la participación activa de instituciones financieras y proveedores fintech que ofrecen soluciones innovadoras, permitiendo una mayor transparencia, transacciones más rápidas y una gestión optimizada de la liquidez.
Europa
Europa representa alrededor del 28% del mercado global de financiamiento de la cadena de suministro, respaldada por estrictos marcos regulatorios y una adopción generalizada por parte de las empresas de soluciones de financiamiento estructurado. Países como Alemania, Francia y el Reino Unido son contribuyentes clave, aprovechando plataformas avanzadas y soluciones de financiamiento comercial para optimizar el flujo de caja y fortalecer las relaciones con los proveedores. La región enfatiza el financiamiento vinculado a la sostenibilidad, el cumplimiento ESG y los programas de descuentos dinámicos, creando oportunidades para los proveedores de tecnología. El creciente comercio transfronterizo dentro de la Unión Europea y la sólida colaboración entre instituciones financieras y corporaciones impulsan aún más el crecimiento del mercado, permitiendo operaciones de cadena de suministro más eficientes y reduciendo los riesgos de financiamiento.
Asia-Pacífico
Asia-Pacífico está emergiendo como una región de alto crecimiento con una participación de mercado estimada del 25%, impulsada por la rápida industrialización, el aumento de los volúmenes de comercio y la expansión de las redes de PYMEs. China, India, Japón y los países del sudeste asiático son mercados clave donde las corporaciones adoptan soluciones de financiamiento de la cadena de suministro para gestionar el capital de trabajo y apoyar la liquidez de los proveedores. La transformación digital, las innovaciones fintech y las plataformas habilitadas para móviles aceleran la adopción. Los gobiernos y las instituciones financieras promueven activamente el acceso al crédito para las PYMEs, mientras que los sectores de comercio electrónico y manufactura aprovechan cada vez más el financiamiento de facturas, los descuentos dinámicos y el factoring inverso, impulsando tanto la penetración del mercado como la innovación tecnológica en el financiamiento de la cadena de suministro en toda la región.
América Latina
América Latina representa aproximadamente el 7% del mercado global de financiamiento de la cadena de suministro, impulsada por el crecimiento de las actividades comerciales y la creciente demanda de soluciones de financiamiento estructurado entre las PYMEs. Brasil, México y Chile lideran la adopción, enfocándose en el financiamiento de facturas, el factoring y el financiamiento comercial para abordar los desafíos de liquidez y optimizar el flujo de caja. Las crecientes colaboraciones entre bancos locales, empresas fintech y corporaciones están ampliando el acceso a plataformas de financiamiento automatizadas. El crecimiento del mercado en la región es apoyado por iniciativas de digitalización, mejoras regulatorias y la necesidad de mitigar los riesgos financieros en el comercio transfronterizo, creando oportunidades para soluciones escalables de financiamiento de la cadena de suministro en todas las industrias.
Oriente Medio y África (MEA)
La región MEA representa alrededor del 5% del mercado de financiamiento de la cadena de suministro, con un crecimiento impulsado por el desarrollo de infraestructuras, la expansión del comercio y la demanda corporativa de optimización del capital de trabajo. Los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica son mercados clave que adoptan soluciones de financiamiento de facturas, financiamiento comercial y descuentos dinámicos. Las instituciones financieras y los proveedores de soluciones de la cadena de suministro están colaborando para implementar plataformas digitales y mejorar la gestión de la liquidez en sectores como la logística, la energía y la manufactura. El crecimiento del mercado también es respaldado por iniciativas gubernamentales que promueven la inclusión financiera, la facilitación del comercio transfronterizo y la adopción de soluciones fintech, permitiendo a las corporaciones gestionar el flujo de caja de manera eficiente mientras mitigan los riesgos de la cadena de suministro.
Segmentaciones del Mercado:
Por Componentes:
- Servicios de consultoría y asesoría
- Servicios de integración y despliegue
Por Proveedores:
- Proveedores de tecnología
- Instituciones financieras
Por Aplicación:
- Financiamiento de facturas
- Financiamiento de inventario
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de financiamiento de la cadena de suministro incluye a Kinaxis, Maersk Group, Genpact Limited, Lockheed Martin Corporation, Aera Technology, Capgemini SA, JDA Software Group, Inc., International Business Machines Corporation, Birst, Inc., y Accenture PLC. El mercado de financiamiento de la cadena de suministro es altamente competitivo, impulsado por la innovación tecnológica, asociaciones estratégicas y diferenciación de servicios. Las empresas se enfocan en desarrollar plataformas habilitadas por IA, soluciones de financiamiento comercial basadas en blockchain y sistemas integrados en la nube para mejorar la eficiencia operativa, la transparencia y la gestión de riesgos. Los proveedores también ofrecen servicios de consultoría, asesoría e implementación para ofrecer soluciones de financiamiento de extremo a extremo adaptadas tanto a grandes empresas como a pymes. Las estrategias competitivas incluyen fusiones y adquisiciones, expansión en mercados emergentes y la introducción de soluciones de descuento dinámico, financiamiento de facturas y factoring inverso. La inversión continua en transformación digital, innovación de productos y servicios centrados en el cliente permite a los participantes del mercado mantener una ventaja competitiva y capitalizar la creciente demanda de soluciones de financiamiento de la cadena de suministro eficientes y tecnológicamente avanzadas.
Análisis de Jugadores Clave
- Kinaxis
- Grupo Maersk
- Genpact Limited
- Lockheed Martin Corporation
- Aera Technology
- Capgemini SA
- JDA Software Group, Inc.
- International Business Machines Corporation
- Birst, Inc.
- Accenture PLC
Desarrollos Recientes
- En mayo de 2025, Manhattan Associates Inc. introdujo capacidades integrales de IA Agente en sus soluciones Manhattan Active, con agentes digitales inteligentes y autónomos diseñados para transformar la ejecución del comercio en la cadena de suministro, mejorar la optimización y elevar las experiencias de los usuarios.
- En febrero de 2024, Logility, Inc. lanzó una capacidad de IA generativa (GenAI) para mejorar su plataforma de gestión de la cadena de suministro. Esta característica, construida sobre su plataforma nativa de IA, ayuda a las empresas a gestionar datos complejos de la cadena de suministro a través de una interfaz conversacional, con el objetivo de permitir una toma de decisiones más rápida y mejorar la productividad.
- En mayo de 2023, Accenture y Blue Yonder, Inc. anunciaron la expansión de su asociación estratégica para mejorar las cadenas de suministro de las organizaciones aprovechando la tecnología y la experiencia industrial de Accenture. Se espera que los ingenieros de plataformas nativas en la nube de Accenture y sus expertos en la industria colaboren con Blue Yonder para desarrollar nuevas soluciones en la Plataforma Luminate de Blue Yonder, ofreciendo sincronización de la cadena de suministro de extremo a extremo.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Componentes, Proveedores, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de plataformas digitales y basadas en IA se acelerará en las empresas a nivel mundial.
- La integración de la tecnología blockchain mejorará la transparencia y seguridad en las finanzas comerciales.
- Las pymes accederán cada vez más a soluciones de financiamiento de la cadena de suministro debido a la facilidad de incorporación y acceso digital.
- El descuento dinámico y el factoring inverso ganarán mayor aceptación entre compradores y proveedores.
- Las instituciones financieras ampliarán asociaciones con proveedores de tecnología para ofrecer soluciones innovadoras.
- Las plataformas basadas en la nube impulsarán la escalabilidad, flexibilidad y visibilidad en tiempo real para las corporaciones.
- La adopción de financiamiento comercial transfronterizo crecerá, impulsada por la globalización y los mercados emergentes.
- Las prácticas de financiamiento ESG y sostenible influirán en la selección de proveedores y términos de financiamiento.
- La automatización y el análisis de datos optimizarán la evaluación del riesgo crediticio y la gestión del capital de trabajo.
- Los esfuerzos de cumplimiento regulatorio y estandarización apoyarán un crecimiento del mercado seguro, eficiente y escalable.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Finanzas de la Cadena de Suministro y cuál se proyecta que será su tamaño en 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de Finanzas de la Cadena de Suministro entre 2025 y 2032?
¿Qué segmento del mercado de financiamiento de la cadena de suministro tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de financiamiento de la cadena de suministro?
¿Quiénes son las empresas líderes en el mercado de financiamiento de la cadena de suministro?
¿Qué región comandó la mayor parte del mercado de financiamiento de la cadena de suministro en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Financiamiento de la Cadena de Suministro Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Financiamiento de la Cadena de Suministro Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 7.53 billion → 2032: USD 13.81 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Financiamiento de la Cadena de Suministro Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Financiamiento de la Cadena de Suministro Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Financiamiento de la Cadena de Suministro Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Financiamiento de la Cadena de Suministro Market Drivers
- 3.3 Mercado de Financiamiento de la Cadena de Suministro Market Restraints & Challenges
- 3.4 Mercado de Financiamiento de la Cadena de Suministro Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Financiamiento de la Cadena de Suministro Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Financiamiento de la Cadena de Suministro Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Financiamiento de la Cadena de Suministro category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Financiamiento de la Cadena de Suministro Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Financiamiento de la Cadena de Suministro Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Financiamiento de la Cadena de Suministro market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Financiamiento de la Cadena de Suministro Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Financiamiento de la Cadena de Suministro Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Financiamiento de la Cadena de Suministro Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Financiamiento de la Cadena de Suministro (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Financiamiento de la Cadena de Suministro Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Financiamiento de la Cadena de Suministro Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Financiamiento de la Cadena de Suministro Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Financiamiento de la Cadena de Suministro Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Financiamiento de la Cadena de Suministro Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Financiamiento de la Cadena de Suministro Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Financiamiento de la Cadena de Suministro Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Financiamiento de la Cadena de Suministro Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Financiamiento de la Cadena de Suministro Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
