
Visión General del Mercado
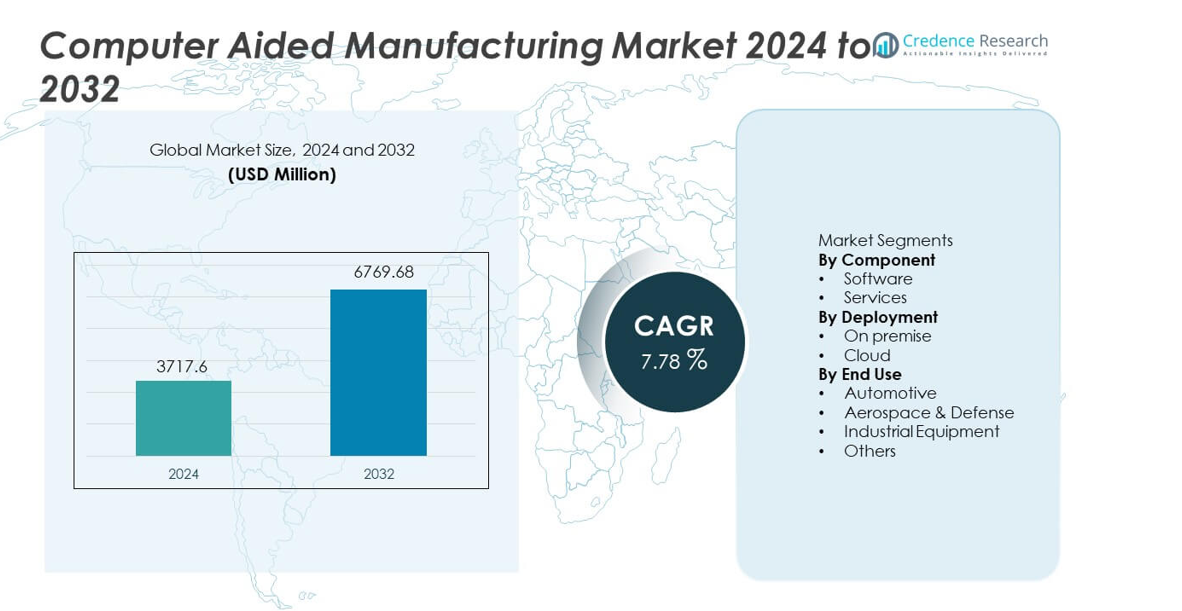
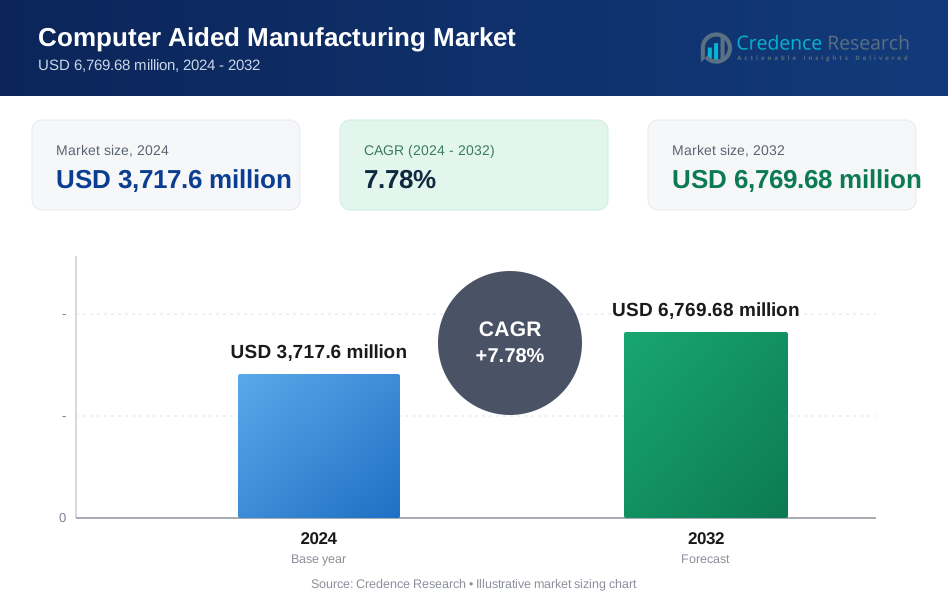
El mercado de Fabricación Asistida por Computadora (CAM) alcanzó los USD 3,717.6 millones en 2024 y se proyecta que crezca hasta USD 6,769.68 millones para 2032, registrando un CAGR del 7.78% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Fabricación Asistida por Computadora 2024 | USD 3,717.6 millones |
| Mercado de Fabricación Asistida por Computadora, CAGR | 7.78% |
| Tamaño del Mercado de Fabricación Asistida por Computadora 2032 | USD 6,769.68 millones |
Los principales actores en el mercado de Fabricación Asistida por Computadora incluyen COMSOL, Siemens, BETA CAE Systems, Autodesk, Inc., Rockwell Automation, Dassault Systèmes, Altair Engineering Inc., Bentley Systems, Incorporated, ANSYS, Inc., y ESI Group, todos los cuales se centran en la optimización avanzada de trayectorias de herramientas, soporte de mecanizado multieje e integración fluida con plataformas CAD y PLM. Estas empresas fortalecen la competitividad a través de capacidades de simulación, flujos de trabajo habilitados para la nube y automatización impulsada por IA. Asia Pacífico lidera el mercado con una participación del 34%, impulsada por la rápida industrialización y la alta adopción de tecnologías CNC, mientras que América del Norte y Europa siguen debido a los sólidos estándares de ingeniería de precisión y la inversión sostenida en fabricación inteligente.
Perspectivas del Mercado
- El mercado de Fabricación Asistida por Computadora alcanzó los USD 3,717.6 millones en 2024 y crecerá a un CAGR del 7.78% hasta 2032.
- Los fuertes impulsores del mercado incluyen el aumento de la automatización y las necesidades de mecanizado de precisión, con el software manteniendo una participación del 67% debido a su papel central en el control de trayectorias de herramientas y simulación.
- Las principales tendencias destacan la rápida adopción de tecnologías CAM basadas en la nube y de mecanizado multieje, mientras que Asia Pacífico lidera con una participación regional del 34% impulsada por el crecimiento de la fabricación a gran escala.
- La dinámica competitiva se intensifica a medida que los principales actores amplían las capacidades de simulación, la optimización impulsada por IA y la integración con ecosistemas CAD y PLM.
- Las restricciones del mercado incluyen altos costos de implementación y una escasez de programadores CAM calificados, mientras que el sector automotriz lidera la adopción por uso final con una participación del 36%, reflejando una fuerte demanda de mecanizado preciso y de alto volumen.
Análisis de Segmentación del Mercado:
Por Componente
El software domina el segmento de componentes con una participación del 67%, impulsado por la fuerte adopción de plataformas CAM avanzadas que apoyan el mecanizado multieje, la optimización de trayectorias de herramientas y la simulación en tiempo real. Los fabricantes confían en soluciones de software para reducir errores de producción, mejorar la precisión del mecanizado y acelerar los ciclos de prototipo a producción. La integración con sistemas CAD y PLM fortalece aún más la adopción, ya que las empresas buscan flujos de trabajo digitales sin interrupciones. Los servicios mantienen la participación restante y continúan expandiéndose a medida que las empresas demandan capacitación, personalización y mantenimiento continuo. El creciente enfoque en la fabricación automatizada y las geometrías de partes complejas mantiene al software como el principal motor de crecimiento en este segmento.
- Por ejemplo, Siemens NX CAM permitió a JK Machining reducir los tiempos de desarrollo de moldes de 20 semanas a 11 semanas. La compañía también informó que el tiempo de programación se redujo de varias horas a menos de 30 minutos después de adoptar trayectorias de herramientas automatizadas de 5 ejes.
Por Despliegue
El despliegue en las instalaciones lidera el segmento con una participación del 58%, respaldado por industrias que requieren un control estricto sobre la seguridad de los datos, operaciones de mecanizado de alta precisión y entornos CAM totalmente personalizados. Los fabricantes de automóviles y aeroespacial prefieren sistemas en las instalaciones debido al manejo de archivos grandes, flujos de trabajo complejos y necesidades de cumplimiento. El despliegue basado en la nube tiene una participación creciente a medida que las pequeñas y medianas empresas adoptan soluciones CAM escalables basadas en suscripción. El segmento de la nube crece más rápido debido a los menores costos iniciales, actualizaciones más fáciles y beneficios de colaboración remota. El cambio hacia fábricas conectadas y producción distribuida continúa fortaleciendo la futura adopción de la nube.
- Por ejemplo, Autodesk Fusion 360 ayudó a R&D Engineering and Machining a reducir el tiempo de programación en un 40% después de reemplazar los sistemas heredados en las instalaciones. La compañía utilizó la automatización de trayectorias de herramientas basadas en la nube y el mecanizado de 3 a 5 ejes para completar trabajos de prototipos aeroespaciales más rápido.
Por Uso Final
El sector automotriz es el segmento líder de uso final con una participación del 36%, impulsado por la alta demanda de mecanizado de precisión en componentes de motores, moldes, matrices y estructuras ligeras. CAM mejora la velocidad de fabricación, reduce el desgaste de herramientas y apoya las geometrías complejas requeridas para los diseños modernos de vehículos. Aeroespacial y defensa siguen de cerca debido a la necesidad de mecanizado preciso de materiales avanzados como el titanio y los compuestos. Los fabricantes de equipos industriales confían en CAM para mejorar la productividad en la fabricación de herramientas y piezas de maquinaria pesada. La categoría "Otros", que incluye electrónica de consumo y dispositivos médicos, crece constantemente a medida que más sectores adoptan procesos de mecanizado automatizados y controlados digitalmente.
Motor Clave de Crecimiento
Expansión de la Fabricación Automatizada y de Precisión
Los fabricantes de los sectores automotriz, aeroespacial y de equipos industriales continúan adoptando sistemas automatizados que requieren mecanizado de alta precisión. La Fabricación Asistida por Computadora apoya trayectorias de herramientas complejas, mecanizado multieje y simulación avanzada, ayudando a las empresas a reducir el tiempo de producción y mejorar la precisión. La demanda crece a medida que las empresas buscan minimizar el error humano y cumplir con requisitos de tolerancia más estrictos para componentes modernos. El cambio hacia fábricas digitales acelera aún más el uso de CAM, con empresas integrando estas soluciones para optimizar flujos de trabajo y fortalecer la eficiencia de producción. Las crecientes inversiones en máquinas CNC y robótica refuerzan la expansión a largo plazo de las plataformas CAM.
- Por ejemplo, DMG Mori informó que el despliegue de su automatización multi-eje puede reducir significativamente los tiempos de ciclo en el mecanizado de piezas aeroespaciales, y se utiliza programación integrada simultánea de cinco ejes para lograr una alta repetibilidad de tolerancia.
Integración con Sistemas CAD, PLM y Gemelos Digitales
El creciente énfasis en entornos de ingeniería conectados impulsa la demanda de soluciones CAM que se integren sin problemas con plataformas CAD y PLM. Esta integración mejora la precisión del diseño del producto, acorta los ciclos de desarrollo y mejora la colaboración entre equipos. Los fabricantes utilizan gemelos digitales para validar los procesos de mecanizado antes de la ejecución física, reduciendo las tasas de desperdicio y los costos operativos. A medida que las empresas expanden las iniciativas de transformación digital, CAM se convierte en una parte crítica de la planificación de producción de extremo a extremo. La fuerte interoperabilidad aumenta la adopción entre las empresas que buscan optimizar los flujos de trabajo de diseño a fabricación y mejorar el rendimiento operativo general.
- Por ejemplo, Dassault Systèmes confirmó que la integración de DELMIA Digital Manufacturing con CATIA permitió a Airbus acelerar su ciclo de diseño y fabricación, asegurando que todos los ingenieros trabajaran en la misma plataforma de diseño.
Aumento de la Adopción en Pequeñas y Medianas Empresas
Los fabricantes pequeños y medianos adoptan cada vez más soluciones CAM para automatizar tareas de mecanizado, reducir la programación manual y mejorar la productividad. Los modelos basados en la nube y de suscripción hacen que estas tecnologías sean más accesibles al ofrecer una inversión inicial más baja y características escalables. Las pymes utilizan CAM para producir piezas complejas con mejor velocidad y precisión, ayudándolas a competir con fabricantes más grandes. La creciente demanda de personalización en productos de consumo impulsa aún más a las empresas más pequeñas a mejorar sus capacidades de mecanizado. A medida que las herramientas digitales rentables se vuelven ampliamente disponibles, la adopción se acelera en diversas industrias.
Tendencia y Oportunidad Clave
Crecimiento de Plataformas CAM Colaborativas y Basadas en la Nube
El despliegue en la nube está emergiendo como una gran oportunidad a medida que las empresas trasladan los flujos de trabajo hacia sistemas flexibles de acceso remoto. CAM en la nube permite actualizaciones en tiempo real, computación escalable y mejora la colaboración entre los equipos de diseño y producción. Los modelos de fabricación distribuida y las cadenas de suministro globales se benefician de datos de mecanizado compartidos y trayectorias de herramientas gestionadas remotamente. Esta tendencia apoya a las pequeñas empresas que buscan una menor inversión de capital y un mantenimiento de software más sencillo. A medida que mejoran la ciberseguridad y el rendimiento en la nube, la adopción aumenta en industrias que priorizan la eficiencia, la escalabilidad y transiciones más rápidas de diseño a producción.
- Por ejemplo, Autodesk declaró que la colaboración en la nube de Fusion 360 redujo el tiempo de preparación de programación en Swift Engineering durante los programas de herramientas compuestas. El cambio al intercambio de trayectorias de herramientas en la nube también redujo el intercambio de datos fuera de línea y permitió a los equipos de ingeniería revisar las trayectorias de herramientas simultáneamente.
Aumento del Uso de Materiales Avanzados y Mecanizado Multi-Eje
El auge de los compuestos ligeros, aleaciones de titanio y materiales de alta resistencia crea oportunidades para los sistemas CAM que optimizan las estrategias de mecanizado. Las capacidades multi-eje permiten el modelado preciso de geometrías complejas utilizadas en aplicaciones aeroespaciales, automotrices y médicas. Los algoritmos CAM avanzados mejoran la vida útil de las herramientas, reducen la generación de calor y mejoran el rendimiento de corte. El crecimiento en vehículos eléctricos y aeronaves de próxima generación aumenta la demanda de flujos de trabajo de mecanizado sofisticados. A medida que las industrias innovan con nuevos materiales, los proveedores de CAM obtienen oportunidades para ofrecer automatización avanzada de trayectorias de herramientas y tecnologías de simulación.
- Por ejemplo, Sandvik Coromant confirmó que su estrategia de mecanizado CAM multieje aumentó la vida útil de la herramienta al cortar componentes de Ti-6Al-4V para una aplicación aeroespacial. La estrategia optimizada gestionó eficazmente el desgaste de la herramienta y redujo la carga del husillo durante los pases de desbaste, lo que llevó a mejoras en el rendimiento y la eficiencia del mecanizado.
Desafío Clave
Alta Inversión Inicial y Complejidad del Sistema
Muchos fabricantes enfrentan desafíos financieros y operativos al adoptar soluciones CAM avanzadas debido a los altos costos de licencias, requisitos de hardware y necesidades de capacitación. Las interfaces complejas y las curvas de aprendizaje pronunciadas ralentizan la implementación, especialmente para pequeñas y medianas empresas. Las compañías deben asignar recursos significativos para integrar CAM con equipos CNC existentes y sistemas digitales. Estas barreras limitan la adopción para empresas con presupuestos limitados o menor experiencia técnica. Abordar la usabilidad y la asequibilidad sigue siendo esencial para una mayor penetración en el mercado.
Escasez de Profesionales Calificados en Programación CAM y CNC
Una escasez global de programadores CAM capacitados y maquinistas CNC dificulta la implementación efectiva de tecnologías de fabricación avanzadas. Muchas instalaciones luchan por operar sistemas multieje u optimizar trayectorias de herramientas debido a la limitada experiencia técnica. Esta brecha de habilidades resulta en capacidades de software infrautilizadas, calidad de salida inconsistente y ciclos de producción más largos. A medida que las industrias adoptan procesos de mecanizado más complejos, la capacitación de la fuerza laboral se vuelve crítica. La falta de profesionales calificados ralentiza la transformación digital y restringe el pleno potencial de las soluciones CAM en industrias de alta precisión.
Análisis Regional
Norteamérica
Norteamérica posee una cuota de mercado del 31%, impulsada por la fuerte adopción de mecanizado CNC, automatización industrial y soluciones de fabricación digital en los sectores automotriz, aeroespacial y de dispositivos médicos. La región se beneficia de una infraestructura de fabricación avanzada y una alta inversión en tecnologías de ingeniería de precisión. Las empresas dependen de CAM para mejorar la precisión del mecanizado, reducir los tiempos de ciclo y apoyar operaciones complejas multieje. La presencia de importantes desarrolladores de software acelera la innovación y la integración con sistemas CAD y PLM. Los crecientes esfuerzos de relocalización y la expansión de fábricas inteligentes fortalecen aún más la demanda de plataformas CAM en toda la región.
Europa
Europa representa una cuota de mercado del 28%, respaldada por una fuerte automatización industrial, capacidades de ingeniería avanzada y alta adopción de CAM en la producción automotriz, aeroespacial y de maquinaria pesada. Los estrictos estándares de calidad impulsan a los fabricantes a utilizar CAM para el mecanizado de precisión y el control optimizado de trayectorias de herramientas. El enfoque de la región en la sostenibilidad y la transformación digital fomenta la integración de CAM con los marcos de la Industria 4.0. La demanda aumenta a medida que las empresas modernizan las líneas de producción y adoptan tecnologías de mecanizado multieje. La colaboración entre desarrolladores de software y fabricantes de máquinas herramienta fortalece el ecosistema, asegurando un crecimiento continuo en las aplicaciones CAM en toda Europa.
Asia Pacífico
Asia Pacífico lidera el mercado global con una cuota de mercado del 34%, impulsada por la rápida industrialización, la fabricación a gran escala y las crecientes inversiones en tecnologías de mecanizado avanzadas. China, Japón, India y Corea del Sur siguen siendo contribuyentes clave con fuertes bases de producción automotriz, electrónica y aeroespacial. Los fabricantes adoptan CAM para mejorar la precisión, automatizar flujos de trabajo y gestionar la producción a gran escala. La expansión de las instalaciones de máquinas CNC y la creciente adopción de soluciones CAM basadas en la nube apoyan el crecimiento. Las iniciativas gubernamentales que promueven fábricas inteligentes y la fabricación digital aceleran la expansión del mercado, haciendo de Asia Pacífico la región de más rápido crecimiento en el panorama CAM.
América Latina
América Latina tiene una participación de mercado del 8%, impulsada por la creciente modernización industrial en los sectores automotriz, de mantenimiento aeroespacial y de equipos pesados. Los fabricantes en Brasil, México y Argentina adoptan cada vez más CAM para mejorar la eficiencia del mecanizado y reducir errores operativos. El aumento de la inversión en maquinaria CNC y el interés en la fabricación digital apoyan la expansión gradual del mercado. Aunque la adopción es más lenta en comparación con otras regiones, la región se beneficia de la creciente demanda de componentes de precisión y de una mejor calidad de producción. Los esfuerzos de sustitución de importaciones y los programas de desarrollo de manufactura regional contribuyen al aumento de la penetración de CAM.
Oriente Medio y África
La región de Oriente Medio y África representa una participación de mercado del 5%, apoyada por la expansión de las capacidades de manufactura en mantenimiento aeroespacial, componentes automotrices y equipos industriales. Países como EAU, Arabia Saudita y Sudáfrica invierten en tecnologías de mecanizado avanzadas para diversificar las economías y fortalecer la producción local. La adopción de CAM crece a medida que las empresas buscan mayor precisión, tiempos de entrega más rápidos y una mejor automatización del flujo de trabajo. El alto interés en el desarrollo de fábricas inteligentes y las iniciativas de transformación digital apoyan el crecimiento a largo plazo. Aunque la madurez del mercado sigue siendo menor, el aumento de la inversión industrial continúa mejorando la demanda regional de soluciones CAM.
Segmentaciones del Mercado:
Por Componente
- Software
- Servicios
Por Implementación
- En las instalaciones
- Nube
Por Uso Final
- Automotriz
- Aeroespacial y Defensa
- Equipos Industriales
- Otros
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye a COMSOL, Siemens, BETA CAE Systems, Autodesk, Inc., Rockwell Automation, Dassault Systèmes, Altair Engineering Inc., Bentley Systems, Incorporated, ANSYS, Inc., y ESI Group. Estas empresas compiten ofreciendo plataformas CAM avanzadas que soportan el mecanizado de múltiples ejes, simulación e integración perfecta con entornos CAD, PLM y gemelos digitales. Los proveedores invierten fuertemente en I&D para mejorar la precisión de la trayectoria de herramientas, reducir el tiempo de mecanizado y mejorar la automatización del flujo de trabajo en industrias de alta precisión. La implementación basada en la nube, la optimización impulsada por IA y la simulación en tiempo real fortalecen la diferenciación del producto. Las colaboraciones estratégicas con fabricantes de máquinas CNC, junto con la expansión en centros de manufactura emergentes, refuerzan aún más la presencia en el mercado. A medida que las industrias aceleran la transformación digital, los competidores se centran en soluciones CAM escalables, flexibles y de alto rendimiento que mejoran la productividad y reducen los costos operativos.
Análisis de Jugadores Clave
- COMSOL
- Siemens
- BETA CAE Systems
- Autodesk, Inc.
- Rockwell Automation
- Dassault Systemes
- Altair Engineering Inc.
- Bentley Systems, Incorporated
- ANSYS, Inc.
- ESI Group
Desarrollos Recientes
- En julio de 2025, ANSYS, Inc. lanzó Ansys 2025 R2, añadiendo herramientas impulsadas por IA, solucionadores mejorados, soporte de computación en la nube y compatibilidad ampliada con Python.
- En marzo de 2025, Altair Engineering Inc. - ahora parte de Siemens Digital Industries Software - completó su adquisición por Siemens.
- En febrero de 2025, Altair lanzó una actualización importante en su cartera de software, específicamente el lanzamiento de Altair® HyperWorks® 2025.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Componente, Despliegue, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura
- La demanda de soluciones CAM aumentará a medida que los fabricantes busquen mayor precisión y ciclos de producción más rápidos.
- Las plataformas CAM basadas en la nube ganarán mayor adopción debido a su flexibilidad, escalabilidad y menores costos iniciales.
- La integración con sistemas CAD, PLM y gemelos digitales se convertirá en un requisito esencial para la manufactura avanzada.
- El mecanizado multieje y la automatización impulsarán la innovación en la optimización de trayectorias de herramientas y características de simulación.
- La adopción en pequeñas y medianas empresas crecerá a medida que los modelos basados en suscripción reduzcan las barreras de costo.
- Las predicciones de mecanizado impulsadas por IA y la programación automatizada mejorarán la eficiencia y reducirán la entrada manual.
- Asia Pacífico continuará liderando el crecimiento debido a la fuerte expansión manufacturera y la rápida adopción de CNC.
- Los sectores aeroespacial y automotriz invertirán fuertemente en CAM para apoyar el mecanizado de materiales complejos.
- Los programas de capacitación y mejora de habilidades de la fuerza laboral aumentarán para abordar la escasez de expertos en CAM y CNC.
- La I+D continua creará plataformas CAM de próxima generación enfocadas en velocidad, precisión e interoperabilidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Fabricación Asistida por Computadora y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Fabricación Asistida por Computadora entre 2025 y 2032?
¿Qué segmento del mercado de Fabricación Asistida por Computadora tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de Fabricación Asistida por Ordenador?
¿Quiénes son las empresas líderes en el mercado de Fabricación Asistida por Computadora?
¿Qué región comandó la mayor parte del mercado de Fabricación Asistida por Ordenador en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Fabricación Asistida por Computadora Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Fabricación Asistida por Computadora Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,717.6 million → 2032: USD 6,769.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Fabricación Asistida por Computadora Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Fabricación Asistida por Computadora Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Fabricación Asistida por Computadora Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Fabricación Asistida por Computadora Market Drivers
- 3.3 Mercado de Fabricación Asistida por Computadora Market Restraints & Challenges
- 3.4 Mercado de Fabricación Asistida por Computadora Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Fabricación Asistida por Computadora Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Fabricación Asistida por Computadora Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Fabricación Asistida por Computadora category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Fabricación Asistida por Computadora Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Fabricación Asistida por Computadora Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Fabricación Asistida por Computadora market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Fabricación Asistida por Computadora Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Fabricación Asistida por Computadora Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Fabricación Asistida por Computadora Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Fabricación Asistida por Computadora (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Fabricación Asistida por Computadora Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Fabricación Asistida por Computadora Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Fabricación Asistida por Computadora Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Fabricación Asistida por Computadora Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Fabricación Asistida por Computadora Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Fabricación Asistida por Computadora Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Fabricación Asistida por Computadora Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Fabricación Asistida por Computadora Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Fabricación Asistida por Computadora Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
