
Visión General del Mercado
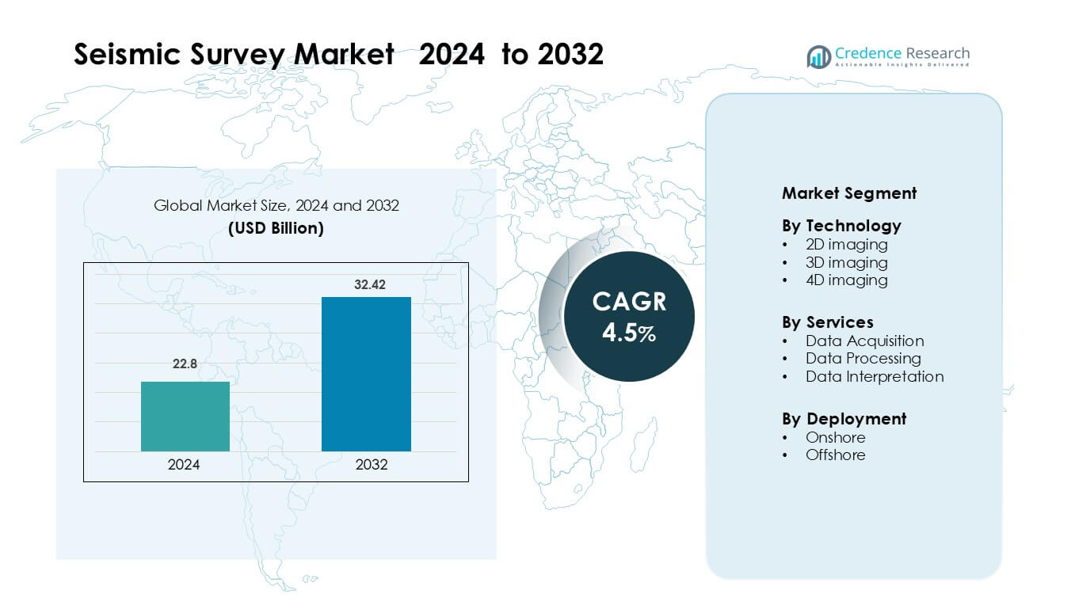
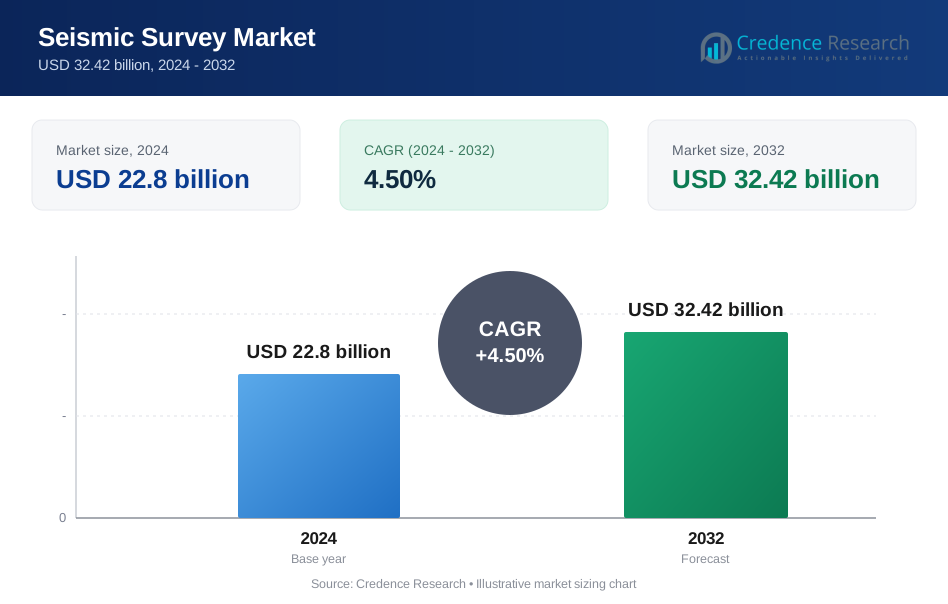
El mercado de estudios sísmicos fue valorado en USD 22.8 mil millones en 2024 y se anticipa que alcance USD 32.42 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.5 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Estudios Sísmicos 2024 | USD 22.8 mil millones |
| Mercado de Estudios Sísmicos, CAGR | 4.5% |
| Tamaño del Mercado de Estudios Sísmicos 2032 | USD 32.42 mil millones |
El mercado de estudios sísmicos está conformado por empresas líderes como Fugro NV, Dawson Geophysical Co., Agile Seismic LLC, Fairfield Geotechnologies, Asian Energy Services Ltd., Amerapex Corp., Echo Seismic Ltd., Alphageo India Ltd., BGP Inc., y China Oilfield Services Ltd., todas las cuales mejoran su posición a través de imágenes avanzadas en 3D y 4D, despliegue de nodos en el fondo del océano y procesamiento de datos con soporte de IA. Estos actores se centran en mejorar la claridad del subsuelo, reducir el riesgo de exploración y apoyar a las empresas energéticas tanto en entornos offshore como onshore. América del Norte lidera el mercado global con aproximadamente el 36% de participación en 2024, impulsado por una fuerte actividad offshore en el Golfo de México y la continua demanda de regiones ricas en esquisto.
Perspectivas del Mercado
- El mercado de estudios sísmicos fue valorado en USD 22.8 mil millones en 2024 y se anticipa que alcance USD 32.42 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 4.5 % durante el período de pronóstico.
- Las crecientes inversiones en exploración en aguas profundas, ultra profundas y de esquisto impulsan la demanda de imágenes en 3D, que posee la participación dominante del 58% debido a su mayor precisión y reducción del riesgo de perforación.
- El procesamiento habilitado por IA, el despliegue de nodos en el fondo del océano y la expansión de encuestas multicliente configuran las principales tendencias a medida que los operadores buscan imágenes más claras y modelos de exploración rentables.
- La competencia se intensifica a medida que las empresas clave se enfocan en el mapeo avanzado del subsuelo, los flujos de trabajo digitales y los sistemas de adquisición de bajo ruido para fortalecer su alcance global en campos offshore y onshore.
- América del Norte lidera con una participación del 36%, respaldada por una fuerte actividad en el Golfo de México, mientras que Asia-Pacífico y Europa siguen debido a la expansión de rondas de licencias offshore y la creciente adopción de tecnologías sísmicas avanzadas.
Análisis de Segmentación del Mercado:
Por Tecnología
La imagen en 3D tiene la participación dominante de aproximadamente el 58% en 2024 debido a su mayor resolución, mayor claridad del subsuelo y fiabilidad para la exploración de petróleo y gas. La demanda aumenta a medida que las empresas energéticas dependen del mapeo en 3D para reducir el riesgo de perforación y mejorar la precisión del reservorio. La adopción crece en cuencas maduras y fronterizas a medida que los operadores prefieren volúmenes sísmicos avanzados para apoyar el desarrollo de campos eficientes en capital. Las encuestas en 2D siguen siendo útiles para exploraciones regionales, mientras que la imagen en 4D se expande a través del uso creciente en el monitoreo de producción y la detección de cambios en el reservorio.
- Por ejemplo, Shell utilizó sísmica 3D en su campo Mars del Golfo de México disparando hasta 500 perfiles paralelos, espaciados entre 50 y 200 pies, lo que ayudó a la transición de la dependencia de 2D a 3D tanto que para 1996 casi el 80% de sus pozos en la región se ubicaban utilizando datos 3D.
Por Servicios
La adquisición de datos lidera este segmento con casi un 52% de participación en 2024 porque las empresas de exploración priorizan las grabaciones de campo de alta calidad para respaldar decisiones geofísicas precisas. El crecimiento se fortalece a medida que los operadores expanden las huellas de las encuestas en aguas profundas, ultra profundas y campos estrechos en tierra. El procesamiento de datos gana impulso a través de la reducción de ruido basada en IA y algoritmos de imagen mejorados, mientras que los servicios de interpretación de datos aumentan a medida que los equipos de exploración dependen de conocimientos estructurales y estratigráficos más rápidos para guiar la ubicación de pozos y la evaluación de campos.
- Por ejemplo, Fairfield Geotechnologies adquirió una encuesta 3D multicliente en la Cuenca de Delaware que cubre 440 km² con datos de alta resolución, expandiendo significativamente su huella de adquisición de datos.
Por Despliegue
El despliegue en alta mar representa la participación dominante con aproximadamente el 55% en 2024 impulsado por grandes inversiones en exploración en aguas profundas y ultra profundas. Las empresas energéticas prefieren las encuestas en alta mar debido a un mayor potencial de recursos y una mejor economía vinculada a nuevos descubrimientos de cuencas. La actividad en tierra se mantiene estable en regiones de esquisto, petróleo estrecho y metano en capas de carbón, respaldada por menores costos operativos y rápida ejecución de encuestas. El impulso en alta mar continúa a medida que los gobiernos aprueban nuevos bloques en alta mar y los operadores se desplazan hacia campañas sísmicas de alto impacto.
Principales Impulsores del Crecimiento
Aumento de la Exploración Energética en Nuevas Cuencas
El creciente interés en la exploración en aguas profundas, ultra profundas y cuencas fronterizas impulsa una fuerte demanda de encuestas sísmicas avanzadas. Las empresas energéticas globales se centran en nuevos prospectos de hidrocarburos a medida que los campos maduros declinan y los gobiernos nacionales abren nuevos bloques en alta mar. Esta expansión aumenta la necesidad de imágenes subsuperficiales precisas que reduzcan el riesgo de perforación y mejoren las tasas de éxito de los reservorios. Los operadores dependen de programas sísmicos 2D, 3D y 4D para evaluar grandes bloques de superficie antes de comprometerse con pozos de alto costo de capital. Muchas agencias también promueven inversiones en regiones inexploradas a través de rondas de licitación favorables y planes de licenciamiento flexibles. A medida que la exploración se extiende por África, América del Sur y Asia-Pacífico, los jugadores sísmicos obtienen flujos constantes de proyectos.
- Por ejemplo, TGS y Viridien están llevando a cabo una encuesta sísmica 3D multicliente que cubre 5,300 km² en la Cuenca de Barreirinhas frente a la costa de Brasil, un área fronteriza de aguas profundas, utilizando el buque Ramform Tethys con su tecnología propietaria GeoStreamer.
Adopción de Tecnologías de Imagen Avanzadas
Los métodos de imagen 3D y 4D de alta resolución fortalecen el mercado a medida que los operadores buscan vistas más claras de los reservorios y resultados de desarrollo más predecibles. Los sistemas sísmicos modernos ofrecen una precisión de profundidad más nítida, un procesamiento más rápido y una reducción de ruido mejorada en terrenos complejos. Las empresas utilizan estas herramientas para estudiar la estructura del reservorio, rastrear el movimiento de fluidos y apoyar la planificación de producción a largo plazo. El uso de sensores avanzados, nodos de fondo oceánico y fuentes de banda ancha mejora aún más la calidad de los datos en entornos en alta mar y en tierra. Muchas empresas energéticas también se desplazan hacia flujos de trabajo digitales, utilizando herramientas de interpretación automatizadas para acortar los tiempos de las encuestas. Estas innovaciones hacen que el trabajo sísmico sea más confiable y esencial para los principales ciclos de exploración y producción.
- Por ejemplo, BP ha realizado cuatro encuestas de monitoreo separadas de nodos en el fondo del océano (OBN) en su campo Atlantis desde 2009. En su encuesta de 2022, la cuadrícula del receptor se densificó a una malla de 200 × 200 m, mejorando la relación señal-ruido en la imagen subsalina.
Creciente Papel de la Sísmica en Proyectos de Energías Renovables e Infraestructura
Las encuestas sísmicas ahora apoyan la ubicación de parques eólicos, la exploración geotérmica y la planificación de infraestructura importante, expandiendo el mercado más allá del petróleo y gas tradicional. Los desarrolladores de energía eólica marina dependen de mapas de fondo marino de alta precisión para seleccionar ubicaciones seguras para turbinas y evitar peligros geológicos. Las empresas geotérmicas utilizan estudios sísmicos para localizar reservorios de calor, mejorando el éxito del proyecto y reduciendo la incertidumbre de perforación. Los gobiernos también utilizan trabajos sísmicos para la planificación de túneles, el desarrollo de presas y la evaluación de riesgos en regiones propensas a terremotos. Estas aplicaciones crean nuevas oportunidades para las empresas de encuestas a medida que los sectores globales de energía y construcción adoptan la imagen subterránea como un requisito estándar. Este cambio proporciona nuevos canales de ingresos y reduce la dependencia de los ciclos de combustibles fósiles.
Tendencia Clave y Oportunidad
Expansión de Encuestas de Nodos en el Fondo del Océano (OBN)
Las encuestas de nodos en el fondo del océano están ganando terreno porque ofrecen señales más limpias, imágenes de mayor profundidad y mejores resultados en entornos complejos en alta mar. A medida que los proyectos en aguas profundas y ultra profundas crecen en todo el mundo, los operadores eligen sistemas OBN para superar desafíos relacionados con fondos marinos irregulares, cuerpos de sal y fallas. Esta tendencia lleva a un mayor valor de contrato a largo plazo porque los programas OBN a menudo requieren equipos de despliegue más grandes y duraciones de encuesta extendidas. Las empresas también invierten en manejo automatizado de nodos y sistemas de recuperación más rápidos para reducir costos. El aumento de parques eólicos marinos añade nuevas oportunidades para la imagen del fondo marino, ayudando a que la tecnología OBN se expanda a roles multisectoriales.
- Por ejemplo, TGS, trabajando para ExxonMobil Guyana, llevó a cabo una campaña OBN cubriendo 2,400 km² durante 410 días, recuperando sus nodos ZXPLR 20 días antes de lo previsto, un récord en encuestas de nodos en aguas profundas.
Integración de IA y Procesamiento en la Nube
Las plataformas de IA y nube crean grandes oportunidades al mejorar la velocidad de procesamiento, reducir el error humano y mejorar la claridad de la imagen. Muchos proveedores de servicios utilizan modelos de aprendizaje automático para clasificar estructuras, eliminar ruido y resaltar patrones de reservorios dentro de grandes conjuntos de datos. Las herramientas en la nube permiten que equipos de diferentes países colaboren en tiempo real, acelerando el trabajo de interpretación y permitiendo decisiones más rápidas para la perforación o planificación de campos. Estas herramientas digitales también reducen la inversión en hardware para los operadores, haciendo que los flujos de trabajo sísmicos sean más escalables. A medida que los volúmenes de datos crecen con la imagen 3D y 4D, el procesamiento asistido por IA se convierte en un diferenciador clave para las empresas sísmicas.
- Por ejemplo, PSS-Geo utiliza una plataforma de inversión basada en la nube donde los usuarios cargan datos sísmicos post-stack; sus modelos de ML predicen propiedades de roca y fluidos (por ejemplo, porosidad, densidad, tipo de fluido) en la nube, basándose en datos de pozos y modelos preentrenados.
Expansión de Encuestas Multi-Cliente
Los programas sísmicos multi-cliente se expanden a medida que los operadores prefieren modelos de reparto de costos que reducen el gasto inicial de exploración. Las empresas de encuestas adquieren grandes conjuntos de datos regionales y venden licencias a múltiples compradores, creando ingresos recurrentes y mejorando la economía de las encuestas. Los gobiernos promueven proyectos multi-cliente para atraer nuevos exploradores ofreciendo paquetes subterráneos completos durante las rondas de licencias. Este modelo aumenta la disponibilidad de datos, acelera la toma de decisiones y reduce el riesgo para las empresas de exploración más pequeñas. A medida que las rondas de licitación en alta mar se aceleran en África, América del Sur y Asia-Pacífico, la demanda de bibliotecas sísmicas multi-cliente sigue aumentando.
Desafío Clave
Regulaciones Ambientales y Restricciones de Encuestas
Las normas ambientales más estrictas representan un gran desafío, especialmente para los proyectos en alta mar que deben evitar dañar los ecosistemas marinos. Muchas regiones imponen restricciones estacionales para proteger los ciclos de migración de los mamíferos marinos, retrasando los cronogramas de las encuestas y aumentando los costos operativos. Los requisitos de control de ruido también exigen equipos especializados y equipos de monitoreo, lo que eleva los gastos de cumplimiento. Los grupos ambientalistas continúan examinando la actividad sísmica, lo que lleva a acciones legales y retrasos en los permisos en varios países. Estos factores reducen la flexibilidad de programación y añaden incertidumbre a la planificación de proyectos. Las empresas deben invertir en fuentes más silenciosas, monitoreo avanzado y mejores estrategias de mitigación para mantener el cumplimiento normativo.
Altos Costos Operativos y Gasto Energético Volátil
Las encuestas sísmicas requieren grandes embarcaciones, equipos pesados, tripulaciones capacitadas y largas horas de despliegue, lo que lleva a altos costos operativos. Las encuestas en alta mar son particularmente costosas debido a las tarifas diarias de las embarcaciones, el uso de combustible y las demandas logísticas. Cuando los precios del petróleo y el gas fluctúan, los operadores reducen los presupuestos de exploración, disminuyendo la demanda sísmica y causando presión financiera en los proveedores de servicios. Las empresas sensibles a los costos pueden posponer grandes campañas 3D o 4D, afectando las líneas de proyectos a largo plazo. Las empresas de encuestas enfrentan presión para adoptar automatización, flujos de trabajo digitales y sistemas de campo eficientes para reducir gastos y seguir siendo competitivas.
Análisis Regional
América del Norte
América del Norte lidera el Mercado de Encuestas Sísmicas con aproximadamente un 36% de participación en 2024 debido a una fuerte inversión en alta mar en el Golfo de México y programas constantes enfocados en el esquisto en tierra. Las empresas energéticas utilizan imágenes avanzadas 3D y 4D para mejorar la precisión de la exploración y reducir los riesgos de perforación. Las rondas de licencias gubernamentales, la reurbanización en aguas profundas y el creciente interés en el monitoreo de almacenamiento de carbono también apoyan la demanda regional. La adopción de tecnología se mantiene alta a medida que los operadores dependen de nodos en el fondo del océano y herramientas de procesamiento mejoradas con IA. El mercado crece aún más a medida que se abren nuevos bloques en alta mar y los flujos de trabajo digitales integrados se convierten en estándar en todas las operaciones upstream.
Europa
Europa posee casi un 24% de participación en 2024 impulsada por la actividad en el Mar del Norte, el Mar de Barents y el Mediterráneo Oriental. Los operadores priorizan las encuestas sísmicas para optimizar la reurbanización de cuencas maduras y mejorar los factores de recuperación en campos en alta mar envejecidos. La región también utiliza imágenes sísmicas para la ubicación de parques eólicos, mapeo de peligros en el lecho marino y proyectos de captura de carbono. Los estándares ambientales siguen siendo estrictos, empujando a las empresas hacia fuentes de bajo ruido y herramientas de monitoreo avanzadas. Las encuestas multi-cliente se expanden en cuencas fronterizas a medida que los gobiernos apoyan el acceso transparente a los datos. Estos factores ayudan a mantener una demanda constante a largo plazo para programas sísmicos de alta resolución.
Asia-Pacífico
Asia-Pacífico representa aproximadamente un 27% de participación en 2024 apoyada por importantes programas de exploración en Australia, China, India, Indonesia y Malasia. Los gobiernos aceleran las rondas de licencias y fomentan la expansión en alta mar para fortalecer la seguridad energética doméstica. Las perspectivas en aguas profundas en el Mar de China Meridional y la Plataforma del Noroeste impulsan campañas 3D a gran escala. La región también adopta herramientas sísmicas para el mapeo de recursos geotérmicos y la evaluación de energía eólica en alta mar. La creciente inversión en compañías petroleras nacionales impulsa la demanda de sistemas de imagen modernos y procesamiento basado en la nube. Asia-Pacífico continúa ofreciendo un fuerte crecimiento a largo plazo debido a la amplia superficie inexplorada y el creciente consumo de energía.
Oriente Medio y África
La región de Oriente Medio y África representa aproximadamente el 21% de participación en 2024, influenciada por la exploración importante en los EAU, Arabia Saudita, Namibia, Angola y Mozambique. Las compañías petroleras nacionales aumentan la actividad sísmica para mapear nuevos reservorios y apoyar la expansión de capacidad. África se convierte en un punto clave con el crecimiento de encuestas multi-cliente en cuencas offshore fronterizas. Los programas avanzados de 3D y 4D aumentan a medida que los operadores apuntan a estructuras geológicas más profundas y complejas. Los gobiernos apoyan la inversión energética a largo plazo, creando tuberías de proyectos estables. La región también utiliza imágenes sísmicas para el desarrollo de infraestructura y evaluación geotérmica.
Sudamérica
Sudamérica representa cerca del 18% de participación en 2024, impulsada principalmente por la extensa actividad offshore en Brasil, Guyana y Surinam. Los proyectos en aguas profundas y ultra profundas en las cuencas presalinas impulsan la demanda de encuestas 3D a gran escala y de nodos en el fondo del océano. Las compañías de exploración persiguen bloques de alto impacto, aumentando la dependencia de imágenes sísmicas precisas para evaluar el potencial de los reservorios. Las bibliotecas multi-cliente se expanden a medida que las rondas de licencias abren nuevas zonas offshore. Los programas en tierra en las regiones de esquisto de Argentina añaden más demanda. La creciente participación internacional en las cuencas sudamericanas apoya un fuerte crecimiento sísmico a largo plazo en toda la región.
Segmentaciones del Mercado:
Por Tecnología
- Imágenes 2D
- Imágenes 3D
- Imágenes 4D
Por Servicios
- Adquisición de Datos
- Procesamiento de Datos
- Interpretación de Datos
Por Despliegue
- En tierra
- Offshore
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Encuestas Sísmicas presenta una fuerte competencia entre los principales actores como Fugro NV, Dawson Geophysical Co., Agile Seismic LLC, Fairfield Geotechnologies, Asian Energy Services Ltd, Amerapex Corp., Echo Seismic Ltd., Alphageo India Ltd., BGP Inc., y China Oilfield Services Ltd., todos los cuales se centran en capacidades de imagen avanzadas y ejecución de proyectos globales. Las empresas fortalecen sus carteras con encuestas 3D y 4D de alta resolución, tecnología de nodos en el fondo del océano y plataformas de procesamiento impulsadas por IA que mejoran la claridad de los datos y la eficiencia operativa. Muchos proveedores expanden bibliotecas multi-cliente para atraer a operadores que buscan opciones de exploración rentables en cuencas offshore y fronterizas. Las asociaciones estratégicas con compañías petroleras nacionales, las inversiones en flujos de trabajo digitales y la adopción de fuentes de bajo ruido ayudan a mantener la ventaja competitiva. Las empresas también se diversifican en energía renovable, almacenamiento de carbono y aplicaciones sísmicas relacionadas con infraestructura para reducir la dependencia de los ciclos de petróleo y gas y asegurar oportunidades de crecimiento a largo plazo.
Análisis de Jugadores Clave
- Fugro NV
- Dawson Geophysical Co.
- Agile Seismic LLC
- Fairfield Geotechnologies
- Asian Energy Services Ltd
- Amerapex Corp.
- Echo Seismic Ltd.
- Alphageo India Ltd.
- BGP Inc.
- China Oilfield Services Ltd.
Desarrollos Recientes
- En noviembre de 2025, Fugro completó encuestas geofísicas y arqueológicas para el proyecto offshore de Rimini en Italia. Estas encuestas ayudan en el diseño y la ruta de los cables para los primeros proyectos de energía eólica offshore de fondo fijo en Italia.
- En agosto de 2025, Dawson Geophysical acordó comprar 100,000 nodos sísmicos ultraligeros Geospace Pioneer. La inversión amplía la capacidad de canales y apoya proyectos, incluyendo el creciente trabajo de monitoreo de CCUS.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Tecnología, Servicios, Implementación y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La actividad de exploración global aumentará en aguas profundas, ultra profundas y cuencas fronterizas.
- La adopción de imágenes 3D y 4D se fortalecerá a medida que los operadores busquen mayor claridad en el subsuelo.
- Las encuestas con nodos en el fondo del océano se expandirán debido a la mejora en la precisión en zonas offshore complejas.
- El procesamiento basado en IA y la interpretación automatizada se convertirán en estándar en los flujos de trabajo sísmicos.
- Las bibliotecas sísmicas multi-cliente crecerán a medida que las empresas prefieran modelos de exploración de costos compartidos.
- Los proyectos de energía renovable aumentarán la demanda sísmica para la cartografía de energía eólica offshore y geotérmica.
- El monitoreo de almacenamiento de carbono creará nuevas oportunidades a largo plazo para los proveedores de servicios sísmicos.
- Las fuentes de bajo ruido y las tecnologías de cumplimiento ambiental ganarán un uso más amplio.
- Las compañías petroleras nacionales impulsarán campañas sísmicas a gran escala para mejorar la seguridad de los recursos domésticos.
- La integración digital entre adquisición, procesamiento e interpretación optimizará los plazos de los proyectos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de estudios sísmicos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de estudios sísmicos entre 2025 y 2032?
¿Cuál es la región líder del mercado de estudios sísmicos?
¿Cuáles son los principales impulsores del crecimiento del mercado de estudios sísmicos?
¿Cuál es el segmento principal en el mercado de encuestas sísmicas por aplicación?
¿Quiénes son las empresas líderes en el mercado de estudios sísmicos?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Estudios Sísmicos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Estudios Sísmicos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 22.8 billion → 2032: USD 32.42 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Estudios Sísmicos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Estudios Sísmicos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Estudios Sísmicos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Estudios Sísmicos Market Drivers
- 3.3 Mercado de Estudios Sísmicos Market Restraints & Challenges
- 3.4 Mercado de Estudios Sísmicos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Estudios Sísmicos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Estudios Sísmicos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Estudios Sísmicos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Estudios Sísmicos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Estudios Sísmicos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Estudios Sísmicos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Estudios Sísmicos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Estudios Sísmicos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Estudios Sísmicos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Estudios Sísmicos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Estudios Sísmicos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Estudios Sísmicos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Estudios Sísmicos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Estudios Sísmicos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Estudios Sísmicos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Estudios Sísmicos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Estudios Sísmicos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Estudios Sísmicos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Estudios Sísmicos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
