
Visión General del Mercado:
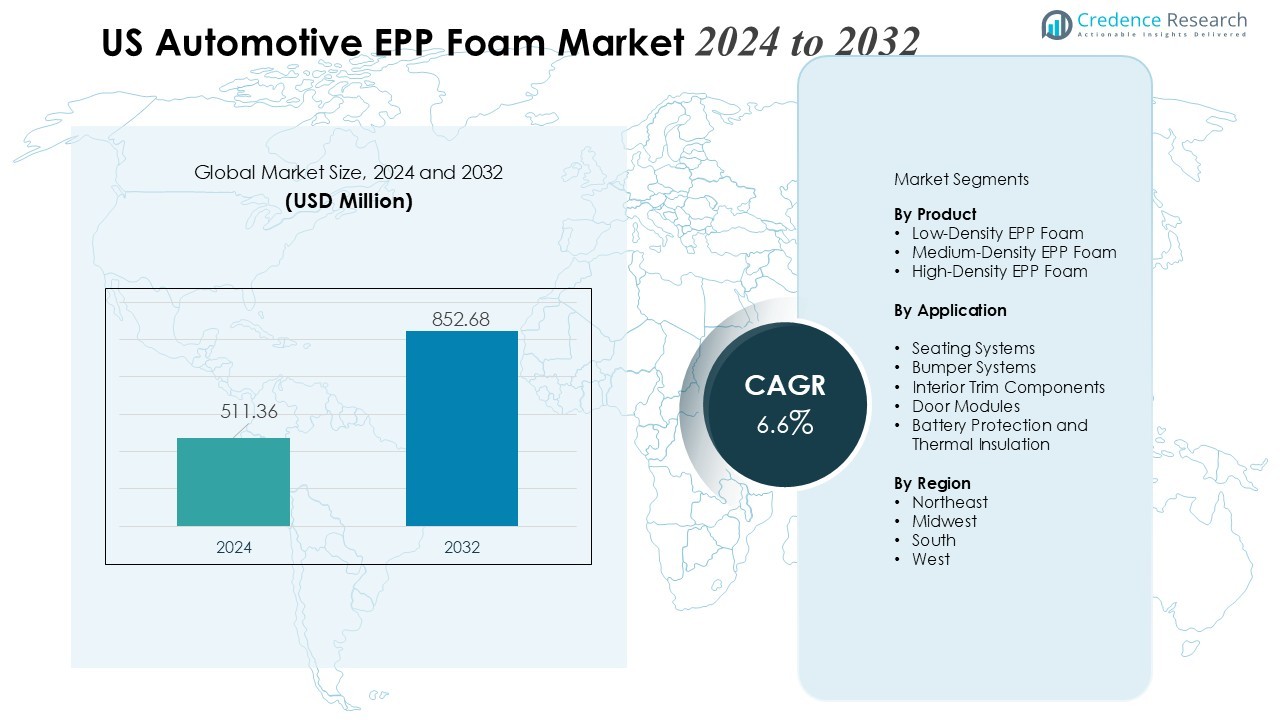
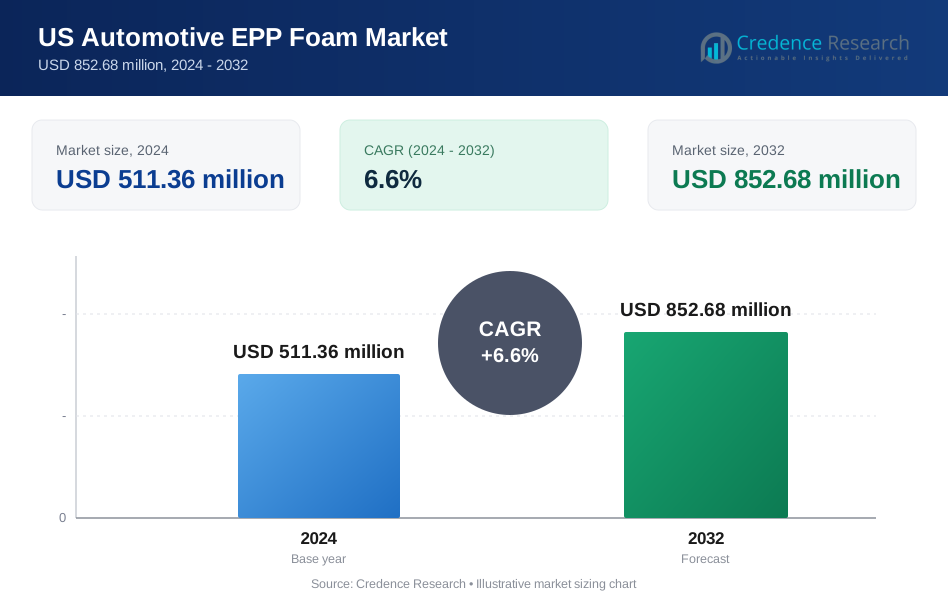
El tamaño del mercado de espuma EPP automotriz en EE. UU. se valoró en USD 511.36 millones en 2024 y se anticipa que alcanzará los USD 852.68 millones para 2032, con un CAGR del 6.6 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Espuma EPP Automotriz en EE. UU. 2024 | USD 511.36 Millones |
| Mercado de Espuma EPP Automotriz en EE. UU., CAGR | 6.6% |
| Tamaño del Mercado de Espuma EPP Automotriz en EE. UU. 2032 | USD 852.68 Millones |
La fuerte demanda de materiales de alto rendimiento impulsa la adopción en sistemas de parachoques, estructuras de asientos, paneles de puertas e insertos de seguridad interior. Los fabricantes de automóviles aprovechan la espuma EPP por su durabilidad superior, reciclabilidad, resistencia térmica y propiedades de absorción de energía. El creciente énfasis en la reducción de peso de los vehículos, junto con estrictos estándares de eficiencia de combustible y reducción de emisiones, acelera la sustitución de materiales de plásticos y metales convencionales hacia la espuma EPP. El crecimiento en la producción de vehículos eléctricos fortalece aún más el impulso del mercado, ya que los OEM y los proveedores de nivel 1 priorizan los materiales ligeros para mejorar el alcance del vehículo y optimizar la eficiencia de la batería.
Regionalmente, el Medio Oeste y el Sur de los Estados Unidos tienen participaciones dominantes debido a la concentración de centros de fabricación automotriz, proveedores de componentes e instalaciones de procesamiento de materiales avanzados. Las crecientes inversiones en plantas de producción de vehículos eléctricos en estados como Michigan, Tennessee y Georgia apoyan el crecimiento del mercado. La Costa Oeste registra una notable expansión impulsada por altas tasas de adopción de vehículos eléctricos, mientras que los estados del noreste contribuyen a través de una demanda constante de materiales automotrices de alto rendimiento que mejoran la seguridad.
Perspectivas del Mercado:
- El mercado de espuma EPP automotriz en EE. UU. crece de USD 511.36 millones (2024) a USD 852.68 millones (2032), impulsado por la fuerte demanda de materiales ligeros y resistentes a impactos.
- Los fabricantes de automóviles aumentan el uso de espuma EPP en parachoques, asientos y zonas de seguridad interior para cumplir con los estándares de eficiencia de combustible y reducción de emisiones.
- El aumento de los requisitos de seguridad acelera la adopción de componentes EPP de alto rendimiento y absorción de energía para la protección contra colisiones y la seguridad de los ocupantes.
- La expansión de la fabricación de vehículos eléctricos e híbridos fortalece la demanda de espuma EPP térmicamente estable utilizada en el aislamiento de baterías y estructuras de control de vibraciones.
- Las prioridades de sostenibilidad y los objetivos de materiales circulares apoyan un despliegue más amplio de espuma EPP reciclable en componentes automotrices críticos.
- Los altos costos de los materiales, la complejidad del moldeo y la competencia de polímeros de menor costo como EPS y EPE siguen siendo restricciones notables de la industria.
- Las regiones del Medio Oeste, Sur y Costa Oeste impulsan el impulso del mercado a través de una fuerte presencia de OEM, inversiones en vehículos eléctricos y preferencia por materiales ligeros premium.
 Impulsores del Mercado:
Mayor Enfoque en la Construcción de Vehículos Ligeros para Cumplir con los Estándares de Eficiencia de Combustible y Emisiones
El mercado de espuma EPP automotriz en EE. UU. gana un fuerte impulso por el cambio en toda la industria hacia vehículos ligeros que cumplen con los mandatos federales de eficiencia de combustible y objetivos de reducción de emisiones. Los fabricantes de automóviles integran espuma EPP en parachoques, estructuras de asientos, techos y soportes interiores para reducir el peso del vehículo sin comprometer la resistencia. Esto apoya una mejor economía de combustible y mejora la seguridad estructural general. La capacidad del material para mantener su forma después del impacto refuerza su relevancia en las plataformas de vehículos de próxima generación.
- Por ejemplo, Ford Motor Company desarrolló un sedán de Concepto Ligero Multi-Material (MMLV) que utilizó una amplia gama de materiales avanzados (incluyendo aluminio, compuestos de fibra de carbono, magnesio y acero de alta resistencia, con algún uso de plásticos espumados químicamente para componentes de acabado interior). Este diseño integral de múltiples materiales logró una reducción total de masa del vehículo a 1195 kg desde el vehículo base de acero original de 1559 kg, representando una reducción de masa de 364 kg.
Crecientes Requisitos de Seguridad y Demanda de Materiales de Alta Absorción de Energía
Las estrictas regulaciones de seguridad alientan a los OEM a adoptar espuma EPP para zonas de absorción de energía que protegen a los ocupantes durante eventos de colisión. El mercado de espuma EPP automotriz en EE. UU. se beneficia de la alta resistencia al impacto del material y su capacidad para dispersar efectivamente la energía del choque. Cumple con las expectativas de los OEM en cuanto a durabilidad, recuperación de deformación y estabilidad térmica. El aumento de la instalación en paneles de puertas, refuerzos de rodilla, reposacabezas y núcleos de parachoques amplía su importancia estratégica.
- Por ejemplo, Knauf Automotive integra EPP en paneles de puertas para protección contra impactos laterales, logrando absorción de energía con densidades ajustables de 20 a 180 g/l. El aumento de la instalación en paneles de puertas, refuerzos de rodilla, reposacabezas y núcleos de parachoques amplía su importancia estratégica.
Expansión de la Fabricación de Vehículos Eléctricos e Híbridos en Todo Estados Unidos
El rápido aumento en la producción de vehículos eléctricos (EV) e híbridos refuerza la demanda de materiales ligeros y térmicamente estables. El mercado estadounidense de espuma EPP automotriz responde a los requisitos de los fabricantes de equipos originales (OEM) para mejorar el alcance del vehículo, optimizar el rendimiento de la batería y reducir la masa total. Apoya el aislamiento térmico efectivo alrededor de los paquetes de baterías y ayuda a gestionar la vibración dentro de las plataformas de EV. Las crecientes inversiones en EV en Michigan, Tennessee, Texas y Georgia elevan el consumo de espumas poliméricas avanzadas.
Mayor énfasis en la reciclabilidad, sostenibilidad y uso circular de materiales en el diseño automotriz
Los fabricantes de automóviles se están orientando hacia materiales reciclables y ecoeficientes para cumplir con los compromisos de sostenibilidad y los objetivos corporativos de ESG. El mercado estadounidense de espuma EPP automotriz se alinea con estas iniciativas porque la espuma EPP admite múltiples ciclos de reciclaje sin pérdida de rendimiento. Permite a los fabricantes reducir las huellas ambientales mientras mantienen la flexibilidad de diseño. La creciente presión de los consumidores y reguladores por componentes de vehículos sostenibles fortalece la adopción en la industria.
Tendencias del mercado:
Avances en estrategias de aligeramiento e integración de espuma EPP en arquitecturas de vehículos de próxima generación
El mercado estadounidense de espuma EPP automotriz refleja una clara tendencia hacia estrategias avanzadas de aligeramiento en las plataformas de OEM. Los fabricantes de automóviles aumentan el uso de espuma EPP de alta resiliencia en vigas de parachoques, núcleos de asientos, alojamientos de baterías y áreas de protección contra impactos en la cabeza. Ofrece una mejor resistencia a la compresión, absorción de impactos y resistencia térmica, lo que aumenta su idoneidad para componentes estructurales y semiestructurales. El uso expandido en el aislamiento de baterías de EV y soluciones de control de vibraciones destaca su creciente importancia en la movilidad eléctrica. Los fabricantes invierten en grados de espuma diseñados que soportan umbrales de temperatura más altos y mejoran la durabilidad. La creciente adopción en interiores de vehículos autónomos y conectados fortalece su relevancia a largo plazo.
- Por ejemplo, Knauf Industries desarrolló componentes de espuma EPP con una alta relación resistencia-peso que vuelven a su forma después de la compresión, permitiendo hasta un 30% de reducción de peso en núcleos de parachoques en comparación con alternativas metálicas.
Cambio hacia materiales sostenibles, modelos de fabricación circular y soluciones de espuma de polímero reciclable
Los fabricantes de automóviles se mueven hacia opciones de materiales sostenibles que apoyan marcos de diseño circular en las líneas de producción. El mercado estadounidense de espuma EPP automotriz se beneficia de la fuerte preferencia por espumas poliméricas totalmente reciclables que reducen el desperdicio y apoyan la fabricación ecoeficiente. Permite a los OEM reutilizar los desechos de producción y reutilizar componentes al final de su vida útil sin degradación en la calidad. La creciente demanda de los consumidores por vehículos más ecológicos acelera el uso de espumas de baja densidad y eficientes en energía en aplicaciones interiores y de seguridad. Los fabricantes introducen formulaciones de EPP a base de bio y de bajas emisiones para cumplir con los objetivos corporativos de sostenibilidad cada vez más estrictos. La creciente alineación con los estándares de proveedores enfocados en ESG mejora la dirección general del mercado.
- Por ejemplo, BASF desarrolló una nueva generación de espumas PU flexibles que logran un 100% de reciclabilidad en materias primas termoplásticas para nuevas espumas al final de su vida útil.
Análisis de desafíos del mercado:
Altos costos de materiales, necesidades de fabricación complejas y presión competitiva de polímeros ligeros alternativos
El mercado de espuma EPP automotriz en EE. UU. enfrenta desafíos derivados de la fluctuación de los precios de las materias primas y la experiencia técnica requerida para el moldeo de precisión. Los fabricantes incurren en mayores costos de producción cuando adoptan grados avanzados de EPP para aplicaciones de seguridad y vehículos eléctricos. Esto crea presiones de costos para los OEM que operan en un entorno sensible al precio. Materiales competitivos como EPS, EPE y plásticos de ingeniería livianos a veces ofrecen opciones de menor costo para componentes no críticos. La limitada conciencia entre los proveedores más pequeños restringe una adopción más amplia. La variabilidad en la disponibilidad de resina también afecta la estabilidad de la producción.
Demandas de Cumplimiento Regulatorio, Complejidad del Reciclaje y Restricciones de Integración en Plataformas de Vehículos Eléctricos
Las estrictas expectativas regulatorias para la reciclabilidad y la recuperación de materiales al final de su vida útil crean barreras operativas para algunos proveedores. El mercado de espuma EPP automotriz en EE. UU. debe adaptarse a las reglas ambientales en evolución que requieren trazabilidad y procesos mejorados de manejo de residuos. Se vuelve difícil para los fabricantes que carecen de sistemas avanzados de reciclaje o cadenas de suministro circulares. Las plataformas de vehículos eléctricos plantean restricciones de integración cuando las disposiciones de las baterías y los requisitos térmicos difieren entre modelos. Las limitaciones de espacio en los diseños compactos de vehículos eléctricos reducen el volumen de componentes de espuma en ciertos ensamblajes. La lenta modernización entre los proveedores de bajo nivel amplía las brechas de rendimiento a lo largo de la cadena de valor.
Oportunidades de Mercado:
Expansión de la Producción de Vehículos Eléctricos, Módulos de Seguridad Avanzados y Necesidades de Aislamiento Térmico de Alto Rendimiento
El mercado de espuma EPP automotriz en EE. UU. obtiene una oportunidad significativa de la rápida expansión de la fabricación de vehículos eléctricos en los principales centros automotrices. Los OEM buscan materiales livianos, absorbentes de energía y térmicamente estables que apoyen una mayor autonomía de la batería y una mejor seguridad para los pasajeros. Esto crea una fuerte demanda de espuma EPP en amortiguación de baterías, módulos resistentes a impactos y estructuras de control de temperatura. El crecimiento en vehículos autónomos y semiautónomos abre oportunidades para carcasas de sensores y sistemas de confort interior. La creciente inversión en diseños de cabinas inteligentes aumenta la adopción en techos, estructuras de asientos y paneles de puertas. La versatilidad de la espuma EPP fortalece su posición en los programas automotrices de próxima generación.
Metas de Sostenibilidad en Aumento, Modelos de Producción Circular y Demanda de Soluciones Poliméricas Totalmente Reciclables
Los fabricantes de automóviles avanzan en iniciativas de sostenibilidad que favorecen materiales reciclables y de bajas emisiones. El mercado de espuma EPP automotriz en EE. UU. se beneficia de la creciente aceptación de modelos de producción circular que reutilizan restos de espuma y reducen las huellas de residuos. Esto se alinea con los objetivos ESG corporativos que impulsan a los proveedores a entregar materiales más limpios y de alto rendimiento. El interés en grados de EPP de base biológica expande las oportunidades de adquisición en plataformas de vehículos ecológicos. Los componentes livianos que mejoran la eficiencia del combustible y reducen las emisiones del ciclo de vida aumentan el potencial del mercado. La creciente preferencia del consumidor por materiales automotrices ecológicos refuerza las perspectivas de crecimiento a largo plazo.
Análisis de Segmentación del Mercado:
Por Producto
El mercado de espuma EPP automotriz en EE. UU. muestra una fuerte demanda en grados de espuma EPP de baja, media y alta densidad utilizados en aplicaciones estructurales y de seguridad. Los fabricantes de automóviles prefieren los grados de baja densidad para núcleos de asientos, absorbentes de energía y componentes de confort interior donde la flexibilidad y el rendimiento ligero son importantes. Los grados de densidad media apoyan insertos de parachoques, pisos de carga y paneles de puertas que requieren resistencia al impacto equilibrada e integridad estructural. Los grados de alta densidad ganan tracción en la protección de baterías de vehículos eléctricos, módulos de carrocería inferior y estructuras de seguridad avanzadas. Permite a los OEM cumplir con los requisitos de durabilidad y estabilidad térmica en diversas plataformas de vehículos. La creciente integración de grados de espuma avanzados apoya la innovación de productos a largo plazo.
- Por ejemplo, la espuma EPP de baja densidad de BASF con una densidad de 20-30 kg/m³ ofrece una absorción de impacto superior en asientos automotrices, permitiendo una reducción de peso del 30% en comparación con materiales tradicionales mientras mantiene el acolchado.
Por Aplicación
El mercado de espuma EPP automotriz en EE. UU. registra un alto uso en sistemas de asientos, ensamblajes de parachoques, acabados interiores, módulos de puertas y soluciones de protección de baterías. Las estructuras de asientos siguen siendo una aplicación líder debido a la fuerte demanda de materiales ligeros, resistentes a la compresión y que mejoran el confort. Los sistemas de parachoques utilizan espuma EPP para lograr una absorción de energía de choque confiable y recuperación de deformación. Los acabados interiores integran EPP para control acústico, aislamiento térmico y mejor protección de los ocupantes. Los sistemas de baterías de vehículos eléctricos crean nuevas oportunidades para soluciones de espuma de alta temperatura que apoyan el acolchado, el control de vibraciones y la gestión térmica. Fortalece la adopción en vehículos eléctricos e híbridos de próxima generación.
- Por ejemplo, los fabricantes de automóviles que integran componentes de parachoques basados en polipropileno expandido (EPP) mejoraron el rendimiento de seguridad en choques y la absorción de energía en diseños de vehículos, particularmente en la gestión de fuerzas de impacto durante colisiones a baja velocidad.
Segmentaciones:
Por Producto
- Espuma EPP de Baja Densidad
- Espuma EPP de Densidad Media
- Espuma EPP de Alta Densidad
Por Aplicación
- Sistemas de Asientos
- Sistemas de Parachoques
- Componentes de Acabado Interior
- Módulos de Puertas
- Protección de Baterías y Aislamiento Térmico
Por Región
- Noreste
- Medio Oeste
- Sur
- Oeste
Análisis Regional:
Fuerte Base de Manufactura Automotriz en el Medio Oeste Impulsa el Alto Consumo de Componentes de Espuma EPP
El mercado de espuma EPP automotriz en EE. UU. mantiene una fuerte presencia en el Medio Oeste debido a la concentración de importantes OEM, proveedores de nivel 1 y procesadores de materiales avanzados. Estados como Michigan, Ohio e Indiana apoyan la producción a gran escala de sistemas de asientos, ensamblajes de parachoques y componentes estructurales interiores. Se beneficia de clústeres automotrices establecidos que dependen de materiales ligeros y de alta resistencia para cumplir con los requisitos de eficiencia de combustible y seguridad en evolución. La inversión en la fabricación de vehículos eléctricos e híbridos expande la demanda de espuma EPP térmicamente estable en alojamientos de baterías y módulos de absorción de energía. La colaboración entre instituciones de investigación automotriz e innovadores de materiales fortalece el desarrollo de productos. La expansión constante de las cadenas de suministro locales refuerza el crecimiento a largo plazo.
El Aumento de Inversiones en Vehículos Eléctricos en el Sur Fortalece la Adopción en Módulos de Baterías y Estructuras Interiores
Los estados del sur registran un fuerte crecimiento impulsado por la rápida expansión de las instalaciones de producción de vehículos eléctricos en Tennessee, Texas, Georgia y Alabama. El mercado estadounidense de espuma EPP automotriz aprovecha la creciente adopción de materiales ligeros necesarios para la optimización del alcance y la mejora de la eficiencia del vehículo. Apoya el despliegue a gran escala en núcleos de asientos, sistemas de parachoques, módulos de puertas y componentes de aislamiento térmico. El crecimiento en nuevas plantas de fabricación acelera la adquisición de grados de espuma de alta densidad para sistemas avanzados de seguridad y protección de baterías. Los mercados laborales competitivos y las políticas estatales favorables atraen una inversión continua en la fabricación automotriz. La creciente presencia de proveedores mejora la resiliencia regional y la capacidad de producción.
Alta Penetración de Vehículos Eléctricos en la Costa Oeste Apoyando la Demanda de Soluciones de Espuma Premium Ligeras y Sostenibles
Los estados occidentales, liderados por California y Washington, muestran una creciente demanda de soluciones avanzadas de espuma de polímero impulsada por altas tasas de adopción de vehículos eléctricos y regulaciones centradas en la sostenibilidad. El mercado estadounidense de espuma EPP automotriz se beneficia de la mayor integración de materiales de espuma reciclables y de bajas emisiones en plataformas de vehículos de próxima generación. Se alinea con la preferencia del consumidor por interiores automotrices ecológicos y diseños energéticamente eficientes. La fuerte presencia de fabricantes de vehículos eléctricos y empresas automotrices impulsadas por la tecnología acelera la demanda de espuma resistente a la temperatura utilizada en paquetes de baterías y sistemas de cabina. El crecimiento en el desarrollo de vehículos autónomos y conectados impulsa la utilización en módulos de seguridad y confort interior. El énfasis regional en el rendimiento ambiental fortalece las perspectivas a largo plazo.
Análisis de Jugadores Clave:
- BASF SE
- Sonoco Products Company
- Magna International, Inc.
- Woodbridge
- Clark Foam Products Corporation
- PDM Foam (Signode Industrial Group LLC)
- Knauf Industries
- Bradford Company
Análisis Competitivo:
El panorama competitivo en el mercado estadounidense de espuma EPP automotriz presenta a actores importantes como BASF SE, Sonoco Products Company, Magna International, Inc., Woodbridge y Clark Foam Products Corporation que influyen en el desarrollo de productos y capacidades de suministro. Estas empresas invierten en tecnologías avanzadas de espuma que mejoran la resistencia al impacto, la estabilidad térmica y la reciclabilidad para apoyar los requisitos de los OEM. Fortalece la posición competitiva al permitir que los proveedores ofrezcan soluciones personalizadas para plataformas de vehículos eléctricos, módulos de seguridad y componentes interiores estructurales. Las empresas líderes expanden sus huellas de fabricación regional para asegurar un suministro constante y una entrega más rápida a los centros automotrices en el Medio Oeste y el Sur. Las asociaciones con OEM y proveedores de nivel 1 impulsan la innovación en grados de espuma de alta densidad y componentes modulares. El enfoque continuo en la optimización de materiales, la sostenibilidad y la eficiencia de costos da forma a la competencia a largo plazo.
Desarrollos Recientes:
- En noviembre de 2025, BASF inauguró la expansión de su capacidad de producción de Alquil Poliglucósidos (APGs) en Chonburi, Tailandia, ampliando su presencia en Asia para surfactantes sostenibles utilizados en productos de cuidado personal y limpieza.
- En octubre de 2025, BASF comenzó la construcción de una nueva planta de hidróxido de amonio de grado electrónico en Ludwigshafen, Alemania, para satisfacer las demandas de la industria de semiconductores.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Producto, Aplicación y Región. Detalla los principales actores del Mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del Mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del Mercado en los últimos años. El informe también explora la dinámica del Mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del Mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del Mercado.
Perspectivas Futuras:
- El Mercado de Espuma EPP Automotriz en EE. UU. experimentará una adopción más fuerte de grados de espuma de alta densidad que apoyan la protección de baterías de vehículos eléctricos y módulos estructurales interiores.
- Registrará una integración más amplia de formulaciones de EPP reciclables y de bajas emisiones que se alinean con los compromisos de sostenibilidad de los OEM.
- Ganará impulso con el aumento de la producción de vehículos eléctricos en el Medio Oeste, Sur y Oeste, lo que incrementa la demanda de materiales ligeros y resistentes al calor.
- Se beneficiará de la expansión de programas de vehículos autónomos y conectados que requieren componentes interiores avanzados de absorción de energía.
- Verá una mayor inversión en espumas diseñadas para un rendimiento a temperaturas más altas y una mejor recuperación de deformación.
- Atraerá nuevos proveedores que introduzcan tecnologías de producción rentables para cumplir con los objetivos de precios de los OEM.
- Observará un reemplazo constante de plásticos tradicionales en sistemas de asientos, núcleos de parachoques y aplicaciones de confort interior.
- Se expandirá a través de una colaboración más profunda entre innovadores de materiales y proveedores de Nivel 1 enfocados en plataformas de vehículos de próxima generación.
- Reflejará un aumento en la adquisición de soluciones de espuma optimizadas para el control acústico y la gestión de vibraciones en cabinas de vehículos eléctricos.
- Mantendrá un crecimiento a largo plazo a medida que los fabricantes de automóviles prioricen diseños ligeros, arquitectura modular y uso circular de materiales en todos los segmentos principales de vehículos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de espuma EPP automotriz en EE. UU. y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se espera que se expanda el mercado de espuma EPP automotriz de EE. UU. entre 2024 y 2032?
¿Qué segmento tuvo la mayor participación en el mercado de espuma EPP automotriz de EE. UU. en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de espuma EPP automotriz en EE. UU.?
¿Quiénes son las empresas líderes en el mercado de espuma EPP automotriz en EE. UU.?
¿Qué región tuvo la mayor participación en el mercado de espuma EPP automotriz de EE. UU. en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Espuma EPP Automotriz de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Espuma EPP Automotriz de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 511.36 million → 2032: USD 852.68 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Espuma EPP Automotriz de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Espuma EPP Automotriz de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Espuma EPP Automotriz de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Espuma EPP Automotriz de EE. UU. Market Drivers
- 3.3 Mercado de Espuma EPP Automotriz de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Espuma EPP Automotriz de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Espuma EPP Automotriz de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Espuma EPP Automotriz de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Espuma EPP Automotriz de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Espuma EPP Automotriz de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Espuma EPP Automotriz de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Espuma EPP Automotriz de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Espuma EPP Automotriz de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Espuma EPP Automotriz de EE. UU. Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Espuma EPP Automotriz de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Espuma EPP Automotriz de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Espuma EPP Automotriz de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Espuma EPP Automotriz de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Espuma EPP Automotriz de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Espuma EPP Automotriz de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Espuma EPP Automotriz de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Espuma EPP Automotriz de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Espuma EPP Automotriz de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Espuma EPP Automotriz de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Espuma EPP Automotriz de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
