
Visión General del Mercado
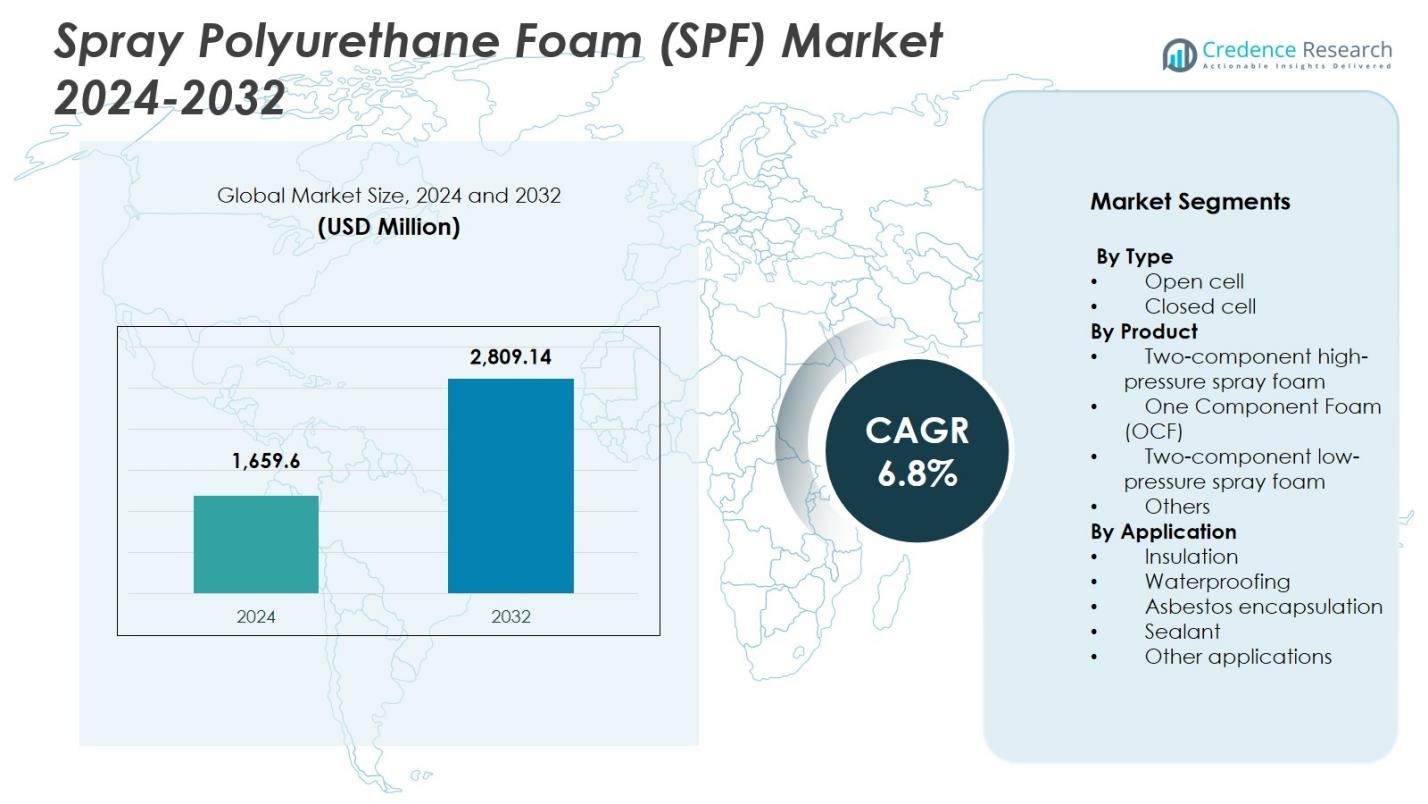
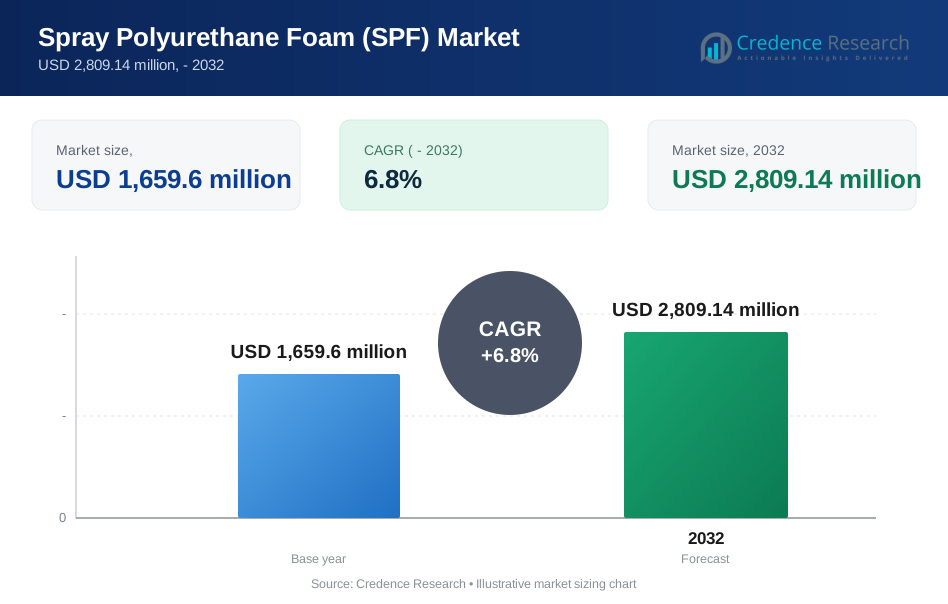
El tamaño del mercado de Espuma de Poliuretano en Spray (SPF) se valoró en USD 1,659.6 millones en 2024 y se anticipa que alcanzará los USD 2,809.14 millones para 2032, con un CAGR del 6.8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Espuma de Poliuretano en Spray (SPF) 2024 | USD 1,659.6 Millones |
| Mercado de Espuma de Poliuretano en Spray (SPF), CAGR | 6.8% |
| Tamaño del Mercado de Espuma de Poliuretano en Spray (SPF) 2032 | USD 2,809.14 Millones |
El mercado de Espuma de Poliuretano en Spray (SPF) está impulsado por líderes como Johns Manville, Accella Corporation, Isothane Ltd., Huntsman, CertainTeed, LyondellBasell Industries, BASF SE, Icynene-Lapolla, Dow e Invista, quienes se centran en formulaciones avanzadas, sistemas de aislamiento de alto rendimiento y soluciones energéticamente eficientes. Estas empresas fortalecen su presencia a través de la innovación de productos, colaboraciones estratégicas y expansión en mercados de construcción de alto crecimiento. Regionalmente, América del Norte lidera el mercado de Espuma de Poliuretano en Spray (SPF) con un 37.6% de participación en 2024, respaldada por estrictos códigos de energía, aumento de actividades de renovación y fuerte adopción de SPF de celda cerrada en aplicaciones comerciales y residenciales.
Perspectivas del Mercado
- El mercado de Espuma de Poliuretano en Spray (SPF) alcanzó los 1,659.6 millones de USD en 2024 y crecerá a una tasa compuesta anual (CAGR) del 6.8% hasta 2032, impulsado por el creciente uso en aplicaciones de aislamiento e impermeabilización.
- La fuerte demanda de aislamiento de alto rendimiento, códigos de energía de construcción más estrictos y el aumento de actividades de remodelación son impulsores clave que apoyan la adopción de SPF en los sectores residencial, comercial e industrial.
- Las tendencias del mercado reflejan un uso creciente de formulaciones de bajo potencial de calentamiento global (GWP), polioles de base biológica y tecnologías de pulverización avanzadas que mejoran la eficiencia de instalación y el cumplimiento ambiental.
- Jugadores importantes como Johns Manville, BASF SE, Huntsman, Dow, Icynene-Lapolla y LyondellBasell Industries amplían sus carteras a través de la innovación y asociaciones más fuertes con contratistas, mientras se enfocan en soluciones de SPF de alta presión.
- América del Norte lidera con un 37.6% de participación, seguida de Europa con un 28.3% y Asia-Pacífico con un 24.1%, mientras que el segmento de aislamiento domina a nivel mundial con un 54.2% de participación debido a su superior rendimiento térmico y demanda impulsada por regulaciones.
 Análisis de Segmentación del Mercado:
Por Tipo
El mercado de Espuma de Poliuretano en Spray (SPF) por tipo está dominado por la espuma de celda cerrada, que representa un 61.4% de participación en 2024 debido a su superior resistencia térmica, alta resistencia estructural y capacidades de barrera de humedad. El SPF de celda cerrada se utiliza ampliamente en edificios comerciales e industriales donde los objetivos de durabilidad y eficiencia energética son estrictos. La espuma de celda abierta, con su menor densidad y rendimiento de absorción de sonido, apoya la demanda en interiores residenciales, pero su participación sigue siendo menor. El crecimiento en el segmento dominante de celda cerrada está impulsado por mandatos de aislamiento en aumento, estándares mejorados de envolvente de edificios y la creciente adopción en aplicaciones de almacenamiento en frío, techado y transporte.
- Por ejemplo, el Corbond IV de celda cerrada de Johns Manville, un sistema de densidad media soplado con HFO, aísla estructuras comerciales e industriales con cero ODP y bajo GWP para un rendimiento térmico y de humedad superior.
Por Producto
En la segmentación de productos, la espuma en spray de alta presión de dos componentes lidera el mercado con un 48.7% de participación en 2024, apoyada por su uso generalizado en proyectos de aislamiento y techado a gran escala que requieren tiempo de reacción rápido, alto rendimiento y adhesión superior. El segmento se beneficia de la expansión de actividades de construcción, regulaciones estrictas de ahorro de energía y el creciente reacondicionamiento de edificios envejecidos. La espuma de un componente y los sistemas de baja presión de dos componentes continúan creciendo en trabajos de sellado y reparación residencial a pequeña escala, pero sus participaciones de mercado siguen siendo menores. El segmento dominante de SPF de alta presión avanza principalmente debido a la preferencia de los contratistas, los beneficios de productividad y las tecnologías de formulación mejoradas.
- Por ejemplo, en Masdar City en los EAU, se seleccionó un "Sistema de Techo Combinado Moderno" que incorpora espuma de poliuretano en aerosol formulada con el Agente de Expansión Líquido Solstice de Honeywell para cumplir con los estrictos requisitos de rendimiento térmico y ambientales para techos nuevos, demostrando la preferencia de los contratistas por sistemas de SPF de alta presión en proyectos complejos de gran área.
Por Aplicación
El panorama de aplicaciones está liderado por el segmento de aislamiento, que contribuye con un 54.2% de participación en 2024 debido al alto valor R por pulgada del SPF, su capacidad para reducir fugas de aire y su rendimiento comprobado tanto en nuevas construcciones como en remodelaciones. La presión regulatoria para cumplir con los códigos de eficiencia energética y la creciente adopción de certificaciones de construcción ecológica continúan impulsando la expansión de este segmento. Las aplicaciones de impermeabilización y sellado están ganando terreno en la protección de cimientos y el rendimiento de la envolvente del edificio, mientras que la encapsulación de asbesto sigue siendo especializada. El dominio del segmento de aislamiento se ve reforzado por el crecimiento acelerado de la infraestructura urbana y el aumento de la demanda de materiales sostenibles y que ahorran energía.
Principales Impulsores de Crecimiento
Aumento de la Demanda de Aislamiento de Alto Rendimiento
El mercado de Espuma de Poliuretano en Aerosol (SPF) crece significativamente debido al creciente énfasis global en la construcción energéticamente eficiente. El SPF ofrece uno de los valores R más altos por pulgada, permitiendo un rendimiento térmico superior y una reducción de las cargas de HVAC. A medida que los gobiernos fortalecen los códigos de eficiencia de edificios e implementan objetivos de reducción de carbono, la adopción se acelera en los sectores residencial, comercial e industrial. El impulso por edificios ecológicos, combinado con el aumento de actividades de remodelación en infraestructuras envejecidas, refuerza aún más la demanda de soluciones de aislamiento SPF. Este impulso regulatorio y orientado al rendimiento continúa siendo un catalizador importante para la expansión del mercado.
- Por ejemplo, el SPF de celda abierta ENERTITE de BASF mejoró la eficiencia energética, el confort y el control de humedad en 572 unidades multifamiliares en dos desarrollos en Tucson, Arizona.
Expansión de Proyectos de Construcción e Infraestructura
Un aumento en los nuevos proyectos de construcción y renovación en todo el mundo impulsa el uso sustancial de SPF en techos, aislamiento de paredes, sellado de aire y control de humedad. La rápida urbanización en Asia-Pacífico, junto con la modernización de infraestructuras en América del Norte y Europa, incrementa la necesidad de materiales de aislamiento avanzados. La capacidad del SPF para proporcionar refuerzo estructural, reducir fugas de energía y ofrecer durabilidad a largo plazo lo posiciona como un material preferido para los constructores. Además, el crecimiento en instalaciones de almacenamiento en frío, almacenes logísticos y unidades industriales sensibles a la temperatura fortalece la demanda de productos SPF de alta presión.
- Por ejemplo, Spray Tight Foam Insulators aplicó Lapolla FOAM-LOK 2800-4G SPF de celda cerrada como sistema de techado en la instalación de fabricación de 350,000 pies cuadrados de International Precast Solutions en River Rouge, Michigan.
Creciente Adopción de Materiales Sostenibles y Ecoeficientes
Las presiones de sostenibilidad están transformando el panorama del SPF a medida que los fabricantes incorporan agentes de expansión de bajo GWP, polioles de base biológica y formulaciones más ecológicas. Estas innovaciones se alinean con las regulaciones ambientales globales que apuntan a las huellas de carbono y las emisiones químicas en los materiales de aislamiento. La demanda aumenta por parte de clientes que buscan materiales duraderos y respetuosos con el medio ambiente que apoyen las certificaciones LEED y otras de construcción verde. Los beneficios mejorados del ciclo de vida, el consumo reducido de energía y el rendimiento térmico mejorado impulsan la preferencia por productos SPF sostenibles. Esta transición fortalece el crecimiento del mercado a medida que las industrias adoptan soluciones de aislamiento alineadas con el clima.
Tendencias y Oportunidades Clave
Avances en Formulación de Espuma y Tecnologías de Aplicación
Una tendencia importante que está moldeando el mercado del SPF es el desarrollo de formulaciones de próxima generación con mejor resistencia al fuego, menores emisiones y mejor rendimiento de curado. La creciente inversión en equipos de pulverización inteligentes, sistemas de dosificación automatizados y monitoreo en tiempo real de la aplicación mejora la precisión de la instalación y reduce el desperdicio de material. Surgen oportunidades para empresas que ofrecen sistemas innovadores y amigables para contratistas que mejoran la productividad y la seguridad en el sitio. Estos avances permiten que el SPF cumpla con estándares ambientales más estrictos mientras mejora la calidad de los edificios e impulsa la adopción de aislamiento de alto rendimiento.
- Por ejemplo, Evonik y Chemours desarrollaron conjuntamente sistemas SPF que combinan catalizadores DABCO PM 301 con agentes de expansión Opteon 1100 y Opteon 1150 HFO, logrando valores de GWP ultra bajos como 16 para Opteon 1150, que es aproximadamente 100 veces menor que los agentes de expansión HFC tradicionales.
Crecientes Oportunidades en Reacondicionamientos y Mejoras de Eficiencia Energética
El envejecimiento del parque de edificios en las regiones desarrolladas crea oportunidades sustanciales para el SPF a medida que los gobiernos incentivan el reacondicionamiento y las mejoras de eficiencia energética. La capacidad del SPF para sellar huecos de aire, fortalecer la integridad estructural y reducir los costos de energía a largo plazo lo convierte en un material preferido para mejoras en instalaciones residenciales, comerciales e industriales. El creciente énfasis en edificios de energía neta cero y la descarbonización acelera aún más la adopción. Las empresas que ofrecen formulaciones optimizadas para reacondicionamiento y sistemas de baja presión tienen mucho que ganar a medida que las actividades de renovación superan a la nueva construcción en varios mercados maduros.
- Por ejemplo, Huntsman aplicó SPF a estructuras en Camp Victory en Bagdad, reduciendo las necesidades de aire acondicionado de ocho unidades a 92°F a dos unidades a 70°F. Esta renovación entregó un ahorro de combustible del 50% y un retorno total de la inversión en 75 días, demostrando el papel del SPF en el sellado de envolventes para instalaciones militares.
Desafíos Clave
Presiones de Cumplimiento Ambiental y Regulatorio
Los fabricantes enfrentan desafíos crecientes debido a regulaciones estrictas que rigen las emisiones químicas, agentes de expansión, límites de exposición de los trabajadores y eliminación de desechos. Cumplir con estándares en evolución, como los requisitos de bajo GWP, exige reformulación continua y un mayor gasto en I+D. Los productores pequeños y medianos luchan con la carga de costos para cumplir con estos mandatos, lo que podría afectar los precios y la competitividad en el mercado. Además, el escrutinio regulatorio sobre isocianatos y emisiones de COV crea restricciones operativas y requiere protocolos de seguridad mejorados en los procesos de producción y aplicación.
Altos Costos de Instalación y Escasez de Mano de Obra Calificada
La instalación de SPF sigue siendo costosa debido a equipos especializados, sistemas de alta presión y la necesidad de aplicadores certificados. La escasez de mano de obra calificada en varias regiones, particularmente en mercados en desarrollo, crea cuellos de botella que limitan la adopción a gran escala. Una instalación incorrecta puede llevar a fallos en el aislamiento, problemas de humedad y llamadas de retorno, aumentando el riesgo general del proyecto. Estos desafíos elevan las barreras para pequeños contratistas y usuarios finales, ralentizando la penetración en segmentos sensibles al costo. Abordar la optimización de costos y la capacitación de la fuerza laboral sigue siendo esencial para asegurar un crecimiento constante del mercado.
Análisis Regional
América del Norte
América del Norte lidera el Mercado de Espuma de Poliuretano en Aerosol (SPF) con un 37.6% de participación en 2024, impulsada por estrictos códigos de energía de construcción, rápida adopción de aislamiento de alto rendimiento y fuerte demanda de programas de renovación residencial. La región se beneficia de prácticas de construcción bien establecidas, uso generalizado de SPF de celda cerrada para techos y aislamiento comercial, y crecientes inversiones en certificaciones de construcción ecológica. El crecimiento sigue respaldado por la modernización de infraestructuras, expansión de instalaciones de almacenamiento en frío y creciente cumplimiento ambiental relacionado con agentes de expansión de bajo GWP. EE.UU. continúa dominando el mercado regional debido a la innovación continua y aplicaciones de SPF impulsadas por contratistas.
Europa
Europa posee un 28.3% de participación en 2024, impulsada por mandatos de sostenibilidad estrictos, adopción generalizada de materiales de construcción de bajas emisiones y esfuerzos acelerados para descarbonizar estructuras residenciales y comerciales. La ola de renovación de la región, apoyada por las directivas de eficiencia energética de la UE, impulsa la demanda de SPF para aplicaciones de aislamiento, sellado de aire y control de humedad. Países como Alemania, Francia y el Reino Unido son los principales consumidores debido a la fuerte aplicación regulatoria y el aumento de la renovación de edificios antiguos. El crecimiento también se beneficia de innovaciones en formulaciones de SPF ecológicas alineadas con objetivos de economía circular y prácticas de construcción de bajo carbono.
Asia-Pacífico
Asia-Pacífico emerge como la región de más rápido crecimiento con 24.1% de participación de mercado en 2024, respaldada por la rápida urbanización, la expansión de infraestructuras y la creciente conciencia sobre soluciones de construcción energéticamente eficientes. El aumento en la construcción de complejos comerciales, edificios residenciales altos e instalaciones industriales impulsa la adopción generalizada de SPF, especialmente en aislamiento e impermeabilización. China, India, Japón y Corea del Sur impulsan la demanda a través de proyectos de desarrollo a gran escala e iniciativas gubernamentales de apoyo que promueven edificios ecológicos. La fortaleza manufacturera de la región y la disponibilidad de materias primas rentables también mejoran el crecimiento del mercado. Las crecientes inversiones en logística de cadena de frío y refrigeración industrial fortalecen aún más la penetración de SPF.
América Latina
América Latina representa un 6.2% de participación en 2024, impulsada por la expansión del desarrollo urbano, el aumento de actividades de reconstrucción y el creciente interés en sistemas de aislamiento modernos en Brasil, México y Colombia. El clima cálido de la región acelera la demanda de gestión térmica basada en SPF para reducir las cargas de enfriamiento en edificios residenciales y comerciales. La adopción gana impulso a medida que los contratistas se inclinan hacia materiales de alto rendimiento capaces de abordar la humedad, la infiltración de aire y el refuerzo estructural. Las iniciativas gubernamentales que promueven viviendas energéticamente eficientes y la expansión de almacenes industriales crean oportunidades adicionales para los fabricantes de SPF. Sin embargo, el crecimiento del mercado se ve moderado por las fluctuaciones económicas y los marcos regulatorios variables.
Oriente Medio y África
Oriente Medio y África representa 3.8% de participación de mercado en 2024, respaldada por el aumento en la construcción de edificios comerciales, infraestructura hotelera y instalaciones de almacenamiento a temperatura controlada. La demanda de SPF crece a medida que la región prioriza el aislamiento térmico para gestionar condiciones climáticas extremas y reducir el consumo de energía en estructuras con alta demanda de HVAC. Países como los EAU, Arabia Saudita y Sudáfrica muestran una adopción creciente para techos, impermeabilización y aplicaciones industriales. Los programas gubernamentales de sostenibilidad y las certificaciones de edificios ecológicos también fomentan el uso de materiales de aislamiento avanzados. A pesar del potencial de crecimiento, la expansión del mercado enfrenta desafíos debido a la limitada experiencia de los contratistas y la disponibilidad fluctuante de materias primas.
Segmentaciones del Mercado:
Por Tipo
- Célula abierta
- Célula cerrada
Por Producto
- Espuma de pulverización de alta presión de dos componentes
- Espuma de un componente (OCF)
- Espuma de pulverización de baja presión de dos componentes
- Otros
Por Aplicación
- Aislamiento
- Impermeabilización
- Encapsulación de asbesto
- Sellador
- Otras aplicaciones
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de Espuma de Poliuretano en Spray (SPF) está conformado por líderes como Johns Manville, Accella Corporation, Isothane Ltd., Huntsman, CertainTeed, LyondellBasell Industries, BASF SE, Icynene-Lapolla, Dow e Invista, quienes colectivamente impulsan la innovación, la diversificación de productos y la expansión del mercado global. Estas empresas se centran en formulaciones avanzadas con un rendimiento térmico mejorado, un impacto ambiental reducido y el cumplimiento de las regulaciones de bajo GWP en evolución. Las inversiones estratégicas en I+D, expansiones de capacidad y el desarrollo de sistemas de alta presión fortalecen su posición competitiva. Las asociaciones con contratistas, distribuidores y empresas de construcción mejoran la presencia en el mercado, mientras que las actividades de fusiones y adquisiciones apoyan la adquisición de tecnología y el alcance geográfico. Los actores del mercado priorizan cada vez más soluciones sostenibles, integrando polioles de base biológica y agentes de soplado de próxima generación para cumplir con los estándares de construcción ecológica. Las innovaciones continuas en equipos de aplicación y herramientas de instalación digital diferencian aún más las ofertas, reforzando el liderazgo en un mercado en crecimiento impulsado por la eficiencia energética y el aislamiento.
Análisis de Jugadores Clave
- Johns Manville
- Accella Corporation
- Isothane Ltd.
- Huntsman
- CertainTeed
- LyondellBasell Industries
- BASF SE
- Icynene-Lapolla
- Dow
- Invista
Desarrollos Recientes
- En septiembre de 2024, BASF SE anunció una colaboración con Future Foam para lanzar productos de espuma de poliuretano flexible basados en Lupranate T 80, ampliando su oferta de poliuretano con una nueva solución comercialmente disponible basada en TDI para aplicaciones de confort y aislamiento.
- En enero de 2024, Dow Inc. introdujo una nueva serie de productos de aislamiento de espuma de poliuretano en aerosol de alto rendimiento diseñados para ofrecer una mayor eficiencia térmica y un menor impacto ambiental para clientes de construcción y edificación.
- El 14 de noviembre de 2023, DAP, un líder en productos de mejora del hogar y construcción, cambió la aplicación de espuma en aerosol al introducir la primera espuma en aerosol de difusión de 1 componente: Wall & Cavity Foam con Aplicador de Rociado Amplio.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Producto, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Espuma de Poliuretano en Spray (SPF) experimentará un crecimiento sostenido a medida que la actividad de construcción global continúe expandiéndose en los sectores residencial, comercial e industrial.
- Las regulaciones de eficiencia energética impulsarán una mayor adopción de SPF debido a su alto rendimiento térmico y beneficios de aislamiento a largo plazo.
- La demanda de formulaciones con bajo GWP se fortalecerá a medida que los países impongan estándares ambientales y de emisiones más estrictos.
- Los proyectos de renovación y reacondicionamiento se convertirán en una importante vía de crecimiento, especialmente en mercados maduros con infraestructuras de edificios envejecidas.
- Los avances en equipos de pulverización y tecnologías de aplicación digital mejorarán la precisión de la instalación y la productividad de los contratistas.
- Los fabricantes introducirán cada vez más soluciones de SPF basadas en bio y eco-eficientes para alinearse con los objetivos de sostenibilidad global.
- La expansión de la logística de la cadena de frío y las instalaciones controladas por temperatura apoyará el creciente uso de SPF en aplicaciones industriales.
- El creciente urbanismo en regiones en desarrollo impulsará el consumo de SPF para soluciones de aislamiento e impermeabilización.
- Las asociaciones estratégicas y la actividad de fusiones y adquisiciones se intensificarán a medida que las empresas busquen capacidades tecnológicas y expansión geográfica.
- Los programas de capacitación y certificación de la fuerza laboral ganarán importancia para abordar la escasez de habilidades y garantizar instalaciones de calidad.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de espuma de poliuretano en aerosol (SPF) y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de espuma de poliuretano rociado (SPF) entre 2024 y 2032?
¿Qué segmento del mercado de espuma de poliuretano en spray (SPF) tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de espuma de poliuretano en spray (SPF)?
¿Quiénes son las empresas líderes en el mercado de espuma de poliuretano en spray (SPF)?
¿Qué región tuvo la mayor participación en el mercado de espuma de poliuretano rociado (SPF) en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Espuma de Poliuretano en Spray (SPF) Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Espuma de Poliuretano en Spray (SPF) Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 1,659.6 million → 2032: USD 2,809.14 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Espuma de Poliuretano en Spray (SPF) Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Espuma de Poliuretano en Spray (SPF) Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Espuma de Poliuretano en Spray (SPF) Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Espuma de Poliuretano en Spray (SPF) Market Drivers
- 3.3 Mercado de Espuma de Poliuretano en Spray (SPF) Market Restraints & Challenges
- 3.4 Mercado de Espuma de Poliuretano en Spray (SPF) Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Espuma de Poliuretano en Spray (SPF) Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Espuma de Poliuretano en Spray (SPF) Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Espuma de Poliuretano en Spray (SPF) category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Espuma de Poliuretano en Spray (SPF) Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Espuma de Poliuretano en Spray (SPF) Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Espuma de Poliuretano en Spray (SPF) market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Espuma de Poliuretano en Spray (SPF) Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Espuma de Poliuretano en Spray (SPF) Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Espuma de Poliuretano en Spray (SPF) Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Espuma de Poliuretano en Spray (SPF) (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Espuma de Poliuretano en Spray (SPF) Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Espuma de Poliuretano en Spray (SPF) Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Espuma de Poliuretano en Spray (SPF) Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Espuma de Poliuretano en Spray (SPF) Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Espuma de Poliuretano en Spray (SPF) Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Espuma de Poliuretano en Spray (SPF) Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Espuma de Poliuretano en Spray (SPF) Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Espuma de Poliuretano en Spray (SPF) Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Espuma de Poliuretano en Spray (SPF) Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
