
Visión General del Mercado
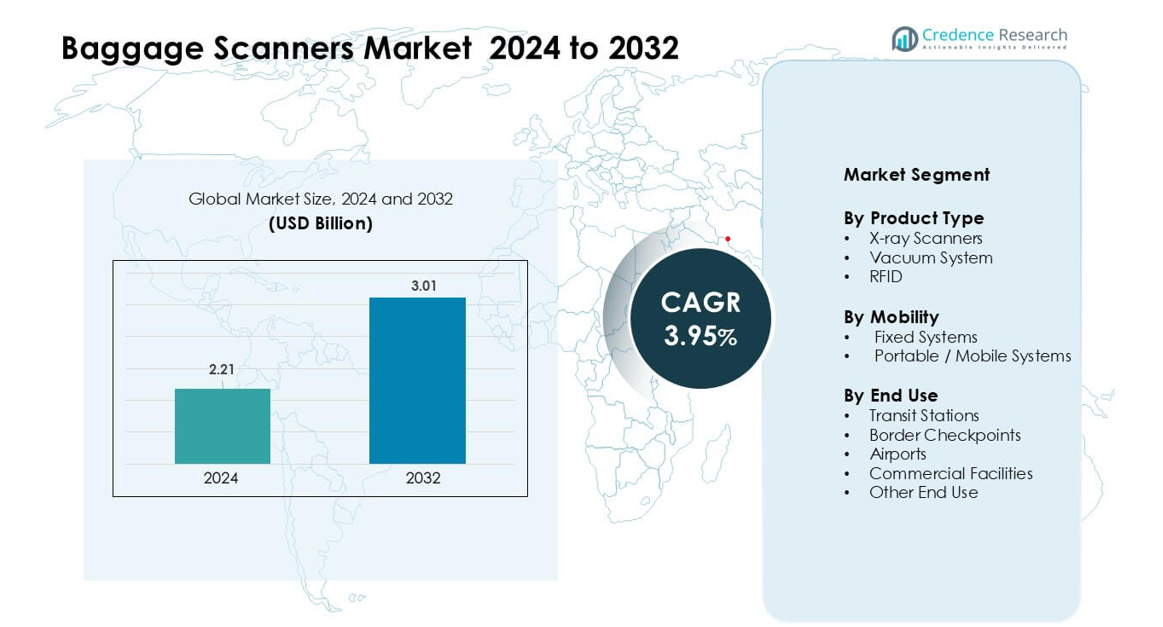
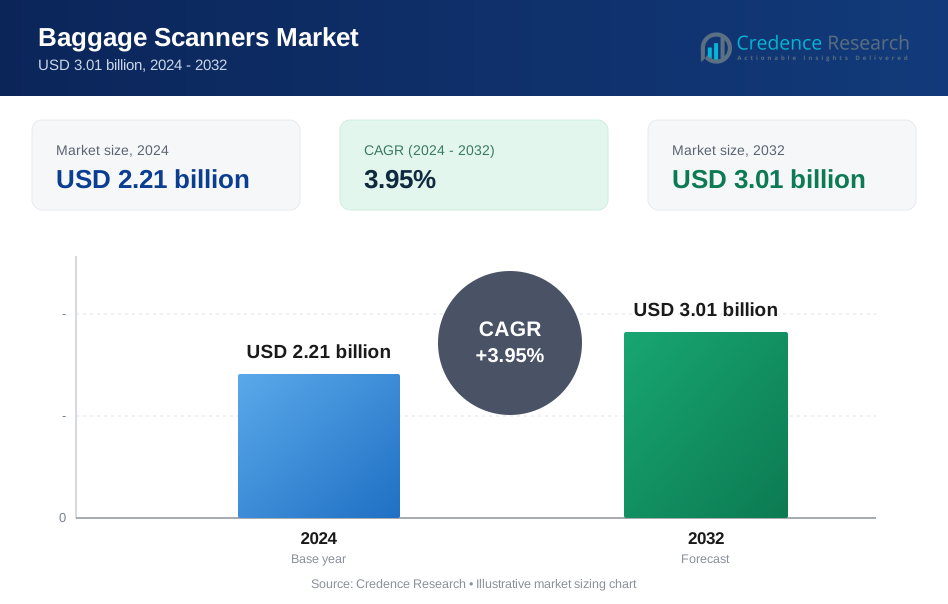
El mercado de escáneres de equipaje fue valorado en USD 2.21 mil millones en 2024 y se anticipa que alcanzará los USD 3.01 mil millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 3.95 % durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Escáneres de Equipaje 2024 | USD 2.21 mil millones |
| Mercado de Escáneres de Equipaje, CAGR | 3.95% |
| Tamaño del Mercado de Escáneres de Equipaje 2032 | USD 3.01 mil millones |
El mercado de escáneres de equipaje está conformado por actores clave como CEIA SpA, Kromek Group plc, Teledyne ICM, Autoclear LLC, Gilardoni S.p.A., Astrophysics Inc., IDSS, Nikon Metrology, las unidades de seguridad heredadas de L3Harris Technologies, y VOTI Detection Inc. Estas empresas compiten ofreciendo escáneres avanzados de múltiples vistas, de doble energía y basados en CT que mejoran la precisión de detección y reducen el tiempo de revisión. Las actualizaciones continuas en análisis de IA, identificación automatizada de amenazas y plataformas de seguridad integradas fortalecen aún más su presencia en el mercado. América del Norte se mantuvo como la región líder en 2024 con una participación del 37%, respaldada por estrictos estándares de seguridad en aviación y la rápida modernización de la infraestructura de revisión.
Perspectivas del Mercado
- El mercado de escáneres de equipaje fue valorado en USD 2.21 mil millones en 2024 y se espera que alcance los USD 3.01 mil millones para 2032, registrando un CAGR del 3.95% durante el período de pronóstico.
- El crecimiento está impulsado por el aumento del tráfico aéreo global, regulaciones de seguridad estrictas y una fuerte demanda de escáneres avanzados de doble energía y basados en CT en aeropuertos y puntos de control fronterizos.
- Las principales tendencias incluyen la rápida adopción de detección impulsada por IA, la automatización de carriles de revisión y la expansión de escáneres portátiles para eventos y puntos de control temporales.
- La competencia sigue siendo fuerte ya que CEIA SpA, Kromek Group plc, Teledyne ICM, Autoclear LLC, Gilardoni S.p.A., y otros actores mejoran la calidad de imagen, la ciberseguridad y las capacidades de revisión remota para fortalecer su presencia en el mercado.
- América del Norte lideró el mercado con una participación del 37% en 2024, mientras que los aeropuertos dominaron el segmento de uso final con aproximadamente un 58% de participación, respaldados por la modernización de los sistemas de revisión en los principales centros de tránsito.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los escáneres de rayos X lideraron el segmento de tipo de producto en 2024 con aproximadamente un 64% de participación. Su fuerte posición provino de su alta implementación en aeropuertos, estaciones de tren y edificios seguros debido a su detección confiable de amenazas. La demanda creció a medida que las unidades modernas de rayos X ofrecen imágenes de doble energía, alertas en tiempo real y mejor discriminación de materiales. Los sistemas de vacío se expandieron en instalaciones que manejan bienes sensibles, mientras que el RFID ganó terreno para el seguimiento de equipaje y la automatización de flujos de trabajo. El aumento de los volúmenes de viajes globales y los estrictos mandatos de seguridad continuaron impulsando la adopción de escáneres de rayos X en los principales centros de tránsito.
- Por ejemplo, Smiths Detection desplegó escáneres de equipaje basados en TC con detección automática de amenazas para 2023, permitiendo a los aeropuertos reducir las revisiones manuales de equipaje y aumentar el rendimiento de detección mientras mantienen el cumplimiento normativo.
Por Movilidad
Los sistemas fijos dominaron el segmento de movilidad en 2024 con casi un 71% de participación. Estos sistemas siguieron siendo preferidos en aeropuertos, puntos fronterizos y estaciones de metro porque las instalaciones fijas ofrecen mayor rendimiento, mejor desempeño de escaneo y durabilidad para operaciones 24/7. Los escáneres portátiles y móviles ganaron demanda en eventos, unidades de respuesta rápida y terminales pequeñas que requieren detección flexible. El crecimiento en sistemas fijos fue impulsado por mejoras en infraestructura, programas de seguridad gubernamentales e inversión creciente en plataformas de vigilancia integradas diseñadas para agilizar el movimiento de pasajeros a gran escala.
- Por ejemplo, Hawkberg ofrece escáneres de equipaje portátiles de rayos X diseñados para una configuración rápida y operación compacta. Estos sistemas apoyan puntos de control temporales, unidades de seguridad móviles y necesidades de detección remota donde la infraestructura fija es limitada.
Por Uso Final
Los aeropuertos lideraron el segmento de uso final en 2024 con alrededor del 58% de participación. El dominio provino de estrictos estándares de seguridad en aviación y la necesidad de gestionar el creciente tráfico de pasajeros. Los aeropuertos invirtieron en escáneres avanzados que detectan explosivos, contrabando y artículos de alto riesgo con velocidades de procesamiento más rápidas. Las estaciones de tránsito y los puntos de control fronterizos se expandieron a medida que los países fortalecieron la seguridad del transporte. Las instalaciones comerciales también adoptaron escáneres para proteger activos de alto valor y controlar el acceso. El crecimiento en todos los usos finales se alineó con el endurecimiento de las regulaciones y el aumento del enfoque global en la eficiencia de detección.
Principales Impulsores de Crecimiento
Aumento del Tráfico Aéreo Global y Mandatos de Seguridad
El creciente viaje internacional y el aumento del movimiento transfronterizo continúan impulsando a los aeropuertos, puertos marítimos y centros de tránsito a expandir la capacidad de detección. Las agencias de aviación de todo el mundo imponen reglas estrictas sobre la inspección de equipaje, lo que impulsa las inversiones en escáneres avanzados con mayor precisión y rendimiento más rápido. Las autoridades adoptan sistemas de energía dual, multivista y basados en TC para enfrentar amenazas emergentes relacionadas con explosivos, armas y bienes prohibidos. Los aeropuertos actualizan sistemas heredados para manejar cargas máximas y reducir los tiempos de espera durante los controles de seguridad. El aumento del turismo, la expansión de flotas aéreas y nuevos terminales aeroportuarios fortalecen aún más la demanda. Este cambio hacia una detección eficiente y automatizada impulsa un crecimiento sostenido en el mercado de escáneres de equipaje.
- Por ejemplo, Smiths Detection desplegó el HI-SCAN 6040 CTiX, un escáner de equipaje de mano basado en TC certificado según los estándares ECAC EDS CB C3 y TSA APSS 6.2 Nivel 1. El sistema permite la detección sin retirar electrónicos o líquidos, ayudando a los aeropuertos a agilizar los flujos de trabajo de inspección de pasajeros.
Creciente Panorama de Amenazas y Necesidad de Detección Avanzada
Los patrones de amenazas están evolucionando rápidamente, aumentando la necesidad de escáneres que detecten una amplia gama de artículos peligrosos. Las agencias de seguridad buscan sistemas capaces de identificar objetos ocultos, sustancias en polvo, baterías de litio, narcóticos y materiales químicamente peligrosos. El análisis impulsado por IA, el reconocimiento de patrones y la destacación automática de amenazas mejoran la eficiencia del operador y reducen las tasas de error. Los países también invierten en redes de detección integradas que vinculan escáneres con plataformas de inteligencia en tiempo real. Estas mejoras ayudan a las autoridades a responder a intentos de contrabando, riesgos de terrorismo y flujo de contrabando. El creciente enfoque en la seguridad nacional y el endurecimiento de las medidas de control fronterizo hacen de la tecnología de detección de alto rendimiento un importante impulsor de crecimiento.
- Por ejemplo, el HI-SCAN 10080 XCT de Smiths Detection es un sistema de detección de explosivos basado en TC de alta velocidad para equipaje de bodega y carga aérea. La plataforma ofrece imágenes volumétricas en 3D y está diseñada para soportar un alto rendimiento de inspección en aeropuertos grandes mientras mantiene un rendimiento de detección certificado.
Modernización de Infraestructura y Transformación Digital
Muchas naciones están modernizando aeropuertos, centros ferroviarios y fronteras, creando una fuerte demanda de sistemas de escaneo de próxima generación. Los operadores públicos y privados despliegan escáneres de alta velocidad, manejo de equipaje asistido por robots y carriles de inspección automatizados para agilizar el flujo de pasajeros. La transformación digital impulsa la adopción de monitoreo basado en la nube, mantenimiento predictivo y sistemas de comando centralizados que mejoran la visibilidad operativa. Los gobiernos financian cada vez más proyectos de seguridad inteligente, especialmente en Asia-Pacífico, Medio Oriente y Europa. A medida que los proyectos de infraestructura se expanden, los operadores reemplazan escáneres obsoletos por sistemas energéticamente eficientes, conectados en red y de alta resolución. Esta ola de modernización acelera los ciclos de adquisición y aumenta el crecimiento del mercado a largo plazo.
Tendencias y Oportunidades Clave
Integración de IA y Automatización en Sistemas de Inspección
La IA juega un papel importante en dar forma al futuro de los escáneres de equipaje al mejorar tanto la precisión como la velocidad. Los algoritmos de aprendizaje automático ayudan a identificar amenazas complejas y automatizan la toma de decisiones rutinarias, reduciendo la fatiga del operador y disminuyendo las tasas de falsas alarmas. Los sistemas automatizados de retorno de bandejas, la inspección remota y los carriles de seguridad de autoservicio mejoran el flujo de pasajeros en terminales concurridas. La integración con plataformas de datos aeroportuarias apoya la inspección basada en riesgos y el mapeo predictivo de amenazas. Estos avances crean fuertes oportunidades para los fabricantes que ofrecen soluciones escalables e inteligentes.
- Por ejemplo, el software iCMORE AI de Smiths Detection se integra con escáneres de equipaje TC para apoyar el reconocimiento automatizado de amenazas utilizando algoritmos de aprendizaje automático, mejorando la consistencia de las imágenes y reduciendo la carga de trabajo del operador en los sistemas de inspección EDS certificados.
Cambio hacia Seguridad Sin Contacto y Sin Toque
Los aeropuertos y centros comerciales están adoptando soluciones de inspección sin contacto y automatizadas para mejorar la higiene y la eficiencia. Los nuevos escáneres soportan visualización remota, consolas móviles para operadores y túneles de escaneo automatizados que reducen el contacto humano. La identificación sin contacto a través de RFID y el manejo automatizado de bandejas también agilizan el movimiento. Este cambio abre oportunidades para las empresas que ofrecen sistemas optimizados para velocidad, mínimo contacto y mayor comodidad para los pasajeros.
- Por ejemplo, el Orion 920CT de Rapiscan Systems es un escáner de equipaje de mano basado en TC que permite la inspección sin retirar dispositivos electrónicos o líquidos bajo reglas operativas aprobadas. La plataforma permite el análisis de imágenes remoto y la inspección centralizada mientras cumple con los requisitos de certificación aplicables de ECAC y TSA.
Expansión de Soluciones de Escaneo Móviles y Portátiles
La demanda de escáneres portátiles está aumentando en puntos de control fronterizos, eventos públicos e instalaciones de seguridad temporales. Las unidades móviles permiten un despliegue rápido y un escaneo flexible donde no se pueden instalar sistemas permanentes. Esta tendencia crea oportunidades para diseños de escáneres ligeros, robustos y eficientes en consumo de batería.
Desafíos Clave
Altos Costos de Adquisición y Mantenimiento
Los escáneres avanzados requieren una inversión de capital significativa, lo que limita su adopción en aeropuertos más pequeños y sitios comerciales. Los sistemas basados en TC y de múltiples vistas implican altos costos de instalación, calibración y mantenimiento. Los operadores también deben capacitar al personal y gestionar actualizaciones continuas de software para mantener el cumplimiento. Para las regiones en desarrollo con presupuestos limitados, estos costos ralentizan la adquisición y extienden los ciclos de reemplazo. La carga financiera sigue siendo un desafío importante para una mayor penetración en el mercado.
Complejidad Operativa y Brechas de Habilidades
Los escáneres modernos dependen de imágenes sofisticadas, análisis de software y redes integradas, lo que requiere operadores capacitados. Muchas regiones enfrentan escasez de personal capacitado capaz de interpretar imágenes y gestionar sistemas automatizados. Una mala capacitación aumenta las falsas alarmas y reduce la eficiencia. Además, integrar los escáneres con la infraestructura de seguridad existente a menudo crea desafíos técnicos. Esta brecha de habilidades ralentiza la adopción a gran escala y afecta la fiabilidad operativa.
Análisis Regional
América del Norte
América del Norte lideró el Mercado de Escáneres de Equipaje en 2024 con aproximadamente un 37% de participación. Los fuertes mandatos federales de aviación, el alto tráfico internacional de pasajeros y las frecuentes actualizaciones de los sistemas de detección apoyaron la adopción continua. Los aeropuertos expandieron los escáneres basados en TC y de múltiples vistas para mejorar la precisión de detección y reducir la congestión. Los puntos de control fronterizos también fortalecieron la adquisición debido al aumento del movimiento transfronterizo y las necesidades avanzadas de detección de amenazas. Las inversiones en plataformas de escaneo integradas con IA y la modernización de centros de transporte impulsaron aún más la demanda. La infraestructura madura de la región y los fuertes requisitos de cumplimiento de seguridad continuaron impulsando el reemplazo sostenido de sistemas y las actualizaciones tecnológicas.
Europa
Europa mantuvo casi un 31% de participación en 2024, respaldada por estrictas normas de seguridad en la aviación y una modernización continua en los principales aeropuertos. Los marcos regulatorios de la UE impulsaron a los operadores a adoptar escáneres avanzados que cumplen con los estándares actualizados de detección de amenazas. Naciones como el Reino Unido, Alemania, Francia y los Países Bajos actualizaron los sistemas para manejar un denso flujo de pasajeros y mejorar la eficiencia de la seguridad fronteriza. La expansión del viaje intra-UE y el aumento de las necesidades de detección de carga también apoyaron la demanda. Las inversiones en carriles de detección automatizados y herramientas de inspección habilitadas con IA también aceleraron la adopción en centros de tránsito, puertos marítimos y instalaciones comerciales de alto tráfico.
Asia-Pacífico
Asia-Pacífico representó aproximadamente un 26% de participación en 2024, impulsada por la rápida expansión de aeropuertos, el aumento del turismo y el crecimiento de las flotas aéreas. Países como China, India, Japón y Corea del Sur invirtieron fuertemente en escáneres de próxima generación para apoyar nuevos terminales y sistemas de tránsito de alto tráfico. Los gobiernos regionales fortalecieron la seguridad fronteriza y la detección de carga para gestionar el creciente volumen de pasajeros y el flujo comercial. El creciente interés en la detección habilitada con IA, los carriles de equipaje automatizados y las plataformas integradas de gestión de seguridad también aceleraron el impulso. El ecosistema de aviación de rápido crecimiento de la región posicionó a Asia-Pacífico como uno de los centros de demanda futura más fuertes.
América Latina
América Latina capturó alrededor del 4% de participación en 2024, apoyada por mejoras graduales en la revisión aeroportuaria y un creciente énfasis en la seguridad fronteriza. Naciones como Brasil, México y Colombia invirtieron en nuevos sistemas de imágenes para mejorar la detección de amenazas y reducir los cuellos de botella operativos. El aumento del turismo y la expansión de las aerolíneas regionales también fomentaron la adopción de sistemas de escaneo. Las restricciones presupuestarias ralentizaron la modernización a gran escala, pero los programas de financiamiento internacional y la inversión del sector privado mejoraron las tasas de implementación. La necesidad de la región de mejorar la seguridad en lugares públicos y centros de transporte continuó generando oportunidades de reemplazo constantes.
Oriente Medio y África
La región de Oriente Medio y África mantuvo casi el 2% de participación en 2024, pero mostró un potencial a largo plazo en aumento debido a la expansión de la infraestructura aeroportuaria y el crecimiento del turismo. Los países del Golfo invirtieron en sistemas de revisión avanzados para grandes centros internacionales, enfocándose en escáneres basados en TC y carriles automatizados. Las naciones africanas adoptaron gradualmente escáneres modernos para fortalecer el control fronterizo y mejorar la inspección de carga. Las mejoras de seguridad para eventos importantes y nuevos proyectos de construcción también apoyaron la demanda. Aunque los niveles de inversión varían ampliamente, el desarrollo continuo de infraestructura posiciona a la región para una adopción constante durante la próxima década.
Segmentaciones del Mercado:
Por Tipo de Producto
- Escáneres de Rayos X
- Sistema de Vacío
- RFID
Por Movilidad
- Sistemas Fijos
- Sistemas Portátiles / Móviles
Por Uso Final
- Estaciones de Tránsito
- Puntos de Control Fronterizo
- Aeropuertos
- Instalaciones Comerciales
- Otros Usos Finales
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El Mercado de Escáneres de Equipaje presenta una fuerte competencia entre las principales empresas como CEIA SpA, Kromek Group plc, Teledyne ICM, Autoclear LLC, Gilardoni S.p.A., Astrophysics Inc., IDSS, Nikon Metrology, las unidades de seguridad heredadas de L3Harris Technologies y VOTI Detection Inc. Estos fabricantes compiten a través de tecnologías de imágenes avanzadas, detección de amenazas habilitada por IA y plataformas de escaneo multivista o basadas en TC que mejoran la precisión y el rendimiento del escaneo. Las empresas fortalecen sus posiciones ampliando carteras de productos, mejorando características de ciberseguridad e integrando escáneres con carriles automatizados y sistemas de revisión centralizados. Las asociaciones estratégicas con aeropuertos, agencias gubernamentales y autoridades fronterizas ayudan a asegurar contratos a largo plazo. Muchos actores se enfocan en desarrollar sistemas energéticamente eficientes, compactos y conectados, adaptados tanto a centros de alto tráfico como a instalaciones más pequeñas. La inversión continua en I+D, el cumplimiento normativo y las redes de servicio globales siguen siendo centrales para mantener la competitividad en este mercado de seguridad en evolución.
Análisis de Jugadores Clave
- CEIA SpA
- Kromek Group plc
- Teledyne ICM
- Autoclear LLC
- Gilardoni S.p.A.
- Astrophysics Inc.
- IDSS (Integrated Defense and Security Solutions)
- Nikon Metrology
- L3Harris Technologies (unidades de seguridad heredadas)
- VOTI Detection Inc.
Desarrollos Recientes
- En marzo de 2024, Kromek recibió un pedido de 2,1 millones de dólares de un OEM con sede en EE.UU. que atiende al sector de seguridad nacional para suministrar componentes de detectores de radiación para sistemas avanzados de detección de explosivos. El contrato, programado para entregarse en la primera mitad del año fiscal 2025, destaca la demanda continua de la tecnología de detectores de Kromek dentro de la cadena de suministro de equipos de detección de seguridad.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Movilidad, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de escáneres basados en TC aumentará a medida que los aeropuertos reemplacen los sistemas de rayos X más antiguos.
- La detección de amenazas impulsada por IA se convertirá en estándar para mejorar la precisión y reducir las falsas alarmas.
- Los carriles de inspección automatizados se expandirán para acelerar el flujo de pasajeros en terminales de alto tráfico.
- Los escáneres portátiles y móviles ganarán terreno para un despliegue rápido en zonas de seguridad temporales.
- La integración con plataformas de comando de seguridad centralizadas fortalecerá el monitoreo en tiempo real.
- Los fabricantes se centrarán en escáneres eficientes en energía y de bajo mantenimiento para reducir los costos operativos.
- Los puntos de control fronterizos aumentarán la adopción debido al creciente movimiento transfronterizo y preocupaciones de contrabando.
- Los sistemas de escaneo inteligentes apoyarán la inspección sin contacto y remota para mejorar la seguridad del operador.
- Los gobiernos aumentarán las inversiones en programas de modernización en aeropuertos y centros de transporte.
- Las tecnologías de imagen híbrida surgirán para detectar amenazas complejas y mejorar la precisión de la inspección.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de escáneres de equipaje?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de escáneres de equipaje entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de escáneres de equipaje?
¿Cuáles son los segmentos clave dentro del mercado de escáneres de equipaje?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de escáneres de equipaje?
¿Quiénes son los principales actores en el mercado de escáneres de equipaje?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Escáneres de Equipaje Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Escáneres de Equipaje Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 2.21 billion → 2032: USD 3.01 billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Escáneres de Equipaje Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Escáneres de Equipaje Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Escáneres de Equipaje Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Escáneres de Equipaje Market Drivers
- 3.3 Mercado de Escáneres de Equipaje Market Restraints & Challenges
- 3.4 Mercado de Escáneres de Equipaje Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Escáneres de Equipaje Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Escáneres de Equipaje Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Escáneres de Equipaje category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Escáneres de Equipaje Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Escáneres de Equipaje Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Escáneres de Equipaje market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Escáneres de Equipaje Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Escáneres de Equipaje Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Escáneres de Equipaje Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Escáneres de Equipaje (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Escáneres de Equipaje Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Escáneres de Equipaje Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Escáneres de Equipaje Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Escáneres de Equipaje Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Escáneres de Equipaje Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Escáneres de Equipaje Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Escáneres de Equipaje Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Escáneres de Equipaje Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Escáneres de Equipaje Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
