
Visión General del Mercado
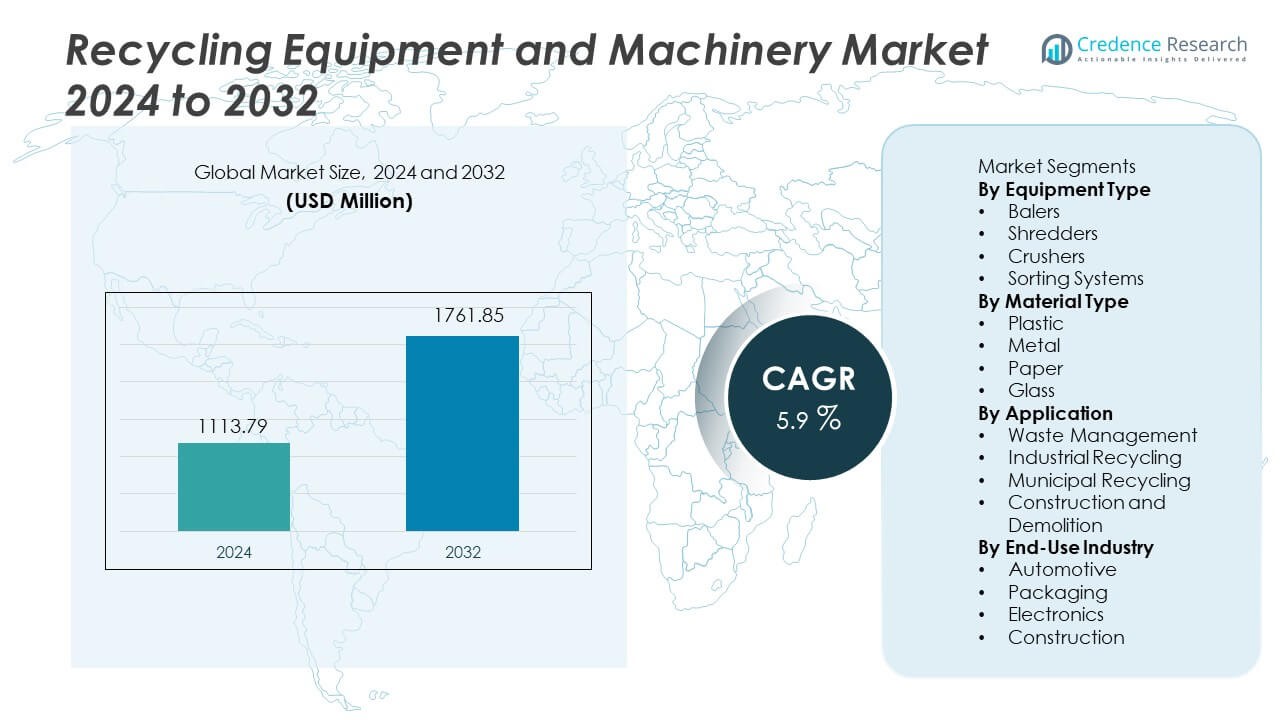
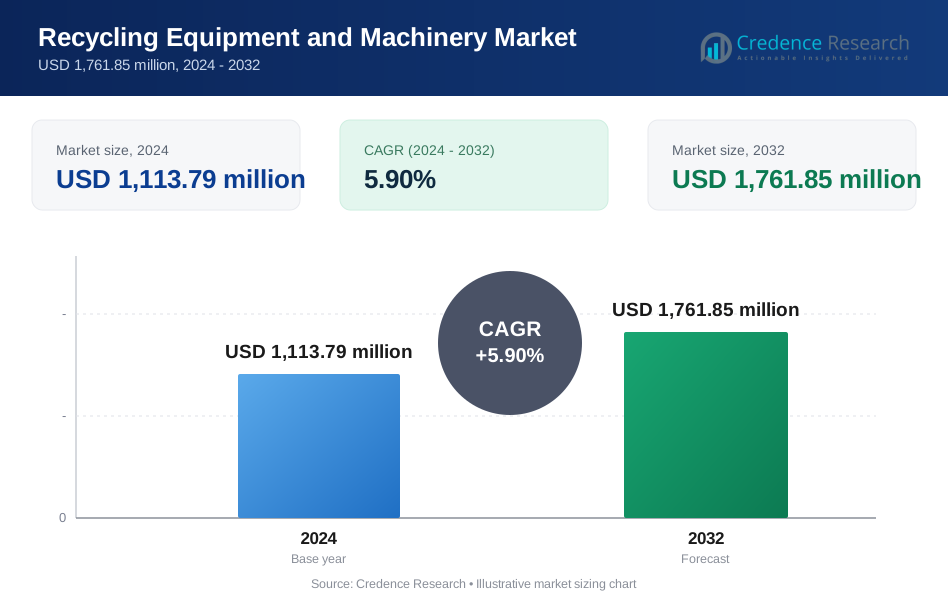
El mercado de equipos y maquinaria de reciclaje fue valorado en USD 1,113.79 millones en 2024 y se espera que alcance USD 1,761.85 millones para 2032, creciendo a una CAGR del 5.9% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos y Maquinaria de Reciclaje 2024 | USD 1,113.79 Millones |
| Mercado de Equipos y Maquinaria de Reciclaje, CAGR | 5.9% |
| Tamaño del Mercado de Equipos y Maquinaria de Reciclaje 2032 | USD 1,761.85 Millones |
Los principales actores en el mercado de equipos y maquinaria de reciclaje incluyen ANDRITZ AG, SSI Shredding Systems Inc., Eldan Recycling A/S, Vecoplan AG, Metso Outotec Corporation, Kiverco Ltd., Danieli Centro Recycling, Komatsu Ltd., CP Manufacturing Inc., y Green Machine LLC. Estas empresas invierten en trituradoras de alta capacidad, equipos de clasificación inteligente y tecnologías de procesamiento de residuos automatizadas que mejoran la eficiencia en la recuperación de materiales. América del Norte lidera el mercado con una participación del 34%, respaldada por una fuerte presión regulatoria y una infraestructura avanzada de reciclaje municipal, seguida por Europa con un 30%, impulsada por estrictas normas de gestión de residuos y altos objetivos de economía circular. Asia Pacífico tiene un 28%, respaldada por el aumento de volúmenes de residuos industriales y la expansión de la capacidad de reciclaje en China, Japón e India.
Perspectivas del Mercado
- El mercado alcanzó USD 1,113.79 millones en 2024 y se proyecta que alcance USD 1,761.85 millones para 2032 a una CAGR del 5.9%, respaldado por el aumento de la generación de residuos a nivel mundial y los objetivos de reducción de vertederos en los sectores industriales y municipales.
- Regulaciones estrictas sobre residuos y el enfoque en la economía circular impulsan la demanda de compactadoras que tienen una participación del 37%, mientras que el plástico sigue siendo el segmento de material líder con una participación del 41%, impulsado por el rápido crecimiento de los residuos plásticos post-consumo y la creciente adopción de sistemas de trituración automatizados.
- Las tendencias clave incluyen la adopción de sistemas de clasificación inteligentes, identificación de materiales basada en IA y automatización en instalaciones municipales destinadas a mejorar la pureza del material y reducir los requisitos de mano de obra, con un fuerte movimiento hacia el monitoreo digital y el mantenimiento predictivo.
- La actividad competitiva sigue siendo fuerte a medida que los principales fabricantes amplían las carteras de equipos de trituración y compactación, aseguran contratos de servicio a largo plazo e invierten en tecnología de clasificación avanzada; las asociaciones con municipios apoyan instalaciones a gran escala.
- América del Norte tiene una participación del 34%, seguida por Europa con un 30% y Asia Pacífico con un 28%, respaldada por regulaciones estrictas, crecimiento industrial y expansión de la infraestructura de reciclaje municipal en los principales centros urbanos.
 Análisis de Segmentación del Mercado:
Por Tipo de Equipo
Las empacadoras lideran este segmento con cerca del 37% de participación, respaldadas por su amplio uso en la compactación de plástico, papel y metal en sitios municipales e industriales. Las trituradoras tienen cerca del 31% de participación, impulsadas por el procesamiento de alto volumen en el reciclaje de plástico y metal. Las trituradoras representan cerca del 18% de participación debido a su fuerte uso en residuos de construcción y recuperación de vidrio. Los sistemas de clasificación capturan cerca del 14% de participación, respaldados por la identificación automatizada y el escaneo óptico que mejoran la pureza del material recuperado. El crecimiento proviene del aumento de volúmenes de residuos, la necesidad de manejo automatizado y mejoras en la infraestructura de reciclaje que ayudan a los operadores a reducir las cargas de vertederos y mejorar las tasas de recuperación de materiales.
- Por ejemplo, Metso Outotec suministró unidades M&J PreShred que procesan hasta 70,000 toneladas cada año en una sola planta de reciclaje danesa.
Por Tipo de Material
El plástico domina el segmento de materiales con cerca del 41% de participación, impulsado por el rápido crecimiento de la recolección de residuos plásticos y la creciente adopción de trituradoras y empacadoras. El metal tiene cerca del 26% de participación, respaldado por los requisitos de reciclaje de chatarra industrial y automotriz. El papel representa cerca del 21% de participación, impulsado por programas de recuperación comercial y municipal. El vidrio captura cerca del 12% de participación debido al despliegue de trituradoras en corrientes de residuos de bebidas y construcción. El crecimiento sigue a las políticas de responsabilidad extendida del productor y la creciente inversión en equipos automatizados que aumentan el rendimiento y la producción reciclada en categorías de residuos reguladas.
- Por ejemplo, los módulos de recuperación de vidrio de Kiverco logran una pureza de hasta el 98% basada en la separación óptica, lo que respalda la producción de botella a botella en mercados regulados.
Por Aplicación
La gestión de residuos lidera con cerca del 39% de participación, impulsada por la expansión de programas municipales de reciclaje y el aumento de objetivos de desvío de vertederos. El reciclaje industrial tiene cerca del 28% de participación a medida que los fabricantes invierten en trituradoras y empacadoras en el sitio para manejar chatarra de producción. El reciclaje municipal representa cerca del 21% de participación, respaldado por sistemas de clasificación inteligentes e instalaciones de recuperación de materiales que gestionan residuos mixtos. La construcción y demolición capturan cerca del 12% de participación, impulsadas por trituradoras y trituradoras utilizadas para la recuperación de concreto y metal. El aumento de los volúmenes de recolección y la presión regulatoria fomentan las actualizaciones de equipos y la expansión a largo plazo en las redes regionales de residuos y reciclaje.
Principales Impulsores del Crecimiento
Aumento de Volúmenes de Residuos y Restricciones de Vertederos
El creciente volumen de generación de residuos a nivel mundial ejerce presión sobre los gobiernos e industrias para expandir la infraestructura de reciclaje, creando una fuerte demanda de empacadoras, trituradoras y sistemas de clasificación. Las restricciones de vertederos y los impuestos de disposición alientan a las organizaciones a aumentar las tasas de reciclaje e invertir en maquinaria avanzada. Los programas de gestión de residuos municipales adoptan equipos de clasificación y compactación automatizados para mejorar la eficiencia de recuperación y reducir el uso de vertederos. Estas iniciativas apoyan el despliegue generalizado de maquinaria de reciclaje tanto en regiones desarrolladas como en desarrollo. El aumento de residuos industriales de embalaje, electrónica y construcción impulsa la modernización y el reemplazo de equipos en los principales sectores.
- Por ejemplo, Komatsu fabrica equipos utilizados en soluciones de residuos que ayudan a gestionar materiales en plantas municipales e industriales.
Regulaciones Gubernamentales y Políticas de Economía Circular
Las estrictas regulaciones ambientales promueven el reciclaje de plásticos, metales y desechos de construcción, fomentando la instalación de trituradoras, trituradoras y máquinas de clasificación en sitios municipales e industriales. Los objetivos de la economía circular aceleran la adopción de tecnología de reciclaje en flujos de materiales clave, particularmente en el embalaje y la recuperación de metales. Los programas de responsabilidad extendida del productor obligan a los fabricantes a gestionar los materiales al final de su vida útil, aumentando la demanda de equipos de reciclaje industrial. Los incentivos gubernamentales apoyan la inversión en sistemas de clasificación modernos que aumentan la pureza del material, reducen la contaminación y mejoran la calidad de las materias primas recicladas. Estas políticas impulsan la demanda a largo plazo de maquinaria de reciclaje avanzada.
- Por ejemplo, la tecnología de separación de cables de Eldan Recycling mejora la pureza al 99% con separadores electrostáticos utilizados en instalaciones de desechos electrónicos en Europa.
Crecimiento del Reciclaje Industrial y Comercial
Los fabricantes adoptan equipos de reciclaje en el sitio para gestionar los desechos de producción, reducir los costos de manejo de residuos y mejorar el rendimiento de sostenibilidad. Los sistemas de reciclaje industrial integran trituradoras y compactadoras en las líneas de producción, permitiendo la recuperación de materiales en un ciclo cerrado. El reciclaje comercial se expande en los sectores de venta al por menor, logística y servicios de alimentos, aumentando la demanda de soluciones de compactación y clasificación. Los desechos metálicos y electrónicos de alto valor fomentan la inversión en maquinaria avanzada capaz de procesar flujos de residuos complejos. La monitorización digital y la automatización también apoyan la fiabilidad operativa y el rendimiento. Estos desarrollos amplían el papel de la maquinaria de reciclaje en los procesos industriales y las cadenas de suministro.
Tendencias y Oportunidades Clave
Automatización y Sistemas de Clasificación Inteligentes
La clasificación óptica avanzada, la inspección basada en IA y los sistemas de recogida robótica mejoran la pureza y el rendimiento en las instalaciones de reciclaje. La automatización reduce la mano de obra manual y aumenta la velocidad de procesamiento para plásticos, metales y residuos mixtos. Los proveedores de equipos integran controles digitales, monitoreo de desgaste y sistemas de mantenimiento predictivo que reducen el tiempo de inactividad y mejoran la eficiencia de eliminación. Estas innovaciones amplían las oportunidades en el reciclaje municipal de alto volumen y en instalaciones industriales. La clasificación inteligente apoya los objetivos de reciclaje a gran escala y permite la clasificación de materiales que cumple con los requisitos de materias primas de alta calidad en las industrias de embalaje y manufactura.
- Por ejemplo, los recolectores robóticos de ZenRobotics instalados en Finlandia operan utilizando inteligencia artificial avanzada para el reconocimiento de objetos.
Expansión del Reciclaje de Construcción y Demolición
Los desechos de construcción y demolición ofrecen un fuerte potencial debido a los altos volúmenes de concreto, metal y materiales mixtos. Las trituradoras y trituradoras ayudan a recuperar agregados y metales utilizables, reduciendo la disposición en vertederos y apoyando prácticas de construcción circular. La presión regulatoria fomenta la adopción de sistemas de reciclaje avanzados que apoyan la reutilización de materiales de construcción. Los crecientes proyectos de infraestructura generan grandes flujos de residuos que se benefician de maquinaria especializada. Los compromisos crecientes con la sostenibilidad en la construcción promueven la inversión en sistemas de reciclaje que ayudan a reducir el impacto ambiental y apoyan la circularidad de materiales en el sector de la construcción.
- Por ejemplo, las trituradoras de impacto Rubble Master desplegadas en Austria procesan 200 toneladas por hora de concreto mixto.
Desafíos Clave
Alto Costo de Capital de la Maquinaria de Reciclaje
Las trituradoras avanzadas, las empacadoras y los sistemas de clasificación requieren una inversión significativa, creando barreras para pequeñas municipalidades y empresas. Los altos costos de instalación, mantenimiento y requisitos operativos limitan la adopción en regiones en desarrollo. Muchas instalaciones de reciclaje dependen de equipos obsoletos debido a presupuestos limitados y un lento retorno de inversión. Las limitaciones de financiamiento crean desafíos para el despliegue generalizado, especialmente para las empresas emergentes de gestión de residuos. Las preocupaciones sobre los costos también afectan la adopción de tecnologías de automatización y clasificación habilitadas por IA.
Infraestructura de Reciclaje Limitada en Regiones en Desarrollo
Varios países carecen de redes sólidas de recolección de residuos e instalaciones de clasificación, lo que limita el acceso a materiales recuperados y ralentiza la adopción de equipos de reciclaje. La financiación pública limitada y la baja conciencia sobre el reciclaje restringen la instalación de maquinaria avanzada. La ausencia de cadenas de suministro confiables reduce la inversión en equipos a escala industrial. Estos desafíos ralentizan el progreso hacia sistemas de residuos circulares y reducen las oportunidades para los proveedores de equipos de reciclaje en mercados emergentes. El desarrollo continuo de infraestructura sigue siendo crítico para la expansión del mercado a largo plazo.
Análisis Regional
Norteamérica
Norteamérica posee cerca del 34% de participación impulsada por una fuerte presión regulatoria y la creciente adopción de sistemas de reciclaje automatizados en los sectores municipal e industrial. Estados Unidos lidera debido a estrictas normas de vertederos y una fuerte inversión en empacadoras, trituradoras y sistemas de clasificación inteligentes. Canadá apoya iniciativas de reciclaje que aumentan las tasas de recuperación de materiales y reducen los residuos en vertederos. Las grandes empresas de gestión de residuos despliegan avanzadas máquinas de clasificación óptica y compactadoras para mejorar el rendimiento y la eficiencia. El aumento de la recolección de residuos electrónicos y los estrictos programas de reducción de plásticos apoyan las continuas actualizaciones de equipos. El crecimiento continúa a medida que los gobiernos fomentan proyectos de economía circular y soluciones sostenibles de residuos.
Europa
Europa captura cerca del 30% de participación debido a fuertes políticas ambientales, infraestructura de reciclaje avanzada y estrictos objetivos de reducción de residuos. Alemania, el Reino Unido y Francia invierten en plataformas de clasificación inteligentes que mejoran la pureza del material y apoyan altas tasas de reciclaje. La Unión Europea impulsa la adopción de maquinaria avanzada a través de directivas de economía circular y esquemas de responsabilidad extendida del productor. Los grandes volúmenes de residuos de embalaje, construcción y sectores industriales aumentan la demanda de trituradoras y trituradoras. El creciente enfoque en la automatización y el monitoreo digital apoya la adopción a largo plazo de maquinaria de reciclaje avanzada en las principales instalaciones regionales.
Asia Pacífico
Asia Pacífico posee cerca del 28% de participación respaldada por el aumento de la generación de residuos debido a la rápida urbanización y el crecimiento industrial en China, India y Japón. China invierte fuertemente en instalaciones de reciclaje y tecnología de clasificación avanzada para gestionar grandes flujos de residuos plásticos y metálicos. Japón mantiene sistemas de reciclaje avanzados con un fuerte énfasis en la separación y reutilización de materiales. India expande los sistemas de recolección municipal pero aún enfrenta brechas en el procesamiento automatizado y la infraestructura. La creciente conciencia sobre la gestión de residuos y los objetivos de sostenibilidad del gobierno impulsan la adopción a largo plazo en toda la región.
América Latina
América Latina mantiene cerca del 5% de participación influenciada por el aumento de la conciencia sobre el reciclaje y la adopción temprana de maquinaria automatizada en los sectores industriales. Brasil lidera la demanda de trituradoras y compactadoras utilizadas en el embalaje, metales y reciclaje de plásticos. México invierte en sistemas de clasificación para residuos municipales y chatarra industrial. La infraestructura limitada en varios países restringe la adopción de equipos de alto costo, aunque las iniciativas gubernamentales mejoran la recolección de residuos en áreas urbanas. Los sectores industriales exploran maquinaria que apoya los objetivos de sostenibilidad y reduce la dependencia de los vertederos.
Oriente Medio y África
Oriente Medio y África representan cerca del 3% de participación impulsada por programas de reciclaje en etapa inicial y el aumento de las regulaciones de gestión de residuos. Los países del Golfo invierten en proyectos de conversión de residuos en energía y reciclaje que requieren maquinaria avanzada y sistemas de clasificación. Sudáfrica amplía la infraestructura de recolección y reciclaje municipal apoyada por la presión regulatoria. Varios países enfrentan financiamiento limitado para equipos de alto costo, lo que ralentiza la adopción más amplia. La urbanización aumenta los volúmenes de residuos, creando oportunidades a largo plazo para el despliegue de maquinaria en segmentos municipales e industriales.
Segmentaciones del Mercado:
Por Tipo de Equipo
- Compactadoras
- Trituradoras
- Molinos
- Sistemas de Clasificación
Por Tipo de Material
- Plástico
- Metal
- Papel
- Vidrio
Por Aplicación
- Gestión de Residuos
- Reciclaje Industrial
- Reciclaje Municipal
- Construcción y Demolición
Por Industria de Uso Final
- Automotriz
- Embalaje
- Electrónica
- Construcción
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye ANDRITZ AG, SSI Shredding Systems Inc., Eldan Recycling A/S, Vecoplan AG, Metso Outotec Corporation, Kiverco Ltd., Danieli Centro Recycling, Komatsu Ltd., CP Manufacturing Inc., y Green Machine LLC. Los fabricantes líderes se centran en tecnologías avanzadas de trituración, compactación y clasificación que apoyan el reciclaje de alto volumen y la pureza del material en operaciones industriales y municipales. Muchas empresas invierten en automatización, reconocimiento basado en IA y monitoreo digital que reducen el tiempo de inactividad y mejoran el rendimiento. Las asociaciones estratégicas con empresas de gestión de residuos y municipios ayudan a asegurar instalaciones de equipos a largo plazo y acuerdos de servicio. Varios actores amplían sus ofertas de productos para satisfacer la creciente demanda de reciclaje de plásticos, metales, papel y residuos de construcción. Las actualizaciones tecnológicas y la investigación en sistemas de clasificación inteligentes fortalecen las posiciones competitivas y apoyan la adopción de maquinaria avanzada en los mercados globales de procesamiento de residuos. Las inversiones continuas en soluciones de economía circular ayudan a las principales empresas a mantener una fuerte presencia en los crecientes sectores de residuos y reciclaje.
Análisis de Jugadores Clave
- ANDRITZ AG
- SSI Shredding Systems Inc.
- Eldan Recycling A/S
- Vecoplan AG
- Metso Outotec Corporation
- Kiverco Ltd.
- Danieli Centro Recycling
- Komatsu Ltd.
- CP Manufacturing Inc.
- Green Machine LLC
Desarrollos Recientes
- En agosto de 2025, Kiverco Ltd. entregó una nueva planta de reciclaje para Dunmow Group en su principal centro de reciclaje en Chelmsford (Reino Unido).
- En enero de 2024, Eldan Recycling A/S anunció un acuerdo de copropiedad y una "asociación histórica" con Picvisa Machine Vision Systems. Este paso agrega capacidad avanzada de clasificación óptica (basada en infrarrojos e IA) al portafolio de Eldan, resultando en nuevas líneas de productos como el MPS (Clasificador Multiuso) y el SPS (Clasificador de Pequeño Propósito).
- En octubre de 2023, General Kinematics anunció recientemente la finalización de una expansión de 42,000 pies cuadrados de su espacio principal de fabricación en Illinois, que incluye techos altos para grúas de 80 toneladas, espacio adicional para equipos de capital y almacenamiento.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Equipo, Tipo de Material, Aplicación, Industria de Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de la automatización aumentará en plantas de reciclaje municipales e industriales.
- Los sistemas de clasificación inteligentes mejorarán la pureza del material y reducirán el manejo manual.
- El reconocimiento impulsado por IA apoyará una mayor recuperación de plásticos y metales.
- Las inversiones en proyectos de economía circular expandirán la demanda de equipos.
- El procesamiento de residuos de construcción y demolición ganará una adopción más amplia.
- El monitoreo digital apoyará el mantenimiento predictivo y reducirá el tiempo de inactividad.
- Los trituradores de alta capacidad se expandirán en grandes sitios de reciclaje industrial.
- Los programas municipales instalarán sistemas avanzados de compactación y enfardado.
- La capacidad de reciclaje en mercados emergentes se expandirá con financiamiento de infraestructura.
- Las regulaciones ambientales continuarán impulsando mejoras en la maquinaria a nivel mundial.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Equipos y Maquinaria de Reciclaje, y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos y maquinaria de reciclaje entre 2024 y 2032?
¿Qué segmento del mercado de equipos y maquinaria de reciclaje tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos y maquinaria de reciclaje?
¿Quiénes son las empresas líderes en el mercado de Equipos y Maquinaria de Reciclaje?
¿Qué región comandó la mayor parte del mercado de Equipos y Maquinaria de Reciclaje en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos y Maquinaria de Reciclaje Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos y Maquinaria de Reciclaje Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,113.79 million → 2032: USD 1,761.85 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos y Maquinaria de Reciclaje Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos y Maquinaria de Reciclaje Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos y Maquinaria de Reciclaje Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos y Maquinaria de Reciclaje Market Drivers
- 3.3 Mercado de Equipos y Maquinaria de Reciclaje Market Restraints & Challenges
- 3.4 Mercado de Equipos y Maquinaria de Reciclaje Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos y Maquinaria de Reciclaje Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos y Maquinaria de Reciclaje Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos y Maquinaria de Reciclaje category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos y Maquinaria de Reciclaje Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos y Maquinaria de Reciclaje Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos y Maquinaria de Reciclaje market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos y Maquinaria de Reciclaje Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos y Maquinaria de Reciclaje Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos y Maquinaria de Reciclaje Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos y Maquinaria de Reciclaje (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos y Maquinaria de Reciclaje Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos y Maquinaria de Reciclaje Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos y Maquinaria de Reciclaje Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos y Maquinaria de Reciclaje Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos y Maquinaria de Reciclaje Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos y Maquinaria de Reciclaje Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos y Maquinaria de Reciclaje Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos y Maquinaria de Reciclaje Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos y Maquinaria de Reciclaje Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
