
Visión General del Mercado
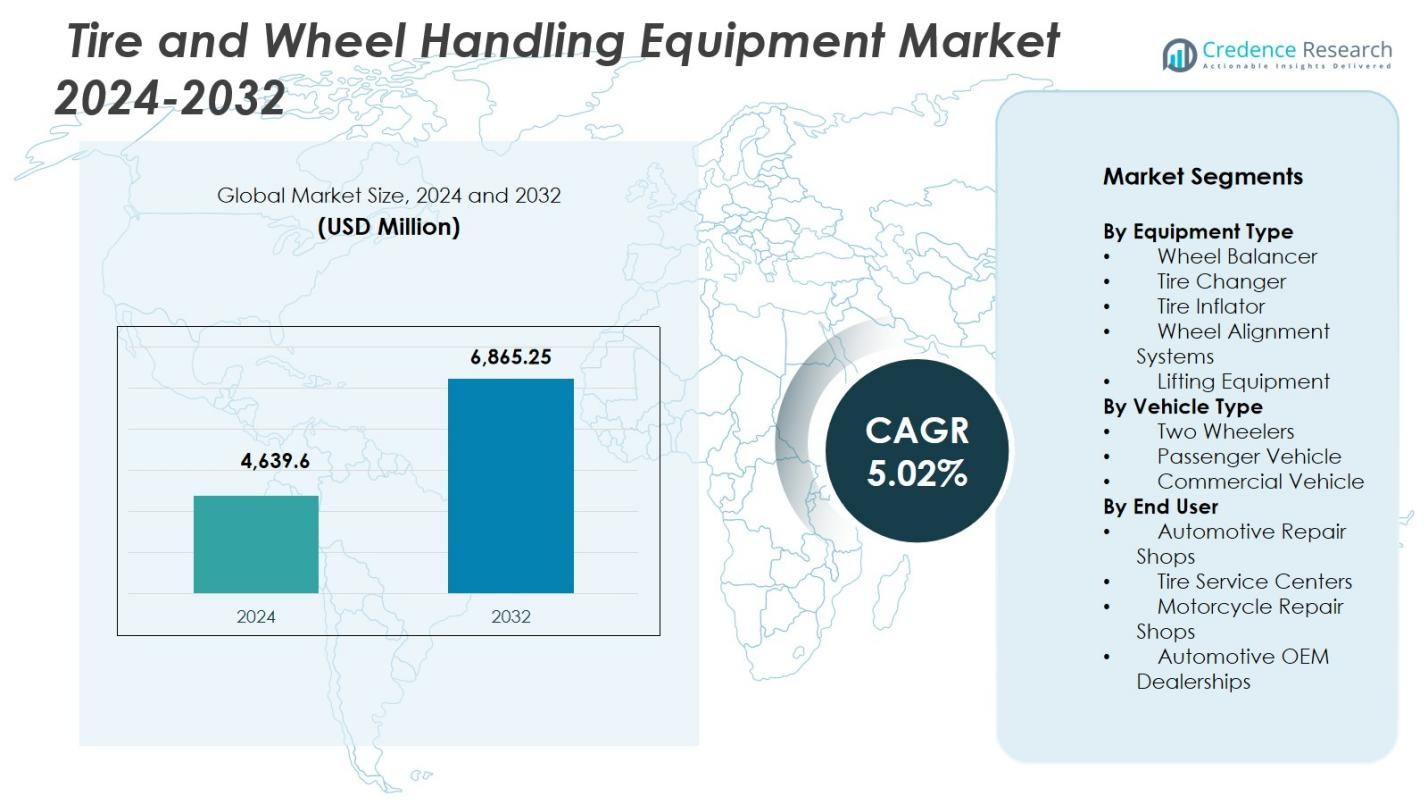
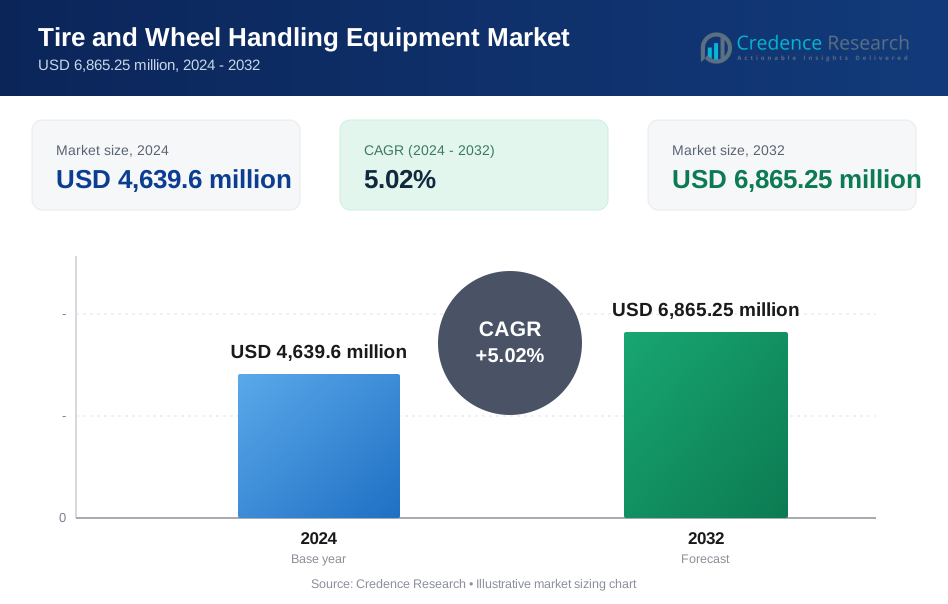
El tamaño del mercado de equipos de manejo de llantas y ruedas fue valorado en USD 4,639.6 millones en 2024 y se anticipa que alcanzará USD 6,865.25 millones para 2032, con un CAGR de 5.02% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos de Manejo de Llantas y Ruedas 2024 | USD 4,639.6 Millones |
| Mercado de Equipos de Manejo de Llantas y Ruedas, CAGR | 5.02% |
| Tamaño del Mercado de Equipos de Manejo de Llantas y Ruedas 2032 | USD 6,865.25 Millones |
El mercado de equipos de manejo de llantas y ruedas cuenta con jugadores líderes como Hunter Engineering, Bosch Automotive Service Solutions, Corghi, Ravaglioli, Rotary Lift, Hofmann Megaplan, Coats, Snap-on, JLG Industries y Camso, todos impulsando avances en tecnologías de alineación, balanceo, elevación y cambio de llantas. Estas empresas se centran en la automatización, la compatibilidad con ADAS y equipos listos para vehículos eléctricos para satisfacer la creciente demanda de servicios en talleres modernos. Asia-Pacífico lideró el mercado global en 2024 con una participación del 33.7%, respaldada por la expansión de la producción automotriz, alta densidad de vehículos de dos ruedas y rápida modernización de talleres. América del Norte y Europa siguieron, impulsadas por fuertes redes de servicio, estándares regulatorios y alta adopción de sistemas avanzados de manejo de ruedas.
Perspectivas del Mercado
- El mercado de equipos de manejo de llantas y ruedas fue valorado en USD 4,639.6 millones en 2024 y se proyecta que crezca a un CAGR de 5.02% hasta 2032.
- El aumento del parque vehicular y la mayor frecuencia de mantenimiento impulsan la demanda de sistemas de alineación de ruedas, que tuvieron la mayor participación del segmento con un 32.4% en 2024 debido a su papel esencial en servicios de precisión y relacionados con ADAS.
- La digitalización, la alineación sin contacto, los diagnósticos habilitados por IoT y las actualizaciones de talleres orientadas a vehículos eléctricos son tendencias clave que están remodelando la adopción de equipos en centros de servicio globales.
- Jugadores importantes como Hunter Engineering, Bosch, Corghi, Ravaglioli, Rotary Lift y Coats fortalecen su posición en el mercado a través de portafolios de equipos automatizados, integrados con software y de alta eficiencia dirigidos a talleres modernos.
- Asia-Pacífico lideró el mercado con una participación del 33.7% en 2024, seguida por América del Norte con un 31.2% y Europa con un 29.8%, mientras que América Latina y Medio Oriente y África contribuyeron con participaciones menores debido a una modernización más lenta y restricciones de costos.
Análisis de Segmentación del Mercado:
Por Tipo de Equipo
El mercado de equipos de manejo de llantas y ruedas está dominado por los sistemas de alineación de ruedas, capturando un 32.4% de participación en 2024 debido a su papel esencial en garantizar precisión, seguridad y eficiencia en talleres modernos. El aumento del parque vehicular, la creciente frecuencia de reemplazo de llantas y la creciente adopción de tecnologías avanzadas de alineación compatibles con ADAS respaldan fuertemente este dominio. Los cambiadores de llantas siguen, impulsados por el cambio hacia llantas de perfil bajo y alto rendimiento que requieren equipos especializados. La demanda de equipos de elevación y balanceadores de ruedas también está aumentando a medida que los centros de servicio modernizan sus operaciones y priorizan la automatización del flujo de trabajo y la seguridad del operador.
- Por ejemplo, el sistema de calibración Tru-Point ADAS de John Bean verifica la alineación del vehículo y monitorea cada paso del proceso de configuración según las especificaciones de seguridad del OEM antes y después de la calibración ADAS, ayudando a los talleres a asegurar ángulos de empuje precisos y posicionamiento de sensores.
Por Tipo de Vehículo
Los vehículos de pasajeros representaron la mayor parte del Mercado de Equipos de Manejo de Neumáticos y Ruedas, con un 56.8% de participación en 2024, respaldados por el aumento de la propiedad de vehículos privados, ciclos de mantenimiento frecuentes y la rápida expansión de la movilidad urbana. La adopción creciente de neumáticos radiales y de alto rendimiento impulsa aún más la demanda de equipos en sistemas de alineación, balanceo y cambio de neumáticos. Los vehículos comerciales mantuvieron una participación creciente debido a la expansión de flotas y regulaciones más estrictas para la seguridad de los neumáticos y la eficiencia del combustible. Las motocicletas continúan contribuyendo de manera constante, impulsadas por la alta densidad de vehículos en economías emergentes y el aumento de los requisitos de servicio en talleres de reparación de motocicletas.
- Por ejemplo, el cambiador de neumáticos pesados CHD 6330 de Coats Company utiliza energía hidráulica para manejar neumáticos sin cámara de camiones de hasta 63 pulgadas de diámetro y 30 pulgadas de ancho, apoyando el reemplazo de neumáticos de flotas con controles ergonómicos de colgante.
Por Usuario Final
Los talleres de reparación automotriz lideraron el Mercado de Equipos de Manejo de Neumáticos y Ruedas con un 41.6% de participación en 2024, impulsados por el aumento de redes de talleres multimarca, mayor frecuencia de servicio de vehículos y la necesidad de soluciones avanzadas de alineación, balanceo y elevación. Los centros de servicio de neumáticos siguen de cerca a medida que la demanda de servicios de neumáticos de precisión se acelera, respaldada por el crecimiento de vehículos eléctricos y de alto rendimiento. Las concesionarias OEM automotrices mantienen una fuerte presencia debido a la alta inversión en herramientas de diagnóstico premium y modelos de servicio centrados en el cliente. Los talleres de reparación de motocicletas contribuyen de manera constante, respaldados por la creciente demanda de servicios para vehículos de dos ruedas en mercados densamente poblados.
Principales Impulsores del Crecimiento
Aumento del Parque Vehicular y Mayor Frecuencia de Mantenimiento
La expansión global de la propiedad de vehículos, especialmente en regiones urbanas y en desarrollo, está impulsando significativamente la demanda de equipos de manejo de neumáticos y ruedas. Un mayor kilometraje anual, reemplazos frecuentes de neumáticos y una creciente conciencia sobre el mantenimiento preventivo empujan a los centros de servicio a adoptar sistemas avanzados de alineación, balanceo y elevación. A medida que las flotas de pasajeros y comerciales se expanden, los talleres requieren soluciones más eficientes, precisas y automatizadas para manejar el aumento de volúmenes de servicio. Esta tendencia acelera directamente las inversiones en equipos, fortaleciendo el crecimiento a largo plazo del mercado en concesionarias OEM, talleres de reparación y centros de servicio de neumáticos.
- Por ejemplo, John Bean introdujo el Sistema de Alineación de Ruedas V3300, que combina tecnología de imagen rápida con software inteligente para guiar a los técnicos durante las alineaciones.
Transición hacia Tecnologías de Taller Avanzadas y Automatizadas
Los entornos de servicio automotriz están transitando rápidamente hacia la automatización para mejorar la eficiencia operativa, reducir el error humano y apoyar las tecnologías modernas de vehículos. Los vehículos habilitados con ADAS, los neumáticos de alto rendimiento y las arquitecturas de vehículos eléctricos requieren sistemas de alineación, balanceo y diagnóstico altamente precisos. Este cambio alienta a los centros de servicio a reemplazar herramientas obsoletas con equipos digitales, basados en sensores e integrados con software. Las plataformas de elevación automatizadas, los sistemas de alineación sin contacto y los cambiadores de neumáticos inteligentes mejoran el rendimiento mientras aseguran una calidad de servicio consistente. Esta evolución tecnológica eleva fuertemente la demanda de equipos y refuerza la modernización en toda la infraestructura de servicio de neumáticos.
- Por ejemplo, Robert Bosch GmbH ofrece el software ADAS One Solution con el equipo DAS 3000 para calibraciones guiadas y específicas para cada vehículo de sensores de radar, lidar y cámara. Reduce a la mitad el tiempo de configuración en comparación con los métodos manuales y genera informes de cumplimiento para los estándares de OEM.
Regulaciones Estrictas de Seguridad y Eficiencia
El énfasis regulatorio en la seguridad del vehículo, el rendimiento de los neumáticos y la eficiencia del combustible está obligando a los talleres a adoptar soluciones de manejo de neumáticos avanzadas y conformes técnicamente. Las verificaciones de alineación obligatorias, los estándares de monitoreo de presión de neumáticos y las inspecciones de seguridad aumentan la adopción de infladores calibrados, sistemas de alineación y balanceadores de ruedas. Los operadores de flotas, en particular, enfrentan obligaciones de cumplimiento más estrictas para minimizar el tiempo de inactividad y asegurar la aptitud para circular, impulsando mayores inversiones en equipos de precisión. Estas presiones regulatorias no solo amplían el ciclo de reemplazo de maquinaria más antigua, sino que también aceleran la adopción de nuevos equipos, asegurando un crecimiento sostenido del mercado.
Tendencias y Oportunidades Clave
Integración de Soluciones de Taller Digitales, Conectadas e Inteligentes
Una tendencia creciente en el Mercado de Equipos de Manejo de Neumáticos y Ruedas es la integración de tecnologías conectadas, incluyendo sensores habilitados para IoT, diagnósticos basados en la nube y monitoreo de equipos en tiempo real. Estos sistemas inteligentes ofrecen mantenimiento predictivo, calibración automatizada y mayor precisión, permitiendo a los centros de servicio optimizar el flujo de trabajo y reducir el tiempo de inactividad. La alineación de ruedas sin contacto, las herramientas de medición digital y los sistemas de balanceo impulsados por IA están surgiendo rápidamente como soluciones de valor añadido. Esta transformación digital presenta grandes oportunidades para que los fabricantes se diferencien a través de características impulsadas por software y contratos de servicio a largo plazo.
- Por ejemplo, el alineador de ruedas por imagen geoliner 609 de Hofmann es controlado por tablet y conectado a la nube, combinando software de imagen avanzado con funciones de notificación inteligente que señalan problemas como el estrés de suspensión y errores ambientales para agilizar el flujo de alineación en talleres compactos.
Expansión de Soluciones de Servicio de Neumáticos y Ruedas Orientadas a EV
La acelerada transición hacia los vehículos eléctricos abre una fuerte oportunidad para equipos especializados en el manejo de neumáticos. Los EV requieren una alineación de ruedas precisa, sistemas de elevación avanzados adecuados para paquetes de baterías pesadas y cambiadores de neumáticos especializados capaces de manejar ruedas de alto torque. Los centros de servicio que actualizan a infraestructura certificada para EV invierten cada vez más en sistemas premium y automatizados para cumplir con los estándares de OEM. A medida que la adopción global de EV crece, la necesidad de equipos de taller específicos para EV se convierte en una gran oportunidad para que los fabricantes desarrollen herramientas adaptadas, módulos de capacitación y plataformas de servicio integradas.
- Por ejemplo, el manipulador Liftronic Easy de INDEVA maneja llantas de neumáticos con detección instantánea del peso de la carga a través de su sistema de equilibrado automático, lo que permite un movimiento ergonómico a través de diferentes pesos de ruedas en el ensamblaje automotriz.
Desafíos Clave
Altos Costos Iniciales de Inversión y Mantenimiento
El alto costo inicial de los sistemas de alineación automatizados, equilibradores avanzados y equipos de elevación hidráulicos o electrónicos sigue siendo una barrera significativa para talleres pequeños e independientes. Estos sistemas también requieren calibración rutinaria, actualizaciones de software y operadores capacitados, lo que aumenta los gastos de propiedad a largo plazo. Las limitaciones presupuestarias a menudo retrasan la modernización, limitando la adopción de equipos en mercados sensibles al costo. Este desafío afecta particularmente a las economías emergentes donde los centros de servicio priorizan soluciones asequibles, lo que podría ralentizar la penetración de tecnologías avanzadas en el ecosistema más amplio del mercado de posventa.
Brechas de Habilidades y Experiencia Técnica Limitada en Talleres
La creciente sofisticación de los equipos de manejo y alineación de neumáticos exige técnicos capacitados capaces de operar sistemas digitales, impulsados por software y automatizados. Muchos talleres enfrentan escasez de personal capacitado, lo que resulta en la subutilización de herramientas avanzadas y una calidad de servicio inconsistente. La falta de programas de capacitación estructurados, especialmente en mercados en desarrollo, amplía aún más la brecha de habilidades. A medida que los vehículos integran ADAS, sistemas de suspensión complejos y plataformas de vehículos eléctricos, la necesidad de experiencia especializada en técnicos se intensifica, haciendo de la capacidad de la fuerza laboral un desafío crítico para la adopción de tecnología en todo el mercado y la eficiencia operativa.
Análisis Regional
América del Norte
América del Norte tuvo una participación del 31.2% del Mercado de Equipos de Manejo de Neumáticos y Ruedas en 2024, impulsada por una infraestructura de servicio automotriz bien establecida, alta propiedad de vehículos y una fuerte adopción de tecnologías avanzadas en talleres. La región se beneficia del uso generalizado de sistemas de alineación automatizados, soluciones de elevación premium y herramientas de diagnóstico compatibles con ADAS en redes de concesionarios y talleres de reparación independientes. La creciente penetración de vehículos eléctricos en EE. UU. y Canadá estimula aún más la demanda de sistemas especializados de manejo de neumáticos adecuados para plataformas de baterías más pesadas. La inversión continua en modernización de servicios y estrictas regulaciones de seguridad vehicular refuerzan la posición de liderazgo de la región.
Europa
Europa representó una participación del 29.8% del Mercado de Equipos de Manejo de Neumáticos y Ruedas en 2024, respaldada por estrictos estándares regulatorios para la seguridad vehicular, emisiones y rendimiento de neumáticos. La densa red de talleres autorizados por OEM de la región y la fuerte presencia de fabricantes de vehículos premium impulsan la adopción de soluciones avanzadas de alineación y equilibrado. Los crecientes ciclos de reemplazo de neumáticos de invierno y la alta adopción de neumáticos de alto rendimiento aumentan aún más la demanda de equipos. El aumento de las ventas de vehículos eléctricos en Alemania, el Reino Unido y los países nórdicos acelera la inversión en sistemas de elevación especializados y tecnologías de cambio de neumáticos compatibles con vehículos eléctricos, fortaleciendo el enfoque de la región en precisión y automatización.
Asia-Pacífico
Asia-Pacífico dominó con un 33.7% de participación en 2024, emergiendo como la región de más rápido crecimiento debido a la expansión de la producción automotriz, el aumento del parque vehicular y la rápida urbanización. La alta densidad de vehículos de dos ruedas, especialmente en India y el sudeste asiático, impulsa la demanda de equipos especializados para la reparación de motocicletas. El gran ecosistema de posventa de China y la aceleración de la adopción de vehículos eléctricos impulsan las inversiones en herramientas automatizadas de balanceo, alineación y elevación. El crecimiento de cadenas de talleres multimarca y el aumento de la conciencia sobre el mantenimiento preventivo mejoran aún más la penetración de equipos. Las regulaciones gubernamentales que promueven las inspecciones de seguridad vehicular y el servicio periódico contribuyen a la fuerte escalada del mercado y la modernización tecnológica de la región.
América Latina
América Latina capturó un 3.6% de participación en 2024, impulsada por una expansión gradual de las redes de reparación automotriz y un crecimiento constante en las flotas de vehículos de pasajeros y comerciales. Brasil y México lideran la demanda regional a medida que los centros de servicio invierten en equipos modernos para el cambio de neumáticos y el balanceo de ruedas para mejorar la eficiencia operativa. El creciente énfasis en los estándares de seguridad vial y la creciente adopción de herramientas de taller de gama media y premium apoyan el progreso del mercado. Sin embargo, las restricciones presupuestarias entre los talleres de reparación más pequeños y las fluctuaciones económicas ralentizan la modernización a gran escala. La creciente consolidación del mercado de posventa presenta oportunidades para los proveedores de equipos que apuntan a entornos de servicio profesionalizados.
Oriente Medio y África
Oriente Medio y África mantuvieron un 1.7% de participación del mercado en 2024, apoyados por el aumento de la propiedad de vehículos, el crecimiento de las flotas comerciales y el crecimiento de los centros de servicio organizados en los países del Golfo y Sudáfrica. La inversión en infraestructura de talleres de alta gama, particularmente en los EAU y Arabia Saudita, impulsa la demanda de sistemas de elevación avanzados y soluciones de alineación. El aumento de la adopción de automóviles de pasajeros premium y SUV apoya aún más el uso de equipos especializados para el manejo de neumáticos. A pesar del prometedor potencial de crecimiento, la limitada experiencia técnica y el desarrollo desigual del ecosistema de servicios en varios mercados africanos limitan la rápida penetración de equipos.
Segmentaciones del Mercado:
Por Tipo de Equipo
- Balanceadora de Ruedas
- Cambiador de Neumáticos
- Inflador de Neumáticos
- Sistemas de Alineación de Ruedas
- Equipo de Elevación
Por Tipo de Vehículo
- Vehículos de Dos Ruedas
- Vehículo de Pasajeros
- Vehículo Comercial
Por Usuario Final
- Talleres de Reparación Automotriz
- Centros de Servicio de Neumáticos
- Talleres de Reparación de Motocicletas
- Concesionarios OEM Automotrices
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo en el mercado de equipos de manejo de llantas y ruedas está definido por la presencia de jugadores importantes como Hunter Engineering, Bosch Automotive Service Solutions, Corghi, Ravaglioli, Rotary Lift, Hofmann Megaplan, Coats, Snap-on, JLG Industries y Camso, todos los cuales colectivamente moldean la innovación, los precios y las estrategias de distribución global. Estas empresas se centran en expandir soluciones automatizadas y compatibles con ADAS para satisfacer la creciente demanda de sistemas de alineación de ruedas, balanceo y elevación de precisión en los centros de servicio modernos. Los fabricantes invierten cada vez más en plataformas integradas con software, tecnologías de alineación sin contacto y equipos preparados para vehículos eléctricos para fortalecer sus carteras de productos y abordar los requisitos cambiantes de los talleres. Las asociaciones estratégicas con concesionarios OEM, la expansión en mercados de alto crecimiento en Asia-Pacífico y las capacidades mejoradas de servicio postventa refuerzan aún más su posicionamiento competitivo. La inversión continua en I+D, las fuertes redes de distribuidores y el énfasis en la automatización del flujo de trabajo permiten a las empresas líderes diferenciarse en un mercado impulsado por el cumplimiento normativo, las actualizaciones tecnológicas y el aumento de los volúmenes de servicios posventa.
Análisis de Jugadores Clave
- Hunter Engineering Company
- Bosch Automotive Service Solutions
- Corghi S.p.A.
- Ravaglioli S.p.A.
- Rotary Lift
- Hofmann Megaplan
- Coats (Fortive)
- Snap-on Incorporated
- JLG Industries, Inc.
- Camso Inc.
Desarrollos Recientes
- En noviembre de 2025, Hunter Engineering lanzó una cobertura actualizada de alineación y ADAS para 2026, agregando casi 3,000 nuevos registros de vehículos a su base de datos de calibración.
- En diciembre de 2025, Fastco Canada (una subsidiaria de Groupe Touchette) anunció la adquisición de la marca ENVY Wheel, fortaleciendo su cartera en ruedas y servicios posventa.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en el tipo de equipo, tipo de vehículo, usuario final y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un crecimiento constante a medida que aumente la propiedad de vehículos y la frecuencia de servicio en todas las regiones.
- La adopción de equipos de taller automatizados y digitales se acelerará a medida que los centros de servicio modernicen sus operaciones.
- La expansión de los vehículos eléctricos impulsará la demanda de sistemas especializados de elevación, alineación y manejo de neumáticos diseñados para plataformas de vehículos más pesadas.
- Los vehículos equipados con ADAS llevarán a los talleres a invertir en tecnologías avanzadas y de alta precisión para la alineación de ruedas.
- Las redes de servicio multimarcas organizadas se expandirán rápidamente, aumentando la estandarización y automatización de los equipos.
- Los fabricantes integrarán IoT, IA y análisis en la nube en los equipos para permitir el mantenimiento predictivo y diagnósticos en tiempo real.
- El aumento de la presión regulatoria sobre la seguridad de los vehículos y los estándares de inspección incrementará la demanda de herramientas certificadas y calibradas.
- El crecimiento en los sectores de gestión de flotas y logística mejorará la adopción de sistemas de manejo de alta capacidad y eficiencia.
- La demanda de reemplazo de equipos mecánicos obsoletos se fortalecerá a medida que los talleres se orienten hacia soluciones digitales y sin contacto.
- Los mercados emergentes ofrecerán fuertes oportunidades de expansión impulsadas por la urbanización y el aumento de inversiones en infraestructura de servicio moderna.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos de manejo de llantas y ruedas, y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de manejo de neumáticos y ruedas entre 2024 y 2032?
¿Qué segmento del mercado de equipos de manejo de llantas y ruedas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos para el manejo de neumáticos y ruedas?
¿Quiénes son las empresas líderes en el mercado de equipos de manejo de neumáticos y ruedas?
¿Qué región tuvo la mayor participación en el mercado de equipos de manejo de llantas y ruedas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos para Manejo de Llantas y Ruedas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos para Manejo de Llantas y Ruedas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,639.6 million → 2032: USD 6,865.25 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos para Manejo de Llantas y Ruedas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos para Manejo de Llantas y Ruedas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos para Manejo de Llantas y Ruedas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos para Manejo de Llantas y Ruedas Market Drivers
- 3.3 Mercado de Equipos para Manejo de Llantas y Ruedas Market Restraints & Challenges
- 3.4 Mercado de Equipos para Manejo de Llantas y Ruedas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos para Manejo de Llantas y Ruedas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos para Manejo de Llantas y Ruedas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos para Manejo de Llantas y Ruedas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos para Manejo de Llantas y Ruedas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos para Manejo de Llantas y Ruedas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos para Manejo de Llantas y Ruedas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos para Manejo de Llantas y Ruedas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos para Manejo de Llantas y Ruedas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos para Manejo de Llantas y Ruedas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos para Manejo de Llantas y Ruedas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos para Manejo de Llantas y Ruedas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos para Manejo de Llantas y Ruedas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos para Manejo de Llantas y Ruedas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos para Manejo de Llantas y Ruedas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos para Manejo de Llantas y Ruedas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos para Manejo de Llantas y Ruedas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos para Manejo de Llantas y Ruedas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos para Manejo de Llantas y Ruedas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos para Manejo de Llantas y Ruedas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
