
Visión General del Mercado
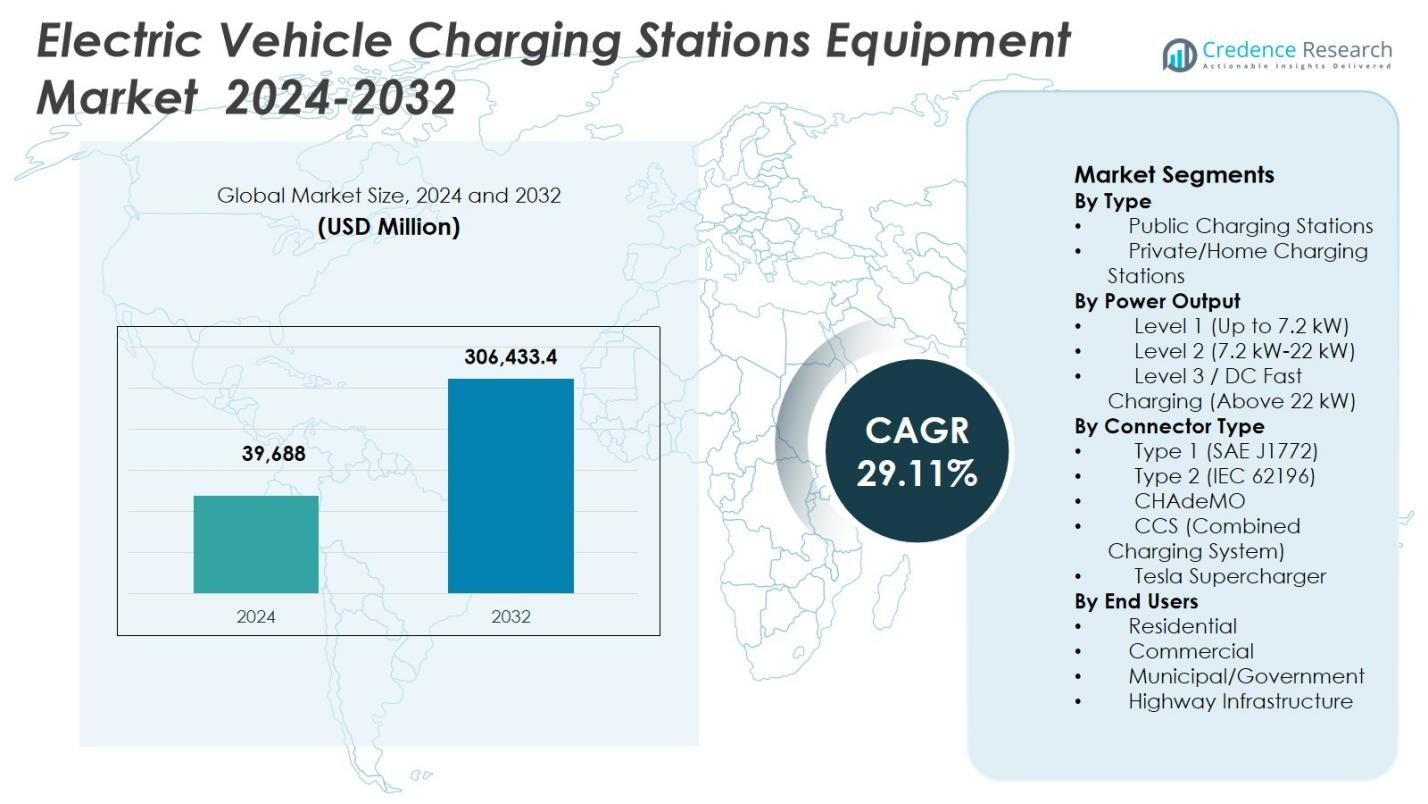
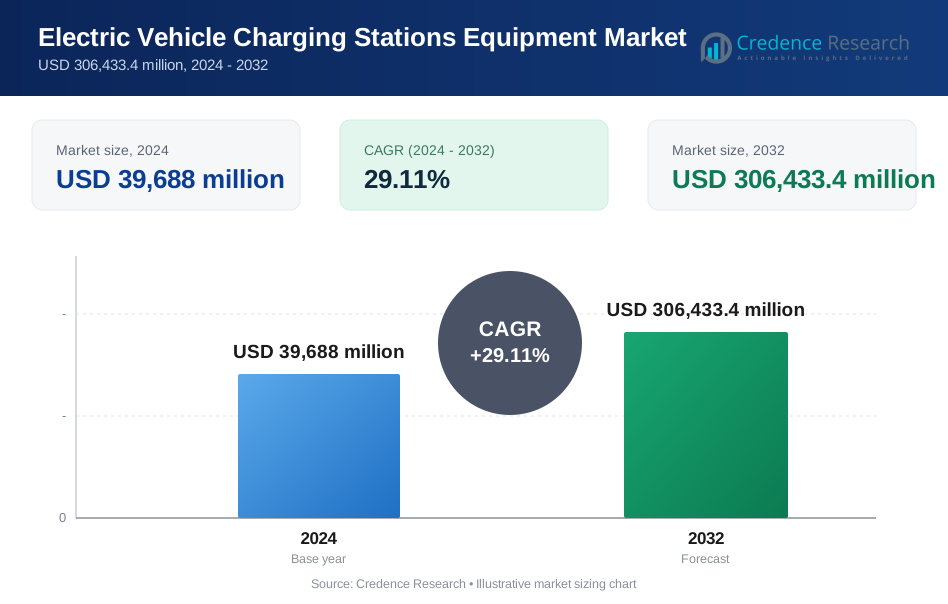
El tamaño del mercado de equipos para estaciones de carga de vehículos eléctricos se valoró en USD 39,688 millones en 2024 y se anticipa que alcanzará los USD 306,433.4 millones para 2032, con un CAGR del 29.11% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos 2024 | USD 39,688 Millones |
| Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos, CAGR | 29.11% |
| Tamaño del Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos 2032 | USD 306,433.4 Millones |
El mercado de equipos para estaciones de carga de vehículos eléctricos está conformado por líderes como ABB, Siemens, Schneider Electric, ChargePoint, Tesla, Eaton, EVBox, BYD, Tritium y Star Charge, que se centran en expandir carteras de carga de alta potencia, capacidades de carga inteligente y diseños de equipos escalables. Estas empresas invierten en tecnología de carga rápida DC, gestión de energía impulsada por software e interoperabilidad para apoyar los requisitos de carga pública, comercial y de flotas. Regionalmente, Asia-Pacífico lidera el mercado de equipos para estaciones de carga de vehículos eléctricos con una cuota de mercado del 34.8%, respaldada por un amplio despliegue de infraestructura y una fuerte adopción de vehículos eléctricos en China, Japón y Corea del Sur. América del Norte sigue con una cuota del 32.6%, impulsada por la expansión de la carga rápida en carreteras y la electrificación de flotas, mientras que Europa tiene una cuota del 29.4%, respaldada por mandatos regulatorios y redes de carga transfronterizas.
Perspectivas del Mercado
- El mercado de equipos para estaciones de carga de vehículos eléctricos se valoró en USD 39,688 millones en 2024 y se proyecta que crezca a un CAGR del 29.11% hasta 2032, respaldado por la rápida expansión de la infraestructura de carga global y la aceleración de la penetración de vehículos eléctricos.
- El aumento en la adopción de vehículos eléctricos, los incentivos gubernamentales de apoyo, las asociaciones público-privadas y las inversiones a gran escala en redes de carga en carreteras y urbanas son impulsores clave que fortalecen la demanda de equipos avanzados para estaciones de carga.
- El mercado está presenciando fuertes tendencias hacia la carga rápida DC, sistemas de carga inteligente, gestión de energía habilitada por software e integración de soluciones de energía renovable y almacenamiento para mejorar la eficiencia y la estabilidad de la red.
- Los principales actores se centran en cargadores de alta potencia, diseños modulares y estándares de interoperabilidad, mientras que las estaciones de carga pública dominan con una cuota del segmento del 64.3% y la carga rápida de Nivel 3/DC lidera con una cuota del 48.6%, reflejando la demanda de carga rápida.
- Regionalmente, Asia-Pacífico lidera con una cuota de mercado del 34.8%, seguida por América del Norte con un 32.6% y Europa con un 29.4%, mientras que América Latina y Medio Oriente & África muestran un desarrollo de infraestructura gradual pero constante.
Análisis de Segmentación del Mercado:
Por Tipo:
Por tipo, el segmento de Estaciones de Carga Pública dominó el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos con una participación de mercado del 64.3% en 2024. Este liderazgo se debe a la rápida expansión de la infraestructura de carga pública a lo largo de autopistas, centros urbanos y ubicaciones comerciales para apoyar el creciente uso de vehículos eléctricos. Los programas de financiamiento gubernamental, los despliegues liderados por empresas de servicios públicos y las asociaciones entre fabricantes de automóviles y operadores de redes de carga apoyan fuertemente este segmento. Los cargadores públicos abordan la ansiedad por la autonomía y permiten viajes de larga distancia, haciéndolos esenciales para la penetración masiva de vehículos eléctricos. En contraste, las estaciones de carga privadas y domésticas siguen siendo secundarias debido a las limitaciones de espacio y la menor escalabilidad de instalación.
- Por ejemplo, General Motors se asoció con ChargePoint para desplegar hasta 500 puertos de carga ultrarrápida en los EE. UU., bajo la marca GM Energy. Muchos sitios cuentan con el sistema Omni Port de ChargePoint para una compatibilidad perfecta con CCS y NACS, además de cargadores Express Plus que alcanzan velocidades de 500kW. Las ubicaciones estarán abiertas al público para finales de 2025.
Por Potencia de Salida:
Por potencia de salida, la Carga Rápida Nivel 3 / DC (Más de 22 kW) tuvo la mayor participación del Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos con un 48.6% en 2024. Este dominio se apoya en la fuerte demanda de soluciones de carga rápida en corredores públicos, depósitos de flotas y centros comerciales. Los cargadores rápidos de CC reducen significativamente el tiempo de carga, mejorando la utilización del vehículo y la conveniencia del usuario. El creciente despliegue a lo largo de autopistas, la creciente adopción por parte de flotas de transporte y logística, y los avances en tecnología de carga de alta potencia continúan acelerando el crecimiento, posicionando a este segmento como la columna vertebral de la infraestructura de vehículos eléctricos en rápida expansión.
- Por ejemplo, EVgo y Toyota lanzaron estaciones de carga rápida de CC co-marcadas con cargadores de 350 kW en Baldwin Park y Sacramento, California, en marzo de 2025. Cada sitio atiende hasta ocho vehículos simultáneamente cerca de servicios como tiendas y restaurantes.
Por Tipo de Conector:
Por tipo de conector, CCS (Sistema de Carga Combinada) representó la participación de mercado líder del 41.8% en 2024 dentro del Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. Su dominio se debe a la amplia adopción en Europa y América del Norte, la compatibilidad con la carga tanto de CA como de CC, y el fuerte apoyo de los principales fabricantes de automóviles. CCS permite una entrega de mayor potencia y una carga más rápida, alineándose bien con las plataformas de vehículos eléctricos de próxima generación. Los esfuerzos de estandarización regulatoria y los requisitos de interoperabilidad fortalecen aún más la adopción de CCS, mientras que la expansión de redes de carga rápida refuerza su papel como el conector preferido para aplicaciones de carga pública y de alta potencia.
Principales Impulsores del Crecimiento
Rápida Expansión de la Adopción de Vehículos Eléctricos
El rápido crecimiento en la adopción de vehículos eléctricos sigue siendo un impulsor principal del Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. El aumento de las ventas de vehículos eléctricos de pasajeros, flotas comerciales eléctricas y autobuses eléctricos está incrementando directamente la demanda de infraestructura de carga confiable y escalable. Las estrategias de electrificación de los fabricantes de automóviles, la disminución de los costos de las baterías y la expansión de la disponibilidad de modelos en todos los segmentos de precios están acelerando la penetración del mercado. A medida que la propiedad de vehículos eléctricos aumenta en regiones urbanas y semiurbanas, los gobiernos y operadores privados continúan invirtiendo en equipos de estaciones de carga para garantizar la accesibilidad, reducir la ansiedad por la autonomía y apoyar un impulso sostenido de electrificación.
- Por ejemplo, BYD entregó 10 autobuses eléctricos de batería K9S a Link Transit en Washington, cada uno con un alcance de hasta 215 millas y carga inalámbrica para rutas extendidas. Estos autobuses de 35 pies, equipados con receptores de Momentum Dynamics, permiten un uso continuo en ruta.
Políticas Gubernamentales Fuertes e Inversiones en Infraestructura
Las políticas gubernamentales de apoyo y las inversiones en infraestructura a gran escala impulsan significativamente el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. Los programas nacionales y regionales promueven el despliegue de carga pública a través de subsidios, incentivos fiscales y asociaciones público-privadas. Los mandatos regulatorios que fomentan el transporte de cero emisiones y los objetivos de reducción de carbono aceleran aún más la expansión de la infraestructura de carga. La participación de las empresas de servicios públicos y las iniciativas de modernización de la red también apoyan el despliegue de equipos. Estos marcos políticos reducen las barreras financieras para los operadores, estimulan la inversión privada y permiten un rápido despliegue de estaciones de carga a lo largo de autopistas, centros comerciales y desarrollos residenciales.
- Por ejemplo, ChargePoint, a través de socios, aseguró más de $19 millones de la asignación del programa NEVI de California para desplegar 248 puertos de carga rápida DC en 45 sitios de autopistas. Esto apoya la carga rápida confiable a lo largo de rutas clave como la I-5, abordando la congestión en áreas de alto tráfico.
Avances Tecnológicos en Equipos de Carga
La innovación tecnológica continua apoya fuertemente el crecimiento en el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. Los avances en carga rápida DC de alta potencia, sistemas de carga inteligente y software de gestión de energía mejoran la eficiencia de carga y la experiencia del usuario. La integración de IoT, monitoreo remoto y balanceo de carga mejora la fiabilidad operativa y la compatibilidad con la red. La mejora en la electrónica de potencia, los sistemas de enfriamiento y los diseños modulares reducen el tiempo de inactividad y los costos de mantenimiento. Estas innovaciones permiten mayores tasas de utilización y apoyan el despliegue de infraestructura escalable, fomentando la adopción generalizada por parte de operadores comerciales y gestores de flotas.
Tendencias Clave y Oportunidades
Crecimiento de Redes de Carga Ultra-Rápida y de Alta Potencia
La expansión de redes de carga ultra-rápida y de alta potencia representa una tendencia y oportunidad importante en el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. El despliegue creciente de cargadores por encima de 150 kW apoya los viajes de larga distancia y las operaciones de flotas comerciales. Los fabricantes de automóviles y los proveedores de carga están alineando las arquitecturas de vehículos con los estándares de carga de alta potencia, impulsando la demanda de equipos avanzados. Esta tendencia crea oportunidades para que los fabricantes desarrollen cargadores rápidos de próxima generación, tecnologías de enfriamiento y soluciones integradas a la red que aborden las crecientes expectativas de carga rápida y conveniente.
- Por ejemplo, Servotech Renewable está instalando 10 unidades de cargadores EV DC de 240 kW en el Aeropuerto Internacional de Kempegowda en Bengaluru para operaciones en el lado aire, formando un centro de 2.4 MW para autobuses eléctricos entre terminales. Esta configuración mejora la eficiencia 24/7 y reduce las emisiones.
Integración de Energía Renovable y Soluciones de Redes Inteligentes
La integración de energía renovable y tecnologías de redes inteligentes está emergiendo como una oportunidad clave en el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. Las estaciones de carga incorporan cada vez más energía solar, sistemas de almacenamiento de energía y gestión inteligente de energía para reducir la tensión en la red y los costos operativos. La carga inteligente permite la respuesta a la demanda, la gestión de carga máxima y modelos de precios dinámicos. Estas capacidades mejoran la sostenibilidad, mejoran la resiliencia de la red y apoyan la adopción a gran escala de vehículos eléctricos, creando nuevas oportunidades de ingresos para los proveedores de equipos que ofrecen soluciones de carga integradas y eficientes en energía.
- Por ejemplo, el cargador EV de AlphaESS se integra con los sistemas de almacenamiento de energía SMILE-G3, ofreciendo modelos de 7 kW monofásico y 11 kW trifásico con cambio automático de modo para maximizar el uso de energía solar fotovoltaica.
Desafíos Clave
Altos Costos de Instalación e Infraestructura
Los altos costos de instalación e infraestructura presentan un desafío importante para el Mercado de Equipos de Estaciones de Carga de Vehículos Eléctricos. La implementación de cargadores rápidos y ultrarrápidos requiere una inversión de capital significativa en equipos, actualizaciones de la red, transformadores y obras civiles. La adquisición de terrenos, los procesos de permisos y los retrasos en la conexión a servicios públicos aumentan aún más los costos del proyecto. Estas barreras financieras pueden ralentizar el despliegue de infraestructura, particularmente en regiones en desarrollo y áreas de bajo tráfico, limitando la densidad de la red de carga y afectando el ritmo de expansión del mercado.
Restricciones de Capacidad de la Red y Problemas de Interoperabilidad
Las restricciones de capacidad de la red y los desafíos de interoperabilidad continúan impactando el Mercado de Equipos de Estaciones de Carga de Vehículos Eléctricos. Las estaciones de carga de alta potencia imponen una carga sustancial en las redes locales, requiriendo actualizaciones para garantizar un suministro de energía estable. Los estándares de carga inconsistentes, los problemas de compatibilidad de conectores y las plataformas de software fragmentadas crean complejidad para los operadores y usuarios. Abordar estos desafíos requiere esfuerzos coordinados entre las empresas de servicios públicos, los fabricantes de equipos y los reguladores para mejorar la preparación de la red, la estandarización y una experiencia de usuario fluida en las redes de carga.
Análisis Regional
América del Norte
América del Norte representó un 32.6% de la cuota de mercado en 2024 en el Mercado de Equipos de Estaciones de Carga de Vehículos Eléctricos, impulsada por una fuerte adopción de vehículos eléctricos en los Estados Unidos y Canadá. Los incentivos federales y estatales que apoyan la infraestructura de vehículos eléctricos, junto con grandes inversiones en redes de carga rápida pública y en carreteras, continúan acelerando la demanda de equipos. Las alianzas de carga lideradas por fabricantes de automóviles, la expansión de la electrificación de flotas comerciales y el aumento de la instalación de cargadores rápidos de CC fortalecen el crecimiento regional. La infraestructura de red avanzada y la adopción temprana de tecnologías de carga inteligente apoyan aún más el despliegue, posicionando a América del Norte como un mercado maduro y orientado a la tecnología.
Europa
Europa tuvo un 29.4% de la cuota de mercado en 2024 en el Mercado de Equipos de Estaciones de Carga de Vehículos Eléctricos, respaldada por agresivos objetivos de reducción de emisiones y fuertes mandatos regulatorios. Países como Alemania, los Países Bajos, Francia y la región nórdica lideran en densidad de carga pública y redes de carga transfronterizas. Los programas de financiación respaldados por la UE y los estándares de carga armonizados aceleran el despliegue de infraestructura. La alta penetración de conectores Tipo 2 y CCS, combinada con la creciente demanda de carga de alta potencia a lo largo de autopistas y corredores urbanos, continúa impulsando las instalaciones de equipos en aplicaciones residenciales, comerciales y públicas.
Asia-Pacífico
Asia-Pacífico dominó con un 34.8% de la cuota de mercado en 2024 en el Mercado de Equipos de Estaciones de Carga de Vehículos Eléctricos, respaldada por la rápida adopción de vehículos eléctricos en China, Japón, Corea del Sur y las economías emergentes del sudeste asiático. China sigue siendo el mayor contribuyente debido a los extensos programas de infraestructura de carga respaldados por el gobierno y la fuerte fabricación doméstica de equipos de carga. La urbanización, el aumento de las ventas de vehículos eléctricos de dos ruedas y de pasajeros, y los despliegues de carga pública a gran escala impulsan la demanda. La expansión de la carga rápida de CC y el aumento de la integración de soluciones de red inteligente refuerzan aún más el liderazgo de Asia-Pacífico en el crecimiento impulsado por el volumen.
América Latina
América Latina representó un 2.1% de participación de mercado en 2024 en el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos, reflejando un panorama emergente pero en constante desarrollo. Países como Brasil, México y Chile están invirtiendo en infraestructura de carga pública apoyada por iniciativas de movilidad limpia y programas piloto de vehículos eléctricos. La creciente adopción urbana de vehículos eléctricos, la electrificación de flotas en el transporte público y el apoyo gradual de políticas están estimulando la demanda de equipos. Aunque la densidad de infraestructura sigue siendo limitada, se espera que la creciente participación del sector privado y los objetivos regionales de sostenibilidad apoyen la expansión constante del despliegue de equipos para estaciones de carga.
Oriente Medio y África
La región de Oriente Medio y África capturó un 1.1% de participación de mercado en 2024 en el Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos. El crecimiento es impulsado por la adopción temprana de vehículos eléctricos, estrategias de sostenibilidad lideradas por el gobierno e iniciativas de ciudades inteligentes en países como los Emiratos Árabes Unidos y Arabia Saudita. Las inversiones se centran en instalaciones de carga públicas y comerciales en centros urbanos y desarrollos premium. La infraestructura de red limitada y la menor penetración de vehículos eléctricos restringen la expansión rápida, pero la creciente conciencia sobre la movilidad limpia y los planes de diversificación a largo plazo continúan creando oportunidades para el desarrollo gradual del mercado.
Segmentaciones del Mercado:
Por Tipo
- Estaciones de Carga Públicas
- Estaciones de Carga Privadas/Domiciliarias
Por Potencia de Salida
- Nivel 1 (Hasta 7.2 kW)
- Nivel 2 (7.2 kW-22 kW)
- Nivel 3 / Carga Rápida DC (Más de 22 kW)
Por Tipo de Conector
- Tipo 1 (SAE J1772)
- Tipo 2 (IEC 62196)
- CHAdeMO
- CCS (Sistema de Carga Combinado)
- Supercargador Tesla
Por Usuarios Finales
- Residencial
- Comercial
- Municipal/Gubernamental
- Infraestructura de Carreteras
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos incluye actores clave como ABB, Siemens, Schneider Electric, ChargePoint, Tesla, Eaton, EVBox, BYD, Tritium y Star Charge. El mercado se caracteriza por un fuerte enfoque en la expansión de portafolios de carga rápida DC, mejorando la eficiencia energética e integrando capacidades de carga inteligente y gestión de energía. Las empresas líderes priorizan diseños de cargadores modulares y escalables para abordar diversos requisitos públicos, comerciales y de flotas. Las asociaciones estratégicas con fabricantes de automóviles, servicios públicos y gobiernos apoyan la expansión de la red y aceleran el despliegue de infraestructura. Las inversiones continuas en tecnología de carga de alta potencia, estándares de interoperabilidad y plataformas impulsadas por software fortalecen la posición en el mercado. Los fabricantes también enfatizan la expansión regional, la fabricación localizada y el cumplimiento de estándares de carga en evolución para mejorar la competitividad y abordar la creciente demanda en mercados de vehículos eléctricos maduros y emergentes.
Análisis de Jugadores Clave
- Siemens
- Star Charge
- EVgo
- Eaton
- BYD
- ChargePoint
- TGOOD
- ABB
- EVBox
- Tesla
Desarrollos Recientes
- En diciembre de 2025, Nayax adquirió Lynkwell, una plataforma de carga de vehículos eléctricos habilitada por IA, por $25.9 millones para mejorar sus soluciones de software y pago en el ecosistema de vehículos eléctricos.
- En mayo de 2025, Eaton y ChargePoint anunciaron una asociación para integrar soluciones de carga de vehículos eléctricos con infraestructura de energía, avanzando en el flujo de energía bidireccional y capacidades V2X en EE. UU., Canadá y Europa.
- En abril de 2025, ChargePoint presentó una nueva arquitectura de carga AC Nivel 2 con carga bidireccional y velocidades de hasta el doble de las tasas típicas, dirigida al uso comercial, residencial y de flotas en América del Norte y Europa.
- En enero de 2025, SOLUM introdujo módulos de potencia de cargadores bidireccionales de vehículos eléctricos de 50kW refrigerados por líquido de próxima generación en CES 2025, destinados a mejorar la estabilidad y confiabilidad de la red.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Salida de Potencia, Tipo de Conector, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de equipos de estaciones de carga de vehículos eléctricos experimentará una expansión sostenida impulsada por la aceleración de la adopción global de vehículos eléctricos en los segmentos de pasajeros y comerciales.
- El despliegue de equipos de carga de alta potencia y ultra-rápida aumentará para apoyar los viajes de larga distancia y las necesidades de electrificación de flotas.
- La infraestructura de carga pública continuará expandiéndose rápidamente a lo largo de autopistas, centros urbanos y ubicaciones comerciales para reducir la ansiedad por el alcance.
- Las tecnologías de carga inteligente que integran software, conectividad y gestión de energía se convertirán en estándar en las nuevas instalaciones.
- Las soluciones de carga integradas a la red con capacidades de balance de carga y respuesta a la demanda ganarán una adopción más fuerte.
- La estandarización de conectores y protocolos de interoperabilidad mejorará la experiencia del usuario y la eficiencia de la red.
- La integración de fuentes de energía renovable y sistemas de almacenamiento de energía fortalecerá la sostenibilidad y la resiliencia de la red.
- La inversión privada y las asociaciones público-privadas jugarán un papel creciente en la aceleración del despliegue de infraestructura.
- Los mercados emergentes experimentarán un desarrollo de infraestructura más rápido apoyado por políticas gubernamentales de electrificación.
- La innovación continua en electrónica de potencia y diseño de cargadores mejorará la confiabilidad, escalabilidad y eficiencia operativa.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Equipos de Estaciones de Carga de Vehículos Eléctricos y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de estaciones de carga de vehículos eléctricos entre 2024 y 2032?
¿Qué segmento del mercado de equipos de estaciones de carga de vehículos eléctricos tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos para estaciones de carga de vehículos eléctricos?
P. ¿Cuáles son las empresas líderes en el mercado de equipos para estaciones de carga de vehículos eléctricos?
¿Qué región comandó la mayor parte del mercado de equipos de estaciones de carga de vehículos eléctricos en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 39,688 million → 2032: USD 306,433.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Drivers
- 3.3 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Restraints & Challenges
- 3.4 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos para Estaciones de Carga de Vehículos Eléctricos Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
