
Visión General del Mercado
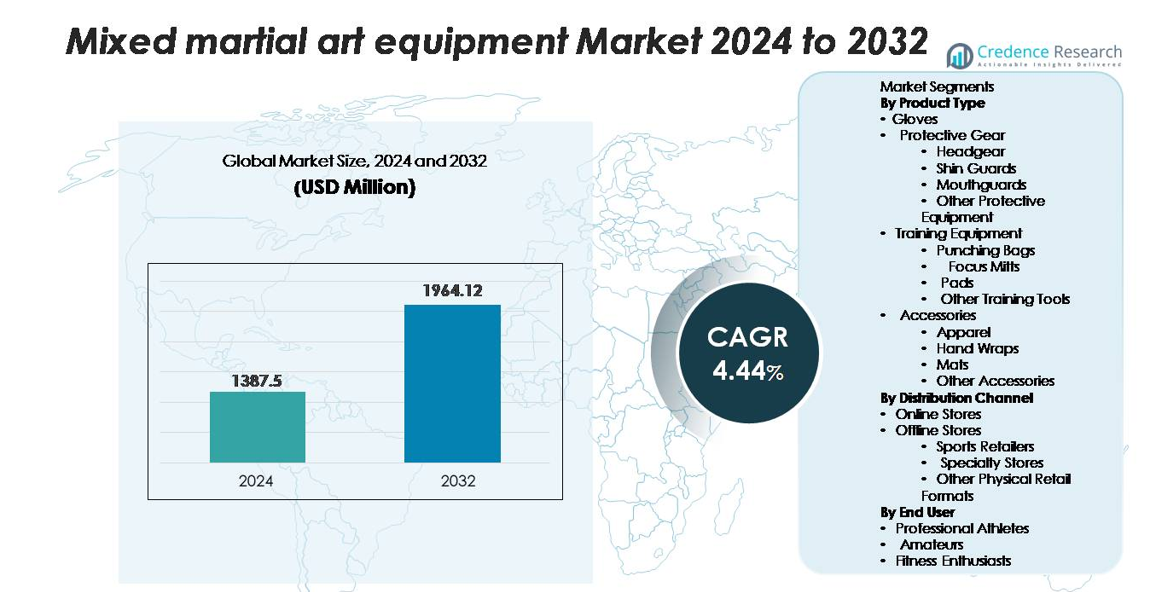
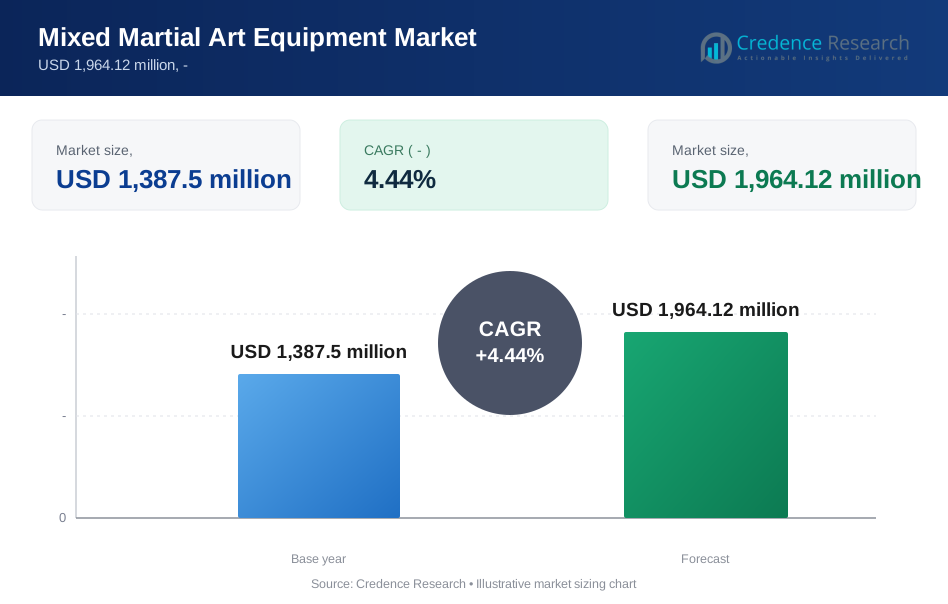
El mercado global de Equipos de Artes Marciales Mixtas (MMA) fue valorado en USD 1,387.5 millones en 2024 y se proyecta que alcance USD 1,964.12 millones para 2032, reflejando un CAGR de 4.44% durante el período de pronóstico (2025–2032).
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Equipos de Artes Marciales Mixtas 2024 | USD 1,387.5 millones |
| Mercado de Equipos de Artes Marciales Mixtas, CAGR | 4.44% |
| Tamaño del Mercado de Equipos de Artes Marciales Mixtas 2032 | USD 1,964.12 millones |
Los principales actores en el mercado de equipos de Artes Marciales Mixtas (MMA) incluyen RDX Sports Ltd., Fairtex Equipment Co. Ltd., Venum, Combat Sports International, Twins Special Co. Ltd., Adidas AG, Century Martial Arts, Revgear Sports Co., Hayabusa Fightwear Inc., y Everlast Worldwide Inc. Estas empresas compiten a través de ingeniería avanzada de materiales, asociaciones con atletas y una fuerte distribución omnicanal. Los portafolios de productos enfatizan guantes de alto rendimiento, equipo de protección y equipos de entrenamiento diseñados tanto para luchadores profesionales como para usuarios enfocados en el fitness. América del Norte lidera el mercado global con una participación del 35–38%, respaldada por una cultura de deportes de combate madura, adopción de productos premium y redes densas de gimnasios, mientras que Europa y Asia-Pacífico siguen como regiones clave de alto crecimiento.
Perspectivas del Mercado
- El mercado global de equipos de artes marciales mixtas (MMA) fue valorado en USD 1,387.5 millones en 2024 y se proyecta que alcance los USD 1,964.12 millones para 2032, registrando un CAGR del 4.44% durante el período de pronóstico.
- El creciente interés en el entrenamiento de MMA, programas de golpeo basados en fitness y la creciente demanda de guantes premium—el segmento de producto dominante con una participación del 35-38%—continúan impulsando la actividad de compra entre usuarios profesionales y recreativos.
- La innovación en materiales, incluidos compuestos ligeros, acolchado resistente a la humedad y equipo de protección ergonómico, da forma a las tendencias actuales del mercado, mientras que las marcas fortalecen su presencia digital a través de modelos D2C y expansión omnicanal.
- La intensidad competitiva aumenta a medida que jugadores globales como Venum, RDX Sports, Adidas, Hayabusa y Fairtex se enfocan en mejoras de durabilidad, mientras que las restricciones del mercado incluyen altas tasas de reemplazo de equipos y la penetración de productos falsificados en canales en línea.
- Regionalmente, América del Norte lidera con una participación del 35-38%, seguida por Europa con un 25-27%, mientras que Asia-Pacífico (23-25%) emerge como la región de más rápido crecimiento debido a la expansión de gimnasios de MMA y la participación juvenil.
Análisis de Segmentación del Mercado:
Por Tipo de Producto
Los guantes siguen siendo el tipo de producto dominante, con una participación de mercado estimada del 35-38%, impulsados por su uso obligatorio tanto en entrenamientos como en competencias. Su ciclo de reemplazo frecuente debido al desgaste, absorción de sudor y requisitos de higiene sostiene la demanda recurrente. El equipo de protección como cascos, espinilleras y protectores bucales continúa expandiéndose a medida que se endurecen las regulaciones de seguridad en gimnasios y federaciones. El equipo de entrenamiento, incluidos sacos de boxeo, almohadillas y mitones de enfoque, apoya la adquisición a escala de gimnasio, mientras que accesorios como ropa, vendas para manos y colchonetas se benefician de la adopción impulsada por el estilo de vida. En general, los guantes continúan liderando debido a la intensidad de uso constante en todos los niveles de habilidad.
- Por ejemplo, RDX Sports ofrece cascos como la serie de protectores de cabeza T1, que está fabricada con cuero Maya Hide duradero y cuenta con acolchado de múltiples capas, incluyendo EVA-Lution y otras espumas, para absorber impactos. El casco está certificado por CE y cumple con la norma EN 13277-4, que limita la fuerza máxima transmitida durante las pruebas a menos de 2 kN.
Por Canal de Distribución
Las tiendas en línea representan el canal de distribución líder con una participación de mercado aproximada del 55-58%, respaldada por la creciente penetración del comercio electrónico, una mayor disponibilidad de productos y precios competitivos. Las plataformas digitales se benefician de una fuerte visibilidad de marca, reseñas de consumidores y ciclos frecuentes de descuentos, que influyen en las decisiones de compra tanto de principiantes como de profesionales. Las tiendas físicas que comprenden minoristas deportivos, tiendas especializadas y otros puntos de venta físicos mantienen relevancia al ofrecer pruebas de productos y consultas de expertos, particularmente para guantes premium y equipo de protección personalizado. Las tiendas especializadas funcionan bien en clústeres de entrenamiento urbanos, pero las plataformas en línea mantienen su dominio debido a la conveniencia y extensas variedades.
- Por ejemplo, Dick's Sporting Goods opera más de 885 tiendas en los EE. UU. y utiliza un sistema de inventario con etiquetas RFID en toda la tienda para apoyar la gestión eficiente del inventario y el cumplimiento de pedidos omnicanal.
Por Usuario Final
Los entusiastas del fitness forman el segmento de usuarios finales más grande, capturando aproximadamente el 48-52% del mercado, impulsados por el aumento de la participación en programas de fitness inspirados en MMA y la integración de entrenamientos de golpeo en gimnasios convencionales. Este grupo impulsa una demanda sustancial de guantes, almohadillas y equipo de protección básico. Los practicantes aficionados también contribuyen significativamente a medida que aumentan el uso de equipos mientras progresan en los niveles de entrenamiento. Los atletas profesionales, aunque en menor volumen, crean una demanda de alto valor para guantes de grado premium y equipo de protección avanzado. El predominio de los entusiastas del fitness refleja la transición del MMA de un deporte competitivo a una disciplina de entrenamiento y acondicionamiento ampliamente aceptada.
Principales Impulsores de Crecimiento
Expansión de la Participación Global en Deportes de Combate y Acondicionamiento Físico
El rápido auge del MMA como deporte competitivo y disciplina de fitness acelera significativamente la demanda de equipos. La participación ha crecido en América del Norte, Europa y Asia-Pacífico, impulsada por la expansión de gimnasios de MMA, academias juveniles y programas de entrenamiento cruzado en centros de fitness convencionales. A medida que los consumidores incorporan cada vez más entrenamientos basados en golpes, los guantes, almohadillas y equipo de protección siguen siendo categorías de compra esenciales. Las principales promociones de MMA, los patrocinios de atletas y las plataformas de streaming amplifican la visibilidad global, alentando a más usuarios a adoptar rutinas de entrenamiento estructuradas. Las cadenas de fitness que integran clases de cardio de MMA amplían aún más la base de usuarios, lo que provoca la sustitución recurrente de equipos debido a los ciclos de uso intensivo. Esta participación cada vez más amplia, desde buscadores de fitness recreativo hasta luchadores aficionados, crea una demanda sostenida y de múltiples niveles de equipos en diferentes puntos de precio.
- Por ejemplo, la instalación UFC Apex utiliza un equipo de transmisión profesional que incluye sistemas de cámaras 4K y HD, salas de control de cámaras robóticas y cabezales operados a distancia para apoyar la producción de peleas en vivo. El lugar también cuenta con sistemas de micrófonos inalámbricos Shure integrados en su cadena de producción, como se menciona en su lista oficial de equipos. Esta configuración garantiza una calidad audiovisual consistente durante las transmisiones globales de UFC.
Aumento de la Conciencia sobre la Seguridad y Fortalecimiento de los Requisitos Regulatorios
La defensa de deportes de combate más seguros impulsa una mayor adopción de equipo de protección certificado. Las federaciones deportivas, los operadores de gimnasios y los organizadores de eventos imponen normas de seguridad más estrictas, exigiendo cascos, espinilleras, protectores bucales y protección inguinal verificados. La mayor conciencia sobre las lesiones relacionadas con impactos lleva a los consumidores a preferir equipos de alta calidad y absorbentes de impactos. Las innovaciones en protección, como los sistemas de espuma de múltiples capas, el acolchado resistente a la humedad, las costuras reforzadas y el diseño ergonómico de cascos, ayudan a reducir el riesgo de lesiones, fomentando actualizaciones premium. Los programas de MMA para niños y jóvenes, donde las regulaciones de seguridad son más estrictas, contribuyen fuertemente a las compras de equipo de protección. A medida que el MMA evoluciona hacia una disciplina estructurada con ligas y torneos organizados, la adherencia a los estándares de seguridad se expande rápidamente, posicionando el equipo de protección como una de las categorías de más rápido crecimiento.
- Por ejemplo, las espinilleras SGL-10 de Twins Special utilizan acolchado de espuma de alta densidad en múltiples capas y cuero tailandés 100% genuino para ofrecer una fuerte absorción de impactos durante el entrenamiento. El diseño incluye correas dobles de gancho y bucle y un perfil ergonómico pre-curvado para un ajuste estable y seguro. Cada par está hecho a mano en Tailandia, reflejando la artesanía establecida de la marca en equipo para deportes de combate.
Crecimiento del Comercio Electrónico y Estrategias de Marca Directas al Consumidor (D2C)
La digitalización sigue transformando el comportamiento de compra, convirtiendo las plataformas en línea en un impulsor principal de la demanda de equipos de MMA. Las marcas aprovechan los mercados de comercio electrónico, los canales D2C y las integraciones social-comerciales para llegar a audiencias más amplias con menores costos de distribución. Las tiendas digitales permiten una amplia variedad de productos, marketing liderado por influencers y recomendaciones de productos impulsadas por IA que mejoran el compromiso del consumidor. Los ciclos de compra basados en suscripción para vendas de mano, ropa y guantes de reemplazo también ganan tracción. Los canales en línea apoyan la comparación de productos, las reseñas de usuarios y las devoluciones convenientes, lo cual es particularmente beneficioso para los usuarios primerizos que eligen tamaños o especificaciones de materiales. A medida que las marcas implementan entregas más rápidas, estrategias omnicanal y campañas digitales personalizadas, el comercio minorista en línea sigue expandiendo su participación, impulsando ventas consistentes de equipos a través de diferentes demografías.
Tendencias y Oportunidades Clave
Integración de Materiales Avanzados y Diseños que Mejoran el Rendimiento
La innovación en materiales surge como una tendencia definitoria, ya que los fabricantes diseñan equipos que ofrecen una mejor durabilidad, absorción de impactos, ventilación y comodidad ergonómica. Los compuestos de espuma de alta densidad, el cuero de microfibra, los forros de malla transpirable y las telas que absorben la humedad se integran cada vez más en guantes y equipos de protección. Los sacos de boxeo ligeros con tecnologías de relleno mejoradas reducen la tensión en el suelo mientras mantienen una respuesta de impacto realista. Los protectores bucales a medida y las espinilleras con forma anatómica ofrecen mayor protección y comodidad durante el entrenamiento. A medida que los consumidores buscan equipos optimizados para el rendimiento y la longevidad, las marcas que invierten en mejoras técnicas de materiales obtienen una ventaja competitiva. Esto crea oportunidades para líneas de productos premium dirigidas a usuarios avanzados y profesionales que demandan una sensación superior, resistencia y soporte preciso.
- Por ejemplo, el casco aprobado por la WKF de Budo Nord está certificado por la CE y probado bajo el estándar EN 13277-4, que requiere que las fuerzas de impacto transmitidas permanezcan por debajo de 2 kN. El modelo incluye una máscara protectora transparente utilizada en categorías de competencia juvenil y cumple con los criterios de seguridad definidos por la Federación Mundial de Karate.
Expansión de la Hibridación del Fitness y Aplicaciones de Entrenamiento Cruzado
El entrenamiento inspirado en MMA continúa expandiéndose más allá de los gimnasios de combate hacia entornos de fitness convencionales. Los formatos de entrenamiento híbrido que combinan ejercicios de golpeo, circuitos de acondicionamiento, rutinas de agilidad y ejercicios de fuerza crean nuevas oportunidades para los fabricantes de equipos. Los sacos de boxeo, manoplas y colchonetas ahora se integran comúnmente en campamentos de entrenamiento, sesiones de entrenamiento en intervalos de alta intensidad (HIIT) y programas de fitness funcional. Este cambio amplía la demanda más allá de los luchadores competitivos hacia usuarios de gimnasios cotidianos que buscan experiencias de entrenamiento de cuerpo completo y alto consumo de calorías. La tendencia fomenta la producción de equipos ligeros y amigables para principiantes y kits modulares diseñados para gimnasios en casa. Los fabricantes se benefician al atraer a un ecosistema de fitness más amplio que busca herramientas versátiles para aplicaciones dinámicas de entrenamiento cruzado.
- Por ejemplo, los sacos pesados HydroStrike de Everlast están diseñados para llenarse de agua y utilizan la tecnología HydroStrike para mejorar la absorción de golpes y ofrecer una sensación de impacto más natural. El núcleo de agua ayuda a reducir el estrés en las muñecas y codos en comparación con los sacos tradicionales llenos de fibra. Este diseño hace que los sacos sean populares entre los usuarios de fitness que buscan equipos de entrenamiento de menor impacto.
Creciente Popularidad del Entrenamiento en Casa y Equipos Compactos de MMA
El fitness en casa sigue presentando grandes oportunidades, especialmente a medida que los consumidores buscan soluciones de entrenamiento flexibles fuera de los gimnasios tradicionales. Sacos de boxeo compactos, almohadillas portátiles, colchonetas plegables y conjuntos de guantes para principiantes son cada vez más comprados por individuos que construyen espacios de entrenamiento en casa. Los tutoriales en redes sociales, los programas de entrenamiento virtual y las clases en línea de MMA aceleran esta tendencia al ofrecer caminos de entrenamiento estructurados. Los fabricantes responden con diseños que ahorran espacio, características de fácil almacenamiento y equipos multipropósito que se adaptan a entornos de vida más pequeños. El mercado se beneficia de la creciente disposición de los consumidores a invertir en configuraciones de fitness de alta calidad en casa, creando una demanda sostenida de elementos esenciales de entrenamiento de MMA fáciles de usar.
Desafíos Clave
Prevalencia de Productos Falsificados de Baja Calidad en el Mercado
La industria de equipos de MMA enfrenta desafíos persistentes debido a productos falsificados y de calidad inferior que inundan los mercados en línea. Estos artículos a menudo imitan a las marcas líderes pero utilizan materiales inferiores que comprometen la durabilidad, seguridad y rendimiento. Los falsificados pueden causar lesiones, degradar la confianza del cliente y socavar la credibilidad de los fabricantes establecidos. El problema se intensifica con vendedores de terceros no regulados y redes de comercio electrónico globalizadas, lo que dificulta la aplicación de la ley. Las marcas premium se ven obligadas a aumentar las inversiones en tecnologías anti-falsificación, sistemas de autenticación y campañas de concienciación. La presencia de equipos falsificados inseguros también presiona a las agencias reguladoras y gimnasios a reforzar los controles de calidad, aumentando los costos operativos a lo largo de la cadena de valor.
Altas Tasas de Desgaste que Conducen a Costos Elevados de Reemplazo
El equipo de MMA sufre un desgaste significativo debido al uso de alto impacto, la exposición al sudor y los ciclos de entrenamiento repetitivos. Los guantes pierden integridad de acolchado, las vendas se deshilachan, los protectores bucales se degradan y el equipo de protección se deteriora con el tiempo, creando necesidades frecuentes de reemplazo. Si bien esto genera ingresos recurrentes, también eleva las barreras de costo para principiantes y usuarios de fitness que pueden encontrar caro mantener el equipo premium. Los gimnasios enfrentan costos elevados al reemplazar el equipo compartido con frecuencia para mantener los estándares de higiene y seguridad. Los consumidores sensibles al precio pueden inclinarse hacia alternativas más baratas, intensificando la competencia de marcas y reduciendo los márgenes. Este desafío refuerza la necesidad de que los fabricantes equilibren durabilidad, asequibilidad e innovación en materiales.
Análisis Regional
Norteamérica
Norteamérica posee la mayor cuota de mercado del 35-38%, impulsada por una fuerte participación en MMA organizado, instalaciones de entrenamiento bien establecidas y alta adopción de equipo de protección premium. La región se beneficia de la influencia de las principales promociones de MMA, que aumentan significativamente la demanda de equipos tanto entre atletas como usuarios de fitness. La expansión de programas juveniles y las inversiones continuas por parte de gimnasios comerciales apoyan aún más el crecimiento de la categoría. Los consumidores muestran fuertes preferencias por guantes de marca, ropa de rendimiento y equipo de seguridad certificado. La presencia de fabricantes líderes y redes minoristas avanzadas refuerza la posición dominante de Norteamérica en el mercado global.
Europa
Europa representa alrededor del 25-27% de la demanda global, respaldada por el creciente interés en los deportes de combate, el aumento de las membresías en gimnasios y la expansión de academias de MMA en el Reino Unido, Alemania, Francia y Europa del Este. El fuerte énfasis regulatorio en la seguridad fomenta una mayor adopción de equipo de protección certificado. La creciente visibilidad del deporte a través de eventos televisados y torneos regionales impulsa las mejoras de equipo en las categorías amateur y semiprofesional. El crecimiento del comercio electrónico ha mejorado el acceso a marcas internacionales, mientras que los minoristas especializados continúan atendiendo a usuarios avanzados. La diversa base de consumidores de Europa fortalece la demanda de guantes, ropa y equipo de entrenamiento.
Asia-Pacífico
Asia-Pacífico representa el 23-25% del mercado global, emergiendo como la región de más rápido crecimiento debido a la rápida expansión de las organizaciones de MMA, el aumento de la participación juvenil y el creciente compromiso con el fitness urbano. Países como China, Japón, Corea del Sur y Australia están presenciando una fuerte adopción de programas de fitness inspirados en MMA. La fabricación asequible impulsa la disponibilidad de equipos a precios competitivos, particularmente guantes, almohadillas y ropa. La región también se beneficia de iniciativas gubernamentales de desarrollo deportivo y un aumento en gimnasios boutique de combate. La creciente base de consumidores de clase media en Asia-Pacífico y la penetración del comercio digital continúan acelerando la demanda de equipos en todos los niveles de habilidad.
América Latina
América Latina captura el 6-8% del mercado, respaldada por una fuerte afinidad cultural por los deportes de combate, la creciente popularidad de las ligas regionales de MMA y la expansión de centros de fitness en Brasil, México y Argentina. El crecimiento es impulsado por la demanda de guantes de nivel de entrada, equipo de protección y equipos de entrenamiento en casa, especialmente entre los consumidores más jóvenes. Aunque la asequibilidad sigue siendo un factor clave de compra, los segmentos premium están expandiéndose lentamente a medida que los gimnasios urbanos introducen programas estructurados de MMA. La adopción del comercio electrónico proporciona un acceso más amplio a productos de marca, ayudando a la región a superar las limitaciones de suministro anteriores. América Latina muestra un impulso de crecimiento estable impulsado por una cultura de entrenamiento comunitario.
Oriente Medio y África
La región de Oriente Medio y África posee una cuota de mercado del 4-5%, respaldada por el creciente interés en los deportes de combate, particularmente en los EAU, Arabia Saudita y Sudáfrica. Las iniciativas deportivas respaldadas por el gobierno y los principales eventos de MMA organizados en la región del Golfo elevan la demanda de equipos. El crecimiento se concentra en los centros urbanos donde los clubes de fitness integran módulos de entrenamiento de golpeo y funcional. Los consumidores compran cada vez más guantes, vendas y equipo de protección básico a medida que el MMA se convierte en una actividad de fitness convencional. La limitada fabricación local mantiene al mercado dependiente de las importaciones, pero la expansión de minoristas especializados y canales en línea continúa mejorando la disponibilidad de productos.
Segmentaciones del Mercado:
Por Tipo de Producto
- Guantes
- Equipo de Protección
- Cascos
- Espinilleras
- Protectores Bucales
- Otros Equipos de Protección
- Equipo de Entrenamiento
- Sacos de Boxeo
- Manoplas
- Almohadillas
- Otras Herramientas de Entrenamiento
- Accesorios
- Ropa
- Vendas para Manos
- Colchonetas
- Otros Accesorios
Por Canal de Distribución
- Tiendas en Línea
- Tiendas Físicas
- Minoristas Deportivos
- Tiendas Especializadas
- Otros Formatos de Venta Física
Por Usuario Final
- Atletas Profesionales
- Amateurs
- Entusiastas del Fitness
Por Geografía
- Norteamérica
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Paisaje Competitivo
El paisaje competitivo del mercado de equipos de Artes Marciales Mixtas (MMA) se caracteriza por una combinación de marcas globales de artículos deportivos, fabricantes especializados en deportes de combate y jugadores emergentes de venta directa al consumidor. Las empresas líderes se centran en la innovación de materiales, el diseño ergonómico y las mejoras en durabilidad para diferenciar guantes, equipo de protección y equipo de entrenamiento. Las marcas establecidas aprovechan fuertes redes de distribución, patrocinios de atletas y asociaciones con promociones de MMA para fortalecer la visibilidad en el mercado. Mientras tanto, las marcas D2C compiten a través de un marketing digital agresivo, ofertas de productos personalizables y precios competitivos. El dominio del comercio electrónico ha intensificado la competencia, permitiendo a fabricantes más pequeños llegar a audiencias más amplias. Las empresas invierten cada vez más en compuestos avanzados de espuma, tecnologías de costura reforzada, telas sintéticas transpirables y herramientas de entrenamiento ligeras para cumplir con las expectativas de rendimiento. Con el aumento de las preocupaciones por la falsificación, las marcas premium despliegan etiquetas de autenticación y programas de certificación de calidad para proteger la credibilidad del producto. En general, la competencia sigue escalando a medida que las marcas apuntan tanto a atletas profesionales como al segmento de consumidores impulsados por el fitness en rápida expansión.
Análisis de Jugadores Clave
- RDX Sports Ltd.
- Fairtex Equipment Co. Ltd.
- Venum
- Combat Sports International
- Twins Special Co. Ltd.
- Adidas AG
- Century Martial Arts
- Revgear Sports Co.
- Hayabusa Fightwear Inc.
- Everlast Worldwide Inc.
Desarrollos Recientes
- En julio de 2025, Adidas AG (a través de su división de deportes de combate) aseguró un acuerdo oficial de fabricación de equipos con World Boxing, autorizando así a la marca “adidas Combat Sports” a entregar equipo de competencia certificado en eventos internacionales multideportivos bajo sanción global.
- En febrero de 2025, Fairtex Equipment Co. Ltd. lanzó su línea de productos 2025, mostrando mejoras tecnológicas y refinamientos en guantes, espinilleras y equipo de protección para entrenamiento de MMA y Muay Thai.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de producto, Canal de distribución, Usuario final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado verá una creciente adopción de guantes y equipo de protección premium a medida que los usuarios prioricen la durabilidad y la seguridad ante impactos.
- Los programas de acondicionamiento físico inspirados en MMA se expandirán en gimnasios convencionales, aumentando la demanda de equipos aptos para principiantes.
- Los canales de comercio electrónico y venta directa al consumidor se fortalecerán, ofreciendo un acceso más amplio a productos y entregas más rápidas.
- La innovación en materiales se acelerará, introduciendo compuestos más ligeros, fuertes y transpirables para guantes y almohadillas.
- Los entrenamientos en casa crecerán, impulsando las ventas de sacos de boxeo compactos, colchonetas y herramientas de golpeo portátiles.
- Los patrocinios de atletas profesionales y eventos globales de MMA seguirán influyendo en el comportamiento de compra de los consumidores.
- Asia-Pacífico emergerá como un motor clave de crecimiento, respaldado por la expansión de redes de gimnasios y la participación juvenil.
- Las marcas invertirán más en tecnologías anti-falsificación para proteger la autenticidad del producto y la seguridad del consumidor.
- El equipo de entrenamiento inteligente que incorpora sensores y características de seguimiento de rendimiento ganará tracción.
- Las líneas de productos impulsadas por la sostenibilidad que utilizan materiales ecológicos remodelarán gradualmente las prácticas de fabricación.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de equipos de artes marciales mixtas y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de equipos de artes marciales mixtas entre 2025 y 2032?
¿Cuál segmento del mercado de equipos de artes marciales mixtas tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de equipos de artes marciales mixtas?
¿Quiénes son las empresas líderes en el mercado de equipos de artes marciales mixtas?
¿Qué región tuvo la mayor participación en el mercado de equipos de artes marciales mixtas en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Equipos de Artes Marciales Mixtas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Equipos de Artes Marciales Mixtas Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 1,387.5 million → forecast year: USD 1,964.12 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Equipos de Artes Marciales Mixtas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Equipos de Artes Marciales Mixtas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Equipos de Artes Marciales Mixtas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Equipos de Artes Marciales Mixtas Market Drivers
- 3.3 Mercado de Equipos de Artes Marciales Mixtas Market Restraints & Challenges
- 3.4 Mercado de Equipos de Artes Marciales Mixtas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Equipos de Artes Marciales Mixtas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Equipos de Artes Marciales Mixtas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Equipos de Artes Marciales Mixtas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Equipos de Artes Marciales Mixtas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Equipos de Artes Marciales Mixtas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Equipos de Artes Marciales Mixtas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Equipos de Artes Marciales Mixtas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Equipos de Artes Marciales Mixtas Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Equipos de Artes Marciales Mixtas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Equipos de Artes Marciales Mixtas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Equipos de Artes Marciales Mixtas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Equipos de Artes Marciales Mixtas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Equipos de Artes Marciales Mixtas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Equipos de Artes Marciales Mixtas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Equipos de Artes Marciales Mixtas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Equipos de Artes Marciales Mixtas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Equipos de Artes Marciales Mixtas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Equipos de Artes Marciales Mixtas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Equipos de Artes Marciales Mixtas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
