
Visión General del Mercado
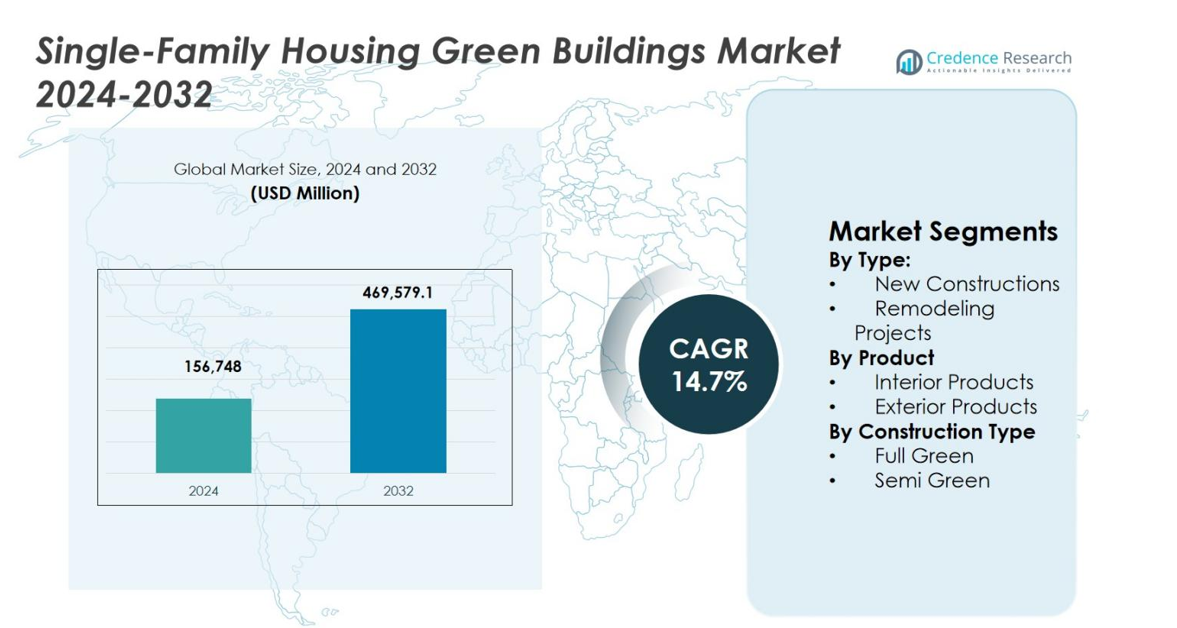
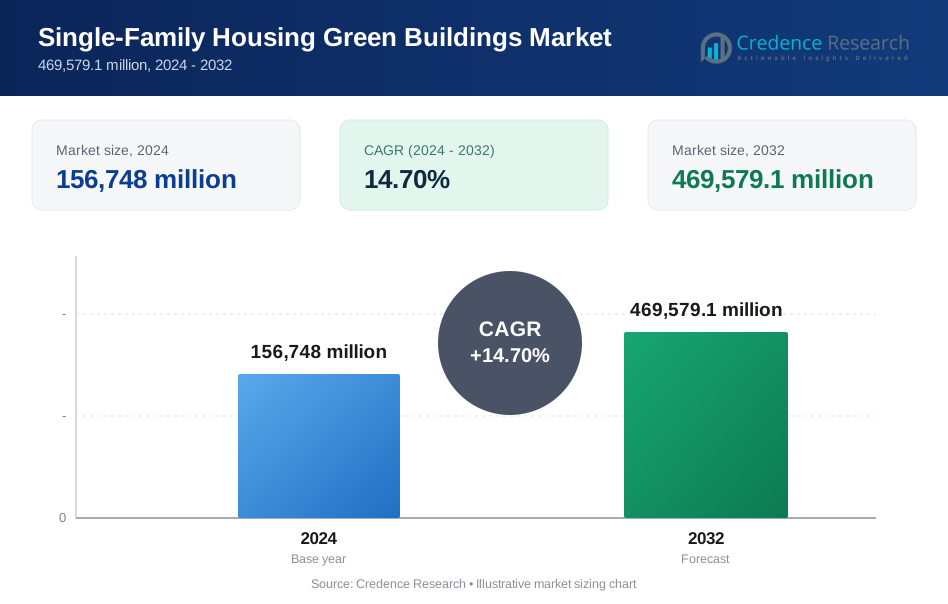
El tamaño del mercado de edificios verdes para viviendas unifamiliares fue valorado en USD 156,748 millones en 2024 y se anticipa que alcanzará USD 469,579.1 millones para 2032, creciendo a una CAGR del 14.7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Edificios Verdes para Viviendas Unifamiliares 2024 | USD 156,748 millones |
| Mercado de Edificios Verdes para Viviendas Unifamiliares, CAGR | 14.7% |
| Tamaño del Mercado de Edificios Verdes para Viviendas Unifamiliares 2032 | USD 469,579.1 millones |
El mercado de edificios verdes para viviendas unifamiliares está conformado por la fuerte presencia de empresas de construcción e ingeniería establecidas como Turner Construction Co., Skanska USA, AECOM, The Gilbane Building Co., Clark Group, Hensel Phelps, Whiting-Turner Contracting Co., Holder Construction, Webcor Builders y Structure Tone. Estas compañías se centran en diseños residenciales energéticamente eficientes, experiencia en certificación verde e integración de tecnologías de construcción inteligentes y sostenibles para apoyar el desarrollo de viviendas unifamiliares. América del Norte lidera el mercado con una participación del 34.6%, impulsada por estrictas regulaciones energéticas, alta conciencia del consumidor y prácticas avanzadas de construcción verde. Europa sigue con una participación del 29.8%, respaldada por políticas centradas en el clima y estándares de sostenibilidad obligatorios, mientras que Asia-Pacífico representa un 24.1% de participación, reflejando la acelerada adopción de viviendas unifamiliares verdes en economías emergentes y desarrolladas.
Perspectivas del Mercado
- El mercado de edificios verdes para viviendas unifamiliares fue valorado en USD 156,748 millones en 2024 y se proyecta que alcanzará USD 469,579.1 millones para 2032, creciendo a una CAGR del 14.7% durante el período de pronóstico.
- El crecimiento del mercado es impulsado por estrictas regulaciones de eficiencia energética, incentivos gubernamentales, aumento de los costos energéticos y una creciente preferencia por viviendas unifamiliares sostenibles y de bajo carbono.
- Las principales tendencias del mercado incluyen una mayor adopción de sistemas de gestión energética inteligentes, materiales con certificación verde y diseño sostenible integrado, con las nuevas construcciones liderando con una participación del 64.2% en el segmento en 2024.
- El mercado presenta una fuerte participación de grandes empresas de construcción centradas en certificaciones verdes, tecnologías inteligentes y eficiencia del ciclo de vida, mientras que los altos costos iniciales y las brechas de mano de obra calificada actúan como restricciones.
- Regionalmente, América del Norte lidera con una participación de mercado del 34.6%, seguida por Europa con un 29.8% y Asia-Pacífico con un 24.1%, reflejando un fuerte apoyo regulatorio y una creciente adopción de viviendas verdes.
Análisis de Segmentación del Mercado:
Por Tipo:
El mercado de edificios verdes para viviendas unifamiliares muestra un claro dominio de nuevas construcciones, que representaron el 64.2% de la cuota de mercado en 2024, impulsado por la creciente adopción de diseños energéticamente eficientes en la etapa de planificación. Las nuevas casas verdes integran paneles solares, aislamiento avanzado, sistemas HVAC inteligentes y materiales sostenibles de manera más efectiva que las remodelaciones, asegurando el cumplimiento con los códigos y certificaciones de construcción verde. Los incentivos gubernamentales, beneficios fiscales y regulaciones más estrictas de eficiencia energética apoyan aún más los nuevos desarrollos residenciales verdes. En contraste, los proyectos de remodelación siguen siendo importantes pero están limitados por costos de remodelación más altos y restricciones estructurales en comparación con las casas verdes construidas con ese propósito.
- Por ejemplo, Nathan Good Architects diseñó la Casa Cannon Beach en Oregón con un sistema solar fotovoltaico de 5.9kW, alto aislamiento, materiales sostenibles recuperados y un jardín en la azotea para la filtración de agua de lluvia, priorizando la reducción del impacto ambiental desde el principio.
Por Producto:
Dentro del mercado de edificios verdes para viviendas unifamiliares, los productos interiores dominaron con un 58.6% de la cuota de mercado en 2024, respaldados por una fuerte demanda de iluminación energéticamente eficiente, aislamiento, pisos, pinturas de bajo VOC y sistemas de hogar inteligente. Los propietarios priorizan las mejoras interiores que reducen directamente el consumo de energía, mejoran la calidad del aire interior y aumentan el confort de vida. La creciente conciencia de los beneficios para la salud y el ahorro de costos operativos a largo plazo sigue impulsando la adopción de productos interiores. Los productos exteriores, incluidos techos verdes y revestimientos sostenibles, mantienen un crecimiento constante pero contribuyen con una cuota menor debido a los costos de instalación iniciales más altos.
- Por ejemplo, la pintura interior Eco Spec de Benjamin Moore presenta una fórmula sin VOC con menos de 5g de compuestos orgánicos volátiles por litro, certificada por Green Seal y amigable para el asma/alergia para minimizar las emisiones y mejorar la calidad del aire interior.
Por Tipo de Construcción:
El segmento de totalmente verde lideró el mercado de edificios verdes para viviendas unifamiliares con un 61.8% de la cuota de mercado en 2024, impulsado por la integración integral de sostenibilidad en los sistemas de energía, agua, materiales y gestión de residuos. Las casas totalmente verdes logran niveles de certificación más altos y ofrecen ahorros superiores en costos de ciclo de vida, haciéndolas atractivas para compradores conscientes del medio ambiente. La creciente disponibilidad de financiamiento verde y marcos de políticas de apoyo acelera la adopción. Mientras tanto, las construcciones semi verdes siguen siendo relevantes para compradores sensibles al costo pero ofrecen beneficios de rendimiento limitados en comparación con las estructuras residenciales verdes totalmente integradas.
Principales impulsores de crecimiento
Regulaciones gubernamentales y programas de incentivos
El mercado de edificios verdes para viviendas unifamiliares se beneficia fuertemente de las regulaciones gubernamentales de apoyo y programas de incentivos financieros que promueven la construcción residencial sostenible. Las políticas que exigen estándares más altos de eficiencia energética, objetivos de reducción de carbono y certificaciones de construcción verde alientan a los desarrolladores a adoptar diseños ambientalmente responsables. Los créditos fiscales, subsidios y hipotecas verdes de bajo interés reducen los costos iniciales para propietarios y constructores, mejorando la asequibilidad. Las iniciativas del sector público centradas en viviendas de cero emisiones netas y resiliencia climática aceleran aún más la adopción, creando un entorno regulatorio favorable que estimula constantemente la demanda de viviendas unifamiliares verdes en mercados desarrollados y emergentes.
- Por ejemplo, Ashok B Lall Architects desarrolló el piloto de Net Zero Carbon Homes con cinco unidades unifamiliares de 2BHK que lograron una Intensidad de Desempeño Energético de 32 kWh/m²/año mediante materiales de bajo carbono y tecnologías inteligentes.
Costos Energéticos en Aumento y Ahorros a Largo Plazo
El aumento de los precios de la energía impulsa significativamente el crecimiento del Mercado de Edificios Verdes para Viviendas Unifamiliares al incrementar el atractivo económico de las viviendas energéticamente eficientes. Los edificios verdes reducen el consumo de electricidad y agua a través de aislamiento de alto rendimiento, integración solar, sistemas HVAC eficientes y gestión inteligente de energía. Estas características disminuyen los gastos de servicios públicos a largo plazo y protegen a los propietarios de la volatilidad de los precios de la energía. La creciente conciencia sobre los beneficios del costo del ciclo de vida fortalece la preferencia de los compradores por viviendas sostenibles, alentando a los desarrolladores a incorporar tecnologías verdes como características estándar en lugar de mejoras opcionales.
- Por ejemplo, Chinburg Properties construyó viviendas verdes de alto rendimiento en desarrollos de la costa de New Hampshire utilizando aislamiento avanzado y sistemas energéticamente eficientes.
Creciente Conciencia del Consumidor y Preferencias de Sostenibilidad
El aumento de la conciencia del consumidor sobre el impacto ambiental y los beneficios para la salud apoya fuertemente la expansión del Mercado de Edificios Verdes para Viviendas Unifamiliares. Los compradores de viviendas priorizan cada vez más la calidad del aire interior, la iluminación natural, los materiales no tóxicos y la reducción de huellas de carbono. La sostenibilidad se ha convertido en un criterio clave de compra, particularmente entre los propietarios más jóvenes y las familias conscientes del medio ambiente. Este cambio en el comportamiento de los compradores motiva a los constructores a diferenciar proyectos a través de certificaciones verdes y características ecológicas, reforzando la demanda y fomentando una adopción más amplia de prácticas de construcción sostenible en el sector de viviendas unifamiliares.
Tendencias y Oportunidades Clave
Integración de Tecnologías de Hogar Inteligente y Gestión Energética
El Mercado de Edificios Verdes para Viviendas Unifamiliares está presenciando una fuerte tendencia hacia la integración de tecnologías de hogar inteligente con la construcción verde. Los sistemas avanzados de gestión energética, termostatos inteligentes, iluminación automatizada y monitoreo de energía en tiempo real optimizan el consumo de recursos y mejoran la conveniencia del usuario. Estas tecnologías mejoran la eficiencia energética al tiempo que permiten a los propietarios rastrear y controlar los patrones de uso. La convergencia de la digitalización y la sostenibilidad crea oportunidades para que los proveedores de tecnología y constructores ofrezcan hogares verdes con valor agregado, listos para el futuro, que se alineen con las expectativas cambiantes de los consumidores.
- Por ejemplo, el Termostato de Aprendizaje Nest de Google logró un ahorro promedio del 12% en electricidad para calefacción en 174 hogares de Oregón equipados con bombas de calor, al aprender patrones de ocupación y ajustar las temperaturas automáticamente.
Expansión de Soluciones de Financiamiento y Hipotecas Verdes
La creciente disponibilidad de soluciones de financiamiento verde presenta una gran oportunidad dentro del Mercado de Edificios Verdes para Viviendas Unifamiliares. Las instituciones financieras ofrecen cada vez más tasas hipotecarias preferenciales, plazos de préstamo extendidos y financiamiento vinculado a la sostenibilidad para hogares verdes certificados. Estos instrumentos reducen los costos de propiedad y amplían la accesibilidad para compradores de ingresos medios. A medida que los prestamistas integran criterios ambientales en los modelos de evaluación de riesgos, las viviendas verdes obtienen ventajas financieras sobre la vivienda convencional, fomentando una adopción más amplia del mercado y apoyando el crecimiento a largo plazo.
- Por ejemplo, el préstamo Union Green Home de Union Bank of India ofrece una concesión de 10 puntos básicos en la tasa de interés para viviendas verdes certificadas por IGBC u otras, sin límite regulatorio en el monto del préstamo y con elegibilidad que se extiende tanto a nuevas construcciones como a la compra de propiedades residenciales certificadas.
Desafíos Clave
Altos Costos Iniciales de Construcción y Materiales
Los altos costos iniciales siguen siendo un desafío significativo en el mercado de edificios verdes para viviendas unifamiliares. Los materiales sostenibles, los sistemas energéticamente eficientes y los procesos de certificación a menudo aumentan los gastos iniciales de construcción en comparación con las viviendas convencionales. Estos costos pueden disuadir a los compradores sensibles al precio y a los desarrolladores a pequeña escala, especialmente en mercados emergentes. Aunque los ahorros a largo plazo compensan las inversiones iniciales, la limitada conciencia y las brechas de financiamiento restringen la adopción generalizada, ralentizando la penetración del mercado en regiones conscientes de los costos.
Fuerza Laboral Limitada y Brechas de Estandarización
El mercado de edificios verdes para viviendas unifamiliares enfrenta desafíos relacionados con la escasez de mano de obra calificada y estándares de construcción inconsistentes. Las prácticas de construcción verde requieren experiencia especializada en modelado energético, materiales sostenibles y diseño de sistemas integrados. Los programas de capacitación y certificación insuficientes limitan la preparación de la fuerza laboral, aumentando los plazos y costos de los proyectos. Además, los estándares regionales variables y los marcos de certificación crean complejidad para los desarrolladores que operan en múltiples mercados, dificultando la escalabilidad y la implementación uniforme de soluciones de vivienda verde.
Análisis Regional
Norteamérica
El mercado de edificios verdes para viviendas unifamiliares en Norteamérica representó un 34.6% de la cuota de mercado en 2024, apoyado por una fuerte aplicación regulatoria y una alta conciencia de sostenibilidad. La región ha demostrado una expansión constante desde 2018, impulsada por estrictos códigos de construcción de eficiencia energética y la adopción generalizada de viviendas verdes certificadas. Estados Unidos lidera la demanda regional debido a incentivos favorables, prácticas de construcción avanzadas y el creciente desarrollo de viviendas unifamiliares de cero emisiones netas. La alta penetración de sistemas de energía inteligente y los objetivos de descarbonización a largo plazo continúan reforzando el crecimiento del mercado.
Europa
Europa mantuvo un 29.8% de la cuota del mercado de edificios verdes para viviendas unifamiliares en 2024, respaldada por políticas climáticas estrictas y estándares obligatorios de construcción verde. El mercado ha crecido consistentemente desde 2018, liderado por Alemania, el Reino Unido y Francia. Un fuerte énfasis en viviendas de bajas emisiones, materiales sostenibles y programas de renovación energéticamente eficientes apoya la adopción. La alineación con los objetivos ESG y los requisitos de cumplimiento regulatorio continúan posicionando a Europa como un mercado regional maduro y estable para la vivienda unifamiliar verde.
Asia-Pacífico
Asia-Pacífico capturó un 24.1% de la cuota de mercado en 2024, emergiendo como una región clave de crecimiento en el mercado de edificios verdes para viviendas unifamiliares. La región ha experimentado una rápida expansión desde 2018, impulsada por la urbanización, el aumento de los ingresos familiares y las iniciativas gubernamentales de vivienda verde. China, India, Japón y Australia desempeñan roles centrales en el avance del desarrollo residencial sostenible. El aumento de la conciencia sobre la eficiencia energética y la expansión de inversiones en infraestructura de vivienda ecológica continúan fortaleciendo la adopción regional.
América Latina
América Latina representó un 6.8% de la cuota de mercado en 2024, reflejando un progreso constante en la adopción de viviendas unifamiliares sostenibles desde 2018. Brasil, México y Chile lideran la actividad regional a través de programas de sostenibilidad urbana y mejorando el acceso a financiamiento verde. El aumento de los costos de energía y la alineación con estándares internacionales de construcción verde alientan a los desarrolladores a incorporar diseños energéticamente eficientes. A pesar de una adopción más lenta en comparación con las regiones desarrolladas, el mercado muestra un impulso consistente respaldado por mejoras en políticas e infraestructura.
Oriente Medio y África
Oriente Medio y África mantuvieron un 4.7% de la cuota del mercado de edificios verdes de viviendas unifamiliares en 2024, con una expansión gradual desde 2018. El crecimiento se concentra en los países del Golfo, donde las políticas de vivienda impulsadas por la sostenibilidad y las iniciativas de eficiencia energética están ganando importancia. El aumento de la inversión en infraestructura verde y proyectos residenciales resilientes al clima apoya el desarrollo del mercado, mientras que la adopción regional más amplia sigue influenciada por la sensibilidad al costo y la madurez regulatoria variable.
Segmentaciones del Mercado:
Por Tipo:
- Nuevas Construcciones
- Proyectos de Remodelación
Por Producto
- Productos de Interior
- Productos de Exterior
Por Tipo de Construcción
- Totalmente Verde
- Semi Verde
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El análisis del panorama competitivo del mercado de edificios verdes de viviendas unifamiliares incluye a participantes importantes como Turner Construction Co., Skanska USA, AECOM, The Gilbane Building Co., Clark Group, Hensel Phelps, Whiting-Turner Contracting Co., Holder Construction, Webcor Builders y Structure Tone. El mercado presenta una mezcla de grandes empresas de construcción integradas y contratistas especializados en edificios verdes enfocados en el desarrollo residencial energéticamente eficiente. Las empresas compiten a través de la experiencia en diseño sostenible, capacidades de certificación verde y la adopción de tecnologías avanzadas de construcción. Las asociaciones estratégicas con proveedores de materiales, proveedores de tecnología y desarrolladores locales fortalecen la ejecución y escalabilidad de los proyectos. La inversión en sistemas de energía inteligente, prefabricación y materiales de construcción de bajo carbono mejora la diferenciación. Las empresas enfatizan cada vez más el cumplimiento de los estándares verdes regionales y la eficiencia de costos del ciclo de vida para atraer a los propietarios de viviendas conscientes del medio ambiente. La innovación continua, la diversificación de la cartera y la expansión en mercados emergentes de viviendas sostenibles siguen siendo centrales para mantener una posición competitiva a largo plazo.
Análisis de Jugadores Clave
- Webcor Builders
- Skanska USA
- Holder Construction
- Turner Construction Co.
- Structure Tone
- Whiting-Turner Contracting Co.
- Hensel Phelps
- Clark Group
- The Gilbane Building Co.
- AECOM
Desarrollos Recientes
- En abril de 2025, el Consejo de la Construcción Verde de EE. UU. lanzó LEED v5, un sistema de clasificación de edificios verdes actualizado que refuerza los criterios de rendimiento y tecnología para proyectos residenciales, incluidas las viviendas unifamiliares verdes.
- En octubre de 2025, Turner Construction Company fue clasificada como el Constructor Verde #1 en los Estados Unidos por Engineering News-Record por el 18º año consecutivo, reforzando su liderazgo en prácticas de construcción sostenibles.
- En agosto de 2025, la Corporación Financiera Internacional (IFC) y HDFC Capital se asociaron para impulsar la financiación de viviendas asequibles verdes en India a través de un fondo dedicado a la vivienda sostenible, avanzando en el desarrollo residencial verde.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Producto, Tipo de Construcción y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de Edificios Verdes de Viviendas Unifamiliares seguirá expandiéndose a medida que la sostenibilidad se convierta en un requisito estándar en la construcción residencial.
- El diseño eficiente en energía y los materiales de bajo carbono ganarán una adopción más amplia en nuevos proyectos de viviendas unifamiliares.
- Las políticas gubernamentales y los códigos de construcción exigirán cada vez más el cumplimiento verde, apoyando la estabilidad a largo plazo del mercado.
- Las tecnologías de hogares inteligentes y gestión de energía se convertirán en componentes integrales de los desarrollos residenciales verdes.
- La demanda de viviendas unifamiliares net-zero y resilientes al clima se fortalecerá tanto en regiones desarrolladas como emergentes.
- La financiación verde y los esquemas de hipotecas preferenciales mejorarán la asequibilidad y ampliarán la participación de los compradores.
- Los constructores se centrarán en enfoques de diseño integrados para optimizar el rendimiento del ciclo de vida y la eficiencia operativa.
- Los métodos de prefabricación y construcción modular apoyarán una entrega de proyectos más rápida y sostenible.
- La preferencia del consumidor por entornos interiores más saludables impulsará la adopción de materiales no tóxicos y de baja emisión.
- La colaboración entre desarrolladores, proveedores de tecnología y responsables políticos acelerará la innovación y la madurez del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Edificios Verdes de Viviendas Unifamiliares y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de edificios verdes de viviendas unifamiliares entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de construcción ecológica de viviendas unifamiliares?
¿Qué tendencias están moldeando el panorama de la construcción ecológica de viviendas unifamiliares?
¿Qué impulsa el crecimiento de la construcción ecológica de viviendas unifamiliares desde una perspectiva económica?
¿Qué desafíos enfrenta el mercado de construcción verde de viviendas unifamiliares?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Edificios Verdes de Viviendas Unifamiliares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Edificios Verdes de Viviendas Unifamiliares Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: 156,748 million → 2032: 469,579.1 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Edificios Verdes de Viviendas Unifamiliares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Drivers
- 3.3 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Restraints & Challenges
- 3.4 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Edificios Verdes de Viviendas Unifamiliares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Edificios Verdes de Viviendas Unifamiliares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Edificios Verdes de Viviendas Unifamiliares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Edificios Verdes de Viviendas Unifamiliares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Edificios Verdes de Viviendas Unifamiliares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Edificios Verdes de Viviendas Unifamiliares Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Edificios Verdes de Viviendas Unifamiliares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Edificios Verdes de Viviendas Unifamiliares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Edificios Verdes de Viviendas Unifamiliares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Edificios Verdes de Viviendas Unifamiliares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Edificios Verdes de Viviendas Unifamiliares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Edificios Verdes de Viviendas Unifamiliares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Edificios Verdes de Viviendas Unifamiliares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Edificios Verdes de Viviendas Unifamiliares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Edificios Verdes de Viviendas Unifamiliares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Edificios Verdes de Viviendas Unifamiliares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Edificios Verdes de Viviendas Unifamiliares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
