
Visión General del Mercado de Wearables Militares:
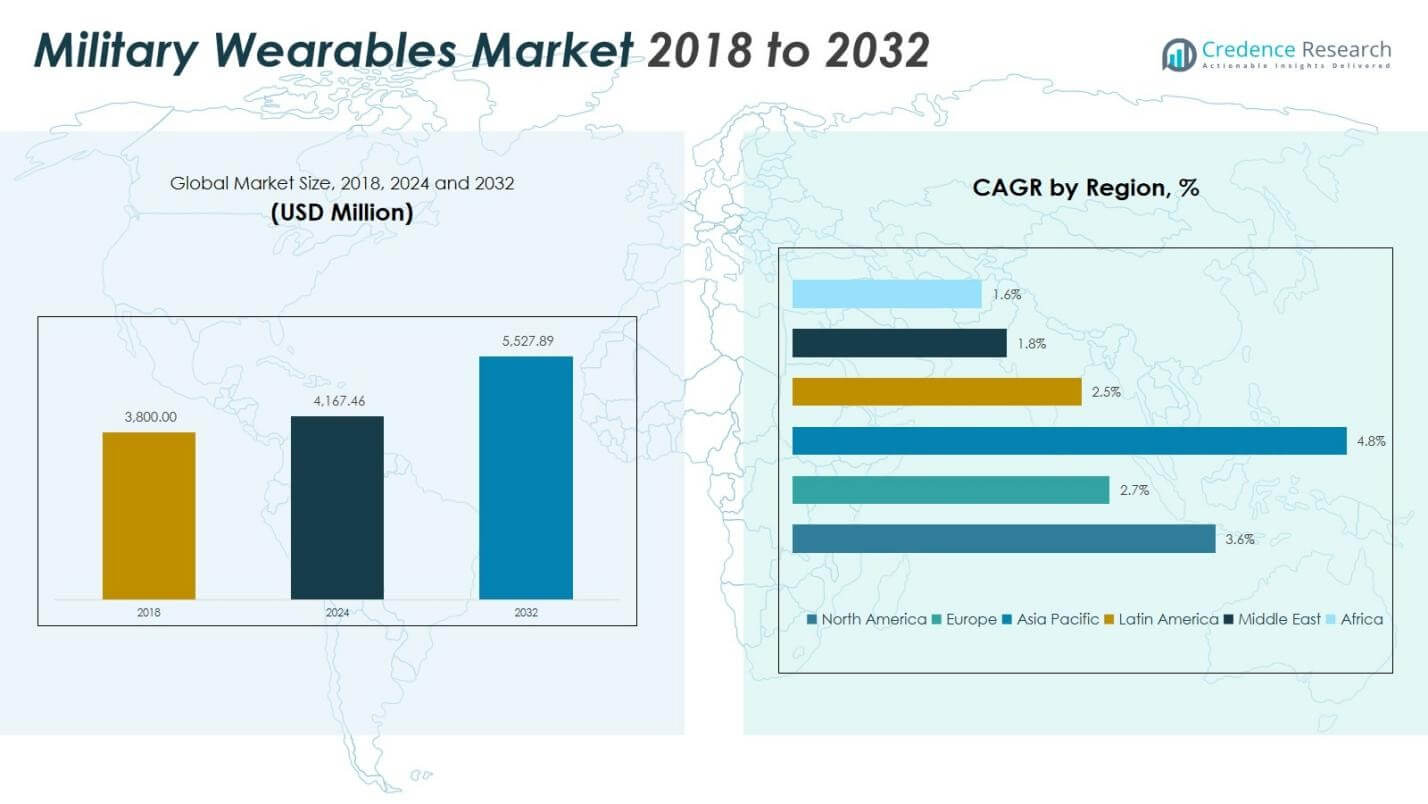
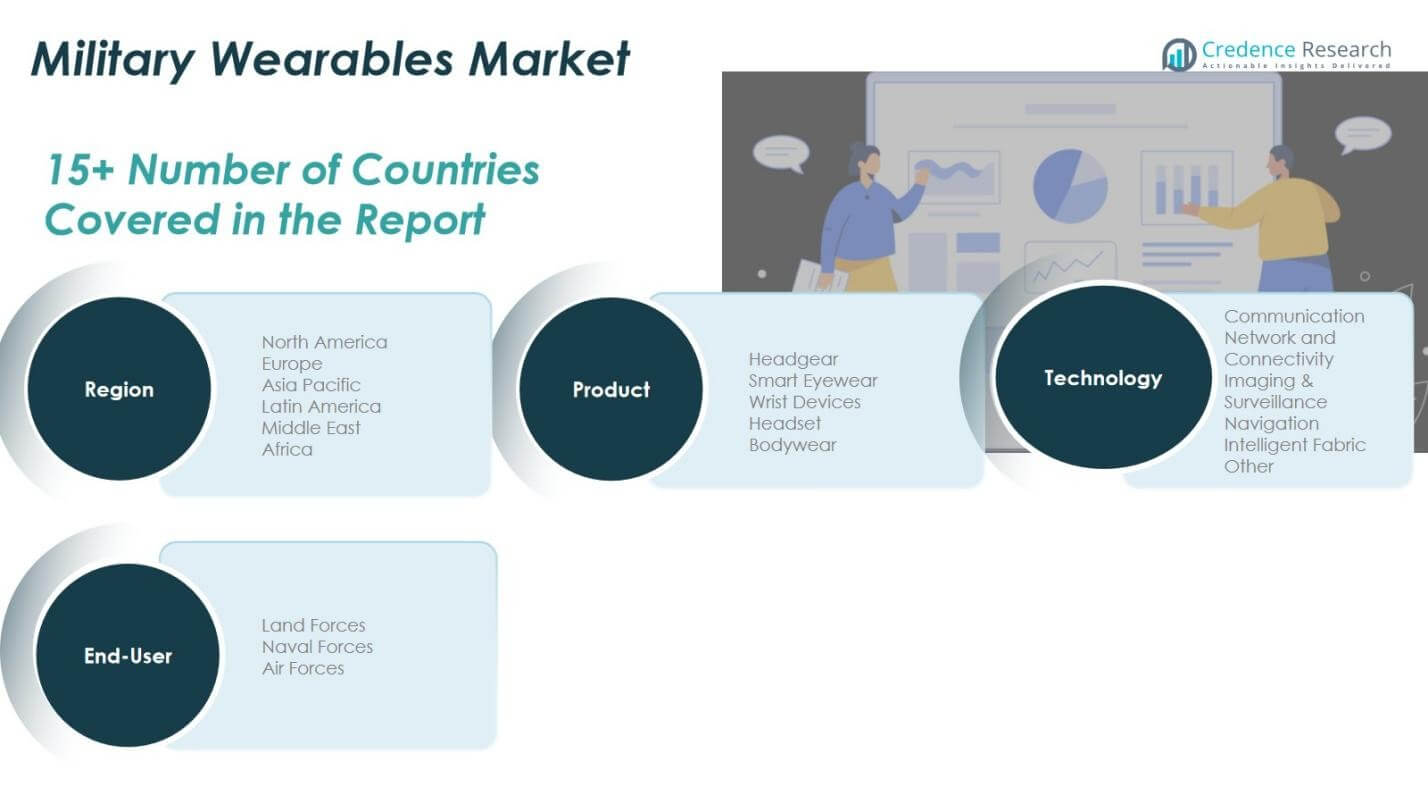
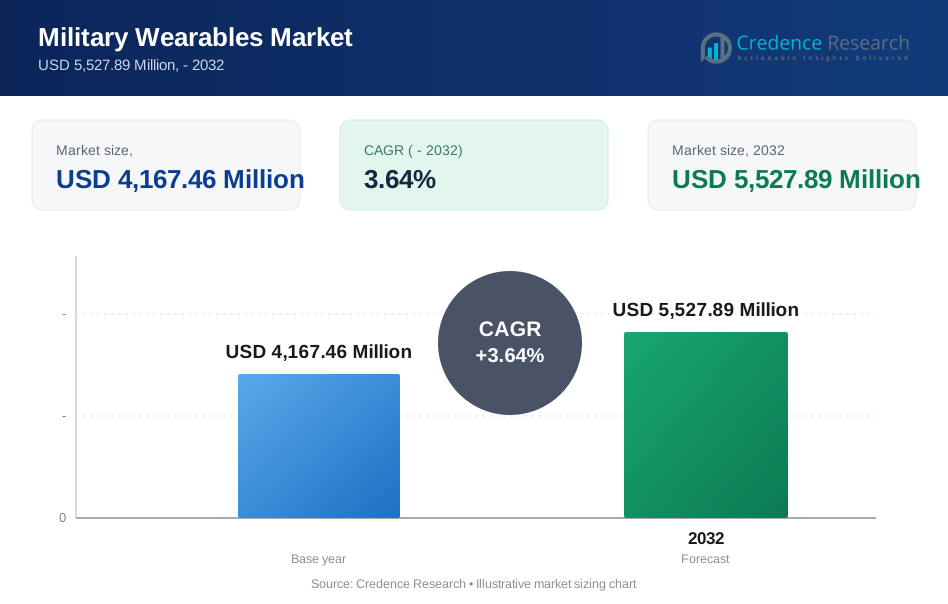
El tamaño del mercado de wearables militares se valoró en USD 3,800.00 millones en 2018 y aumentó a USD 4,167.46 millones en 2024. Se anticipa que alcanzará USD 5,527.89 millones para 2032, con un CAGR del 3.64% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Wearables Militares 2024 | USD 4,167.46 millones |
| Mercado de Wearables Militares, CAGR | 3.64% |
| Tamaño del Mercado de Wearables Militares 2032 | USD 5,527.89 millones |
Perspectivas del Mercado de Wearables Militares
- La visión general del mercado destaca la creciente adopción de sistemas de ropa corporal y cascos inteligentes, con la ropa corporal ocupando un 34.2% de participación en 2024 debido a su papel en la movilidad, protección y mejora del rendimiento del soldado en programas de modernización.
- El impulsor del mercado incluye la expansión de la inversión en programas de soldados conectados, sistemas de comunicación en tiempo real y wearables habilitados con IA para salud y vigilancia que mejoran la preparación para misiones, la conciencia situacional y la eficiencia operativa en el campo de batalla.
- Las tendencias y análisis del mercado indican un enfoque creciente en plataformas wearables robustas, telas integradas con sensores y soluciones de interoperabilidad, con grandes actores como BAE Systems, Elbit Systems, Lockheed Martin y L3Harris Technologies avanzando en innovación de productos e integración tecnológica.
- El análisis regional muestra a América del Norte liderando con un 39.77% de participación en 2024, seguida por Asia Pacífico con un 28.72% de participación, mientras que Europa representó un 20.38% de participación, impulsada por estrategias de modernización y el creciente despliegue de soluciones wearables de aumento de soldados.
Análisis de Segmentación del Mercado de Wearables Militares:
Por Producto
El segmento de productos del mercado de wearables militares está liderado por Ropa Corporal, que representó un 34.2% de participación de mercado en 2024, impulsado por su amplia integración en programas de modernización de soldados y la creciente adopción de chalecos protectores inteligentes, trajes exoesqueleto y ropa táctica para mejorar la movilidad, resistencia y supervivencia. Cascos capturó un 22.5% de participación, apoyado por avances en sensores montados en cascos y sistemas de seguridad balística, mientras que Gafas Inteligentes mantuvieron un 18.7% de participación debido al creciente despliegue de herramientas de visualización de campo de batalla de realidad aumentada. Dispositivos de Muñeca y Audífonos representaron colectivamente un 24.6% de participación, impulsados por el monitoreo de salud del soldado y mejoras en la comunicación crítica para la misión.
- Por ejemplo, el X-Sight HMD de Elbit Systems proporciona superposiciones de datos de objetivos en tiempo real para una visualización mejorada del campo de batalla, y el Scorpion HMD de Thales equipa a pilotos y tropas terrestres con simbología de RA integrada en la pantalla del visor.
Por Tecnología
Por tecnología, el mercado está dominado por Sistemas de Comunicación, representando un 29.8% de la cuota de mercado en 2024, ya que las agencias de defensa priorizan plataformas de comunicación interoperables, seguras y en tiempo real para el intercambio de datos tácticos y de voz en la guerra centrada en redes. Imágenes y Vigilancia siguieron con un 21.6% de cuota, apoyados por el creciente uso de cámaras corporales, sensores térmicos y soluciones de visión nocturna. Tecnologías de Navegación capturaron un 18.9% de cuota debido a la creciente demanda de posicionamiento habilitado por GPS y seguimiento en el campo de batalla, mientras que Red y Conectividad mantuvieron un 16.4% de cuota. Tela Inteligente y Otros juntos registraron un 13.3% de cuota, impulsados por innovaciones en sensores biométricos y textiles de monitoreo de salud integrados.
- Por ejemplo, la cámara de imagen térmica PT-313 de FLIR detecta objetivos del tamaño de una persona a una distancia de hasta 880 metros, combinando térmica y CCD de baja luz para vigilancia continua día-noche en todas las condiciones climáticas.
Por Usuario Final
El Mercado de Wearables Militares por usuario final está liderado principalmente por las Fuerzas Terrestres, que representaron un 52.7% de la cuota de mercado en 2024, impulsadas por programas de modernización de infantería a gran escala, mayor adopción de plataformas de soldados conectados y alta demanda de ropa táctica, equipos de comunicación y wearables habilitados para vigilancia. Las Fuerzas Aéreas representaron un 26.1% de cuota, apoyadas por la integración de cascos inteligentes, pantallas montadas en pilotos y dispositivos de monitoreo fisiológico para la seguridad de la misión y la conciencia situacional. Las Fuerzas Navales representaron un 21.2% de cuota, impulsadas por el despliegue de wearables de comunicación resistentes, ayudas de navegación y sistemas de apoyo a misiones submarinas para operaciones marítimas.
Principales Impulsores del Crecimiento
Crecientes Programas de Modernización de Soldados y Digitalización del Campo de Batalla
El Mercado de Wearables Militares crece significativamente a medida que las agencias de defensa globales invierten en iniciativas de modernización de soldados que mejoran la conciencia situacional, la supervivencia y la eficiencia de la misión. Programas como los sistemas de soldados integrados enfatizan la ropa ligera, cascos inteligentes, dispositivos de comunicación táctica y wearables de monitoreo de salud para apoyar la toma de decisiones en tiempo real en entornos de combate complejos. Los gobiernos priorizan la transformación digital del campo de batalla, impulsando la adquisición a gran escala de plataformas wearables conectadas que mejoran la coordinación, movilidad y respuesta a amenazas. Las actualizaciones continuas en interoperabilidad, fusión de datos y diseño ergonómico aceleran aún más la adopción, estableciendo las tecnologías wearables como un componente central de las estrategias de mejora de capacidades militares de próxima generación en todo el mundo.
- Por ejemplo, el Sistema Integrado de Aumento Visual (IVAS) del Ejército de los EE. UU., basado en Microsoft HoloLens 2, integra sensores de imagen térmica y de baja luminosidad con una pantalla de visualización frontal y radio de datos en red para mejorar la conciencia situacional y el compromiso con el objetivo.
Avances en Tecnologías de Sensores, IA e Integración de Análisis de Datos
La rápida innovación en sensores miniaturizados, inteligencia artificial y análisis de datos impulsa fuertemente la expansión del mercado al permitir capacidades avanzadas de monitoreo de rendimiento, mantenimiento predictivo e inteligencia de misión en dispositivos portátiles militares. Los sensores biométricos apoyan el seguimiento continuo de la salud, la fatiga y los niveles de estrés del soldado, mientras que los sensores de movimiento y ambientales integrados mejoran la navegación, la vigilancia y la detección de amenazas. Los dispositivos portátiles habilitados con IA facilitan la interpretación automatizada de datos, respuestas tácticas más rápidas y una mejor preparación para el campo de batalla. Las organizaciones de defensa despliegan cada vez más sistemas portátiles inteligentes para analizar datos fisiológicos, conductuales y operativos, ayudando a los comandantes a optimizar la planificación de recursos, la seguridad de la misión y la efectividad en combate en diversos escenarios operativos.
- Por ejemplo, BAE Systems ha demostrado matrices de sensores portátiles que rastrean el movimiento y los factores ambientales para mejorar la conciencia situacional y la respuesta a amenazas en terrenos complejos.
Mayor Enfoque en la Seguridad, Supervivencia y Preparación Operativa del Soldado
El creciente énfasis en la seguridad de las tropas, la supervivencia y la resiliencia operativa sigue siendo un catalizador clave de crecimiento para el Mercado de Dispositivos Portátiles Militares. Los dispositivos portátiles como telas inteligentes balísticas, trajes de protección térmica, ropa corporal asistida por exoesqueletos y cascos de comunicación integrados mejoran la resistencia física y reducen los riesgos de lesiones durante misiones de alta intensidad. Los dispositivos de muñeca para monitoreo de salud y los sistemas de seguimiento de fatiga apoyan la detección temprana de riesgos y la estabilización del rendimiento en entornos extremos. Las fuerzas de defensa adoptan tecnologías portátiles para asegurar la preparación continua del soldado, la sostenibilidad de la misión y capacidades de respuesta médica rápida, reforzando el valor estratégico de las plataformas portátiles protectoras y mejoradoras del rendimiento en operaciones militares modernas.
Tendencias y Oportunidades Clave
Expansión de la Guerra Centrada en Redes y Ecosistemas de Soldados Conectados Habilitados por IoT
Una tendencia importante que está dando forma al Mercado de Dispositivos Portátiles Militares es la transición hacia la guerra centrada en redes, donde los dispositivos portátiles operan como nodos integrados dentro de ecosistemas de comunicación de soldados habilitados por IoT. Los cascos conectados, los sensores montados en el cuerpo y las gafas inteligentes apoyan el intercambio de datos sin interrupciones entre unidades, vehículos, drones y centros de mando. Esta conectividad mejora el seguimiento en tiempo real, el movimiento coordinado y la precisión en el objetivo durante la ejecución de misiones. Surgen oportunidades para los fabricantes que desarrollan arquitecturas portátiles interoperables, vinculadas a la nube, con comunicación encriptada y capacidades de procesamiento en el borde. El creciente cambio de defensa hacia entornos de campo de batalla colaborativos y basados en datos continúa expandiendo la demanda de soluciones portátiles escalables, seguras y habilitadas por redes.
- Por ejemplo, los cascos del Sistema Integrado de Aumento Visual (IVAS) de Microsoft, integrados con la plataforma Lattice AI de Anduril, permiten a los soldados recibir advertencias en tiempo real de amenazas aéreas detectadas por sensores.
Emergencia de Exoesqueletos Ligeros y Ropa Inteligente para Mejorar el Rendimiento
Otra tendencia clave involucra el desarrollo de exoesqueletos militares ligeros y ropa inteligente diseñada para mejorar la movilidad, la eficiencia en el transporte de cargas y la resistencia. Los avances en materiales flexibles, sistemas de baterías y biomecánica permiten plataformas de exoesqueletos portátiles adecuadas para logística, movimiento de infantería y operaciones tácticas en el campo. Los textiles inteligentes incrustados con sensores biométricos y ambientales crean nuevas oportunidades para la protección adaptativa, la regulación de la temperatura y las capacidades de recolección de energía. A medida que las fuerzas armadas priorizan el bienestar de los soldados y la sostenibilidad de las misiones, el mercado experimenta un creciente interés en prendas de mejora del rendimiento modulares, ergonómicas y energéticamente eficientes que apoyan tanto al personal de combate como al de apoyo en diversas condiciones operativas.
- Por ejemplo, el exoesqueleto ONYX de Lockheed Martin utiliza actuadores de rodilla motorizados y sensores para reducir la fatiga muscular en más del 15% durante actividades de carga, ayudando a la movilidad de los soldados en terrenos difíciles.
Desafíos Clave
Restricciones de Gestión de Energía, Durabilidad del Dispositivo y Complejidad de Integración
El Mercado de Wearables Militares enfrenta desafíos relacionados con la duración de la batería, la robustez y la integración sin problemas con los sistemas de defensa existentes. Los wearables de alto rendimiento requieren energía continua para sensores, módulos de comunicación y funciones analíticas, sin embargo, las soluciones de baterías extendidas siguen siendo sensibles al peso y costosas. Los entornos de campo de batalla exigentes requieren diseños duraderos y resistentes a los golpes capaces de soportar calor, humedad y estrés por impacto. La interoperabilidad con radios, vehículos y redes de comando también introduce complejidad de integración y riesgos de ciberseguridad. Estas restricciones técnicas aumentan los ciclos de desarrollo y los costos de adquisición, limitando el despliegue a gran escala en ciertas regiones y categorías de misiones a pesar de la fuerte demanda operativa.
Altos Costos de Adquisición, Restricciones Presupuestarias y Limitaciones de Estandarización
Otro desafío importante surge de los altos costos de adquisición y ciclo de vida asociados con las tecnologías wearables avanzadas, particularmente en economías de defensa emergentes con presupuestos de modernización limitados. Las decisiones de adquisición deben equilibrar la asequibilidad, los requisitos de capacitación y la infraestructura de mantenimiento, lo que a menudo ralentiza la adopción de plataformas wearables de próxima generación. La ausencia de estándares universales para la compatibilidad del sistema, la seguridad de los datos y la evaluación comparativa del rendimiento complica aún más la selección de proveedores y la consistencia del despliegue entre unidades. Las variaciones en los marcos de adquisición de defensa, las políticas regulatorias y los niveles de preparación tecnológica crean barreras adicionales, restringiendo la integración uniforme de soluciones wearables en las fuerzas militares internacionales.
Análisis Regional
América del Norte
América del Norte dominó el mercado de vestibles militares en 2024 con un 39.77% de participación de mercado, respaldado por sólidos programas de modernización de defensa y la adopción temprana de tecnologías de soldados conectados. El mercado regional aumentó de USD 1,527.98 millones en 2018 a USD 1,657.37 millones en 2024, y se proyecta que alcance USD 2,195.69 millones para 2032 con un CAGR de 3.6%. El crecimiento es impulsado por grandes inversiones en ropa corporal, sistemas de comunicación táctica y plataformas portátiles habilitadas para vigilancia en EE.UU. y Canadá, reforzando el liderazgo de la región en el despliegue de tecnología militar lista para misiones.
Europa
Europa representó un 20.38% de participación de mercado en 2024, reflejando iniciativas constantes de digitalización de defensa y el aumento de la adopción de vestibles de apoyo al soldado en países de la OTAN. El mercado regional creció de USD 813.20 millones en 2018 a USD 849.21 millones en 2024, y se espera que alcance USD 1,048.93 millones para 2032 con un CAGR de 2.7%. El crecimiento es apoyado por inversiones en cascos inteligentes, vestibles de comunicación y sistemas de monitoreo fisiológico, particularmente en Alemania, Francia y el Reino Unido. Los programas continuos de protección de tropas y la modernización del equipo táctico continúan fortaleciendo el despliegue de vestibles en las organizaciones de defensa europeas.
Asia Pacífico
Asia Pacífico representó un 28.72% de participación de mercado en 2024, emergiendo como una de las regiones de más rápido crecimiento debido a la expansión de los presupuestos de defensa y las iniciativas de aumento de soldados en China, India, Corea del Sur y Japón. El mercado aumentó de USD 1,050.32 millones en 2018 a USD 1,197.08 millones en 2024, y se anticipa que alcance USD 1,734.10 millones para 2032 con un CAGR de 4.8%. El crecimiento es impulsado por grandes programas de modernización de infantería, el aumento de la demanda de ropa corporal y vestibles de vigilancia, y la adopción acelerada de plataformas de soldados habilitadas para comunicación y navegación para mejorar la preparación operativa en diversos entornos de terreno.
América Latina
América Latina representó un 5.20% de participación de mercado en 2024, con una adopción gradual de tecnologías vestibles en la seguridad fronteriza, unidades de patrulla y operaciones de defensa paramilitar. El mercado aumentó de USD 199.88 millones en 2018 a USD 216.67 millones en 2024, y se proyecta que alcance USD 262.41 millones para 2032 con un CAGR de 2.5%. El crecimiento es apoyado por el aumento de inversiones en auriculares de comunicación, dispositivos de muñeca tácticos y vestibles de vigilancia, particularmente en Brasil y México. Sin embargo, las restricciones presupuestarias y los ciclos de adquisición más lentos moderan el despliegue a gran escala en comparación con las economías de defensa avanzadas.
Oriente Medio
El Oriente Medio contribuyó con un 2.65% de la cuota de mercado en 2024, reflejando una adopción selectiva pero estratégica de dispositivos militares portátiles en unidades especializadas de combate y seguridad fronteriza. El mercado regional pasó de USD 109.82 millones en 2018 a USD 110.41 millones en 2024, y se espera que alcance USD 127.17 millones para 2032 con un CAGR de 1.8%. La demanda está impulsada por dispositivos corporales habilitados para vigilancia, sistemas de comunicación y dispositivos portátiles de conciencia situacional en los países del Consejo de Cooperación del Golfo. Los programas de modernización continúan avanzando, aunque el despliegue sigue concentrado en aplicaciones de misión y seguridad de alta prioridad.
África
África mantuvo un 3.28% de la cuota de mercado en 2024, respaldada por esfuerzos graduales de modernización de la defensa y el aumento de la adquisición de sistemas portátiles para operaciones de mantenimiento de la paz y control fronterizo. El mercado aumentó de USD 98.80 millones en 2018 a USD 136.71 millones en 2024, y se prevé que alcance USD 159.59 millones para 2032 con un CAGR de 1.6%. El crecimiento está impulsado principalmente por inversiones en dispositivos portátiles de comunicación, dispositivos tácticos de muñeca y equipos básicos de vigilancia. Sin embargo, los presupuestos de defensa limitados y las restricciones de infraestructura continúan limitando el despliegue generalizado en varias naciones africanas.
Segmentaciones del Mercado de Dispositivos Militares Portátiles:
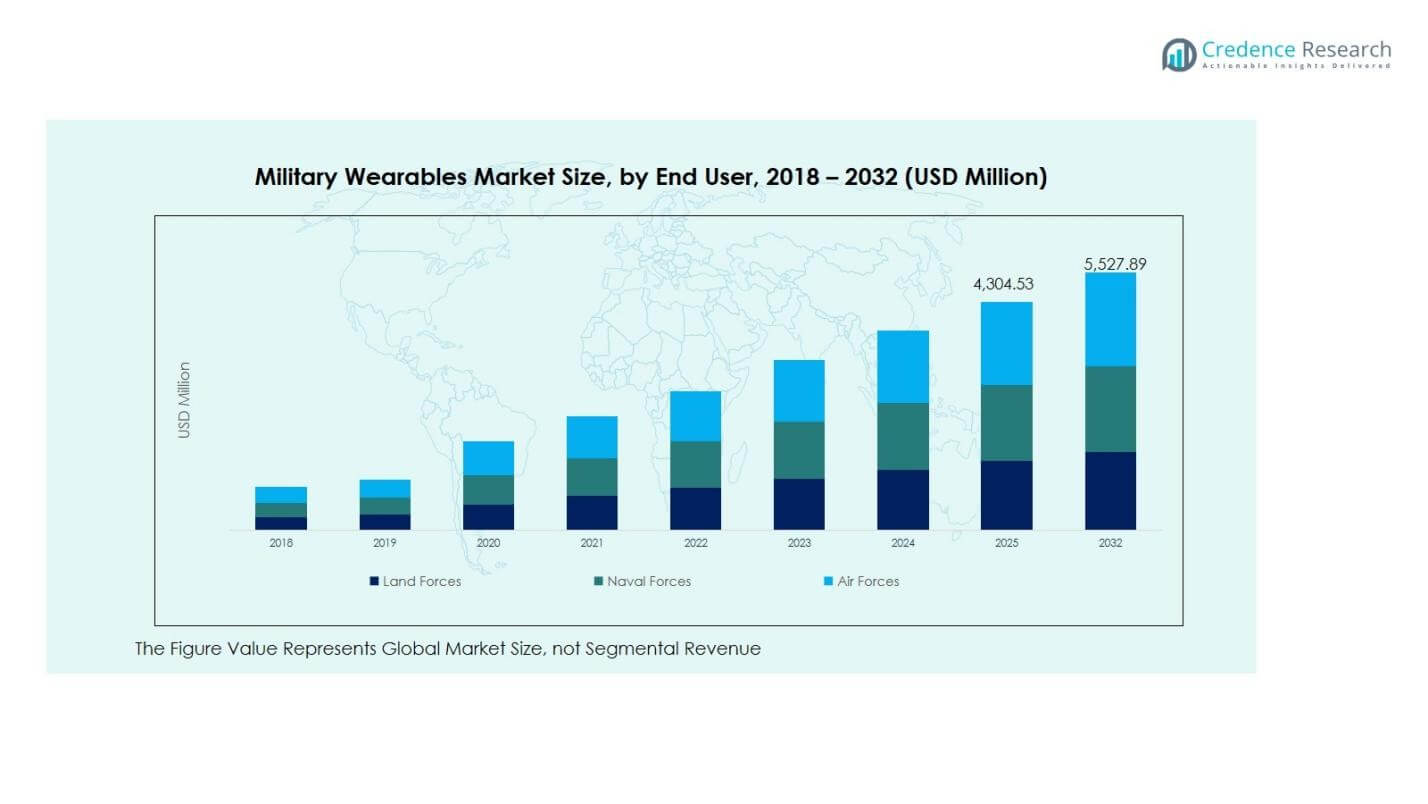
Por Producto
- Casco
- Gafas Inteligentes
- Dispositivos de Muñeca
- Auriculares
- Ropa Corporal
Por Tecnología
- Comunicación
- Red y Conectividad
- Imágenes y Vigilancia
- Navegación
- Tejido Inteligente
- Otros
Por Usuario Final
- Fuerzas Terrestres
- Fuerzas Navales
- Fuerzas Aéreas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de dispositivos militares portátiles está conformado por líderes como BAE Systems, Elbit Systems, Rheinmetall, Aselsan, Garmin, Lockheed Martin, Honeywell International Inc., L3Harris Technologies Inc., y Leonardo S.p.A. El mercado presenta una mezcla equilibrada de fabricantes de defensa establecidos e innovadores tecnológicos que se centran en la modernización del soldado, ecosistemas de campo de batalla conectados y plataformas portátiles que mejoran el rendimiento. Las empresas compiten en la fiabilidad del producto, el diseño robusto, la interoperabilidad de comunicación y la integración de análisis impulsados por IA y tecnologías de sensores en ropa, cascos y dispositivos habilitados para vigilancia. Las prioridades estratégicas incluyen contratos de defensa a largo plazo, asociaciones transfronterizas y una inversión continua en I+D para expandir telas inteligentes, sistemas de monitoreo biométrico y soluciones de soldados centradas en la red. Los proveedores enfatizan cada vez más las arquitecturas modulares de productos, los dispositivos portátiles de comunicación habilitados para ciberseguridad y las plataformas eficientes en energía para cumplir con los requisitos de durabilidad operativa y preparación para la misión. A medida que las fuerzas militares de todo el mundo aceleran los programas de digitalización y movilidad táctica, la competencia se intensifica en torno al liderazgo en innovación, las capacidades de soporte del ciclo de vida y la capacidad de ofrecer sistemas portátiles configurados para misiones escalables en diversos entornos de combate y seguridad.
Análisis de Jugadores Clave
- BAE Systems
- Elbit Systems
- Rheinmetall
- Aselsan
- Garmin
- Lockheed Martin
- Honeywell International Inc.
- L3Harris Technologies Inc.
- Leonardo S.p.A.
Desarrollos Recientes
- En mayo de 2025, Meta Platforms Inc. se asoció con Anduril Industries Inc. para desarrollar dispositivos portátiles para el ejército de EE. UU., con el objetivo de mejorar la tecnología portátil de los soldados y las capacidades de conciencia situacional en el campo de batalla.
- En febrero de 2025, Microsoft se asoció con Anduril Industries para avanzar en el desarrollo del sistema de aumento visual integrado (IVAS) para aplicaciones portátiles del ejército de EE. UU.
- En julio de 2025, MyDefence obtuvo un contrato para suministrar al ejército de EE. UU. más de 400 sistemas portátiles de contramedidas contra drones, ampliando el despliegue de equipos portátiles de detección de amenazas electrónicas.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tecnología, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que las agencias de defensa aumenten las inversiones en la modernización de soldados y sistemas de combate conectados.
- La adopción de dispositivos portátiles habilitados con IA aumentará para mejorar la toma de decisiones en tiempo real, el monitoreo de salud y el análisis de misiones.
- Los exoesqueletos ligeros y la ropa de alto rendimiento ganarán tracción para mejorar la resistencia y la movilidad en operaciones de campo.
- La demanda de dispositivos portátiles de comunicación segura crecerá a medida que se intensifiquen la guerra centrada en redes y las operaciones basadas en datos.
- La integración de textiles inteligentes y telas inteligentes fortalecerá las capacidades de protección, comodidad y detección biométrica.
- La interoperabilidad entre plataformas se convertirá en una prioridad para permitir una conectividad fluida entre unidades, vehículos y redes de mando.
- Las fuerzas de defensa adoptarán cada vez más soluciones energéticamente eficientes y de larga duración para la operación continua de dispositivos portátiles.
- Los programas de adquisición enfatizarán diseños robustos y listos para el combate, adecuados para condiciones ambientales extremas.
- El desarrollo colaborativo entre contratistas de defensa y empresas tecnológicas acelerará la innovación en ecosistemas portátiles.
- Las regiones emergentes experimentarán un aumento en la adopción a medida que se expandan los presupuestos de modernización y avancen las iniciativas de digitalización táctica.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dispositivos portátiles militares y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos portátiles militares entre 2024 y 2032?
¿Qué segmento del mercado de dispositivos portátiles militares tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de dispositivos portátiles militares?
¿Quiénes son las empresas líderes en el mercado de dispositivos portátiles militares?
¿Qué región comandó la mayor parte del mercado de dispositivos militares portátiles en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos Vestibles Militares Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos Vestibles Militares Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (2032) (base year: USD 4,167.46 Million → 2032: USD 5,527.89 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos Vestibles Militares Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos Vestibles Militares Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos Vestibles Militares Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos Vestibles Militares Market Drivers
- 3.3 Mercado de Dispositivos Vestibles Militares Market Restraints & Challenges
- 3.4 Mercado de Dispositivos Vestibles Militares Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos Vestibles Militares Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos Vestibles Militares Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos Vestibles Militares category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos Vestibles Militares Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos Vestibles Militares Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos Vestibles Militares market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos Vestibles Militares Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos Vestibles Militares Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos Vestibles Militares Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos Vestibles Militares (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos Vestibles Militares Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos Vestibles Militares Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & 2032)
- 7.1.2 Channel Mix Evolution (2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos Vestibles Militares Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos Vestibles Militares Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos Vestibles Militares Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos Vestibles Militares Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos Vestibles Militares Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos Vestibles Militares Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos Vestibles Militares Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
