
Visión General del Mercado:
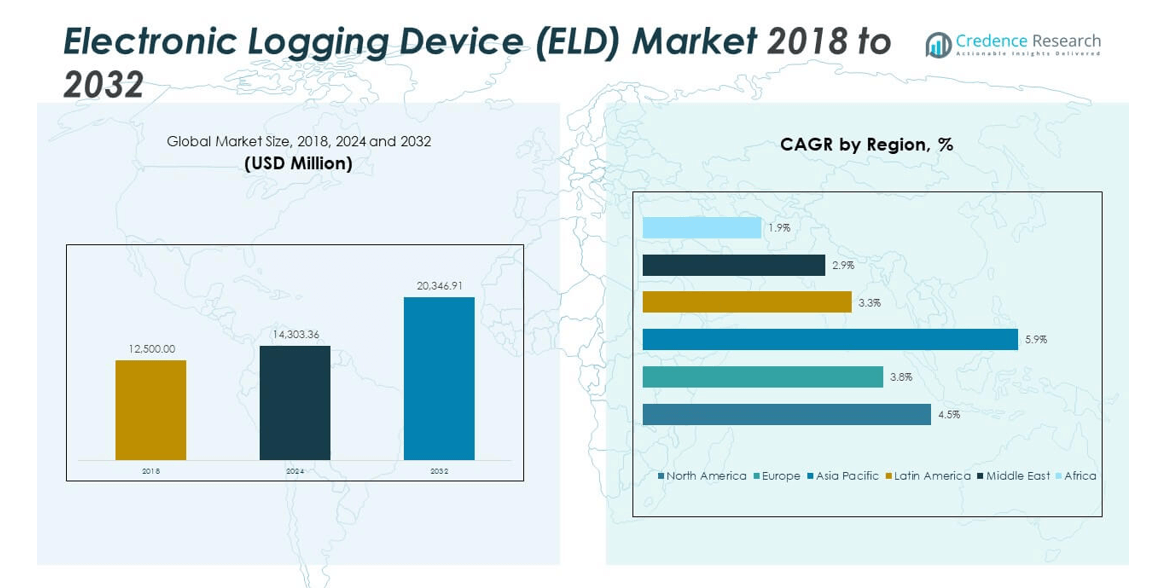
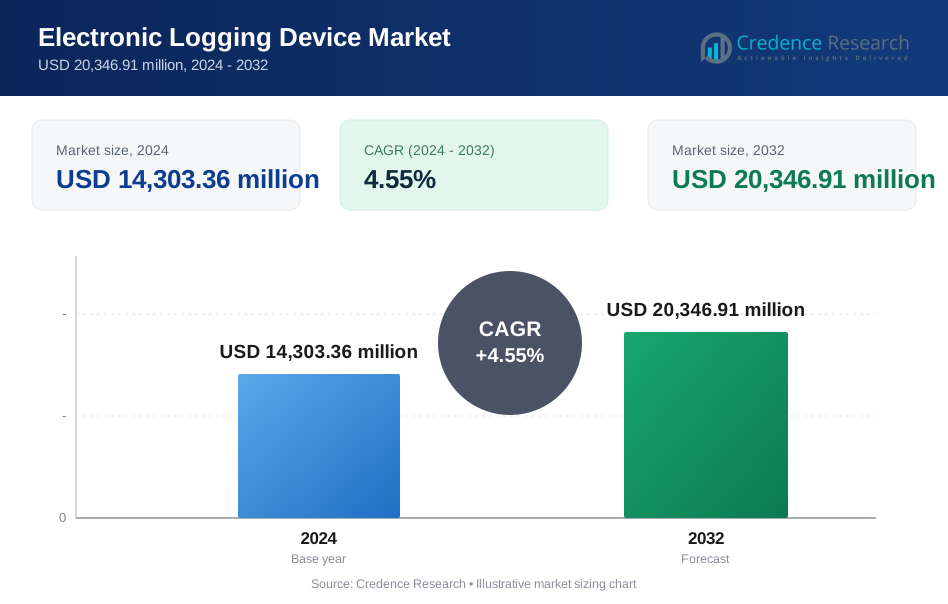
El tamaño del mercado de Dispositivos Electrónicos de Registro se valoró en USD 12,500.00 millones en 2018, alcanzando USD 14,303.36 millones en 2024 y se anticipa que llegará a USD 20,346.91 millones para 2032, con un CAGR del 4.55% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dispositivos Electrónicos de Registro 2024 | USD 14,303.36 millones |
| Mercado de Dispositivos Electrónicos de Registro, CAGR | 4.55% |
| Tamaño del Mercado de Dispositivos Electrónicos de Registro 2032 | USD 20,346.91 millones |
El crecimiento en el mercado de Dispositivos Electrónicos de Registro está impulsado por mandatos regulatorios estrictos para el seguimiento de horas de conducción y el cumplimiento de flotas. El creciente énfasis en la seguridad vial y la eficiencia del combustible anima a las empresas de transporte a adoptar sistemas automatizados para monitorear operaciones. Gana impulso con la expansión de las industrias de logística y comercio electrónico que dependen de herramientas digitales para la visibilidad en tiempo real de la flota. La integración de soluciones en la nube, IoT y analíticas mejora la precisión de los datos y los informes de cumplimiento, apoyando la adopción a gran escala entre los operadores de vehículos comerciales.
América del Norte lidera el mercado debido a la pronta aplicación regulatoria y la alta adopción de la telemática. Europa sigue con el uso generalizado de tacógrafos digitales y políticas de seguridad de transporte unificadas. Asia Pacífico emerge como la región de más rápido crecimiento, apoyada por la expansión de la infraestructura logística y la rápida transformación digital en las flotas comerciales. América Latina, Oriente Medio y África muestran un progreso gradual, impulsado por esfuerzos de modernización y una creciente conciencia sobre la eficiencia en la gestión de flotas.
Perspectivas del Mercado:
- El mercado de dispositivos de registro electrónico fue valorado en USD 12,500.00 millones en 2018, alcanzó USD 14,303.36 millones en 2024, y se proyecta que logrará USD 20,346.91 millones para 2032, creciendo a una tasa compuesta anual del 4.55%.
- América del Norte domina con una participación del 41.7% debido a fuertes mandatos regulatorios, infraestructura avanzada de telemática y alta adopción de cumplimiento de flotas en EE. UU. y Canadá.
- Europa sigue con una participación del 24.4%, respaldada por las políticas de digitalización del transporte de la UE y la integración generalizada de ELDs para la logística transfronteriza y la gestión de la seguridad del conductor.
- Asia Pacífico representa el 27.1% y sigue siendo la región de más rápido crecimiento, impulsada por la rápida expansión logística, el crecimiento del comercio electrónico y la transformación digital en China, India y Japón.
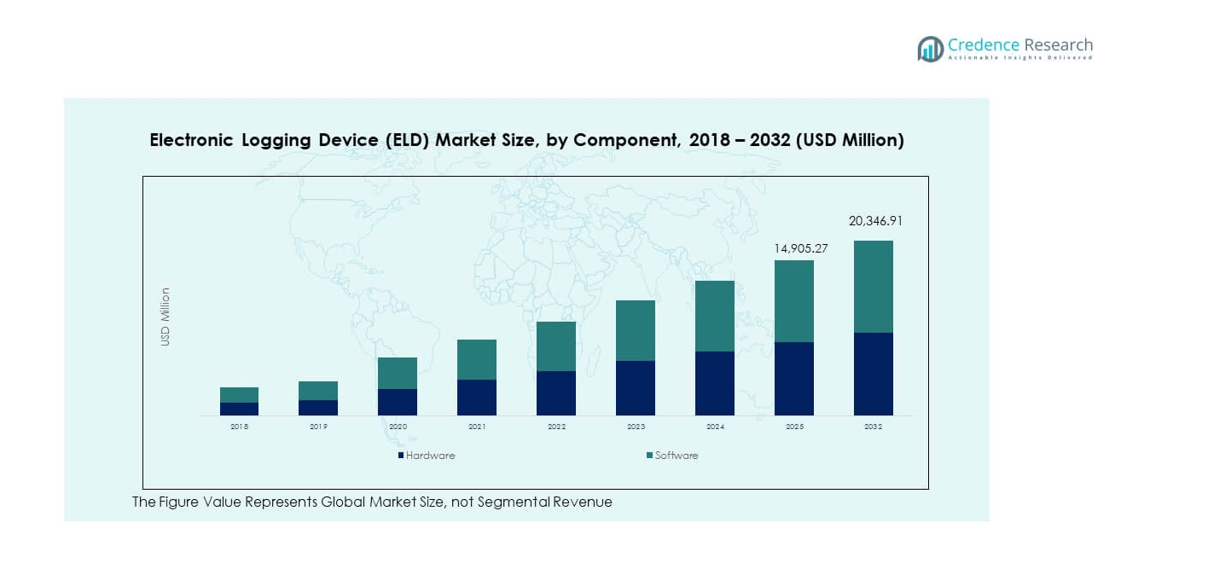
- El hardware representa casi el 60% de los ingresos del segmento debido a los requisitos de instalación regulatoria, mientras que el software mantiene alrededor del 40%, reflejando la creciente demanda de soluciones de gestión de cumplimiento y flotas impulsadas por análisis.
Impulsores del Mercado
Creciente Aplicación de Regulaciones de Cumplimiento Vehicular y Reglas de Horas de Servicio
Las estrictas regulaciones gubernamentales para la seguridad de flotas comerciales impulsan la fuerte adopción de dispositivos de registro electrónico. El mandato de ELD en EE. UU. y políticas globales similares hacen que el cumplimiento sea obligatorio para los transportistas. Las empresas de transporte dependen de registros digitales para reducir violaciones y mejorar la responsabilidad del conductor. El mercado de dispositivos de registro electrónico crece rápidamente a medida que las flotas modernizan sus operaciones. El seguimiento automatizado de datos reduce el papeleo, el error humano y los costos administrativos. Mejora la transparencia en la gestión de horas de conducción y uso del vehículo. La estricta aplicación por parte de las autoridades impulsa incluso a flotas más pequeñas a instalar dispositivos. La tecnología de cumplimiento se convierte en un requisito clave para los negocios en operaciones de transporte en todo el mundo.
- Por ejemplo, el ELD de Geotab mantiene una tasa de fallos de dispositivo general considerablemente inferior al 1%, muy por debajo de los estándares de la industria, asegurando un registro automático confiable del tiempo de conducción y datos del motor.
Enfoque Creciente en la Seguridad del Conductor, Eficiencia de la Flota y Monitoreo en Tiempo Real
Los operadores de flotas adoptan sistemas de telemática para mejorar la seguridad y el rendimiento del vehículo. El monitoreo en tiempo real permite a los gerentes rastrear el comportamiento del conductor y prevenir riesgos relacionados con la fatiga. Apoya la gestión eficiente de rutas y ayuda a reducir el uso innecesario de combustible. El mercado de dispositivos de registro electrónico se beneficia de la integración con sistemas GPS, IoT y en la nube. Las empresas de transporte obtienen visibilidad sobre los hábitos de conducción y niveles de cumplimiento. Reduce los riesgos de accidentes, aumenta la responsabilidad y mejora la productividad del conductor. La gestión basada en datos fortalece la toma de decisiones y la fiabilidad operativa. Las estrategias enfocadas en la seguridad continúan impulsando la inversión en soluciones de flotas conectadas.
Aumento de la Digitalización de Flotas y Transición hacia Operaciones Automatizadas
La automatización y la conectividad están transformando la logística de transporte en todo el mundo. Las empresas están digitalizando las operaciones de flotas para satisfacer la creciente demanda de transparencia y control. Los dispositivos de registro electrónico permiten un registro fluido en sistemas conectados. El mercado de dispositivos de registro electrónico se expande a medida que las empresas adoptan plataformas integradas. Esto apoya el mantenimiento predictivo y ayuda a gestionar el tiempo de inactividad de manera eficiente. Los operadores utilizan análisis digitales para planificar rutas y optimizar entregas. El crecimiento del comercio electrónico aumenta la necesidad de sistemas de seguimiento automatizados. La modernización de flotas sigue acelerando la transformación digital en las redes de transporte.
- Por ejemplo, la plataforma ELD de Omnitracs ofrece análisis basados en la nube y actualizaciones de software por aire que permiten un registro automatizado continuo y el cumplimiento de flotas. Su ecosistema conectado apoya la gestión de datos confiable y la visibilidad en tiempo real a través de diversas flotas comerciales.
Aumento de la Demanda de Reducción de Costos y Transparencia Operativa en Logística
Las empresas de transporte priorizan sistemas que mejoran el rendimiento y reducen los costos de combustible y mano de obra. Los dispositivos de registro electrónico simplifican la gestión del flujo de trabajo y reducen la entrada manual de datos. El mercado de dispositivos de registro electrónico gana impulso a medida que las empresas buscan un mejor control financiero. Ayuda a los gerentes a identificar ineficiencias en el uso de flotas y tiempo de inactividad. La presentación de datos transparente apoya la facturación precisa y la confianza del cliente. Las flotas con sistemas de seguimiento eficientes mejoran la rentabilidad y la confiabilidad del servicio. La combinación de cumplimiento, visibilidad y ahorros impulsa la adopción del mercado. La transparencia operativa sigue siendo un valor fundamental para la eficiencia logística en todo el mundo.
Tendencias del Mercado
Integración de Inteligencia Artificial y Análisis Predictivo en la Gestión de Flotas
La integración de IA transforma cómo las flotas utilizan los datos de los dispositivos de registro electrónico. El análisis predictivo ayuda a detectar riesgos antes de que causen averías o retrasos. Apoya modelos de puntuación de conductores que promueven mejoras en seguridad y cumplimiento. El mercado de dispositivos de registro electrónico evoluciona hacia la automatización inteligente. Ayuda a predecir necesidades de combustible, monitorear el mantenimiento y optimizar el tiempo de entrega. Las ideas impulsadas por IA aumentan la productividad y extienden la vida útil del vehículo. Las empresas valoran herramientas que combinan cumplimiento con previsión operativa. Los análisis avanzados redefinen los estándares de rendimiento de flotas modernas.
- Por ejemplo, DBB Software desarrolla plataformas de gestión de flotas impulsadas por IA que utilizan la integración de IoT y la nube para permitir el mantenimiento predictivo y optimizar el rendimiento del vehículo. Sus soluciones ayudan a mejorar la eficiencia operativa, la seguridad y la escalabilidad en sistemas de transporte conectados.
Creciente Uso de Plataformas en la Nube y Conectividad de Internet de las Cosas (IoT)
Las plataformas basadas en la nube simplifican la gestión de flotas a gran escala y el almacenamiento de datos. La conectividad IoT permite que los dispositivos sincronicen datos en tiempo real para mejorar la precisión. El mercado de dispositivos de registro electrónico se beneficia de este ecosistema de datos fluido. Conecta vehículos, conductores y administradores a través de paneles unificados. Las empresas analizan el rendimiento de las flotas desde cualquier ubicación. La conectividad en tiempo real mejora la toma de decisiones y la velocidad de respuesta. La escalabilidad de las soluciones en la nube atrae a servicios logísticos y de entrega globales. El intercambio continuo de datos fortalece la agilidad y confiabilidad operativa.
Emergencia de Ecosistemas de Movilidad Integrada a través de Redes de Transporte
La gestión de flotas ahora se alinea con ecosistemas de movilidad más amplios que incluyen vehículos eléctricos y flotas autónomas. Las plataformas integradas vinculan los dispositivos de registro electrónico (ELD) con sistemas logísticos inteligentes para un control en tiempo real. El mercado de dispositivos de registro electrónico se adapta a estos cambios en el ecosistema. Permite la interoperabilidad con diversas soluciones telemáticas y de gestión de transporte. Los operadores obtienen visibilidad a través de diferentes tipos de vehículos y modelos de servicio. Tal integración simplifica las operaciones y fortalece la eficiencia del cumplimiento. La creciente inversión en movilidad inteligente amplía las aplicaciones de productos. La evolución de la infraestructura conectada impulsa la adopción global.
- Por ejemplo, el Centro de Seguridad AI de Geotab evalúa el riesgo de colisión en flotas mixtas y predice incidentes utilizando datos de más de 100,000 millas recorridas, apoyando plataformas de movilidad inteligente integradas
Adopción de Soluciones Basadas en Datos para Cumplimiento Predictivo y Soporte de Decisiones
Las flotas dependen de software avanzado para anticipar riesgos de cumplimiento temprano. Las herramientas de cumplimiento predictivo ayudan a los gerentes a mantener registros sin verificaciones manuales. El mercado de dispositivos de registro electrónico adopta estas innovaciones digitales. Permite la armonización de datos entre agencias de inspección y transportistas. Los gerentes obtienen conocimientos predictivos que mejoran la fiabilidad de las decisiones. Las alertas en tiempo real apoyan acciones correctivas antes de que ocurran violaciones de reglas. Las empresas adoptan sistemas que simplifican los procesos de auditoría e informes. La automatización de datos continúa definiendo los futuros marcos de cumplimiento a nivel global.
Análisis de Desafíos del Mercado
Altos Costos de Implementación y Barreras de Integración entre Operadores de Pequeñas Flotas
Los gastos iniciales de hardware, instalación y software desafían a las empresas de transporte más pequeñas. Muchas pequeñas flotas retrasan la adopción de ELD debido a presupuestos limitados y falta de infraestructura digital. El mercado de dispositivos de registro electrónico enfrenta un crecimiento desigual entre tamaños de negocio. A menudo requiere capacitación, soporte técnico y actualizaciones de software. La integración con sistemas heredados se vuelve compleja para los operadores tradicionales. Limita la velocidad de adopción y aumenta los costos totales de propiedad. Algunas empresas permanecen reacias a invertir debido a un retorno de inversión incierto. La tensión financiera y operativa ralentiza la penetración en mercados sensibles a los costos.
Preocupaciones sobre la Privacidad de los Datos y Limitada Estandarización a través de Regulaciones Globales
Las preocupaciones sobre la seguridad de los datos y el acceso no autorizado siguen siendo significativas. Los conductores se preocupan por la vigilancia constante, mientras que los transportistas buscan una transmisión de datos segura. El mercado de dispositivos de registro electrónico debe alinearse con múltiples reglas regionales. Enfrenta desafíos en la estandarización de formatos de datos y sistemas de informes. Las leyes de privacidad difieren entre jurisdicciones, haciendo el cumplimiento complejo. Las empresas necesitan un cifrado fuerte y políticas de datos transparentes. Aumenta los costos de desarrollo de software y certificación. La construcción de confianza a través de plataformas seguras se vuelve crítica para la confianza del mercado a largo plazo.
Oportunidades del Mercado
Expansión en Regiones en Desarrollo con Creciente Infraestructura Logística y Regulación
Las economías emergentes expanden rápidamente su infraestructura logística y de transporte. Los gobiernos introducen leyes de cumplimiento digital para mejorar la seguridad y la responsabilidad. El mercado de dispositivos de registro electrónico ve un fuerte potencial de entrada en Asia y América Latina. Se beneficia del creciente comercio transfronterizo y programas de modernización. Los fabricantes locales invierten en soluciones ELD asequibles y específicas para la región. Las asociaciones con operadores de flotas aceleran la adopción de tecnología. Permite a los transportistas más pequeños cumplir con los estándares de seguridad en evolución. El crecimiento impulsado por la regulación crea nuevos canales de ingresos en mercados en desarrollo.
Adopción de Funciones Avanzadas como Mantenimiento Predictivo y Análisis Inteligente
Los fabricantes añaden análisis predictivo, IA y seguimiento de la salud del vehículo para atraer a las flotas. Estas funciones mejoran el valor más allá del cumplimiento al mejorar las perspectivas operativas. El mercado de dispositivos de registro electrónico evoluciona hacia la inteligencia de flotas integrada. Empodera a los gerentes para anticipar fallas y gestionar el rendimiento. Los análisis inteligentes apoyan la toma de decisiones y la evaluación comparativa del rendimiento. Las flotas que utilizan estos dispositivos logran mejoras medibles en eficiencia. Crea ahorros a largo plazo y apoya los objetivos de sostenibilidad. La evolución de los ELD en plataformas inteligentes asegura oportunidades de crecimiento continuo.
Análisis de Segmentación del Mercado:
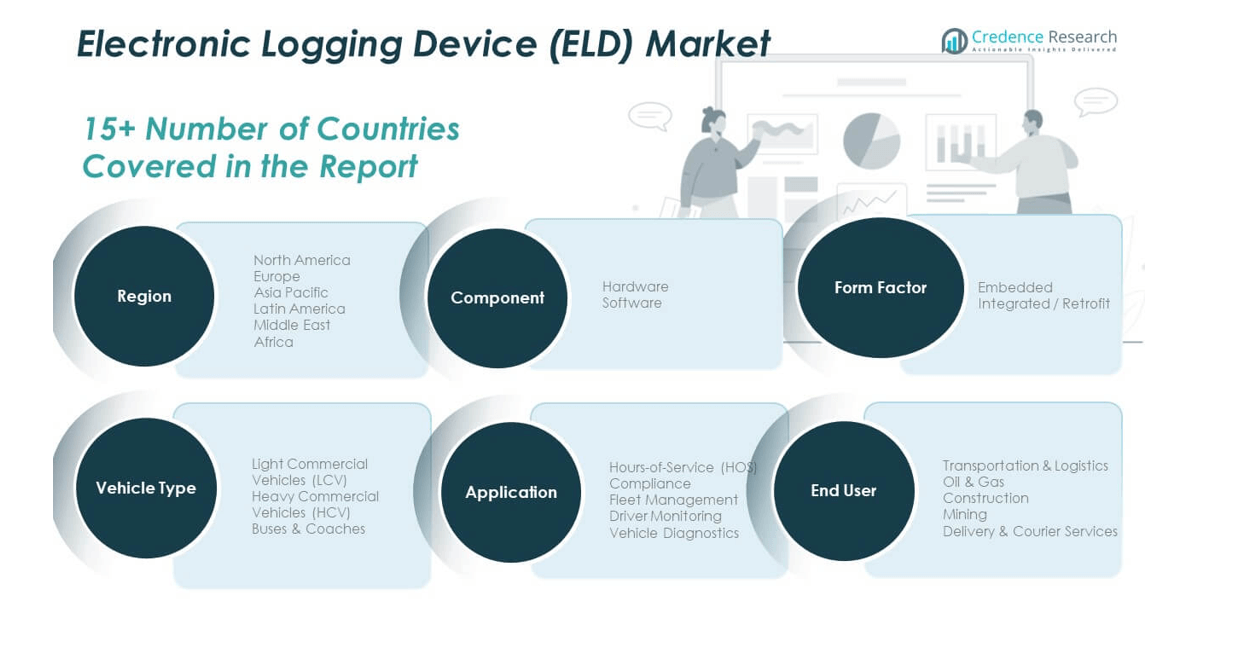
El mercado de dispositivos de registro electrónico está segmentado por componente, aplicación, usuario final, factor de forma y tipo de vehículo.
Por componente, el hardware tiene una participación mayor debido a la alta demanda de unidades de seguimiento duraderas y compatibles en flotas comerciales. El software crece de manera constante con la adopción de análisis de datos, integración en la nube y conectividad móvil que mejoran la precisión del informe en tiempo real y el cumplimiento. La integración entre plataformas de hardware y software mejora la automatización y la visibilidad de la flota, apoyando el control operativo sin problemas a través de redes de transporte.
- Por ejemplo, el hardware de MiX Telematics apoya el seguimiento de flotas y activos con un tiempo de actividad del sistema del 99.9%. El software crece de manera constante con la adopción de análisis de datos, integración en la nube y conectividad móvil que mejoran la precisión del informe en tiempo real y el cumplimiento.
Por aplicación, el cumplimiento de las Horas de Servicio (HOS) lidera debido a la estricta aplicación de las horas de trabajo del conductor. La gestión de flotas sigue, impulsada por la necesidad de una ruta eficiente y seguimiento de vehículos. El monitoreo del conductor y el diagnóstico del vehículo ganan impulso a medida que las flotas buscan mantenimiento predictivo y análisis de rendimiento para garantizar la seguridad y reducir el tiempo de inactividad. Por usuario final, el transporte y la logística dominan el panorama de la demanda, respaldados por un despliegue pesado de flotas. Los sectores de petróleo y gas, construcción y minería adoptan ELDs para el cumplimiento y la seguridad en operaciones remotas. Los servicios de entrega y mensajería expanden su uso para gestionar el aumento de volúmenes de entrega urbana.
- Por ejemplo, Lytx Compliance Services audita los registros de conductores de múltiples proveedores de ELD, procesa los datos en 24-48 horas y ofrece paneles para una visibilidad detallada del riesgo de cumplimiento.
Por factor de forma, los sistemas integrados ganan tracción en vehículos de nueva generación para una integración confiable, mientras que los dispositivos de adaptación siguen siendo populares entre las flotas existentes. Por tipo de vehículo, los vehículos comerciales pesados lideran la adopción debido a las obligaciones regulatorias y operaciones de larga distancia. Los vehículos comerciales ligeros y autobuses siguen a medida que el uso de ELD se expande a segmentos de pasajeros y entregas regionales. Esta diversa segmentación resalta la amplia relevancia industrial del mercado y el creciente alineamiento con la transformación digital de flotas.
Segmentación:
Por Componente
- Hardware
- Software
Por Aplicación
- Cumplimiento de Horas de Servicio (HOS)
- Gestión de Flotas
- Monitoreo de Conductores
- Diagnóstico de Vehículos
Por Usuario Final
- Transporte y Logística
- Petróleo y Gas
- Construcción
- Minería
- Servicios de Entrega y Mensajería
Por Factor de Forma
- Empotrado
- Integrado / Adaptable
Por Tipo de Vehículo
- Vehículos Comerciales Ligeros (LCV)
- Vehículos Comerciales Pesados (HCV)
- Autobuses y Autocares
Por Región
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Análisis Regional:
América del Norte
El tamaño del mercado de Dispositivos Electrónicos de Registro en América del Norte fue valorado en USD 5,262.50 millones en 2018, alcanzando USD 5,958.70 millones en 2024 y se anticipa que llegará a USD 8,466.39 millones para 2032, con un CAGR del 4.5% durante el período de pronóstico. América del Norte representa casi el 41.7% de la cuota de mercado global, impulsada por mandatos regulatorios tempranos y una fuerte adopción de la telemática. La regla de la Administración Federal de Seguridad de Autotransportes (FMCSA) de la región impone un estricto cumplimiento en las flotas comerciales, asegurando el uso casi universal de los ELDs. Se beneficia de la conectividad avanzada, alta digitalización de vehículos e infraestructura establecida de gestión de flotas. Proveedores clave como Samsara, Geotab y Omnitracs lideran la innovación con análisis habilitados por IA y sistemas de cumplimiento integrados. Las empresas de transporte en EE.UU., Canadá y México continúan expandiendo la integración de ELDs para mejorar la transparencia y la seguridad. Mantiene el liderazgo tecnológico a través de ecosistemas de software avanzados y modelos de servicio escalables que apoyan la expansión logística regional.
Europa
El tamaño del mercado de dispositivos de registro electrónico en Europa se valoró en 3,175.00 millones de USD en 2018, alcanzando los 3,486.77 millones de USD en 2024 y se anticipa que llegará a 4,674.76 millones de USD para 2032, con un CAGR del 3.8% durante el período de pronóstico. Europa contribuye con aproximadamente el 24.4% del mercado total, respaldada por la creciente automatización de flotas y políticas de transporte unificadas. La región se beneficia del paquete de movilidad de la UE y las directivas de tacógrafo digital que promueven la seguridad y el cumplimiento del conductor. Se enfatizan sistemas de transporte sostenibles que integran datos de ELD en marcos de conducción ecológica. Alemania, el Reino Unido y Francia siguen siendo los principales adoptantes con redes avanzadas de logística y seguimiento de vehículos. Los operadores de flotas invierten en ELD basados en la nube para informes y análisis multinacionales. La creciente demanda de visibilidad transfronteriza y eficiencia en el rendimiento impulsa la adopción entre los transportistas europeos. Continúa evolucionando hacia sistemas logísticos conectados y de bajas emisiones que se alinean con objetivos ambientales y operativos.
Asia Pacífico
El tamaño del mercado de dispositivos de registro electrónico en Asia Pacífico se valoró en 2,837.50 millones de USD en 2018, alcanzando los 3,401.99 millones de USD en 2024 y se anticipa que llegará a 5,377.71 millones de USD para 2032, con un CAGR del 5.9% durante el período de pronóstico. La región representa casi el 27.1% de la participación global, mostrando el ritmo de crecimiento más rápido a nivel mundial. El aumento de las actividades logísticas en China, India, Japón y el sudeste asiático impulsa altas tasas de adopción. Los gobiernos fomentan la digitalización del transporte a través de programas de flotas inteligentes y mandatos de seguimiento de vehículos. Gana tracción debido a la expansión del comercio electrónico, la inversión en infraestructura y la competitiva fijación de precios de la telemática. Los proveedores locales y globales colaboran para ofrecer soluciones ELD rentables y escalables. El mercado se beneficia del aumento de la conciencia sobre el cumplimiento, la seguridad vial y la gestión del rendimiento. Sigue siendo la región más dinámica, respaldada por la expansión industrial y la rápida modernización de flotas.
América Latina
El tamaño del mercado de dispositivos de registro electrónico en América Latina se valoró en 608.75 millones de USD en 2018, alcanzando los 687.85 millones de USD en 2024 y se anticipa que llegará a 886.51 millones de USD para 2032, con un CAGR del 3.3% durante el período de pronóstico. América Latina contribuye con alrededor del 4.9% de la participación global del mercado, con una adopción gradual respaldada por el progreso regulatorio y el crecimiento logístico. Países como Brasil y México muestran una implementación más fuerte debido a la modernización del transporte por carretera y la expansión del comercio regional. Se beneficia de la conciencia sobre la seguridad de las flotas y la demanda de eficiencia operativa en el transporte de larga distancia. Los proveedores locales desarrollan soluciones de adaptación asequibles para satisfacer los requisitos de las flotas regionales. El aumento de la inversión privada en logística digital impulsa la integración de sistemas entre los transportistas. El mercado se expande con la urbanización y el crecimiento del comercio electrónico, mejorando las capacidades de seguimiento y cumplimiento. Tiene potencial para una expansión constante a través de la armonización regulatoria y las innovaciones de flotas conectadas.
Oriente Medio
El tamaño del mercado de dispositivos de registro electrónico en Oriente Medio se valoró en 387.50 millones de USD en 2018, alcanzando los 408.98 millones de USD en 2024 y se anticipa que llegará a 510.82 millones de USD para 2032, con un CAGR del 2.9% durante el período de pronóstico. La región representa casi el 3.2% del mercado global, reflejando una adopción moderada impulsada por programas de modernización de flotas. Los países del CCG lideran el uso de ELD debido a iniciativas de transporte inteligente y el creciente sector de logística comercial. Se beneficia de la infraestructura digital y el aumento de la inversión en sistemas de transporte inteligentes. Las flotas de petróleo y gas utilizan ELD para mejorar la seguridad y el cumplimiento regulatorio. Los actores regionales se centran en integrar dispositivos con la telemática existente para el seguimiento de activos. Las asociaciones con proveedores globales apoyan la transferencia de tecnología y el monitoreo de cumplimiento. Continúa desarrollándose a través de operaciones de flotas diversificadas y el apoyo gubernamental para la automatización del transporte.
África
El tamaño del mercado de dispositivos electrónicos de registro en África se valoró en USD 228.75 millones en 2018, alcanzando USD 359.07 millones en 2024 y se anticipa que llegará a USD 430.73 millones para 2032, con un CAGR del 1.9% durante el período de pronóstico. África representa aproximadamente el 2.7% de la cuota de mercado global, mostrando etapas de adopción temprana pero un creciente interés en los sistemas de seguridad de flotas. Sudáfrica lidera el uso regional debido a su infraestructura de transporte comercial establecida. Se beneficia de proyectos logísticos financiados por donantes y una creciente conciencia digital. Los operadores de flotas locales adoptan ELDs para mejorar la visibilidad de activos y reducir el tiempo de inactividad. Los desafíos incluyen conectividad limitada y altos costos de implementación en economías más pequeñas. Los proveedores internacionales apuntan a asociaciones para expandir la cobertura en corredores emergentes. Tiene potencial a largo plazo a través de campañas de seguridad lideradas por el gobierno y la digitalización logística gradual en regiones comerciales clave.
Análisis de Jugadores Clave:
- Omnitracs
- Trimble Inc.
- Geotab Inc.
- Teletrac Navman
- Donlen Corporation
- Motive (anteriormente KeepTruckin)
- Verizon Connect
- Samsara Inc.
- EROAD
- AtlasTracker
- Gorilla Safety
- Pedigree Technologies
- Rand McNally
- Transflo
Análisis Competitivo:
El mercado de dispositivos electrónicos de registro presenta una intensa competencia entre varios proveedores globales. Empresas líderes como Geotab Inc., Samsara Inc., Omnitracs, Trimble Inc. y Verizon Connect compiten en la integración de hardware-software, capacidades analíticas y cobertura de cumplimiento normativo. Las empresas se diferencian ofreciendo telemática basada en la nube, herramientas de mantenimiento predictivo, modelos de precios escalables y soporte transregional. Proveedores más pequeños y de nicho intentan ganar cuota mediante kits de adaptación rentables o modelos de suscripción flexibles. El mercado recompensa la innovación en conectividad, análisis de datos y facilidad de implementación, lo que ejerce presión sobre las empresas para actualizar continuamente sus ofertas. La consolidación y las asociaciones estratégicas también configuran la dinámica competitiva. Es fundamental para los jugadores equilibrar las características de cumplimiento, la fiabilidad y las interfaces amigables para mantener o crecer sus posiciones en el mercado.
Desarrollos Recientes:
- En enero de 2025, Trimble se asoció con Qualcomm para lanzar una tecnología de posicionamiento ultraprecisa para vehículos pesados, ofreciendo una precisión a nivel de centímetros diseñada para mejorar la navegación y la seguridad de los camiones automatizados, con un despliegue comercial esperado para 2028.
- En febrero de 2024, Geotab Inc. se asoció con Daimler Trucks North America para integrar su plataforma MyGeotab con los camiones Daimler, mejorando la conectividad de datos y la gestión de flotas para operaciones de transporte.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en componente, aplicación, usuario final, factor de forma y tipo de vehículo. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- El mercado de dispositivos de registro electrónico experimentará un crecimiento constante impulsado por la modernización de flotas y mandatos regulatorios.
- La expansión de plataformas de análisis basadas en la nube aumentará la demanda de herramientas de cumplimiento conectadas y automatizadas.
- La integración de inteligencia artificial y aprendizaje automático mejorará la gestión predictiva de flotas y el monitoreo de conductores.
- El mercado presenciará una mayor adopción entre flotas pequeñas y medianas debido a modelos de suscripción ELD asequibles.
- El creciente énfasis en la eficiencia del combustible y la optimización de rutas impulsará la demanda de sistemas de gestión de flotas basados en datos.
- Las soluciones ELD integradas ganarán tracción en vehículos de próxima generación, reemplazando los modelos convencionales de conexión.
- La armonización regulatoria regional creará oportunidades para que las empresas de logística internacional estandaricen los sistemas ELD.
- Las asociaciones entre fabricantes de equipos originales (OEM) y proveedores de telemática fortalecerán la integración de hardware y software en las flotas.
- Las plataformas ELD evolucionarán hacia ecosistemas completos de telemática que apoyen flotas de vehículos eléctricos y operaciones logísticas autónomas.
- Los objetivos de sostenibilidad fomentarán el desarrollo de dispositivos ELD de bajo consumo y ecológicos con un rendimiento de ciclo de vida extendido.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el crecimiento proyectado del mercado de Dispositivos de Registro Electrónico (ELD)?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dispositivos de registro electrónico entre 2024 y 2032?
¿Cuáles son los principales impulsores del mercado de ELD?
¿Cómo benefician los ELD a las empresas?
¿Qué regiones están impulsando el crecimiento del mercado de ELD?
¿Cómo está influyendo la tecnología en el mercado de ELD?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dispositivos de Registro Electrónico Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dispositivos de Registro Electrónico Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14,303.36 million → 2032: USD 20,346.91 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dispositivos de Registro Electrónico Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dispositivos de Registro Electrónico Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dispositivos de Registro Electrónico Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dispositivos de Registro Electrónico Market Drivers
- 3.3 Mercado de Dispositivos de Registro Electrónico Market Restraints & Challenges
- 3.4 Mercado de Dispositivos de Registro Electrónico Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dispositivos de Registro Electrónico Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dispositivos de Registro Electrónico Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dispositivos de Registro Electrónico category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dispositivos de Registro Electrónico Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dispositivos de Registro Electrónico Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dispositivos de Registro Electrónico market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dispositivos de Registro Electrónico Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dispositivos de Registro Electrónico Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dispositivos de Registro Electrónico Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dispositivos de Registro Electrónico (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dispositivos de Registro Electrónico Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dispositivos de Registro Electrónico Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dispositivos de Registro Electrónico Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dispositivos de Registro Electrónico Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dispositivos de Registro Electrónico Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dispositivos de Registro Electrónico Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dispositivos de Registro Electrónico Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dispositivos de Registro Electrónico Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dispositivos de Registro Electrónico Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
