
Resumen del Mercado:
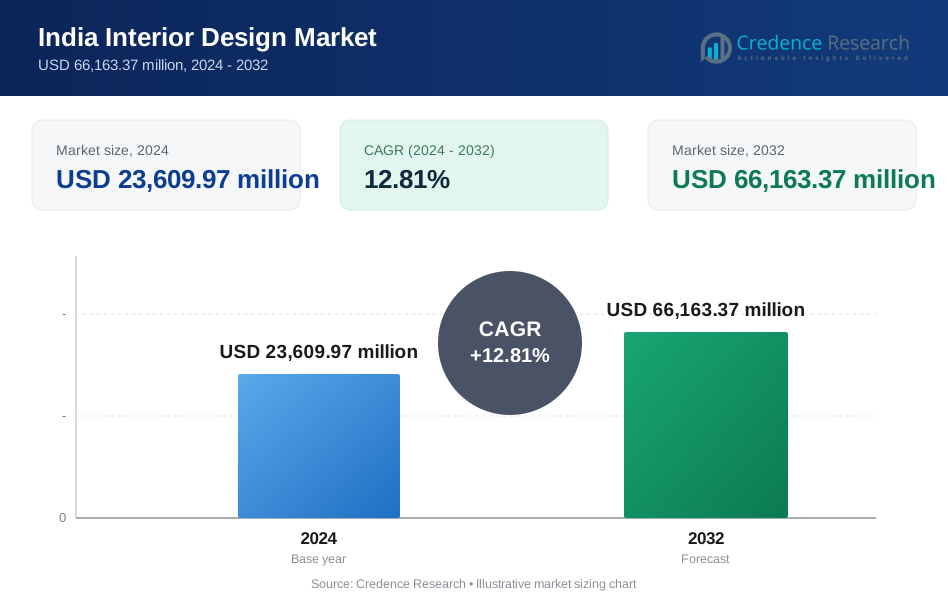
El tamaño del Mercado de Diseño de Interiores de India se valoró en USD 12,130.76 millones en 2018 a USD 23,609.97 millones en 2024 y se anticipa que alcanzará USD 66,163.37 millones para 2032, con un CAGR de 12.81% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Diseño de Interiores de India 2024 | USD 23,609.97 millones |
| Mercado de Diseño de Interiores de India, CAGR | 12.81% |
| Tamaño del Mercado de Diseño de Interiores de India 2032 | USD 66,163.37 millones |
El aumento de la urbanización impulsa una demanda constante de servicios profesionales de interiores en las ciudades. El crecimiento de la construcción residencial respalda fuertes carteras de proyectos para los diseñadores. La actividad de renovación del hogar aumenta debido a mejoras en el estilo de vida y familias nucleares. Las oficinas comerciales buscan diseños modernos para mejorar la productividad y la imagen de marca. Las cadenas minoristas invierten en la estética de las tiendas para atraer visitantes. La expansión de la hospitalidad impulsa la demanda de interiores temáticos. El aumento de los ingresos disponibles apoya la adopción de diseños premium. Las herramientas de visualización digital mejoran la confianza del cliente y la conversión de proyectos. Los jugadores organizados ganan confianza a través de la entrega estandarizada y la calidad del diseño.
Las ciudades de nivel I lideran la demanda debido a los altos ingresos y la densa actividad inmobiliaria. Mumbai, Delhi NCR y Bengaluru anclan proyectos residenciales premium. Las oficinas corporativas en centros tecnológicos apoyan la demanda de interiores comerciales. Las ciudades de nivel II muestran una rápida adopción debido a la migración urbana. Ciudades como Pune, Ahmedabad y Coimbatore emergen como mercados fuertes. Las regiones del sur y oeste se benefician del crecimiento planificado de la vivienda. Los mercados del norte ganan con la expansión de infraestructura y comercio minorista. Las regiones del este muestran una adopción gradual con el desarrollo urbano en mejora.

Perspectivas del Mercado:
- El mercado de diseño de interiores de India fue valorado en USD 12,130.76 millones en 2018, alcanzó USD 23,609.97 millones en 2024, y se proyecta que llegue a USD 66,163.37 millones para 2032, expandiéndose a una Tasa de Crecimiento Anual Compuesta (CAGR) del 12.81% durante el período de pronóstico.
- El sur de India (30%), el oeste de India (28%), y el norte de India (27%) dominan la demanda regional debido a la fuerte actividad de vivienda urbana, altos ingresos disponibles y grandes concentraciones de jugadores organizados en diseño de interiores.
- El este de India, con alrededor de un 15% de participación, emerge como la región de más rápido crecimiento, respaldada por el desarrollo de infraestructura urbana, el aumento de la construcción de viviendas y la creciente aceptación de servicios profesionales de interiores.
- Por modelo de servicio, Interiores Llave en Mano (Diseño + Ejecución) representan cerca de un 45% de participación, impulsados por la demanda de entrega integral, mientras que Interiores Modulares contribuyen con alrededor de un 35% de participación debido a la instalación más rápida y la calidad estandarizada.
- Servicios de Diseño Híbrido y Basado en Proyectos juntos representan cerca de un 20% de participación, respaldados por proyectos de renovación y clientes que buscan personalización parcial con presupuestos controlados.
Impulsores del Mercado:
Rápido Desarrollo de Viviendas Urbanas y Expansión de la Demanda Residencial Orientada al Estilo de Vida
El crecimiento de la vivienda urbana apoya la demanda sostenida de servicios de diseño profesional. Los compradores de viviendas buscan diseños funcionales y atractivo visual. El aumento de la oferta de apartamentos crea necesidades constantes de equipamiento interior. Las estructuras familiares nucleares influyen en las preferencias de diseño compacto. Los proyectos de vivienda premium demandan soluciones de interiores personalizadas. Los desarrolladores integran servicios de diseño para mejorar el valor de la propiedad. El mercado de diseño de interiores de India se beneficia de este cambio estructural en la vivienda. Apoya un flujo constante de proyectos en las regiones metropolitanas.
- Por ejemplo, el Grupo Lodha informó que más del 70% de los nuevos lanzamientos eran apartamentos de menos de 1,200 pies cuadrados, impulsando la demanda de diseño compacto.
Crecimiento del Bienes Raíces Comerciales y Necesidades de Modernización de Espacios de Trabajo Corporativos
La expansión corporativa impulsa la demanda de interiores de oficinas modernas. Las empresas priorizan la comodidad de los empleados y la eficiencia del espacio. Las empresas tecnológicas adoptan diseños colaborativos y flexibles. Los interiores enfocados en la marca apoyan la identidad y cultura corporativa. Las renovaciones de oficinas aumentan con las renovaciones de arrendamiento. Los espacios de co-working invierten en diferenciación estética. Esto impulsa contratos repetidos para las firmas de diseño. La demanda se mantiene estable en los distritos comerciales.
- Por ejemplo, WeWork India se expandió más allá de 8 millones de pies cuadrados en las principales ciudades, impulsando proyectos recurrentes de renovación de interiores.
Aumento de Ingresos Disponibles y Gasto del Consumidor en Mejoras del Hogar
El crecimiento de los ingresos fomenta el gasto en estética del hogar. Los hogares de clase media invierten en interiores personalizados. Los ciclos de renovación se acortan debido a las mejoras de estilo de vida. Los consumidores buscan cocinas modulares y sistemas de almacenamiento. Los servicios de diseño ganan preferencia sobre la carpintería no organizada. Las opciones de financiamiento facilitan las restricciones presupuestarias para los hogares. El mercado de diseño de interiores de India gana profundidad con este cambio. Apoya la demanda en todos los segmentos de ingresos.
Expansión de Infraestructura de Hospitalidad y Retail en Centros Urbanos
La construcción de hoteles aumenta la demanda de interiores temáticos. Los hoteles boutique buscan identidades de diseño únicas. Las cadenas minoristas se centran en diseños de tiendas inmersivos. Las expansiones de centros comerciales crean demanda para adaptaciones de inquilinos. Los establecimientos de alimentos y bebidas adoptan interiores de marca. Los modelos de franquicia dependen de la ejecución de diseño estandarizada. Esto crea ingresos recurrentes para los diseñadores. El crecimiento del turismo urbano sostiene este impulsor.
Tendencias del Mercado:
Creciente Adopción de Herramientas de Visualización de Diseño Digital y Compromiso del Cliente
Las firmas de diseño adoptan la visualización en 3D y recorridos virtuales. Los clientes obtienen claridad antes de la ejecución del proyecto. Las herramientas digitales reducen los ciclos de aprobación y revisiones. La precisión del diseño mejora la planificación de materiales. Las consultas remotas apoyan un mayor alcance de clientes. Las firmas más pequeñas adoptan software de diseño asequible. El mercado de diseño de interiores de India refleja este cambio digital. Mejora la transparencia y la confianza del cliente.
- Por ejemplo, Livspace utiliza herramientas de visualización en 3D que reducen el tiempo de finalización del diseño en casi un 30%.
Preferencia Creciente por Soluciones de Interiores Modulares y Acabados de Fábrica
Los consumidores prefieren muebles modulares para una instalación más rápida. Los acabados de fábrica aseguran estándares de calidad consistentes. Las cocinas modulares ganan fuerte aceptación urbana. Los armarios y sistemas de almacenamiento cambian a formatos modulares. Las unidades estandarizadas reducen la dependencia de mano de obra en el sitio. Las firmas de diseño se asocian con proveedores modulares. Apoya la entrega escalable de proyectos. La previsibilidad de costos mejora la confianza del cliente.
- Por ejemplo, IKEA India ofrece sistemas de cocina modulares con componentes estandarizados e instalación en semanas.
Enfoque Creciente en Materiales de Interiores Sostenibles y Ecológicos
Los clientes muestran interés en conceptos de diseño sostenible. Los diseñadores especifican pinturas y materiales con bajo contenido de COV. La optimización de la iluminación natural gana atención. La madera reciclada y los laminados ecológicos ven un mayor uso. Los interiores verdes se alinean con los objetivos de bienestar. Los proyectos comerciales adoptan certificaciones de sostenibilidad. El mercado de diseño de interiores de India refleja este cambio de preferencia. Apoya la diferenciación de diseño basada en el valor.
Profesionalización y Posicionamiento Liderado por Marcas entre Firmas de Diseño
Las firmas de diseño invierten en identidad de marca y portafolios. Los actores organizados adoptan procesos estandarizados. La calidad del servicio se convierte en un diferenciador clave. La presencia en línea influye en la adquisición de clientes. Las firmas muestran proyectos completados digitalmente. Las consultorías de diseño expanden operaciones en múltiples ciudades. Aumenta la estructura y visibilidad del mercado. Las expectativas de los clientes cambian hacia una entrega profesional.
Análisis de Desafíos del Mercado:
Alta Sensibilidad al Costo del Proyecto y Volatilidad del Presupuesto entre los Clientes
Los clientes a menudo revisan los presupuestos durante las fases de ejecución. Las fluctuaciones en los precios de los materiales afectan las estimaciones de costos. Las firmas de diseño enfrentan presión de márgenes en contratos fijos. La ingeniería de valor impacta el alcance del diseño. Los clientes sensibles al precio retrasan los ciclos de decisión. Las negociaciones extienden los plazos del proyecto. El mercado de diseño de interiores de India enfrenta riesgo de ejecución por este factor. Afecta más fuertemente a las firmas más pequeñas.
Estructura de Mercado Fragmentada y Restricciones en la Disponibilidad de Mano de Obra Calificada
Los jugadores desorganizados dominan los mercados locales. La inconsistencia en la calidad afecta la percepción del cliente. La escasez de mano de obra calificada impacta los cronogramas de los proyectos. Las brechas en la capacitación limitan la calidad de la ejecución del diseño. La movilidad laboral interrumpe la continuidad en los sitios. El cumplimiento de las normas de seguridad sigue siendo desigual. Esto crea desafíos operativos para las empresas. Escalar operaciones se vuelve complejo.

Oportunidades de Mercado:
Potencial de Expansión en Mercados Urbanos de Nivel II y III
Las ciudades más pequeñas presencian un aumento en el desarrollo inmobiliario. La migración urbana apoya el crecimiento de la demanda de vivienda. Los consumidores buscan apoyo profesional en diseño. Las firmas de diseño organizadas ingresan a regiones no explotadas. La menor competencia mejora el potencial de margen. Las plataformas digitales permiten la gestión remota de proyectos. El mercado de diseño de interiores de India gana alcance de expansión aquí. Apoya la diversificación geográfica a largo plazo.
Integración de Servicios de Diseño con Marcas Inmobiliarias y de Muebles
Los desarrolladores combinan servicios de interiores con ventas de viviendas. Las marcas de muebles ofrecen soluciones de diseño completas. Las asociaciones estratégicas mejoran la adquisición de clientes. La venta cruzada aumenta el valor promedio del proyecto. Las firmas de diseño obtienen flujos de proyectos estables. Las ofertas integradas reducen el esfuerzo del cliente. Fortalece la colaboración del ecosistema. La visibilidad de ingresos mejora para los jugadores organizados.
Análisis de Segmentación del Mercado:
Por Modelo de Servicio
La consultoría de diseño se centra en la planificación conceptual y el asesoramiento de distribución. Este segmento se adapta a clientes que gestionan la ejecución de manera independiente. Las soluciones de interiores llave en mano ofrecen responsabilidad total del proyecto. Los desarrolladores y propietarios prefieren este modelo por la certeza en el tiempo. Las soluciones de interiores modulares apoyan una instalación más rápida y una calidad consistente. Los apartamentos urbanos impulsan una fuerte demanda de cocinas y armarios modulares. Los servicios de diseño basados en proyectos atienden necesidades a corto plazo o de renovación. El mercado de diseño de interiores de India se beneficia de la adopción flexible de servicios entre tipos de clientes.
- Por ejemplo, Asian Paints ofrece soluciones de interiores llave en mano que cubren diseño, materiales y ejecución bajo un solo contrato.
Por Modelo de Ingresos
Los modelos basados en tarifas de diseño atraen a clientes conscientes del presupuesto que buscan orientación profesional. Este enfoque limita el riesgo de ejecución para las empresas. El diseño más ejecución genera un mayor valor de contrato por proyecto. Los clientes prefieren precios combinados por la claridad de costos. Los modelos basados en comisiones vinculan los ingresos del diseñador a asociaciones con proveedores. Este modelo se adapta a proyectos impulsados por muebles y materiales. Las ofertas basadas en suscripción o paquetes ganan tracción para servicios repetidos. Apoya el flujo de caja predecible y la retención de clientes.
- Por ejemplo, Urban Company proporciona servicios de interiores empaquetados con precios fijos, mejorando la retención de clientes repetidos.
Por Posicionamiento de Precio
Los interiores de mercado masivo se centran en la asequibilidad y diseños estándar. Este segmento gana tracción en viviendas de ingresos medios. Los interiores de gama media equilibran la personalización y el control de costos. Las familias urbanas impulsan una demanda constante aquí. Los interiores premium enfatizan el diseño a medida y materiales de alta gama. Las residencias de lujo y los proyectos de hospitalidad apoyan este segmento. La posición de precio refleja las preferencias de estilo de vida y la capacidad presupuestaria.
Por Estructura Operativa
Los jugadores organizados ofrecen procesos estandarizados y garantías. La confianza en la marca apoya la adquisición de clientes a gran escala. Los diseñadores no organizados e independientes dependen de redes locales. Este segmento compite en flexibilidad y servicio personalizado. Permanece prominente en ciudades más pequeñas y proyectos de renovación.
Segmentación:
Por Modelo de Servicio- Consultoría de Diseño
- Soluciones de Interiores Llave en Mano
- Soluciones de Interiores Modulares
- Servicios de Diseño Basados en Proyectos
- Basado en Honorarios de Diseño
- Diseño + Ejecución
- Basado en Comisiones
- Basado en Suscripción o Paquete
- Mercado Masivo
- Gama Media
- Premium
- Jugadores Organizados
- Diseñadores No Organizados / Independientes
- Norte de India
- Sur de India
- Oeste de India
- Este de India

Análisis Regional:
Perspectiva Regional del Sur de India
El sur de India posee casi el 30% de la demanda nacional. La región se beneficia de un fuerte crecimiento de la vivienda urbana. Bengaluru, Hyderabad y Chennai impulsan proyectos residenciales constantes. El empleo en el sector tecnológico apoya el gasto en interiores premium. Los consumidores prefieren soluciones llave en mano y modulares. Los jugadores organizados muestran una fuerte presencia en las ciudades metropolitanas. La demanda de renovación repetida sigue siendo alta.
Perspectiva Regional del Oeste y Norte de India
El oeste de India representa alrededor del 28% del mercado. Mumbai y Pune lideran los interiores residenciales y de oficinas de alto valor. Las ciudades de Gujarat apoyan la demanda de viviendas de gama media. El norte de India contribuye con cerca del 27%, liderado por Delhi NCR. Las oficinas corporativas y los proyectos de hospitalidad impulsan el crecimiento. La vivienda de lujo apoya la demanda de diseño premium. Ambas regiones muestran una adopción equilibrada en todos los segmentos de precios.
Perspectiva Regional del Este de India
El este de India representa casi el 15% de la demanda total. Kolkata ancla proyectos de interiores residenciales y comerciales. Bhubaneswar y Patna muestran actividad emergente. La sensibilidad al presupuesto apoya a los diseñadores independientes. Las empresas organizadas se expanden a través de formatos modulares. La infraestructura urbana mejora el acceso al mercado. La adopción de interiores profesionales continúa en aumento.
Análisis de Jugadores Clave:
- Livspace
- HomeLane
- Bonito Designs
- Decorpot
- Pepperfry (Interiores)
- DesignCafe
- Wudzo
- Spacewood
- Godrej Interio (Modular Residencial & Llave en Mano)
- Asian Paints
Análisis Competitivo:
El mercado de diseño de interiores en India muestra una estructura competitiva fragmentada pero en rápida organización. Los jugadores organizados compiten en confianza de marca, tiempos de entrega y ejecución estandarizada. Las plataformas digitales apoyan la adquisición de clientes y la transparencia en el diseño. Los proveedores de servicios llave en mano ganan cuota a través de ofertas integrales. Los especialistas en modulares se centran en la velocidad, el control de calidad y la escalabilidad. Los diseñadores independientes mantienen su relevancia mediante presencia local y personalización. Las asociaciones con desarrolladores mejoran la visibilidad de los proyectos. La adopción de tecnología fortalece la precisión del diseño y la planificación de costos. Favorece a las empresas con un fuerte control de la cadena de suministro. La competencia se intensifica a través de la disciplina de precios y la diferenciación de servicios.
Desarrollos Recientes:
- El fabricante de muebles modulares con sede en Nagpur, Spacewood, recibió una inversión de ₹300 crore de A91 Partners en noviembre de 2025 por una participación del 25 por ciento, valorando el negocio en general en ₹1,200 crore. La inyección de capital está destinada a acelerar la construcción de la marca, fortalecer las capacidades de fabricación, mejorar la tecnología, automatizar procesos y apoyar la adquisición de talento, ya que Spacewood apunta a expandir su presencia minorista de 35 tiendas exclusivas a más de 100 tiendas en toda la India en los próximos años. La empresa reportó ingresos de ₹600 crore en el año fiscal 25 y espera alcanzar ₹700 crore en el año fiscal 26, apuntando a un crecimiento anual del 25-30 por ciento mientras mantiene la rentabilidad. Spacewood también está considerando una cotización pública dentro de 4-5 años como parte de su estrategia de crecimiento a largo plazo.
- En un anuncio de adquisición significativo en septiembre de 2025, TCC Concept Limited, una empresa de servicios inmobiliarios y tecnológicos con sede en Pune, firmó un acuerdo preliminar para adquirir hasta el 100 por ciento de participación en Pepperfry, el principal mercado omnicanal de muebles y artículos para el hogar de India. La aprobación de la junta llegó en noviembre de 2025 para la adquisición del 98.98 por ciento de participación valorada en ₹661.47 crore, que se ejecutará a través de un acuerdo de intercambio de acciones donde TCC Concept emite aproximadamente 1.18 crore de acciones a los accionistas de Pepperfry. El acuerdo ya se ha completado a mediados de diciembre 15, 2025, sujeto a la aprobación de los accionistas y regulatoria, marcando una expansión estratégica de la presencia de TCC Concept en el espacio del comercio electrónico y el mercado digital. Esta adquisición representa un capítulo significativo para Pepperfry, que una vez fue valorada en $350 millones (₹3,100 crore) y se había estado preparando para una OPI en 2023 antes de enfrentar desafíos del mercado.
- Bonito Designs, la marca de diseño de interiores de hogares completos más grande de India, extendió su asociación premium con la icónica diseñadora de interiores Gauri Khan y el celebrado diseñador de moda Manish Malhotra en agosto de 2023, creando una colaboración de diseño exclusiva que promete revolucionar el mundo del diseño de interiores para los propietarios exigentes en Mumbai y Bengaluru. En julio de 2025, la empresa aseguró ₹81 crore (aproximadamente $9.5 millones) en nueva financiación de su inversor existente y empresa matriz Tomorrow Capital, marcando la primera gran financiación de la empresa en dos años. Esta financiación fue aprobada en mayo de 2025 con ₹51 crore ya recibidos y el monto restante esperado en breve. A pesar de la fuerte trayectoria de crecimiento de la empresa con ingresos operativos aumentando un 50 por ciento a ₹153.4 crore en el año fiscal 24 desde ₹104 crore en el año fiscal 23, la nueva ronda de financiación valoró a Bonito Designs en ₹531 crore, una disminución del 18 por ciento respecto a su valoración anterior de ₹650 crore en 2023.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en modelo de servicio, modelo de ingresos, posicionamiento de precios, estructura operativa y geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- Las empresas de diseño de interiores organizadas expandirán su presencia mediante modelos de entrega estandarizados y dirigidos por la marca.
- Las soluciones interiores modulares ganarán mayor aceptación debido a la instalación más rápida y la consistencia en la calidad.
- Las herramientas de visualización de diseño digital se convertirán en un requisito fundamental en los flujos de trabajo de interacción con el cliente.
- Las ciudades de nivel II y nivel III generarán nueva demanda a medida que la actividad de vivienda urbana continúe en aumento.
- Las asociaciones con desarrolladores inmobiliarios crearán flujos constantes de proyectos para los proveedores de servicios de interiores.
- La confianza en la marca y el soporte postventa influirán más fuertemente en las decisiones de selección de los clientes.
- Los materiales sostenibles y los conceptos de diseño ecológico verán una mayor adopción en proyectos residenciales.
- Las ofertas de servicios basadas en suscripción y paquetes atraerán a clientes recurrentes que buscan claridad en los costos.
- La integración de la cadena de suministro ayudará a las empresas a controlar los plazos y mejorar la eficiencia en la ejecución.
- El desarrollo de una fuerza laboral capacitada seguirá siendo esencial para apoyar el crecimiento escalable en el mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de diseño de interiores en India y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de diseño de interiores en India entre 2024 y 2032?
¿Qué segmento del mercado de diseño de interiores de India tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de diseño de interiores en India?
¿Quiénes son las empresas líderes en el mercado de diseño de interiores en India?
¿Qué región comandó la mayor parte del mercado de diseño de interiores de India en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Diseño de Interiores de India Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Diseño de Interiores de India Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 23,609.97 million → 2032: USD 66,163.37 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Diseño de Interiores de India Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Diseño de Interiores de India Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Diseño de Interiores de India Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Diseño de Interiores de India Market Drivers
- 3.3 Mercado de Diseño de Interiores de India Market Restraints & Challenges
- 3.4 Mercado de Diseño de Interiores de India Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Diseño de Interiores de India Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Diseño de Interiores de India Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Diseño de Interiores de India category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Diseño de Interiores de India Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Diseño de Interiores de India Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Diseño de Interiores de India market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Diseño de Interiores de India Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Diseño de Interiores de India Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Diseño de Interiores de India Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Diseño de Interiores de India (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Diseño de Interiores de India Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Diseño de Interiores de India Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Diseño de Interiores de India Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Diseño de Interiores de India Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Diseño de Interiores de India Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Diseño de Interiores de India Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Diseño de Interiores de India Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Diseño de Interiores de India Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Diseño de Interiores de India Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
