
Visión General del Mercado
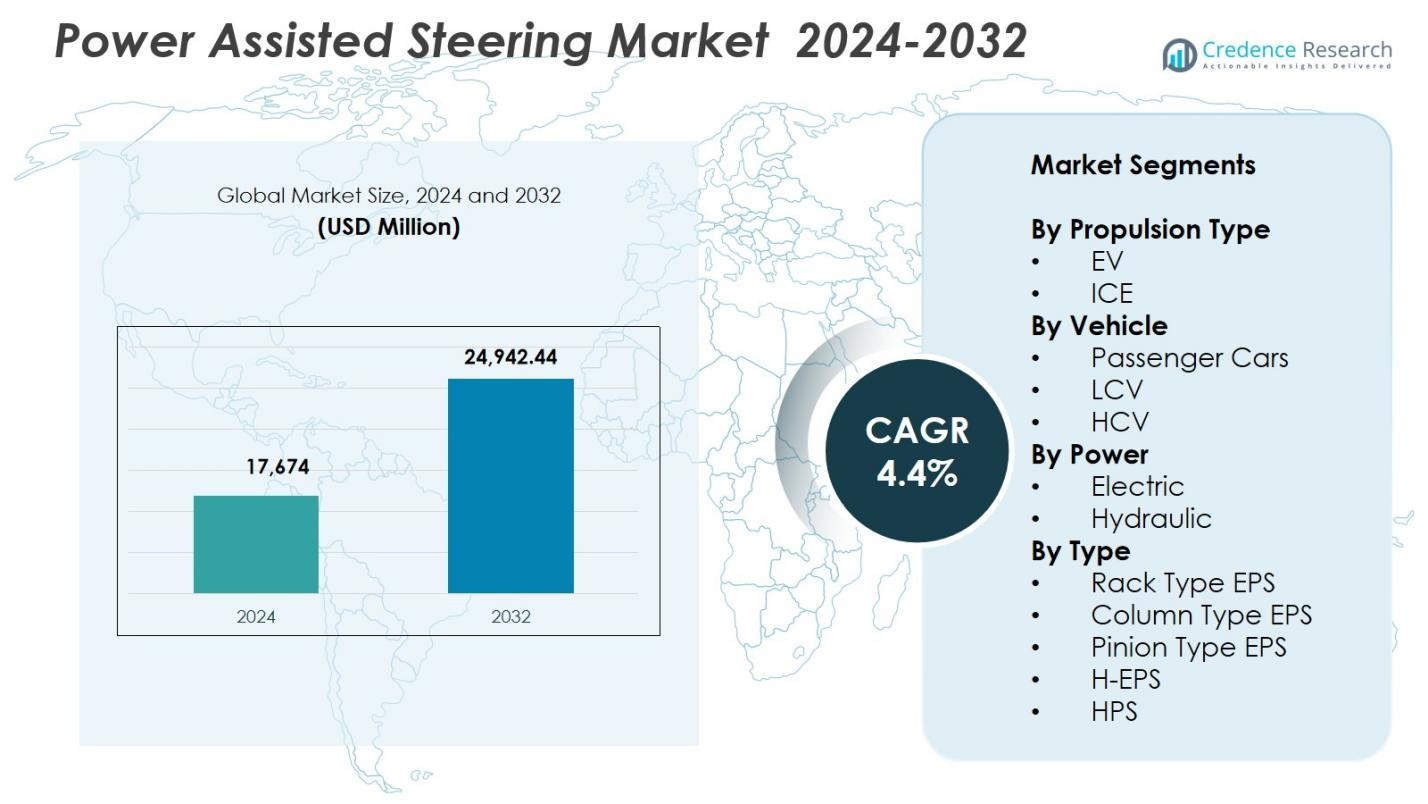
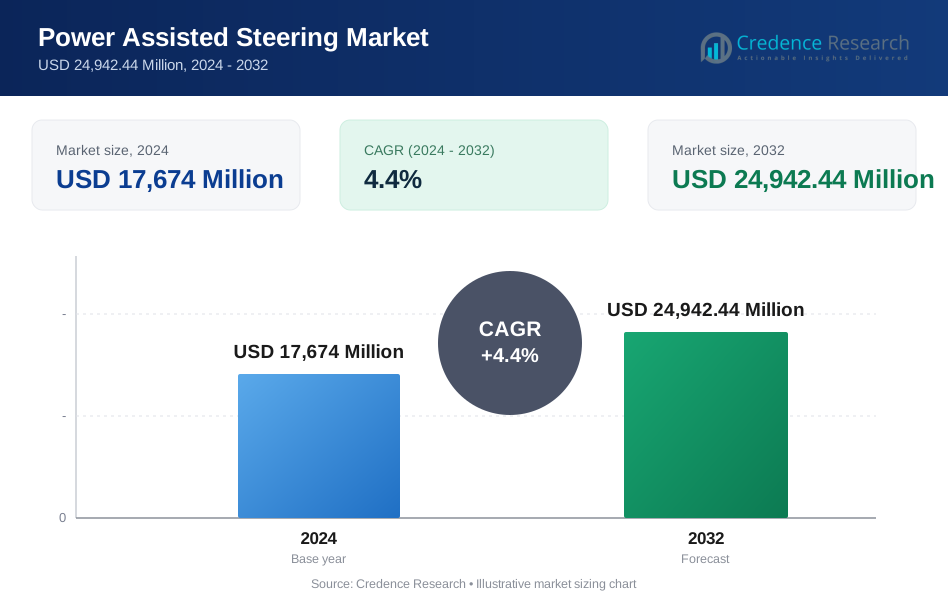
El tamaño del mercado de dirección asistida por potencia se valoró en USD 17,674 millones en 2024 y se anticipa que alcanzará USD 24,942.44 millones para 2032, con un CAGR del 4.4% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Dirección Asistida por Potencia 2024 | USD 17,674 millones |
| Mercado de Dirección Asistida por Potencia, CAGR | 4.4% |
| Tamaño del Mercado de Dirección Asistida por Potencia 2032 | USD 24,942.44 millones |
El mercado de dirección asistida por potencia está conformado por líderes como Robert Bosch GmbH, ZF Friedrichshafen AG, Denso Corporation, Hyundai Mobis, NSK Ltd., Hitachi Astemo, Showa Corporation, Mando Corporation, Thyssenkrupp AG y GKN Automotive, todos impulsando la innovación en tecnologías de dirección eléctrica, hidráulica y steer-by-wire. Estas empresas fortalecen su posición en el mercado mediante avances en sistemas EPS eficientes en energía, unidades de control integradas en software y arquitecturas preparadas para ADAS. Asia-Pacífico lidera el mercado de dirección asistida por potencia con una participación del 36.8%, respaldada por una alta producción de vehículos y rápida electrificación, seguida por Europa con un 32.1%, impulsada por estrictas normas de emisiones y una fuerte adopción de vehículos eléctricos en los principales centros automotrices.
Perspectivas del Mercado
- El mercado de dirección asistida por potencia se situó en USD 17,674 millones en 2024 y crecerá a un CAGR del 4.4% hasta 2032.
- La fuerte demanda de dirección asistida eléctrica impulsa la expansión del mercado, con EPS manteniendo una participación del 71.4% a medida que los OEM priorizan la eficiencia energética, la integración de ADAS y el mantenimiento reducido.
- Las tendencias clave incluyen el aumento de la adopción de vehículos eléctricos, la expansión de los sistemas steer-by-wire y el cambio hacia arquitecturas ligeras para mejorar el alcance del vehículo, el manejo y la precisión del control.
- Jugadores importantes como Bosch, ZF, Denso, Hyundai Mobis y NSK fortalecen su presencia en el mercado a través de innovaciones en módulos electrónicos, gestión de torque y tecnologías de dirección habilitadas por software.
- Asia-Pacífico lidera el mercado con una participación del 36.8%, impulsada por la alta producción de vehículos, seguida por Europa con un 32.1%; los automóviles de pasajeros dominan la segmentación de vehículos con una participación del 67.3%.
Análisis de Segmentación del Mercado:
Por Tipo de Propulsión:
El mercado de dirección asistida por potencia muestra una fuerte demanda en todas las categorías de propulsión, con los vehículos de combustión interna dominando el segmento con una participación del 78.6% en 2024, impulsados por su gran parque vehicular global y la producción sostenida en mercados emergentes. Las plataformas de combustión interna continúan adoptando sistemas avanzados de dirección asistida eléctrica (EPS) para cumplir con las normas de eficiencia y emisiones, apoyando un crecimiento constante. Los vehículos eléctricos tienen una participación del 21.4%, expandiéndose rápidamente a medida que los fabricantes de automóviles integran arquitecturas steer-by-wire y EPS ligeras para mejorar el alcance. El cambio hacia la electrificación, respaldado por regulaciones más estrictas y compromisos de electrificación de los OEM, sigue siendo el principal impulsor que acelera la adopción de vehículos eléctricos en el ecosistema de dirección.
- Por ejemplo, Nexteer Automotive lanzó su sistema de Dirección Eléctrica de Asistencia de Piñón Modular (mPEPS) en 2024, diseñado para ser rentable, flexible y escalable en plataformas de propulsión ICE, EV y mixtas, ayudando a los OEM a reducir los ciclos de desarrollo mientras mejora el rendimiento de la dirección a nivel mundial, incluidos los mercados de Asia-Pacífico.
Por Tipo de Vehículo:
Dentro de la categoría de vehículos, los Automóviles de Pasajeros lideran el Mercado de Dirección Asistida con un 67.3% de participación, respaldados por altos volúmenes de producción y una amplia integración de EPS para mejorar la economía de combustible, el confort y la maniobrabilidad. Los vehículos de pasajeros adoptan cada vez más módulos de dirección livianos y sistemas avanzados de asistencia al conductor (ADAS), fortaleciendo aún más el dominio del segmento. Los LCVs representan un 22.1% de participación, impulsados por el aumento de la actividad logística y la demanda de vehículos con mejor manejo. Los HCVs tienen un 10.6% de participación, con un crecimiento impulsado por mejoras en la asistencia hidráulica y la transición a sistemas electrohidráulicos para soportar cargas más pesadas y eficiencia en viajes largos.
- Por ejemplo, JTEKT Corporation suministra sistemas EPS integrados en automóviles de pasajeros para un control de dirección electrónica preciso que cumple con las normativas y las demandas de los consumidores por características ADAS.
Por Tipo de Energía:
En el segmento de tecnología de energía, la Dirección Eléctrica de Potencia (EPS) domina con un 71.4% de participación, impulsada por su superior eficiencia energética, compatibilidad con ADAS y creciente adopción en vehículos eléctricos y automóviles de pasajeros modernos. El EPS elimina la dependencia de fluidos hidráulicos, reduciendo los costos de mantenimiento y mejorando la capacidad de respuesta del vehículo, convirtiéndolo en la opción preferida entre los OEMs. Los sistemas hidráulicos mantienen un 28.6% de participación, sirviendo principalmente a vehículos comerciales y de servicio pesado donde se requieren altas fuerzas de dirección. El crecimiento en sistemas hidráulicos está respaldado por la demanda continua en flotas de construcción y la transición hacia arquitecturas electrohidráulicas que ofrecen mejor control y menor pérdida de energía.
Principales Impulsores de Crecimiento
Creciente Adopción de Sistemas de Dirección Eléctrica de Potencia (EPS)
El Mercado de Dirección Asistida experimenta un fuerte crecimiento debido a la transición generalizada de sistemas hidráulicos a Dirección Eléctrica de Potencia (EPS), impulsada por estándares globales de eficiencia de combustible e iniciativas de aligeramiento. El EPS reduce la pérdida de energía, mejora la maniobrabilidad y apoya la integración con características ADAS, convirtiéndolo en la solución preferida para plataformas de vehículos modernos. Los fabricantes de automóviles adoptan cada vez más el EPS para cumplir con las normas regulatorias y mejorar el confort del conductor, creando una demanda sostenida. El auge de las tecnologías de dirección por cable acelera aún más la adopción, reforzando al EPS como un motor central de la expansión del mercado.
- Por ejemplo, Knorr-Bremse presentó su primer sistema de dirección asistida eléctrica para autobuses en Busworld 2025. El sistema cuenta con capacidad de potencia bajo demanda para mejorar la seguridad de la dirección y reducir las emisiones en vehículos comerciales.
Expansión de Vehículos Eléctricos e Híbridos
La electrificación sigue impulsando significativamente el mercado de la dirección asistida, ya que los vehículos eléctricos e híbridos dependen completamente de sistemas de dirección eléctrica para un uso optimizado de energía e integración fluida con tecnologías de conducción autónoma. Los fabricantes de equipos originales (OEM) priorizan arquitecturas de dirección compactas y ligeras para extender el alcance del vehículo y mejorar la eficiencia del sistema, alimentando una fuerte demanda de mecanismos avanzados de asistencia eléctrica. Los incentivos gubernamentales, las regulaciones de emisiones y el desarrollo de infraestructura de carga aceleran aún más la adopción de vehículos eléctricos, apoyando directamente el crecimiento de los sistemas de dirección asistida eléctrica, que desempeñan un papel crítico en la habilitación de plataformas de movilidad de próxima generación.
- Por ejemplo, ZF Automotive Technology aumentó la producción de dirección asistida eléctrica en China para satisfacer la demanda de los fabricantes locales de vehículos eléctricos que adoptan la dirección asistida electrónicamente para mejorar la gestión de energía.
Aumento de la Producción de Vehículos y Avances Tecnológicos
El crecimiento global en la producción de vehículos de pasajeros y comerciales fortalece directamente la demanda de sistemas de dirección asistida, particularmente a medida que los OEM se centran en mejorar el rendimiento, la estabilidad y la seguridad de la dirección. Los avances tecnológicos, como el par de dirección controlado electrónicamente, los sensores integrados y los diagnósticos en tiempo real, mejoran la precisión de la conducción y reducen los requisitos de mantenimiento. La expansión en logística, el desarrollo de infraestructura y la movilidad urbana generan una necesidad adicional de soluciones avanzadas de dirección en todas las categorías de vehículos. Las inversiones continuas en I+D por parte de los fabricantes para optimizar la arquitectura de dirección y mejorar la durabilidad refuerzan aún más el crecimiento del mercado.
Tendencias y Oportunidades Clave
Integración de ADAS y Características de Conducción Autónoma
Una tendencia importante que está dando forma al mercado de la dirección asistida es la integración de los sistemas de dirección con tecnologías ADAS y de conducción autónoma. La dirección asistida desempeña un papel fundamental en el mantenimiento de carril, el estacionamiento automatizado y las maniobras de asistencia al conductor, creando oportunidades para que los OEM y proveedores innoven en sistemas de alta precisión e integrados con sensores. A medida que los fabricantes avanzan hacia la automatización de Nivel 2+ y Nivel 3, aumenta la demanda de módulos de dirección capaces de soportar actualizaciones por aire, redundancia y mecanismos a prueba de fallos, abriendo nuevas vías para el desarrollo tecnológico y la diferenciación.
- Por ejemplo, Hyundai Mobis está desarrollando sistemas de dirección asistida eléctrica (EPS) de próxima generación con actuadores inteligentes que mejoran la estabilidad del vehículo, reducen el consumo de energía y mejoran la retroalimentación del conductor a través de asistencia en el mantenimiento de carril en tiempo real y control de par adaptativo.
Cambio Hacia Arquitecturas de Dirección por Cable y Ligeras
La tecnología de dirección por cable presenta una oportunidad significativa a medida que los fabricantes buscan soluciones de dirección ligeras y altamente eficientes que eliminen los enlaces mecánicos. Esta tendencia permite un control preciso, reduce las vibraciones y mejora la flexibilidad del diseño del habitáculo mientras mejora la compatibilidad con plataformas de vehículos eléctricos. Los materiales ligeros y los módulos electrónicos compactos apoyan aún más las ganancias de eficiencia, alineándose con los objetivos globales de sostenibilidad y rendimiento. A medida que los organismos reguladores aprueban cada vez más los sistemas de dirección por cable para su uso en carretera, los proveedores están posicionados para capitalizar la creciente demanda de soluciones de dirección de próxima generación.
- Por ejemplo, ZF Friedrichshafen AG y Nio lanzaron un sistema steer-by-wire en el vehículo eléctrico Nio ET9. La configuración completamente electrónica utiliza un actuador de volante, un actuador de engranaje de dirección redundante y software avanzado para ajustar dinámicamente la relación de dirección según la velocidad y las condiciones, mejorando la maniobrabilidad y la seguridad.
Desafíos Clave
Alto Costo de las Tecnologías de Dirección Avanzadas
La transición a sistemas eléctricos y steer-by-wire introduce desafíos de costo sustanciales, particularmente para los segmentos de vehículos sensibles al precio. Los módulos electrónicos avanzados, sensores, actuadores e integración de software aumentan significativamente los gastos de fabricación, limitando la adopción en vehículos de bajo costo y de nivel de entrada. Los fabricantes de equipos originales (OEM) enfrentan presión para equilibrar los beneficios de rendimiento con la eficiencia de costos mientras aseguran la fiabilidad a largo plazo. Además, la necesidad de pruebas especializadas, validación y cumplimiento de seguridad eleva aún más los costos de desarrollo, creando barreras para fabricantes más pequeños y ralentizando el despliegue generalizado de tecnologías de dirección premium.
Complejidad en la Integración del Sistema y Preocupaciones de Fiabilidad
Integrar sistemas de dirección asistida por potencia modernos con la electrónica del vehículo, módulos ADAS y redes de comunicación crea complejidad en la ingeniería y aumenta las preocupaciones de fiabilidad. Las fallas en los componentes electrónicos de dirección pueden representar riesgos de seguridad, requiriendo redundancia robusta, protecciones de ciberseguridad y capacidades de diagnóstico avanzadas. Los fabricantes deben asegurar una comunicación fluida entre los sistemas de dirección y las unidades de control a bordo mientras previenen la interferencia de señales. A medida que las arquitecturas de los vehículos se vuelven más impulsadas por software, la carga de mantener la fiabilidad del sistema, la certificación de seguridad y el cumplimiento de estándares regulatorios en evolución sigue siendo un desafío operativo significativo.
Análisis Regional
América del Norte
América del Norte ocupa una posición significativa en el Mercado de Dirección Asistida por Potencia, representando un 28.4% de participación en 2024, impulsada por la alta adopción de sistemas de Dirección Asistida Eléctrica (EPS) en vehículos de pasajeros y comerciales. La fuerte penetración de vehículos eléctricos en EE.UU. y Canadá apoya la demanda de arquitecturas de dirección avanzadas integradas con funciones ADAS. La región se beneficia de la presencia de importantes OEMs automotrices y proveedores que invierten en tecnologías de dirección innovadoras, incluyendo sistemas steer-by-wire y electrohidráulicos. Los requisitos regulatorios para la eficiencia de combustible y la seguridad aceleran aún más el cambio hacia soluciones de dirección ligeras y controladas electrónicamente, fortaleciendo el crecimiento del mercado regional.
Europa
Europa comanda un 32.1% de participación en el Mercado de Dirección Asistida por Potencia, impulsada por fuertes centros de fabricación automotriz en Alemania, Francia, Italia y el Reino Unido. La región lidera en la integración de EPS debido a políticas de emisión estrictas y la rápida expansión de plataformas de vehículos híbridos y eléctricos. Los OEMs europeos priorizan sistemas de dirección de precisión para mejorar la dinámica de conducción, la sostenibilidad y la compatibilidad con ADAS. El impulso hacia la movilidad autónoma y las arquitecturas de vehículos ligeros acelera aún más la adopción de módulos de dirección avanzados. Las inversiones continuas de marcas automotrices premium en sistemas de dirección orientados al rendimiento y definidos por software refuerzan la posición dominante de Europa en el mercado global.
Asia-Pacífico
Asia-Pacífico sigue siendo la región más grande y de más rápido crecimiento, con una participación del 36.8% en el mercado de dirección asistida, respaldada por la alta producción de vehículos en China, India, Japón y Corea del Sur. La rápida urbanización, el aumento de los ingresos disponibles y el incremento en las ventas de automóviles de pasajeros impulsan una fuerte demanda de sistemas de dirección asistida eléctrica e hidráulica. Los fabricantes de automóviles en la región integran cada vez más EPS en vehículos de mercado masivo para cumplir con las expectativas de eficiencia y confort. La expansión de la fabricación de vehículos eléctricos y los incentivos gubernamentales impulsan aún más la demanda de soluciones avanzadas de dirección. Las continuas actualizaciones tecnológicas y las capacidades de producción rentables posicionan a Asia-Pacífico como el motor clave de crecimiento del mercado global.
América Latina
América Latina representa una participación del 5.6% en el mercado de dirección asistida, impulsada por un crecimiento constante en la demanda de automóviles de pasajeros en Brasil, México y Argentina. La creciente adopción de EPS en vehículos de gama media y la modernización continua de las instalaciones de fabricación automotriz contribuyen a la expansión del mercado. Aunque los sistemas hidráulicos siguen siendo predominantes debido a consideraciones de costo, los OEMs se están desplazando cada vez más hacia soluciones eléctricas para mejorar la eficiencia del combustible y reducir los requisitos de mantenimiento. La recuperación económica, las crecientes necesidades de transporte urbano y las inversiones continuas de fabricantes de automóviles globales fortalecen las perspectivas de la región, apoyando una demanda moderada pero consistente de tecnologías avanzadas de dirección.
Oriente Medio y África
La región de Oriente Medio y África tiene una participación del 7.1% en el mercado de dirección asistida, respaldada por el aumento en las ventas de vehículos en los EAU, Arabia Saudita y Sudáfrica. La adopción de sistemas EPS crece de manera constante a medida que los gobiernos implementan regulaciones de eficiencia de combustible y los OEMs expanden sus carteras de productos en la región. La demanda de vehículos comerciales, impulsada por los sectores de construcción y logística, sostiene la necesidad de sistemas de dirección hidráulica y electro-hidráulica. El aumento de las importaciones de automóviles de pasajeros tecnológicamente avanzados y los proyectos de desarrollo de infraestructura a largo plazo estimulan aún más el crecimiento del mercado. Sin embargo, las disparidades económicas y la capacidad limitada de fabricación local plantean desafíos continuos para la adopción a gran escala.
Segmentaciones del mercado:
Por tipo de propulsión
- EV
- ICE
Por vehículo
- Automóviles de pasajeros
- LCV
- HCV
Por potencia
- Eléctrica
- Hidráulica
Por tipo
- EPS tipo cremallera
- EPS tipo columna
- EPS tipo piñón
- H-EPS
- HPS
Por geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de dirección asistida por potencia presenta a los principales actores como Robert Bosch GmbH, ZF Friedrichshafen AG, Denso Corporation, Hyundai Mobis, NSK Ltd., Hitachi Astemo, Showa Corporation, Mando Corporation, Thyssenkrupp AG y GKN Automotive. Estas empresas expanden activamente sus carteras a través de innovaciones en dirección asistida eléctrica (EPS), dirección por cable y sistemas electrohidráulicos para satisfacer la creciente demanda de eficiencia, seguridad e integración de ADAS. Los fabricantes invierten en materiales ligeros, módulos con sensores y arquitecturas definidas por software para mejorar la precisión de la dirección y el manejo del vehículo. Las asociaciones estratégicas con fabricantes de vehículos eléctricos, colaboraciones de I+D y la expansión de la producción regional fortalecen su presencia global. El mercado también es testigo de continuas actualizaciones tecnológicas, incluyendo gestión avanzada de torque, diagnósticos integrados y unidades de control optimizadas para energía. A medida que los fabricantes de automóviles se orientan hacia la electrificación y la movilidad autónoma, los principales proveedores intensifican la competencia al centrarse en soluciones de dirección de alto rendimiento y rentables que se alinean con los estándares regulatorios en evolución y las plataformas de vehículos de próxima generación.
Análisis de Jugadores Clave
- Mando Corporation (Corea del Sur)
- ZF Friedrichshafen AG (Alemania)
- NSK Ltd. (Japón)
- GKN Automotive (Reino Unido)
- Hyundai Mobis (Corea del Sur)
- Showa Corporation (Japón)
- Robert Bosch GmbH (Alemania)
- Denso Corporation (Japón)
- Thyssenkrupp AG (Alemania)
- Hitachi Astemo (Japón)
Desarrollos Recientes
- En enero de 2025, ZF Rane Automotive India Pvt Ltd anunció una colaboración entre ZF Friedrichshafen AG y Rane Group para introducir sistemas de dirección asistida eléctrica de cremallera y licenciar tecnología de EPS de columna para el mercado indio.
- En 2025, Astemo Ltd. (anteriormente Hitachi Astemo) se reestructuró y amplió su compromiso con la electrificación y los sistemas de dirección por cable como parte de su estrategia global para apoyar plataformas de vehículos eléctricos y autónomos.
- En junio de 2024, Hyundai Mobis implementó un sistema de inspección de calidad basado en IA acústica en su planta de fabricación de EPS en Changwon para detectar defectos en tiempo real.
- En julio de 2025, NSK Ltd. lanzó una aplicación interna de control de calidad impulsada por IA generativa para acelerar la validación de productos y mejorar la fiabilidad en su negocio de dirección asistida eléctrica.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Propulsión, Vehículo, Potencia, Tipo y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado experimentará un fuerte crecimiento a medida que los fabricantes de automóviles aceleren el cambio hacia la dirección asistida eléctrica en todas las clases de vehículos.
- La expansión de los vehículos eléctricos impulsará una adopción significativa de sistemas de dirección por cable para apoyar la movilidad autónoma y eficiente en energía.
- La integración de características ADAS aumentará la demanda de tecnologías de dirección de alta precisión y basadas en sensores.
- Las arquitecturas de dirección ligeras ganarán tracción a medida que los OEM se centren en mejorar la eficiencia y el rendimiento del vehículo.
- Los sistemas de dirección definidos por software emergerán como un enfoque central, permitiendo control avanzado, diagnósticos y actualizaciones por aire.
- Los vehículos comerciales adoptarán cada vez más la dirección electrohidráulica para mejorar el manejo de cargas y la seguridad.
- Las regulaciones globales de emisiones seguirán empujando a los OEM hacia soluciones de dirección totalmente eléctricas.
- La expansión de la fabricación regional apoyará la optimización de costos y fortalecerá la resiliencia de la cadena de suministro.
- La creciente demanda de personalización y unidades de dirección modulares fomentará la innovación entre los proveedores.
- El desarrollo de vehículos autónomos creará oportunidades a largo plazo para tecnologías de dirección altamente integradas y a prueba de fallos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de dirección asistida eléctrica y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de dirección asistida por potencia entre 2025 y 2032?
¿Qué segmento del mercado de dirección asistida por potencia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la dirección asistida por potencia?
¿Quiénes son las empresas líderes en el mercado de la dirección asistida por potencia?
¿Qué región comandó la mayor parte del mercado de dirección asistida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Dirección Asistida por Potencia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Dirección Asistida por Potencia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 17,674 Million → 2032: USD 24,942.44 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Dirección Asistida por Potencia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Dirección Asistida por Potencia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Dirección Asistida por Potencia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Dirección Asistida por Potencia Market Drivers
- 3.3 Mercado de Dirección Asistida por Potencia Market Restraints & Challenges
- 3.4 Mercado de Dirección Asistida por Potencia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Dirección Asistida por Potencia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Dirección Asistida por Potencia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Dirección Asistida por Potencia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Dirección Asistida por Potencia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Dirección Asistida por Potencia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Dirección Asistida por Potencia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Dirección Asistida por Potencia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Dirección Asistida por Potencia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Dirección Asistida por Potencia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Dirección Asistida por Potencia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Dirección Asistida por Potencia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Dirección Asistida por Potencia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Dirección Asistida por Potencia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Dirección Asistida por Potencia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Dirección Asistida por Potencia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Dirección Asistida por Potencia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Dirección Asistida por Potencia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Dirección Asistida por Potencia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Dirección Asistida por Potencia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
