
Panorama general del mercado de Data Lake:
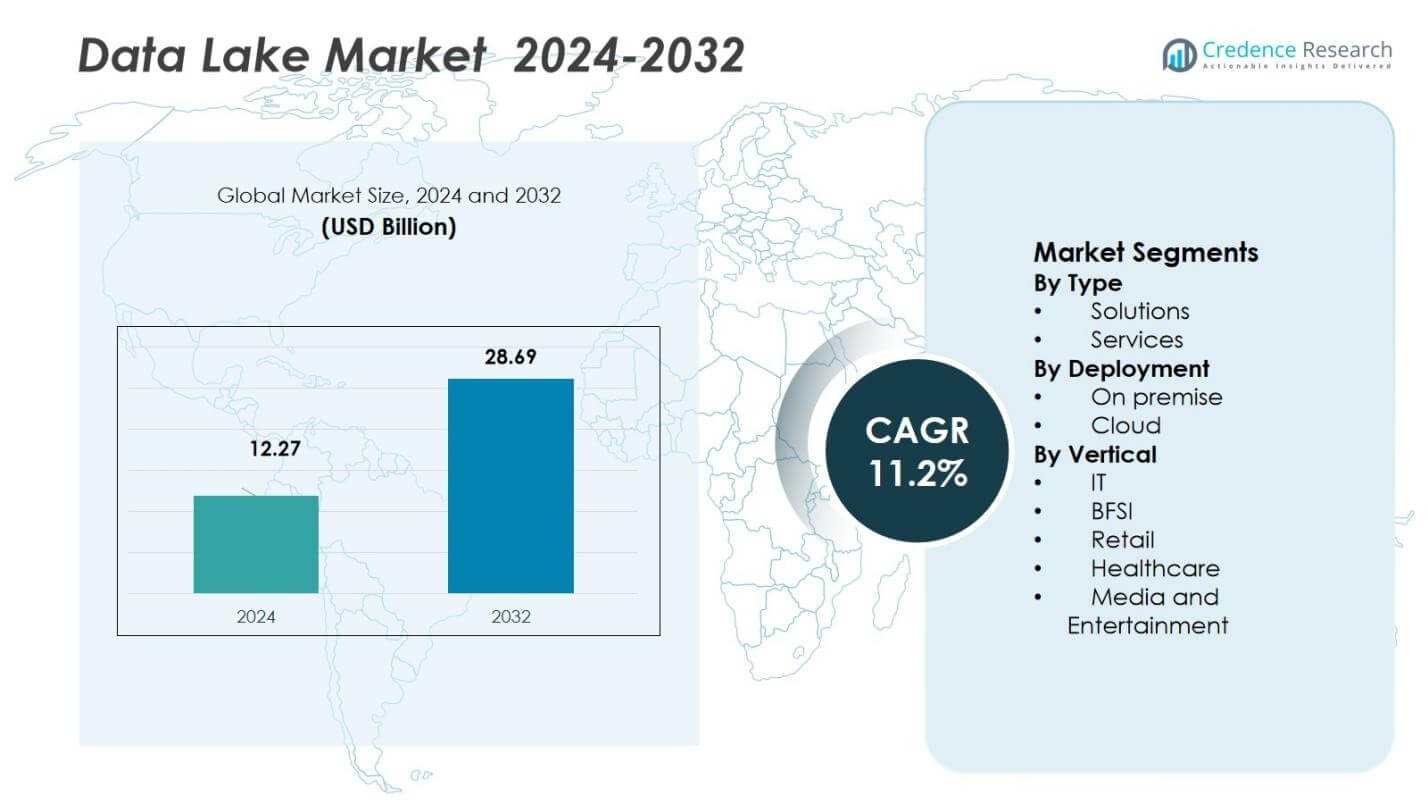
El tamaño del mercado de Data Lake se valoró en 12.270 millones de dólares en 2024 y se prevé que alcance los 28.690 millones de dólares en 2032, con una tasa de crecimiento anual compuesta (CAGR) del 11,2% durante el período de previsión.
| INFORME ATRIBUTO | DETALLES |
|---|---|
| Período histórico | 2020-2023 |
| Año base | 2024 |
| Período de pronóstico | 2025-2032 |
| Tamaño del mercado de Data Lake en 2024 | 12.270 millones de dólares |
| Mercado de Data Lake, CAGR | 11,2% |
| Tamaño del mercado de Data Lake en 2032 | 28.690 millones de dólares |
El mercado de Data Lake se caracteriza por la fuerte participación de proveedores tecnológicos líderes, como Amazon Web Services, Microsoft Corporation, Snowflake Inc., Oracle Corporation, Google LLC, Cloudera Inc., Teradata Corporation, SAS Institute Inc., Informatica Corporation y Dremio Corporation. Estas empresas compiten fortaleciendo arquitecturas nativas de la nube, mejorando la integración de datos y habilitando análisis basados en IA en diversos entornos empresariales. Norteamérica lidera el mercado global con una participación del 38,2 % en 2024, gracias a la adopción avanzada de la nube, una infraestructura digital sólida y la presencia de los principales proveedores. Europa y Asia-Pacífico le siguen como regiones clave de crecimiento, impulsadas por la aceleración de la transformación digital y la creciente demanda de plataformas analíticas escalables.
Análisis del mercado de Data Lake
- El mercado de Data Lake alcanzó los 12.270 millones de dólares en 2024 y se prevé que llegue a los 28.690 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 11,2% durante el período de previsión.
- El crecimiento del mercado está impulsado por el creciente volumen de datos empresariales, la rápida transformación digital y la creciente adopción de la IA, el aprendizaje automático y el análisis de macrodatos en las grandes empresas.
- Entre las principales tendencias se incluyen una fuerte migración hacia arquitecturas nativas de la nube, el crecimiento de los modelos de almacenamiento de datos en la nube (data lakehouse) y la creciente demanda de gobernanza unificada, análisis en tiempo real y marcos de datos específicos para cada sector.
- El panorama competitivo está liderado por AWS, Microsoft, Snowflake, Oracle, Google, Cloudera, Teradata, SAS, Informatica y Dremio, cuyas soluciones representan el 62,3% del segmento, mientras que el despliegue en la nube lidera con el 71,6%.
- A nivel regional, Norteamérica lidera con una cuota del 38,2%, seguida de Europa con el 26,7% y Asia-Pacífico con el 23,9%, gracias a la inversión en infraestructura en la nube, la adopción de la IA y la expansión de los ecosistemas digitales.
Análisis de segmentación del mercado de Data Lake
Por tipo
Las soluciones dominaron el mercado de Data Lake en 2024 con una cuota del 62,3 %, impulsadas por la creciente dependencia empresarial de plataformas avanzadas de integración, gobernanza y análisis de datos. Las organizaciones adoptan cada vez más conjuntos de soluciones escalables para gestionar el creciente volumen de datos procedentes de sistemas IoT, aplicaciones en la nube y fuentes de transmisión en tiempo real. Su capacidad para unificar datos estructurados y no estructurados, mejorar la accesibilidad a los datos y respaldar la obtención de información basada en IA/ML acelera su adopción en grandes empresas. Mientras tanto, los servicios de consultoría, implementación y gestión siguen expandiéndose a medida que las empresas buscan apoyo experto para la modernización de la arquitectura de datos y el despliegue de Data Lake nativos de la nube.
- Por ejemplo, AWS Lake Formation permitió a Capital One centralizar y proteger un volumen significativo de sus datos en todo su entorno de nube, lo que ha mejorado la eficiencia en el análisis y la gobernanza.
Mediante despliegue
En 2024, la implementación en la nube representó la mayor cuota de mercado, con un 71,6 %, impulsada por las rápidas iniciativas de transformación digital, una menor inversión inicial y la creciente preferencia por arquitecturas de lagos de datos flexibles y de pago por uso. Las empresas aprovechan cada vez más las plataformas en la nube para escalar la capacidad de almacenamiento, mejorar la velocidad de procesamiento e integrar sin problemas el análisis basado en IA. Los ecosistemas nativos de la nube que ofrecen proveedores como AWS, Microsoft y Snowflake también permiten la automatización, la ingesta de datos en tiempo real y controles de seguridad mejorados. La implementación local sigue siendo relevante para sectores altamente regulados que requieren una estricta soberanía de datos y un control total sobre conjuntos de datos confidenciales.
- Por ejemplo, AWS informó que sus clientes almacenaban más de 100 billones de objetos en Amazon S3, lo que demuestra la infraestructura de almacenamiento a hiperescala que respalda los modernos lagos de datos en la nube.
Por Vertical
El segmento de TI lideró el mercado de Data Lakes con una participación del 28,4 % en 2024, impulsado por la generación masiva de datos en los procesos de desarrollo de software, operaciones en la nube, ciberseguridad y gestión de servicios de TI. Este segmento se beneficia de la necesidad de plataformas de datos unificadas y de alto rendimiento, capaces de soportar análisis y automatización a gran escala. El sector BFSI le sigue de cerca, ya que las instituciones financieras adoptan Data Lakes para fortalecer la detección de fraudes, el modelado de riesgos y la personalización para el cliente. Los sectores minorista, sanitario y de medios y entretenimiento implementan cada vez más Data Lakes para gestionar datos de consumidores, historiales clínicos, contenido digital y cargas de trabajo de análisis predictivo, esenciales para la eficiencia operativa y la toma de decisiones en tiempo real.
Factores clave de crecimiento del mercado de Data Lake
Aumento del volumen de datos empresariales derivado de la transformación digital.
Un importante motor de crecimiento para el mercado de Data Lakes es el aumento exponencial del volumen de datos empresariales generado por las iniciativas de transformación digital. Organizaciones de todos los sectores generan conjuntos de datos masivos a partir de aplicaciones en la nube, dispositivos conectados, interacciones en redes sociales, sistemas transaccionales y flujos operativos en tiempo real. Las bases de datos y los almacenes de datos tradicionales no pueden almacenar, escalar ni procesar estos volúmenes crecientes de manera eficiente, lo que acelera la transición hacia lagos de datos flexibles. La capacidad de los lagos de datos para ingerir datos estructurados, semiestructurados y no estructurados a gran escala los convierte en elementos esenciales para las empresas que buscan extraer información útil. A medida que las empresas adoptan modelos digitales prioritarios, la demanda de sistemas unificados de almacenamiento de datos que admitan análisis en tiempo real, integración de IA e inteligencia predictiva sigue en aumento. Además, el auge de las implementaciones de IoT, la conectividad 5G y las plataformas de interacción digital con el cliente intensifican aún más la generación de datos, posicionando a los lagos de datos como un pilar fundamental para las estrategias de análisis a largo plazo.
- Por ejemplo, Netflix recopila y analiza más de un billón de eventos diarios a través de su sistema de procesamiento de datos, utilizando lagos de datos a escala de la nube para optimizar las recomendaciones de contenido y el rendimiento de la transmisión.
Creciente adopción de IA, aprendizaje automático y análisis avanzado
La rápida expansión de las aplicaciones de IA y aprendizaje automático está impulsando significativamente la adopción de lagos de datos, ya que estas tecnologías requieren conjuntos de datos diversos y a gran escala para el entrenamiento y la optimización de modelos. Los sistemas tradicionales tienen dificultades para proporcionar el volumen y la variedad de datos necesarios para implementar soluciones analíticas avanzadas de manera eficiente. Los lagos de datos permiten a las empresas almacenar datos históricos y en tiempo real en formatos nativos, lo que permite a los científicos de datos experimentar, diseñar funcionalidades y entrenar modelos sin requisitos de esquema restrictivos. Esta capacidad respalda innovaciones como la toma de decisiones automatizada, la detección de fraude, las recomendaciones personalizadas y el mantenimiento predictivo. Las organizaciones que aprovechan la información basada en IA dependen de los lagos de datos para mantener flujos de datos fluidos entre múltiples unidades de negocio, lo que garantiza la coherencia y la escalabilidad. Además, las herramientas analíticas de código abierto y nativas de la nube integradas en los lagos de datos modernos ofrecen un procesamiento acelerado, lo que mejora la inteligencia operativa. A medida que la adopción de IA/ML se extiende a todos los sectores, el papel de los lagos de datos para habilitar análisis de alto rendimiento continúa fortaleciéndose.
· Por ejemplo, Airbnb procesa más de un millón de eventos de usuario cada segundo y alimenta su lago de datos en la nube con miles de millones de eventos diarios para entrenar modelos de aprendizaje automático para la fijación dinámica de precios y la detección de fraudes.
Transición hacia arquitecturas nativas de la nube y almacenamiento rentable
La transición hacia arquitecturas nativas de la nube es otro factor clave que impulsa la expansión del mercado de Data Lakes, principalmente debido a la rentabilidad, la escalabilidad y la flexibilidad que ofrecen las plataformas en la nube. Las empresas migran cada vez más de sistemas locales a ecosistemas en la nube para gestionar la creciente demanda de almacenamiento sin grandes inversiones de capital. Los Data Lakes basados en la nube ofrecen almacenamiento altamente elástico, aprovisionamiento automatizado, seguridad integrada y conectividad fluida con servicios de análisis y aprendizaje automático. Esto reduce la complejidad de la infraestructura al tiempo que mejora el rendimiento para consultas y procesamiento a gran escala. Los principales proveedores de la nube también ofrecen herramientas optimizadas de gestión de datos, lo que permite a las organizaciones crear pipelines de análisis de extremo a extremo con una mínima sobrecarga operativa. Además, los modelos de pago por uso permiten a las empresas optimizar los costes de almacenamiento, especialmente para archivos y datos a los que se accede con poca frecuencia. A medida que la transformación digital se acelera a nivel mundial, los Data Lakes nativos de la nube siguen siendo la base preferida para el análisis en tiempo real, la elaboración de informes avanzados y las iniciativas de inteligencia empresarial basadas en IA.
Tendencias clave y oportunidades del mercado de Data Lake
Surgimiento de plataformas de datos unificadas con gobernanza integrada
Una de las tendencias de mercado más significativas es la aparición de plataformas de datos unificadas que combinan el almacenamiento de lagos de datos con capacidades avanzadas de gobernanza, catalogación y seguridad. Los lagos de datos tradicionales a menudo enfrentaban desafíos relacionados con la calidad y la capacidad de descubrimiento de los datos, lo que dio lugar al concepto de "pantanos de datos". Las arquitecturas modernas de lagos de datos abordan estas limitaciones mediante la integración de la aplicación de esquemas, la gestión de metadatos y el control de versiones. Este cambio representa una gran oportunidad para que las empresas utilicen datos de alta calidad para análisis, aplicaciones de IA y flujos de trabajo de cumplimiento normativo. El creciente interés en las regulaciones de privacidad de datos también impulsa la adopción de marcos de gobernanza unificada dentro de los lagos de datos. Los proveedores ofrecen cada vez más sistemas centralizados de monitoreo, seguimiento de linaje y control de acceso automatizado. A medida que las empresas buscan armonizar los activos de datos en entornos multinube e híbridos, las plataformas unificadas crean oportunidades para optimizar las operaciones de análisis, al tiempo que garantizan el cumplimiento normativo y la eficiencia operativa.
- Por ejemplo, el catálogo Unity de Databricks admite la gobernanza centralizada para más de 10.000 clientes globales, lo que permite el descubrimiento, el linaje y el control de acceso unificados a los datos en entornos de almacenamiento en la nube a escala de petabytes.
Expansión de soluciones de lago de datos específicas para cada sector.
El mercado de Data Lakes está experimentando una fuerte tendencia hacia soluciones específicas para sectores verticales como el financiero, sanitario, minorista y manufacturero. Estos sectores generan conjuntos de datos únicos (transacciones financieras, historiales clínicos, registros de la cadena de suministro, datos de sensores IoT y contenido multimedia) que requieren arquitecturas de datos y herramientas analíticas personalizadas. Los proveedores están desarrollando modelos sectoriales predefinidos, marcos de almacenamiento compatibles con el cumplimiento normativo y conectores específicos para acelerar la implementación. Esta tendencia crea importantes oportunidades de crecimiento, ya que las empresas priorizan soluciones alineadas con las necesidades regulatorias, el análisis del comportamiento del cliente y la optimización operativa. Por ejemplo, las instituciones financieras utilizan Data Lakes para la detección de fraudes y el modelado de riesgos, mientras que los proveedores de atención médica los emplean para el análisis clínico y la medicina de precisión. La creciente demanda de aplicaciones de IA verticalizadas refuerza aún más la necesidad de ecosistemas de Data Lakes especializados. A medida que las organizaciones modernizan sus operaciones, las soluciones de Data Lakes personalizadas presentan un gran potencial comercial para proveedores y prestadores de servicios.
- Por ejemplo, Kaiser Permanente gestiona los datos de historiales médicos electrónicos de más de 12,6 millones de miembros, alimentando lagos de datos a escala de petabytes para respaldar el análisis de la salud de la población y el apoyo a la toma de decisiones clínicas basado en inteligencia artificial.
Principales desafíos del mercado de Data Lake
Complejidades en seguridad de datos, privacidad y cumplimiento normativo
La seguridad de los datos y el cumplimiento normativo siguen siendo desafíos importantes que limitan la expansión del mercado de los lagos de datos. Dado que estos almacenan grandes volúmenes de información sensible —incluidas transacciones financieras, identidades de clientes, historiales médicos y propiedad intelectual—, se convierten en objetivos atractivos para los ciberataques. Garantizar controles de acceso, cifrado y monitorización adecuados en arquitecturas distribuidas puede resultar difícil, especialmente en implementaciones híbridas y multinube. El cumplimiento de normativas estrictas como el RGPD, la HIPAA y la PCI-DSS complica aún más los requisitos de gestión de datos. Muchas organizaciones tienen dificultades para mantener una gobernanza coherente en diversas fuentes de datos, lo que genera problemas como el acceso no autorizado, la fuga de datos y la asignación de linaje inexacta. Además, integrar conjuntos de datos diversos sin comprometer la privacidad introduce riesgos adicionales. Sin marcos de gobernanza sólidos y actualizaciones de seguridad continuas, los lagos de datos pueden exponer a las empresas a infracciones normativas y vulnerabilidades operativas, lo que limita su adopción en sectores altamente regulados.
Complejidad en la integración de datos, la gestión de la calidad y la disponibilidad de mano de obra cualificada.
Otro desafío importante radica en la complejidad asociada con la integración de datos, la gestión de la calidad de los datos y la escasez de profesionales capacitados para gestionar ecosistemas de data lake a gran escala. La integración de datos estructurados y no estructurados de múltiples sistemas requiere una profunda experiencia técnica y procesos de ingeniería de datos sofisticados. Las canalizaciones de ingesta mal gestionadas suelen generar datos inconsistentes, incompletos o duplicados, lo que reduce la precisión analítica. El mantenimiento de los metadatos, la garantía de la alineación del esquema y la implementación de reglas de gobernanza añaden más complejidad operativa. Además, la demanda de científicos de datos, arquitectos de la nube e ingenieros de aprendizaje automático supera con creces la oferta, lo que genera limitaciones de recursos para las empresas que intentan implementar data lakes a gran escala. La alta complejidad de la implementación y la dependencia de habilidades avanzadas suelen aumentar los costos y prolongar los plazos de implementación. Estos desafíos resaltan la necesidad de herramientas automatizadas, plataformas de bajo código y el desarrollo de personal cualificado para respaldar el crecimiento del mercado.
Análisis regional del mercado de Data Lake
América del norte
América del Norte dominó el mercado de Data Lakes en 2024 con una participación del 38,2 %, impulsada por una fuerte adopción de la nube, sólidos programas de transformación digital y la presencia de importantes proveedores de tecnología como AWS, Microsoft, Google y Snowflake. Las empresas de los sectores de servicios financieros, TI y salud implementan cada vez más Data Lakes para respaldar análisis avanzados, cargas de trabajo de IA/ML e informes regulatorios. La región se beneficia de marcos de gobernanza de datos maduros y una alta inversión en tecnologías de big data. El creciente volumen de datos empresariales, la expansión de los ecosistemas de IoT y la creciente demanda de información en tiempo real siguen fortaleciendo el liderazgo de América del Norte en el mercado global.
Europa
Europa representó el 26,7 % del mercado de Data Lakes en 2024, impulsada por la expansión de las iniciativas digitales en los sectores de manufactura, comercio minorista y servicios financieros. La región otorga gran importancia a la gobernanza de datos y al cumplimiento normativo del RGPD, lo que acelera la adopción de plataformas de Data Lake seguras y bien gobernadas. Países como Alemania, el Reino Unido y Francia lideran la inversión en la nube y el análisis basado en IA, lo que impulsa la demanda de marcos de almacenamiento y procesamiento de datos escalables. Los crecientes esfuerzos de modernización de la industria, incluidos los proyectos de Industria 4.0 y movilidad inteligente, refuerzan aún más la necesidad de Europa de una gestión de datos unificada y capacidades analíticas en tiempo real.
Asia-Pacífico
La región Asia-Pacífico representó el 23,9 % del mercado de Data Lake en 2024 y sigue siendo la de mayor crecimiento debido a la rápida adopción de la nube, la expansión de los ecosistemas digitales y el aumento de las inversiones empresariales en IA, big data e IoT. China, India, Japón y Corea del Sur lideran el crecimiento a medida que las empresas modernizan su infraestructura de TI y migran hacia arquitecturas nativas de la nube. El auge del comercio electrónico, las fintech, la fabricación inteligente y las aplicaciones de atención médica conectada impulsan una importante generación de datos, acelerando la adopción de plataformas de data lake escalables. La transformación digital impulsada por los gobiernos y la creciente demanda de inteligencia empresarial en tiempo real fortalecen la expansión del mercado de Asia-Pacífico a largo plazo.
América Latina
Latinoamérica alcanzó una participación del 6,4 % en 2024, impulsada por el auge de las iniciativas de transformación digital en los sectores de servicios financieros, telecomunicaciones, comercio minorista y gobierno. Países como Brasil, México y Chile están adoptando cada vez más análisis basados en la nube, lo que impulsa la demanda de soluciones de data lake rentables y escalables. Las empresas se centran en mejorar el análisis de clientes, optimizar la eficiencia operativa y respaldar la toma de decisiones en tiempo real. A pesar de desafíos como la infraestructura en la nube desigual y la limitada experiencia en análisis avanzado, la región experimenta un crecimiento constante a medida que las organizaciones invierten en la modernización de big data y expanden sus ecosistemas de servicios digitales.
Oriente Medio y África
La región de Oriente Medio y África representó el 4,8 % del mercado de Data Lakes en 2024, impulsada por la creciente adopción de plataformas en la nube, las iniciativas de ciudades inteligentes y la transformación digital en organizaciones de telecomunicaciones, servicios financieros y el sector público. Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica lideran la implementación regional, ya que las empresas integran Data Lakes para mejorar la automatización, la ciberseguridad y la inteligencia operativa. Las inversiones en IA, IoT y programas gubernamentales digitales a gran escala generan volúmenes de datos cada vez mayores, lo que impulsa la necesidad de marcos avanzados de almacenamiento y análisis. Las continuas mejoras en la infraestructura y la expansión del ecosistema en la nube siguen impulsando el crecimiento del mercado.
Segmentación del mercado de lagos de datos
Por tipo
- Soluciones
- Servicios
Mediante despliegue
- En las instalaciones
- Nube
Por Vertical
- ÉL
- BFSI
- Minorista
- Cuidado de la salud
- Medios de comunicación y entretenimiento
Por geografía
- América del norte
- PIOJO
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- Porcelana
- Japón
- India
- Corea del Sur
- Sudeste asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de Latinoamérica
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama competitivo del mercado de Data Lake
El panorama competitivo del mercado de Data Lakes se caracteriza por la fuerte presencia de proveedores tecnológicos globales, proveedores de plataformas en la nube y especialistas en gestión de datos que ofrecen soluciones escalables, seguras y basadas en análisis. Empresas líderes como Amazon Web Services, Microsoft Corporation, Snowflake Inc., Oracle Corporation, Google LLC, Cloudera Inc., Teradata Corporation, SAS Institute Inc., Informatica Corporation y Dremio Corporation compiten activamente mejorando la integración de datos, la gobernanza y las capacidades de análisis habilitadas por IA. Estos proveedores se centran en expandir las arquitecturas nativas de la nube, mejorar el procesamiento de datos en tiempo real e integrar herramientas avanzadas de aprendizaje automático para fortalecer la eficiencia de la plataforma. Las alianzas estratégicas, las innovaciones de productos y los modelos de soporte multi-nube son fundamentales para obtener una ventaja competitiva. A medida que las empresas adoptan cada vez más arquitecturas de datos modernas, los proveedores se diferencian mediante la optimización del rendimiento, modelos de almacenamiento de bajo coste y marcos de seguridad mejorados. El mercado continúa evolucionando con crecientes inversiones en plataformas de datos unificadas, mejoras de interoperabilidad y soluciones de Data Lake específicas para cada sector, diseñadas para satisfacer las necesidades cambiantes de la transformación digital.
Análisis de los jugadores clave
- Copo de Nieve Inc.
- Corporación Teradata
- Corporación Informática
- Corporación Dremio
- Corporación Oracle
- Zaloni, Inc.
- SAS Institute Inc.
- Corporación Microsoft
- Cloudera, Inc.
- Amazon Web Services, Inc.
Novedades recientes
- En noviembre de 2025, SAP SE y Microsoft Corporation presentaron "SAP Business Data Cloud Connect para Microsoft Fabric", que permite compartir datos de SAP sin realizar copias en el lago de datos de Microsoft preparado para la IA (OneLake).
- En octubre de 2025, Oracle lanzó su "Autonomous AI Lakehouse", una plataforma de lago de datos/almacén de datos abierta e interoperable que combina su base de datos de IA autónoma con el estándar Apache Iceberg.
- En junio de 2024, Databricks anunció la adquisición de Tabular, una empresa emergente de gestión de datos fundada por los creadores originales de Apache Iceberg.
Cobertura del informe
El informe de investigación ofrece un análisis exhaustivo basado en el tipo , la implementación , el sector vertical y la geografía . Detalla a los principales actores del mercado, proporcionando una visión general de sus negocios, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, un análisis FODA, las tendencias actuales del mercado, así como los principales impulsores y limitaciones. Asimismo, analiza diversos factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, los escenarios regulatorios y los avances tecnológicos que están dando forma a la industria. Evalúa el impacto de los factores externos y los cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para que las empresas nuevas y las ya establecidas puedan desenvolverse en las complejidades del mercado.
Perspectivas futuras
- El mercado de Data Lake seguirá expandiéndose a medida que las empresas aceleren la transformación digital y dependan más de arquitecturas de datos escalables.
- La adopción de la IA, el aprendizaje automático y el análisis predictivo aumentará significativamente la demanda de ecosistemas avanzados de lagos de datos.
- Los lagos de datos nativos de la nube ganarán mayor popularidad a medida que las organizaciones prioricen la flexibilidad, la automatización y la eficiencia de costes.
- Las arquitecturas de almacenamiento de datos en lagos (data lakehouses) se generalizarán, combinando el rendimiento analítico con una gobernanza sólida y un control de calidad de los datos.
- Las soluciones de data lake específicas para cada sector proliferarán, impulsadas por los modelos de datos únicos que se necesitan en los sectores de servicios financieros, sanidad, comercio minorista y manufactura.
- La ingesta de datos en tiempo real y el análisis de datos en streaming crecerán rápidamente para respaldar la toma de decisiones instantánea en todos los sectores.
- Las características de gobernanza, seguridad y cumplimiento se fortalecerán a medida que evolucionen los entornos regulatorios y los estándares de privacidad de datos.
- Las implementaciones multinube e híbridas se expandirán a medida que las empresas equilibren el rendimiento, el riesgo y la optimización de costes.
- La automatización y las herramientas de ingeniería de datos de bajo código reducirán la complejidad de la implementación e impulsarán su adopción.
- Los mercados emergentes de Asia-Pacífico, América Latina y Oriente Medio impulsarán la siguiente fase de expansión global mediante el aumento de las inversiones en la nube.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Data Lake y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se prevé que crezca el mercado de Data Lake entre 2025 y 2032?
¿Qué segmento del mercado de Data Lake tuvo la mayor participación en 2024?
¿Cuáles son los principales factores que impulsan el crecimiento del mercado de Data Lake?
¿Quiénes son las empresas líderes en el mercado de Data Lake? Entre
¿Qué región acaparó la mayor cuota del mercado de Data Lake en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Data Lake Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Data Lake Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 12.27 Billion → 2032: USD 28.69 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Data Lake Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Data Lake Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Data Lake Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Data Lake Market Drivers
- 3.3 Mercado de Data Lake Market Restraints & Challenges
- 3.4 Mercado de Data Lake Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Data Lake Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Data Lake Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Data Lake category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Data Lake Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Data Lake Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Data Lake market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Data Lake Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Data Lake Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Data Lake Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Data Lake (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Data Lake Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Data Lake Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Data Lake Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Data Lake Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Data Lake Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Data Lake Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Data Lake Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Data Lake Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Data Lake Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
