
Visión General del Mercado
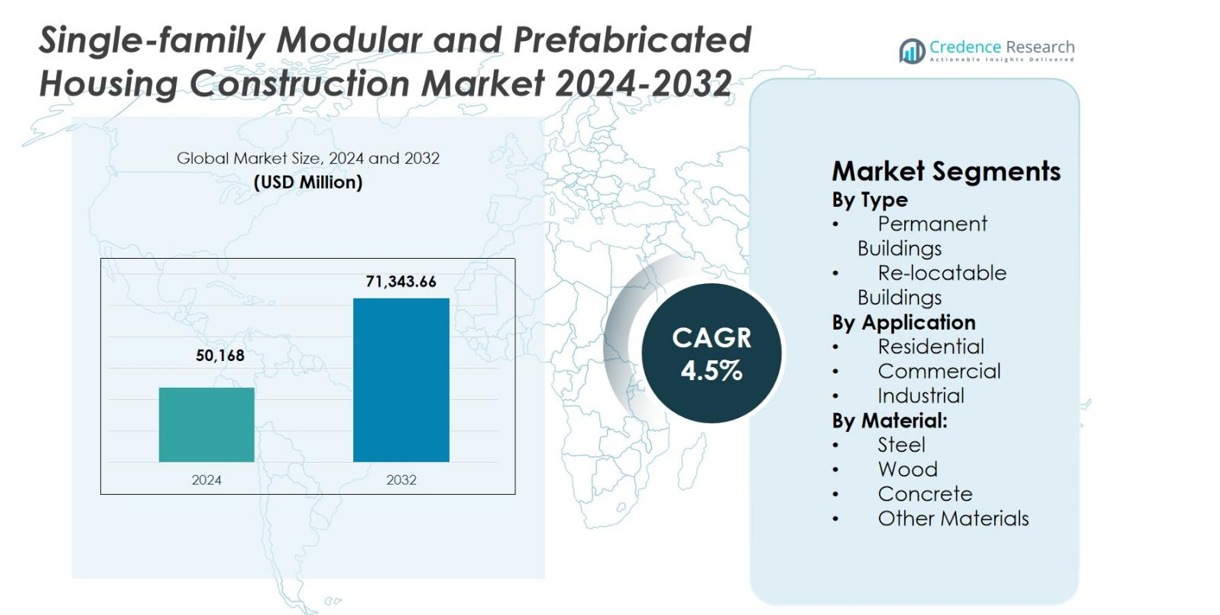
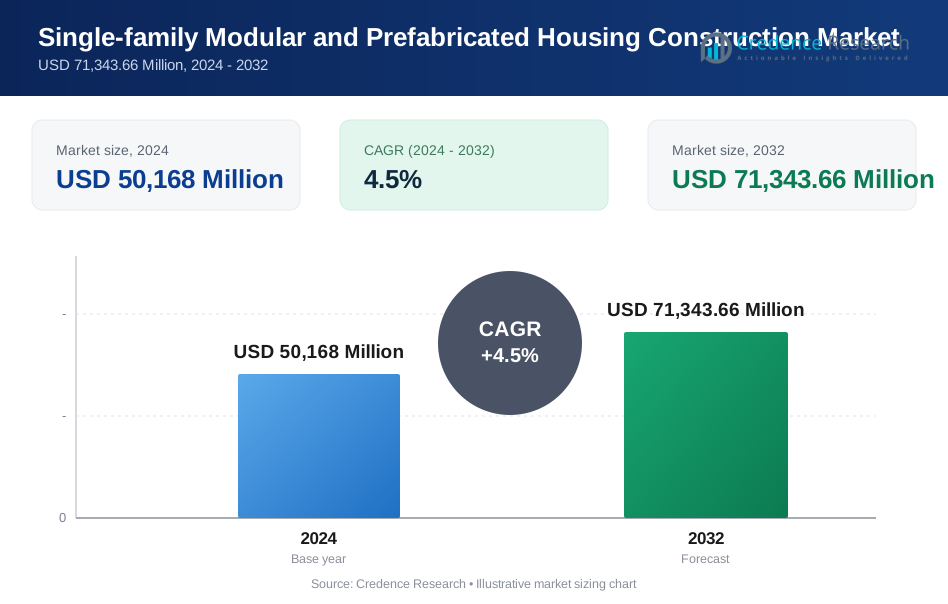
El tamaño del mercado de la construcción de viviendas modulares y prefabricadas unifamiliares se valoró en USD 50,168 millones en 2024 y se anticipa que alcanzará los USD 71,343.66 millones para 2032, con un CAGR del 4.5% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Edificios Verdes de Viviendas Unifamiliares 2024 | USD 50,168 millones |
| Mercado de Edificios Verdes de Viviendas Unifamiliares, CAGR | 4.5% |
| Tamaño del Mercado de Edificios Verdes de Viviendas Unifamiliares 2032 | USD 71,343.66 millones |
El mercado de la construcción de viviendas modulares y prefabricadas unifamiliares está conformado por la presencia de empresas constructoras globales establecidas y proveedores especializados de viviendas modulares, incluyendo Skanska AB, Bouygues Construction, Grupo ACS, Larsen and Toubro, Balfour Beatty, Kiewit Corporation, Taisei Corporation, Red Sea Housing Services, Lindal Cedar Homes y System House R and C. Estas empresas se centran en expandir las capacidades de prefabricación, mejorar la velocidad de entrega de proyectos e integrar tecnologías de construcción digital para fortalecer su posicionamiento en el mercado. América del Norte lidera el mercado con una participación del 34.8%, respaldada por una fuerte demanda residencial y prácticas maduras de construcción modular, seguida por Europa con un 28.6%, impulsada por regulaciones de sostenibilidad, y Asia-Pacífico con una participación del 24.1%, apoyada por la rápida urbanización e iniciativas de vivienda a gran escala.
Perspectivas del Mercado
- El mercado de la construcción de viviendas modulares y prefabricadas unifamiliares se valoró en USD 50,168 millones en 2024 y se prevé que alcance los USD 71,343.66 millones para 2032, creciendo a un CAGR del 4.5% durante el período de pronóstico.
- La demanda se acelera a medida que aumentan las presiones de asequibilidad y los requisitos de entrega más rápida, con el sector residencial manteniendo una participación del 74.6% en 2024 y los edificios permanentes liderando con una participación del 68.4%, respaldados por la durabilidad, el cumplimiento de códigos y cronogramas de proyectos predecibles.
- La adopción de la fabricación fuera del sitio aumenta a través del diseño liderado por BIM, la automatización y la personalización masiva, mientras que las prioridades de sostenibilidad fortalecen la adopción modular mediante la reducción de residuos y la mejora del rendimiento energético en viviendas unifamiliares.
- Jugadores importantes como Skanska AB, Bouygues Construction, Grupo ACS, Larsen and Toubro, Balfour Beatty, Kiewit Corporation y Taisei Corporation fortalecen su posicionamiento expandiendo la capacidad de prefabricación, optimizando las cadenas de suministro y avanzando en sistemas estandarizados.
- La demanda regional sigue liderada por América del Norte con una participación del 34.8%, seguida por Europa con un 28.6% y Asia-Pacífico con un 24.1%, mientras que la fragmentación regulatoria, las restricciones de zonificación y las limitaciones de financiamiento continúan restringiendo una adopción más amplia.
Análisis de Segmentación del Mercado:
Por Tipo:
En el mercado de construcción de viviendas unifamiliares modulares y prefabricadas, los edificios permanentes dominaron el segmento de tipo con un 68.4% de participación de mercado en 2024, impulsados por la creciente demanda de soluciones de vivienda a largo plazo que igualen la durabilidad y estética de las casas convencionales. Las casas modulares permanentes se benefician de tiempos de construcción más rápidos, menores costos de ciclo de vida y cumplimiento con los códigos de construcción locales, lo que las hace atractivas tanto para propietarios como para desarrolladores. El aumento de la urbanización, la escasez de viviendas y el financiamiento hipotecario favorable para estructuras permanentes apoyan aún más su adopción, mientras que los avances en flexibilidad de diseño e integridad estructural refuerzan su liderazgo sobre los edificios reubicables.
- Por ejemplo, las casas CrossMod de Clayton Homes se construyen en fábrica sobre cimientos permanentes con inclinaciones de techo elevadas y porches cubiertos, valorándose como casas construidas en el sitio mientras permiten un ensamblaje más rápido que los métodos tradicionales.
Por aplicación:
Por aplicación, el segmento residencial representó una participación de mercado dominante del 74.6% en 2024 en el mercado de construcción de viviendas unifamiliares modulares y prefabricadas, respaldado por una fuerte demanda de viviendas unifamiliares asequibles. El crecimiento de la población, el aumento de los costos de tierra y mano de obra, y la necesidad de una entrega rápida de viviendas impulsan la adopción residencial. La construcción modular permite cronogramas predecibles, control de costos y reducción de desperdicio de materiales, alineándose con los objetivos de sostenibilidad. Los programas de vivienda respaldados por el gobierno y la creciente aceptación de casas prefabricadas entre compradores de ingresos medios fortalecen aún más el dominio residencial sobre las aplicaciones comerciales e industriales.
- Por ejemplo, Mirvac en Australia pilotó paneles prefabricados de paredes y pisos para ocho viviendas unifamiliares en Tullamore en Melbourne, completándolas un 23% más rápido que los métodos tradicionales, ahorrando casi siete semanas mientras se reducía el desperdicio en el sitio en un 50% y el trabajo de andamiaje de alto riesgo en un 42%.
Por material:
En términos de material, el acero lideró el segmento con un 41.8% de participación de mercado en 2024 en el mercado de construcción de viviendas unifamiliares modulares y prefabricadas, impulsado por su resistencia, durabilidad y adecuación para la construcción modular en fábrica. Las estructuras de acero ofrecen una capacidad de carga superior, resistencia a plagas e incendios, y un control de calidad constante. El creciente énfasis en la seguridad estructural, la mayor vida útil de los edificios y la reducción de costos de mantenimiento apoyan la adopción del acero. Además, la reciclabilidad del acero y su compatibilidad con prácticas de construcción sostenibles aumentan su preferencia sobre la madera, el concreto y otros materiales.
Principales impulsores de crecimiento
Creciente necesidad de entrega de viviendas asequibles y rápidas
El mercado de construcción de viviendas unifamiliares modulares y prefabricadas está fuertemente impulsado por la creciente demanda de soluciones de vivienda asequibles y de rápida entrega. El aumento de los precios de la tierra, los costos laborales y los prolongados plazos asociados con la construcción tradicional fomentan la adopción de métodos modulares. La producción en fábrica permite una finalización más rápida de los proyectos, costos predecibles y reducción de desperdicio de materiales. Los desarrolladores y propietarios se benefician de ciclos de construcción acortados y ocupación anticipada, haciendo de la vivienda modular una respuesta práctica a la escasez de viviendas tanto en regiones urbanas como suburbanas.
- Por ejemplo, Clayton Homes fabricó más de 50,000 viviendas unifamiliares fuera del sitio en 2022, incluyendo modelos modulares como el Paradise de 1,920 pies cuadrados con tres dormitorios y áreas de estar separadas.
Escasez de Mano de Obra en la Construcción y Ventajas de Productividad
La escasez de mano de obra en toda la industria de la construcción actúa como un importante impulsor de crecimiento para el Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas. La construcción modular reduce la dependencia de la mano de obra en el sitio al trasladar el trabajo a entornos de fabricación controlados. Los procesos estandarizados mejoran la productividad, aseguran una calidad consistente y reducen los retrasos en los proyectos. A medida que la fuerza laboral calificada continúa disminuyendo en muchas regiones, la vivienda modular ofrece una alternativa eficiente y escalable que apoya la ejecución continua de proyectos.
- Por ejemplo, la empresa japonesa Sekisui Heim emplea robots en su fábrica de Kyushu para combatir la escasez de mano de obra, aumentando la producción de 55 a 65 unidades de vivienda por día mientras reduce los operadores en un 20% y reasigna a los trabajadores a tareas menos exigentes.
Apoyo Gubernamental e Iniciativas de Desarrollo de Vivienda
Las políticas gubernamentales de apoyo aceleran significativamente el crecimiento en el Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas. Los programas de vivienda pública, los incentivos fiscales y los procesos de permisos más rápidos favorecen cada vez más la construcción prefabricada. Los gobiernos utilizan la vivienda modular para cumplir con los objetivos de vivienda asequible, las necesidades de recuperación ante desastres y los objetivos de desarrollo rural. El reconocimiento regulatorio de los estándares modulares fomenta la inversión privada y fortalece la confianza del mercado a largo plazo.
Tendencias Clave y Oportunidades
Adopción de Diseño Digital y Fabricación Avanzada
La integración de herramientas de diseño digital y tecnologías de fabricación avanzada es una tendencia clave en el Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas. El Modelado de Información de Construcción, la automatización y la fabricación de precisión mejoran la precisión del diseño y la eficiencia de producción. Estos avances apoyan la personalización masiva, permitiendo a los fabricantes satisfacer diversas preferencias de diseño sin sacrificar velocidad o eficiencia de costos. La inversión en instalaciones de fabricación inteligente crea nuevas oportunidades para la escalabilidad y diferenciación competitiva.
- Por ejemplo, el CitizenM Bowery Hotel utilizó BIM para fabricar 210 unidades modulares de habitaciones de huéspedes, cada una completamente equipada con acabados, plomería y muebles antes de la entrega en el sitio.
Enfoque Creciente en Hogares Sostenibles y Eficientes en Energía
La sostenibilidad crea fuertes oportunidades dentro del Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas. La construcción modular apoya diseños eficientes en energía a través de un mejor aislamiento, reducción de residuos y uso controlado de materiales. Los fabricantes incorporan cada vez más sistemas de energía renovable y materiales de baja emisión. La creciente conciencia ambiental y los estándares energéticos de construcción más estrictos fomentan la adopción de hogares modulares ecológicos, posicionando la sostenibilidad como una oportunidad de crecimiento a largo plazo.
- Por ejemplo, Dvele integra paneles solares que generan al menos 6,400 kilovatios hora anualmente en sus casas prefabricadas, permitiendo una operación autosuficiente con almacenamiento de baterías para independencia de la red.
Desafíos Clave
Complejidad Regulatoria y de Zonificación
La inconsistencia regulatoria sigue siendo un desafío significativo para el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares. Las diferencias en los códigos de construcción, leyes de zonificación y procesos de aprobación a través de las regiones aumentan los costos de cumplimiento y retrasan la ejecución de proyectos. La vivienda modular a menudo enfrenta inspecciones adicionales en comparación con la construcción tradicional, limitando el despliegue rápido. La falta de regulaciones estandarizadas restringe la escalabilidad y ralentiza la penetración en el mercado, desalentando la expansión interregional, aumentando la carga administrativa y reduciendo la confianza de los inversores en programas de vivienda modular a gran escala.
Percepción del Mercado y Restricciones de Financiamiento
Las percepciones negativas sobre las limitaciones de diseño y la durabilidad a largo plazo continúan desafiando el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares. Estas percepciones influyen en la aceptación de los compradores y restringen el acceso a financiamiento favorable. Algunos prestamistas imponen condiciones de préstamo más estrictas para las casas modulares, aumentando los costos de propiedad. Abordar estas barreras requiere una educación de mercado más fuerte, datos de rendimiento comprobados y una mejor colaboración con instituciones financieras, junto con demostraciones exitosas de proyectos y un reconocimiento político más amplio para construir confianza a largo plazo.
Análisis Regional
América del Norte
América del Norte tuvo una participación de mercado del 34.8% en 2024 en el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares, impulsada por una fuerte demanda de viviendas asequibles y prácticas de construcción avanzadas. Estados Unidos lidera la región debido a la alta aceptación de las casas modulares, la escasez de mano de obra en la construcción tradicional y las opciones de financiamiento favorables. Canadá contribuye a través de iniciativas de vivienda respaldadas por el gobierno y mandatos de construcción sostenible. Una infraestructura de fabricación bien establecida, la estandarización del diseño y la conciencia del consumidor apoyan la adopción constante de viviendas modulares unifamiliares en desarrollos suburbanos y semiurbanos.
Europa
Europa representó una participación de mercado del 28.6% en 2024 en el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares, apoyada por estrictas regulaciones de sostenibilidad y demanda de viviendas energéticamente eficientes. Países como Alemania, el Reino Unido y la región nórdica adoptan activamente la vivienda prefabricada para cumplir con los objetivos de reducción de carbono. Los altos costos laborales y la limitada mano de obra calificada fomentan aún más los métodos de construcción fuera del sitio. Un fuerte énfasis en los estándares de calidad, los diseños arquitectónicos modernos y el apoyo gubernamental para la vivienda verde sostienen el crecimiento regional.
Asia-Pacífico
Asia-Pacífico representó una participación de mercado del 24.1% en 2024 en el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares, impulsada por la rápida urbanización y los requisitos de vivienda a gran escala. China, Japón e India lideran la adopción a través de programas de construcción industrializada y desarrollos residenciales en expansión. El aumento de la población, el incremento de los ingresos disponibles y el enfoque gubernamental en la vivienda masiva aceleran la demanda. La construcción modular apoya una entrega más rápida de proyectos y eficiencia de costos, haciéndola adecuada para viviendas unifamiliares de alto volumen en economías emergentes y desarrolladas de Asia-Pacífico.
América Latina
América Latina capturó un 7.2% de participación de mercado en 2024 en el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares, respaldada por la creciente demanda de viviendas residenciales asequibles. Países como Brasil y México adoptan cada vez más casas prefabricadas para abordar los déficits de vivienda urbana. La construcción modular ofrece control de costos y reducción del tiempo de construcción, atrayendo tanto a proyectos de vivienda pública como privada. La mejora de las regulaciones de construcción y el aumento de las inversiones en infraestructura residencial contribuyen a la expansión gradual del mercado en toda la región.
Medio Oriente y África
El Medio Oriente y África mantuvieron un 5.3% de participación de mercado en 2024 en el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares, impulsado por la demanda de vivienda vinculada al crecimiento poblacional y la expansión urbana. Los países del Golfo adoptan viviendas modulares para el alojamiento de la fuerza laboral y desarrollos residenciales, mientras que África se beneficia de la prefabricación para programas de vivienda asequible. La capacidad limitada de construcción tradicional y la necesidad de entrega rápida de viviendas apoyan la adopción modular, a pesar de los desafíos relacionados con los marcos regulatorios y la disponibilidad de financiamiento.
Segmentaciones del Mercado:
Por Tipo
- Edificios Permanentes
- Edificios Reubicables
Por Aplicación
- Residencial
- Comercial
- Industrial
Por Material:
- Acero
- Madera
- Concreto
- Otros Materiales
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente y África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El análisis del panorama competitivo en el Mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares incluye a Skanska AB, Bouygues Construction, Grupo ACS, Larsen and Toubro, Balfour Beatty, Kiewit Corporation, Taisei Corporation, Red Sea Housing Services, Lindal Cedar Homes y System House R and C. El mercado refleja una mezcla de empresas constructoras globales y proveedores especializados en viviendas modulares que compiten en velocidad, flexibilidad de diseño, eficiencia de costos y capacidades de ejecución de proyectos. Los actores clave se centran en expandir las instalaciones de prefabricación, integrar tecnologías de diseño digital y fabricación fuera del sitio, y fortalecer la presencia regional a través de asociaciones y empresas conjuntas. El énfasis en la construcción sostenible, soluciones de construcción energéticamente eficientes y sistemas modulares estandarizados mejora la diferenciación. Las empresas invierten cada vez más en automatización, materiales avanzados y optimización de la cadena de suministro para mejorar márgenes y escalabilidad. La expansión estratégica hacia viviendas asequibles, recuperación ante desastres y proyectos residenciales a gran escala fortalece aún más la posición competitiva mientras refuerza la estabilidad del mercado a largo plazo.
Análisis de Jugadores Clave
- Bouygues Construction
- Grupo ACS
- System House R and C
- Larsen and Toubro
- Lindal Cedar Homes
- Kiewit Corporation
- Balfour Beatty
- Taisei Corporation
- Red Sea Housing Services
- Skanska AB
Desarrollos Recientes
- En septiembre de 2024, ATCO Structures & Logistics Ltd. adquirió NRB Modular Solutions por $40 millones para fortalecer sus capacidades de construcción residencial modular.
- En 2025, Champion Homes lanzó la Serie Concord Duplex, un nuevo segmento de productos que ofrece unidades de vivienda asequibles a través de sus ofertas nacionales de casas prefabricadas.
- En diciembre de 2025, Guangdong WELLCAMP Steel Structure & Modular Housing Co., Ltd. lanzó casas contenedor plegables y expandibles de despliegue rápido en exposiciones globales para diversos sitios, incluidos minería y ayuda en desastres.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo, Aplicación, Material y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de Construcción de Viviendas Modulares y Prefabricadas Unifamiliares se expandirá de manera constante a medida que aumente la demanda de soluciones de vivienda más rápidas y rentables.
- El crecimiento de la urbanización y el desarrollo suburbano apoyarán la adopción a largo plazo de viviendas modulares unifamiliares.
- Los avances en fabricación fuera del sitio, automatización y diseño digital mejorarán la precisión y escalabilidad de la construcción.
- La aceptación creciente de la vivienda modular entre los compradores fortalecerá la penetración en el mercado residencial.
- Los requisitos de sostenibilidad impulsarán un uso más amplio de diseños energéticamente eficientes y materiales de construcción ecológicos.
- Los programas de vivienda gubernamentales y los marcos regulatorios de apoyo fomentarán los métodos de construcción prefabricada.
- La integración de tecnologías de hogares inteligentes mejorará la propuesta de valor de la vivienda modular unifamiliar.
- La expansión de las instalaciones de prefabricación mejorará las capacidades de suministro regional y reducirá los tiempos de los proyectos.
- Las asociaciones estratégicas entre desarrolladores y fabricantes modulares acelerarán el crecimiento del mercado.
- Las opciones de financiamiento mejoradas y la aceptación evolutiva de los prestamistas reducirán las barreras de adopción y apoyarán la madurez del mercado.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la construcción de viviendas modulares y prefabricadas unifamiliares, y cuál es su tamaño proyectado para 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el mercado de construcción de viviendas modulares y prefabricadas unifamiliares entre 2024 y 2032?
¿Cómo aborda el mercado las preocupaciones de sostenibilidad en las prácticas de construcción?
¿Qué papel juega la tecnología en la evolución del mercado de viviendas modulares y prefabricadas unifamiliares?
¿Cómo se integran las tecnologías de hogares inteligentes en viviendas modulares y prefabricadas?
¿Qué desafíos enfrenta el mercado y cómo se están abordando?
¿Quiénes son las empresas líderes en el mercado de construcción de viviendas modulares y prefabricadas unifamiliares?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 50,168 Million → 2032: USD 71,343.66 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Drivers
- 3.3 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Restraints & Challenges
- 3.4 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Construcción de Viviendas Unifamiliares Modulares y Prefabricadas Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
