
Visión General del Mercado
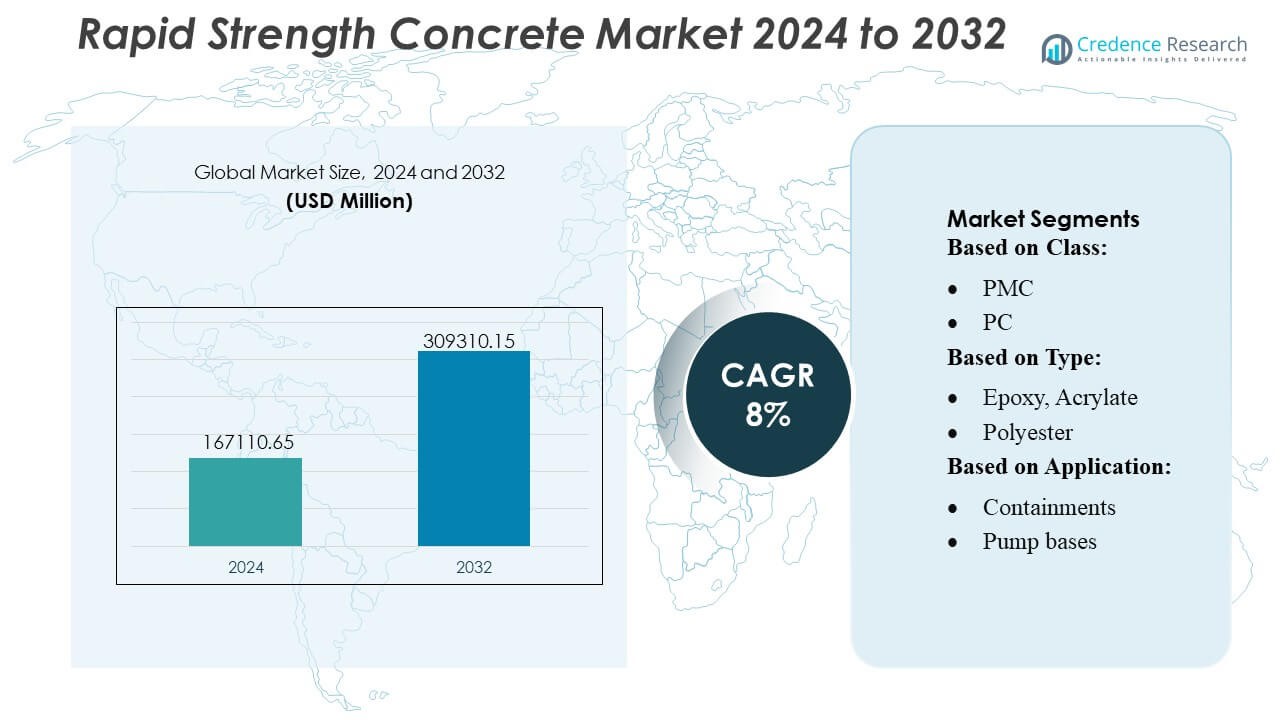
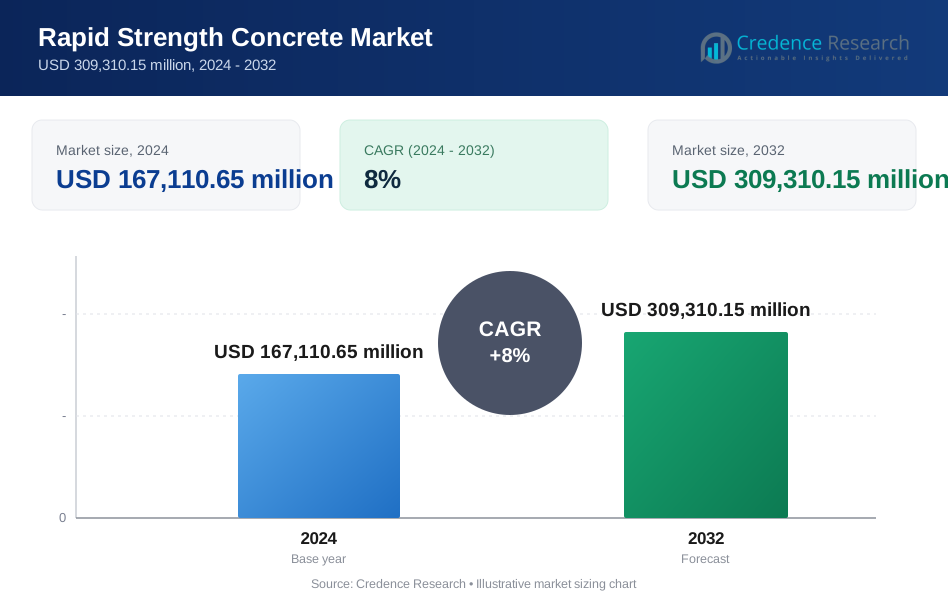
El tamaño del mercado de concreto de alta resistencia se valoró en USD 167,110.65 millones en 2024 y se anticipa que alcanzará los USD 309,310.15 millones para 2032, con un CAGR del 8% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Concreto de Alta Resistencia 2024 | USD 167,110.65 Millones |
| Mercado de Concreto de Alta Resistencia, CAGR | 8% |
| Tamaño del Mercado de Concreto de Alta Resistencia 2032 | USD 309,310.15 Millones |
El mercado de concreto de alta resistencia está conformado por actores principales como Heidelbergcement AG, Holcim, CEMEX, S.A.B. de C.V., CRH, Sika AG, Forterra, Votorantim S.A., Wells Concrete, Shay Murtagh Precast Ltd, y Weckenmann Anlagentechnik GmbH & Co. KG, todos los cuales se centran en tecnologías avanzadas de aditivos, formulaciones sostenibles y mezclas de alto rendimiento adaptadas para construcciones críticas en tiempo. Estas empresas fortalecen sus posiciones a través de la inversión en I+D, la integración de prefabricados y carteras de productos orientadas al rendimiento. Asia-Pacífico lidera el mercado global con una participación exacta del 30%, impulsada por la rápida urbanización, programas de infraestructura a gran escala y la adopción generalizada de materiales de construcción de curado rápido.
Perspectivas del Mercado
- El tamaño del mercado de concreto de alta resistencia alcanzó USD 167,110.65 millones en 2024 y se proyecta que llegue a USD 309,310.15 millones para 2032, expandiéndose a un CAGR del 8%.
- El crecimiento del mercado está impulsado por la creciente demanda de materiales de curado rápido que apoyan el desarrollo acelerado de infraestructuras, proyectos de reparación y construcción prefabricada, con mezclas de alta resistencia ganando fuerte adopción en los segmentos comerciales y de transporte.
- Las tendencias clave incluyen el cambio hacia formulaciones sostenibles y bajas en carbono y la creciente integración de tecnologías digitales de optimización de mezclas y monitoreo automatizado de calidad en grandes sitios de construcción.
- La intensidad competitiva crece a medida que los principales actores mejoran la I+D, expanden las capacidades de prefabricados y lanzan sistemas avanzados de aditivos que fortalecen el rendimiento temprano mientras permiten la eficiencia de costos en proyectos sensibles al tiempo.
- Asia-Pacífico domina con una participación regional exacta del 30%, seguida por América del Norte y Europa, mientras que segmentos de alto uso como la rehabilitación de infraestructuras y componentes prefabricados representan los mayores contribuyentes a la demanda total del mercado.
 Análisis de Segmentación del Mercado:
Por Clase
El mercado de concreto de alta resistencia rápida está liderado por el segmento PMC, que posee un 46% exacto de participación debido a su superior ganancia de resistencia temprana, durabilidad y compatibilidad con aditivos de alto rendimiento. La adopción de PMC se acelera a medida que las agencias de infraestructura priorizan ciclos de reparación rápida, reducción del tiempo de inactividad de los proyectos y una mejor capacidad de carga. PC sigue como una clase preferida para aplicaciones estructurales que requieren un equilibrio entre resistencia y trabajabilidad, mientras que PIC gana tracción en proyectos especializados que necesitan resistencia al impacto. El crecimiento general del segmento refleja una creciente dependencia de formulaciones de concreto diseñadas que apoyan cronogramas de construcción más rápidos y un mejor rendimiento del ciclo de vida.
- Por ejemplo, Heidelbergcement AG demostró ganancias de rendimiento medibles a través de su tecnología Rapidcem, que alcanza una resistencia a la compresión de 25 MPa en 4 horas y supera los 60 MPa a las 24 horas, lo que permite a los contratistas reabrir secciones críticas de infraestructura el mismo día de la colocación.
Por Tipo
Las formulaciones a base de epoxi dominan el mercado con un 38% de participación, impulsadas por su fuerte adhesión, resistencia química y comportamiento de curado confiable bajo condiciones ambientales variables. Estos materiales apoyan la rehabilitación estructural rápida, anclaje y proyectos de pisos industriales donde la resistencia del enlace y la estabilidad dimensional son críticas. Los tipos de poliéster y vinilo se expanden de manera constante debido a la eficiencia de costos y adaptabilidad en tareas de construcción de mediana intensidad. Las mezclas de furanos y látex atienden requisitos de nicho, particularmente en entornos de aplicación corrosivos o flexibles. El segmento se beneficia de la creciente demanda de aglutinantes de alto rendimiento que permiten un fraguado rápido, costos laborales reducidos y confiabilidad estructural a largo plazo.
- Por ejemplo, Wells Concrete informó resultados mejorados de durabilidad en sus elementos prefabricados al integrar sistemas de unión de epoxi de alto rendimiento que logran una resistencia de enlace a la tracción de 3.4 MPa y soportan ciclos de congelación-descongelación que superan las 300 repeticiones, como se documenta en sus evaluaciones de producción certificadas por PCI.
Por Aplicación
Las bases de bombas representan el área de aplicación líder con un 34% de participación de mercado, ya que las industrias priorizan la estabilización rápida de cimientos e instalaciones resistentes a vibraciones para maquinaria pesada. Su demanda aumenta con la modernización de plantas industriales y la adopción de equipos que requieren alineación precisa. Los contenedores y depósitos de agua siguen de cerca, apoyados por la necesidad de concreto a prueba de fugas y de alta resistencia en infraestructura de servicios públicos y municipal. Los bloques de pisos también ganan adopción en proyectos comerciales y residenciales que requieren un rápido tiempo de entrega y alta resistencia a la compresión. El crecimiento general refleja el uso expandido de soluciones de alta resistencia rápida para acelerar los cronogramas de puesta en servicio y extender la vida útil en instalaciones críticas.
Impulsores Clave del Crecimiento
1. Aumento de la Demanda de Cronogramas de Construcción Acelerados
La rápida urbanización, las actualizaciones de infraestructura y los cronogramas de proyectos ajustados impulsan la demanda de concreto de alta resistencia rápida, ya que los contratistas buscan materiales que permitan una remoción más rápida de encofrados, reducción del tiempo de inactividad y una preparación más rápida para soportar cargas. Los gobiernos priorizan la rehabilitación de carreteras con plazos definidos, extensiones de pistas de aeropuertos y proyectos de reparación de emergencia, reforzando el cambio hacia mezclas de alto rendimiento. El material ayuda a optimizar la productividad laboral, minimizar los retrasos en el sitio y apoyar ciclos de construcción continuos, convirtiéndolo en una solución preferida para grandes desarrollos de infraestructura y comerciales que requieren un rendimiento consistente bajo cronogramas comprimidos.
2. Aumento de la Adopción en Proyectos de Reparación y Rehabilitación
Un creciente énfasis en la restauración estructural impulsa la adopción de concreto de rápido endurecimiento en puentes, pavimentos, pisos industriales y estructuras de servicios. Su capacidad para alcanzar una resistencia a la compresión temprana permite la rápida reapertura de corredores de transporte críticos y minimiza las interrupciones operativas. Las agencias municipales y los operadores industriales confían en estas formulaciones para extender la vida útil de los activos y reducir los costos de mantenimiento a largo plazo. El impulso hacia una gestión proactiva de la infraestructura, combinado con asignaciones presupuestarias para programas de renovación, fomenta el uso de materiales diseñados para velocidad, durabilidad y rendimiento de carga a largo plazo en los sectores público y privado.
- Por ejemplo, Shay Murtagh Precast Ltd documentó que sus sistemas de vigas de puente pretensadas fabricadas con concreto de resistencia acelerada rutinariamente logran una resistencia de liberación de 55 MPa durante el mismo día de producción y mantienen tolerancias dimensionales dentro de ±2 mm en segmentos de hasta 42 metros de longitud, según lo verificado a través de sus informes de control de calidad acreditados por ISO.
3. Avances en la Formulación de Materiales y Tecnologías de Aditivos
Las innovaciones en la química de aditivos, el refuerzo de fibras y la nano-modificación mejoran significativamente el rendimiento mecánico y la eficiencia de curado del concreto de rápido endurecimiento. Los fabricantes desarrollan mezclas que mantienen la resistencia temprana sin comprometer la durabilidad a largo plazo, permitiendo una aplicación más amplia en entornos de carga pesada. Los aditivos que mejoran la cinética de hidratación y la estabilidad térmica apoyan la colocación en diversas condiciones climáticas. El aumento de las inversiones en I+D y las colaboraciones entre proveedores de productos químicos y productores de concreto conducen a formulaciones personalizadas optimizadas para la automatización, elementos prefabricados y métodos de construcción de alta precisión, fortaleciendo la expansión del mercado a nivel global.
Tendencias y Oportunidades Clave
1. Expansión de la Construcción Prefabricada y Modular
El creciente cambio hacia edificios modulares y componentes prefabricados crea fuertes oportunidades para el concreto de rápido endurecimiento, que apoya ciclos de producción acelerados y un curado temprano confiable. Los fabricantes aprovechan la necesidad de calidad uniforme, tiempos reducidos en el piso de fábrica y mayor eficiencia de producción. A medida que las plantas prefabricadas automatizadas aumentan su capacidad, la demanda crece para mezclas que ofrecen perfiles de fraguado consistentes y compatibilidad con sistemas de moldeo mecanizados. Esta tendencia se alinea con el enfoque de la industria en la productividad, la reducción de residuos y las tecnologías de construcción escalables que satisfacen los requisitos de infraestructura urbana y vivienda.
- Por ejemplo, Votorantim S.A., a través de Votorantim Cimentos, validó ganancias significativas en el rendimiento de prefabricados utilizando sus formulaciones de concreto de alta resistencia temprana que alcanzan 30 MPa en menos de 8 horas y mantienen la estabilidad de curado térmico dentro de un margen de ±4°C en cámaras de colado automatizadas, permitiendo ciclos de producción continuos de 24 horas documentados en sus informes de rendimiento industrial.
2. Creciente Integración de Formulaciones Sostenibles y de Bajo Carbono
Las iniciativas de sostenibilidad fomentan la adopción de mezclas de concreto de rápida resistencia que incorporan materiales cementantes suplementarios, agregados reciclados y aglutinantes de baja emisión. Las partes interesadas priorizan soluciones que equilibren el desarrollo de resistencia temprana con una reducción de la huella de carbono. Las certificaciones de construcción ecológica y los mandatos ambientales liderados por el gobierno aceleran la transición hacia formulaciones eco-optimizadas. Los productores exploran oportunidades en aditivos de base biológica, tecnologías de mineralización de carbono y procesos de curado de alta eficiencia que reducen el consumo de energía. Esta tendencia posiciona al concreto de rápida resistencia como un habilitador clave de prácticas de construcción sostenible en los sectores comercial, municipal e industrial.
- Por ejemplo, Sika AG informó que sus tecnologías Sika® ViscoCrete y SikaGrind® permitieron que las mezclas de concreto lograran una reducción de 52 kg de CO₂ por metro cúbico, mientras que aún alcanzaban una resistencia a la compresión de 35 MPa en 12 horas; además, su proceso de integración de mineralización de carbono vinculó permanentemente 87 kg de CO₂ por tonelada de material tratado, como se documenta en su portafolio de concreto de bajo carbono certificado por EPD.
3. Uso Creciente de Herramientas Digitales para la Optimización de Mezclas
La simulación digital, el monitoreo en tiempo real y las plataformas de diseño de mezclas impulsadas por IA ganan terreno a medida que las empresas refinan las propiedades del concreto de rápida resistencia para condiciones específicas de carga y curado. Estas herramientas optimizan las proporciones de aglutinantes, predicen resultados de rendimiento y apoyan la toma de decisiones basada en datos durante la aplicación in situ. Los contratistas utilizan sensores de curado digital y sistemas de evaluación basados en IoT para validar el desarrollo de resistencia temprana, mejorar el control de calidad y reducir el retrabajo. La integración de dichas tecnologías presenta oportunidades para ofertas personalizadas y contratación basada en rendimiento en proyectos de infraestructura y construcción de alta precisión.
Desafíos Clave
1. Costos de Material Más Altos y Competitividad de Costos Limitada
El concreto de rápida resistencia generalmente involucra aditivos premium, aglutinantes de alta calidad y requisitos de curado especializados, lo que contribuye a costos de material elevados en comparación con las mezclas convencionales. Los proyectos sensibles al presupuesto pueden dudar en adoptar estas soluciones a pesar de sus beneficios de ahorro de tiempo. El desafío se intensifica en los mercados emergentes donde la optimización de costos sigue siendo una prioridad. Los productores deben equilibrar el rendimiento con la asequibilidad mientras desarrollan formulaciones que ofrezcan resistencia temprana a precios competitivos, o arriesgarse a una adopción más lenta en los segmentos de construcción residencial y a pequeña escala.
2. Variabilidad del Rendimiento Bajo Condiciones Ambientales Extremas
Los mecanismos de curado rápido pueden enfrentar desafíos bajo ambientes de alta temperatura, baja temperatura o alta humedad, donde las reacciones de hidratación pueden desviarse de los niveles de rendimiento esperados. Los contratistas deben gestionar riesgos relacionados con el encogimiento, agrietamiento y ganancia de resistencia inconsistente si los controles ambientales son inadecuados. Las prácticas de curado especializadas y las formulaciones optimizadas para el clima se vuelven necesarias, aumentando la complejidad operativa. Estas sensibilidades ambientales presentan barreras de adopción en regiones con climas extremos o acceso limitado a infraestructura de curado controlado, requiriendo capacitación adicional, aseguramiento de calidad y protocolos de monitoreo.
Análisis Regional
América del Norte
América del Norte representa casi el 32% del mercado global, respaldada por una fuerte inversión en mejoras de transporte, reurbanización comercial y programas de mantenimiento rápido para puentes, carreteras e infraestructura aeroportuaria. La región se beneficia de tecnologías avanzadas de aditivos, alta conciencia de los contratistas y adopción temprana de estándares de construcción basados en el rendimiento. Las agencias municipales especifican cada vez más formulaciones de rápida resistencia para reducir cierres de carriles y acelerar la finalización de proyectos. El crecimiento del mercado se refuerza con expansiones de instalaciones industriales y aplicaciones en climas fríos donde las propiedades de fraguado rápido minimizan retrasos relacionados con el clima, fortaleciendo la demanda regional en los segmentos de construcción tanto públicos como privados.
Europa
Europa representa alrededor del 27% del mercado, impulsada por estrictas regulaciones de construcción, crecientes necesidades de rehabilitación de infraestructuras y adopción generalizada de materiales sostenibles y de alto rendimiento. Países como Alemania, el Reino Unido y Francia priorizan concretos de curado rápido para la reparación de carreteras, mejoras ferroviarias y reacondicionamiento industrial para minimizar el tiempo de inactividad operativo. El enfoque de la región en aglutinantes de bajo carbono y prácticas de construcción circular fomenta el desarrollo de formulaciones mejoradas de rápida resistencia. La sólida experiencia en ingeniería, junto con el aumento en el despliegue en la fabricación de prefabricados, apoya la expansión constante del mercado en proyectos residenciales, comerciales y financiados por el gobierno.
Asia-Pacífico
Asia-Pacífico comanda casi el 30% de la participación global, impulsada por el desarrollo urbano a gran escala, megaproyectos de transporte extensos y rápida industrialización. China, India y las naciones del sudeste asiático adoptan concreto de rápida resistencia para acelerar la construcción de autopistas, programas de ciudades inteligentes y proyectos comerciales de alta densidad. La región se beneficia de la expansión de las capacidades de producción de prefabricados y del aumento de la inversión pública en infraestructura resiliente a desastres, lo que requiere materiales que ofrezcan resistencia a la compresión temprana. El creciente automatismo en la construcción y la creciente demanda de procesos de construcción de alta producción fortalecen aún más la posición de APAC como un mercado de rápido crecimiento y estratégicamente influyente para soluciones de rápida resistencia.
América Latina
América Latina captura aproximadamente el 6% del mercado, con un crecimiento influenciado por la expansión urbana continua, la modernización del transporte y las mejoras en instalaciones industriales en Brasil, México y Chile. Los gobiernos utilizan cada vez más concreto de rápida resistencia para el mantenimiento de puentes, rehabilitación de puertos y mejoras aeroportuarias para reducir interrupciones y mejorar la eficiencia del servicio. La adopción sigue siendo gradual debido a la sensibilidad al costo, pero la colaboración ampliada con proveedores globales de materiales mejora el acceso a formulaciones avanzadas. La creciente inversión en infraestructura resiliente y asociaciones de construcción público-privadas apoyan una tracción constante del mercado en aplicaciones comerciales, municipales y relacionadas con la logística.
Oriente Medio y África
La región de Oriente Medio y África posee cerca del 5% del mercado global, impulsada por grandes programas de infraestructura, megaproyectos urbanos y cronogramas de construcción acelerados en el CCG. El concreto de rápida resistencia es cada vez más preferido para carreteras, sistemas de metro y estructuras industriales donde el curado rápido apoya ciclos de construcción de alta temperatura. La adopción en África crece a medida que los gobiernos invierten en redes de transporte críticas y esfuerzos de revitalización urbana. A pesar de las limitaciones de adquisición, la región se beneficia de la participación de contratistas internacionales y la creciente demanda de materiales duraderos y de fraguado rápido adecuados para entornos climáticos y operativos desafiantes.
Segmentaciones del Mercado:
Por Clase:
- PMC
- PC
Por Tipo:
- Epoxi, Acrilato
- Poliéster
Por Aplicación:
- Contenciones
- Bases de bombas
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de concreto de rápido endurecimiento presenta un panorama competitivo conformado por fabricantes líderes globales y regionales, incluyendo Heidelbergcement AG, Wells Concrete, Shay Murtagh Precast Ltd, Votorantim S.A., Sika AG, Forterra, Holcim, Weckenmann Anlagentechnik GmbH & Co. KG, CRH, y CEMEX, S.A.B. de C.V. El mercado de concreto de rápido endurecimiento muestra un panorama competitivo definido por la innovación continua, la optimización del rendimiento y la expansión estratégica en los ecosistemas de construcción globales. Los fabricantes se centran en desarrollar sistemas avanzados de aditivos, formulaciones reforzadas con fibra y aglutinantes de bajo carbono que aceleran el curado mientras mantienen la integridad estructural bajo condiciones exigentes. Los actores de la construcción prefabricada y modular adoptan cada vez más mezclas de curado rápido para acortar los ciclos de producción y mejorar la eficiencia del rendimiento. Las empresas fortalecen su competitividad a través de tecnologías de dosificación digital, monitoreo de calidad automatizado y asociaciones con desarrolladores de infraestructura para cumplir con especificaciones de rendimiento estrictas. El mercado también refleja una creciente inversión en materiales sostenibles, control de hidratación mejorado y soluciones de concreto resilientes al clima, reforzando una fuerte diferenciación entre los productores.
Análisis de Jugadores Clave
- Heidelbergcement AG
- Wells Concrete
- Shay Murtagh Precast Ltd
- Votorantim S.A.
- Sika AG
- Forterra
- Holcim
- Weckenmann Anlagentechnik GmbH & Co. KG
- CRH
- CEMEX, S.A.B. de C.V.
Desarrollos Recientes
- En mayo de 2025, HOLCIM, en colaboración con la firma de arquitectura ELEMENTAL, anunció una novedosa tecnología basada en biochar que permite que el concreto funcione como un sumidero de carbono. Esta innovación integra biochar, un material similar al carbón hecho de desechos orgánicos, para reducir significativamente las emisiones de CO₂ sin comprometer el rendimiento.
- En diciembre de 2024, DAW Construction y Qatar General Projects Company (probablemente Qatar German Polymer Company, QGPC, según informes recientes) introdujeron soluciones de Concreto de Resina Polimérica (PRC) para el desarrollo urbano en entornos corrosivos del Golfo. Este material innovador ofrece ventajas significativas sobre el concreto tradicional, principalmente en durabilidad, resistencia química y sostenibilidad.
- En abril de 2024, Sika adquirió Kwik Bond Polymers (KBP), una empresa estadounidense conocida por sus sistemas poliméricos de alto rendimiento para la restauración de concreto, particularmente en cubiertas de puentes, lo que incrementa significativamente las ofertas de Sika en la renovación de infraestructuras y fortalece su presencia en el mercado norteamericano, alineándose perfectamente con las tendencias de inversión en infraestructura de EE. UU.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Clase, Tipo, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que los gobiernos aceleren los programas de renovación de infraestructuras y prioricen la entrega más rápida de proyectos.
- La adopción aumentará en la construcción prefabricada y modular debido a la necesidad de ciclos de producción más rápidos y un rendimiento de curado confiable.
- Los fabricantes se centrarán en desarrollar formulaciones de rápido endurecimiento bajas en carbono y optimizadas ambientalmente para cumplir con los mandatos de sostenibilidad.
- Las herramientas digitales de diseño de mezclas y los sistemas de monitoreo de curado en tiempo real apoyarán cada vez más la precisión y el aseguramiento de la calidad.
- La demanda crecerá en proyectos de mantenimiento y rehabilitación que requieran la rápida reapertura de carreteras, puentes e instalaciones industriales.
- Los avances en la química de aditivos y el refuerzo de fibras mejorarán la durabilidad del material y la eficiencia de la resistencia temprana.
- Los mercados emergentes adoptarán más ampliamente el concreto de rápido endurecimiento a medida que la urbanización y la expansión de infraestructuras se aceleren.
- Las tecnologías de construcción automatizadas impulsarán la demanda de mezclas compatibles con la colocación a alta velocidad y el curado controlado.
- La colaboración entre productores de materiales y firmas de ingeniería apoyará soluciones personalizadas para aplicaciones especializadas.
- Las formulaciones de curado rápido resilientes al clima ganarán importancia a medida que la actividad de construcción se expanda a entornos de temperaturas extremas.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Concreto de Resistencia Rápida y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de concreto de alta resistencia entre 2024 y 2032?
¿Qué segmento del mercado de concreto de alta resistencia tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de concreto de alta resistencia?
¿Quiénes son las empresas líderes en el mercado de concreto de resistencia rápida?
¿Qué región comandó la mayor parte del mercado de concreto de resistencia rápida en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Concreto de Rápida Resistencia Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Concreto de Rápida Resistencia Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 167,110.65 million → 2032: USD 309,310.15 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Concreto de Rápida Resistencia Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Concreto de Rápida Resistencia Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Concreto de Rápida Resistencia Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Concreto de Rápida Resistencia Market Drivers
- 3.3 Mercado de Concreto de Rápida Resistencia Market Restraints & Challenges
- 3.4 Mercado de Concreto de Rápida Resistencia Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Concreto de Rápida Resistencia Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Concreto de Rápida Resistencia Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Concreto de Rápida Resistencia category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Concreto de Rápida Resistencia Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Concreto de Rápida Resistencia Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Concreto de Rápida Resistencia market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Concreto de Rápida Resistencia Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Concreto de Rápida Resistencia Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Concreto de Rápida Resistencia Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Concreto de Rápida Resistencia (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Concreto de Rápida Resistencia Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Concreto de Rápida Resistencia Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Concreto de Rápida Resistencia Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Concreto de Rápida Resistencia Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Concreto de Rápida Resistencia Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Concreto de Rápida Resistencia Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Concreto de Rápida Resistencia Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Concreto de Rápida Resistencia Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Concreto de Rápida Resistencia Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
