
Visión General del Mercado:
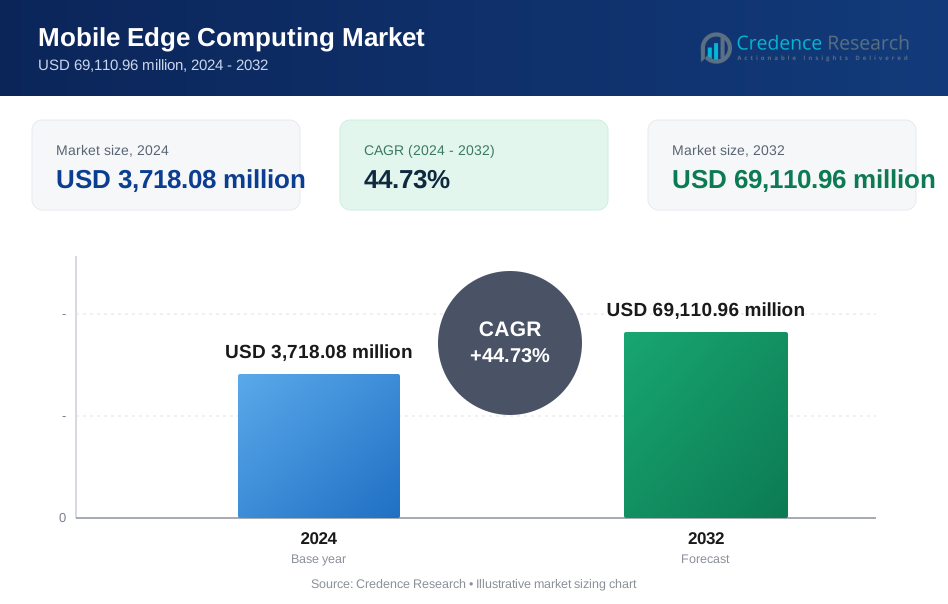
El tamaño del mercado de Mobile Edge Computing se valoró en USD 850,00 millones en 2018 y aumentó a USD 3.718,08 millones en 2024. Se anticipa que alcanzará los USD 69.110,96 millones para 2032, creciendo a una tasa compuesta anual (CAGR) del 44,73% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Mobile Edge Computing (MEC) 2024 | USD 3.718,08 millones |
| Mercado de Mobile Edge Computing (MEC), CAGR | 44,73% |
| Tamaño del Mercado de Mobile Edge Computing (MEC) 2032 | USD 69.110,96 millones |
El mercado de Mobile Edge Computing está liderado por jugadores prominentes, incluyendo Nokia Corporation, Huawei Technologies, Intel Corporation, Dell Technologies, Hewlett Packard Enterprise (HPE), Cisco Systems e IBM Corporation. Estas empresas ofrecen soluciones MEC de extremo a extremo, combinando hardware avanzado con plataformas definidas por software optimizadas para casos de uso de 5G, IA e IoT. Nokia y Huawei lideran en implementaciones de borde integradas en telecomunicaciones, mientras que Intel y Dell se centran en servidores de borde de alto rendimiento y conjuntos de chips. Cisco y HPE enfatizan la orquestación de borde a nube, apuntando a redes empresariales. América del Norte domina el mercado con una participación del 35,3% en 2024, respaldada por los primeros despliegues de 5G y una infraestructura digital madura. Asia Pacífico sigue de cerca con una participación del 32,0%, impulsada por la adopción industrial a gran escala y las iniciativas de infraestructura inteligente respaldadas por el gobierno. Europa posee una participación del 21,2%, respaldada por marcos regulatorios sólidos e inversiones privadas en 5G.

Perspectivas del Mercado
- El mercado de Mobile Edge Computing se valoró en USD 850,00 millones en 2018 y alcanzó los USD 3.718,08 millones en 2024, con una expectativa de crecimiento hasta USD 69.110,96 millones para 2032 a una CAGR del 44,73%.
- El rápido despliegue de 5G y el creciente uso de dispositivos IoT están impulsando las necesidades de procesamiento en tiempo real, alimentando la expansión del mercado en aplicaciones empresariales, industriales y de telecomunicaciones.
- Las tendencias del mercado muestran una creciente integración de IA en el borde, redes privadas 5G e innovaciones en la entrega de contenido, con empresas como Nokia, Huawei y Dell liderando a través de plataformas MEC escalables.
- Los altos costos de implementación y las complejidades de integración restringen el crecimiento, especialmente para las PYMES y economías emergentes con infraestructura digital limitada y recursos calificados.
- América del Norte tiene la mayor cuota de mercado con un 35,3%, seguida de Asia Pacífico con un 32,0% y Europa con un 21,2%, mientras que el hardware sigue siendo el segmento de componentes dominante impulsado por la demanda de servidores de borde.
Análisis de Segmentación del Mercado:
Por Componente:
El segmento de hardware domina el mercado de Computación en el Borde Móvil, representando la mayor cuota de ingresos en 2024. Dentro del hardware, los servidores lideran debido a su papel central en el procesamiento y almacenamiento de datos en el borde. El despliegue creciente de redes 5G y la necesidad de computación de baja latencia impulsan la demanda de servidores robustos y específicos para el borde. Los enrutadores y puertas de enlace siguen como habilitadores clave de conectividad segura y sin interrupciones. En contraste, el segmento de software, liderado por plataformas MEC, está ganando tracción para gestionar infraestructura distribuida y orquestar aplicaciones en el borde, especialmente en redes de telecomunicaciones y empresariales que integran cargas de trabajo de IA e IoT.
- Por ejemplo, Dell Technologies envía servidores PowerEdge optimizados para el borde desplegados en más de 50,000 ubicaciones de borde a nivel mundial, apoyando cargas de trabajo MEC de telecomunicaciones y empresas.
Por Aplicación:
Los servicios basados en ubicación representan el segmento de aplicación líder en el mercado de Computación en el Borde Móvil, manteniendo la mayor cuota de ingresos en 2024. La navegación en tiempo real, el marketing de proximidad y el seguimiento de flotas impulsan la adopción en los sectores de logística, comercio minorista y transporte. La vigilancia por video sigue de cerca, impulsada por el aumento de los despliegues de ciudades inteligentes y las inversiones en seguridad pública. La distribución de contenido local optimizada apoya a los servicios de streaming y plataformas de AR/VR con menor latencia. La comunicación unificada y el análisis de datos ganan impulso en casos de uso empresarial. El monitoreo ambiental está emergiendo en zonas industriales, impulsado por el cumplimiento normativo y la necesidad de seguimiento en tiempo real de la calidad del aire y el ruido.
- Por ejemplo, Huawei apoya plataformas de video para ciudades inteligentes capaces de manejar más de 500,000 transmisiones de cámaras concurrentes utilizando computación en el borde para análisis en tiempo real.
Por Tamaño de Organización:
Las grandes empresas dominan el mercado de Computación en el Borde Móvil, capturando la mayor cuota de ingresos en 2024. Estas organizaciones invierten fuertemente en infraestructura distribuida para apoyar la toma de decisiones en tiempo real, la automatización operativa y el análisis avanzado. Industrias como telecomunicaciones, automotriz y manufactura lideran la adopción debido a los requisitos de escala y rendimiento. Las pequeñas y medianas empresas (PYMES) muestran un aumento en la adopción, apoyadas por plataformas MEC escalables y servicios de borde integrados en la nube. Los menores costos de implementación, soluciones modulares y el despliegue de 5G están ayudando a las PYMES a acceder a los beneficios de la computación en el borde, particularmente para el procesamiento de datos localizados, análisis minorista y monitoreo remoto de activos.
Principales Impulsores del Crecimiento
Despliegue Creciente de 5G y Densificación de Redes
La expansión de las redes 5G es un impulsor de crecimiento importante para el mercado de Computación en el Borde Móvil (MEC). Las capacidades de ultra baja latencia y alto ancho de banda de 5G hacen que la computación en el borde sea esencial para ofrecer servicios en tiempo real. Los proveedores de telecomunicaciones están desplegando nodos MEC cerca de los usuarios para descargar tráfico y reducir la congestión de la red. Esto apoya casos de uso emergentes como vehículos autónomos, AR/VR y manufactura inteligente. A medida que la densificación de 5G continúa con los despliegues de celdas pequeñas, se crea una infraestructura escalable para plataformas de borde. Los operadores están cada vez más integrando MEC con redes privadas 5G para ofrecer a las empresas capacidades de procesamiento localizadas, reduciendo la dependencia de los sistemas en la nube centralizados. Con las suscripciones globales de 5G que se espera crezcan rápidamente, MEC se convierte en integral para cumplir con sus promesas de rendimiento.
- Por ejemplo, Verizon desplegó más de 20 sitios MEC en los Estados Unidos utilizando AWS Wavelength, permitiendo latencias de aplicaciones por debajo de 10 milisegundos para casos de uso empresariales y de consumo.
Proliferación de Dispositivos IoT y Procesamiento de Datos en Tiempo Real
El creciente número de dispositivos IoT en diversas industrias está impulsando la demanda de la Computación en el Borde Móvil. Las fábricas inteligentes, los vehículos conectados y los dispositivos portátiles generan grandes cantidades de datos que requieren un procesamiento casi instantáneo. MEC ayuda a gestionar estos datos más cerca de la fuente, reduciendo la latencia y mejorando los tiempos de respuesta. En entornos industriales, MEC apoya el análisis en tiempo real para el mantenimiento predictivo, la automatización de procesos y el control de calidad. En el sector de la salud, los dispositivos portátiles habilitados para el borde y los diagnósticos remotos necesitan un procesamiento inmediato para obtener información crítica. A medida que el IoT se expande en diversos sectores, MEC proporciona la infraestructura computacional para gestionar cargas de trabajo distribuidas y sensibles a la latencia de manera eficiente. La creciente complejidad y volumen de dispositivos conectados hacen que la computación en el borde sea una necesidad estratégica para los ecosistemas IoT preparados para el futuro.
- Por ejemplo, Bosch utiliza la computación en el borde en soluciones IoT inteligentes donde los sensores y puertas de enlace procesan datos localmente, mejorando la toma de decisiones y reduciendo el tráfico en la nube para el análisis en tiempo real.
Demanda de Aplicaciones de Baja Latencia y Alto Ancho de Banda
Las aplicaciones que demandan baja latencia y alto ancho de banda son impulsores clave para la adopción de la Computación en el Borde Móvil. El análisis de video, los juegos inmersivos, AR/VR y los sistemas autónomos requieren un retraso mínimo en la transmisión de datos. Los modelos tradicionales de nube no son suficientes debido a la latencia basada en la distancia. MEC resuelve esto al alojar recursos de computación en el borde de la red, más cerca del usuario. Los proveedores de contenido y las CDNs integran nodos de borde para entregar medios de transmisión más rápido y de manera más confiable. Las empresas dependen de MEC para asegurar una comunicación fluida entre sistemas automatizados en instalaciones inteligentes. La necesidad de cumplir con las expectativas de los usuarios para el acceso instantáneo a datos y la capacidad de respuesta en aplicaciones tanto de consumo como industriales está acelerando la integración de la infraestructura de borde.

Tendencias y Oportunidades Clave
Integración de IA y Aprendizaje Automático en el Borde
Una de las principales tendencias en el mercado de MEC es la integración de la IA y el aprendizaje automático directamente en el borde. Las empresas despliegan cada vez más modelos de IA en plataformas MEC para analizar flujos de datos en tiempo real sin necesidad de enviar datos a sistemas de nube centralizados. Esta tendencia permite una toma de decisiones más rápida y reduce los costos de transferencia de datos. Los casos de uso abarcan el mantenimiento predictivo en fábricas, la detección de anomalías en la vigilancia y la personalización en entornos minoristas. El desarrollo de marcos de IA ligeros optimizados para dispositivos de borde está ampliando las posibilidades de implementación. Los proveedores están lanzando servidores y chipsets optimizados para IA en el borde, abriendo oportunidades para que los proveedores de soluciones ofrezcan sistemas inteligentes en el borde específicos para la industria. A medida que los casos de uso de IA se diversifican, combinar MEC con IA en el borde crea una arquitectura digital escalable y ágil para aplicaciones de próxima generación.
- Por ejemplo, NVIDIA ha construido un ecosistema masivo de IA en el borde con más de 1 millón de desarrolladores y más de 6,000 empresas en todo el mundo utilizando la plataforma Jetson. Este despliegue admite visión en tiempo real, robótica y análisis industrial directamente en el borde, utilizando hardware avanzado como el Jetson AGX Thor para máquinas autónomas de alto rendimiento.
Crecimiento de Ecosistemas de 5G Privado y Nube en el Borde
La convergencia de redes 5G privadas con MEC crea fuertes oportunidades de mercado. Las empresas están invirtiendo en infraestructura inalámbrica privada para conectividad segura y de baja latencia, particularmente en manufactura, logística y salud. MEC complementa esto al permitir entornos de computación localizados adaptados a las necesidades empresariales. Los proveedores de nube y operadores de telecomunicaciones están colaborando para ofrecer soluciones híbridas de nube en el borde que permiten la orquestación fluida de cargas de trabajo entre centros de datos y ubicaciones en el borde. Estas asociaciones abren oportunidades para servicios gestionados, alojamiento de aplicaciones y plataformas específicas por sector. El auge de los ecosistemas de nube en el borde también apoya el cumplimiento, la residencia de datos y la eficiencia energética. A medida que más empresas buscan modelos de infraestructura ágiles, el 5G privado combinado con MEC se convierte en un habilitador clave de la transformación digital.
Desafíos Clave
Complejidad de Despliegue e Integración de Infraestructura
Desplegar infraestructura de Computación en el Borde Móvil plantea un desafío significativo debido a las complejidades de integración. MEC requiere nodos distribuidos, retaguardia confiable, pilas de software optimizadas para el borde y orquestación fluida entre capas de nube y borde. Estos despliegues demandan una alta inversión de capital y experiencia técnica. La integración con sistemas heredados e infraestructura de red existente añade otra capa de complejidad. Los operadores enfrentan obstáculos para escalar sitios MEC en ubicaciones geográficamente dispersas mientras aseguran un rendimiento consistente. La compatibilidad entre proveedores de hardware, estándares de red y herramientas de orquestación sigue siendo inconsistente, ralentizando la adopción. Sin modelos de despliegue simplificados, las empresas pueden dudar en pasar de modelos de nube centralizados a ecosistemas descentralizados en el borde, limitando el potencial de crecimiento de MEC.
Seguridad de Datos y Cumplimiento Normativo
Garantizar la seguridad de los datos y cumplir con las normativas en el borde es un desafío creciente. Los entornos MEC, al estar distribuidos y cerca de los usuarios finales, aumentan la superficie de ataque para amenazas cibernéticas. Proteger datos sensibles durante la transmisión y el procesamiento requiere una fuerte encriptación, controles de acceso y seguridad de los puntos finales, lo cual puede ser difícil de aplicar de manera uniforme en ubicaciones descentralizadas. Además, diferentes regiones tienen regulaciones variadas sobre privacidad de datos, almacenamiento y soberanía. Las empresas que despliegan MEC a través de fronteras deben navegar por complejos paisajes de cumplimiento. Cualquier fallo en la gobernanza de datos en el borde puede resultar en sanciones, pérdida de reputación y interrupciones operativas. Abordar la seguridad y el cumplimiento a gran escala es esencial para generar confianza empresarial en las plataformas MEC.
Análisis Regional
América del Norte
América del Norte tuvo la mayor participación del mercado de Mobile Edge Computing en 2024, alcanzando USD 1,314.69 millones, frente a USD 304.30 millones en 2018. Con un CAGR proyectado del 44.7%, se espera que la región alcance USD 24,403.20 millones para 2032, representando aproximadamente el 35.3% del mercado global. El fuerte despliegue de 5G, los ecosistemas avanzados de nube y la alta adopción tecnológica empresarial impulsan este crecimiento. EE.UU. lidera en despliegues de edge para sistemas autónomos, análisis de IA y ciudades inteligentes. Los actores clave y la adopción comercial temprana posicionan a América del Norte como un mercado de MEC maduro y orientado a la innovación.
Europa
Europa representó USD 839.44 millones en 2024, aumentando desde USD 200.60 millones en 2018, y se prevé que alcance USD 14,634.43 millones para 2032, registrando un CAGR del 43.6%. La región tiene una participación de mercado del 21.2% en 2024. Alemania, el Reino Unido y Francia son contribuyentes clave, con aplicaciones edge que apoyan los sectores automotriz, de salud y manufactura. Las regulaciones de datos de la UE y los objetivos de sostenibilidad también promueven la computación descentralizada y el procesamiento de datos localizados. El apoyo gubernamental para corredores 5G e infraestructura digital transfronteriza acelera el crecimiento de MEC en toda la región.
Asia Pacífico
Asia Pacífico registró USD 1,192.93 millones en 2024, creciendo desde USD 263.50 millones en 2018, y se espera que alcance USD 24,002.29 millones para 2032, creciendo al mayor CAGR regional del 46.2%. Con una participación de mercado del 32% en 2024, la región ve una rápida adopción debido a los despliegues a gran escala de 5G, iniciativas de ciudades inteligentes y expansión del IoT industrial. China, Japón, Corea del Sur e India lideran en innovación en telecomunicaciones y base de usuarios móviles. Las inversiones en centros de datos a hiperescala y proyectos de infraestructura digital respaldados por el gobierno están acelerando la penetración de la computación edge en diversos sectores.
América Latina
El mercado de Mobile Edge Computing de América Latina fue valorado en USD 191.07 millones en 2024, frente a USD 44.20 millones en 2018, y se proyecta que alcance USD 3,239.23 millones para 2032 con un CAGR del 43.1%. La región tuvo una participación de mercado global del 2.6% en 2024. Brasil y México son adoptantes tempranos, con proveedores de telecomunicaciones introduciendo servicios habilitados para edge. La creciente demanda de entrega de contenido, movilidad inteligente y soluciones de seguridad pública está impulsando los despliegues de edge localizados. Las crecientes asociaciones en la nube y telecomunicaciones también están ayudando a superar las barreras de infraestructura en los centros urbanos.
Oriente Medio
Oriente Medio registró USD 98.50 millones en 2024, aumentando desde USD 24.57 millones en 2018, y se espera que alcance USD 1,589.93 millones para 2032, creciendo a un CAGR del 42.2%. La región representó el 1.3% de la participación de mercado global en 2024. Países como los Emiratos Árabes Unidos y Arabia Saudita están invirtiendo en marcos de ciudades inteligentes, pruebas de 5G y vigilancia impulsada por IA, impulsando la adopción de MEC. Las estrategias de economía digital respaldadas por el gobierno, especialmente en las naciones del CCG, apoyan el despliegue de infraestructura edge para mejorar los servicios públicos y el análisis en tiempo real.
África
El mercado de Mobile Edge Computing de África alcanzó USD 81.44 millones en 2024, frente a USD 12.84 millones en 2018, y se proyecta que crezca a USD 1,241.87 millones para 2032, con un CAGR del 40.4%. Con una participación de mercado del 1.2% en 2024, el crecimiento es modesto pero constante, apoyado por la expansión de redes móviles y la creciente demanda de servicios digitales. Sudáfrica, Nigeria y Kenia lideran la adopción regional de edge. MEC está ganando terreno en aplicaciones de fintech, e-learning y e-health. A medida que mejora la conectividad y crece la adopción de la nube, la computación edge está preparada para abordar los desafíos locales de latencia y ancho de banda.
Segmentaciones del Mercado:
Por Componente:
- Hardware
- Servidores
- Routers
- Switches
- Controladores
- Puertas de enlace
- Software
- Plataforma MEC
- Software de Aplicación
Por Aplicación:
- Servicios Basados en Ubicación
- Vigilancia por Video
- Comunicación Unificada
- Distribución Optimizada de Contenido Local
- Análisis de Datos
- Monitoreo Ambiental
Por Tamaño de la Organización:
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
Por Geografía:
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Panorama Competitivo
El panorama competitivo del mercado de Computación en el Borde Móvil (MEC) está marcado por una intensa innovación y colaboración estratégica entre líderes tecnológicos globales. Empresas como Nokia, Huawei, Intel, Dell Technologies, HPE y Cisco Systems dominan el ecosistema ofreciendo infraestructura de borde integrada, plataformas de virtualización y soluciones preparadas para 5G. Estos actores invierten fuertemente en I+D para mejorar el rendimiento de la computación en el borde, la escalabilidad y la integración de IA. Las alianzas estratégicas entre operadores de telecomunicaciones y proveedores de servicios en la nube también están remodelando la dinámica del mercado. Por ejemplo, las asociaciones entre Microsoft Azure y operadores como AT&T, o AWS Wavelength con Verizon, están acelerando la adopción de MEC en diversas industrias. Los proveedores están apuntando a sectores clave como la manufactura, el comercio minorista y la automoción con soluciones de borde personalizadas. Startups como Zenlayer y Vapor IO están ganando terreno al enfocarse en la entrega de contenido de baja latencia y la interconexión en el borde. En general, el mercado sigue siendo altamente dinámico, con desarrollos continuos en infraestructura definida por software, optimización de hardware y convergencia de nube-borde impulsando la competencia y el crecimiento.
Análisis de Jugadores Clave
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Intel Corporation
- Dell Technologies Inc.
- Hewlett Packard Enterprise Development LP (HPE)
- Cisco Systems, Inc.
- IBM Corporation
- Juniper Networks, Inc.
- Commscope
- Advantech Co., Ltd.
- Zenlayer Inc.
- ADLINK Technology Inc.
- Fujitsu Limited
- Vapor IO, Inc.
- ESW Capital
Desarrollos Recientes
- En marzo de 2025, AWS introdujo un servidor Outposts basado en chips Arm Graviton3, afirmando un consumo de energía un 50–70% menor para funciones de RAN en la nube y MEC.
- En 2025, Advantech presentó su estrategia “Edge Computing & WISE-Edge in Action”, co-desarrollando plataformas de alto rendimiento con Intel y NVIDIA para acelerar la transformación digital en la manufactura inteligente y la atención médica.
- En 2025, NXP Semiconductors adquirió Kinara por USD 307 millones para fortalecer las carteras de IA en el borde en los dominios industrial y automotriz.
Cobertura del Informe
El informe de investigación ofrece un análisis profundo basado en Componente, Aplicación, Tamaño de la Organización y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La adopción de Mobile Edge Computing se acelerará con el despliegue más amplio de redes 5G en áreas urbanas y rurales.
- La IA y el aprendizaje automático en el borde impulsarán la toma de decisiones en tiempo real en sectores industriales y comerciales.
- Las empresas desplegarán cada vez más redes 5G privadas combinadas con plataformas de borde para operaciones seguras y de baja latencia.
- El crecimiento de las ciudades inteligentes aumentará la demanda de sistemas de vigilancia, control de tráfico y seguridad pública habilitados por el borde.
- La computación en el borde se volverá crítica para la movilidad autónoma, apoyando la comunicación en tiempo real de vehículo a infraestructura.
- Los operadores de telecomunicaciones y los proveedores de la nube profundizarán sus asociaciones para ofrecer soluciones integradas de borde-nube.
- El creciente uso de dispositivos IoT requerirá una infraestructura de borde escalable para procesar grandes volúmenes de datos de sensores.
- Los despliegues de borde modulares y basados en contenedores simplificarán la integración y reducirán la complejidad operativa.
- La entrega de contenido basada en el borde se expandirá en aplicaciones de juegos, AR/VR y medios inmersivos.
- El enfoque regulatorio en la privacidad de datos y la localización promoverá inversiones en infraestructura de computación en el borde regional.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de la Computación en el Borde Móvil y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de la computación en la periferia móvil entre 2024 y 2032?
¿Qué segmento del mercado de Edge Computing móvil tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de la Computación en el Borde Móvil?
¿Quiénes son las empresas líderes en el mercado de la Computación en el Borde Móvil?
¿Qué región tuvo la mayor participación en el mercado de la Computación de Borde Móvil en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Computación en el Borde Móvil Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Computación en el Borde Móvil Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 3,718.08 million → 2032: USD 69,110.96 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Computación en el Borde Móvil Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Computación en el Borde Móvil Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Computación en el Borde Móvil Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Computación en el Borde Móvil Market Drivers
- 3.3 Mercado de Computación en el Borde Móvil Market Restraints & Challenges
- 3.4 Mercado de Computación en el Borde Móvil Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Computación en el Borde Móvil Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Computación en el Borde Móvil Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Computación en el Borde Móvil category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Computación en el Borde Móvil Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Computación en el Borde Móvil Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Computación en el Borde Móvil market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Computación en el Borde Móvil Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Computación en el Borde Móvil Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Computación en el Borde Móvil Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Computación en el Borde Móvil (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Computación en el Borde Móvil Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Computación en el Borde Móvil Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Computación en el Borde Móvil Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Computación en el Borde Móvil Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Computación en el Borde Móvil Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Computación en el Borde Móvil Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Computación en el Borde Móvil Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Computación en el Borde Móvil Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Computación en el Borde Móvil Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
