
Visión General del Mercado
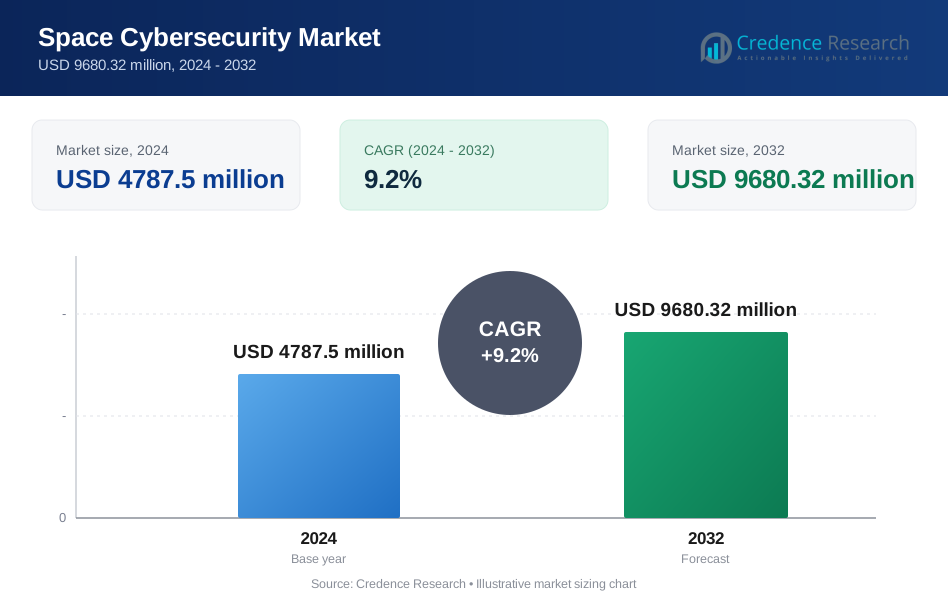
El tamaño del mercado de ciberseguridad espacial se valoró en USD 4787.5 millones en 2024 y se anticipa que alcanzará USD 9680.32 millones para 2032, con un CAGR del 9.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Ciberseguridad Espacial 2024 | USD 4787.5 millones |
| CAGR del Mercado de Ciberseguridad Espacial | 9.2% |
| Tamaño del Mercado de Ciberseguridad Espacial 2032 | USD 9680.32 millones |
El mercado de ciberseguridad espacial está conformado por actores principales, incluidos Thales Group, Airbus Defence and Space, Northrop Grumman, Lockheed Martin, RTX, Boeing, L3Harris Technologies, BAE Systems, Leonardo S.p.A. y General Dynamics. Estas empresas fortalecen la seguridad de las misiones espaciales mediante cifrado avanzado, enlaces de comunicación protegidos y detección de amenazas habilitada por IA en redes de satélites y terrestres. Su enfoque en modelos de confianza cero y naves espaciales seguras por diseño respalda la creciente demanda de operadores gubernamentales, de defensa y comerciales. América del Norte se mantuvo como la región líder en 2024 con aproximadamente el 41% de participación, impulsada por una fuerte inversión en redes de satélites seguras y programas espaciales de defensa nacional.
Perspectivas del Mercado
- El mercado de ciberseguridad espacial alcanzó USD 4787.5 millones en 2024 y se proyecta que alcance USD 9680.32 millones para 2032, registrando un CAGR del 9.2%. • Las crecientes amenazas cibernéticas a satélites y sistemas terrestres impulsan una fuerte demanda de enlaces de comunicación seguros, herramientas de cifrado y detección de amenazas en tiempo real en misiones gubernamentales, de defensa y comerciales. • La monitorización basada en IA, los modelos de seguridad de confianza cero y las arquitecturas de satélites seguras por diseño configuran las principales tendencias a medida que los operadores mejoran la resiliencia de las misiones y automatizan las funciones de ciberseguridad. • Los principales actores compiten a través de soluciones de seguridad espacial avanzadas, una protección de software más fuerte y plataformas integradas, con el segmento de soluciones manteniendo aproximadamente el 64% de participación en 2024. • América del Norte lideró el mercado con casi el 41% de participación, seguida de Europa con aproximadamente el 27% y Asia Pacífico con alrededor del 21%, respaldada por la expansión de flotas de satélites y el aumento de la inversión en protección de misiones.
Análisis de Segmentación del Mercado:
Por Oferta
El segmento de soluciones lideró el mercado de ciberseguridad espacial en 2024 con aproximadamente el 64% de participación. La fuerte adopción provino de la creciente demanda de cifrado, enlaces de comunicación seguros, detección de intrusiones y monitoreo de amenazas en redes de satélites y terrestres. Las agencias y operadores invirtieron en soluciones avanzadas debido a frecuentes intrusiones cibernéticas en sistemas de control de satélites y crecientes riesgos para los datos de las misiones. Los servicios crecieron a un ritmo constante a medida que los operadores confiaban en seguridad gestionada, evaluación de vulnerabilidades y monitoreo continuo para mantener la resiliencia del sistema. El cambio hacia la inteligencia de amenazas espaciales en tiempo real apoyó aún más el gasto enfocado en soluciones.
- Por ejemplo, Thales está asegurando el sistema de navegación Galileo, que está planeado para hasta 38 satélites de primera generación, apoyado por dos centros de monitoreo de seguridad, dos centros de control del sistema y 16 estaciones para el control de órbita y la sincronización de relojes.
Por Plataforma
La plataforma satelital mantuvo la posición dominante en 2024 con casi un 58% de participación. El crecimiento provino de la expansión de flotas satelitales, un mayor uso de satélites definidos por software y el aumento de riesgos cibernéticos dirigidos a canales de telemetría, seguimiento y comando. Los operadores se centraron en una fuerte encriptación, protocolos de enlace ascendente seguros y ciberseguridad a bordo para salvaguardar la continuidad de la misión. Las estaciones terrestres también vieron un aumento en la demanda de puertas de enlace seguras, ya que manejan datos de comando sensibles. Los vehículos de lanzamiento y los puertos espaciales adoptaron herramientas de ciberseguridad para proteger el software de vuelo, los sistemas de automatización de misiones y las redes operativas de amenazas cibernéticas dirigidas.
- Por ejemplo, Airbus construyó el satélite definido por software Eutelsat Quantum, que utiliza 8 haces reconfigurables de forma independiente que pueden ser remodelados y redirigidos en órbita a través de comandos seguros desde tierra.
Por Usuario Final
El segmento gubernamental lideró el mercado en 2024 con aproximadamente un 46% de participación. La demanda aumentó a medida que las agencias espaciales nacionales y los operadores del sector público fortalecieron la defensa cibernética para activos espaciales críticos, satélites de comunicación militar y redes de navegación. Los gobiernos priorizaron arquitecturas resilientes, transferencia segura de datos entre dominios y marcos de seguridad basados en el cumplimiento. Los usuarios de defensa expandieron las inversiones para proteger misiones estratégicas y mejorar la detección de amenazas en redes de ISR basadas en el espacio. Los operadores comerciales adoptaron la ciberseguridad para asegurar constelaciones de satélites, plataformas de entrega de ancho de banda y servicios de datos a medida que los ciberataques a sistemas espaciales comerciales continuaron en aumento.
Principales Impulsores del Crecimiento
Aumento de ciberataques a sistemas espaciales
Los ciberataques a satélites, estaciones terrestres y redes de comando aumentaron a medida que los activos espaciales se convirtieron en centrales para servicios de comunicación, navegación y observación de la Tierra. Los ataques a canales de enlace ascendente, eventos de suplantación de GNSS e incidentes de ransomware en operadores satelitales impulsaron a las agencias a expandir los programas de ciberseguridad. Este creciente panorama de amenazas impulsó la inversión en encriptación fuerte, protocolos seguros y arquitecturas resilientes a misiones. Las crecientes constelaciones comerciales y misiones de defensa también aumentaron el nivel de exposición, haciendo de la protección cibernética avanzada una prioridad entre operadores gubernamentales y privados.
- Por ejemplo, después del incidente de KA-SAT en febrero de 2022, Viasat y su socio enviaron casi 30,000 módems satelitales de reemplazo a distribuidores para restaurar los servicios a clientes afectados en Europa.
Expansión de constelaciones satelitales y digitalización
Las grandes constelaciones en LEO y el cambio hacia satélites definidos por software aumentaron la complejidad del sistema y crearon nuevos puntos de entrada cibernéticos. Los operadores adoptaron redes automatizadas, sistemas de misión basados en la nube e infraestructura terrestre virtualizada, lo que exigió una integración más fuerte de ciberseguridad. Los satélites digitalizados utilizan actualizaciones remotas y cargas útiles flexibles, aumentando la necesidad de vías de software seguras y monitoreo en tiempo real. Esta expansión apoyó un mayor gasto en detección de amenazas, enrutamiento seguro de datos y marcos de comunicación resilientes para proteger redes satelitales dinámicas.
- Por ejemplo, la red Starlink de SpaceX tenía 8 811 satélites en órbita, con 8 795 funcionando, a finales de octubre de 2025, destacando la exposición cibernética de constelaciones muy grandes impulsadas por software.
Creciente dependencia de la defensa en activos espaciales
Las organizaciones de defensa ampliaron su uso de sistemas espaciales para vigilancia, comunicación segura y operaciones de alerta de misiles. Esta dependencia generó preocupación por las vulnerabilidades cibernéticas que podrían interrumpir misiones de seguridad nacional. Los gobiernos invirtieron en detección avanzada de intrusiones, canales de comando protegidos y protección de redes clasificadas para garantizar la seguridad de las misiones. Los programas conjuntos militar-espaciales también apoyaron la demanda de sistemas de ciberseguridad reforzados. Esta creciente dependencia de la defensa posicionó la ciberseguridad como un requisito estratégico en lugar de una función de apoyo en los programas espaciales modernos.
Tendencias y Oportunidades Clave
Adopción de detección de amenazas espaciales impulsada por IA
La inteligencia artificial y el aprendizaje automático ganaron gran tracción en la detección de actividades anómalas en redes de satélites, sistemas terrestres y flujos de datos de misiones. Los análisis automatizados ayudaron a los operadores a identificar patrones cibernéticos más rápido que la monitorización manual. La modelización de comportamiento en tiempo real apoyó una mejor protección de los canales de comando y los datos de carga útil. La oportunidad radica en integrar motores impulsados por IA en el control de misiones, permitiendo alertas predictivas que apoyan la resiliencia contra ataques sofisticados dirigidos a constelaciones multi-órbita y misiones de defensa.
- Por ejemplo, las plataformas de seguridad de Microsoft ahora procesan más de 100 billones de señales de seguridad cada día, un aumento respecto a los 78 billones de señales reportadas en el Informe de Defensa Digital 2024.
Crecimiento de la arquitectura de confianza cero en misiones espaciales
Los principios de confianza cero avanzaron en programas espaciales gubernamentales y comerciales a medida que los operadores cambiaron de modelos basados en perímetros a seguridad centrada en la identidad. Esta tendencia apoyó la verificación continua de usuarios, dispositivos y rutas de datos a través de satélites, redes en la nube y sistemas de misión. Las naves espaciales seguras por diseño y las estaciones terrestres de confianza cero surgieron como nuevas oportunidades, permitiendo un acceso de comando más seguro y reduciendo los riesgos de brechas en entornos de misión con múltiples proveedores. La adopción se aceleró con el aumento de redes multi-órbita y la expansión global de la comunicación por satélite.
- Por ejemplo, Cloudflare informa inspeccionar en promedio alrededor de 81 millones de solicitudes HTTP cada segundo, según datos recientes de finales de 2025.
Expansión de la integración de seguridad espacio-nube
Más operadores vincularon satélites a plataformas en la nube para procesamiento de datos y automatización de misiones. Esta integración creó nuevas oportunidades para el cifrado nativo de la nube, la gestión segura de API y rutas protegidas de tierra a nube. Los ecosistemas espacio-nube permitieron análisis más rápidos y operaciones escalables, pero requirieron estricta ciberseguridad para prevenir accesos no autorizados. La tendencia apoyó el desarrollo de plataformas de misión híbridas que utilizan la resiliencia de la nube y capas cibernéticas fuertes para asegurar el manejo seguro de datos espaciales sensibles.
Desafíos Clave
Alta vulnerabilidad de infraestructuras espaciales interconectadas
Las redes espaciales modernas conectan satélites, estaciones terrestres, sistemas en la nube y control de misiones. Este modelo interconectado aumenta los posibles puntos de entrada cibernéticos y expone a los operadores a fallos en cascada. La debilidad en un nodo puede afectar redes de navegación, enlaces de comunicación o servicios de observación terrestre. Gestionar grandes superficies de ataque sigue siendo difícil debido a la diversidad de hardware, sistemas heredados y el rápido crecimiento de constelaciones. Los operadores luchan por establecer marcos de seguridad unificados en flotas mixtas y plataformas de múltiples proveedores.
Falta de regulaciones globales estandarizadas de ciberseguridad espacial
Los países siguen diferentes reglas de seguridad para operaciones de satélites, cifrado, manejo de datos y reporte de amenazas. Esta falta de armonización crea desafíos para operadores globales y misiones conjuntas. Los marcos de cumplimiento inconsistentes ralentizan la adopción de prácticas sólidas de ciberseguridad y limitan el intercambio de información sobre ataques. Los operadores comerciales enfrentan complejidad al asegurar flujos de datos transfronterizos y servicios multi-órbita. La ausencia de estándares unificados retrasa la respuesta coordinada a amenazas y aumenta el riesgo a largo plazo para el ecosistema espacial global.
Análisis Regional
América del Norte
América del Norte ocupó la posición de liderazgo en el Mercado de Ciberseguridad Espacial en 2024 con aproximadamente un 41% de participación. El crecimiento provino de una fuerte inversión por parte de agencias gubernamentales, programas de defensa y principales operadores comerciales de satélites. Las crecientes amenazas cibernéticas a satélites de comunicación, redes GPS y activos de defensa basados en el espacio apoyaron la rápida adopción de herramientas de protección avanzadas. Estados Unidos lideró el gasto con marcos de seguridad en expansión para misiones espaciales nacionales y grandes constelaciones LEO. Canadá aumentó su enfoque en la comunicación segura por satélite y sistemas terrestres resilientes. La alta madurez regulatoria y la fuerte presencia industrial mantuvieron a la región dominante.
Europa
Europa representó casi un 27% de participación en 2024, respaldada por fuertes iniciativas de miembros de la ESA y agencias espaciales nacionales. La región avanzó en la adopción de ciberseguridad a través de programas de comunicación satelital segura, sistemas de navegación protegidos y estándares de resiliencia para futuras misiones. Países como Francia, Alemania y el Reino Unido fortalecieron las defensas cibernéticas para satélites de doble uso y redes de observación terrestre. Las inversiones aumentaron en enlaces de datos seguros, canales de comando cifrados y sistemas de evaluación de riesgos para operadores comerciales. El creciente despliegue de constelaciones multi-órbita y misiones espaciales colaborativas apoyaron una expansión regional constante.
Asia Pacífico
Asia Pacífico mantuvo alrededor del 21% de participación en 2024, impulsada por el aumento de lanzamientos de satélites y la expansión de programas espaciales comerciales. China, Japón e India incrementaron el gasto en ciberseguridad para proteger satélites de comunicación, sistemas de navegación y redes de teledetección de amenazas cibernéticas avanzadas. Los operadores regionales adoptaron un cifrado más fuerte, sistemas de telemetría seguros y herramientas de monitoreo para grandes proyectos de constelaciones. La creciente colaboración con agencias de defensa apoyó la integración avanzada de seguridad. La rápida digitalización de sistemas terrestres y plataformas de automatización de misiones aceleró la demanda, convirtiendo a Asia Pacífico en una de las regiones de más rápido crecimiento en el mercado.
América Latina
América Latina capturó alrededor del 6% de participación en 2024, respaldada por el uso creciente de comunicación satelital en agencias gubernamentales, de telecomunicaciones y de monitoreo ambiental. Los países aumentaron las inversiones en infraestructura terrestre protegida y herramientas de manejo seguro de datos para contrarrestar los crecientes intentos de intrusión cibernética. Brasil y Argentina lideraron la adopción a través de programas nacionales de satélites y mejoras en el control de misiones seguras. Los presupuestos limitados de ciberseguridad ralentizaron un despliegue más amplio, pero la creciente conectividad digital y los programas de cooperación regional fomentaron un progreso constante. La creciente participación en servicios satelitales globales también fortaleció la demanda de marcos cibernéticos resilientes.
Oriente Medio y África
El Medio Oriente y África representaron casi un 5% de participación en 2024, impulsados por la creciente adopción de comunicación satelital segura para defensa, energía y servicios gubernamentales. Los países de la región del Golfo invirtieron en sistemas terrestres protegidos y canales de comunicación encriptados para apoyar misiones de seguridad nacional. África aumentó su dependencia del ancho de banda satelital comercial, lo que llevó a los operadores a adoptar herramientas más fuertes de monitoreo cibernético. A pesar de un gasto menor en comparación con otras regiones, los crecientes programas espaciales y las necesidades estratégicas de comunicación apoyaron una mejora gradual en las capacidades de ciberseguridad en toda la región.
Segmentaciones del Mercado:
Por Oferta
- Solución
- Servicios
Por Plataforma
- Satelites
- Vehículos de lanzamiento
- Estaciones terrestres
- Puertos espaciales & instalaciones de lanzamiento
- Centros de comando & control
- Otros
Por Usuario Final
- Gobierno
- Defensa
- Comercial
Por Geografía
- Norteamérica
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Medio Oriente & África
- Países del CCG
- Sudáfrica
- Resto del Medio Oriente y África
Panorama Competitivo
El Mercado de Ciberseguridad Espacial cuenta con actores clave como Leonardo S.p.A. (Italia), RTX (EE.UU.), Airbus Defence and Space GmbH (Alemania), General Dynamics (EE.UU.), Thales Group (Francia), Boeing (EE.UU.), BAE Systems (Reino Unido), Northrop Grumman (EE.UU.), L3Harris Technologies (EE.UU.) y Lockheed Martin (EE.UU.). Las empresas en este mercado se centran en desarrollar sistemas de encriptación fuertes, enlaces de comunicación satelital seguros y herramientas avanzadas de detección de amenazas para proteger los datos de misión y los canales de comando. Los proveedores invierten en monitoreo impulsado por IA, modelos de seguridad de confianza cero y arquitecturas resilientes que apoyan constelaciones multi-órbita y misiones de defensa. Las asociaciones estratégicas con agencias gubernamentales y operadores comerciales ayudan a expandir las carteras de soluciones y mejorar la integración a través de sistemas satelitales, terrestres y en la nube. Las empresas también enfatizan el cumplimiento de estándares emergentes de ciberseguridad para fortalecer la competitividad global. Las actualizaciones continuas en satélites definidos por software y redes terrestres automatizadas impulsan aún más la innovación en el panorama competitivo.
Análisis de Jugadores Clave
- Leonardo S.p.A. (Italia)
- RTX (Raytheon) (EE. UU.)
- Airbus Defence and Space GmbH (Alemania)
- General Dynamics (EE. UU.)
- Thales Group (Francia)
- Boeing (EE. UU.)
- BAE Systems (Reino Unido)
- Northrop Grumman (EE. UU.)
- L3Harris Technologies (EE. UU.)
- Lockheed Martin (EE. UU.)
Desarrollos Recientes
- En 2025, L3Harris recibió la certificación de la Dirección de Ciberseguridad de la NSA para su unidad criptográfica de extremo de centro espacial KSV-650, permitiendo SATCOM seguro y reprogramable que resiste amenazas cibernéticas emergentes.
- En 2024, Airbus adquirió el proveedor alemán de ciberseguridad INFODAS para mejorar las capacidades cibernéticas para plataformas aeroespaciales y de defensa altamente conectadas, incluidas las misiones satelitales.
- En 2023, Thales Alenia Space ganó contratos de la ESA para sistemas de misión terrestre de la Segunda Generación de Galileo, incluyendo la integración de ciberseguridad avanzada para la infraestructura de navegación.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Oferta, Plataforma, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado se expandirá a medida que las constelaciones de satélites crezcan en LEO, MEO y GEO.
- La detección de amenazas impulsada por IA se convertirá en estándar en los sistemas de seguridad satelital y terrestre.
- La arquitectura de confianza cero verá una adopción más amplia en misiones gubernamentales y comerciales.
- La demanda de satélites seguros por diseño aumentará a medida que se intensifiquen los riesgos cibernéticos.
- Los marcos de ciberseguridad de espacio a nube se fortalecerán con el aumento de la integración en la nube.
- Las naciones aumentarán la inversión en la protección de satélites de navegación, comunicación y defensa.
- La colaboración transfronteriza en estándares de ciberseguridad espacial ganará impulso.
- Las tecnologías de cifrado y enlace seguro avanzarán para contrarrestar ataques sofisticados.
- Los operadores comerciales adoptarán herramientas de monitoreo continuo para la resiliencia de constelaciones.
- La ciberseguridad para vehículos de lanzamiento y puertos espaciales crecerá a medida que aumente la automatización operativa.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de ciberseguridad espacial y cuál se proyecta que será su tamaño en 2032?
¿A qué Tasa de Crecimiento Anual Compuesta se proyecta que crecerá el Mercado de Ciberseguridad Espacial entre 2024 y 2032?
¿Qué segmento del mercado de ciberseguridad espacial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de ciberseguridad espacial?
¿Quiénes son las empresas líderes en el mercado de ciberseguridad espacial?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Ciberseguridad Espacial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Ciberseguridad Espacial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4787.5 million → 2032: USD 9680.32 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Ciberseguridad Espacial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Ciberseguridad Espacial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Ciberseguridad Espacial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Ciberseguridad Espacial Market Drivers
- 3.3 Mercado de Ciberseguridad Espacial Market Restraints & Challenges
- 3.4 Mercado de Ciberseguridad Espacial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Ciberseguridad Espacial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Ciberseguridad Espacial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Ciberseguridad Espacial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Ciberseguridad Espacial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Ciberseguridad Espacial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Ciberseguridad Espacial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Ciberseguridad Espacial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Ciberseguridad Espacial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Ciberseguridad Espacial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Ciberseguridad Espacial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Ciberseguridad Espacial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Ciberseguridad Espacial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Ciberseguridad Espacial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Ciberseguridad Espacial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Ciberseguridad Espacial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Ciberseguridad Espacial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Ciberseguridad Espacial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Ciberseguridad Espacial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Ciberseguridad Espacial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
