
Visión General del Mercado
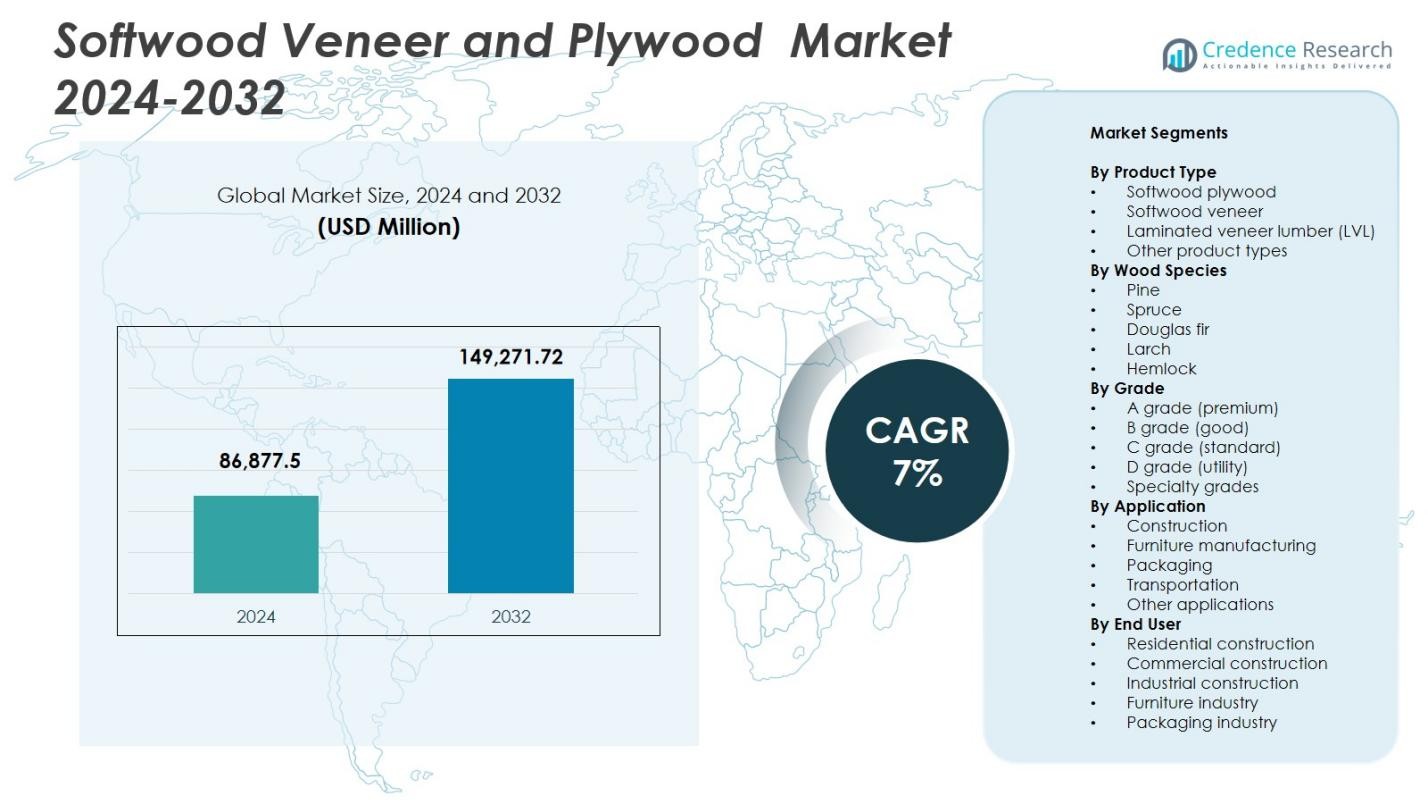
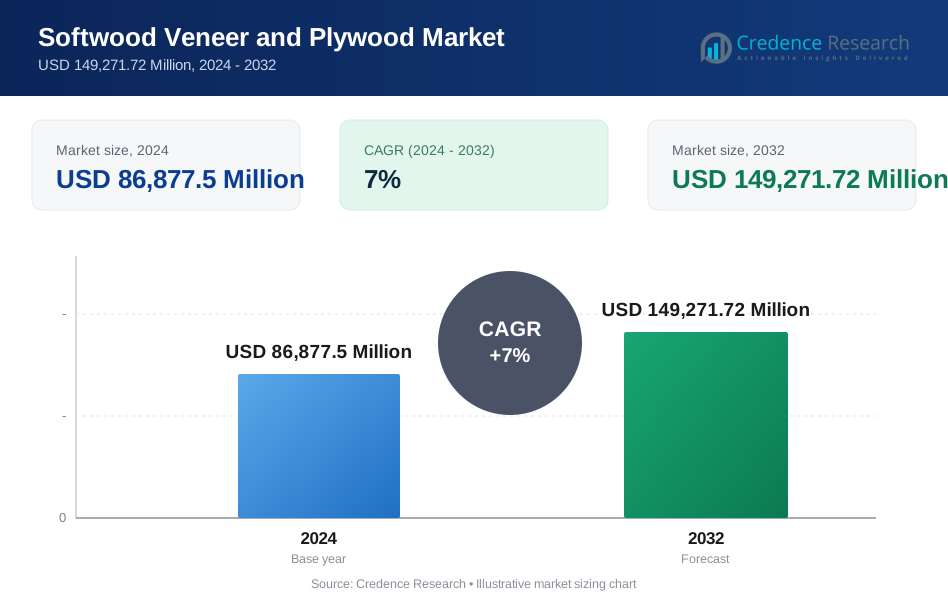
El tamaño del mercado de chapa y contrachapado de madera blanda se valoró en USD 86,877.5 millones en 2024 y se anticipa que alcanzará USD 149,271.72 millones para 2032, creciendo a una CAGR del 7% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Chapa y Contrachapado de Madera Blanda 2024 | USD 86,877.5 Millones |
| Mercado de Chapa y Contrachapado de Madera Blanda, CAGR | 7% |
| Tamaño del Mercado de Chapa y Contrachapado de Madera Blanda 2032 | USD 149,271.72 Millones |
El mercado de chapa y contrachapado de madera blanda está impulsado por actores clave como Georgia-Pacific, West Fraser Timber Co. Ltd., Weyerhaeuser, Arauco, Dongwha Group, Kronospan, Canfor Plywood, Century Plyboards, Boise Cascade y Metsä Wood. Estas empresas se centran en expandir las capacidades de producción, adoptar prácticas forestales sostenibles y ofrecer productos de calidad premium e ingenierizados como la madera laminada enchapada (LVL) para satisfacer la creciente demanda en aplicaciones de construcción, muebles y diseño de interiores. Asia-Pacífico lidera el mercado con una participación del 31.2% en 2024, seguida por América del Norte con un 28.4% y Europa con un 24.7%. La alta urbanización, el desarrollo de infraestructura y el aumento de los ingresos disponibles en estas regiones impulsan la demanda de contrachapado y chapa de madera blanda. Las expansiones regionales estratégicas, los avances tecnológicos y las iniciativas de abastecimiento sostenible de estos principales actores refuerzan su presencia en el mercado mientras abordan tanto las necesidades industriales como las del consumidor en los mercados globales.
Perspectivas del Mercado
- El tamaño del mercado de chapa y contrachapado de madera blanda se valoró en USD 86,877.5 millones en 2024 y se proyecta que alcance USD 149,271.72 millones para 2032, creciendo a una CAGR del 7% durante el período de pronóstico.
- El aumento de las actividades de construcción, el desarrollo de infraestructura y la creciente demanda de aplicaciones en muebles y diseño de interiores están impulsando el crecimiento del mercado. El crecimiento en productos de madera sostenibles y ecológicos apoya aún más la adopción.
- Los productos de madera ingenierizados como la madera laminada enchapada (LVL) y el contrachapado multicapa están ganando tracción. El contrachapado y la chapa de calidad premium son cada vez más preferidos para aplicaciones residenciales, comerciales e industriales. La expansión de la construcción modular y la urbanización son tendencias clave.
- Los actores clave incluyen Georgia-Pacific, West Fraser Timber Co. Ltd., Weyerhaeuser, Arauco, Dongwha Group, Kronospan, Canfor Plywood, Century Plyboards, Boise Cascade y Metsä Wood. Las empresas se centran en el abastecimiento sostenible, la expansión de la capacidad y la innovación de productos para mantener su posición en el mercado.
- Asia-Pacífico lidera con una participación del 31.2%, seguida por América del Norte con un 28.4% y Europa con un 24.7%. El contrachapado de madera blanda domina el tipo de producto con una participación del 42.3%, mientras que el pino lidera las especies de madera con un 38.7% de participación.
Análisis de Segmentación del Mercado
Por Tipo de Producto
El mercado de chapa y contrachapado de madera blanda se segmenta principalmente por tipo de producto en contrachapado de madera blanda, chapa de madera blanda, madera laminada enchapada (LVL) y otros tipos de productos. El contrachapado de madera blanda domina con una cuota de mercado del 42.3% en 2024, impulsado por su alta resistencia estructural, facilidad de procesamiento y amplia adopción en la construcción, muebles y diseño de interiores. La madera laminada enchapada está ganando terreno debido a su estabilidad dimensional y adecuación para aplicaciones estructurales grandes. La chapa de madera blanda y otros tipos de productos siguen siendo segmentos de nicho, utilizados principalmente en aplicaciones decorativas y fabricación especializada, respaldados por la creciente demanda de productos de madera sostenibles y ligeros.
- Por ejemplo, la madera laminada enchapada (LVL) se adopta cada vez más en aplicaciones estructurales. LVL se fabrica uniendo chapas delgadas bajo calor y presión, ofreciendo alta resistencia, estabilidad dimensional y la capacidad de abarcar largas distancias, lo que la hace ideal para vigas, viguetas de piso, vigas y marcos de paredes en construcciones residenciales y comerciales.
Por Especie de Madera
Segmentando por especie de madera, el mercado incluye pino, abeto, abeto Douglas, alerce y cicuta. El pino mantiene la cuota líder del 38.7% en 2024, atribuida a su abundante disponibilidad, calidad consistente y rentabilidad en aplicaciones industriales y residenciales. El abeto Douglas y el abeto son valorados por su superior relación resistencia-peso, apoyando la producción de LVL y contrachapado estructural. El alerce y la cicuta mantienen una demanda moderada, principalmente para aplicaciones de construcción exterior y especializadas. El crecimiento en prácticas forestales sostenibles y la adopción de madera ingenierizada impulsan aún más la utilización específica de especies en la construcción y fabricación de muebles.
- Por ejemplo, el abeto Douglas se selecciona a menudo para madera estructural y productos de madera ingenierizada gracias a su alta relación resistencia-peso, buena retención de clavos y tornillos, y adecuación para vigas, cerchas y contrachapado estructural, convirtiéndolo en una especie preferida para la construcción de carga.
Por Grado
El mercado se categoriza por grado en A (premium), B (bueno), C (estándar), D (utilidad) y grados especiales. El grado A (premium) domina con una cuota del 45.1% en 2024, impulsado por la alta demanda en segmentos de muebles premium, gabinetes y diseño de interiores donde el acabado superficial superior y la durabilidad son críticos. Los grados B y C sirven a aplicaciones de construcción e industriales de nivel medio, ofreciendo un equilibrio entre costo y calidad. Los grados D y especiales atienden a propósitos utilitarios y decorativos de nicho. La creciente preferencia del consumidor por productos de madera de alta calidad y los estrictos estándares de calidad refuerzan el dominio del contrachapado y chapa de madera blanda de grado premium.
Principales Impulsores de Crecimiento
Aumento de Actividades de Construcción e Infraestructura
El mercado de chapa y contrachapado de madera blanda está significativamente impulsado por la expansión de proyectos de construcción e infraestructura a nivel mundial. El aumento de la urbanización, el crecimiento de la población y las inversiones gubernamentales en infraestructura residencial, comercial y pública impulsan la demanda de contrachapado y chapa de madera blanda debido a su resistencia estructural, durabilidad y versatilidad. La preferencia por productos de madera ingenierizada en suelos, paneles y muebles mejora las tasas de adopción. El contrachapado de madera blanda, en particular, se beneficia de proyectos de construcción a gran escala donde la estabilidad dimensional y la facilidad de instalación son cruciales. Además, la integración de prácticas de construcción sostenible y certificaciones de edificios ecológicos fomenta el uso de productos de madera blanda certificados, creando un crecimiento sostenido. El aumento de las actividades de renovación y remodelación en economías desarrolladas aumenta aún más la demanda, asegurando un consumo constante tanto en nuevos proyectos de construcción como en reformas, actuando así como un catalizador de crecimiento importante para el mercado.
- Por ejemplo, el contrachapado estructural Ecoply de Carter Holt Harvey se presenta en el edificio de la Cancillería de la Universidad de Monash, formando balaustradas escalonadas alrededor del vacío central en un diseño de carbono neto cero, compatible con Passivhaus, hecho de pino radiata certificado por FSC.
Aumento de la demanda de productos de madera ecológicos y sostenibles
Las tendencias de sostenibilidad son un motor de crecimiento fundamental en el mercado de chapa y contrachapado de madera blanda. Los fabricantes y consumidores se están orientando cada vez más hacia productos de madera ecológicos y de origen responsable para minimizar el impacto ambiental. La chapa y el contrachapado de madera blanda, producidos a partir de bosques gestionados de manera sostenible, apoyan los principios de economía circular y la construcción con baja huella de carbono. La creciente conciencia ambiental y las presiones regulatorias, como los esquemas de certificación forestal y los mandatos de reducción de emisiones, refuerzan aún más la adopción. La creciente popularidad de los materiales de construcción ecológicos en aplicaciones residenciales, comerciales e institucionales impulsa el crecimiento del mercado. Además, los productos ingenierizados como la madera laminada enchapada (LVL) optimizan el uso de la madera, reduciendo el desperdicio mientras mantienen la integridad estructural, haciendo que estos productos sean atractivos para los interesados conscientes del medio ambiente. Este enfoque en la sostenibilidad impulsa la innovación de productos, apoya la fijación de precios premium y mejora la expansión del mercado a nivel mundial.
- Por ejemplo, AK Apple Plywood en India fabrica contrachapado ecológico utilizando materias primas certificadas por FSC y procesos energéticamente eficientes, reciclando desechos de madera como aserrín y virutas en tableros de partículas para reducir vertederos y emisiones.
Crecimiento en aplicaciones de muebles y diseño de interiores
La creciente demanda de muebles de alta calidad, gabinetes y elementos de diseño de interiores impulsa el crecimiento en el mercado de chapa y contrachapado de madera blanda. El contrachapado y la chapa de madera blanda son ampliamente preferidos en muebles modulares, paneles de pared y aplicaciones decorativas debido a su acabado suave, facilidad de trabajo y atractivo estético. El aumento de los ingresos disponibles, las mejoras en el estilo de vida y las tendencias de vida urbana estimulan la demanda de los consumidores por muebles de madera elegantes, duraderos y ligeros. Además, el auge de las plataformas de comercio electrónico y las cadenas de tiendas de mejoras para el hogar facilita el acceso a productos de madera blanda de calidad premium, ampliando su adopción. Los diseñadores de interiores y arquitectos especifican cada vez más el contrachapado y la chapa de madera blanda en proyectos residenciales y comerciales modernos tanto por funcionalidad como por estética. El efecto combinado del aumento de la demanda de muebles, decoración de interiores y proyectos de bricolaje fortalece la trayectoria de crecimiento del mercado y subraya la importancia de la versatilidad del producto en diversas aplicaciones.
Tendencias Clave y Oportunidades
Adopción de Productos de Madera Ingenierizada y LVL
El mercado de chapa y contrachapado de madera blanda está presenciando una tendencia creciente hacia productos de madera ingenierizada como la madera laminada enchapada (LVL), la madera contralaminada (CLT) y el contrachapado multicapa. LVL ofrece mayor resistencia, estabilidad y uniformidad dimensional en comparación con el contrachapado de madera blanda tradicional, lo que lo hace cada vez más preferido en aplicaciones estructurales y construcción de gran altura. Este cambio permite a los fabricantes atender las demandas de construcción moderna que requieren materiales ligeros, duraderos y ecológicos. También surgen oportunidades en los segmentos de construcción prefabricada y modular, donde los componentes de madera ingenierizada reducen el tiempo de construcción y los costos laborales. La investigación y el desarrollo continuos en ingeniería de productos y mejora del rendimiento presentan vías para la expansión del mercado y una mayor adopción en aplicaciones industriales, comerciales y residenciales.
- Por ejemplo, LVL es ampliamente reconocido por su rendimiento estructural superior. Las vigas LVL ofrecen mayor resistencia, rigidez y estabilidad dimensional en comparación con la madera tradicional, con mucha menos susceptibilidad a deformarse o encogerse, lo que las hace ideales para vigas de gran envergadura, viguetas, dinteles y marcos de carga en edificios residenciales y comerciales.
Expansión en Economías Emergentes
Las economías emergentes en Asia-Pacífico, América Latina y África presentan oportunidades significativas para el mercado de chapa y contrachapado de madera blanda. La rápida urbanización, el aumento de los ingresos disponibles y la creciente industrialización en estas regiones impulsan la demanda de materiales de construcción, muebles y productos de interior. Los gobiernos están invirtiendo en el desarrollo de viviendas e infraestructuras, apoyando el consumo de contrachapado y chapa de madera blanda. Además, el aumento de la conciencia sobre productos de madera sostenible y el acceso a madera certificada mejoran la penetración del mercado. La presencia de fabricantes locales competitivos en costos y la expansión de canales de exportación estimulan aún más el crecimiento. Estos mercados también ofrecen oportunidades para la adopción de madera de calidad premium e ingenierizada, ya que las poblaciones urbanas buscan materiales de construcción modernos, de alta calidad y ambientalmente responsables, creando un potencial de crecimiento a largo plazo para actores tanto nacionales como internacionales.
- Por ejemplo, en India, iniciativas gubernamentales como el Pradhan Mantri Awas Yojana (PMAY) y la Misión de Ciudades Inteligentes están estimulando la demanda de contrachapado resistente a la humedad y retardante de fuego en viviendas asequibles e infraestructura urbana, apoyando un mayor consumo de paneles de madera estructurales e interiores.
Desafíos Clave
Fluctuación de Precios de Materias Primas y Restricciones de Suministro
El mercado de chapa y contrachapado de madera blanda enfrenta desafíos debido a la volatilidad de los precios de las materias primas y la disponibilidad limitada de madera blanda de alta calidad. Las escaseces en el suministro de madera, los cuellos de botella en el transporte y las restricciones ambientales sobre la tala pueden provocar fluctuaciones de precios, afectando los costos de fabricación y los márgenes de beneficio. La dependencia de bosques de origen sostenible y el cumplimiento de los estándares de certificación añaden complejidad y costos operativos. Las interrupciones geopolíticas repentinas o los desastres naturales que afectan las regiones forestales agravan aún más la inestabilidad del suministro. Estos factores pueden obstaculizar la expansión del mercado y crear incertidumbre en los precios, especialmente para productos de madera de grado premium e ingenierizados. Los fabricantes deben optimizar la gestión de la cadena de suministro, mantener reservas estratégicas de madera y explorar fuentes alternativas para mitigar estos desafíos.
Competencia de Materiales Alternativos
El mercado de chapa y contrachapado de madera blanda se enfrenta a la competencia de materiales sustitutos como tableros de fibra de densidad media (MDF), tableros de partículas, metal, laminados plásticos y paneles de concreto. Estas alternativas pueden ofrecer ventajas de costo, resistencia a la humedad o mayor durabilidad en aplicaciones específicas, afectando la demanda de productos tradicionales de madera blanda. La adopción creciente de compuestos y materiales sintéticos en muebles, construcción y diseño de interiores puede reducir la cuota de mercado. Además, la percepción de alternativas ingenierizadas como productos más uniformes y de bajo mantenimiento desafía la adopción de contrachapado y chapa de madera blanda. Para superar esto, los fabricantes necesitan enfatizar la calidad del producto, la sostenibilidad y las características de valor añadido, al tiempo que innovan en diseños que aprovechen los beneficios estéticos y estructurales de los productos de madera blanda para mantener la competitividad.
Análisis Regional
América del Norte
El mercado de chapa y contrachapado de madera blanda de América del Norte tuvo una participación del 28.4% en 2024, liderado por Estados Unidos y Canadá debido a las robustas actividades de construcción, el creciente sector de fabricación de muebles y la modernización de infraestructuras. La alta adopción de contrachapado y chapa de madera blanda de grado premium en proyectos residenciales, comerciales e industriales impulsa la demanda. La región se beneficia de redes de distribución bien establecidas, instalaciones de fabricación avanzadas y prácticas forestales sostenibles. El aumento de las actividades de renovación y remodelación, junto con incentivos gubernamentales para la construcción ecológica, apoyan aún más el crecimiento del mercado. Además, la creciente demanda de productos de madera ingenierizada como LVL mejora la adopción en aplicaciones estructurales e interiores, fortaleciendo el liderazgo de América del Norte en el mercado.
Europa
Europa representó una participación de mercado del 24.7% en 2024, con Alemania, Francia y el Reino Unido impulsando la demanda a través de la construcción residencial, interiores comerciales y fabricación de muebles. Las estrictas regulaciones ambientales y los mandatos de sostenibilidad promueven productos de madera blanda certificados, incluidos el contrachapado y la chapa de madera de calidad premium. Los productos de madera ingenierizada se adoptan cada vez más para la construcción modular y edificios energéticamente eficientes. Las crecientes tendencias de urbanización y renovación, junto con los avances tecnológicos en el procesamiento y acabado, apoyan la expansión del mercado. Además, la creciente conciencia sobre materiales ecológicos entre consumidores y diseñadores fomenta el uso de chapa y contrachapado de madera blanda en aplicaciones de decoración interior, carpintería y pisos, reforzando la trayectoria de crecimiento constante de Europa.
Asia-Pacífico
La región de Asia-Pacífico capturó una participación del 31.2% en 2024, impulsada por China, India, Japón y las economías del sudeste asiático. La rápida urbanización, industrialización y el desarrollo de infraestructuras impulsan la demanda de contrachapado de madera blanda para la construcción y productos ingenierizados como LVL. El aumento de las poblaciones de clase media y el incremento de los ingresos disponibles estimulan la fabricación de muebles y la adopción del diseño de interiores. Las iniciativas gubernamentales que promueven la vivienda asequible, los complejos comerciales y las prácticas de construcción ecológica aceleran aún más el crecimiento. Además, la expansión de la capacidad de producción local y las exportaciones competitivas en costos contribuyen a la penetración del mercado. Asia-Pacífico sigue siendo una región de alto crecimiento debido a la combinación de proyectos de construcción a gran escala, la creciente demanda de productos de madera de calidad premium y una mayor conciencia sobre las prácticas de silvicultura sostenible.
América Latina
América Latina representó un 7.6% de participación de mercado en 2024, con Brasil, Chile y México liderando el consumo. La región se beneficia de abundantes recursos forestales y de las industrias de muebles y construcción en expansión. El creciente proceso de urbanización, el desarrollo residencial y los proyectos de construcción comercial impulsan la demanda de chapa de madera blanda, contrachapado y productos de madera ingenierizados. Las iniciativas de silvicultura sostenible y los programas de certificación fomentan el uso de productos de madera blanda obtenidos de manera responsable. Además, las exportaciones a América del Norte y Europa apoyan el crecimiento de los fabricantes regionales. Sin embargo, las fluctuaciones en los precios de las materias primas y los desafíos logísticos pueden afectar la estabilidad del mercado. Se espera que la inversión continua en infraestructura y la adopción de productos de calidad premium impulsen el potencial de mercado de la región.
Oriente Medio y África
La región de Oriente Medio y África tuvo una participación del 7.0% en 2024, impulsada por los auges de construcción en los EAU, Arabia Saudita y Sudáfrica. La demanda es principalmente impulsada por proyectos residenciales, comerciales y de hospitalidad, junto con un creciente interés en productos de madera sostenible e ingenierizados. El contrachapado de madera blanda y la chapa son cada vez más especificados para interiores, construcción modular y aplicaciones de muebles. Las inversiones en infraestructura de alta gama y desarrollo urbano, junto con el aumento de los ingresos disponibles, apoyan el crecimiento del mercado. Existen desafíos como la obtención de materias primas y la dependencia de importaciones, pero las políticas comerciales favorables y los proyectos de construcción en curso ofrecen oportunidades de expansión. Los productos de madera blanda de calidad premium siguen siendo altamente preferidos en la región.
Segmentaciones del Mercado
Por Tipo de Producto
- Contrachapado de madera blanda
- Chapa de madera blanda
- Madera laminada enchapada (LVL)
- Otros tipos de productos
Por Especie de Madera
- Pino
- Abeto
- Abeto de Douglas
- Alerce
- Tsuga
Por Grado
- Grado A (premium)
- Grado B (bueno)
- Grado C (estándar)
- Grado D (utilitario)
- Grados especiales
Por Aplicación
- Construcción
- Fabricación de muebles
- Embalaje
- Transporte
- Otras aplicaciones
Por Usuario Final
- Construcción residencial
- Construcción comercial
- Construcción industrial
- Industria del mueble
- Industria del embalaje
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de chapa y contrachapado de madera blanda se caracteriza por la presencia de varios actores establecidos que se centran en la innovación de productos, la expansión de capacidad y prácticas sostenibles para fortalecer sus posiciones en el mercado. Los principales actores incluyen Georgia-Pacific, West Fraser Timber Co. Ltd., Weyerhaeuser, Arauco, Dongwha Group, Kronospan, Canfor Plywood, Century Plyboards, Boise Cascade y Metsä Wood. Estas empresas aprovechan fuertes redes de distribución, tecnologías avanzadas de fabricación y asociaciones estratégicas para satisfacer la creciente demanda en aplicaciones de construcción, muebles y diseño de interiores. El énfasis en productos de madera de grado premium e ingeniería, incluyendo madera laminada enchapada (LVL), apoya la diferenciación en el mercado. Las iniciativas de sostenibilidad, como el abastecimiento certificado y los procesos de producción de bajas emisiones, mejoran la reputación de la marca y se alinean con los requisitos regulatorios. Las expansiones regionales, fusiones y adquisiciones permiten a estas empresas fortalecer las cadenas de suministro y acceder a mercados emergentes. La inversión continua en investigación y desarrollo asegura la calidad del producto, la estabilidad dimensional y el atractivo estético, manteniendo la competitividad en un mercado global dinámico.
Análisis de Jugadores Clave
- Weyerhaeuser
- Century Plyboards / CenturyProwud
- Kronospan / Kronoplus
- Georgia-Pacific
- Dongwha / Dongwha Group
- Canfor / Canfor Plywood
- Arauco
- West Fraser Timber Co. Ltd.
- Boise Cascade
- Metsä Wood
Desarrollos Recientes
- En septiembre de 2024, Duroply Industries Limited presentó una colección de contrachapado y chapa premium en Matecia 2024 (celebrada en Yashobhoomi, Nueva Delhi) que presenta su colección de chapas "Nature’s Signature" y ofertas de productos basadas en prácticas sostenibles.
- En marzo de 2024, Richelieu Hardware adquirió Allegheny Plywood Company (con sede en EE. UU.), un movimiento que podría influir en la dinámica de suministro y distribución en los mercados de contrachapado y paneles.
- En enero de 2024, EGGER Group adquirió una participación del 25.1% en Panel Plus Co., Ltd. (un fabricante tailandés de materiales a base de madera), expandiendo la presencia de EGGER en Asia y presumiblemente mejorando su posición de suministro de contrachapado/chapa.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tipo de Producto, Especies de Madera, Grado, Aplicación, Uso Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- La demanda de contrachapado y chapa de madera blanda de grado premium seguirá aumentando en la construcción residencial y comercial.
- Los productos de madera ingenierizada como la madera laminada enchapada (LVL) verán una creciente adopción en aplicaciones estructurales.
- Los productos de madera sostenibles y ecológicos ganarán mayor preferencia debido a las regulaciones ambientales y la conciencia del consumidor.
- La expansión de la construcción modular y prefabricada impulsará el crecimiento del mercado.
- La urbanización y el desarrollo de infraestructuras en economías emergentes crearán oportunidades significativas.
- Los sectores de fabricación de muebles y diseño de interiores seguirán siendo áreas clave de consumo.
- Los avances tecnológicos en el procesamiento y acabado mejorarán la calidad y el atractivo del producto.
- La expansión del mercado regional, especialmente en Asia-Pacífico y América del Norte, apoyará el crecimiento global.
- Las empresas se centrarán en asociaciones estratégicas, adquisiciones y expansiones de capacidad para fortalecer su presencia en el mercado.
- La creciente demanda de grados especiales e ingenierizados fomentará la innovación y diversificación de productos.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de contrachapado y chapa de madera blanda, y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de chapas de madera blanda y contrachapado entre 2024 y 2032?
¿Qué segmento del mercado de madera contrachapada y chapas de madera blanda tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de chapas de madera blanda y contrachapado?
¿Quiénes son las empresas líderes en el mercado de chapas de madera blanda y contrachapado?
¿Qué región comandó la mayor parte del mercado de contrachapado y chapa de madera blanda en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Chapa y Contrachapado de Madera Blanda Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Chapa y Contrachapado de Madera Blanda Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 86,877.5 Million → 2032: USD 149,271.72 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Chapa y Contrachapado de Madera Blanda Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Chapa y Contrachapado de Madera Blanda Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Chapa y Contrachapado de Madera Blanda Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Chapa y Contrachapado de Madera Blanda Market Drivers
- 3.3 Mercado de Chapa y Contrachapado de Madera Blanda Market Restraints & Challenges
- 3.4 Mercado de Chapa y Contrachapado de Madera Blanda Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Chapa y Contrachapado de Madera Blanda Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Chapa y Contrachapado de Madera Blanda Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Chapa y Contrachapado de Madera Blanda category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Chapa y Contrachapado de Madera Blanda Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Chapa y Contrachapado de Madera Blanda Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Chapa y Contrachapado de Madera Blanda market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Chapa y Contrachapado de Madera Blanda Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Chapa y Contrachapado de Madera Blanda Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Chapa y Contrachapado de Madera Blanda Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Chapa y Contrachapado de Madera Blanda (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Chapa y Contrachapado de Madera Blanda Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Chapa y Contrachapado de Madera Blanda Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Chapa y Contrachapado de Madera Blanda Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Chapa y Contrachapado de Madera Blanda Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Chapa y Contrachapado de Madera Blanda Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Chapa y Contrachapado de Madera Blanda Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Chapa y Contrachapado de Madera Blanda Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Chapa y Contrachapado de Madera Blanda Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Chapa y Contrachapado de Madera Blanda Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
