
Visión General del Mercado:
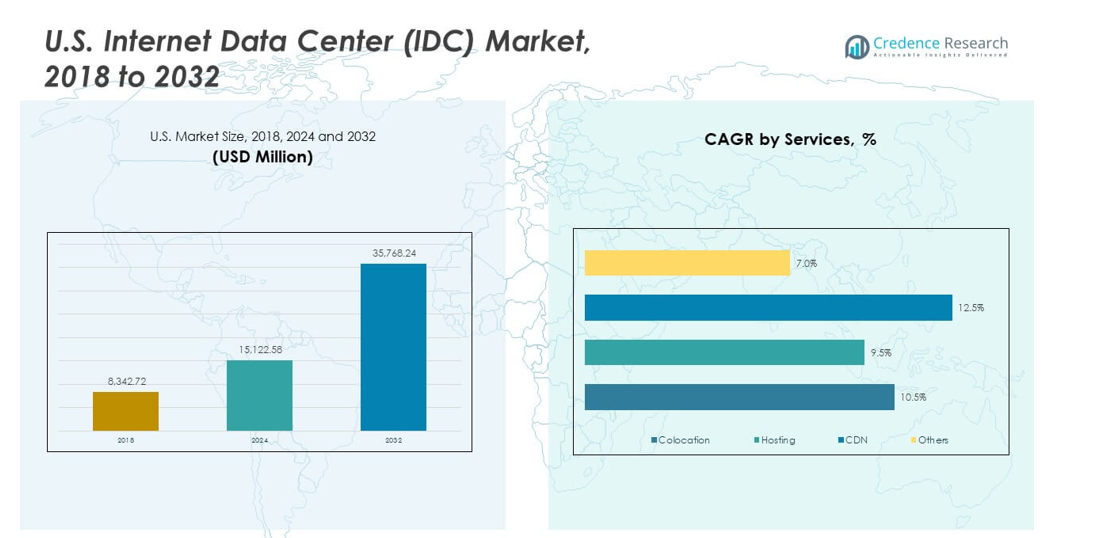
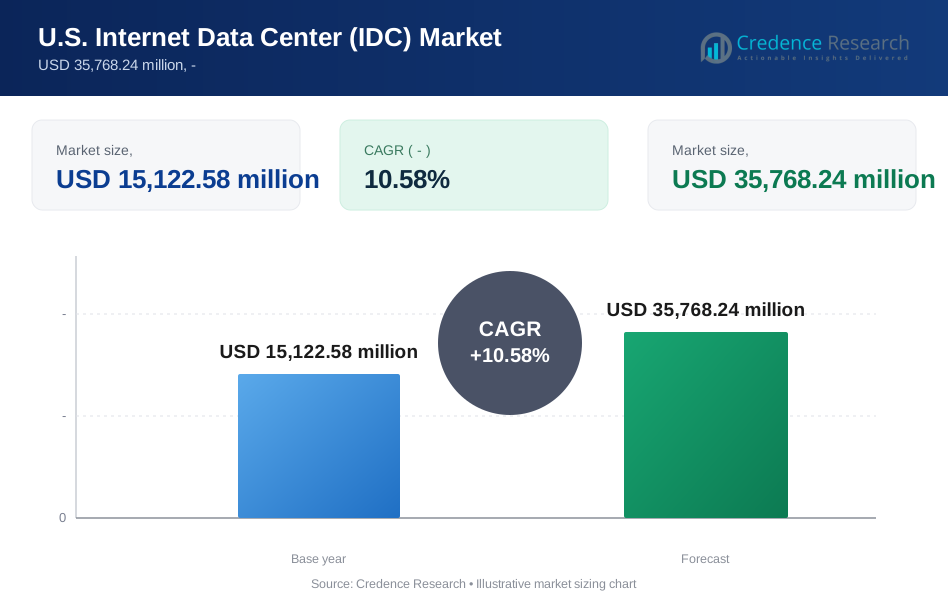
El tamaño del mercado de Centros de Datos de Internet (IDC) en EE. UU. fue valorado en USD 8,342.72 millones en 2018 a USD 15,122.58 millones en 2024 y se anticipa que alcance USD 35,768.24 millones para 2032, con un CAGR del 10.58% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Centros de Datos de Internet (IDC) en EE. UU. 2024 | USD 15,122.58 millones |
| Mercado de Centros de Datos de Internet (IDC) en EE. UU., CAGR | 10.58% |
| Tamaño del Mercado de Centros de Datos de Internet (IDC) en EE. UU. 2032 | USD 35,768.24 millones |
El aumento en el uso de aplicaciones en la nube impulsa un uso más amplio de los servicios del mercado de Centros de Datos de Internet (IDC) en EE. UU. Las empresas adoptan herramientas de IA que necesitan clústeres de computación densos y capas de red fuertes. El aumento del streaming, las tareas fintech y los dispositivos IoT impulsan mayores necesidades de almacenamiento. Muchas empresas modernizan sistemas heredados para mejorar el tiempo de actividad. Las zonas de borde soportan menor latencia para tareas clave. Los fuertes cambios digitales en el comercio minorista y la salud añaden nuevas necesidades de capacidad. Las mejoras en ciberseguridad también elevan nuevas inversiones en racks avanzados.
El mercado de Centros de Datos de Internet (IDC) en EE. UU. crece más rápido en los estados con fuerte actividad tecnológica. El Oeste lidera debido a los clústeres hiperescalables y los fuertes ecosistemas en la nube. El Sur aumenta debido a las tarifas de energía más bajas y el acceso a terrenos. El Medio Oeste gana tracción debido a los centros empresariales que buscan redes estables. El Noreste mantiene la demanda constante debido a las empresas de finanzas, medios e investigación. Las zonas emergentes se expanden a medida que más operadores despliegan nodos de borde para mejorar el alcance del contenido.
Perspectivas del mercado:
- El mercado de centros de datos de Internet (IDC) en EE. UU. creció de USD 8,342.72 millones en 2018 a USD 15,122.58 millones en 2024, con proyecciones que alcanzan los USD 35,768.24 millones para 2032 a una tasa compuesta anual de 10.58%, reflejando una fuerte expansión en la demanda de nube, alojamiento e interconexión.
- La región occidental lidera con un 38% de participación debido a la densidad de hiperescala y sólidos ecosistemas en la nube, seguida por la región sur con un 32% impulsada por el acceso a energía y terrenos de bajo costo, y la región oriental con un 20%, apoyada por la actividad financiera, de medios e investigación.
- La región del medio oeste, con un 10% de participación, emerge como la zona de más rápido crecimiento debido a la expansión de cargas de trabajo empresariales, disponibilidad de energía rentable y creciente adopción de sistemas de automatización de borde e industrial.
- La colocación representa la mayor participación de servicios en la mezcla de segmentos mostrada en el gráfico, apoyada por la creciente migración empresarial y la demanda de entornos de alojamiento escalables y alineados con la seguridad.
- Los segmentos de alojamiento y CDN conjuntamente poseen una participación significativa de nivel medio, impulsados por el rápido crecimiento del streaming, la actividad de comercio electrónico y las crecientes necesidades de rendimiento vinculadas a la IA, medios digitales y entrega de contenido en tiempo real.
Impulsores del mercado:
Rápida expansión de la adopción de la nube en sistemas empresariales y públicos
El mercado de centros de datos de Internet (IDC) en EE. UU. crece mediante un mayor uso de la nube en sectores clave. Las empresas trasladan cargas de trabajo a pilas digitales estables que mejoran la producción diaria. Apoya modelos de IA que necesitan capas de cómputo densas y flujo de datos rápido. Las plataformas de streaming aumentan la demanda de zonas de alojamiento seguras. Los grupos de retail y banca modernizan sistemas para reducir el riesgo de inactividad. Los usuarios de salud implementan herramientas de telemedicina que necesitan un tiempo de actividad fuerte. Los proyectos gubernamentales dirigen tráfico constante hacia centros certificados. Las empresas dependen de la capacidad flexible de la nube que escala con el aumento de tareas. La fuerte madurez digital impulsa ganancias continuas en el mercado.
- Por ejemplo, Google Cloud expandió sus regiones en EE. UU. con nuevas instancias C3 impulsadas por procesadores Intel Xeon que ofrecen hasta un 20% de mejora en el rendimiento para cargas de trabajo empresariales.
Creciente dependencia de la computación de alta densidad y flujos de trabajo de IA
Los clústeres de alta densidad impulsan nuevas actualizaciones para operadores en centros principales. Las herramientas de IA necesitan GPUs más rápidas que aumentan la carga dentro de muchos racks. Empuja a las empresas a elegir centros que soporten un control de calor estable. Las tareas ricas en datos en laboratorios de investigación requieren rutas de baja latencia para ejecuciones de modelos. Los jugadores de tecnología autónoma aceleran la demanda de arreglos de almacenamiento seguros. Los grupos de robótica utilizan flujos de datos en tiempo real de sistemas remotos. Las empresas de automatización dependen de ciclos de cómputo ajustados para una salida rápida. Los equipos de aprendizaje automático seleccionan centros que soportan un diseño térmico equilibrado. El mercado de centros de datos de Internet (IDC) en EE. UU. ve una demanda más fuerte de usuarios enfocados en IA.
- Por ejemplo, las GPUs H100 de NVIDIA ofrecen hasta 30 veces más rendimiento en el entrenamiento para cargas de trabajo de LLM, lo que lleva a los centros de datos de EE. UU. a actualizar racks para clusters de alta densidad de potencia.
Crecimiento en Despliegues de Edge que Soportan Actividad Digital en Tiempo Real
Los nodos de edge se expanden por las ciudades para reducir la latencia en tareas relacionadas con la movilidad. Ayuda a los proveedores de servicios a soportar aplicaciones en vivo con velocidad constante. Las empresas de telecomunicaciones despliegan redes mejoradas que mejoran la cobertura. Las zonas de venta inteligente impulsan un uso más amplio de dispositivos conectados que necesitan sincronización rápida. Las empresas de logística utilizan datos densos para rastrear bienes en rutas activas. Las plantas industriales inteligentes necesitan un suministro constante de sensores colocados en las unidades. Las plataformas de AR obtienen enlaces estables a través de rutas de baja demora. Las flotas autónomas necesitan computación rápida cerca de clusters de tráfico. Las construcciones de edge impulsan a los operadores a ampliar sus huellas locales.
Mayor Necesidad de Ciberseguridad y Sistemas de Alojamiento Alineados con el Cumplimiento
Las mejoras de seguridad apoyan grandes flujos hacia centros confiables a nivel nacional. Impulsa a las empresas a alojar datos sensibles dentro de racks certificados. Los grupos financieros exigen sistemas auditados que cumplan con estándares establecidos. Las unidades de salud adoptan formatos seguros para proteger los registros de pacientes. Los minoristas trasladan transacciones a pilas reforzadas con control estricto. Las empresas de energía necesitan un monitoreo fuerte para las redes. Los grupos de seguros trasladan la carga a clusters seguros que reducen el riesgo de brechas. Los usuarios gubernamentales prefieren centros locales que cumplan con reglas estrictas. El mercado de Centros de Datos de Internet (IDC) de EE. UU. gana tracción por el aumento de necesidades de cumplimiento.
Tendencias del Mercado:
Cambio Hacia la Refrigeración Líquida y Diseños Térmicos de Alta Eficiencia
Los sistemas térmicos evolucionan para igualar las crecientes cargas de calor dentro de racks densos. Impulsa a los operadores a reemplazar modelos de refrigeración antiguos con configuraciones fluidas. Muchas empresas eligen la refrigeración por inmersión para un mejor equilibrio energético. Las tareas de IA de alta densidad requieren un flujo constante que evite picos térmicos. Apoya objetivos más ecológicos mediante un menor uso de energía en todas las zonas. Las unidades de telecomunicaciones prueban la refrigeración híbrida para reducir la tensión en salas de edge. Los jugadores de hiperescala expanden diseños eficientes que manejan clusters de GPU. Los desarrolladores diseñan racks que soportan líneas de refrigerante flexibles. El mercado de Centros de Datos de Internet (IDC) de EE. UU. se adapta a normas de refrigeración avanzadas.
- Por ejemplo, Microsoft probó la refrigeración por inmersión de dos fases que redujo el consumo de energía de los servidores hasta en un 15%, apoyando configuraciones de IA de mayor densidad.
Crecimiento en Despliegues de Centros de Datos Modulares y Prefabricados
Las construcciones modulares ganan ritmo debido a una configuración más rápida y menor interrupción del sitio. Soporta despliegues en regiones que buscan un rápido crecimiento digital. Los grupos de telecomunicaciones utilizan salas modulares para escalar con cargas de red crecientes. Los usuarios de la nube prefieren configuraciones que se adapten a perfiles de terreno variados. Los operadores utilizan pilas modulares para reducir el tiempo de construcción de nuevas salas. Los equipos de TI valoran diseños repetibles que reducen retrasos en los proyectos. Las unidades prefabricadas permiten una expansión más fluida en áreas remotas. Muchos centros integran bloques de energía modulares para actualizaciones flexibles. El mercado de Centros de Datos de Internet (IDC) de EE. UU. parece obtener claros beneficios de la demanda modular.
- Por ejemplo, los módulos de centros de datos prefabricados de Schneider Electric reducen el tiempo de implementación hasta en un 60% mientras soportan capacidades de energía que superan 1 MW por unidad.
Integración Más Amplia De Energía Renovable En Sitios Hiperescala Y De Colocación
La energía verde crece en grandes sitios de alojamiento que buscan reducir emisiones. Muchos estados ofrecen fácil acceso a rutas de energía eólica y solar. Los operadores firman acuerdos a largo plazo para asegurar un suministro verde estable para el uso diario. Ayuda a los centros a reducir el estrés en la red durante períodos de alta demanda. Las empresas rastrean la producción de carbono para cumplir con objetivos de sostenibilidad más estrictos. Las nuevas construcciones adoptan iluminación eficiente y rutas de flujo de aire optimizadas. El enfoque en renovables mejora el valor de marca para grupos de clientes. Construye un fuerte atractivo para usuarios con objetivos climáticos. El Mercado de Centros de Datos de Internet (IDC) de EE. UU. se desplaza hacia una energía más limpia.
Expansión De Centros De Interconexión Que Soportan Comercio Digital Y Flujos De Trabajo En La Nube
Las capas de interconexión se expanden en grandes áreas metropolitanas con alto flujo de datos. Soporta a socios en la nube que necesitan enlaces directos para una sincronización fluida. Los hoteles de operadores ganan tracción a través de opciones de enrutamiento fáciles. Las empresas de medios utilizan configuraciones de peering para impulsar contenido estable. Los grupos fintech seleccionan nodos con alta densidad de enlaces para transacciones rápidas. Las empresas SaaS utilizan enlaces fuertes para reducir el impacto en los sistemas centrales. Los jugadores de IoT conectan muchos dispositivos a nodos con intercambio más rápido. Los mapas de fibra densa soportan niveles de tráfico más altos. El Mercado de Centros de Datos de Internet (IDC) de EE. UU. gana valor a partir de un crecimiento más profundo de la interconexión.
Análisis De Desafíos Del Mercado:
Aumento De Costos Energéticos Y Presión Sobre La Disponibilidad De Energía En Zonas Metropolitanas Densas
La tensión energética limita la expansión para operadores que dependen de un suministro estable. Provoca retrasos en ciudades con acceso restringido a la red. Muchos centros enfrentan presión para gestionar cargas máximas durante ciclos de crecimiento. El uso de renovables apoya objetivos a largo plazo pero necesita enlaces estables a la red. Las empresas luchan por equilibrar el control de costos con la creciente densidad. Las subestaciones envejecidas ralentizan la expansión en corredores de alta demanda. Aumenta el riesgo para usuarios que necesitan tiempo de actividad constante. Los operadores invierten en respaldo de energía para reducir la vulnerabilidad. El Mercado de Centros de Datos de Internet (IDC) de EE. UU. enfrenta obstáculos claros relacionados con brechas energéticas.
Requisitos Regulatorios Complejos Y Disponibilidad Limitada De Mano De Obra Calificada
Las reglas de cumplimiento crean mucho trabajo para las empresas que operan grandes centros. Obliga a los operadores a mantener registros estrictos y control de seguridad. Muchos estados establecen reglas relacionadas con emisiones y derechos de datos. Las empresas necesitan trabajadores capacitados que comprendan enfriamiento avanzado y energía. La oferta de talento se mantiene ajustada debido a las altas necesidades técnicas. Afecta los tiempos de construcción en estados clave. Los operadores invierten en capacitación para mejorar la profundidad de los trabajadores. Las estrictas limitaciones de zonificación limitan nuevas construcciones en áreas metropolitanas concurridas. El Mercado de Centros de Datos de Internet (IDC) de EE. UU. ve límites de crecimiento por presión normativa y brechas de talento.
Oportunidades Del Mercado:
Expansión De Infraestructura Preparada Para IA Y Zonas De Computación Avanzada A Nivel Nacional
La demanda de IA crea espacio para centros que soportan capas fuertes de GPU. Impulsa a los operadores a construir salas que manejen mayor calor y carga. Muchas empresas actualizan racks para soportar ejecuciones de modelos en tiempo real. Los usuarios de telecomunicaciones expanden nodos que soportan aplicaciones con gran cantidad de datos. Aumenta el interés en formatos de alojamiento híbrido para uso flexible. Los grupos de investigación necesitan computación rápida para modelos grandes. Los proveedores de nube invierten en zonas cerca de centros tecnológicos para satisfacer el creciente trabajo de IA. El Mercado de Centros de Datos de Internet (IDC) de EE. UU. gana nueva escala a partir de construcciones preparadas para IA.
Aumento del Alcance de los Centros de Datos en el Borde en Ciudades Inteligentes y Zonas Industriales Conectadas
Los centros de borde se expanden en regiones que adoptan movilidad inteligente y redes inteligentes. Apoyan aplicaciones de baja latencia que necesitan acceso rápido a computación local. Las plantas robóticas utilizan datos en tiempo real de muchos sensores. Los sistemas minoristas adoptan nodos de borde para tareas de pago rápido. Las redes de transporte inteligente dependen de una sincronización precisa entre unidades en movimiento. Los centros logísticos obtienen un seguimiento más rápido a través de zonas de datos locales. Las construcciones de borde apoyan rutas digitales más seguras en corredores concurridos. El mercado de Centros de Datos de Internet (IDC) en EE. UU. se beneficia del potencial amplio de despliegue de borde.
Análisis de Segmentación del Mercado:
Segmento de Servicios
El mercado de Centros de Datos de Internet (IDC) en EE. UU. se expande mediante el fuerte uso de colocación, alojamiento, CDN y otros servicios gestionados. La colocación obtiene una demanda constante de empresas que buscan racks seguros con capacidad flexible. El alojamiento apoya a las empresas que necesitan entornos estables para plataformas web y sistemas de flujo de trabajo. Los servicios CDN crecen debido a la entrega rápida de contenido para medios y minoristas. Otros servicios gestionados apoyan necesidades de respaldo y tareas de optimización de redes. Ofrecen un fuerte valor para los usuarios que necesitan un rendimiento predecible. La diversidad de servicios fortalece la estabilidad del mercado en estados clave.
Segmento de Despliegue
Los formatos públicos, privados e híbridos moldean el crecimiento del despliegue en ecosistemas técnicos. El despliegue público apoya la escalabilidad rápida para plataformas nativas de la nube. Las configuraciones privadas ganan interés de sectores regulados que buscan control estricto. Los formatos híbridos lideran debido a su integración equilibrada en cargas de trabajo. Las empresas de telecomunicaciones prefieren rutas híbridas para el control de latencia. Los usuarios de BFSI confían en nodos privados para mayor seguridad. Los nodos públicos impulsan herramientas digitales para muchas PYMEs. Las combinaciones de despliegue ayudan a los operadores a satisfacer diversos tipos de demanda.
- Por ejemplo, IBM Hybrid Cloud informó que los clientes que utilizan su marco híbrido lograron hasta 2.5 veces el valor comercial en comparación con un enfoque solo en la nube pública, lo que ha impulsado una adopción más amplia en sectores regulados de EE. UU.
Segmento de Tamaño de Centros de Datos
Las grandes empresas aumentan la demanda de computación densa y amplias capas de almacenamiento. Las PYMEs expanden su uso de configuraciones de alojamiento eficientes con menor carga inicial. Apoya prioridades de infraestructura variables ligadas a la intensidad de la carga de trabajo. Los grandes usuarios buscan formatos avanzados de refrigeración para IA y análisis. Las PYMEs dependen de sistemas compartidos que mejoran la asequibilidad. Ambos grupos crean un flujo constante para servicios de colocación e híbridos. La diversidad de tamaños apoya la expansión a largo plazo en las metrópolis.
Segmento de Usuario Final
Los proveedores de servicios en la nube lideran la demanda debido al crecimiento constante en el uso digital. Las empresas de telecomunicaciones amplían sus huellas para apoyar tareas vinculadas a 5G. Las unidades gubernamentales dependen de nodos seguros para flujos de trabajo críticos. Los usuarios de BFSI mantienen caminos de cumplimiento estrictos dentro de zonas privadas. Los grupos de medios impulsan el uso de CDN para contenido pesado. Los usuarios de comercio electrónico y minoristas necesitan enrutamiento rápido para el tráfico diario. Otros sectores contribuyen con una demanda base constante en todas las regiones.
Segmentación:
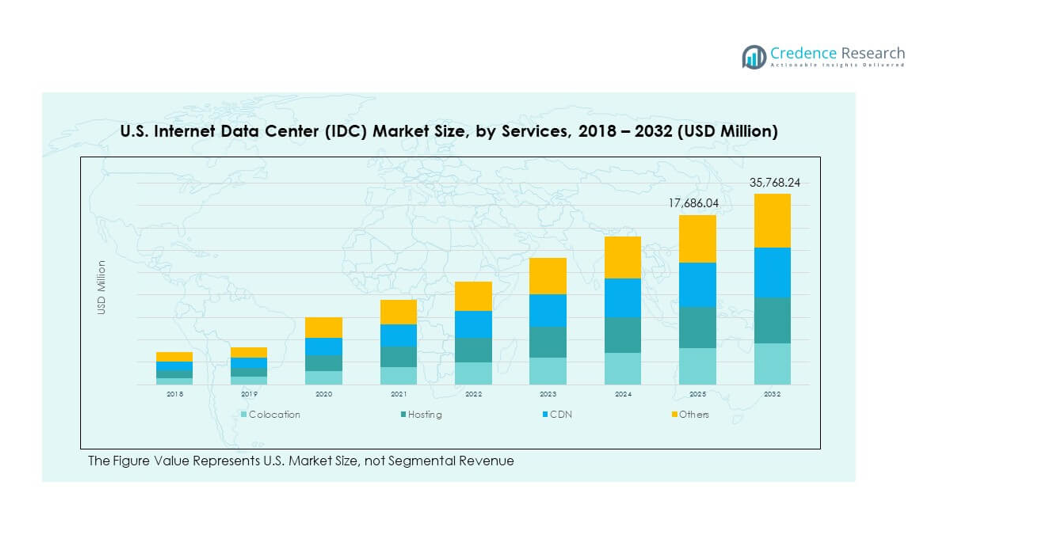
- Por Servicios
- Colocación
- Alojamiento
- CDN
- Otros
- Por Implementación
- Público
- Privado
- Híbrido
- Por Tamaño del Centro de Datos
- Gran Empresa
- PYMES
- Por Usuario Final
- Proveedores de Servicios en la Nube
- Telecomunicaciones
- Gobierno/Sector Público
- BFSI
- Medios y Entretenimiento
- Comercio Electrónico y Venta al Por Menor
- Otros
- Por País
- EE. UU. (con segmentación por Servicios, Implementación, Tamaño del Centro de Datos, Usuario Final)
Análisis Regional:
Liderazgo de la Región Occidental
La región occidental posee la mayor participación del mercado de centros de datos de Internet (IDC) en EE. UU. con alrededor del 38%. Clústeres densos de hiperescala anclan este liderazgo debido a la fuerte demanda de la nube y la IA. Se beneficia del acceso a rutas de red avanzadas y enlaces estables de energía renovable. Las empresas tecnológicas expanden sus huellas en los principales centros que soportan computación de alta densidad. Las plataformas de contenido dependen de nodos de borde ubicados cerca de zonas urbanas. Los operadores ganan fuerza de sistemas de fibra maduros que mejoran la eficiencia de enrutamiento. El mercado de centros de datos de Internet (IDC) en EE. UU. gana un impulso estable a través de la profunda base digital de esta región.
Corredores de Crecimiento del Sur y Este
La región sur asegura aproximadamente un 32% de participación impulsada por bajos costos de energía y amplio acceso a tierras. Atrae nuevas construcciones que necesitan alta eficiencia de enfriamiento y reglas de zonificación flexibles. Las empresas de telecomunicaciones escalan implementaciones en estados que apoyan una fuerte adopción de 5G. Los estados del este mantienen cerca del 20% de participación debido a la demanda de usuarios de finanzas, medios e investigación. Gana valor de clústeres empresariales densos que elevan el uso de colocación. Las unidades públicas dependen de nodos seguros ubicados cerca de los principales centros metropolitanos. Ambas regiones configuran diversos caminos de crecimiento para operadores que expanden sus redes.
Expansión del Medio Oeste y Zonas de Borde Emergentes
El Medio Oeste representa aproximadamente un 10% de participación respaldado por el aumento de cargas de trabajo empresariales y acceso estable a energía. Atrae interés de empresas que buscan estructuras de costos equilibradas en metros en crecimiento. Las implementaciones de borde ganan tracción en estados que planifican movilidad inteligente y automatización industrial. Soporta necesidades de baja latencia para usuarios de logística y venta al por menor. Los socios de la nube seleccionan centros del medio oeste para redundancia y recuperación ante desastres. Los grupos de medios prueban nuevas rutas CDN en corredores en desarrollo. La expansión más amplia del borde fortalece las perspectivas a largo plazo para los operadores regionales.
Análisis de Jugadores Clave:
Análisis Competitivo:
El mercado de Centros de Datos de Internet (IDC) en EE. UU. muestra una fuerte competencia entre operadores de hiperescala, proveedores de colocación y líderes en la nube que expanden la capacidad en las principales áreas metropolitanas. Incluye empresas con sistemas de enfriamiento avanzados, capas de interconexión densas y amplias carteras de servicios. Los operadores se centran en diseños preparados para híbridos que soportan cargas de trabajo impulsadas por IA y computación de alta densidad. Muchas empresas invierten en construcciones modulares para reducir los tiempos de implementación y mejorar la escalabilidad. Las compañías de telecomunicaciones aseguran sitios estratégicos para fortalecer la integración 5G. Los líderes en la nube expanden sus huellas multirregionales para captar la migración empresarial. La creciente demanda de alojamiento seguro impulsa a las empresas a mejorar los marcos de cumplimiento y expandir los nodos de borde para un alcance regional.
Desarrollos Recientes:
- En octubre de 2025, Google reveló una inversión de $9 mil millones en Carolina del Sur hasta 2027 para expandir su campus de centros de datos existente en el condado de Berkeley y apoyar la construcción continua de dos nuevos sitios de centros de datos en el condado de Dorchester. Esta inversión refuerza el papel de Carolina del Sur como un centro crítico para la infraestructura estadounidense y la computación en la nube. Desde que estableció su instalación en el condado de Berkeley en 2007, Google ha invertido más de $4.5 mil millones en el estado y ha generado aproximadamente $6.4 mil millones en actividad económica. La empresa también se comprometió a proporcionar una subvención de Google.org a la Electrical Training Alliance para integrar herramientas de IA en programas de capacitación, preparando a más de 160 aprendices para carreras en el creciente sector tecnológico y energético de Carolina del Sur.
- En septiembre de 2025, CoreSite anunció el lanzamiento de NY3, un nuevo centro de datos optimizado para IA que expande la capacidad en el área metropolitana de Nueva York. Esta instalación estratégica representa más que solo capacidad adicional y sirve como una inversión estratégica en el futuro de los clientes. NY3 está diseñado como infraestructura construida específicamente para cargas de trabajo de alto rendimiento y basadas en IA, ofreciendo soluciones avanzadas de refrigeración líquida y soluciones robustas de interconectividad a través del Open Cloud Exchange para acceder a todos los principales proveedores de nube pública. La instalación empodera a las empresas en el mercado de Nueva York para innovar, conectarse y crecer con confianza.
- En julio de 2025, Google anunció una inversión de $25 mil millones en infraestructura de centros de datos e inteligencia artificial durante dos años en los estados dentro de la Interconexión PJM, la red eléctrica más grande de Estados Unidos. Además, Google comprometió $3 mil millones para mejorar dos instalaciones hidroeléctricas en Pensilvania como parte de un acuerdo estratégico con Brookfield Asset Management para adquirir 3 megavatios de energía hidroeléctrica en todo EE. UU., abordando las crecientes demandas energéticas de las operaciones de centros de datos.
- En junio de 2025, AWS anunció una inversión aún mayor de $20 mil millones en Pensilvania para expandir su infraestructura de centros de datos para tecnologías de inteligencia artificial y computación en la nube. La inversión de dos años apoyará la construcción de dos complejos de centros de datos: uno ubicado en Salem Township adyacente a la planta de energía nuclear de Susquehanna en el noreste de Pensilvania, y otro en Falls Township al norte de Filadelfia en el campus logístico del Keystone Trade Center, un antiguo sitio de la acería U.S. Steel. Se espera que esta inversión histórica cree al menos 1,250 nuevos empleos altamente calificados mientras apoya miles de puestos adicionales en la cadena de suministro de AWS. El gobernador Josh Shapiro caracterizó esto como la mayor afluencia de capital en la historia de Pensilvania, y desde 2010, Amazon ha invertido $26 mil millones en la Commonwealth, contribuyendo significativamente al desarrollo económico del estado.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Servicios, Implementación, Tamaño del Centro de Datos, Usuario Final y País. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras:
- La fuerte migración empresarial crea una demanda más amplia para plataformas de colocación modernas.
- Las cargas de trabajo impulsadas por IA llevan a los operadores a desplegar clusters de GPU de alta densidad en nuevos pabellones.
- El despliegue híbrido se fortalece debido a las variadas necesidades de cumplimiento en diferentes industrias.
- Los formatos de enfriamiento energéticamente eficientes ganan rápida adopción en los principales campus.
- Los nodos de borde se expanden en ciudades que adoptan movilidad inteligente y automatización minorista.
- Los grupos de telecomunicaciones integran cargas de trabajo 5G en centros de datos regionales para un enrutamiento más rápido.
- Los líderes de la nube fortalecen las construcciones multi-región para apoyar tareas de computación en tiempo real.
- Los acuerdos de energía renovable influyen en la selección de sitios para una estabilidad de alojamiento a largo plazo.
- Los centros de interconexión ganan valor a través de opciones de peering enriquecidas para el comercio digital.
- Las inversiones en infraestructura centrada en la seguridad aumentan debido al creciente riesgo cibernético entre los usuarios.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Centros de Datos de Internet (IDC) en EE. UU.?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de Centros de Datos de Internet (IDC) de EE. UU. entre 2024 y 2032?
¿Qué factores están impulsando el crecimiento del mercado de Centros de Datos de Internet (IDC) en EE. UU.?
¿Cuáles son algunos de los desafíos que enfrenta el mercado de Centros de Datos de Internet (IDC) en EE. UU.?
¿Quiénes son los principales actores en el mercado de Centros de Datos de Internet (IDC) en EE. UU.?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Centros de Datos de Internet de EE. UU. Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (the historical period; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Centros de Datos de Internet de EE. UU. Market Snapshot
- 2.1.1 Market Size – Historical (the historical period) & Forecast (the forecast period) (base year: USD 15,122.58 million → forecast year: USD 35,768.24 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Centros de Datos de Internet de EE. UU. Market Segmentation Snapshot
- 2.2.1 Market Split by Region – vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share –
- 2.3.2 Top 10 Players by Volume Share –
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Centros de Datos de Internet de EE. UU. Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Centros de Datos de Internet de EE. UU. Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Centros de Datos de Internet de EE. UU. Market Drivers
- 3.3 Mercado de Centros de Datos de Internet de EE. UU. Market Restraints & Challenges
- 3.4 Mercado de Centros de Datos de Internet de EE. UU. Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Centros de Datos de Internet de EE. UU. Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Centros de Datos de Internet de EE. UU. Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Centros de Datos de Internet de EE. UU. category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Centros de Datos de Internet de EE. UU. Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Centros de Datos de Internet de EE. UU. Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (the historical period)
- 5.1.2 Global Export Volume by Country (the historical period)
- 5.1.3 Global Import Value by Country (the historical period)
- 5.1.4 Global Import Volume by Country (the historical period)
- 5.1.5 Net Trade Balance by Country (the historical period)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (the historical period)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Centros de Datos de Internet de EE. UU. market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Centros de Datos de Internet de EE. UU. Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs.
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Centros de Datos de Internet de EE. UU. Market Share Analysis –
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. )
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Centros de Datos de Internet de EE. UU. Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Centros de Datos de Internet de EE. UU. (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Centros de Datos de Internet de EE. UU. Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Centros de Datos de Internet de EE. UU. Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel ( & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Centros de Datos de Internet de EE. UU. Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Centros de Datos de Internet de EE. UU. Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Centros de Datos de Internet de EE. UU. Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Centros de Datos de Internet de EE. UU. Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Centros de Datos de Internet de EE. UU. Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Centros de Datos de Internet de EE. UU. Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Centros de Datos de Internet de EE. UU. Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
