
Visión General del Mercado:
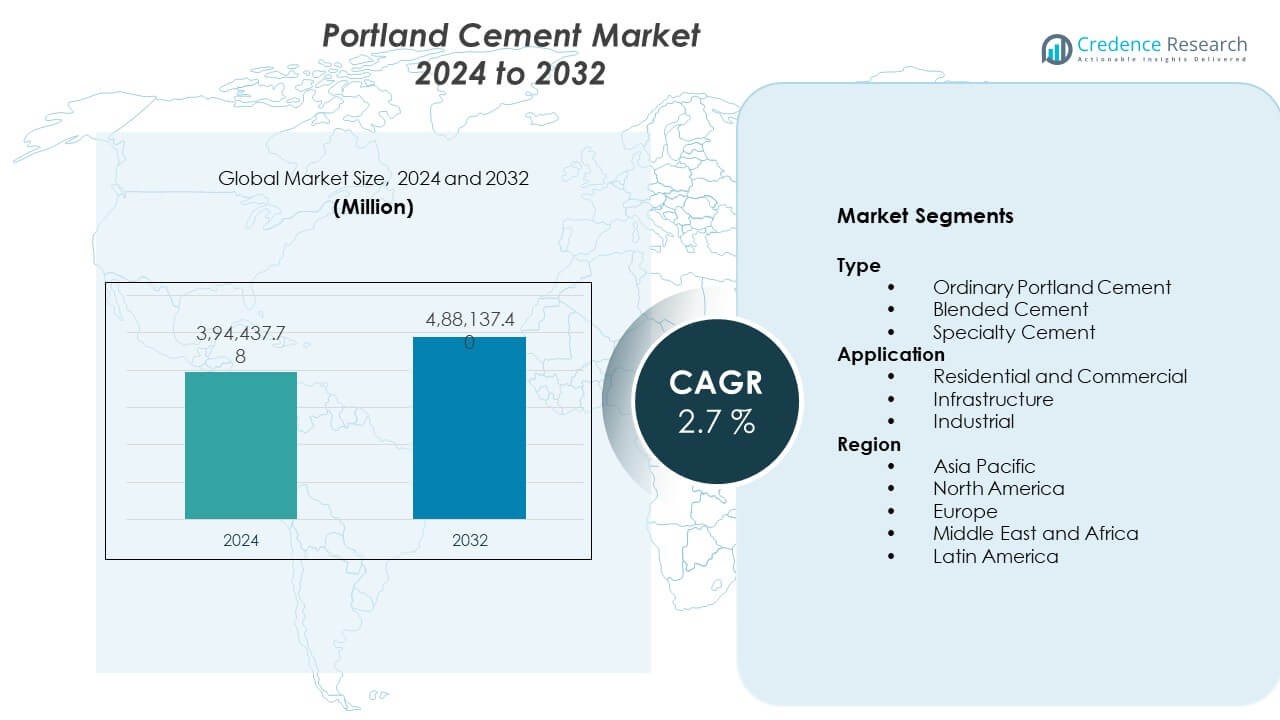
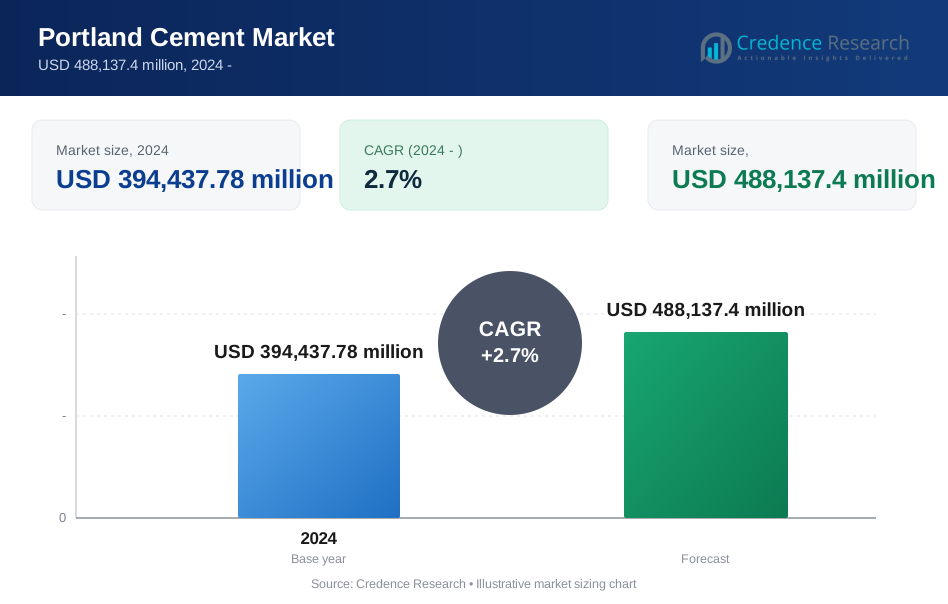
Se proyecta que el mercado de cemento Portland crezca de USD 394,437.78 millones en 2024 a un estimado de USD 488,137.4 millones para 2032. Se espera que el mercado registre una tasa de crecimiento anual compuesta del 2.7% de 2024 a 2032.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cemento Portland 2024 | USD 394,437.78 Millones |
| Mercado de Cemento Portland, CAGR | 2.7% |
| Tamaño del Mercado de Cemento Portland 2032 | USD 488,137.4 Millones |
El crecimiento de la demanda está estrechamente relacionado con el gasto en infraestructura, las necesidades de vivienda y la expansión urbana. Los gobiernos invierten en carreteras, puentes, ferrocarriles y edificios públicos, lo que aumenta el uso de cemento. La actividad inmobiliaria respalda volúmenes constantes en áreas urbanas y semiurbanas. El crecimiento industrial también incrementa la demanda de fábricas, almacenes y centros logísticos. Los productores mejoran la eficiencia de los hornos y la sustitución de clínker para gestionar costos y emisiones. La adopción de cemento mezclado ayuda a cumplir con las normas ambientales mientras se mantiene el rendimiento. Estos factores sostienen una demanda estable a lo largo de los ciclos económicos.
Asia Pacífico lidera el mercado debido a la actividad de construcción a gran escala y al rápido crecimiento urbano. China e India impulsan el volumen a través de programas de vivienda y expansión de infraestructura. Los países del sudeste asiático emergen como fuertes contribuyentes debido a parques industriales y proyectos de transporte. América del Norte muestra una demanda constante por renovaciones y mejoras de infraestructura. Europa se enfoca en el cemento bajo en carbono y la modernización de plantas. Oriente Medio y África ganan tracción con proyectos energéticos y desarrollo urbano, apoyando la expansión del mercado regional.
Perspectivas del Mercado:
- El mercado se situó en USD 394,437.78 millones en 2024 y se proyecta que alcance USD 488,137.4 millones para 2032, reflejando un CAGR del 2.7% impulsado por una demanda de construcción constante.
- Asia Pacífico lidera con aproximadamente el 55% de participación debido a grandes programas de infraestructura, Europa sigue con casi el 18% respaldada por renovaciones y enfoque en edificios ecológicos, y América del Norte mantiene alrededor del 15% apoyada por mejoras de infraestructura y demanda de vivienda.
- Oriente Medio y África se clasifican como la región de más rápido crecimiento con casi el 7% de participación, respaldada por el desarrollo urbano, proyectos energéticos y construcción pública a gran escala.
- Por tipo, el Cemento Portland Ordinario representa casi el 60% de participación debido a su amplio uso en construcción, mientras que el Cemento Mezclado mantiene alrededor del 30% impulsado por necesidades de durabilidad y sostenibilidad.
- Por aplicación, la Infraestructura representa alrededor del 45% de la demanda debido a proyectos públicos a largo plazo, mientras que Residencial y Comercial juntos contribuyen cerca del 40% a través del desarrollo urbano continuo.
Impulsores del Mercado:
Programas de Inversión Pública e Infraestructura a Gran Escala en Todas las Regiones
La inversión gubernamental en proyectos de transporte y cívicos impulsa la demanda de cemento. La expansión de carreteras, ferrocarriles y metro requiere un suministro constante de materiales. Las mejoras en puertos y proyectos aeroportuarios aumentan el uso de cemento a granel. Los servicios urbanos necesitan estructuras de concreto duraderas. Los programas de vivienda incrementan los niveles básicos de consumo. Los corredores industriales crean demanda para cimientos y plantas. El mercado de cemento Portland se beneficia de los largos plazos de los proyectos. La financiación pública apoya ciclos de compra predecibles. El gasto respaldado por políticas reduce la volatilidad de la demanda.
- Por ejemplo, China State Railway Group informó la finalización de más de 3,600 km de nuevas líneas de tren de alta velocidad en 2023, una escala que requiere un suministro continuo de cemento de alto volumen para viaductos, túneles y estaciones.
Rápida Urbanización Y Aumento De La Construcción De Viviendas En Economías En Desarrollo
El crecimiento de la población urbana aumenta la demanda de viviendas. Las ciudades expanden zonas residenciales y proyectos de uso mixto. Los esquemas de vivienda asequible elevan los volúmenes de cemento. Los desarrolladores privados se centran en la construcción de alta densidad. El crecimiento vertical apoya una mayor intensidad de cemento por sitio. La expansión suburbana necesita carreteras y sistemas de drenaje. El cemento sigue siendo un insumo estructural clave. La demanda se mantiene estable en todos los segmentos de ingresos. La planificación urbana sostiene el consumo a largo plazo.
- Por ejemplo, el Pradhan Mantri Awas Yojana de India informó más de 50 millones de casas urbanas y rurales sancionadas para 2024, cada unidad dependiendo en gran medida del concreto reforzado para la estabilidad estructural.
Expansión Industrial Y Crecimiento De Instalaciones De Manufactura Y Logística
El crecimiento industrial apoya la construcción de nuevas fábricas. Los almacenes y parques logísticos necesitan pisos de concreto pesado. Las economías orientadas a la exportación invierten en polígonos industriales. Las plantas de energía y refinerías usan grandes volúmenes de cemento. Los sectores de minería y metales requieren estructuras duraderas. Los centros de datos demandan envolventes de edificios reforzadas. Los códigos de seguridad industrial favorecen diseños basados en cemento. La expansión apoya un consumo constante. La utilización de la capacidad mejora en todas las regiones.
Reconstrucción, Renovación Y Actividad De Construcción Para Recuperación De Desastres
La infraestructura envejecida requiere reparaciones y mejoras. Las renovaciones de puentes consumen cemento de alta resistencia. Los proyectos de renovación urbana reemplazan edificios antiguos. La recuperación de desastres impulsa la demanda de cemento a corto plazo. Las zonas de inundaciones y terremotos necesitan estructuras resilientes. La reconstrucción respaldada por seguros apoya la adquisición rápida. Los estándares de seguridad pública favorecen las soluciones de cemento. Los ciclos de reconstrucción se repiten en todas las regiones. La demanda permanece contra cíclica.
Tendencias Del Mercado:
Cambio Hacia Cemento Mezclado Y Formulaciones De Productos Con Menor Clinker
Los productores reducen el contenido de clinker para cumplir con las normativas. El cemento mezclado gana mayor aceptación. Las cenizas volantes y la escoria mejoran la durabilidad. Los constructores aceptan estándares basados en el rendimiento. Los costos de producción muestran un mejor control. El uso de energía disminuye a nivel de planta. El mercado de cemento Portland adapta sus carteras de productos. Los compradores valoran la calidad constante. Los objetivos de sostenibilidad moldean los diseños de mezcla.
- Por ejemplo, Holcim informa que su gama de cementos ECOPlanet logra hasta un 50% menos de emisiones de CO₂ por tonelada en comparación con el cemento Portland tradicional mediante un mayor uso de materiales cementantes suplementarios.
Adopción De Tecnología Avanzada De Hornos Y Sistemas De Automatización De Procesos
Las plantas adoptan sistemas de control digital. La automatización mejora la consistencia del rendimiento. El mantenimiento predictivo reduce los riesgos de inactividad. Las ganancias en eficiencia de combustible apoyan la estabilidad de márgenes. Los datos de procesos mejoran el control de calidad. La seguridad de la fuerza laboral ve mejoras. Las actualizaciones tecnológicas acortan los ciclos de mantenimiento. La planificación de la producción se vuelve más precisa. La inversión de capital se centra en la eficiencia.
- Por ejemplo, Heidelberg Materials implementó sistemas avanzados de control de procesos en múltiples plantas, informando mejoras en la eficiencia energética térmica que superan el 5% por horno mediante la optimización en tiempo real.
Creciente Preferencia Por El Hormigón Premezclado Sobre El Cemento En Bolsas
Los constructores urbanos prefieren el suministro premezclado. El ahorro de tiempo mejora los cronogramas de los proyectos. El control de calidad mejora en las plantas de dosificación. Los grandes proyectos reducen las necesidades de almacenamiento en el sitio. La eficiencia laboral apoya la adopción. Las redes de transporte permiten una cobertura más amplia. La demanda de premezclado transforma los modelos de distribución. Las empresas cementeras integran servicios aguas abajo. La fiabilidad del servicio gana importancia.
Aumento Del Enfoque En La Estandarización De Productos Y La Certificación De Rendimiento
Los compradores exigen grados de material certificados. Las pruebas de rendimiento reemplazan la selección solo por marca. Los estándares nacionales ganan una aplicación más estricta. Las agencias de infraestructura requieren pruebas de cumplimiento. Las calificaciones de resistencia consistentes reducen el riesgo. La certificación apoya el potencial de exportación. Los productores invierten en instalaciones de laboratorio. La confianza mejora en las cadenas de suministro. La estandarización apoya la transparencia del mercado.
Análisis De Desafíos Del Mercado:
Altos Costos Energéticos Y Dependencia De Insumos De Combustibles Fósiles
La producción de cemento requiere alta energía térmica. La volatilidad de los precios del combustible afecta las estructuras de costos. Los riesgos de suministro de carbón y coque de petróleo persisten. Los impuestos energéticos aumentan los gastos operativos. La transferencia de costos enfrenta resistencia de los compradores. Los combustibles alternativos necesitan apoyo de inversión. El mercado de cemento Portland enfrenta presión de márgenes. Los productores más pequeños luchan con los límites de escala. La eficiencia energética sigue siendo una prioridad.
Presión De Cumplimiento Ambiental Y Objetivos De Reducción De Emisiones De Carbono
Los límites de emisiones se endurecen en todas las regiones. Los informes de carbono añaden costos de cumplimiento. El equipo de control de emisiones aumenta las necesidades de capital. Las demoras en las aprobaciones afectan los planes de expansión de plantas. La oposición comunitaria ralentiza los cronogramas de los proyectos. La variación regulatoria aumenta la complejidad. El cumplimiento afecta la flexibilidad de precios. Las actualizaciones tecnológicas requieren mano de obra calificada. La incertidumbre política afecta la planificación a largo plazo.
Oportunidades Del Mercado:
Expansión De Soluciones De Cemento Verde Y Portafolios De Productos De Bajo Carbono
El cemento de bajo carbono gana apoyo político. Los proyectos públicos prefieren materiales sostenibles. Los créditos de carbono mejoran la economía de los proyectos. La innovación atrae a compradores institucionales. La diferenciación de productos apoya precios premium. Las asociaciones de investigación aceleran los ciclos de desarrollo. El mercado de cemento Portland puede mejorar el valor de la marca. La adopción temprana construye una ventaja competitiva. La sostenibilidad impulsa la demanda futura.
Potencial De Crecimiento En Economías Emergentes Y Mercados De Construcción Desatendidos
Las regiones emergentes invierten en infraestructura básica. Los programas de vivienda rural expanden el alcance del cemento. La conectividad de transporte abre nuevos bolsillos de demanda. Las plantas locales reducen los costos logísticos. La migración urbana sostiene las necesidades de construcción. La inversión extranjera apoya las zonas industriales. La penetración del mercado sigue siendo baja en algunas regiones. Las adiciones de capacidad coinciden con el crecimiento de la demanda. Las perspectivas a largo plazo se mantienen positivas.
Análisis De Segmentación Del Mercado:
Tipo
El mercado de cemento Portland muestra claras diferencias entre los tipos de productos. El cemento Portland ordinario lidera debido a su amplio uso en la construcción. Los constructores valoran su resistencia consistente y fácil disponibilidad. El cemento mezclado gana participación debido a sus beneficios de durabilidad. Este tipo apoya una vida útil más larga de las estructuras. El cemento especial atiende necesidades técnicas y de nicho. Los usuarios buscan un fraguado más rápido o resistencia química. La elección del producto depende del equilibrio entre costo y rendimiento. El cemento Portland ordinario apoya la mayoría de la actividad constructiva. Los contratistas prefieren un rendimiento predecible. El material es adecuado para viviendas y oficinas. Las redes de suministro se mantienen fuertes en todas las regiones. La sensibilidad al precio favorece este tipo. La demanda se mantiene estable a través de los ciclos. El cemento mezclado se alinea con los objetivos de durabilidad. Las agencias de infraestructura prefieren propiedades de menor calor. El producto apoya el trabajo de concreto masivo. Los productores promueven los beneficios de la reducción de clínker. La aceptación aumenta en proyectos públicos. El cemento especial satisface necesidades de ingeniería complejas. Las plantas industriales valoran las características de resistencia. Los proyectos de vía rápida utilizan grados de fraguado rápido. Los volúmenes permanecen más bajos, pero los márgenes se mantienen firmes.
- Por ejemplo, UltraTech Cement opera más de 50 unidades integradas y de molienda, permitiendo un suministro a gran escala de cemento Portland ordinario con cumplimiento de resistencia a la compresión por encima de 53 MPa para aplicaciones estructurales.
Aplicación
La demanda de aplicación refleja la escala del proyecto y las fuentes de financiamiento. La construcción residencial y comercial forma la carga base. Los proyectos de infraestructura impulsan el consumo a granel. Las instalaciones industriales requieren grados enfocados en el rendimiento. Cada segmento apoya patrones de demanda equilibrados. El crecimiento de la vivienda sostiene un uso constante de cemento. Los espacios comerciales apoyan la demanda repetida. La expansión urbana mantiene los volúmenes estables. Las carreteras y puentes consumen grandes cantidades. Los presupuestos públicos apoyan la visibilidad de la demanda a largo plazo. Las fábricas y proyectos energéticos necesitan cemento de alta resistencia. Los estándares técnicos guían las decisiones de selección.
- Por ejemplo, Buzzi Unicem apoya proyectos de construcción industrial y energética con cemento de alto rendimiento diseñado para cumplir con estrictos estándares de carga y durabilidad para plantas de energía e instalaciones de fabricación.
Segmentación:
Tipo
- Cemento Portland Ordinario
- Cemento Mezclado
- Cemento Especial
Aplicación
- Residencial y Comercial
- Infraestructura
- Industrial
Región
- Asia Pacífico
- América del Norte
- Europa
- Oriente Medio y África
- América Latina
Análisis Regional:
Asia Pacífico
Asia Pacífico posee la mayor participación del mercado global con alrededor del 55%. China e India impulsan la demanda a través de programas de vivienda e infraestructura. La expansión urbana sostiene altos niveles de consumo de cemento. Los corredores de transporte y las zonas industriales apoyan el crecimiento del volumen. El sudeste asiático añade demanda de proyectos de manufactura y puertos. La capacidad de producción local apoya la estabilidad del suministro. El mercado de cemento Portland se beneficia de planes de construcción a largo plazo en toda la región.
América del Norte y Europa
América del Norte representa casi el 15% de la demanda global. La reparación de infraestructuras y la renovación de viviendas apoyan un consumo constante. La financiación pública mejora la visibilidad de la demanda en los estados. Europa representa aproximadamente el 18% de la cuota de mercado. Las políticas de construcción ecológica moldean la selección de productos en esta región. Los productores se centran en grados de cemento bajo en carbono. Las regulaciones estables apoyan patrones de demanda predecibles.
Oriente Medio & África y América Latina
El Medio Oriente y África poseen cerca del 7% de la cuota de mercado. El desarrollo urbano y los proyectos energéticos apoyan la demanda de cemento. Los megaproyectos impulsan picos de volumen a corto plazo. América Latina contribuye con casi el 5% de la demanda global. Las necesidades de vivienda y las mejoras en el transporte sostienen el consumo. La producción local ayuda a gestionar los costos logísticos. Estas regiones ofrecen potencial de expansión a largo plazo.
Análisis de Jugadores Clave:
- Anhui Conch Cement Co., Ltd.
- Cemex S.A.B. de C.V.
- Heidelberg Materials
- Grupo Holcim
- UltraTech Cement Limited
- LafargeHolcim
- CRH
- Buzzi Unicem
- GCC
- Taiheiyo Cement
Análisis Competitivo:
El mercado de cemento Portland muestra una fuerte competencia entre los productores globales y regionales. Los grandes actores se benefician de la escala, operaciones integradas y amplias redes de distribución. El liderazgo en costos sigue siendo crítico debido a la sensibilidad de precios en los sectores de la construcción. Las empresas se centran en la optimización de la capacidad y la eficiencia energética para proteger los márgenes. Los portafolios de productos incluyen grados ordinarios, mezclados y especiales para satisfacer la demanda diversa. Las ubicaciones estratégicas de las plantas reducen los costos logísticos. Las fusiones fortalecen la presencia regional y el acceso a recursos. La fortaleza competitiva depende de la eficiencia operativa, la confianza en la marca y el cumplimiento normativo. Favorece a las empresas con balances sólidos y estrategias de producción sostenibles.
Desarrollos Recientes:
- En noviembre de 2025, Heidelberg Materials North America firmó un acuerdo de compra vinculante para adquirir Walan Specialty Construction Products en Delaware, añadiendo una moderna planta de molienda de escoria con una capacidad anual de 150,000 toneladas a su cartera de bajo carbono. Antes de esto, en noviembre de 2024, la empresa anunció la adquisición de Giant Cement Holding Inc. y sus subsidiarias por aproximadamente $600 millones para fortalecer su presencia en el este de los Estados Unidos, una transacción que se espera cerrar en 2025.
- En octubre de 2025, Taiheiyo Cement anunció la adquisición de activos comerciales de concreto premezclado en el norte y sur de California para expandir su cadena de suministro en la costa oeste de EE. UU., con finalización esperada para diciembre de 2025. Anteriormente, en julio de 2024, la empresa inauguró una nueva línea de producción de $220 millones en su subsidiaria en Filipinas, aumentando significativamente su capacidad de producción local con tecnología avanzada de hornos.
- En septiembre de 2025, CRH completó la adquisición de Eco Material Technologies por $2.1 mil millones, un movimiento estratégico para convertirse en líder en Materiales Cementosos Suplementarios (SCMs) en América del Norte. Esta adquisición integra al mayor productor de alternativas de cemento sostenible de América del Norte en la cartera de CRH, alineándose con sus objetivos de descarbonización y modernización de infraestructura.
- En junio de 2025, Anhui Conch Cement finalizó la adquisición de activos clave de Yaobai Special Cement Limited, incluyendo Yili Yaobai Cement y otras subsidiarias, por aproximadamente CNY 400 millones para fortalecer su posición en el mercado en el oeste de China. Además, en abril de 2025, la empresa se asoció con Huawei y la Federación de Materiales de Construcción de China para lanzar el primer modelo de IA a gran escala de la industria diseñado para optimizar la eficiencia de fabricación de cemento y la transformación digital.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en segmentos de tipo y aplicación. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectiva Futura:
- La inversión en infraestructura sostendrá la demanda de cemento a largo plazo
- El crecimiento de la vivienda urbana apoyará un consumo constante
- La adopción de cemento mezclado aumentará en proyectos públicos
- La eficiencia energética seguirá siendo una prioridad principal para los productores
- Los combustibles alternativos ganarán mayor aceptación
- La automatización mejorará la productividad de las plantas
- La expansión de la capacidad regional continuará en Asia
- Los objetivos de sostenibilidad moldearán la innovación de productos
- La optimización de la cadena de suministro ganará importancia
- La intensidad competitiva seguirá siendo alta
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado del cemento Portland y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado del cemento Portland entre 2025 y 2032?
¿Qué segmento del mercado de cemento Portland tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado del cemento Portland?
¿Quiénes son las empresas líderes en el mercado del cemento Portland?
¿Qué región tuvo la mayor participación en el mercado del cemento Portland en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cemento Portland Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to the forecast period)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cemento Portland Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (the forecast period) (2024: USD 394,437.78 million → forecast year: USD 488,137.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cemento Portland Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs.
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cemento Portland Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cemento Portland Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cemento Portland Market Drivers
- 3.3 Mercado de Cemento Portland Market Restraints & Challenges
- 3.4 Mercado de Cemento Portland Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cemento Portland Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cemento Portland Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cemento Portland category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cemento Portland Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through the forecast period
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through the forecast period
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cemento Portland Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cemento Portland market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cemento Portland Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cemento Portland Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cemento Portland Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cemento Portland (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cemento Portland Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cemento Portland Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & )
- 7.1.2 Channel Mix Evolution (the forecast period)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through the forecast period
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cemento Portland Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cemento Portland Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cemento Portland Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cemento Portland Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cemento Portland Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cemento Portland Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cemento Portland Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
