
Visión General del Mercado
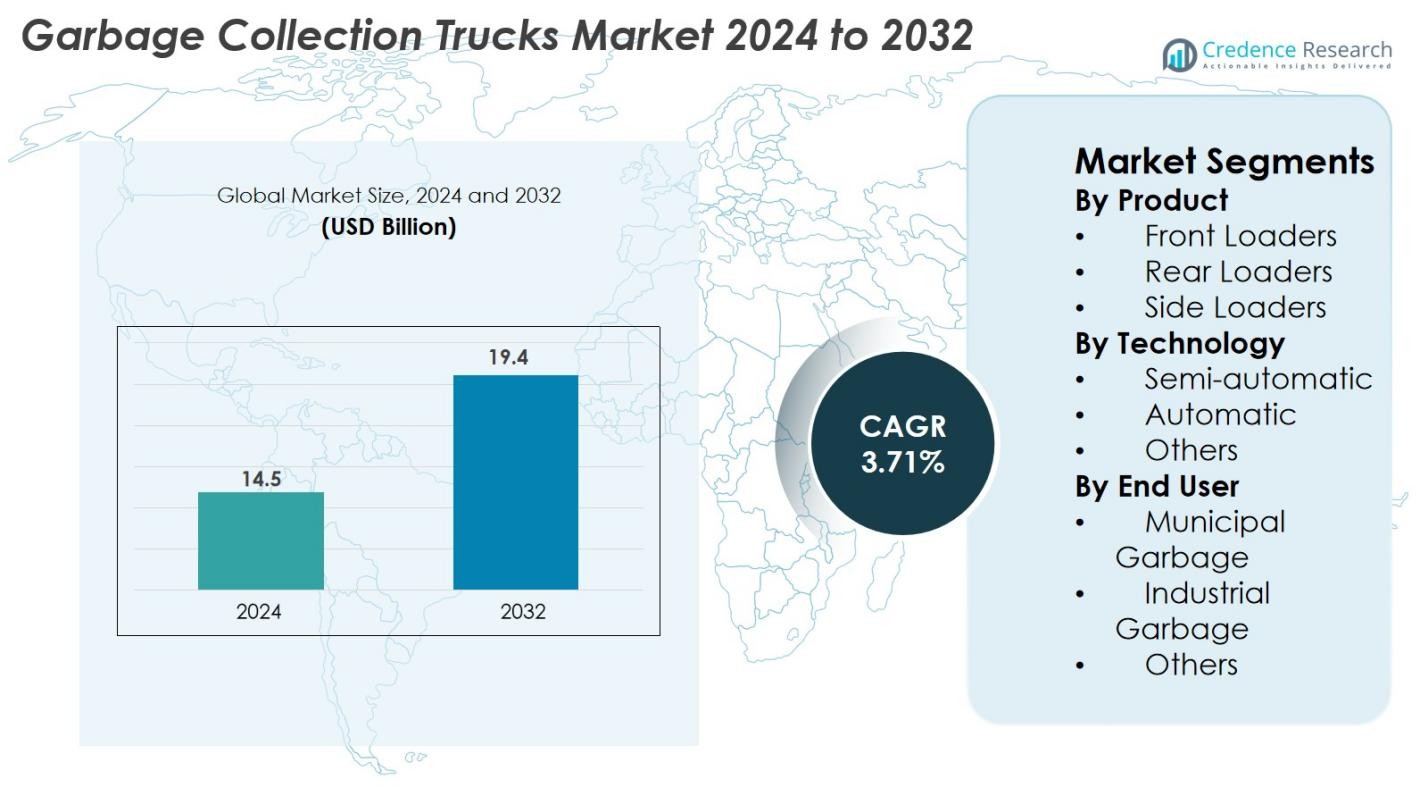
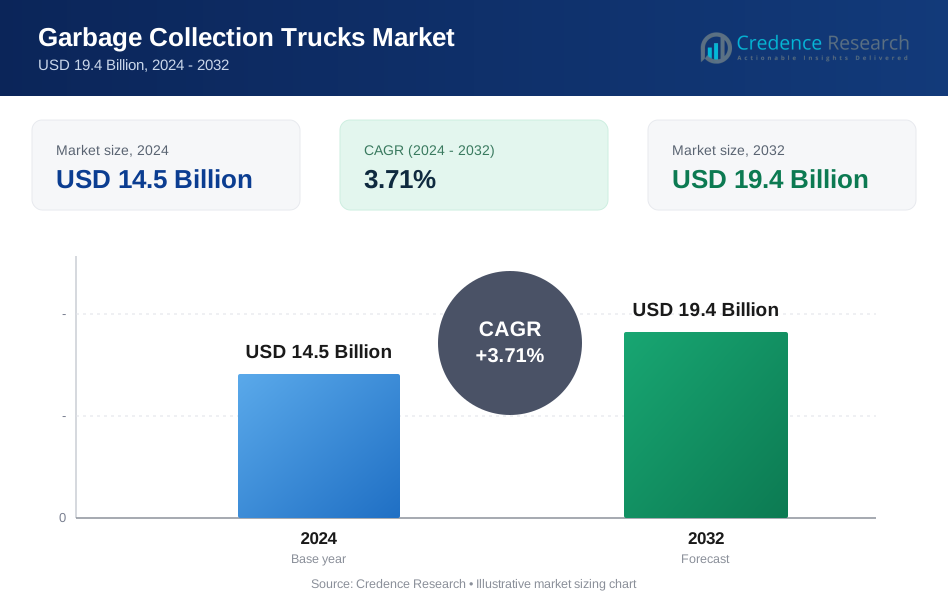
El tamaño del mercado de camiones de recolección de basura se valoró en USD 14.5 mil millones en 2024 y se anticipa que alcanzará los USD 19.4 mil millones para 2032, creciendo a una CAGR del 3.71% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Camiones de Recolección de Basura 2024 | USD 14.5 mil millones |
| Mercado de Camiones de Recolección de Basura, CAGR | 3.71% |
| Tamaño del Mercado de Camiones de Recolección de Basura 2032 | USD 19.4 mil millones |
El mercado de camiones de recolección de basura cuenta con un sólido conjunto de fabricantes globales y regionales que impulsan el crecimiento de la industria a través de carteras de productos avanzados e innovación tecnológica. Jugadores clave como McNeilus Truck & Manufacturing, Zoomlion Heavy Industry, Fujian Longma Environmental, Dongfeng Motor Corporation, Heil, Sany India, PAK-MOR LTD., FAUN Umwelttechnik, EZ-Pack Refuse Hauling Solutions y Labrie Enviroquip Group lideran el mercado con un enfoque en sistemas automatizados, compactadores de alta eficiencia y flotas de recolección de residuos eléctricas. Regionalmente, América del Norte domina con un 34% de participación de mercado, respaldada por la modernización de flotas e iniciativas de sostenibilidad, mientras que Europa posee un 29% de participación, impulsada por estrictas normas de emisión y la rápida adopción de camiones de basura eléctricos.
Perspectivas del Mercado
- El mercado de camiones de recolección de basura se valoró en USD 14.5 mil millones en 2024 y se proyecta que alcanzará los USD 19.4 mil millones para 2032, creciendo a una CAGR del 3.71% durante el período de pronóstico.
- El aumento en la generación de residuos urbanos, la modernización de flotas municipales y la adopción de cargadores traseros automatizados con un 48% de participación en el segmento impulsan una fuerte expansión del mercado a nivel mundial.
- Las tendencias clave incluyen el aumento en el despliegue de camiones de basura eléctricos e híbridos, la optimización de rutas habilitada por IA y las tecnologías de compactación inteligente adoptadas por los principales fabricantes.
- Jugadores líderes como McNeilus, Zoomlion, Dongfeng, Heil y FAUN mejoran la competitividad a través de la innovación de productos, la electrificación de flotas y asociaciones con autoridades municipales.
- Regionalmente, América del Norte lidera con un 34% de participación, seguida por Europa con un 29% y Asia-Pacífico con un 24%, impulsadas por mandatos de sostenibilidad, urbanización y crecientes inversiones en soluciones avanzadas de gestión de residuos.
Análisis de Segmentación del Mercado
Por Producto
El mercado de camiones de recolección de basura por tipo de producto está dominado por los cargadores traseros, que poseen un 48% de participación en 2024, impulsados por su alta flexibilidad operativa, menores necesidades de mantenimiento y adopción generalizada en los sistemas municipales de gestión de residuos. Los cargadores frontales representan alrededor del 32% del mercado, respaldados por una fuerte demanda de instalaciones comerciales que requieren un manejo eficiente de residuos a granel. Los cargadores laterales representan casi un 20% de participación, beneficiándose de las tendencias de automatización y la reducción de la dependencia laboral. El creciente volumen de residuos sólidos urbanos y la modernización de las flotas de saneamiento público continúan fortaleciendo la demanda en todas las categorías de productos.
- Por ejemplo, Mack entregó su camión de basura LR Electric con una capacidad de batería estándar de 376 kWh, motores eléctricos gemelos que producen 448 hp y 4,051 lb-ft de par máximo.
Por Tecnología
En términos de tecnología, los camiones de recolección de basura semiautomáticos lideran el mercado con un 46% de participación en 2024, respaldados por su rentabilidad, facilidad de integración en los flujos de trabajo de recolección de residuos existentes y menor complejidad técnica para los operadores. Los sistemas automáticos capturan aproximadamente un 38% de participación, experimentando una creciente adopción debido a los avances en brazos hidráulicos, controles inteligentes y mecanismos de carga autónomos que mejoran la eficiencia y la seguridad de los trabajadores. El 16% restante está en manos de otras tecnologías, impulsadas por aplicaciones de nicho y soluciones híbridas emergentes destinadas a mejorar la eficiencia energética y optimizar las operaciones basadas en rutas.
- Por ejemplo, el cargador frontal Sierra de Heil utiliza un sistema hidráulico típicamente capaz de entregar 2,500 psi (libras por pulgada cuadrada) (o hasta 2,750 psi con controles Odyssey opcionales para el compactador) lo que permite ciclos de elevación rápidos y automatizados con una intervención reducida del operador.
Por Usuario Final
El segmento de basura municipal domina el mercado de camiones de recolección de basura, comandando un 57% de participación en 2024, impulsado por programas gubernamentales de gestión de residuos, rápida urbanización y crecientes presupuestos de infraestructura pública para la actualización de flotas. Las aplicaciones de basura industrial representan aproximadamente un 29% de participación, respaldadas por la expansión en centros de manufactura y mayores requisitos de manejo de residuos en los sectores de logística, minería y construcción. El 14% restante corresponde a otros usuarios finales, impulsado por sistemas de recolección de residuos institucionales, comerciales y comunitarios. Las crecientes regulaciones sobre la segregación de residuos y la sostenibilidad elevan aún más la adopción en todos los segmentos de usuarios finales.
Principales Impulsores del Crecimiento
Rápida Urbanización y Aumento de la Generación de Residuos Municipales
La rápida expansión urbana y el aumento de la densidad poblacional continúan elevando significativamente los volúmenes de residuos sólidos municipales, empujando a las ciudades a modernizar y expandir sus flotas de recolección de residuos. A medida que las áreas urbanas generan más residuos residenciales, comerciales y de construcción, los municipios enfrentan una mayor presión para mantener ciclos de recolección oportunos y eficientes. Esto impulsa la adopción de camiones de recolección de basura avanzados equipados con mayores ratios de compactación, sistemas de elevación automatizados y mayores capacidades de manejo de rutas. Los gobiernos de regiones en desarrollo están invirtiendo fuertemente en infraestructura de saneamiento, adquisición de flotas modernas y reformas de gestión de residuos bajo iniciativas de ciudades inteligentes y renovación urbana. Las asociaciones público-privadas están acelerando aún más las actualizaciones de flotas, especialmente en regiones que carecen de infraestructura adecuada para el manejo de residuos. Además, regulaciones más estrictas sobre la segregación de residuos, la reducción de vertederos y los estándares de limpieza de calles obligan a los municipios a desplegar vehículos de recolección más eficientes. Colectivamente, el aumento en los volúmenes de residuos urbanos y la modernización de los sistemas de saneamiento público actúan como un fuerte catalizador a largo plazo para la expansión del mercado.
- Por ejemplo, los sistemas de carga trasera de FARID integran compactadores capaces de lograr una relación de compresión de 6:1, lo que permite un manejo eficiente de corrientes de residuos urbanos densos.
Cambio hacia la Automatización, Digitalización y Tecnologías Inteligentes de Recolección de Residuos
Los avances tecnológicos están transformando el panorama operativo de la recolección de residuos, creando una fuerte demanda de camiones de basura automatizados e integrados digitalmente. Los sistemas de elevación automatizados, brazos hidráulicos y mecanismos de compactación inteligente reducen la dependencia laboral, mejoran la seguridad de los trabajadores y acortan los ciclos de recolección, beneficios muy valorados tanto por las autoridades municipales como por los contratistas privados. La integración de telemática, sensores IoT y seguimiento GPS permite el monitoreo en tiempo real de la flota, el mantenimiento predictivo y la optimización de rutas basadas en patrones de generación de residuos. Los paneles de control digitales y el análisis de datos en la nube proporcionan información procesable, ayudando a los operadores a mejorar la eficiencia operativa, reducir el consumo de combustible y minimizar el tiempo de inactividad. Los sistemas de reconocimiento de contenedores habilitados con RFID y la segregación de residuos basada en automatización agilizan aún más las operaciones. A medida que las ciudades adoptan cada vez más marcos de gestión de residuos inteligentes, la demanda de camiones de basura tecnológicamente avanzados sigue aumentando, haciendo de la digitalización y la automatización uno de los impulsores de crecimiento más influyentes que moldean el mercado.
- Por ejemplo, los sistemas de gancho Ampliroll de Wastequip incluyen bombas hidráulicas y sistemas que operan a 5,000 psi (o en algunos casos hasta un máximo de 5,700 psi, con una presión de operación máxima de 4,800 psi).
Impulso hacia la Sostenibilidad y la Adopción de Camiones de Basura Eléctricos y de Baja Emisión
Las crecientes preocupaciones ambientales y el endurecimiento de las leyes de emisiones están acelerando la transición hacia camiones de recolección de basura eléctricos, híbridos y de combustibles alternativos. Las flotas tradicionales impulsadas por diésel contribuyen significativamente a la contaminación y el ruido urbano, lo que lleva a los municipios a adoptar alternativas limpias, silenciosas y energéticamente eficientes. Los camiones de basura eléctricos ofrecen menores costos operativos, requisitos de mantenimiento reducidos y cumplimiento con zonas de cero emisiones en las principales ciudades. Los gobiernos de todo el mundo están ofreciendo subsidios, incentivos fiscales y mandatos de flotas verdes, fomentando la rápida electrificación de las flotas. Los fabricantes están respondiendo con capacidades de batería mejoradas, rangos de conducción extendidos y sistemas de carga rápida optimizados para rutas urbanas de recolección de residuos de alta frecuencia. Los camiones de basura de hidrógeno también están surgiendo como una opción prometedora para aplicaciones de servicio pesado que requieren ciclos operativos más largos. A medida que la sostenibilidad se convierte en una prioridad central para las políticas de gestión de residuos, el cambio hacia camiones de basura ecológicos representa un importante impulsor de crecimiento, moldeando la transformación del mercado a largo plazo.
Tendencias Clave y Oportunidades
Creciente Adopción de Sistemas de Recolección de Residuos Totalmente Automatizados e Integrados con IA
El mercado está presenciando una fuerte tendencia hacia la automatización total y las mejoras operativas impulsadas por IA, creando oportunidades significativas para fabricantes y operadores de flotas. Los camiones de basura totalmente automatizados reducen la necesidad de cargadores manuales, mejoran la seguridad de los trabajadores y aceleran las operaciones de recolección de residuos, ventajas críticas para ciudades que enfrentan escasez de mano de obra. Los sistemas de optimización de rutas impulsados por IA analizan el tráfico en tiempo real, datos a nivel de contenedor y patrones históricos de residuos para crear horarios de recolección adaptativos. La integración con redes IoT de ciudades inteligentes permite a los camiones de basura comunicarse con sensores conectados, reportar niveles de llenado y automatizar el despacho. Las oportunidades están creciendo para las empresas que ofrecen brazos robóticos avanzados, características de navegación autónoma, sistemas de evitación de colisiones y plataformas digitales de gestión de flotas. A medida que las ciudades expanden la gobernanza digital de residuos y la infraestructura inteligente, se espera que la adopción de camiones totalmente automatizados y mejorados con IA aumente significativamente, creando una demanda a largo plazo para tecnologías de recolección de residuos de vanguardia.
- Por ejemplo, los sistemas de gancho Ampliroll de Wastequip cuentan con bombas hidráulicas de alta presión con una presión operativa máxima de 5,000 psi (o a veces 4,800 psi, dependiendo del modelo específico) para un mayor rendimiento, como alternativa a los sistemas de baja presión (3,000–3,500 psi) menos eficientes utilizados por algunos otros fabricantes.
Aumento de la Demanda de Camiones de Basura Eléctricos, Híbridos y Propulsados por Hidrógeno
Los objetivos de descarbonización y los compromisos globales de sostenibilidad están impulsando un fuerte interés en los camiones de basura eléctricos y de combustibles alternativos. Las municipalidades priorizan cada vez más las flotas de bajas emisiones para reducir la huella de carbono, cumplir con las regulaciones ambientales y minimizar la contaminación acústica en zonas residenciales. Este cambio crea oportunidades sustanciales para que los fabricantes desarrollen camiones eléctricos con mayor capacidad de batería, características de carga rápida y consumo de energía optimizado. Los modelos híbridos apoyan rutas más largas y proporcionan flexibilidad operativa, mientras que los camiones propulsados por hidrógeno están emergiendo como una solución viable para operaciones de recolección de residuos de alta carga y larga duración. Las colaboraciones entre OEMs, proveedores de baterías y proveedores de infraestructura de carga están acelerando el despliegue de flotas verdes. A medida que los gobiernos introducen políticas de adquisición de flotas más limpias, subsidios para flotas verdes y mandatos de reducción de emisiones urbanas, el mercado de camiones de basura sostenibles gana impulso, abriendo caminos para la innovación en trenes motrices y sistemas de recolección de residuos energéticamente eficientes.
- Por ejemplo, el modelo FE Electric de Volvo Trucks para residuos opera con dos motores eléctricos que generan una potencia máxima combinada de 370 kW (260 kW de potencia continua) y hasta 850 Nm de par, permitiendo una recolección eficiente y sin emisiones en rutas urbanas exigentes.
Desafíos Clave
Altos Costos Iniciales y Brechas de Infraestructura para Flotas Avanzadas y Eléctricas
A pesar del creciente énfasis en la modernización, los altos costos iniciales de adquisición de camiones de basura automatizados y eléctricos siguen siendo una barrera significativa, especialmente para municipios más pequeños y contratistas privados de residuos que operan con presupuestos limitados. Los modelos eléctricos requieren costosos sistemas de baterías, infraestructura de carga especializada y reemplazos periódicos, lo que extiende el costo total de propiedad. Los camiones automatizados demandan inversión en hidráulica avanzada, mecanismos robóticos y controles digitales, haciendo que la modernización de la flota sea costosa. Muchas regiones carecen de redes de carga adecuadas, técnicos capacitados e instalaciones de mantenimiento para apoyar flotas eléctricas o de alta tecnología. Las restricciones presupuestarias, los largos períodos de recuperación de inversión y los incentivos gubernamentales insuficientes ralentizan aún más la adopción. Estas limitaciones financieras y de infraestructura siguen siendo desafíos críticos que impactan la penetración generalizada en el mercado de los camiones de basura modernos.
Complejidad Operativa, Demandas de Mantenimiento y Escasez de Mano de Obra Calificada
A medida que los camiones de recolección de basura se vuelven más sofisticados tecnológicamente, los operadores enfrentan una mayor complejidad operativa, mayores necesidades de mantenimiento y una creciente dependencia de técnicos calificados. Los mecanismos automatizados, sensores inteligentes y sistemas digitales requieren servicio regular, calibración y actualizaciones de software, lo que puede sobrecargar los talleres municipales que carecen de experiencia especializada. En regiones en desarrollo, el acceso limitado a repuestos, redes de servicio poco fiables y programas de capacitación técnica inadecuados desafían aún más las operaciones eficientes de la flota. La escasez de mano de obra, especialmente de conductores capacitados y técnicos especializados en automatización, ralentiza la adopción y aumenta el tiempo de inactividad. El uso diario intensivo también acelera el desgaste de los componentes, aumentando la frecuencia de mantenimiento y los costos operativos. Estos desafíos afectan colectivamente el tiempo de actividad de la flota, la continuidad del servicio y la eficiencia de costos, dificultando que los operadores con menos recursos adopten plenamente tecnologías avanzadas de recolección de residuos.
Análisis Regional
América del Norte
América del Norte domina el mercado de camiones de recolección de basura con un 34% de participación en 2024, impulsada por un sólido gasto municipal, la adopción temprana de sistemas automatizados de recolección de residuos y un fuerte énfasis en la sostenibilidad. Estados Unidos lidera el crecimiento regional debido a programas de modernización de flotas a gran escala, la creciente adopción de camiones de basura eléctricos y regulaciones estrictas sobre emisiones y eficiencia en el manejo de residuos. Canadá contribuye a través de crecientes inversiones en soluciones de residuos para ciudades inteligentes y el reemplazo de flotas envejecidas. La infraestructura avanzada, la alta generación de residuos per cápita y la fuerte presencia de fabricantes líderes apoyan una expansión estable y a largo plazo del mercado.
Europa
Europa representa un 29% de participación del mercado, impulsada por estrictas regulaciones ambientales, la adopción acelerada de camiones de basura eléctricos e híbridos y un fuerte apoyo gubernamental para flotas municipales de bajas emisiones. Países como Alemania, Francia, el Reino Unido y la región nórdica lideran la electrificación de flotas, respaldados por subsidios y mandatos de reducción de carbono. El avanzado ecosistema de reciclaje de Europa y las estrictas políticas de segregación de residuos generan una demanda constante de cargadores traseros y laterales de alta eficiencia. Las inversiones continuas en iniciativas de economía circular y tecnologías de gestión inteligente de residuos fortalecen aún más la adopción regional.
Asia-Pacífico
Asia-Pacífico posee 24% de la cuota de mercado, impulsado por la rápida urbanización, el aumento de los volúmenes de residuos y la expansión de los presupuestos municipales en China, India, Japón y el sudeste asiático. China lidera la región con fuertes reformas de saneamiento lideradas por el gobierno y una creciente adopción de camiones de basura inteligentes y automatizados. India está experimentando una modernización de la flota bajo las iniciativas Swachh Bharat, aumentando la adquisición de compactadores y cargadores traseros. Japón y Corea del Sur contribuyen significativamente con fuertes ciclos de reemplazo y adopción de modelos eléctricos e híbridos. El rápido crecimiento industrial, la expansión de la población y el desarrollo de infraestructuras posicionan a APAC como el mercado regional de más rápido crecimiento.
América Latina
América Latina captura 7% de la cuota, respaldada por mejoras graduales en los sistemas de gestión de residuos urbanos y crecientes inversiones en flotas de saneamiento modernas en Brasil, México, Chile y Colombia. Los municipios en las principales ciudades están adoptando cargadores traseros y compactadores para abordar las crecientes tasas de generación de residuos impulsadas por el crecimiento urbano. Las restricciones presupuestarias ralentizan la adopción de camiones automatizados avanzados, pero los programas de financiamiento internacional y las asociaciones público-privadas están expandiendo los esfuerzos de modernización de flotas. Se espera que el creciente enfoque en el cumplimiento ambiental y la infraestructura de reciclaje apoye aún más la demanda del mercado en toda la región.
Oriente Medio y África (MEA)
La región de Oriente Medio y África posee aproximadamente 6% de la cuota de mercado, con un crecimiento impulsado por proyectos de desarrollo urbano liderados por el gobierno, la expansión de zonas industriales y la modernización de flotas de saneamiento público. Países del Golfo como los EAU, Arabia Saudita y Qatar están invirtiendo en sistemas de gestión de residuos inteligentes y camiones automatizados para apoyar el rápido desarrollo de las ciudades. En África, el aumento de la urbanización y la asistencia internacional para el desarrollo están fomentando mejoras graduales en las flotas. Persisten desafíos como la infraestructura desigual, las limitaciones presupuestarias y la fragmentación regulatoria, pero las oportunidades a largo plazo siguen siendo fuertes debido al aumento de los niveles de generación de residuos y las iniciativas de limpieza pública.
Segmentaciones del Mercado
Por Producto
- Cargadores Frontales
- Cargadores Traseros
- Cargadores Laterales
Por Tecnología
- Semiautomático
- Automático
- Otros
Por Usuario Final
- Basura Municipal
- Basura Industrial
- Otros
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo del mercado de camiones de recolección de basura se caracteriza por una combinación de fabricantes globales establecidos y jugadores regionalmente fuertes que compiten a través del avance tecnológico, la personalización de productos y la electrificación de flotas. Empresas líderes como McNeilus Truck & Manufacturing, Zoomlion Heavy Industry, Fujian Longma Environmental, Dongfeng Motor Corporation, Heil, Sany India, PAK-MOR LTD., FAUN Umwelttechnik, EZ-Pack Refuse Hauling Solutions y Labrie Enviroquip Group expanden activamente sus carteras con camiones de basura automatizados, semiautomatizados y eléctricos para abordar la creciente demanda de soluciones eficientes de gestión de residuos. Los fabricantes están invirtiendo en innovaciones hidráulicas, sistemas de control inteligente y tecnologías de gestión de flotas habilitadas para IoT para diferenciar sus ofertas. Las colaboraciones estratégicas con municipios, operadores de flotas y programas de ciudades inteligentes ayudan a fortalecer la presencia en el mercado. Las empresas también se centran en diseños ligeros, mejores ratios de compactación y requisitos de mantenimiento reducidos para cumplir con los objetivos operativos y de sostenibilidad. A medida que las regulaciones ambientales se endurecen a nivel mundial, los jugadores están acelerando el desarrollo de camiones eléctricos y de bajas emisiones, intensificando la competencia en el mercado.
Análisis de Jugadores Clave
- Dongfeng Motor Corporation
- Sany India
- Heil
- EZ-Pack Refuse Hauling Solutions, LLC
- FAUN Umwelttechnik GmbH & Co. KG
- McNeilus Truck & Manufacturing, Inc.
- Fujian Longma Environmental Sanitation Equipment Co., Ltd.
- PAK-MOR LTD.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Labrie Enviroquip Group
Desarrollos Recientes
- En agosto de 2025, Republic Services junto con Mack Trucks y ComEd desplegaron la primera flota de recolección de basura eléctrica en Chicago con los camiones de basura Mack LR Electric.
- En julio de 2025, Mack Trucks (una unidad del Grupo Volvo) entregó un nuevo camión de basura eléctrico LR a Royal Waste Services en la ciudad de Nueva York.
- En octubre de 2024, la ciudad de Louisville (Colorado) lanzó la primera flota de recolección de residuos residenciales totalmente eléctrica del país operada por Republic Services (cuatro camiones eléctricos).
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Producto, Tecnología, Usuario Final y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectiva Futura
- El mercado experimentará un crecimiento constante impulsado por la expansión urbana y el aumento de los volúmenes de residuos municipales.
- La adopción de camiones de basura eléctricos e híbridos se acelerará a medida que las regulaciones de emisiones se endurezcan a nivel global.
- La automatización y la optimización de rutas basadas en IA remodelarán las operaciones de flotas y mejorarán la eficiencia de recolección.
- Los municipios reemplazarán cada vez más las flotas envejecidas con compactadores de alta capacidad y cargadores traseros automatizados.
- Los fabricantes expandirán la inversión en materiales ligeros para mejorar la eficiencia del combustible y reducir los costos de mantenimiento.
- Los sistemas de gestión de residuos inteligentes integrados con sensores IoT ganarán mayor aceptación en las ciudades.
- Las asociaciones público-privadas aumentarán a medida que los gobiernos busquen soluciones rentables para la modernización de flotas.
- La demanda de camiones con reducción de ruido y bajas emisiones crecerá en centros urbanos densamente poblados.
- Los mercados regionales en Asia-Pacífico y América Latina se expandirán rápidamente debido al desarrollo de infraestructura.
- La presión competitiva se intensificará a medida que los actores globales y regionales innoven con camiones de recolección de residuos conectados, más seguros y totalmente automatizados.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de camiones de recolección de basura y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de camiones de recolección de basura entre 2025 y 2032?
¿Qué segmento del mercado de camiones de recolección de basura tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de camiones de recolección de basura?
¿Quiénes son las empresas líderes en el mercado de camiones de recolección de basura?
¿Qué región comandó la mayor parte del mercado de camiones de recolección de basura en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Camiones de Recolección de Basura Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Camiones de Recolección de Basura Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 14.5 Billion → 2032: USD 19.4 Billion)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Camiones de Recolección de Basura Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Camiones de Recolección de Basura Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Camiones de Recolección de Basura Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Camiones de Recolección de Basura Market Drivers
- 3.3 Mercado de Camiones de Recolección de Basura Market Restraints & Challenges
- 3.4 Mercado de Camiones de Recolección de Basura Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Camiones de Recolección de Basura Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Camiones de Recolección de Basura Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Camiones de Recolección de Basura category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Camiones de Recolección de Basura Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Camiones de Recolección de Basura Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Camiones de Recolección de Basura market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Camiones de Recolección de Basura Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Camiones de Recolección de Basura Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Camiones de Recolección de Basura Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Camiones de Recolección de Basura (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Camiones de Recolección de Basura Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Camiones de Recolección de Basura Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Camiones de Recolección de Basura Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Camiones de Recolección de Basura Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Camiones de Recolección de Basura Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Camiones de Recolección de Basura Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Camiones de Recolección de Basura Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Camiones de Recolección de Basura Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Camiones de Recolección de Basura Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
