
Visión General del Mercado
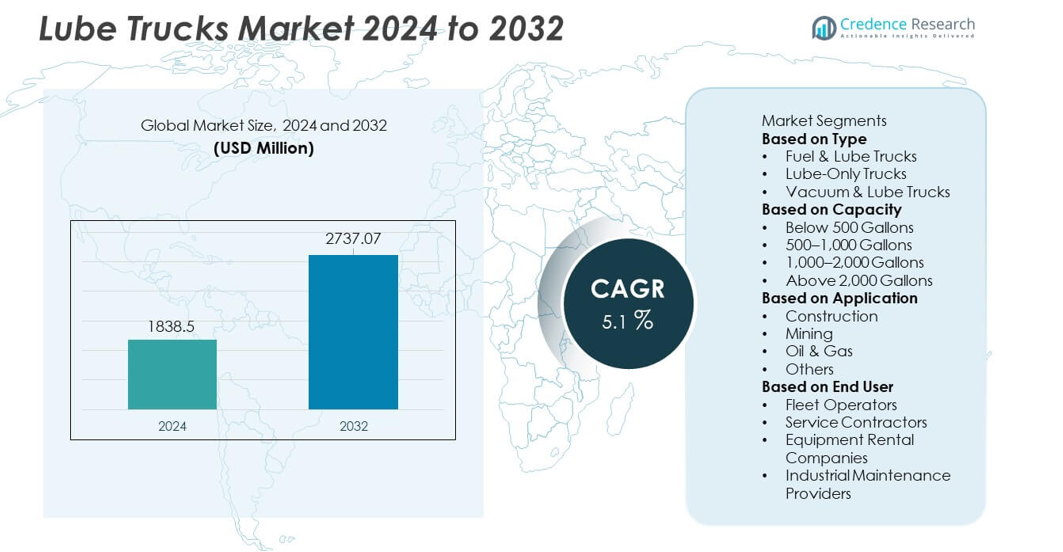
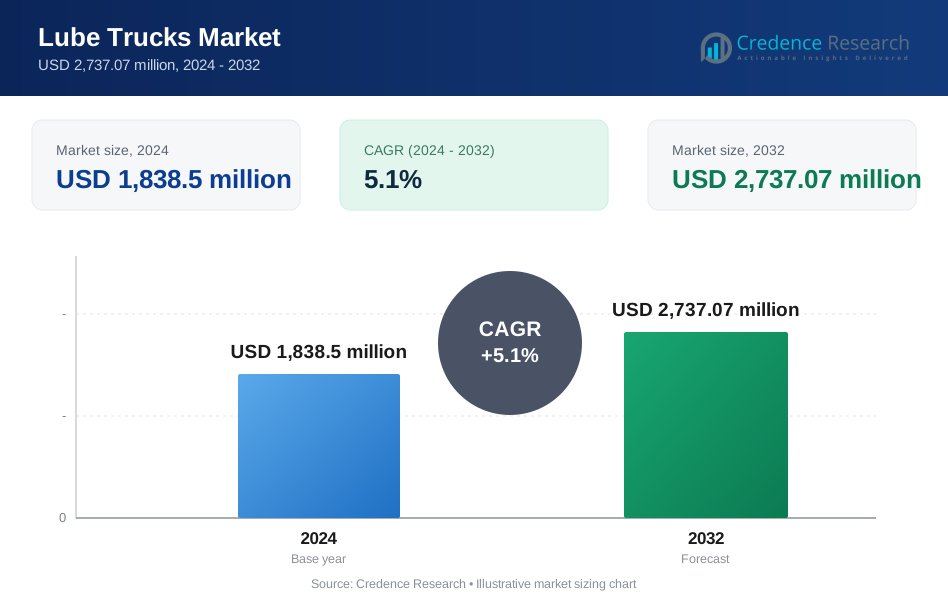
El mercado de camiones de lubricación fue valorado en USD 1,838.5 millones en 2024 y se proyecta que alcance los USD 2,737.07 millones para 2032, expandiéndose a una tasa compuesta anual (CAGR) del 5.1% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Camiones de Lubricación 2024 | USD 1,838.5 millones |
| Mercado de Camiones de Lubricación, CAGR | 5.1% |
| Tamaño del Mercado de Camiones de Lubricación 2032 | USD 2,737.07 millones |
Los principales actores en el mercado de camiones de lubricación incluyen Taylor Pump & Lift, Maintainer Corporation, Schwarze Industries, Service Trucks International, Amthor International, Knapheide Manufacturing Company, NFE, Summit Truck Bodies, Curry Supply Co., y Valew Quality Truck Bodies. Estos fabricantes expanden su presencia en el mercado a través de sistemas de lubricación avanzados, diseños de tanques de múltiples compartimentos y configuraciones robustas de camiones de servicio adaptadas para aplicaciones en construcción, minería y campos petrolíferos. Asia Pacífico lidera el mercado global con una participación del 34%, impulsada por el rápido crecimiento de la infraestructura y el alto despliegue de maquinaria. América del Norte sigue con una participación del 31%, respaldada por una fuerte demanda en los sectores de construcción y petróleo y gas, mientras que Europa mantiene una participación del 22% debido a los estrictos estándares de mantenimiento y la actividad industrial constante.
Perspectivas del Mercado
- El mercado de camiones de lubricación alcanzó los USD 1,838.5 millones en 2024 y se proyecta que alcance los USD 2,737.07 millones para 2032, creciendo a una CAGR del 5.1% durante el período de pronóstico.
- El crecimiento del mercado está impulsado por el aumento de la actividad de construcción y minería, la creciente demanda de servicios de equipos en el sitio y la mayor adopción de flotas de mantenimiento móvil, con los camiones de combustible y lubricación liderando el segmento de tipo con una participación del 54%.
- Las tendencias clave incluyen avances en sistemas de dispensación de múltiples fluidos, el aumento de la integración de telemática y el creciente uso de materiales ligeros y resistentes a la corrosión para mejorar la durabilidad y eficiencia.
- La dinámica competitiva se intensifica a medida que los principales actores invierten en diseños modulares, tanques de alta capacidad y sistemas de bombeo avanzados mientras expanden las redes de distribuidores para fortalecer el alcance del mercado global.
- Asia Pacífico lidera el panorama regional con una participación del 34%, seguida por América del Norte con un 31% y Europa con un 22%, respaldada por el desarrollo de infraestructura, el uso intensivo de maquinaria y la creciente dependencia de camiones de servicio móvil en sectores clave.
Análisis de Segmentación del Mercado:
Por Tipo
Los camiones de combustible y lubricantes dominan el segmento con un 54% de cuota de mercado, respaldados por una fuerte adopción en las flotas de servicio de construcción, minería y equipos pesados. Estos camiones ofrecen sistemas integrados de entrega de combustible y lubricación que reducen el tiempo de inactividad y mejoran la eficiencia del mantenimiento en el sitio. Su capacidad para apoyar múltiples tareas de servicio en entornos remotos y de alta demanda impulsa un uso más amplio en industrias con grandes flotas de equipos. Los camiones solo de lubricación sirven para operaciones más ligeras pero crecen más lentamente debido a su funcionalidad limitada, mientras que los camiones de vacío y lubricación mantienen la demanda en sectores que requieren recuperación de fluidos. El creciente énfasis en el servicio móvil continúa fortaleciendo la demanda de unidades de combustible y lubricantes.
- Por ejemplo, Taylor Pump & Lift desarrolla y construye a medida una variedad de sistemas móviles de lubricación diseñados para el servicio de equipos pesados en las industrias de minería, construcción y tala, con configuraciones disponibles como cuatro tanques de aceite de 85 galones.
Por Capacidad
El segmento de capacidad de 1,000 a 2,000 galones lidera con un 47% de cuota de mercado, impulsado por su idoneidad para flotas medianas a grandes que operan en entornos de construcción, minería y campos petroleros. Estos camiones ofrecen un almacenamiento óptimo tanto para combustible como para lubricantes, permitiendo intervalos de servicio más largos y un despliegue eficiente en sitios de equipos dispersos. Las unidades de menos de 500 galones apoyan operaciones compactas pero ven una escalabilidad limitada, mientras que los modelos de más de 2,000 galones atienden a sitios industriales pesados y grandes minas con mayores necesidades logísticas. El aumento del tamaño de los proyectos y la necesidad de servicios móviles de alto volumen continúan impulsando la demanda de camiones de lubricación de 1,000 a 2,000 galones.
- Por ejemplo, Maintainer Corporation fabrica camiones de servicio personalizados que integran varios sistemas de fluidos para el mantenimiento de campo de equipos pesados. Estos vehículos están diseñados para soportar aplicaciones de grasa a alta presión y alimentar múltiples carretes de fluidos simultáneamente para dar servicio a maquinaria como camiones de acarreo y unidades de perforación de manera eficiente.
Por Aplicación
Las aplicaciones de construcción tienen la mayor participación con un 42%, impulsadas por la necesidad generalizada de servicio en el sitio de máquinas de movimiento de tierras, cargadores y equipos de construcción de carreteras. Los requisitos de mantenimiento frecuentes en sitios de trabajo ocupados hacen que los camiones de lubricación móvil sean esenciales para reducir el tiempo de inactividad del equipo y mejorar la productividad de la flota. Las operaciones mineras siguen de cerca, beneficiándose de camiones de gran capacidad capaces de manejar terrenos exigentes y operaciones continuas. Las aplicaciones de petróleo y gas contribuyen con una demanda constante debido a las necesidades de servicio en campos remotos. La expansión de proyectos de infraestructura y el aumento de la utilización de equipos fortalecen la posición dominante del segmento de construcción en el mercado.
Principales Impulsores del Crecimiento
Expansión de Proyectos de Construcción e Infraestructura
El rápido crecimiento en el desarrollo de la construcción e infraestructura impulsa una fuerte demanda de camiones de lubricación, ya que las flotas de equipos pesados requieren servicio frecuente en el sitio para mantener la productividad. Los grandes sitios de proyectos dependen de unidades de lubricación móvil para reducir el tiempo de inactividad, extender la vida útil del equipo y agilizar los flujos de trabajo de mantenimiento. Los gobiernos y desarrolladores privados continúan invirtiendo en la construcción de carreteras, expansiones mineras y desarrollo urbano, impulsando el despliegue de camiones de servicio de alta capacidad. Esta expansión fortalece la adopción de camiones versátiles de combustible y lubricantes, especialmente en regiones con flotas de maquinaria en crecimiento y ubicaciones de proyectos remotos que dependen de soluciones de mantenimiento móvil.
- Por ejemplo, Curry Supply Co. introdujo una plataforma de camión de servicio equipada con un tanque de combustible de 1,000 galones y un sistema de lubricación múltiple de 150 galones con seis tanques de producto independientes. La unidad también integra una bomba hidráulica de 20 GPM que permite un servicio rápido de excavadoras, topadoras y camiones de acarreo en grandes corredores de construcción.
Aumento de la Utilización de Equipos en Operaciones Mineras y de Campos Petroleros
Las industrias mineras y de campos petroleros operan maquinaria grande y de alto valor bajo condiciones exigentes, creando una necesidad constante de servicios confiables de gestión de fluidos y lubricación. Los camiones de lubricación apoyan las operaciones continuas al entregar fluidos esenciales directamente a sitios remotos, mejorando el tiempo de actividad del equipo y la eficiencia operativa. Las crecientes actividades de extracción y la expansión de operaciones de perforación aceleran la demanda de camiones de servicio de alta capacidad y uso intensivo. Las empresas priorizan el servicio móvil para reducir los riesgos de fallos en el equipo y extender la vida útil de los componentes. El impulso hacia la optimización de la productividad y el mantenimiento preventivo continúa impulsando el crecimiento del mercado en los sectores de minería y petróleo y gas.
- Por ejemplo, Service Trucks International (STI) es un distribuidor de camiones que se especializa en camiones de servicio personalizados, incluyendo configuraciones de camiones de lubricación de uso intensivo diseñados para el servicio en campo de equipos grandes como palas mineras y plataformas de perforación.
Creciente Adopción de Soluciones de Mantenimiento Móvil
Las industrias se están desplazando cada vez más hacia modelos de mantenimiento móvil para minimizar el tiempo de inactividad del equipo y reducir la dependencia de instalaciones de servicio fijas. Los camiones de lubricación permiten el servicio in situ de flotas de equipos mixtos, ofreciendo capacidades integradas de entrega de combustible, aceite, refrigerante y grasa. Este cambio está impulsado por la necesidad de tiempos de respuesta más rápidos y servicios rentables, especialmente en zonas operativas remotas o grandes. Los operadores de flotas reconocen el valor de las unidades de lubricación móvil para mejorar la eficiencia del flujo de trabajo y mantener horarios de mantenimiento consistentes. La creciente complejidad de la maquinaria moderna fortalece aún más la demanda de camiones de servicio móvil especializados.
Tendencias y Oportunidades Clave
Avances en Diseños de Camiones Personalizables y de Alta Capacidad
Los fabricantes ofrecen configuraciones de camiones de lubricación más flexibles y personalizables para satisfacer las diversas necesidades de la industria, incluyendo tanques multiproducto, dispensación automatizada y sistemas avanzados de filtración. Los modelos de alta capacidad ven una fuerte demanda en operaciones mineras y de campos petroleros, mientras que las unidades de tamaño mediano apoyan a las empresas de construcción y gestión de flotas. Las mejoras tecnológicas en sistemas de bombeo, precisión de medición y diagnósticos a bordo crean nuevas oportunidades para compradores enfocados en la eficiencia. Los materiales ligeros y los componentes resistentes a la corrosión mejoran aún más la durabilidad. El mercado se beneficia del creciente interés en diseños modulares que permiten a los operadores adaptar los camiones a requisitos de servicio específicos.
- Por ejemplo, Amthor International fabrica una gama de cuerpos de lubricación altamente personalizables con diseños de tanques de múltiples compartimentos, sistemas de bombeo superiores y varias opciones de carretes de manguera.
Integración de Sistemas de Telemática y Monitoreo Remoto
Una tendencia en aumento implica la integración de sistemas de telemática, seguimiento por GPS y monitoreo digital de fluidos en camiones de lubricación para mejorar la precisión del servicio y la planificación del mantenimiento. Estas tecnologías permiten el seguimiento en tiempo real del uso de fluidos, los intervalos de servicio y el rendimiento del equipo, ayudando a los operadores a mejorar la transparencia operativa. El monitoreo remoto apoya el mantenimiento predictivo y reduce los retrasos en el servicio, especialmente en entornos de trabajo distribuidos. Los sistemas de gestión de flujo de trabajo digitalizados permiten una mejor coordinación entre los camiones de servicio y los operadores de equipos pesados. Este cambio tecnológico presenta oportunidades significativas para los fabricantes que ofrecen soluciones de servicio inteligentes y habilitadas por datos.
- Por ejemplo, Knapheide Manufacturing Company integró un conjunto de telemática que registra más de 40 puntos de datos a bordo, incluidos ciclos de bomba, niveles de tanque y diagnósticos del motor.
Desafíos Clave
Alta Inversión Inicial y Costos Operativos
Los camiones de lubricación requieren una inversión inicial sustancial debido a componentes especializados como tanques de múltiples secciones, sistemas de bombeo y equipos de medición. Los costos de mantenimiento, los gastos de combustible y las actualizaciones relacionadas con el cumplimiento aumentan aún más los costos de propiedad para los operadores de flotas. Los contratistas más pequeños y las empresas de alquiler a menudo enfrentan barreras financieras para adoptar unidades de alta capacidad. Estas restricciones de costos limitan la penetración en el mercado en regiones sensibles al precio. Los operadores deben equilibrar los beneficios de eficiencia a largo plazo con los altos requisitos de capital, lo que puede ralentizar el crecimiento general del mercado.
Desafíos Operativos en Entornos Remotos y Hostiles
Los camiones de lubricación que operan en sitios mineros, campos petroleros y zonas de construcción accidentadas enfrentan condiciones adversas que afectan el rendimiento del vehículo y la confiabilidad del servicio. Las temperaturas extremas, el terreno accidentado y las rutas de acceso limitadas aumentan el desgaste en los sistemas de bombeo y los componentes a bordo. Asegurar una entrega consistente de fluidos en entornos remotos requiere una durabilidad avanzada del equipo y operadores capacitados. Estos desafíos ambientales impulsan a los fabricantes a mejorar la resistencia y confiabilidad de los camiones, pero también aumentan los costos operativos y complican los esfuerzos de mantenimiento.
Análisis Regional
América del Norte
América del Norte posee una cuota de mercado del 31%, respaldada por una fuerte demanda de operaciones de construcción, minería y campos petroleros que dependen en gran medida de flotas de mantenimiento móviles. Estados Unidos lidera el uso debido al extenso desarrollo de infraestructura y la alta utilización de equipos en grandes sitios de proyectos. Los operadores de flotas adoptan camiones de lubricación para reducir el tiempo de inactividad y mejorar la eficiencia del servicio para maquinaria pesada. El robusto mercado de equipos de alquiler de la región también contribuye a una adopción constante. Las inversiones en exploración de esquisto y la expansión de grandes proyectos de obras civiles continúan reforzando la demanda, posicionando a América del Norte como un contribuyente clave al crecimiento del mercado global.
Europa
Europa representa un 22% de la cuota de mercado, impulsada por el bien establecido sector de la construcción de la región, estrictos estándares de mantenimiento de equipos y alta adopción de vehículos de servicio avanzados. Países como Alemania, el Reino Unido y Francia exhiben una fuerte demanda debido a las continuas mejoras de infraestructura y proyectos industriales a gran escala. Los operadores de flotas priorizan camiones de lubricación de alta eficiencia equipados con sistemas avanzados de bombeo y medición para cumplir con los requisitos operativos y regulatorios. El creciente enfoque en el cumplimiento ambiental aumenta la preferencia por unidades modernas con características de control de derrames. La inversión continua en el desarrollo de carreteras y mantenimiento industrial fortalece la posición de Europa en el mercado global.
Asia Pacífico
Asia Pacífico domina el mercado con una participación del 34%, respaldada por la rápida urbanización, grandes operaciones mineras y extensa actividad de construcción en China, India y el sudeste asiático. El uso de maquinaria pesada sigue aumentando debido a proyectos de infraestructura a gran escala, lo que impulsa una fuerte adopción de soluciones de lubricación móvil. Las regiones mineras en Australia e Indonesia impulsan aún más la demanda de camiones de lubricación de alta capacidad diseñados para condiciones adversas. La expansión de la exploración de petróleo y gas, corredores industriales e infraestructura pública mejora el crecimiento del mercado. El aumento de la actividad de alquiler de equipos y la modernización de las prácticas de mantenimiento consolidan el liderazgo de Asia Pacífico en el panorama global.
América Latina
América Latina posee una cuota de mercado del 7%, impulsada por economías intensivas en minería como Brasil, Chile y Perú, donde el equipo todoterreno grande requiere servicio frecuente in situ. Los proyectos de construcción en México y Colombia también contribuyen al aumento de la adopción de camiones de lubricación para apoyar el tiempo de actividad de la maquinaria pesada. El sector de petróleo y gas proporciona un impulso adicional a través de la demanda de mantenimiento móvil en regiones de perforación remotas. Aunque los ciclos de inversión fluctúan con las condiciones económicas, la modernización de las operaciones de flotas y el crecimiento de los servicios de minería por contrato apoyan una demanda constante a largo plazo en toda la región.
Medio Oriente y África
La región de Medio Oriente y África representa un 6% de la cuota de mercado, respaldada por una fuerte actividad en campos petroleros, operaciones mineras y proyectos de construcción en Arabia Saudita, los EAU, Sudáfrica y Omán. Las duras condiciones ambientales aumentan la necesidad de camiones de lubricación duraderos y de alta capacidad que puedan apoyar operaciones de servicio de campo remoto. Los principales programas de desarrollo de infraestructura y la expansión de centros industriales refuerzan la necesidad de unidades de mantenimiento móvil confiables. El enfoque de la región en el tiempo de actividad del equipo y la eficiencia operativa sigue impulsando la adopción, a pesar de los niveles de inversión variables en diferentes economías.
Segmentaciones del Mercado:
Por Tipo
- Camiones de Combustible y Lubricación
- Camiones Solo de Lubricación
- Camiones de Vacío y Lubricación
Por Capacidad
- Menos de 500 Galones
- 500–1,000 Galones
- 1,000–2,000 Galones
- Más de 2,000 Galones
Por Aplicación
- Construcción
- Minería
- Petróleo y Gas
- Otros
Por Usuario Final
- Operadores de Flotas
- Contratistas de Servicio
- Empresas de Alquiler de Equipos
- Proveedores de Mantenimiento Industrial
Por Geografía
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo incluye actores principales como Taylor Pump & Lift, Maintainer Corporation, Schwarze Industries, Service Trucks International, Amthor International, Knapheide Manufacturing Company, NFE, Summit Truck Bodies, Curry Supply Co., y Valew Quality Truck Bodies. Estas empresas fortalecen su presencia en el mercado a través de diseños avanzados de camiones de lubricación que integran tanques de múltiples fluidos, sistemas de bombeo de alta presión, medición de precisión y características de control de derrames. Los fabricantes se centran en la personalización para satisfacer las diversas necesidades de las operaciones de construcción, minería, campos petroleros y mantenimiento de flotas. Las expansiones estratégicas en instalaciones de fabricación y redes de distribuidores apoyan una entrega más rápida y una cobertura geográfica más amplia. Muchos actores invierten en materiales ligeros, componentes resistentes a la corrosión y configuraciones listas para automatización para mejorar la durabilidad y la eficiencia operativa. Las asociaciones con OEMs de equipos pesados y operadores de flotas de alquiler ayudan a expandir las ofertas de camiones listos para el servicio. La innovación continua en ergonomía, características de seguridad y diseños modulares permite a las empresas mantener una fuerte competitividad en el mercado global de camiones de lubricación.
Análisis de Jugadores Clave
- Taylor Pump & Lift
- Maintainer Corporation
- Schwarze Industries
- Service Trucks International
- Amthor International
- Knapheide Manufacturing Company
- NFE (North Frontenac Equipment)
- Summit Truck Bodies
- Curry Supply Co.
- Valew Quality Truck Bodies
Desarrollos Recientes
- En julio de 2025, Taylor Pump & Lift comenzó una serie de publicaciones en el blog, continuando al menos hasta noviembre de 2025, destacando cómo los camiones de lubricación y el equipo relacionado pueden ayudar a las operaciones mineras y ahorrar costos para los operadores de construcción.
- En 2025, Taylor Pump & Lift ofreció "Cuerpos de Lubricación 2025" con opciones personalizadas de construcción por encargo — tanto cuerpos cerrados como abiertos, y opciones de sistemas de bombas de aire o hidráulicas.
Cobertura del Informe
El informe de investigación ofrece un análisis detallado basado en Tipo, Capacidad, Aplicación, Usuario Final y Geografía. Detalla los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos participantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- La demanda de camiones de lubricación aumentará a medida que las flotas de construcción y minería se expandan a nivel mundial.
- Las soluciones de mantenimiento móvil ganarán tracción para reducir el tiempo de inactividad del equipo en sitios remotos.
- Los diseños de camiones de alta capacidad y multifluidos verán una adopción más fuerte en las industrias pesadas.
- La integración de telemática y monitoreo digital de fluidos se convertirá en estándar para la optimización de flotas.
- Materiales ligeros y resistentes a la corrosión mejorarán la durabilidad y el rendimiento de los camiones.
- Las operaciones en campos de petróleo y gas aumentarán el despliegue de camiones de lubricación para un servicio más seguro y rápido.
- Las empresas de alquiler de equipos expandirán las flotas de camiones de servicio para satisfacer las necesidades de mantenimiento de los clientes.
- Las configuraciones personalizables de camiones de lubricación crearán nuevas oportunidades para aplicaciones especializadas.
- Asia Pacífico fortalecerá su liderazgo debido al rápido crecimiento de infraestructura y expansión minera.
- Los fabricantes se centrarán en diseños ergonómicos y sistemas de seguridad avanzados para mejorar la eficiencia del operador.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de camiones de lubricante y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de camiones de lubricantes entre 2025 y 2032?
¿Cuál es la región líder del mercado de camiones de lubricantes?
¿Cuáles son los principales impulsores del crecimiento del mercado de camiones de lubricantes?
¿Cuál es el segmento principal en el mercado de camiones de lubricantes por aplicación?
¿Quiénes son las empresas líderes en el mercado de camiones de lubricantes?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Camiones de Lubricación Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Camiones de Lubricación Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 1,838.5 million → 2032: USD 2,737.07 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Camiones de Lubricación Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Camiones de Lubricación Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Camiones de Lubricación Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Camiones de Lubricación Market Drivers
- 3.3 Mercado de Camiones de Lubricación Market Restraints & Challenges
- 3.4 Mercado de Camiones de Lubricación Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Camiones de Lubricación Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Camiones de Lubricación Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Camiones de Lubricación category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Camiones de Lubricación Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Camiones de Lubricación Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Camiones de Lubricación market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Camiones de Lubricación Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Camiones de Lubricación Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Camiones de Lubricación Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Camiones de Lubricación (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Camiones de Lubricación Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Camiones de Lubricación Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Camiones de Lubricación Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Camiones de Lubricación Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Camiones de Lubricación Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Camiones de Lubricación Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Camiones de Lubricación Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Camiones de Lubricación Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Camiones de Lubricación Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
