
Visión General del Mercado:
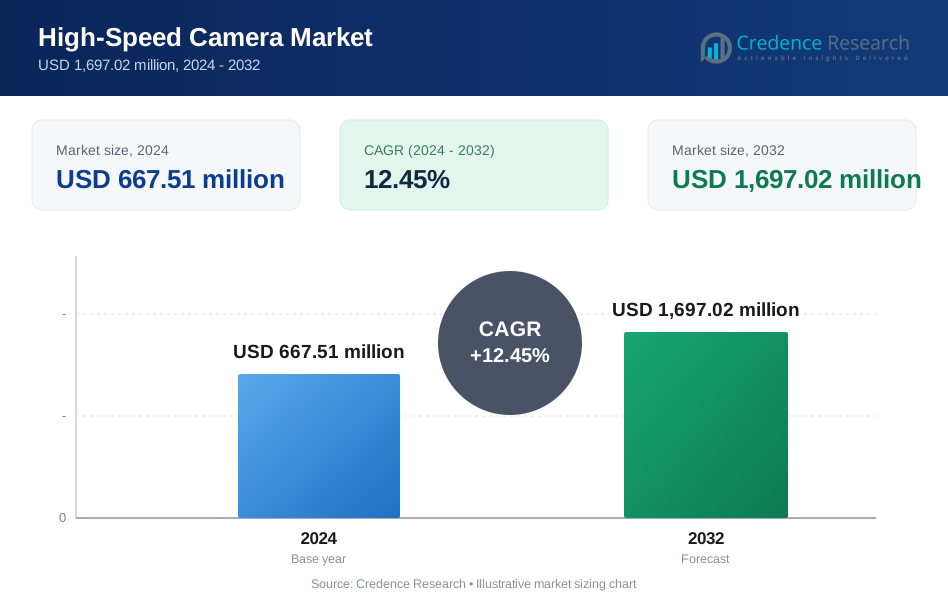
El tamaño del mercado de cámaras de alta velocidad se valoró en USD 450.00 millones en 2018 a USD 667.51 millones en 2024 y se anticipa que alcanzará USD 1,697.02 millones para 2032, con un CAGR del 12.45% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cámaras de Alta Velocidad 2024 | USD 667.51 millones |
| Mercado de Cámaras de Alta Velocidad, CAGR | 12.45% |
| Tamaño del Mercado de Cámaras de Alta Velocidad 2032 | USD 1,697.02 millones |
La demanda de cámaras de alta velocidad sigue aumentando debido a su papel creciente en pruebas de choque automotriz, análisis de defensa, inspección industrial y aplicaciones de investigación. Los fabricantes e investigadores dependen de la captura de imágenes a alta velocidad para detectar patrones de movimiento, mejorar el control de procesos y reducir riesgos de fallos. Los sensores de imagen avanzados, combinados con procesamiento basado en IA, ahora permiten diagnósticos en tiempo real en robótica y visión por computadora. Las industrias adoptan estos sistemas para análisis de fallos, optimización de procesos y mantenimiento predictivo. La innovación en modelos portátiles y de alta resolución también ha ampliado su uso en estudios de campo y laboratorios académicos.
América del Norte lidera el mercado debido a la fuerte inversión en pruebas aeroespaciales, de defensa y automotrices. Europa sigue con un enfoque en la fabricación de precisión y la I+D orientada a la sostenibilidad. Asia Pacífico está emergiendo rápidamente, impulsada por la alta producción de electrónica y la expansión de la investigación académica en China, Japón y Corea del Sur. India muestra potencial con una creciente demanda de automatización industrial y programas públicos de I+D. América Latina, Oriente Medio y África están en etapas tempranas de adopción, con un crecimiento constante esperado a medida que mejoran la concienciación, la infraestructura y el apoyo localizado.

Perspectivas del Mercado:
- El mercado de cámaras de alta velocidad se expandió de USD 450.00 millones en 2018 a USD 667.51 millones en 2024 y se proyecta que alcanzará USD 1,697.02 millones para 2032, reflejando un crecimiento sostenido de la demanda con un CAGR del 12.45% impulsado por la adopción industrial, de defensa e investigación.
- América del Norte lidera con aproximadamente un 5% de participación en 2024 debido a una sólida infraestructura de pruebas aeroespaciales, de defensa y análisis de choques automotrices, seguida por Asia Pacífico con un 27.4% respaldada por la expansión de la fabricación de electrónica e I+D, y Europa con un 21.4% impulsada por la ingeniería de precisión y las regulaciones de seguridad automotriz.
- Asia Pacífico representa la región de más rápido crecimiento con una participación del 4%, respaldada por la rápida automatización industrial, el crecimiento de la fabricación de semiconductores y el aumento de inversiones en investigación académica y de defensa en China, Japón y Corea del Sur.
- Por espectro, Visible RGB domina la mezcla de segmentos con una participación estimada del 52%, respaldada por un uso amplio en inspección industrial, producción de medios y pruebas automotrices donde la claridad de color y la resolución son críticas.
- X-Ray representa casi el 28% de la participación del segmento debido a la creciente demanda de pruebas no destructivas y diagnósticos médicos, mientras que Infrared posee alrededor del 20%, impulsada por el análisis térmico, la vigilancia de defensa y aplicaciones de investigación avanzada.
Impulsores del Mercado
Aumento del Uso de Imágenes de Alta Velocidad en Seguridad Automotriz y Pruebas de Choque
El sector automotriz impulsa la demanda de imágenes de alta velocidad en pruebas de choque y estudios de durabilidad de componentes. Los OEM utilizan cámaras de ultra alta velocidad de fotogramas para capturar secuencias de impacto y patrones de deformación. Estos conocimientos mejoran el tiempo de despliegue de airbags y el diseño de seguridad para pasajeros. Los organismos reguladores imponen estrictos estándares de prueba, lo que apoya aún más la demanda. El mercado de cámaras de alta velocidad se beneficia de la integración en laboratorios de I+D de vehículos y entornos de simulación. Permite un análisis detallado de fallos y estrés en condiciones controladas. La imagen de alta definición ayuda a validar modelos computacionales para seguridad. También reduce los costos de prototipos físicos para escenarios avanzados de choque.
Creciente Demanda de Instalaciones de Pruebas Aeroespaciales y de Defensa en Todo el Mundo
Los sectores aeroespacial y de defensa requieren captura de movimiento precisa para estudiar el comportamiento balístico, las pruebas de propulsión y vibración. Estas industrias utilizan cámaras de alta velocidad en pruebas hipersónicas, seguimiento de misiles y validación de sistemas de aeronaves. Los sistemas de cámaras soportan condiciones de prueba extremas y ofrecen un análisis detallado fotograma a fotograma. El mercado de cámaras de alta velocidad se beneficia de inversiones en misiones espaciales, sistemas de armas tácticas y desarrollo de drones. Apoya estudios de fiabilidad de equipos a través de un seguimiento de movimiento de alta fidelidad. Las herramientas de imagen avanzadas también ayudan a evaluar el rendimiento del sistema durante eventos de fuerzas G extremas. Los programas de modernización de defensa global sostienen la adquisición a largo plazo. Los gobiernos priorizan las evaluaciones basadas en sensores sobre los bancos de pruebas tradicionales.
- Por ejemplo, el Phantom TMX 7510 de Vision Research captura hasta 76,000 fps a resolución completa de 1280×800, utilizando un sensor retroiluminado optimizado para entornos de alta velocidad y baja iluminación. Sus capacidades lo convierten en una herramienta estándar en pruebas aeroespaciales y de defensa para analizar eventos rápidos como ondas de choque y separación de flujo.
Integración en Procesos de Automatización Industrial y Control de Calidad
Las cámaras de alta velocidad están siendo adoptadas en líneas de fabricación para diagnósticos de procesos y detección de defectos en tiempo real. Permiten un análisis preciso de operaciones de transporte, estampado y ensamblaje a alta velocidad. Las industrias las utilizan para monitorear el desgaste de maquinaria y evitar tiempos de inactividad no planificados. El mercado de cámaras de alta velocidad gana tracción en las industrias de electrónica, farmacéutica y embalaje. Ayuda a identificar las causas de los cuellos de botella y mejora la utilización del equipo. Los sensores ópticos emparejados con IA ofrecen un reconocimiento de patrones más rápido. Los fabricantes se benefician de una documentación visual más nítida durante auditorías y resolución de problemas. Estos sistemas mejoran la calidad y el rendimiento general del producto.
- Por ejemplo, el MEMRECAM ACS-1 M60 de NAC captura imágenes de alta velocidad a 60,000 fps a resolución de 1280 × 800 y hasta 1 millón de fps a resolución reducida. Su alta sensibilidad a la luz y soporte para imágenes de alta magnificación lo hacen adecuado para diagnósticos de precisión en entornos industriales e investigativos.
Adopción en I+D en Biomecánica, Dinámica de Fluidos e Investigación Científica
Los laboratorios académicos y comerciales dependen cada vez más de la imagen de alta velocidad para explorar la biomecánica, la combustión y las respuestas de nanomateriales. La captura de fotogramas de alta resolución permite a los investigadores observar fenómenos rápidos previamente invisibles al ojo humano. El mercado de cámaras de alta velocidad encuentra demanda en física, química y ciencias biológicas. Permite visualizaciones claras en estudios de tensión de tejidos, dinámica de burbujas y pruebas de explosiones. Los estudios de movimiento de fluidos se benefician de diagnósticos sin contacto en configuraciones de flujo transparente. Los investigadores integran cámaras avanzadas con iluminación láser y herramientas de seguimiento de movimiento. Tasas de fotogramas más rápidas mejoran la precisión de las mediciones de velocidad y fuerza. La demanda de universidades, laboratorios de defensa e institutos privados sigue creciendo.
Tendencias del Mercado
Adopción de Capacidades de IA y Procesamiento en el Borde para Análisis en Tiempo Real
Las cámaras de alta velocidad están evolucionando más allá de la captura de datos, integrando características de IA y computación en el borde. Estos sistemas apoyan la toma de decisiones en tiempo real en entornos industriales e investigativos. El mercado de cámaras de alta velocidad refleja un cambio hacia plataformas de imagen inteligentes. Ahora permite la selección de fotogramas en tiempo real, reconocimiento de patrones y seguimiento de objetos. Los modelos de IA se ejecutan directamente en la cámara, reduciendo el tiempo de postprocesamiento. Este avance apoya aplicaciones de visión artificial con bucles de retroalimentación rápidos. Los fabricantes utilizan estas herramientas para inspección adaptativa y guía robótica. Las capacidades en el borde minimizan los requisitos de ancho de banda y mejoran la precisión de la respuesta.
- Por ejemplo, el Phantom VEO 710 de Vision Research admite grabación de ultra alta velocidad de hasta 680,000 fps a resolución reducida, permitiendo la captura detallada de eventos extremadamente rápidos. La cámara incluye características de E/S programables y auto-disparo que apoyan la captura precisa de eventos en entornos de prueba industriales y científicos.
Emergencia de Cámaras Compactas y Ligeras con Mayor Portabilidad
El mercado está experimentando una fuerte tracción en diseños de cámaras ligeras y portátiles que mantienen alta resolución. Estas unidades se adaptan a entornos con espacio limitado, como laboratorios médicos, drones y configuraciones de pruebas integradas. El mercado de cámaras de alta velocidad se beneficia de este cambio en el equilibrio tamaño-rendimiento. Expande aplicaciones en interiores aeroespaciales, brazos de inspección flexibles e interiores de vehículos. Los ingenieros despliegan unidades compactas en condiciones de campo adversas sin comprometer la calidad de los datos. Ópticas y chipsets miniaturizados apoyan la captura de imágenes a alta velocidad en dispositivos portátiles y robótica. La portabilidad también mejora la eficiencia de instalación en entornos de prueba remotos. Las cámaras compactas apoyan estudios de movimiento dinámico con un peso mínimo del sistema.
Uso de Imágenes Hiperespectrales e Infrarrojas para Diagnósticos Avanzados
Los modos de imagen avanzados, como la captura infrarroja e hiperespectral, están ganando tracción. Estas técnicas permiten nuevos casos de uso en investigación científica e inspección industrial. El mercado de cámaras de alta velocidad se expande hacia la termografía, diagnósticos de combustión y análisis de semiconductores. Las cámaras ahora integran sensores multiespectrales para capturar tanto el movimiento como las propiedades del material. Estos sistemas monitorean el estrés térmico, los cambios químicos y las variaciones de emisividad. En la industria aeroespacial, ayudan a evaluar el comportamiento del material bajo cargas de calor extremas. En semiconductores, detectan microdefectos en obleas y chips. Las cámaras de modo dual soportan tanto la imagen visible como la infrarroja en un solo dispositivo.
Integración en la Nube y Acceso Remoto para Flujos de Trabajo de Datos de Alta Velocidad
Los flujos de trabajo habilitados para la nube están transformando cómo se almacenan, acceden y analizan las grabaciones de alta velocidad. Los usuarios ahora suben los datos capturados a plataformas en la nube para procesamiento y revisión colaborativos. El mercado de cámaras de alta velocidad apoya este cambio al incorporar características preparadas para la red en unidades modernas. Permite a investigadores e ingenieros acceder a los resultados de pruebas en diferentes sitios. La configuración remota y los diagnósticos reducen el tiempo de configuración en el lugar. La integración en la nube soporta el almacenamiento escalable de datos y el archivo a largo plazo. También agiliza la generación de informes y análisis en industrias reguladas. Los usuarios aplican herramientas en la nube para tareas de unión de imágenes, extracción de cuadros y anotaciones.
- Por ejemplo, el Phantom T4040 de Vision Research incluye Ethernet estándar de 10 Gb para la transferencia directa de datos a plataformas en la nube, permitiendo el acceso remoto en diferentes sitios con hasta 256 GB de memoria intermedia a bordo.
Análisis de Desafíos del Mercado
El Alto Costo del Equipo y los Requisitos de Mantenimiento Limitan la Adopción Generalizada
Las cámaras de alta velocidad siguen siendo caras debido a ópticas avanzadas, sensores de precisión y sistemas de control térmico. Su precio a menudo supera los presupuestos de pequeños laboratorios o investigadores independientes. El mercado de cámaras de alta velocidad enfrenta una adopción lenta en industrias sensibles al precio. Los costos de mantenimiento también siguen siendo altos debido a la calibración, el desvío de sensores y el desgaste de componentes. Los usuarios deben actualizar regularmente las interfaces de almacenamiento y los módulos de enfriamiento. Los procedimientos de configuración complejos requieren personal capacitado, aumentando los costos operativos. El soporte técnico es esencial, especialmente para configuraciones sincronizadas de múltiples cámaras. La asequibilidad limita las compras repetidas en mercados emergentes y pequeñas empresas.
Gran Volumen de Datos y Restricciones de Infraestructura de Almacenamiento Complejas
La captura de imágenes a alta velocidad genera grandes conjuntos de datos en segundos, lo que requiere soluciones de almacenamiento avanzadas. Cada secuencia de fotogramas puede ocupar varios gigabytes, poniendo a prueba las redes de almacenamiento y los servidores. El mercado de cámaras de alta velocidad enfrenta limitaciones técnicas en el procesamiento en tiempo real y el archivo. La infraestructura heredada lucha con el ancho de banda y la latencia, lo que lleva a la pérdida de fotogramas o retrasos. Los algoritmos de compresión pueden reducir la calidad y comprometer la precisión en el análisis. La transferencia de archivos de alta resolución entre departamentos o sitios también causa cuellos de botella. Sin tuberías dedicadas y clústeres de almacenamiento, el manejo eficiente de datos se convierte en un desafío. Estos problemas afectan el despliegue en configuraciones industriales de ritmo rápido.

Oportunidades de Mercado
Crecimiento en Tecnología Deportiva y Análisis de Movimiento para la Mejora del Entrenamiento
Las cámaras de alta velocidad están encontrando nuevas aplicaciones en la ciencia del deporte para el análisis biomecánico y la optimización del movimiento. Los entrenadores y analistas las utilizan para estudiar el movimiento articular, la postura y el tiempo durante el rendimiento máximo. El mercado de cámaras de alta velocidad se beneficia de asociaciones con empresas de tecnología deportiva y universidades. Apoya programas de entrenamiento específicos para atletas con un seguimiento preciso del movimiento. Estos sistemas mejoran el análisis de recuperación y los esfuerzos de prevención de lesiones. La integración de dispositivos portátiles amplía el monitoreo del rendimiento en tiempo real. La demanda continúa en los sectores de fútbol, atletismo y deportes de motor.
Expansión en Ciencias de la Vida, Robótica Quirúrgica e Investigación en Microfluidos
Las ciencias de la vida y la salud ofrecen un fuerte potencial de crecimiento a través de aplicaciones en microscopía y robótica quirúrgica. El mercado de cámaras de alta velocidad apoya la imagen celular dinámica y el desarrollo de sistemas de administración de medicamentos. Los laboratorios de microfluidos dependen de la visualización a alta velocidad para estudiar el comportamiento del flujo y la formación de gotas. Las cámaras permiten diagnósticos no invasivos y la validación de herramientas de cirugía robótica. Las instituciones de investigación adoptan la captura de imágenes de alta velocidad en embriología y neurociencia. Mejora la comprensión de las respuestas biológicas bajo estímulos mecánicos o químicos.
Análisis de Segmentación del Mercado:
Por componente, los sensores de imagen lideran el mercado de cámaras de alta velocidad debido a su papel en la captura de fotogramas de alta resolución a velocidades extremas. Los procesadores siguen, apoyando el manejo de datos en tiempo real y la reproducción. Las lentes juegan un papel vital en mantener la claridad y nitidez, mientras que la memoria es crucial para almacenar secuencias rápidas sin pérdida de fotogramas. Los ventiladores y sistemas de enfriamiento ayudan a estabilizar el rendimiento durante operaciones de alta intensidad. La categoría de otros incluye accesorios y módulos personalizados para casos de uso específicos.
Por aplicación, la automoción y el transporte dominan el uso, impulsados por las pruebas de choque y el análisis de movimiento. La industria aeroespacial y de defensa depende de sistemas de alta velocidad para el seguimiento de misiles y la validación de sistemas. El segmento de electrónica de consumo se beneficia de la demanda en I+D de productos e inspección de calidad. La salud utiliza cámaras en el entrenamiento quirúrgico y la biomecánica. Los medios y el entretenimiento aplican estas herramientas en la filmación a cámara lenta y efectos visuales. El segmento de otros incluye inspección industrial e investigación académica.
- Por ejemplo, la serie i-SPEED 7 de iX Cameras ofrece más de 1 millón de fps a resolución reducida, con modelos de élite como el i-SPEED 727 alcanzando hasta 2.45 millones de fps. Se utiliza ampliamente en pruebas de materiales, dinámica de fluidos y diagnósticos de fabricación a alta velocidad, incluyendo Correlación de Imágenes Digitales y estudios de propagación de grietas.
Por espectro, las cámaras RGB visibles representan la mayor cuota debido a su amplio uso industrial. Las cámaras infrarrojas apoyan la imagen térmica y aplicaciones de defensa. Las cámaras de espectro de rayos X están ganando terreno en pruebas no destructivas y diagnósticos médicos.
Por tasa de fotogramas, el rango de 1000–10000 FPS lidera debido a su equilibrio entre rendimiento y costo. 250–1000 FPS atiende necesidades industriales de nivel básico. Segmentos más altos como 10000–30000 FPS y 30000–50000 FPS abordan la investigación y los laboratorios de pruebas de choque. El rango superior a 50000 FPS se destina a estudios aeroespaciales y de movimiento ultrarrápido donde la precisión es crítica. El mercado de cámaras de alta velocidad continúa expandiéndose en todos estos niveles de rendimiento.
- Por ejemplo, el HyperVision HPV-X3 de Shimadzu captura hasta 20 millones de fotogramas por segundo utilizando su sensor FTCMOS3, permitiendo a los investigadores visualizar fenómenos ultrarrápidos como ondas de choque y dinámicas de fractura de materiales en estudios científicos avanzados.
Segmentación:
Por Componente
- Sensores de Imagen
- Procesadores
- Lentes
- Memoria
- Ventiladores y Refrigeración
- Otros
Por Aplicación
- Automotriz y Transporte
- Electrónica de Consumo
- Aeroespacial y Defensa
- Salud
- Medios y Entretenimiento
- Otros
Por Espectro
- Infrarrojo
- Rayos X
- RGB Visible
Por Tasa de Fotogramas
- 250 – 1000 FPS
- 1000 – 10000 FPS
- 10000 – 30000 FPS
- 30000 – 50000 FPS
- Más de 50000 FPS
Por Región
- América del Norte
- EE. UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África

Análisis Regional:
América del Norte
El tamaño del mercado de cámaras de alta velocidad en América del Norte se valoró en USD 165.92 millones en 2018, alcanzando USD 243.17 millones en 2024 y se anticipa que llegará a USD 617.38 millones para 2032, con un CAGR del 12.4% durante el período de pronóstico. América del Norte representa la mayor participación, capturando aproximadamente el 36.5% del mercado global en 2024. Se beneficia de una adopción madura en pruebas de choque automotrices, validación aeroespacial y robótica industrial. Los contratistas de defensa e instituciones de investigación invierten fuertemente en imágenes ultra rápidas para el análisis de sistemas. Los EE. UU. impulsan la mayor parte de la demanda debido a la adopción temprana de tecnología, infraestructura avanzada y fuerte financiación de I+D. Canadá apoya el crecimiento a través de la investigación académica y pruebas industriales en sectores como la minería y la energía. Los flujos de trabajo habilitados para la nube y las herramientas de análisis impulsadas por IA están ampliamente integrados. La fuerte presencia de proveedores, incluidos líderes del mercado global, mejora la accesibilidad y el soporte postventa.
Europa
El tamaño del mercado de cámaras de alta velocidad en Europa se valoró en USD 101.07 millones en 2018, alcanzando USD 143.10 millones en 2024 y se anticipa que llegará a USD 340.00 millones para 2032, con un CAGR del 11.5% durante el período de pronóstico. Europa tiene una participación de mercado del 21.4% en 2024, impulsada por la adopción en automoción, aeroespacial y fabricación de precisión. Alemania lidera la región con aplicaciones en pruebas de seguridad vehicular y automatización industrial. El Reino Unido y Francia invierten en sistemas de imágenes para defensa e investigación. Los proyectos de sostenibilidad respaldados por la UE también utilizan cámaras de alta velocidad para dinámica de fluidos y pruebas de materiales. Las iniciativas de Industria 4.0 promueven el monitoreo de calidad en tiempo real a lo largo de las líneas de producción. Universidades e institutos de investigación adoptan sistemas compactos para estudios de biomecánica, óptica y combustión. Los proveedores en Alemania y Francia ofrecen soluciones personalizadas y específicas para la región. El procesamiento avanzado de imágenes y la integración de aprendizaje automático fortalecen la posición de Europa en aplicaciones de I+D.
Asia Pacífico
El tamaño del mercado de cámaras de alta velocidad en Asia Pacífico se valoró en USD 118.44 millones en 2018, alcanzando USD 182.93 millones en 2024 y se anticipa que llegará a USD 509.95 millones para 2032, con un CAGR del 13.7% durante el período de pronóstico. La región representa alrededor del 27.4% del mercado global en 2024, con China, Japón y Corea del Sur liderando la adopción. La rápida industrialización, la fuerte fabricación de electrónica y la I+D automotriz impulsan la demanda. China apoya el crecimiento del mercado a través de programas de defensa y aeroespaciales respaldados por el estado. Japón aprovecha la imagen de alta velocidad en el desarrollo de robótica y microelectrónica. Corea del Sur aplica sistemas avanzados en fábricas de semiconductores y laboratorios académicos. India emerge como un mercado prometedor, respaldado por el creciente automatismo y las iniciativas de "Make-in-India". Universidades y centros de investigación en la región son adoptantes clave de sistemas de cámaras portátiles de rango medio. Los proveedores están expandiendo su presencia a través de soporte localizado y modelos rentables. Las mejoras en infraestructura mejoran el manejo y almacenamiento de datos en tiempo real.
América Latina
El tamaño del mercado de cámaras de alta velocidad en América Latina se valoró en USD 35.10 millones en 2018 y se espera que alcance los USD 51.66 millones en 2024, anticipándose que llegue a USD 123.66 millones para 2032, con un CAGR del 11.6% durante el período de pronóstico. América Latina representa un 7.7% de la cuota de mercado en 2024. Brasil lidera la adopción regional, especialmente en automotriz, minería e inspección industrial. México contribuye a través de pruebas de electrónica y bienes de consumo. El crecimiento se mantiene estable a medida que las universidades y laboratorios locales integran sistemas de cámaras para estudios de materiales y movimiento. La adquisición dependiente de importaciones y la presencia limitada de proveedores plantean desafíos de precios y servicios. La creciente demanda en el procesamiento de alimentos y la inspección de empaques apoya una adopción incremental. Las inversiones del sector público en defensa e instalaciones de investigación mejoran la adopción. Los OEMs e integradores exploran asociaciones con distribuidores regionales para mejorar el alcance. La conciencia tecnológica sigue aumentando entre las empresas medianas.
Oriente Medio
El tamaño del mercado de cámaras de alta velocidad en Oriente Medio se valoró en USD 19.35 millones en 2018 y se espera que alcance los USD 27.10 millones en 2024, anticipándose que llegue a USD 62.97 millones para 2032, con un CAGR del 11.2% durante el período de pronóstico. Tiene una participación del 4.1% del mercado global en 2024. La demanda en la región se concentra en los sectores aeroespacial, de petróleo y gas, y defensa. Los países del CCG invierten en imágenes de alta velocidad para apoyar la vigilancia, las pruebas de armas y el monitoreo de instalaciones. Los laboratorios de investigación en los EAU y Arabia Saudita despliegan sistemas de cámaras para investigación científica y de dinámica de fluidos. El desarrollo de infraestructura impulsa la adopción para pruebas estructurales y diagnósticos de materiales. La fabricación local limitada empuja la dependencia de sistemas importados. Los proveedores se centran en modelos modulares y resistentes adecuados para entornos extremos. Los programas de innovación respaldados por el gobierno ofrecen potencial de crecimiento a largo plazo. Las soluciones de imágenes de alto rendimiento se alinean con la modernización del sector energético y el control de procesos.
África
El tamaño del mercado de cámaras de alta velocidad en África se valoró en USD 10.13 millones en 2018 y se espera que alcance los USD 19.56 millones en 2024, anticipándose que llegue a USD 43.05 millones para 2032, con un CAGR del 10.0% durante el período de pronóstico. África tiene una participación del 2.9% del mercado global en 2024. Sudáfrica lidera la adopción, impulsada por pruebas aeroespaciales, operaciones mineras e investigación universitaria. Egipto y Nigeria son contribuyentes emergentes, utilizando imágenes de alta velocidad en pruebas de materiales y diagnósticos. La adquisición a menudo está vinculada a subvenciones académicas y colaboraciones internacionales. El soporte técnico limitado y los altos costos de importación dificultan un despliegue más amplio. Las brechas en la capacidad de capacitación y mantenimiento retrasan la integración avanzada. Los laboratorios públicos priorizan los sistemas de alta velocidad para la educación y la evaluación de prototipos. Se espera que la demanda regional crezca con la expansión en los sectores de infraestructura, servicios públicos y manufactura. Los proveedores exploran asociaciones de desarrollo de capacidades para fortalecer su presencia a largo plazo.
Análisis de Jugadores Clave:
- Photron Ltd.
- Vision Research Inc. (Phantom)
- NAC Image Technology
- Mikrotron GmbH
- Optronis GmbH
- Fastec Imaging
- Excelitas Technologies Corp
- Olympus Corporation
- Tecnologías de Captura de Movimiento
- DEL Imaging Systems LLC
Análisis Competitivo:
El Mercado de Cámaras de Alta Velocidad presenta un panorama competitivo moldeado por el liderazgo tecnológico, el rendimiento del producto y la profundidad de aplicación. Los jugadores clave compiten a través de la capacidad de la tasa de fotogramas, la sensibilidad del sensor y la fiabilidad del sistema. Los proveedores establecidos se centran en sensores de imagen avanzados, procesadores de alta capacidad de banda ancha y un diseño térmico eficiente. Favorece a las empresas con fuertes líneas de I+D y estrechos vínculos con clientes de los sectores automotriz, aeroespacial y de defensa. Los portafolios de productos van desde unidades portátiles compactas hasta sistemas de laboratorio de ultra alta velocidad. Los proveedores buscan la diferenciación a través de análisis de software, procesamiento de imágenes basado en IA y manejo de datos en tiempo real. Las asociaciones estratégicas con instituciones de investigación fortalecen la validación y adopción del producto. La expansión regional sigue siendo una prioridad, con el soporte localizado y la personalización ganando importancia. La estrategia de precios equilibra el rendimiento premium con ofertas de rango medio para usuarios industriales. La intensidad competitiva sigue siendo alta debido a los rápidos ciclos tecnológicos y la creciente demanda en los dominios científicos e industriales.
Desarrollos Recientes:
- En febrero de 2025, Shimadzu lanzó la cámara de video de alta velocidad HyperVision HPV-X3, que duplica la velocidad de su predecesora a 20 millones de fps y triplica la resolución. Con un sensor FTCMOS3 y capacidades de sincronización de fotogramas, esta cámara permite una imagen sin precedentes de fenómenos físicos e industriales ultra rápidos y microscópicos.
- En febrero de 2025, Vision Research lanzó la cámara de alta velocidad Phantom T2110, capaz de capturar hasta 483,300 fps. Equipada con un sensor BSI de 12 bits y características avanzadas de sincronización, ofrece un rendimiento excepcional en condiciones de poca luz e imágenes ultra rápidas adecuadas para aplicaciones científicas, industriales y cinematográficas.
- En septiembre de 2024, RDI Technologies lanzó tres cámaras de alta velocidad: las FASTEC HS5i, HS7i, y una Iris MX mejorada con controladores de PC integrados. Estos modelos mejoran la eficiencia de captura de datos, portabilidad y rendimiento de alta velocidad, particularmente impulsando la Amplificación de Movimiento para el análisis de vibraciones en campo e industrial.
Cobertura del Informe:
El informe de investigación ofrece un análisis en profundidad basado en Componente, Aplicación, Espectro, Tasa de Fotogramas y Región. Detalla a los principales jugadores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Además, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora las dinámicas del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras:
- La adopción se expandirá en la manufactura avanzada a medida que las fábricas demanden diagnósticos visuales más rápidos y herramientas de seguimiento de defectos.
- Las instituciones de investigación aumentarán el uso para estudiar fenómenos físicos, químicos y biológicos rápidos con mayor precisión.
- Las pruebas automotrices seguirán dependiendo de la imagen de alta velocidad para la validación de seguridad y el análisis de materiales.
- Los programas aeroespaciales y de defensa fortalecerán la demanda de sistemas de ultra alta velocidad de fotogramas en pruebas de propulsión e impacto.
- La integración de análisis basados en IA mejorará el soporte de decisiones en tiempo real y reducirá el tiempo de procesamiento posterior a las pruebas.
- Los diseños de cámaras compactas y portátiles desbloquearán nuevos casos de uso en pruebas de campo y laboratorios móviles.
- Las aplicaciones en el cuidado de la salud crecerán a través del análisis de movimiento quirúrgico, biomecánica y pruebas de dispositivos médicos.
- La demanda de imágenes infrarrojas y multiespectrales aumentará en diagnósticos térmicos y evaluación no destructiva.
- Las economías emergentes mostrarán una adopción más rápida a medida que la automatización industrial y la investigación académica se expandan.
- La competencia entre proveedores se intensificará en torno a los ecosistemas de software, el soporte de servicios y la personalización específica de aplicaciones.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de cámaras de alta velocidad y cuál se proyecta que será su tamaño en 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cámaras de alta velocidad entre 2024 y 2032?
¿Qué segmento del mercado de cámaras de alta velocidad tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de cámaras de alta velocidad?
¿Quiénes son las empresas líderes en el mercado de cámaras de alta velocidad?
¿Qué región comandó la mayor parte del mercado de cámaras de alta velocidad en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cámaras de Alta Velocidad Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cámaras de Alta Velocidad Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 667.51 million → 2032: USD 1,697.02 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cámaras de Alta Velocidad Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cámaras de Alta Velocidad Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cámaras de Alta Velocidad Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cámaras de Alta Velocidad Market Drivers
- 3.3 Mercado de Cámaras de Alta Velocidad Market Restraints & Challenges
- 3.4 Mercado de Cámaras de Alta Velocidad Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cámaras de Alta Velocidad Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cámaras de Alta Velocidad Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cámaras de Alta Velocidad category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cámaras de Alta Velocidad Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cámaras de Alta Velocidad Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cámaras de Alta Velocidad market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cámaras de Alta Velocidad Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cámaras de Alta Velocidad Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cámaras de Alta Velocidad Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cámaras de Alta Velocidad (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cámaras de Alta Velocidad Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cámaras de Alta Velocidad Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cámaras de Alta Velocidad Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cámaras de Alta Velocidad Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cámaras de Alta Velocidad Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cámaras de Alta Velocidad Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cámaras de Alta Velocidad Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cámaras de Alta Velocidad Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cámaras de Alta Velocidad Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
