
Visión General del Mercado
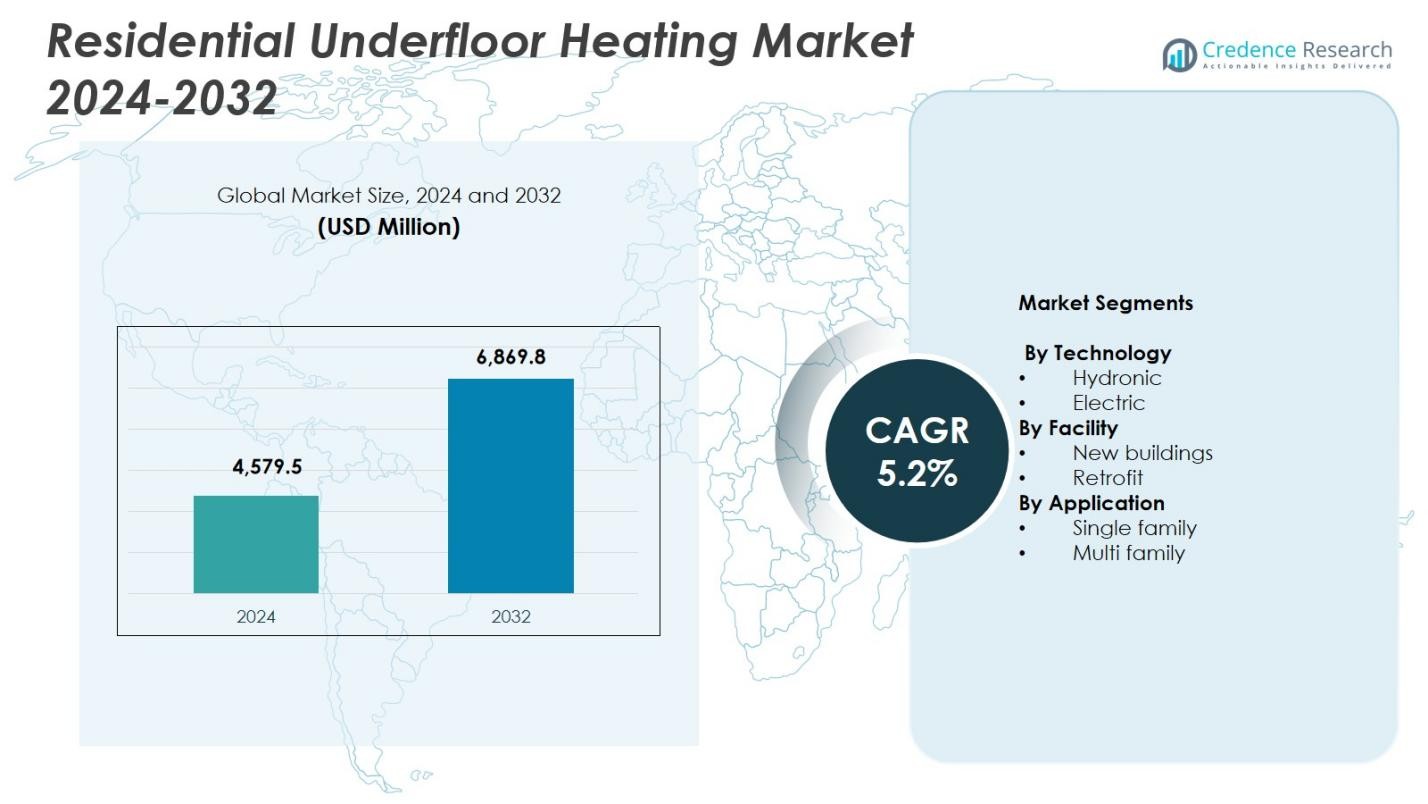
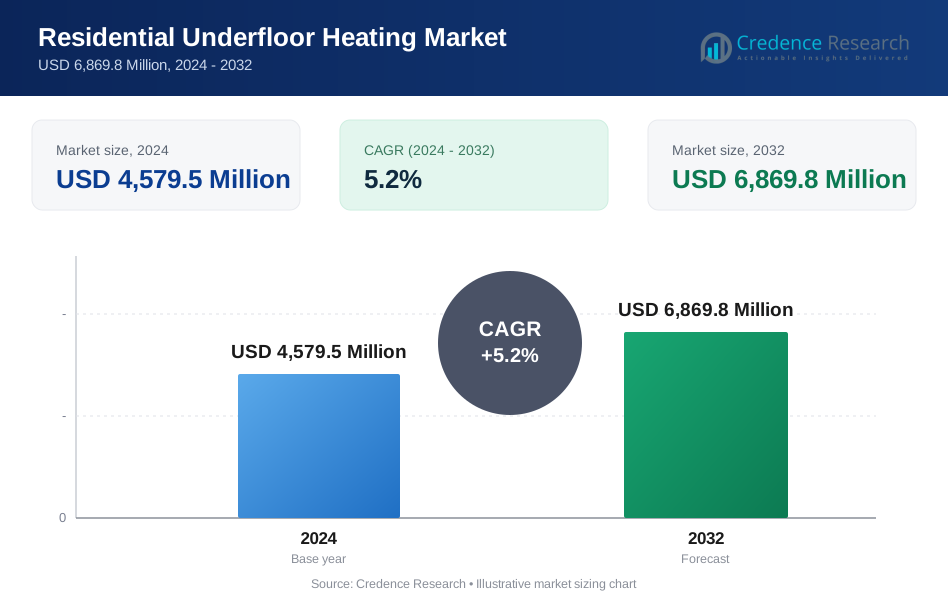
El tamaño del mercado de calefacción por suelo radiante residencial se valoró en USD 4,579.5 millones en 2024 y se anticipa que alcanzará USD 6,869.8 millones para 2032, con un CAGR del 5.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Calefacción por Suelo Radiante Residencial 2024 | USD 4,579.5 millones |
| Mercado de Calefacción por Suelo Radiante Residencial, CAGR | 5.2% |
| Tamaño del Mercado de Calefacción por Suelo Radiante Residencial 2032 | USD 6,869.8 millones |
El mercado de calefacción por suelo radiante residencial está conformado por líderes como Amuheat, Asiastar, Danfoss, Devex Systems, Elektra, Heat Mat, Hemstedt, Hurlcon Hydronic Heating, Magnum Heating y Mysa Smart Thermostats, todos los cuales continúan expandiendo la innovación de productos y la integración de calefacción inteligente. Estas empresas se centran en sistemas hidrónicos y eléctricos energéticamente eficientes, controles digitales avanzados y diseños fáciles de instalar para satisfacer la creciente demanda residencial. Europa dominó el mercado en 2024 con un 42.3% de participación de mercado, respaldada por estrictos estándares de eficiencia energética, alta adopción de calefacción renovable y fuerte actividad de construcción en países clave como Alemania, el Reino Unido y la región nórdica.
Perspectivas del Mercado
- El mercado de calefacción por suelo radiante residencial alcanzó USD 4,579.5 millones en 2024 y crecerá a un CAGR del 5.2% hasta 2032.
- El crecimiento del mercado está impulsado por la creciente demanda de calefacción energéticamente eficiente, una fuerte adopción de sistemas hidrónicos con un 58.4% de participación, y un aumento en las instalaciones de nuevas construcciones que representan un 63.7% de participación.
- Las tendencias clave incluyen la adopción de termostatos inteligentes, controles habilitados para IoT y el aumento de la instalación de sistemas radiantes ecoeficientes alineados con los objetivos de sostenibilidad.
- Los líderes del mercado como Amuheat, Danfoss, Heat Mat, Magnum Heating y Mysa Smart Thermostats se centran en tecnologías de calefacción avanzadas, sistemas preparados para energías renovables y redes de distribución ampliadas.
- Europa lidera con un 42.3% de participación, seguida por América del Norte con un 27.6% y Asia-Pacífico con un 19.4%, impulsada por una fuerte actividad de construcción y una creciente demanda de soluciones de calefacción enfocadas en el confort y el ahorro de energía.
 Análisis de Segmentación del Mercado:
Por Tecnología:
El mercado de calefacción por suelo radiante residencial se segmenta en sistemas hidrónicos y eléctricos, con el segmento hidrónico dominando en 2024 al tener un 58.4% de participación de mercado. Su liderazgo se debe a la alta eficiencia energética, menores costos operativos a largo plazo y una fuerte adopción en regiones con climas más fríos. Los sistemas hidrónicos ofrecen una distribución uniforme del calor y compatibilidad con fuentes de energía renovable como las bombas de calor, lo que acelera su implementación en proyectos residenciales modernos. El aumento de las regulaciones que promueven soluciones de calefacción doméstica energéticamente eficientes y la creciente demanda de control de temperatura sostenible refuerzan aún más el dominio de los sistemas de calefacción por suelo radiante hidrónicos.
- Por ejemplo, los controles Danfoss Icon™ gestionan la calefacción por suelo radiante hidrónico a través de actuadores térmicos y termostatos de habitación, permitiendo temperaturas de suministro basadas en la demanda que ahorran aproximadamente un 5% de energía por cada grado reducido sin sacrificar el confort.
Por Instalación:
Dentro del segmento de instalaciones, los Nuevos Edificios representaron el 63.7% de la cuota de mercado en 2024, emergiendo como la categoría dominante en el Mercado de Calefacción por Suelo Radiante Residencial. El segmento se beneficia del aumento en la construcción de viviendas energéticamente eficientes, la integración de infraestructuras de calefacción inteligentes y códigos de construcción que apoyan sistemas de calefacción de bajas emisiones. Los desarrolladores prefieren cada vez más las soluciones de suelo radiante por su diseño que ahorra espacio, mayor confort y compatibilidad con los estándares modernos de aislamiento. Los nuevos proyectos residenciales también permiten una instalación más fácil de sistemas hidrónicos en comparación con aplicaciones de renovación, impulsando una mayor adopción y reforzando la posición líder del segmento.
- Por ejemplo, la calefacción eléctrica por suelo radiante Danfoss DEVI apoya complejos de viviendas de energía casi nula, permitiendo una construcción de suelo más ligera sin mantenimiento anual a diferencia de los sistemas hidrónicos, ideal para nuevas construcciones bien aisladas emparejadas con paneles fotovoltaicos.
Por Aplicación:
El segmento de Aplicación del Mercado de Calefacción por Suelo Radiante Residencial está liderado por las viviendas unifamiliares, que capturaron el 67.1% de la cuota de mercado en 2024. Este dominio se debe a la fuerte preferencia del consumidor por el confort premium, la mejora de la calidad del aire interior y la calefacción energéticamente eficiente en unidades residenciales independientes. Las crecientes inversiones en renovación del hogar, el aumento de los ingresos disponibles y la expansión de la adopción de termostatos inteligentes elevan aún más la demanda dentro de esta categoría. Las viviendas unifamiliares también permiten más flexibilidad en la integración de sistemas de suelo radiante durante la construcción o mejoras, convirtiéndolas en el entorno preferido tanto para instalaciones de calefacción por suelo radiante hidrónico como eléctrico.
Principales Impulsores de Crecimiento
Aumento de la Adopción de Calefacción Doméstica Energéticamente Eficiente
El Mercado de Calefacción por Suelo Radiante Residencial está experimentando un fuerte crecimiento a medida que los propietarios prefieren cada vez más sistemas de calefacción energéticamente eficientes que reducen los costos de servicios públicos y las emisiones de carbono. La calefacción por suelo radiante ofrece una distribución de calor consistente a temperaturas de funcionamiento más bajas, mejorando la eficiencia general en comparación con los radiadores tradicionales. Los gobiernos de todo el mundo están implementando códigos de energía de construcción más estrictos y ofreciendo incentivos para tecnologías de calefacción de bajas emisiones, acelerando aún más la adopción. La integración de fuentes de energía renovable, como las bombas de calor, con sistemas de suelo radiante hidrónico fortalece el impulso del mercado, impulsado por el cambio hacia una infraestructura residencial sostenible.
- Por ejemplo, los sistemas de calefacción por suelo radiante inteligentes de Warmup operan a alrededor de 29°C para lograr niveles de confort que los sistemas tradicionales requieren a temperaturas de agua de 60–70°C.
Expansión de la Nueva Construcción Residencial
El crecimiento en el desarrollo de nuevas viviendas impulsa significativamente el Mercado de Calefacción por Suelo Radiante Residencial, ya que los diseños de edificios modernos permiten una integración perfecta de sistemas hidrónicos y eléctricos. Los constructores seleccionan cada vez más la calefacción por suelo radiante para aumentar el valor de la propiedad, mejorar la utilización del espacio al eliminar radiadores y cumplir con los estándares de construcción en evolución. La infraestructura de calefacción energéticamente eficiente y lista para hogares inteligentes se está convirtiendo en una prioridad tanto para desarrolladores como para propietarios. La creciente urbanización, el aumento de la demanda de viviendas premium y las iniciativas gubernamentales de construcción verde respaldadas continúan fortaleciendo las instalaciones en nuevos proyectos residenciales, reforzando la demanda del mercado a largo plazo.
- Por ejemplo, el sistema LoPro®Max de Nu-Heat fue instalado en la construcción nueva de múltiples pisos y carbono neutral del arquitecto Dan Rowland en Chichester, ofreciendo tiempos de calentamiento rápidos comparables a los radiadores mientras se integra con bombas de calor para un rendimiento óptimo en diseños sostenibles.
Aumento de la Preferencia del Consumidor por la Comodidad y la Integración de Hogares Inteligentes
Los consumidores están priorizando el confort elevado y las soluciones avanzadas de control climático, impulsando la demanda de calefacción por suelo radiante en espacios residenciales. El mercado se beneficia de la creciente adopción de termostatos inteligentes, sistemas de calefacción controlados a distancia y gestión de temperatura por zonas, que mejoran la comodidad y el ahorro energético. El funcionamiento silencioso, la mejora de la calidad del aire interior y el calor uniforme proporcionado por los sistemas de suelo radiante los hacen muy atractivos para entornos de vida modernos. A medida que la penetración de hogares inteligentes se expande en las regiones, la integración de controles de calefacción inteligentes acelera aún más la adopción, posicionando la calefacción por suelo radiante como una solución de calefacción doméstica premium preferida.
Tendencias y Oportunidades Clave
Creciente Penetración de la Calefacción Inteligente y la Integración de IoT
Una tendencia importante que está transformando el Mercado Residencial de Calefacción por Suelo Radiante es el uso creciente de dispositivos habilitados para IoT y soluciones de calefacción inteligentes. Los termostatos inteligentes, los sensores de ocupación y las plataformas de monitoreo de energía optimizan el rendimiento ajustando la temperatura según los hábitos del usuario, las condiciones climáticas y los patrones de uso de las habitaciones. Estos sistemas reducen el consumo de energía y mejoran la experiencia del usuario, impulsando una adopción más amplia tanto en proyectos nuevos como de renovación. A medida que el interés del consumidor en los hogares conectados se fortalece, los fabricantes tienen oportunidades para desarrollar interfaces de control avanzadas, herramientas de automatización impulsadas por IA y tecnologías de gestión de múltiples zonas sin interrupciones.
- Por ejemplo, el termostato inteligente ECtemp™ de Danfoss se conecta vía Wi-Fi a la aplicación ECtemp™ Smart, permitiendo el control remoto de la calefacción eléctrica por suelo radiante desde cualquier lugar. Cuenta con regulación adaptativa PWM y soporta hasta 10 dispositivos móviles por unidad, con detección de ventanas abiertas para reducir la calefacción innecesaria.
Creciente Demanda de Soluciones de Calefacción Sostenibles y de Bajo Carbono
La transición hacia la construcción consciente del medio ambiente y las tecnologías de calefacción de bajo carbono presenta oportunidades significativas para la expansión del mercado. La calefacción por suelo radiante se alinea con los objetivos de sostenibilidad global al apoyar la calefacción a baja temperatura y combinarse eficazmente con sistemas de energía renovable, incluidos los sistemas solares térmicos y las bombas de calor geotérmicas. La creciente conciencia sobre la calidad ambiental interior y la creciente demanda de sistemas que reduzcan la dependencia de los combustibles fósiles están acelerando las inversiones en tecnologías de calefacción ecológicas. Los fabricantes que ofrecen materiales reciclables, componentes de sistemas energéticamente eficientes y métodos de instalación ecológicos están en posición de capturar una mayor cuota de mercado.
- Por ejemplo, el controlador de múltiples zonas HCC100 de Resideo Technologies gestiona hasta ocho zonas para calefacción y refrigeración por suelo radiante, integrándose con fuentes renovables como las bombas de calor para cumplir con los estándares de eficiencia energética más estrictos destinados a reducir las emisiones de CO2.
Desafíos Clave
Altos Costos Iniciales de Instalación
Uno de los principales desafíos que restringen el Mercado Residencial de Calefacción por Suelo Radiante es el alto costo inicial en comparación con los sistemas de calefacción tradicionales. Los gastos relacionados con la preparación del subsuelo, el aislamiento, los componentes del sistema y la instalación profesional pueden limitar la adopción, especialmente en regiones sensibles al costo. Aunque los ahorros energéticos a largo plazo compensan parte de la inversión, muchos propietarios de viviendas siguen siendo reacios debido al desembolso inicial sustancial. El desafío es más pronunciado en aplicaciones de renovación, donde las modificaciones estructurales aumentan la complejidad de la instalación. El crecimiento del mercado dependerá de la reducción de costos, la mejora de materiales y la simplificación de los procesos de instalación.
Complejidad de la Instalación en Proyectos de Reforma
Las instalaciones de reforma presentan un desafío significativo debido a las limitaciones estructurales, los ajustes de altura del piso y la necesidad de mano de obra especializada. Las casas antiguas a menudo requieren modificaciones extensas del subsuelo para acomodar sistemas de calefacción hidrónica o eléctrica, lo que aumenta el tiempo y el costo de instalación. Estas complicaciones técnicas limitan la adopción en proyectos de renovación a pesar del creciente interés del consumidor. Asegurar la compatibilidad con los sistemas de pisos, plomería y eléctricos existentes añade más dificultad. Los fabricantes e instaladores deben innovar con sistemas de bajo perfil y soluciones de reforma simplificadas para abordar estas barreras y expandir la penetración en el mercado de propiedades residenciales antiguas.
Análisis Regional
América del Norte
América del Norte representó el 27.6% de la cuota de mercado en 2024, impulsada por la creciente adopción de soluciones de calefacción energéticamente eficientes y la creciente demanda de sistemas de confort residencial premium. La región se beneficia de la integración generalizada de termostatos inteligentes, una fuerte actividad de renovación y una creciente preferencia por la calefacción radiante en estados más fríos como Canadá y el norte de EE. UU. Las regulaciones energéticas de apoyo y los incentivos para la calefacción doméstica de bajas emisiones fortalecen aún más el crecimiento del mercado. La expansión de la construcción de viviendas unifamiliares, junto con la creciente conciencia sobre la calidad del aire interior y los beneficios de la calefacción uniforme, continúa mejorando el despliegue de sistemas de calefacción por suelo radiante en toda la región.
Europa
Europa dominó el Mercado Residencial de Calefacción por Suelo Radiante con el 42.3% de la cuota de mercado en 2024, respaldada por estrictas regulaciones de eficiencia energética, alta adopción de sistemas de calefacción hidrónica y fuerte penetración de tecnologías de calefacción doméstica integradas con energías renovables. Países como Alemania, el Reino Unido, los Países Bajos y la región nórdica lideran los volúmenes de instalación debido a las condiciones climáticas frías y los bien desarrollados estándares de construcción verde. Las iniciativas gubernamentales que promueven infraestructuras residenciales bajas en carbono y sostenibles impulsan aún más la adopción. La creciente preferencia del consumidor por un mayor confort en el hogar y el aumento de la construcción de viviendas modernas preparadas para hogares inteligentes refuerzan la posición de Europa como el mercado regional líder.
Asia-Pacífico
Asia-Pacífico mantuvo el 19.4% de la cuota de mercado en 2024, impulsada por la rápida urbanización, la expansión de la vivienda de clase media y el aumento de la inversión en infraestructura residencial premium en China, Japón, Corea del Sur y Australia. La creciente conciencia sobre tecnologías de calefacción energéticamente eficientes y la creciente adopción de sistemas eléctricos de calefacción por suelo radiante en desarrollos de gran altura contribuyen al impulso del mercado. El énfasis gubernamental en la construcción sostenible y las certificaciones de edificios verdes apoyan aún más la adopción regional. A medida que la adopción de hogares inteligentes se acelera y las actividades de construcción se expanden, Asia-Pacífico está emergiendo como una región de alto crecimiento, con una creciente demanda de calefacción por suelo radiante tanto en nuevos proyectos residenciales como en aplicaciones de reforma selectivas.
América Latina
América Latina capturó el 5.8% de la cuota de mercado en 2024, influenciada por la creciente adopción de sistemas de calefacción doméstica energéticamente eficientes en países con climas más fríos como Chile, Argentina y el sur de Brasil. El creciente interés del consumidor en soluciones de confort doméstico premium y la mejora de las condiciones económicas impulsan la expansión gradual del mercado. El desarrollo urbano y el aumento de la construcción de edificios residenciales modernos apoyan el aumento de la instalación de sistemas eléctricos de calefacción por suelo radiante, que son más fáciles de integrar en diseños de viviendas urbanas. Aunque el crecimiento del mercado es moderado en comparación con otras regiones, la creciente conciencia sobre tecnologías de calefacción eficientes y el fortalecimiento del desarrollo inmobiliario ofrecen nuevas oportunidades.
Oriente Medio y África
La región de Oriente Medio y África representó un 4.9% de la cuota de mercado en 2024, con la demanda impulsada principalmente por desarrollos residenciales premium en los EAU, Arabia Saudita y Sudáfrica. Aunque los requisitos generales de calefacción son menores debido a climas más cálidos, la calefacción por suelo radiante se adopta cada vez más en villas de lujo, hogares inteligentes y proyectos de apartamentos de alta gama por su comodidad y atractivo estético. La mejora en la actividad de construcción, el aumento de las inversiones en viviendas para expatriados y el creciente énfasis en tecnologías de edificios inteligentes apoyan el crecimiento del mercado. Los fabricantes que ofrecen sistemas energéticamente eficientes y de baja temperatura están ganando tracción a medida que la infraestructura residencial se moderniza en centros urbanos selectos de la región.
Segmentaciones del Mercado:
Por Tecnología
- Hidráulica
- Eléctrica
Por Instalación
- Nuevos edificios
- Reacondicionamiento
Por Aplicación
- Unifamiliar
- Multifamiliar
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El panorama competitivo en el mercado de calefacción por suelo radiante residencial presenta a líderes como Amuheat, Asiastar, Danfoss, Devex Systems, Elektra, Heat Mat, Hemstedt, Hurlcon Hydronic Heating, Magnum Heating y Mysa Smart Thermostats. El mercado se caracteriza por una fuerte innovación de productos, la expansión de la integración de calefacción inteligente y continuos avances en tecnologías de sistemas hidráulicos y eléctricos. Las empresas se centran en desarrollar soluciones de calefacción energéticamente eficientes y de bajo perfil que apoyen los requisitos de construcción moderna y la compatibilidad con reacondicionamientos. Las asociaciones estratégicas con constructores de viviendas, contratistas de HVAC y proveedores de ecosistemas de hogares inteligentes están fortaleciendo la presencia en el mercado. Los fabricantes también están invirtiendo en termostatos digitales, controles habilitados para IoT y tecnologías de calefacción zonificada para mejorar el rendimiento y la conveniencia del usuario. El creciente énfasis en la sostenibilidad y los sistemas de calefacción preparados para energías renovables está impulsando a las empresas a introducir materiales ecoeficientes y métodos de instalación optimizados. Además, los actores clave están expandiéndose geográficamente a través de redes de distribución, diversificación de líneas de productos y marketing dirigido a segmentos residenciales premium.
Análisis de Jugadores Clave
- Heat Mat
- Amuheat
- Danfoss
- Magnum Heating
- Mysa Smart Thermostats
- Asiastar
- Devex Systems
- Hemstedt
- Elektra
- Hurlcon Hydronic Heating
Desarrollos Recientes
- En marzo de 2025, Danfoss presentó su nueva solución de calefacción por suelo radiante Danfoss Icon2™ en ISH 2025, ofreciendo control flexible del termostato y fácil instalación.
- En abril de 2025, Purmo Group adquirió UFHN Ltd., ampliando su cartera de sistemas de calefacción por suelo radiante eléctricos e hidrónicos para aplicaciones residenciales.
- En octubre de 2025, Warmup lanzó el Termostato Wi-Fi Smart Matter 7iE, el primer controlador de calefacción por suelo radiante compatible con el estándar de hogar inteligente Matter.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Tecnología, Instalaciones, Aplicación y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye información sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están dando forma a la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar por las complejidades del mercado.
Perspectivas Futuras
- El mercado de calefacción por suelo radiante residencial crecerá de manera constante a medida que los propietarios prioricen soluciones de calefacción eficientes en energía y bajas en carbono.
- La adopción de sistemas hidrónicos aumentará debido a su fuerte compatibilidad con bombas de calor y fuentes de energía renovable.
- Los termostatos inteligentes y los controles de calefacción habilitados para IoT darán forma cada vez más al diseño del sistema y la experiencia del usuario.
- La nueva construcción residencial continuará impulsando volúmenes de instalación sustanciales en las principales regiones.
- Las soluciones de calefacción por suelo radiante de bajo perfil y amigables con las renovaciones ganarán impulso en los mercados de viviendas antiguas.
- Las regulaciones de construcción sostenible acelerarán la demanda de tecnologías de calefacción radiante.
- Los fabricantes ampliarán la inversión en materiales ecoeficientes y métodos de instalación avanzados.
- La calefacción eléctrica por suelo radiante verá una creciente adopción en proyectos residenciales de gran altura y urbanos.
- Los desarrollos de viviendas de lujo seguirán siendo fuertes adoptantes de sistemas de calefacción radiante inteligentes.
- La expansión del mercado global se beneficiará de la creciente preferencia del consumidor por un mayor confort y calidad del aire interior.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de calefacción por suelo radiante residencial y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de calefacción por suelo radiante residencial entre 2024 y 2032?
¿Cuál segmento del mercado de calefacción por suelo radiante residencial tuvo la mayor participación en 2024?
¿Cuáles son los factores principales que impulsan el crecimiento del mercado de calefacción por suelo radiante residencial?
¿Quiénes son las empresas líderes en el mercado de calefacción por suelo radiante residencial?
¿Qué región tuvo la mayor participación en el mercado de calefacción por suelo radiante residencial en 2024?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Calefacción por Suelo Radiante Residencial Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Calefacción por Suelo Radiante Residencial Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 4,579.5 Million → 2032: USD 6,869.8 Million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Calefacción por Suelo Radiante Residencial Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Calefacción por Suelo Radiante Residencial Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Calefacción por Suelo Radiante Residencial Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Calefacción por Suelo Radiante Residencial Market Drivers
- 3.3 Mercado de Calefacción por Suelo Radiante Residencial Market Restraints & Challenges
- 3.4 Mercado de Calefacción por Suelo Radiante Residencial Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Calefacción por Suelo Radiante Residencial Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Calefacción por Suelo Radiante Residencial Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Calefacción por Suelo Radiante Residencial category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Calefacción por Suelo Radiante Residencial Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Calefacción por Suelo Radiante Residencial Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Calefacción por Suelo Radiante Residencial market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Calefacción por Suelo Radiante Residencial Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Calefacción por Suelo Radiante Residencial Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Calefacción por Suelo Radiante Residencial Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Calefacción por Suelo Radiante Residencial (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Calefacción por Suelo Radiante Residencial Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Calefacción por Suelo Radiante Residencial Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Calefacción por Suelo Radiante Residencial Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Calefacción por Suelo Radiante Residencial Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Calefacción por Suelo Radiante Residencial Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Calefacción por Suelo Radiante Residencial Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Calefacción por Suelo Radiante Residencial Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Calefacción por Suelo Radiante Residencial Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Calefacción por Suelo Radiante Residencial Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
