
Visión General del Mercado
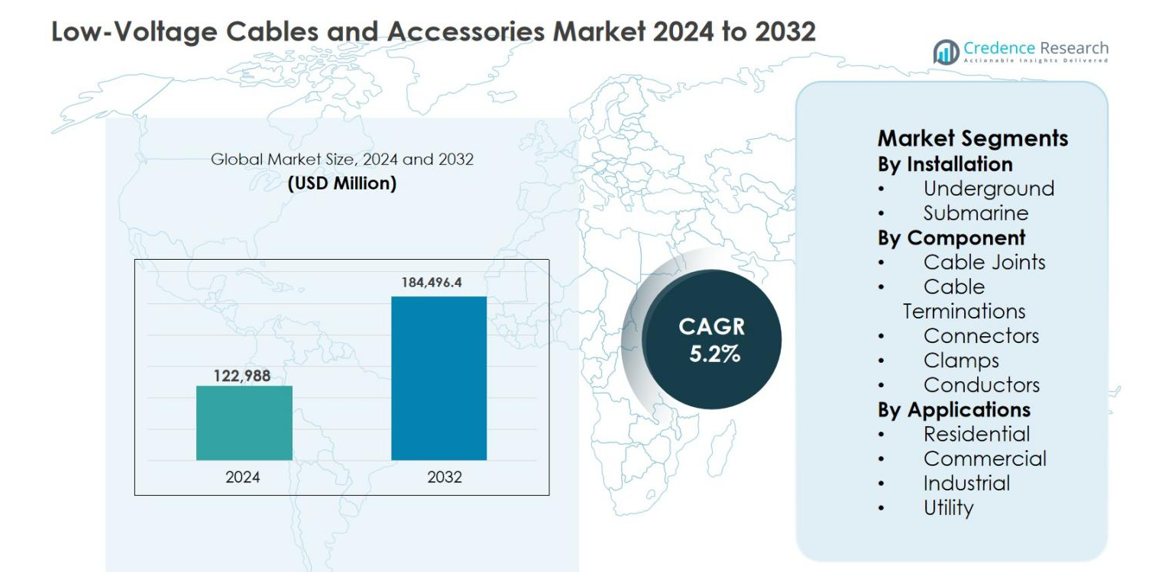
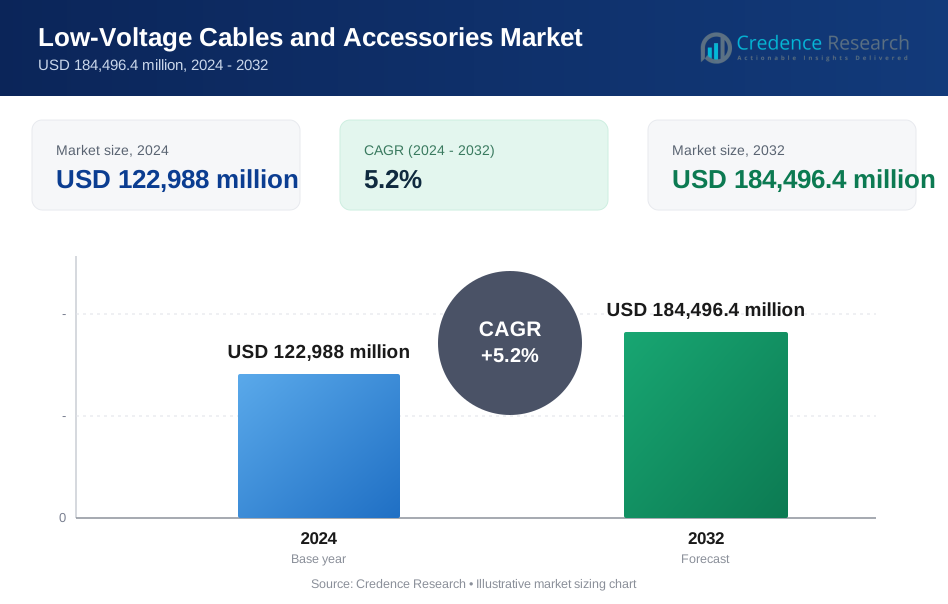
El tamaño del mercado de cables y accesorios de baja tensión se valoró en USD 122,988 millones en 2024 y se anticipa que alcanzará los USD 184,496.4 millones para 2032, expandiéndose a una CAGR del 5.2% durante el período de pronóstico.
| ATRIBUTO DEL INFORME | DETALLES |
|---|---|
| Período Histórico | 2020-2023 |
| Año Base | 2024 |
| Período de Pronóstico | 2025-2032 |
| Tamaño del Mercado de Cables y Accesorios de Baja Tensión 2024 | USD 122,988 millones |
| Cables y Accesorios de Baja Tensión, CAGR | 5.2% |
| Tamaño del Mercado de Cables y Accesorios de Baja Tensión 2032 | USD 184,496.4 millones |
El mercado de cables y accesorios de baja tensión está respaldado por una mezcla diversa de fabricantes globales y regionales que se centran en la fiabilidad, la seguridad y la demanda impulsada por la infraestructura. Jugadores clave como Prysmian Group, NKT A/S, Hellenic Cables, Elsewedy Electric, TE Connectivity, Ensto, Raychem RPG, Alcon Megarad, Ikebana Engineering Ltd y REPL International Ltd fortalecen sus posiciones a través de la innovación de productos, la expansión de capacidad y sólidas asociaciones con servicios públicos y de construcción. Asia Pacífico lidera el mercado con una participación exacta del 42.6%, impulsada por la rápida urbanización, la expansión de la distribución eléctrica y grandes inversiones en infraestructura en China, India y el sudeste asiático. Europa sigue con una participación del 26.8%, respaldada por la modernización de la red y estrictas regulaciones de seguridad, mientras que América del Norte tiene una participación del 18.4% debido a las mejoras en infraestructura e iniciativas de electrificación.
Perspectivas del Mercado
- El mercado de cables y accesorios de baja tensión fue valorado en USD 122,988 millones en 2024 y se espera que alcance USD 184,496.4 millones para 2032, creciendo a una CAGR del 5.2% durante el período de pronóstico.
- La expansión de las redes de distribución eléctrica, la modernización de la red, la rápida urbanización y el aumento de la electrificación en los sectores residencial, comercial, industrial y de servicios públicos son los principales impulsores del crecimiento, respaldados por proyectos de ciudades inteligentes, integración de energías renovables e inversiones en infraestructura a gran escala.
- El aumento de la adopción de cableado subterráneo y submarino, la creciente demanda de cables resistentes al fuego y de baja emisión de humo, y el creciente uso de empalmes y terminaciones de cables avanzados en edificios inteligentes y automatización industrial son tendencias clave del mercado que impulsan la innovación de productos.
- La volatilidad en los precios del cobre y el aluminio, la intensa competencia de precios entre fabricantes globales y regionales, y la alta sensibilidad al costo en proyectos de servicios públicos e infraestructura siguen siendo las principales restricciones del mercado.
- Asia Pacífico domina con una participación del 42.6%, seguida de Europa con el 26.8%, América del Norte con el 18.4%, América Latina con el 7.1% y Medio Oriente y África con el 5.1%, mientras que la instalación subterránea lidera con una participación del 61.4% y los empalmes de cables tienen una participación del 29.6%.
Análisis de Segmentación del Mercado:
Por Instalación
El mercado de cables y accesorios de baja tensión está liderado por el segmento de instalación subterránea, que representó el 61.4% de la cuota de mercado en 2024. Este dominio se debe a la rápida urbanización, la expansión de las ciudades inteligentes y la creciente preferencia por la distribución de energía oculta para mejorar la seguridad, la fiabilidad y la estética. Las instalaciones subterráneas reducen la exposición a interrupciones relacionadas con el clima y disminuyen los requisitos de mantenimiento, haciéndolas adecuadas para entornos urbanos, comerciales e industriales densos. Las crecientes inversiones en proyectos de metro, servicios públicos subterráneos e infraestructura de energía renovable apoyan aún más la demanda, mientras que los mandatos regulatorios que promueven redes eléctricas más resilientes y seguras fortalecen la adopción.
- Por ejemplo, Prysmian Group fue adjudicado con un importante contrato para suministrar aproximadamente 1,000 km de cable subterráneo y submarino HVDC de 525 kV para el proyecto Eastern Green Link 2 entre Escocia e Inglaterra, reforzando la red de transmisión del Reino Unido para apoyar las energías renovables y la resiliencia de la red.
Por Componente
Entre los componentes, el segmento de Empalmes de Cables ocupó la posición dominante con una cuota de mercado del 29.6% en 2024. Los empalmes de cables desempeñan un papel crítico en garantizar la continuidad eléctrica segura, la resistencia a fallos y la fiabilidad a largo plazo en las redes de baja tensión. Su uso extensivo en instalaciones subterráneas e industriales impulsa una demanda constante. El crecimiento es apoyado por el aumento de la renovación de infraestructuras eléctricas envejecidas, la expansión de las redes de distribución y el aumento de la electrificación industrial. Los avances en tecnologías de empalmes de contracción en caliente y en frío, que ofrecen una instalación más rápida y un mejor rendimiento de aislamiento, mejoran aún más la adopción en aplicaciones residenciales, comerciales y de servicios públicos.
- Por ejemplo, los empalmes de cables termocontraíbles Raychem de TE Connectivity son ampliamente utilizados en redes subterráneas de baja tensión debido a su aislamiento de poliolefina reticulada, que proporciona alta resistencia dieléctrica, sellado contra la humedad y resistencia a los productos químicos del suelo.
Por Aplicación
El segmento de aplicación de Utilidades dominó el mercado de Cables y Accesorios de Baja Tensión, capturando un 34.8% de participación en 2024. Las utilidades requieren extensas redes de baja tensión para la distribución de energía, modernización de la red y conectividad de última milla, impulsando una demanda sostenida. Las inversiones a gran escala en expansión de la red, integración de energías renovables y programas de electrificación rural apoyan significativamente este segmento. Además, la transición hacia redes inteligentes y subestaciones digitales aumenta la necesidad de cables, conectores y terminaciones confiables. El gasto en infraestructura respaldado por el gobierno y las iniciativas de acceso a la energía continúan reforzando la posición líder del segmento de utilidades.
Principales Impulsores del Crecimiento
Expansión de la Distribución de Energía y Modernización de la Red
El mercado de Cables y Accesorios de Baja Tensión está fuertemente impulsado por la expansión a gran escala de las redes de distribución de energía y las iniciativas de modernización de la red en todo el mundo. Los gobiernos y las utilidades están invirtiendo fuertemente en la actualización de la infraestructura eléctrica envejecida para mejorar la eficiencia, reducir pérdidas y aumentar la fiabilidad. La creciente demanda de electricidad por la urbanización, industrialización y electrificación de áreas rurales acelera la necesidad de redes de baja tensión robustas. El despliegue de redes inteligentes, la integración de sistemas de monitoreo digital y el reemplazo de cableado obsoleto estimulan aún más la demanda de cables, empalmes y terminaciones avanzadas. Las inversiones lideradas por utilidades, apoyadas por marcos de políticas favorables y financiamiento de infraestructura, continúan creando oportunidades de crecimiento sostenido en economías desarrolladas y emergentes.
- Por ejemplo, el Esquema de Sector de Distribución Renovado (RDSS) del Gobierno de India se centra en la mejora de la infraestructura de distribución, incluyendo el reemplazo de líneas de baja tensión obsoletas y la instalación de cableado subterráneo para reducir cortes y pérdidas.
Rápida Urbanización y Desarrollo de Infraestructura
La urbanización acelerada y el desarrollo de infraestructura impulsan significativamente la demanda en el mercado de Cables y Accesorios de Baja Tensión. La construcción de complejos residenciales, edificios comerciales, sistemas de transporte y ciudades inteligentes requiere una extensa distribución de energía de baja tensión para iluminación, HVAC, comunicación y sistemas de seguridad. El cableado subterráneo es cada vez más preferido en entornos urbanos para mejorar la estética, seguridad y resiliencia. Las crecientes inversiones en metros, aeropuertos, centros de datos y servicios públicos aumentan aún más el consumo de cables y accesorios. El auge de los desarrollos de uso mixto y la vivienda de alta densidad también impulsa la demanda de soluciones de cable compactas y de alto rendimiento que apoyan la utilización eficiente del espacio y la fiabilidad operativa a largo plazo.
- Por ejemplo, la Corporación de Ferrocarriles Metropolitanos de Delhi (DMRC) despliega extensamente cables subterráneos de baja tensión y control para la iluminación de estaciones, señalización, ventilación y sistemas de seguridad a lo largo de sus crecientes corredores de metro.
Electrificación Industrial e Integración de Energías Renovables
La electrificación industrial y la creciente integración de fuentes de energía renovable son impulsores clave que están moldeando el mercado de Cables y Accesorios de Baja Tensión. Las instalaciones de fabricación, las industrias de procesos y los centros logísticos dependen cada vez más de sistemas automatizados y eléctricos, aumentando la demanda de conectividad de baja tensión confiable. Paralelamente, los proyectos de energía renovable como la solar y la eólica requieren un extenso cableado de baja tensión para inversores, subestaciones y sistemas auxiliares. La electrificación de la infraestructura de transporte y las redes de carga de vehículos eléctricos amplían aún más el alcance de las aplicaciones. Estas tendencias colectivamente apoyan la demanda sostenida de cables y accesorios duraderos y de alta eficiencia capaces de operar en diversos entornos industriales y energéticos.
Tendencias y Oportunidades Clave
Cambio Hacia Soluciones de Cableado Subterráneo y Submarino
Una tendencia clave en el mercado de Cables y Accesorios de Baja Tensión es el creciente cambio hacia soluciones de cableado subterráneo y submarino. La congestión urbana, las limitaciones de uso del suelo y las preocupaciones de fiabilidad impulsan la adopción de redes eléctricas ocultas. Los sistemas subterráneos reducen la exposición a daños ambientales, mejoran la seguridad y reducen los costos de mantenimiento, mientras que los cables submarinos apoyan proyectos de energías renovables en alta mar e interconexiones. Este cambio crea oportunidades para materiales de aislamiento avanzados, uniones resistentes a la humedad y terminaciones de larga duración. Los fabricantes que se centran en soluciones de alto rendimiento y fáciles de instalar pueden beneficiarse de la creciente demanda en infraestructuras urbanas y aplicaciones energéticas en alta mar.
- Por ejemplo, Prysmian Group suministra sistemas de cables submarinos de baja y media tensión para parques eólicos en alta mar, diseñados con capas bloqueadoras de agua y aislamiento resistente a la corrosión para garantizar una larga vida útil en ambientes marinos hostiles.
Creciente Demanda de Cables Inteligentes, Sostenibles y Resistentes al Fuego
El mercado está experimentando una creciente demanda de cables de baja tensión inteligentes, sostenibles y resistentes al fuego. El énfasis regulatorio en la eficiencia energética, la seguridad contra incendios y el cumplimiento ambiental fomenta la adopción de materiales de cable sin halógenos, de baja emisión de humo y reciclables. Los edificios inteligentes y las instalaciones industriales requieren cables compatibles con sistemas de monitoreo digital y automatización. Estos requisitos abren oportunidades para la innovación en ciencia de materiales, diseños ligeros y accesorios de valor añadido. Las empresas que ofrecen soluciones sostenibles y tecnológicamente avanzadas pueden diferenciar sus carteras y capturar segmentos premium en los mercados residenciales, comerciales e industriales.
- Por ejemplo, Nexans ofrece cables de baja tensión resistentes al fuego que cumplen con IEC 60331, asegurando la integridad del circuito para sistemas de emergencia en edificios comerciales, metros y hospitales.
Desafíos Clave
Volatilidad en los Precios de las Materias Primas
La volatilidad en los precios de las materias primas sigue siendo un desafío importante para el mercado de Cables y Accesorios de Baja Tensión. Insumos clave como el cobre, el aluminio y los polímeros están sujetos a frecuentes fluctuaciones de precios impulsadas por desequilibrios globales de oferta y demanda, factores geopolíticos y costos energéticos. Estas variaciones impactan directamente en los costos de fabricación y los márgenes de ganancia, especialmente para proyectos de infraestructura y construcción sensibles al precio. Transferir los aumentos de costos a los usuarios finales a menudo es difícil debido a las presiones competitivas de precios. Los fabricantes deben adoptar estrategias de abastecimiento, optimización de inventarios y mecanismos de precios para mitigar riesgos y mantener la estabilidad financiera.
Competencia Intensa y Presión de Precios
La competencia intensa y la presión de precios plantean desafíos significativos en el mercado de Cables y Accesorios de Baja Tensión. La presencia de numerosos fabricantes regionales y globales lleva a la comoditización de productos estándar, limitando la diferenciación y la expansión de márgenes. La competencia basada en precios es particularmente fuerte en grandes licitaciones de infraestructura y servicios públicos, donde el costo sigue siendo un factor clave de decisión. Los jugadores más pequeños enfrentan desafíos para escalar operaciones y cumplir con estrictos estándares de calidad. Para seguir siendo competitivas, las empresas deben invertir en innovación, marca y capacidades de servicio mientras equilibran la eficiencia de costos y el cumplimiento de los requisitos regulatorios en evolución.
Análisis Regional
Asia Pacífico
Asia Pacífico dominó el mercado de Cables y Accesorios de Baja Tensión con un 42.6% de participación de mercado en 2024, impulsado por la rápida urbanización, el desarrollo de infraestructura a gran escala y la expansión de redes de distribución eléctrica. El fuerte crecimiento en China, India y el sudeste asiático está respaldado por el aumento de la construcción residencial, la expansión industrial y los programas de electrificación liderados por el gobierno. Las inversiones en ciudades inteligentes, proyectos de metro, instalaciones de energía renovable y mejoras de capacidad de fabricación continúan impulsando la demanda. La presencia de centros de fabricación competitivos en costos y la creciente adopción de cableado subterráneo fortalecen aún más el liderazgo de Asia Pacífico en el mercado global.
Europa
Europa representó el 26.8% de participación de mercado en 2024, respaldada por iniciativas de modernización de la red, integración de energías renovables y estrictas regulaciones de seguridad y sostenibilidad. Países como Alemania, Francia, el Reino Unido y los países nórdicos están invirtiendo fuertemente en cableado subterráneo, redes inteligentes e infraestructura energéticamente eficiente. La sustitución de redes eléctricas envejecidas y la creciente demanda de cables resistentes al fuego y de baja emisión de humo en edificios comerciales y residenciales impulsan el crecimiento del mercado. La fuerte aplicación regulatoria y el énfasis en materiales sostenibles crean una demanda constante de cables y accesorios avanzados de baja tensión en aplicaciones de servicios públicos, industriales y de construcción.
América del Norte
América del Norte tuvo una participación de mercado del 18.4% en 2024, impulsada por mejoras en la infraestructura eléctrica, expansión de centros de datos y creciente electrificación en sectores residenciales y comerciales. Estados Unidos lidera la demanda regional debido a inversiones en la resiliencia de la red, integración de energías renovables e infraestructura de carga para vehículos eléctricos. La sustitución de sistemas de transmisión y distribución envejecidos respalda la demanda constante de cables de baja tensión, empalmes y conectores. La creciente adopción de edificios inteligentes y la automatización industrial contribuyen aún más a la expansión del mercado. El enfoque regulatorio en los estándares de seguridad y la eficiencia energética continúa moldeando la demanda de productos en la región.
América Latina
América Latina capturó una participación de mercado del 7.1% en 2024, respaldada por la expansión de redes de distribución eléctrica y el desarrollo de infraestructura urbana. Países como Brasil, México y Chile están invirtiendo en construcción residencial, proyectos de energía renovable e instalaciones industriales, impulsando la demanda de cables y accesorios de baja tensión. Los programas de electrificación rural y las iniciativas de expansión de la red mejoran la penetración del mercado. Sin embargo, las restricciones presupuestarias y la volatilidad económica limitan la adopción rápida. A pesar de estos desafíos, el aumento de inversiones extranjeras y la modernización gradual de la infraestructura eléctrica presentan oportunidades de crecimiento constante en los segmentos de servicios públicos, comerciales e industriales.
Oriente Medio y África
La región de Oriente Medio y África representó aproximadamente el 5.1% de la participación de mercado en 2024, impulsada por la expansión de infraestructura, el desarrollo urbano y los esfuerzos de diversificación energética. Los países del Golfo invierten fuertemente en ciudades inteligentes, edificios comerciales y sistemas de distribución eléctrica, apoyando la demanda de cables y accesorios de baja tensión. En África, los proyectos de electrificación rural y extensión de la red juegan un papel clave en el crecimiento del mercado. Aunque la adopción sigue siendo desigual debido a desafíos de financiación y regulación, el aumento de la actividad constructiva y las iniciativas a largo plazo de acceso a la energía continúan apoyando la expansión gradual de la región.
Segmentaciones del Mercado:
Por Instalación
- Subterráneo
- Submarino
Por Componente
- Empalmes de Cables
- Terminaciones de Cables
- Conectores
- Abrazaderas
- Conductores
Por Aplicaciones
- Residencial
- Comercial
- Industrial
- Servicios Públicos
Por Geografía
- América del Norte
- EE.UU.
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América Latina
- Brasil
- Argentina
- Resto de América Latina
- Oriente Medio y África
- Países del CCG
- Sudáfrica
- Resto de Oriente Medio y África
Panorama Competitivo
El mercado de Cables y Accesorios de Baja Tensión presenta un panorama fragmentado pero altamente competitivo, caracterizado por la presencia de fabricantes globales y fuertes actores regionales. Empresas líderes como Prysmian Group, NKT A/S, Hellenic Cables, Elsewedy Electric, TE Connectivity, Ensto, Raychem RPG, Alcon Megarad, Ikebana Engineering Ltd, y REPL International Ltd se centran en expandir la capacidad de producción, fortalecer las redes de distribución y mejorar la fiabilidad del producto. Los actores clave invierten en tecnologías de aislamiento avanzadas, materiales resistentes al fuego y accesorios de fácil instalación para cumplir con las normativas y estándares de seguridad en evolución. Las asociaciones estratégicas con servicios públicos, desarrolladores de infraestructuras y clientes industriales apoyan contratos a largo plazo y demanda recurrente. Los actores regionales compiten a través de la eficiencia de costos y la fabricación localizada, mientras que las empresas globales aprovechan la experiencia tecnológica y amplios portafolios. La innovación continua de productos y la demanda impulsada por infraestructuras siguen siendo centrales para mantener la posición en el mercado.
Análisis de Jugadores Clave
- Raychem RPG
- Prysmian Group
- Ikebana Engineering Ltd
- TE Connectivity
- Elsewedy Electric
- Ensto
- Repl International Ltd
- NKT A/S
- Alcon Megarad
- Hellenic Cables
Desarrollos Recientes
- En diciembre de 2025, Value Added Distributors (VAD) anunció la adquisición de L.T.L. Supply (LTL), un fabricante y distribuidor de arneses de cables personalizados y ensamblajes eléctricos.
- En octubre de 2025, Nexans firmó un acuerdo para adquirir Electro Cables Inc., un fabricante canadiense de sistemas de cables de baja tensión, fortaleciendo la posición de Nexans en el negocio PWR-Connect en Canadá.
- En septiembre de 2025, Kinderhook Industries anunció la adquisición de Advanced Digital Cable Inc. (ADC), un fabricante de soluciones de cables y alambres con un enfoque en alambres de cobre de baja tensión, como parte de la expansión del Fondo 8 de Kinderhook.
Cobertura del Informe
El informe de investigación ofrece un análisis en profundidad basado en Instalación, Componente, Aplicaciones y Geografía. Detalla a los principales actores del mercado, proporcionando una visión general de su negocio, ofertas de productos, inversiones, fuentes de ingresos y aplicaciones clave. Además, el informe incluye perspectivas sobre el entorno competitivo, análisis FODA, tendencias actuales del mercado, así como los principales impulsores y restricciones. Asimismo, discute varios factores que han impulsado la expansión del mercado en los últimos años. El informe también explora la dinámica del mercado, escenarios regulatorios y avances tecnológicos que están moldeando la industria. Evalúa el impacto de factores externos y cambios económicos globales en el crecimiento del mercado. Por último, proporciona recomendaciones estratégicas para nuevos entrantes y empresas establecidas para navegar las complejidades del mercado.
Perspectivas Futuras
- El mercado de cables y accesorios de baja tensión se beneficiará de inversiones sostenidas en la expansión de la distribución eléctrica y la modernización de la red en economías desarrolladas y emergentes.
- El aumento de la urbanización y el desarrollo de ciudades inteligentes seguirán impulsando la demanda de soluciones de cableado subterráneo y compacto de baja tensión.
- La integración de energías renovables creará oportunidades a largo plazo para cables y accesorios de baja tensión utilizados en inversores, subestaciones y sistemas auxiliares.
- La electrificación de la infraestructura de transporte y la expansión de redes de carga de vehículos eléctricos apoyarán un crecimiento constante del mercado.
- La adopción de cables resistentes al fuego, de baja emisión de humo y libres de halógenos aumentará debido a regulaciones de seguridad y construcción más estrictas.
- La digitalización de las redes eléctricas impulsará la demanda de conectores, empalmes y terminaciones avanzadas con mayor fiabilidad.
- La automatización industrial y la electrificación de la manufactura fortalecerán la demanda en aplicaciones industriales y de servicios públicos.
- La innovación de productos centrada en la durabilidad, facilidad de instalación y rendimiento durante el ciclo de vida ganará importancia.
- Las economías emergentes presentarán un fuerte potencial de crecimiento debido al desarrollo de infraestructura y programas de electrificación rural.
- Las asociaciones estratégicas entre fabricantes, servicios públicos y desarrolladores de infraestructura darán forma a la expansión del mercado a largo plazo.
Solicitar una Muestra Gratis
Complete sus datos y le enviaremos un informe de muestra gratuito.
- Sample data tables & charts
- Research methodology
¿Necesita una Versión Personalizada de Este Informe?
Adapte el alcance, la geografía o los segmentos a sus necesidades exactas.
- Alcance geográfico o de segmento personalizado
- Acceso directo a nuestro equipo de analistas
Preguntas Frecuentes
¿Cuál es el tamaño actual del mercado de Cables y Accesorios de Baja Tensión y cuál es su tamaño proyectado para 2032?
¿A qué tasa de crecimiento anual compuesta se proyecta que crecerá el mercado de cables y accesorios de baja tensión entre 2024 y 2032?
¿Cuáles son los principales impulsores que están alimentando el crecimiento del mercado?
¿Cómo se ve afectado el mercado por las dinámicas regionales?
¿Qué desafíos enfrenta el mercado?
¿Quiénes son las empresas líderes en el mercado de Cables y Accesorios de Baja Tensión?
Índice de Contenidos
Chapter 1. Report Introduction
- 1.1 Report Description & Purpose
- 1.1.1 Report Title & Market Definition
- 1.1.2 Unique Selling Propositions (USP) & Key Differentiators
- 1.1.3 Value Proposition for Stakeholders
- 1.2 Research Objectives
- 1.2.1 Market Sizing Objectives (Volume & Revenue)
- 1.2.2 Segmentation Objectives
- 1.2.3 Competitive Intelligence Objectives
- 1.2.4 Forecast & Scenario Objectives
- 1.3 Report Scope
- 1.3.1 Mercado de Cables y Accesorios de Baja Tensión Scope – Types & Subtypes Covered
- 1.3.2 Geographic Scope – Regions & Countries Covered
- 1.3.3 Historical Period, Base Year & Forecast Period (2024; forecast to 2032)
- 1.3.4 Inclusions & Exclusions
- 1.4 HS Code & Classification Framework
- 1.5 Currency, Units & Pricing Basis
- 1.6 Target Stakeholders
- 1.7 Limitations & Assumptions
Chapter 2. Executive Summary
- 2.1 Global Mercado de Cables y Accesorios de Baja Tensión Market Snapshot
- 2.1.1 Market Size – Historical (2024) & Forecast (2024-2032) (2024: USD 122,988 million → 2032: USD 184,496.4 million)
- 2.1.2 Volume & Revenue – Global Totals
- 2.1.3 Key Market Highlights – Top Five Facts
- 2.2 Mercado de Cables y Accesorios de Baja Tensión Market Segmentation Snapshot
- 2.2.1 Market Split by Region – 2024 vs. 2032
- 2.3 Competitive Snapshot
- 2.3.1 Top 10 Players by Revenue Share – 2024
- 2.3.2 Top 10 Players by Volume Share – 2024
- 2.3.3 Recent Strategic Developments (18-Month Summary)
- 2.4 Key Investment Highlights & Strategic Conclusions
Chapter 3. Mercado de Cables y Accesorios de Baja Tensión Market Dynamics & Industry Analysis
- 3.1 Market Overview & Context
- 3.1.1 Mercado de Cables y Accesorios de Baja Tensión Market Position in the Broader Automotive Value Chain
- 3.1.2 OEM vs. Replacement Market Dynamics
- 3.1.3 Market Maturity & Development Stage by Region
- 3.2 Mercado de Cables y Accesorios de Baja Tensión Market Drivers
- 3.3 Mercado de Cables y Accesorios de Baja Tensión Market Restraints & Challenges
- 3.4 Mercado de Cables y Accesorios de Baja Tensión Market Opportunities
- 3.5 Porter's Five Forces Analysis
- 3.5.1 Threat of New Entrants
- 3.5.2 Bargaining Power of Suppliers
- 3.5.3 Bargaining Power of Buyers
- 3.5.4 Threat of Substitutes
- 3.5.5 Competitive Rivalry – Intensity Assessment
- 3.6 Mercado de Cables y Accesorios de Baja Tensión Value Chain Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.6.1.1 Raw Material/Input 1
- 3.6.1.2 Raw Material/Input 2
- 3.6.1.3 Raw Material/Input 3
- 3.6.2 Midstream – Production/Manufacturing/Service Delivery
- 3.6.2.1 Production/Process Overview
- 3.6.2.2 Key Facility Locations & Capacity by Manufacturer
- 3.6.3 Downstream – Distribution & End Consumer
- 3.6.3.1 Primary Channel – B2B/OEM
- 3.6.3.2 Secondary Channels – Dealer, Retail, Online, Direct
- 3.6.4 Value Chain Profitability Analysis
- 3.6.1 Upstream – Raw Material/Input Suppliers
- 3.7 PESTEL Analysis
- 3.7.1 Political Factors
- 3.7.2 Economic Factors
- 3.7.3 Social Factors
- 3.7.4 Technological Factors
- 3.7.5 Environmental Factors
- 3.7.6 Legal Factors
- 3.8 Mercado de Cables y Accesorios de Baja Tensión Supply Chain Analysis
- 3.8.1 Raw Material/Input Supply Risk Assessment
- 3.8.2 Manufacturing Concentration Risk (Geographic Exposure)
- 3.8.3 Trade Disruption Impact Analysis
- 3.9 Regulatory & Policy Landscape
Note: The regulatory and policy landscape section covers regulations based on their applicability to the market, Mercado de Cables y Accesorios de Baja Tensión category, geography, and scope of the study. Only regulatory frameworks with a material impact on operations, compliance, trade, sustainability, or market access are analyzed in detail.
Chapter 4. Key Investment Pockets & Opportunity Analysis
- 4.1 Mercado de Cables y Accesorios de Baja Tensión Market Attractiveness Analysis
- 4.1.1 By Region – Investment Attractiveness Matrix (Volume × CAGR)
- 4.2 Absolute Revenue Growth Opportunity
- 4.2.1 By Region – Absolute USD Growth Through 2032
- 4.3 Incremental Volume Opportunity
- 4.3.1 By Region – Incremental Volume Through 2032
- 4.3.2 Segment – Incremental Volume
- 4.4 Emerging Submarket Opportunity Deep Dive (Subject to Applicability)
- 4.5 Emerging Market Opportunity Scorecards
- 4.5.1 United States
- 4.5.2 Europe
- 4.5.3 Asia
- 4.5.4 Middle East & Africa
Note: Emerging Market Opportunity Scorecards will be included based on relevance and strategic importance. Regions listed are indicative and may vary depending on data availability and market dynamics.
Chapter 5. Mercado de Cables y Accesorios de Baja Tensión Import-Export Analysis & Trade Flows
- 5.1 Global Trade Overview
- 5.1.1 Global Export Value by Country (2024)
- 5.1.2 Global Export Volume by Country (2024)
- 5.1.3 Global Import Value by Country (2024)
- 5.1.4 Global Import Volume by Country (2024)
- 5.1.5 Net Trade Balance by Country (2024)
- 5.2 Export Analysis – Segment
- 5.2.1 Type 1 (HS Code)
- 5.2.2 Type 2 (HS Code)
- 5.2.3 Type 3 (HS Code)
- 5.2.4 Type 4 (HS Code)
- 5.2.5 Type 5 (HS Code)
- 5.3 Import Analysis – Segment
- 5.3.1 Type 1 (HS Code)
- 5.3.2 Type 2 (HS Code)
- 5.3.3 Type 3 (HS Code)
- 5.3.4 Type 4 (HS Code)
- 5.3.5 Type 5 (HS Code)
- 5.4 Average Unit Trade Prices
- 5.4.1 Average Export Price – Segment & Country
- 5.4.2 Average Import Price – Segment & Source Country
- 5.4.3 Price Trends (2024)
- 5.5 Key Trade Route Analysis
- 5.5.1 Trade Route 1
- 5.5.2 Trade Route 2
- 5.5.3 Trade Route 3
- 5.5.4 Trade Route 4
- 5.5.5 Trade Route 5
- 5.6 Trade Policy Impact Assessment
- 5.6.1 US Anti-Dumping & Section 301 Tariffs
- 5.6.2 EU Customs Union Impact
- 5.6.3 Major Free Trade Agreements
- 5.6.4 USMCA Rules of Origin
Note: Trade policy analysis will be included only where relevant to the Mercado de Cables y Accesorios de Baja Tensión market.
Chapter 6. Competitive Landscape & Company Benchmarking
- 6.1 Mercado de Cables y Accesorios de Baja Tensión Market Concentration & Structure
- 6.1.1 Herfindahl-Hirschman Index (HHI) – vs. 2024
- 6.1.2 Tier 1, Tier 2 & Tier 3 Market Structure
- 6.1.3 Global, Regional & Local Player Dynamics
- 6.2 Mercado de Cables y Accesorios de Baja Tensión Market Share Analysis – 2024
- 6.2.1 Global Revenue Share by Company
- 6.2.2 Global Volume Share by Company
- 6.2.3 Regional Revenue Share
- 6.2.4 Market Share Evolution ( vs. 2024)
- 6.2.5 OEM Segment Share by Company
- 6.2.6 Replacement Segment Share by Company
- 6.3 Production/Delivery Capacity & Facility Analysis
- 6.3.1 Global Installed Capacity
- 6.3.2 Capacity Utilization Rates
- 6.3.3 Production/Output Volume
- 6.3.4 Facility Locations & Capacity Map
- 6.3.5 Planned Capacity Additions
- 6.4 Mercado de Cables y Accesorios de Baja Tensión Competitive Benchmarking Matrix
- 6.4.1 Revenue, Volume, CAGR & Profitability Comparison
- 6.4.2 Channel Revenue Mix
- 6.4.3 Geographic Revenue Exposure
- 6.4.4 R&D Intensity
- 6.4.5 Sustainability Maturity
- 6.5 Strategic Developments in Mercado de Cables y Accesorios de Baja Tensión (Last 24 Months)
- 6.5.1 Mergers, Acquisitions & Divestments
- 6.5.2 New Mercado de Cables y Accesorios de Baja Tensión Launches
- 6.5.3 Facility Expansions
- 6.5.4 Strategic Alliances, Joint Ventures & Partnerships
- 6.5.5 Distribution Expansion & Market Entry
- 6.5.6 Sustainability & ESG Initiatives
- 6.6 Competitive Strategy Mapping
- 6.6.1 Leader, Challenger, Follower & Niche Classification
- 6.6.2 Pricing Strategy Comparison
- 6.6.3 Channel Strategy Matrix
Note: Strategic developments are included based on their materiality and the availability of reliable information.
Chapter 7. Global Mercado de Cables y Accesorios de Baja Tensión Market – By Distribution Channel
- 7.1 Segment Overview
- 7.1.1 Volume & Revenue Split by Channel (2024 & 2032)
- 7.1.2 Channel Mix Evolution (2024-2032)
Chapter 8. Regional Market Analysis – Global Overview
- 8.1 Global Regional Overview
- 8.1.1 Regional Volume Share
- 8.1.2 Regional Revenue Share
- 8.1.3 Regional Volume by Region
- 8.1.4 Regional Revenue by Region
- 8.1.5 Regional Forecast Through 2032
- 8.2 Cross-Regional Segment Analysis
- 8.2.1 By Distribution Channel
- 8.2.2 By Brand/Price Tier
Chapter 9. North America Mercado de Cables y Accesorios de Baja Tensión Market
- 9.1 United States
- 9.2 Canada
- 9.3 Mexico
Chapter 10. Europe Mercado de Cables y Accesorios de Baja Tensión Market
- 10.1 Germany
- 10.2 France
- 10.3 Italy
- 10.4 United Kingdom
- 10.5 Spain
- 10.6 Poland
- 10.7 Russia
- 10.8 Netherlands
- 10.9 Belgium
- 10.10 Sweden
- 10.11 Denmark
- 10.12 Norway
- 10.13 Rest of Europe
Chapter 11. Asia Pacific Mercado de Cables y Accesorios de Baja Tensión Market
- 11.1 China
- 11.2 India
- 11.3 Japan
- 11.4 South Korea
- 11.5 Thailand
- 11.6 Indonesia
- 11.7 Vietnam
- 11.8 Malaysia
- 11.9 Australia
- 11.10 Rest of Asia Pacific
Chapter 12. Latin America Mercado de Cables y Accesorios de Baja Tensión Market
- 12.1 Brazil
- 12.2 Argentina
- 12.3 Colombia
- 12.4 Chile
- 12.5 Rest of Latin America
Chapter 13. Middle East Mercado de Cables y Accesorios de Baja Tensión Market
- 13.1 Saudi Arabia
- 13.2 United Arab Emirates
- 13.3 Turkey
- 13.4 Israel
- 13.5 Iran
- 13.6 Rest of the Middle East
Chapter 14. Africa Mercado de Cables y Accesorios de Baja Tensión Market
- 14.1 South Africa
- 14.2 Egypt
- 14.3 Nigeria
- 14.4 Morocco
- 14.5 Rest of Africa
Chapter 15. Mercado de Cables y Accesorios de Baja Tensión Company Profiles
- 15.1 [Company 01]
- 15.1.1 Company Overview
- 15.1.2 Key Management Personnel
- 15.1.3 Products & Services Portfolio
- 15.1.4 Financial Performance
- 15.1.5 Key Market Focus & Geographic Presence
- 15.1.6 Recent Developments & Strategic Initiatives
Note: The company profile list is preliminary and may change based on research findings, market developments, data availability, and client requirements.
Chapter 16. Appendices
- Appendix A – List of Abbreviations & Acronyms
- Appendix B – Industry Classification Code Reference – Full Series
- Appendix C – Production & Capacity Data Tables
- Appendix D – End-Use & Demand Base Tables
- Appendix E – Consumption & Replacement Rate Assumptions
- Appendix F – ASP Reference Tables
- Appendix G – Manufacturing & Facility Database
- Appendix H – Import-Export Data Tables
- Appendix I – Regulatory Summary Tables
- Appendix J – Primary Research Participant List (Anonymized)
- Appendix K – Primary Research Questionnaire Framework
- Appendix L – Data Sources & Bibliography
- Appendix M – Market Size Divergence & Source Comparison
Chapter 17. Research Methodology
- 17.1 Research Framework & Philosophy
- 17.2 Secondary Research – Sources, Hierarchy & Data Extraction
- 17.3 Data Modeling – Bottom-Up & Top-Down Market Sizing
- 17.4 Primary Research – Stakeholder Framework, LOI & Sample Sizes
- 17.5 Forecast Methodology – Regression, Scenario & Sensitivity Analysis
- 17.6 Quality Control – Four-Layer Validation Framework
- 17.7 Limitations & Standard Assumptions
- 17.8 Disclaimer
